

Tamaño y participación del mercado de la hidroponía
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
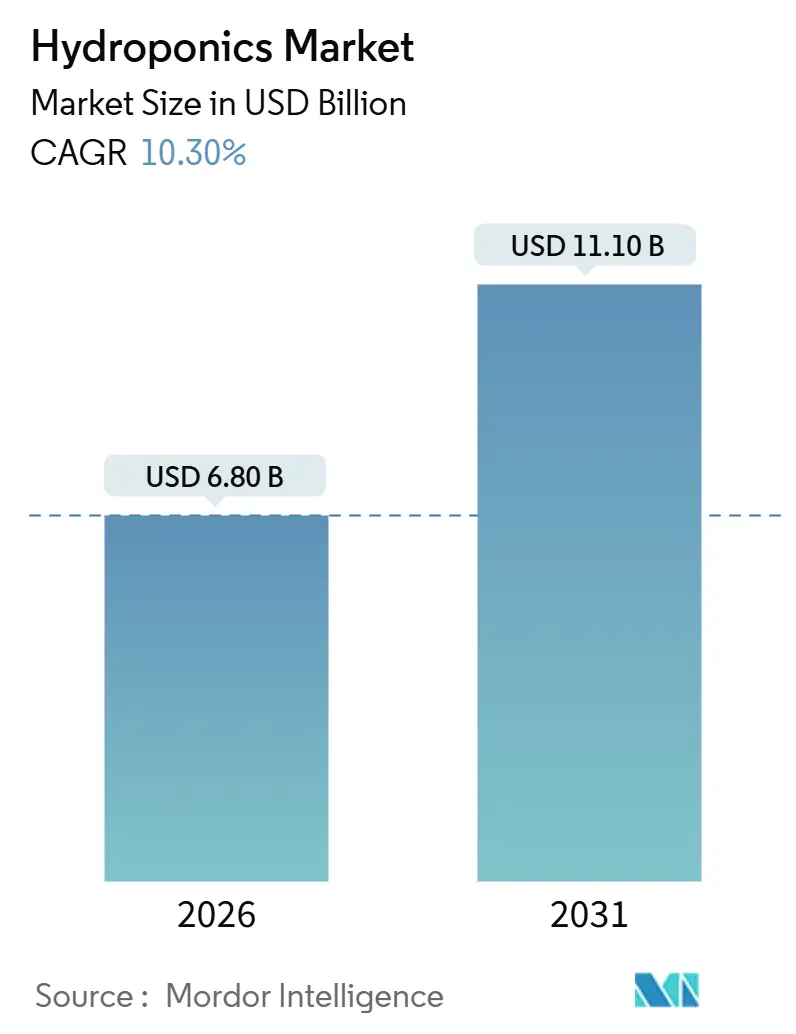
| Tamaño del mercado (2026) | USD 6.80 mil millones |
| Tamaño del mercado (2031) | USD 11.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.30% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
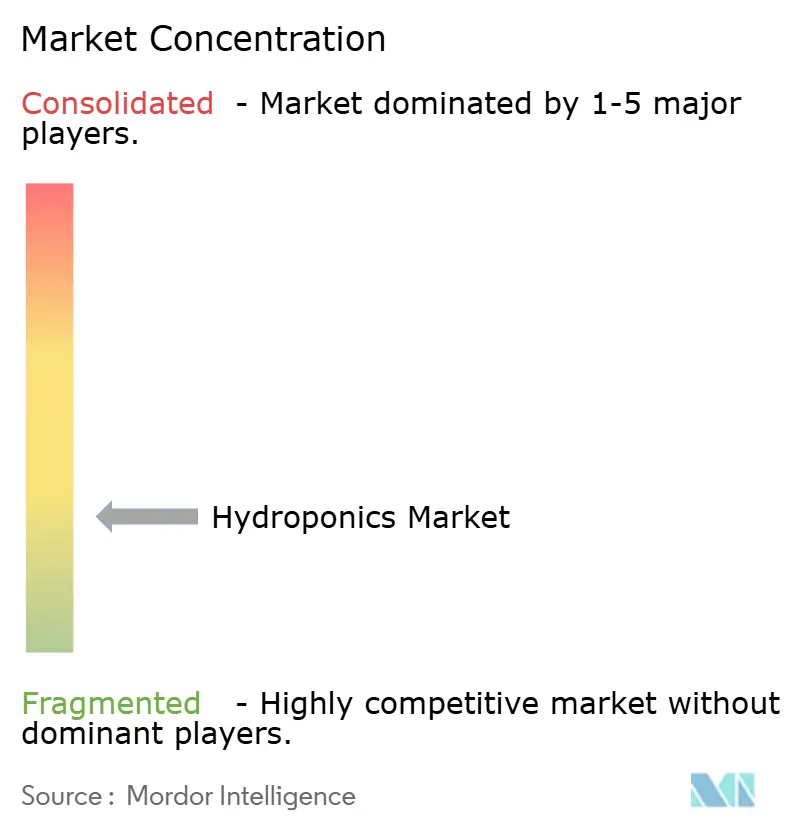
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la hidroponía por Mordor Intelligence
Se estima que el tamaño del mercado de hidroponía será de 6.80 millones de dólares en 2026 y se proyecta que alcance los 11.10 millones de dólares para 2031, respaldado por una CAGR del 10.30 % durante el período de pronóstico. La presión estructural sobre la disponibilidad de tierras, la volatilidad climática y el aumento de los costos del agua sustentan la demanda a medida que los productores pasan del cultivo en suelo a sistemas de circuito cerrado. Si bien la hidroponía en invernaderos domina la creación de valor, el segmento de granjas verticales de interior se está acelerando en respuesta a una agenda de seguridad alimentaria urbana que prioriza el suministro durante todo el año y radios de entrega cortos. Las subvenciones gubernamentales para la investigación, en particular el programa del Departamento de Agricultura de los Estados Unidos (USDA), que asigna 10 millones de dólares anuales a estudios de ambiente controlado, posicionan las tecnologías hidropónicas como una palanca principal de seguridad alimentaria en lugar de un nicho experimental [1] Fuente: Departamento de Agricultura de los Estados Unidos, Instituto Nacional de Alimentación y Agricultura, “7 USC 5925g – Specialty Crop Research Initiative”, NIFA.usda.gov . Los minoristas prefieren productos libres de pesticidas que cumplan con estrictos estándares de trazabilidad, lo que impulsa el consumo de hortalizas de hoja verde, mientras que los compradores biofarmacéuticos buscan incorporar hierbas aromáticas en una trayectoria de mayor margen. La fragmentación competitiva persiste porque los especialistas en automatización y los innovadores en iluminación aún pueden ingresar en diferentes puntos de la cadena de valor, incluso cuando los operadores más grandes expanden su presencia para asegurar su poder de compra. La monetización de créditos de carbono para productos de bajas emisiones genera una fuente de ingresos paralela para los productores que invierten en energías renovables, lo que impulsa aún más esta tecnología.
Conclusiones clave del informe
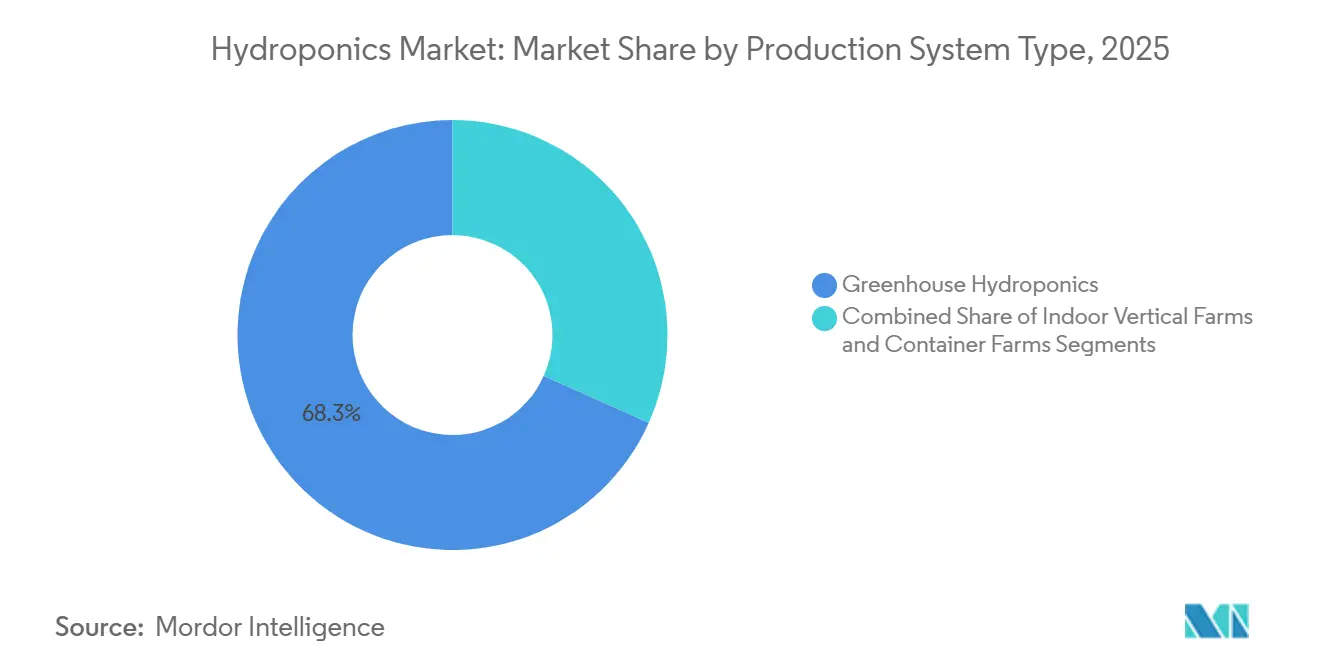
- Por tipo de sistema de producción, la hidroponía de invernadero lideró con el 68.3% del tamaño del mercado de hidroponía en 2025, mientras que se prevé que las granjas verticales de interior se expandan a una CAGR del 13.4% hasta 2031.
- Por tipo de cultivo, las verduras de hoja verde capturaron el 47.2 % del valor en 2025, y se proyecta que las hierbas y los microvegetales avancen a una CAGR del 12.6 % hasta 2031.
- Por escala de producción, las grandes operaciones comerciales tenían el 55.8% de la participación del mercado de hidroponía en 2025, mientras que se proyecta que los sistemas pequeños crecerán a una CAGR del 13.3% entre 2026 y 2031.
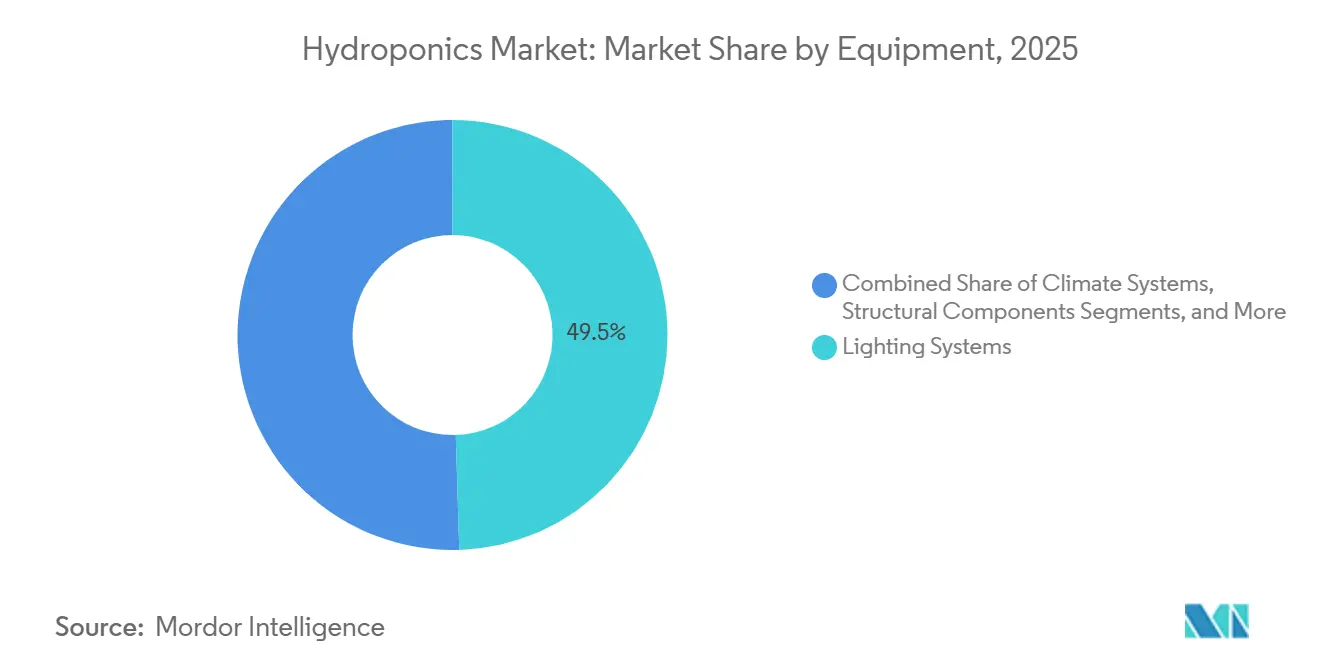
- Por equipamiento, los sistemas de iluminación representaron el 49.5% del mercado hidropónico en 2025, y se proyecta que los sistemas climáticos registren una CAGR del 12.8% hasta 2031.
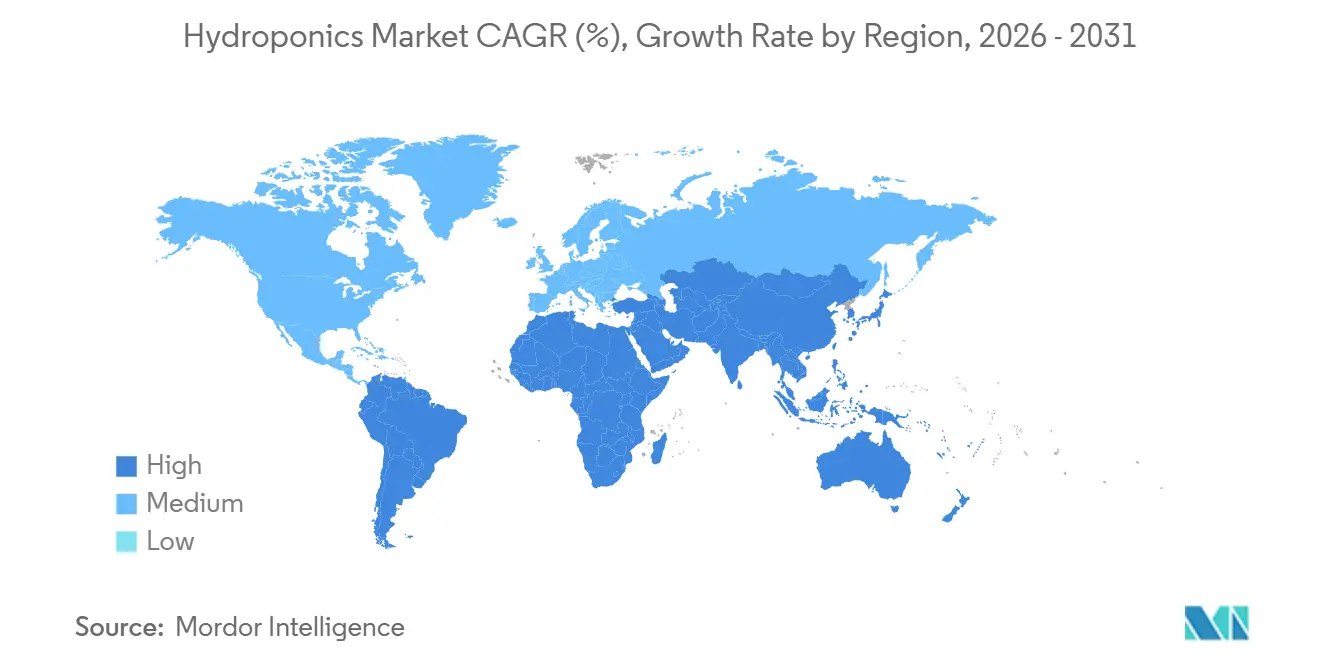
- Por geografía, Europa representó el 34.3% de los ingresos del mercado hidropónico en 2025, mientras que la región Asia-Pacífico está posicionada para la expansión regional más rápida con una CAGR del 12.2% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de la hidroponía
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Iniciativas de seguridad alimentaria en ambientes controlados | + 2.1% | Asia-Pacífico, Oriente Medio y América del Norte | Mediano plazo (2-4 años) |
| Disminución de la tierra cultivable per cápita | + 1.8% | Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Ventajas de producción durante todo el año | + 1.6% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Acumulación de ingresos por créditos de carbono | + 0.9% | Europa, América del Norte, Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Demanda de ingredientes de grado farmacéutico | + 0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Normativa de reutilización de aguas residuales urbanas | + 0.6% | Centros urbanos de Europa, Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Iniciativas de seguridad alimentaria en ambientes controlados
Los programas nacionales ahora colocan la hidroponía dentro de estrategias de infraestructura crítica que mitigan los choques climáticos. El Departamento de Agricultura de los Estados Unidos (USDA) financia la agricultura urbana y de interior bajo 7 USC 5925g, convirtiendo las subvenciones de investigación en instalaciones piloto que demuestran viabilidad comercial. El Ministerio de Agricultura, Silvicultura y Pesca de Japón (MAFF) apunta a una adopción del 50 % de agricultura inteligente para 2030, priorizando entornos controlados que estabilicen la producción durante las temporadas de tifones. El Plan de Acción Nacional de Agricultura Inteligente de China exige el uso del Internet de las Cosas (IoT) y la inteligencia artificial en los pilotos de agricultura de instalaciones, acelerando así la inversión nacional en este sector [2] Fuente: Ministerio de Agricultura y Asuntos Rurales, “Plan de Acción Nacional de Agricultura Inteligente”, Moa.gov.cn. La Misión de Agricultura Digital de la India destinó 2,817 millones de rupias (338 millones de dólares) a infraestructura de agricultura de precisión, mientras que el Programa de Plantas Limpias canaliza 1,765.67 millones de rupias (212 millones de dólares) a material de vivero libre de enfermedades [3] Fuente: Ministerio de Agricultura y Bienestar de los Agricultores, “Misión de Agricultura Digital”, Agricoop.nic.in . Estas políticas comprimen los costos de financiación y estandarizan las vías regulatorias, acelerando la adopción entre los productores comerciales que antes consideraban la hidroponía prohibitiva en términos de capital.
Disminución de la tierra cultivable per cápita
La escasez de tierras intensifica la justificación económica del cultivo sin suelo. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) registró una caída del 20% en la tierra cultivable global per cápita, de 0.24 a 0.20 hectáreas entre 2000 y 2024. La expansión urbana en Asia-Pacífico y las limitaciones hídricas en Oriente Medio dejan un margen de expansión limitado para el cultivo en suelo. La hidroponía multiplica el área de cultivo utilizable hasta 80 veces al apilar la producción verticalmente o instalar sistemas en sitios no cultivables, como azoteas y almacenes. Los Países Bajos utilizan grupos de invernaderos para exportar hortalizas de alto rendimiento, a pesar de tener tierras de cultivo escasas, lo que ilustra el potencial de apalancamiento cuando la tierra ya no es el factor limitante. A medida que la superficie cultivable per cápita se vuelve cada vez más escasa, la relación coste-beneficio de la infraestructura vertical supera la adquisición de tierras, especialmente cerca de ciudades de alta densidad.
Ventajas de producción durante todo el año
La fiabilidad atrae a minoristas que buscan un suministro constante en los anaqueles. Village Farms International Inc. envía tomates y pepinos durante todo el año desde sus invernaderos en Texas y Canadá, con contratos plurianuales que protegen la cadena de suministro ante la escasez climática. Plenty Unlimited Inc. firmó un acuerdo con 7-Eleven para atender a 1,300 tiendas en 2024, utilizando huertos interiores para mitigar la variabilidad estacional. Los entornos controlados reducen las pérdidas de cultivos por heladas, sequías y plagas, gracias a la iluminación y el suministro de nutrientes programables, y acortan los ciclos de cosecha a tan solo 30 días para las hortalizas de hoja verde. Por ello, los minoristas prefieren proveedores hidropónicos por su volumen predecible, lo que a su vez favorece precios premium y una demanda a largo plazo.
Demanda de ingredientes de grado farmacéutico
Las empresas biofarmacéuticas valoran la biomasa libre de contaminantes para la extracción de proteínas recombinantes y nutracéuticos. Un estudio revisado por pares en Public Library of Science (PLOS) Biology valida el cultivo molecular de plantas como un pilar importante de la biofabricación, basado en instalaciones estériles y estrictamente controladas. AeroFarms Inc. opera una planta de AgX enfocada en la reproducción acelerada y la producción de fitoquímicos en ambientes interiores, lo que destaca cómo los contratos farmacéuticos de alto margen justifican las inversiones de capital en granjas verticales. Las directrices de Health Canada para 2024 enmarcan oficialmente la hidroponía como una estrategia de contención que previene el flujo genético, posicionando al segmento como proveedor de vacunas y anticuerpos en desarrollo. Los precios premium, a menudo de 10 a 50 veces el valor de los productos de grado alimenticio, compensan los gastos operativos y protegen los márgenes de las fluctuaciones en los precios de los productos frescos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital para sistemas grandes | −1.4% | Global, más fuerte en los mercados emergentes | Corto plazo (≤ 2 años) |
| Sensibilidad al coste energético de la iluminación artificial | −1.1% | Global, agudo en Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones sobre la descarga de micronutrientes | −0.6% | Centros urbanos de América del Norte, Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Genética de semillas limitada para insumos hidropónicos | −0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital para sistemas grandes
Los sistemas de cultivo vertical llave en mano pueden superar los 1,000 USD por metro cuadrado, lo que a menudo extiende los plazos de recuperación de la inversión a más de siete años para los pequeños inversores. Si bien varios operadores a gran escala históricamente dependían de una importante financiación de capital de riesgo para financiar instalaciones automatizadas, la intensidad de capital ha resultado ser un desafío para las estrategias de expansión con un alto nivel de apalancamiento, como lo demuestra la solicitud de quiebra de Kalera PLC. Village Farms International Inc. optó por privatizar su unidad de productos frescos por 40 millones de USD y una participación del 37.9 % en 2025, lo que ilustra la presión estructural para optimizar su balance. Para mitigar el riesgo inicial de la inversión, los pequeños productores prefieren cada vez más formatos de cultivo modulares o arrendados que desvían los gastos de capital hacia los gastos operativos, mejorando así la flexibilidad y reduciendo la exposición financiera.
Sensibilidad al coste energético de la iluminación artificial
Las granjas de interior que utilizan matrices de diodos emisores de luz (LED) se enfrentan a precios de energía volátiles que pueden superar los ingresos de producción a USD 12 centavos por kilovatio-hora. La Administración de Información Energética de los Estados Unidos (EIA) sitúa los promedios industriales en USD 7.5 centavos, pero California y el noreste tienen precios más altos, lo que reduce los márgenes [4] Fuente: Administración de Información Energética de los Estados Unidos, “Electric Power Monthly”, EIA.gov . El GreenPower LED Toplighting Compact 2.0 de Signify 2023 aumenta la eficiencia de los fotones fotosintéticos, reduciendo los kilovatios-hora por kilogramo, pero su adopción exige desembolsos de capital que afectan a los operadores más pequeños. Las empresas de servicios públicos de Oriente Medio imponen tarifas industriales más altas, por lo que las empresas conjuntas como Plenty Unlimited Inc. y Mawarid incluyen generación solar in situ para estabilizar el coste.
Análisis de segmento
Por tipo de sistema de producción: Granjas verticales que capturan la densidad urbana premium
La hidroponía en invernadero generó el 68.3 % de los ingresos en 2025, gracias al complejo de 5.5 millones de pies cuadrados de Village Farms International Inc. en Texas y a los extensos clústeres holandeses que combinan la luz solar con la captura de calor residual. Se proyecta que las granjas verticales interiores crecerán a una tasa de crecimiento anual compuesta (TCAC) del 13.4 % hasta 2031, a medida que los municipios buscan cadenas de suministro resilientes de última milla y minimizan el transporte refrigerado. Los sistemas hidropónicos en contenedores, si bien representan un nicho de mercado, siguen satisfaciendo la demanda remota y descentralizada mediante unidades modulares de rápida implementación, ideales para entornos institucionales, de investigación y de respuesta a emergencias.
La automatización reduce los costos de mano de obra, reduciendo la brecha histórica entre las estructuras verticales y los invernaderos. Los LED más recientes de Signify reducen el consumo de energía, lo que hace que las torres de cultivo de gran altura sean más viables en regiones con un alto consumo energético. La empresa conjunta de 680 millones de dólares de Plenty Unlimited Inc. con Mawarid indica que el capital de Oriente Medio se está inclinando hacia plataformas verticales donde la refrigeración convencional de invernaderos resulta prohibitiva. A medida que la iluminación y la robótica maduren, el mercado de la hidroponía se orientará aún más hacia formatos de varios niveles que aprovechan la escasez de terrenos urbanos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cultivo: Las hierbas aumentan con los contratos biofarmacéuticos
Las hortalizas de hoja verde representaron el 47.2 % del tamaño del mercado hidropónico en 2025, impulsadas por ciclos de cosecha de 30 a 45 días que maximizan la rotación y el flujo de caja de los productores hidropónicos. Se prevé que las hierbas aromáticas y los microvegetales registren una tasa de crecimiento anual compuesta (TCAC) del 12.6 % hasta 2031, ya que los compradores de productos farmacéuticos y nutracéuticos demandan biomasa sin pesticidas con perfiles fitoquímicos trazables. Los tomates, pepinos y pimientos, en conjunto, conforman el segundo bloque de mayor valor, utilizando sistemas de invernaderos de cuerdas altas para producir volúmenes durante todo el año, de acuerdo con los contratos de los supermercados.
La adopción de productos farmacéuticos redefine el potencial de ingresos. AeroFarms Inc. se asocia con desarrolladores de fármacos para producir extractos especializados, lo que ilustra cómo los agricultores pueden pasar de productos básicos al suministro de ingredientes activos. El predominio de los cultivos de hoja verde continuará cerca de grandes bases de consumidores, ya que los ciclos rápidos compensan los gastos operativos; sin embargo, el margen de beneficio en hierbas de alto valor actúa como un amortiguador contra la volatilidad energética. Con el tiempo, los sistemas de fijación de precios del carbono que recompensan las menores huellas hídricas y energéticas podrían reorientar aún más la producción hacia cultivos con indicadores de eficiencia superiores.
Por escala de producción: las pequeñas instalaciones urbanas alteran la logística de última milla
Las grandes instalaciones captaron el 55.8 % de la cuota de mercado de la hidroponía en 2025, impulsadas por el aumento del poder adquisitivo de energía y nutrientes, así como por contratos plurianuales con minoristas nacionales. Las pequeñas instalaciones se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 13.3 %, ya que las granjas de contenedores y los invernaderos en azotea reducen los kilómetros de entrega y las pérdidas de la cadena de frío, cumpliendo así con los mandatos de sostenibilidad de las ciudades. Los operadores medianos prestan servicios a las cadenas regionales de supermercados, pero sufren la presión sobre sus márgenes tanto de los grandes competidores como de las boutiques urbanas de lujo.
BrightFarms (Cox Enterprises) inauguró un invernadero en Yorkville en diciembre de 2024, el primero de tres centros planificados. Esta iniciativa demuestra el uso de instalaciones a gran escala para la producción hidropónica descentralizada, manteniendo al mismo tiempo las economías de escala y la integración con las redes nacionales de distribución. Los modelos de hidroponía urbana a mediana escala, como los gestionados por Gotham Greens, utilizan las azoteas para superar las limitaciones de terreno. Estas instalaciones abastecen a los supermercados regionales en cuestión de horas tras la cosecha, garantizando así la frescura del producto. A pequeña escala, los sistemas hidropónicos modulares y llave en mano basados en contenedores son cada vez más adoptados por restaurantes, instituciones educativas y operadores comunitarios, lo que permite el abastecimiento local sin la carga de capital que suponen las instalaciones construidas específicamente para este fin.
Por equipamiento: la iluminación domina mientras que el control climático se acelera
Los sistemas de iluminación representaron el 49.5 % del mercado hidropónico en 2025, lo que confirma que los conjuntos de diodos emisores de luz (LED) siguen siendo la mayor inversión individual para los agricultores. La iluminación superior LED GreenPower Compact 2.0 de Signify mejora la eficiencia fotosintética de los fotones, lo que permite a los operadores de granjas hidropónicas reducir el consumo de kilovatios-hora por kilogramo de producto y proteger sus márgenes de las fluctuaciones del precio de la energía. Los productores de invernaderos hidropónicos utilizan iluminación híbrida para complementar la luz solar durante las horas de baja luminosidad, mientras que las granjas verticales de interior dependen de luminarias de espectro completo para lograr rendimientos constantes, aunque con un coste mayor. Las estructuras, los componentes de riego y las bombas siguen en gasto, pero tienen ciclos de sustitución más largos que las lámparas y los controladores, lo que mantiene la iluminación como la principal prioridad presupuestaria en todos los modelos de producción hidropónica.
Los sistemas de climatización siguen siendo los de mayor crecimiento, con una proyección de crecimiento anual compuesta (CAGR) del 12.8 % entre 2026 y 2031, a medida que los operadores adoptan sistemas avanzados de calefacción, ventilación y refrigeración para estabilizar las condiciones de cultivo en sus cuartos de cultivo. Los sistemas modernos integran la gestión de la temperatura, la humedad y el dióxido de carbono con los horarios de iluminación, lo que aumenta la producción de biomasa sin necesidad de espacio adicional. Las granjas de contenedores y los invernaderos de azotea instalan enfriadores modulares y ventiladores de recuperación de calor para cumplir con las normativas energéticas urbanas, mientras que las grandes explotaciones modernizan sus redes de sensores para cumplir con las normas más estrictas de descarga de nutrientes. A medida que aumentan las exigencias de energías renovables y recirculación de agua, los productores invierten en plataformas climáticas inteligentes que sincronizan bombas, ventiladores y válvulas dosificadoras, optimizando así las instalaciones de ambiente controlado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Europe Hydroponics Market
Europa representó el 34.3 % de los ingresos del mercado hidropónico en 2025, impulsado por las exportaciones neerlandesas de invernaderos y las estrictas normativas de la Unión Europea (UE) sobre vertidos, que han impulsado innovaciones en la reutilización del agua. Si bien el crecimiento regional es evidente, se ve frenado por la ya elevada capacidad y el aumento de los costes de la electricidad. En lugar de ampliar la superficie cultivada, Alemania, el Reino Unido, Francia y España se centran en la modernización con LED y la automatización de procesos para mejorar la eficiencia. Rusia se enfrenta a dificultades de acceso a la tecnología, mientras que los países escandinavos experimentan con invernaderos neutros en carbono, aprovechando la energía geotérmica e hidroeléctrica.
APAC Hydroponics Market
Se prevé que Asia-Pacífico lidere la región con una tasa de crecimiento anual compuesta (TCAC) del 12.2%, superando a otras regiones importantes. El "Plan de Acción de Agricultura Inteligente" de China, de noviembre de 2024, asigna fondos estatales a entornos controlados basados en el IoT, con especial atención a la hidroponía. La Misión de Agricultura Digital de la India ha asignado 2,817 millones de rupias (aproximadamente 338 millones de dólares) a sistemas de precisión y entornos controlados, impulsando la adopción de la hidroponía para mejorar la eficiencia hídrica y la estabilidad del rendimiento. Japón aspira a una tasa de adopción del 50% de la agricultura inteligente para 2030, con especial atención a la hidroponía para una producción resistente a tifones y con control climático. En Australia, se están ampliando los invernaderos hidropónicos cerca de las ciudades costeras para garantizar un suministro constante de productos frescos a las zonas urbanas. Mientras tanto, los centros urbanos del Sudeste Asiático están experimentando con la hidroponía vertical para reducir su dependencia de productos importados.
The Americas and MEA Hydroponics Market
En Norteamérica, el crecimiento del mercado se debe a la financiación del Departamento de Agricultura de los Estados Unidos, así como a las inversiones de empresas como Village Farms International Inc. y Plenty Unlimited Inc., que impulsan la agricultura a gran escala en entornos controlados. En Oriente Medio, países como los Emiratos Árabes Unidos y Arabia Saudí invierten en sistemas hidropónicos para reducir los costes de importación y conservar las aguas subterráneas, como demuestra la iniciativa del Parque AgTech de 10 hectáreas de Abu Dabi. En Sudamérica, los proyectos hidropónicos urbanos en Brasil y Argentina impulsan el progreso. Mientras tanto, en África, las implantaciones específicas en Sudáfrica y Kenia aprovechan la hidroponía para abordar las pérdidas poscosecha, a pesar de los retos relacionados con la fiabilidad de la red eléctrica.
Panorama regulatorio
La supervisión regulatoria para la agricultura en ambientes controlados (CEA) continúa separando los requisitos de cumplimiento ambiental y de instalaciones de los estándares de productos y procesos que abarcan insumos, saneamiento y etiquetado. En Estados Unidos, los programas del USDA para la producción urbana e innovadora, junto con los debates en curso del Programa Nacional Orgánico (NOP), mantienen la hidroponía dentro de la supervisión agrícola convencional, mientras que las medidas a nivel estatal se centran cada vez más en los permisos y la ubicación. Maryland promulgó la HB 1342 en 2026, creando un Fondo del Programa de Agricultura Hidropónica y en Ambientes Controlados y ordenando al Departamento de Agricultura que proporcione un portal único para información sobre permisos y licencias, con disposiciones de zonificación destinadas a apoyar el despliegue urbano. Colorado HB22-1301 también formalizó las definiciones para instalaciones agrícolas en ambientes controlados para un marco de exención de impuestos a la propiedad hasta enero de 2028, lo que indica la continua atención estatal a la economía de la infraestructura de CEA.
Fuera de Estados Unidos, los organismos reguladores y de normalización están traduciendo los requisitos técnicos en equipos y procedimientos operativos para productores y proveedores. En China, Shanghái publicó la norma DB31/T 1493-2024, una especificación técnica para la calidad y seguridad del cultivo sin suelo de hortalizas de hoja, que abarca requisitos de proceso y rendimiento, como la esterilización por vapor para el reciclaje del sustrato y objetivos para la eficiencia de la circulación de la solución nutritiva. En la Unión Europea, las normas de producción orgánica siguen siendo un pilar fundamental de cumplimiento y comercialización para los productos vendidos con la etiqueta de orgánico, y la distinción entre los estándares orgánicos basados en suelo y la producción hidropónica continúa influyendo en la estrategia de certificación de los operadores que venden en canales minoristas de alta gama.
Panorama competitivo
El mercado de la hidroponía sigue fragmentado, lo que permite que especialistas regionales y operadores de nicho prosperen junto a grandes empresas. Village Farms International Inc. aprovecha su invernadero de 5.5 millones de pies cuadrados para cerrar contratos de gran volumen en Norteamérica y Europa. Plenty Unlimited Inc. reforzó su imagen mediante una alianza de 680 millones de dólares con Mawarid para construir granjas verticales en Oriente Medio. Gotham Greens Inc. y BrightFarms priorizan la producción de proximidad y la automatización para obtener precios premium de frescura y, al mismo tiempo, reducir los gastos generales de mano de obra.
Las estrategias en el mercado de la hidroponía se centran principalmente en tres áreas: liderar los costos mediante sistemas a gran escala y de ambiente controlado, aprovechar la proximidad urbana con instalaciones hidropónicas de bajo consumo de agua y especializarse en cultivos de alto valor mediante un control preciso de nutrientes. AeroFarms Inc. ejemplifica la tercera estrategia al utilizar la precisión hidropónica para producir biomasa de grado farmacéutico, adoptando un modelo basado en I+D que la posiciona en una posición privilegiada frente a los productos básicos tradicionales. Proveedores de equipos como Signify están explorando oportunidades de nicho, centrándose en la creciente eficiencia de la tecnología LED específica para hidroponía. Además, las regulaciones más estrictas sobre la descarga de nutrientes y la generación de informes de carbono están impulsando la adopción de sistemas hidropónicos de circuito cerrado. Esta tendencia está acelerando la integración de sensores del IoT, control climático basado en IA y tecnologías de tratamiento de agua con recirculación, a la vez que aumenta las barreras de entrada para nuevos actores.
En el mercado hidropónico actual, la adopción de tecnología se ha convertido en un requisito fundamental, en lugar de una ventaja competitiva. Los operadores que no cumplen con los crecientes estándares de eficiencia, trazabilidad y cumplimiento normativo se arriesgan a perder contratos con minoristas. Mientras tanto, empresas con una sólida capitalización están consolidando su capacidad hidropónica mediante fusiones, empresas conjuntas y privatizaciones. Esta tendencia se ejemplifica con los planes de reestructuración de Village Farms International Inc. para 2025, que reflejan la continua consolidación del sector.
Líderes de la industria hidropónica
Gotham Greens
BrightFarms (COX Enterprises, Inc.)
aldea granjas internacional inc.
AeroFarms Inc.
Mucho ilimitado Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Village Farms International inició el cultivo en su invernadero de Fase II en Groningen, Países Bajos, tras recibir las aprobaciones regulatorias finales. Esta puesta en marcha amplía la capacidad de producción moderna en ambientes controlados en un importante centro europeo de invernaderos y fortalece la capacidad de la empresa para ofrecer programas de suministro durante todo el año.
- Mayo de 2026: Oishii cerró una ronda de financiación Serie C de 150 millones de dólares para expandir su plataforma de agricultura inteligente de interior e impulsar la integración de la robótica. Esta financiación subraya la captación de capital para la agricultura de interior automatizada y acelerará el despliegue de sus sistemas modulares de control climático y robótica de cosecha.
- Diciembre de 2024: BrightFarms (Cox Enterprises) inauguró su invernadero en Yorkville, Illinois, el primero de los tres centros previstos en su plan de expansión. Estas instalaciones permiten la producción de hortalizas de hoja verde en proximidad y aumentan la capacidad regional, lo que reduce los radios de entrega y mejora la regularidad del suministro para los clientes minoristas.
Alcance y metodología
La hidroponía implica el proceso de cultivo de plantas usando soluciones de nutrientes minerales en arena, grava o líquido sin usar tierra. En palabras simples, la hidroponía es una técnica para cultivar plantas sin suelo.
El mercado de hidroponía está segmentado por tipo (sistema hidropónico agregado (sistema cerrado y sistema abierto) y sistema hidropónico líquido), tipo de cultivo (tomate, lechuga y hortalizas de hoja, pimiento, pepino, microverduras y otros tipos de cultivos) y geografía (Norte América, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). El informe ofrece los tamaños de mercado y los valores previstos (USD) para todos los segmentos anteriores.
| Hidroponía en invernadero |
| Granjas Verticales Interiores |
| Granjas de contenedores |
| Verduras de hoja verde |
| Tomates |
| Pepinos |
| Chiles |
| Hierbas y microvegetales |
| Sistemas de iluminación |
| Componentes y bombas de riego |
| Sistemas Climáticos |
| Sistemas de automatización y control |
| Componentes estructurales |
| Ancha |
| Media |
| Pequeña |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Netherlands | |
| Reino Unido | |
| Francia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Kenia | |
| Resto de Africa |
| Por sistema de producción | Hidroponía en invernadero | |
| Granjas Verticales Interiores | ||
| Granjas de contenedores | ||
| Por tipo de cultivo | Verduras de hoja verde | |
| Tomates | ||
| Pepinos | ||
| Chiles | ||
| Hierbas y microvegetales | ||
| Por Equipo | Sistemas de iluminación | |
| Componentes y bombas de riego | ||
| Sistemas Climáticos | ||
| Sistemas de automatización y control | ||
| Componentes estructurales | ||
| Por escala de producción | Ancha | |
| Media | ||
| Pequeña | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Netherlands | ||
| Reino Unido | ||
| Francia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tan grande será el mercado de la hidroponía en 2026?
El tamaño del mercado de hidroponía será de 6.80 millones de dólares en 2026 y se prevé que alcance los 11.10 millones de dólares en 2031 con una CAGR del 10.30 %.
¿Qué sistema de producción genera ingresos?
La hidroponía de invernadero contribuye con el 68.3% de las ventas globales de 2025, aunque las granjas verticales de interior están creciendo más rápido, con una CAGR del 13.4%.
¿Por qué las hierbas y los microvegetales son el grupo de cultivos de más rápido crecimiento?
Las empresas farmacéuticas y nutracéuticas pagan primas por hierbas y microvegetales rastreables y libres de contaminantes, lo que impulsa una CAGR del 12.6 % hasta 2031.
¿Qué región crecerá más rápido hasta 2031?
Asia-Pacífico lidera con una CAGR del 12.2%, impulsada por la inversión estatal en programas de agricultura inteligente en China, India y Japón.


