

Tamaño y participación en el mercado del ácido hidroxipropiónico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
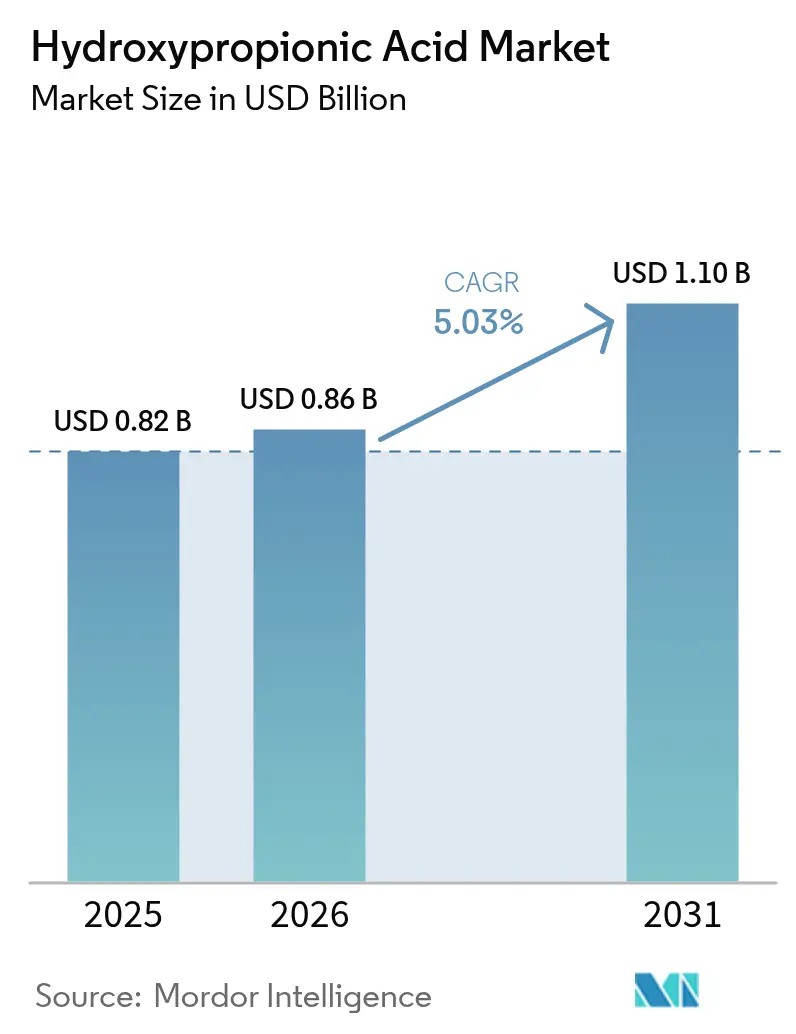
| Tamaño del mercado (2026) | USD 0.86 mil millones |
| Tamaño del mercado (2031) | USD 1.1 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del ácido hidroxipropiónico por Mordor Intelligence
El tamaño del mercado del ácido hidroxipropiónico se valoró en USD 0.82 millones en 2025 y se estima que crecerá de USD 0.86 millones en 2026 a USD 1.10 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.03 % durante el período de pronóstico (2026-2031). El crecimiento se basa en la versatilidad del compuesto como intermedio de origen biológico para acrílicos, polímeros biodegradables y aditivos especiales que cumplen con las estrictas normas de bajo contenido de COV. Los objetivos corporativos de descarbonización, los precios premium para el biocontenido y las innovaciones de procesos que reducen las brechas de costos con las rutas petroleras refuerzan el impulso de la demanda. Asia-Pacífico lidera la adopción gracias a los abundantes suministros de glicerol a partir del biodiésel, una densa base de activos de fermentación e incentivos políticos que recompensan los productos químicos de bioplataforma. América del Norte y Europa siguen siendo fundamentales porque sus reguladores aplican estrictos umbrales de emisiones fugitivas en recubrimientos arquitectónicos e industriales. La diversificación tecnológica continúa a medida que la reducción electroquímica de CO₂ entra en escala piloto, complementando la fermentación microbiana dominante y subrayando la intención de la industria de alcanzar una producción carbono negativa.
Conclusiones clave del informe
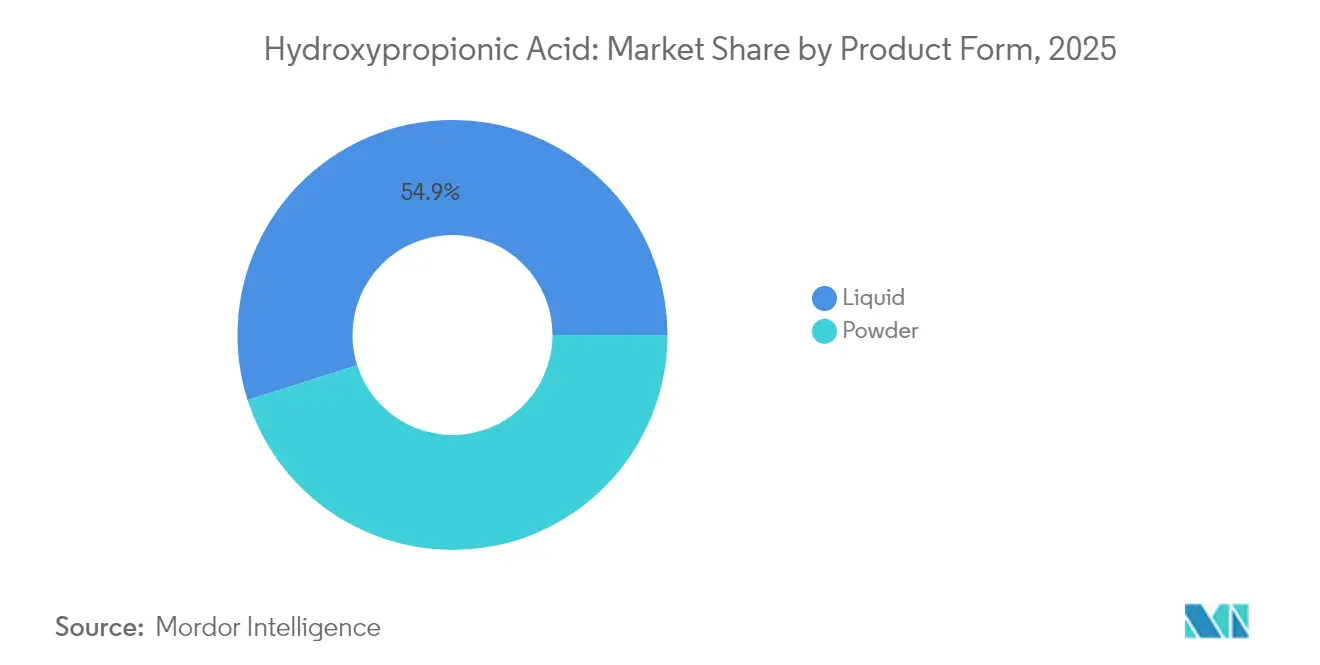
- Por forma de producto, los grados líquidos representaron el 54.88 % de la participación de mercado del ácido hidroxipropiónico en 2025, mientras que se proyecta que los grados en polvo se expandirán a una CAGR del 6.03 % hasta 2031.
- Por tecnología de producción, la fermentación microbiana representó el 48.65 % de los ingresos de 2025; la reducción electroquímica de CO₂ registra la CAGR proyectada más rápida con un 6.82 % hasta 2031.
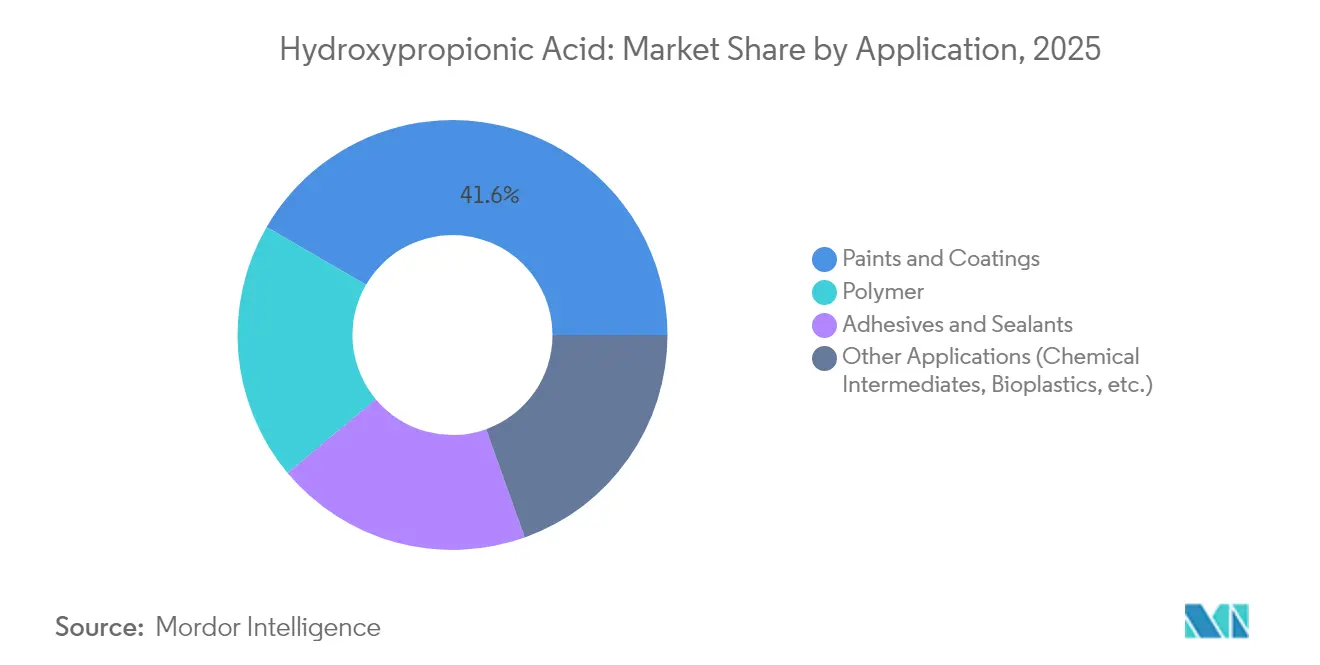
- Por aplicación, las pinturas y recubrimientos contribuyeron con el 41.62% del tamaño del mercado de ácido hidroxipropiónico en 2025; se prevé que el grupo de “otras aplicaciones” (intermedios químicos y bioplásticos) se acelere a una CAGR del 6.45% hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación de mercado de ácido hidroxipropiónico del 47.21 % en 2025 y se prevé que progrese a una CAGR del 5.78 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del ácido hidroxipropiónico
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Transición industrial hacia productos intermedios bioacrílicos | + 1.2% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Creciente demanda de pinturas y recubrimientos de alto rendimiento | + 0.9% | América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción en sistemas de polímeros curables por UV y a base de agua | + 0.7% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Impulso regulatorio para aditivos sostenibles y con bajo contenido de COV | + 0.8% | América del Norte y la UE, emergentes en APAC | Largo plazo (≥ 4 años) |
| Uso creciente como sustituto del lactato con pH neutro en medios de cultivo celular | + 0.4% | Global, liderado por centros farmacéuticos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Transición industrial hacia productos intermedios bioacrílicos
El lanzamiento comercial del ácido bioacrílico a partir del ácido 3-hidroxipropiónico por parte de LG Chem en 2025 ha validado la economía de escala y asegurado la certificación 100% de base biológica [1] LG Chem, “LG Chem inicia la primera planta comercial de ácido bioacrílico del mundo”, chemicalprocessing.com . El impulso de la transición aumenta a medida que los usuarios posteriores en cosméticos, películas higiénicas y superabsorbentes adoptan la nueva materia prima para asegurar reducciones de emisiones de Alcance-3. La intensificación del proceso ha elevado los títulos de fermentación hacia 120 g/L, reduciendo los costos de purificación posteriores y acortando la brecha de paridad con las rutas petroquímicas. Los ajustes fronterizos de carbono en la UE y los Estados Unidos agudizan el incentivo para localizar rutas biológicas que tienen menores emisiones incorporadas. Los productores que dominan las líneas integradas de fermentación y deshidratación están en posición de exigir márgenes superiores mientras acceden a fondos de incentivos vinculados al contenido de carbono renovable.
Demanda en expansión de pinturas y recubrimientos de alto rendimiento
Los formuladores de recubrimientos aeroespaciales, automotrices y marinos han intensificado las pruebas de endurecedores epoxi a base de hidroxipropiónicos después de que los estudios demostraran una mejor densidad de reticulación y una mayor resistencia a la niebla salina que las aminas convencionales. Los límites regulatorios como el límite de 50 g/L de COV de la EPA de EE. UU. para pintura arquitectónica mate aceleran los ciclos de reformulación [2] Agencia de Protección Ambiental de EE. UU., “Reglas de recubrimientos arquitectónicos y límites de COV”, epa.gov . Los productores destacan ventanas de temperatura de curado más bajas que reducen el consumo de energía durante el acabado OEM. Los primeros en adoptar informan ahorros de material porque una mayor funcionalidad permite menores cargas de endurecedor. Es probable que la demanda del mercado se intensifique una vez que los principales proveedores de recubrimientos de primer nivel certifiquen el aditivo para sistemas a base de agua destinados a carcasas de baterías de vehículos eléctricos, una aplicación que exige tanto resistencia química como baja emisión de gases.
Adopción en sistemas de polímeros curables por UV y a base de agua
Las tintas curables por UV para electrónica y envases flexibles incorporan oligómeros hidroxipropiónicos para aumentar la densidad de reticulación sin comprometer los perfiles de curado a baja temperatura, protegiendo así los sustratos sensibles al calor. Las emulsiones a base de agua se benefician de la neutralidad de pH del compuesto, lo que estabiliza las dispersiones y simplifica los paquetes de aditivos. Su adopción está en aumento en los recubrimientos conformados para placas de circuito impreso, donde la precisión en el modelado es crucial. Los proveedores destacan velocidades de línea más rápidas y menores tasas de rechazo una vez que los grados hidroxipropiónicos sustituyen a los éteres de glicol volátiles. El crecimiento se acelera aún más a medida que los ensambladores de productos electrónicos de Asia-Pacífico se enfrentan a normas más estrictas de calidad del aire interior que penalizan la contaminación por disolventes.
Impulso regulatorio para aditivos sostenibles y con bajo contenido de COV
El Distrito de Gestión de la Calidad del Aire de la Costa Sur de California aplica algunos de los umbrales de recubrimientos arquitectónicos más estrictos del mundo, creando un modelo a seguir en otras regiones. La Comisión Europea prepara una revisión para 2027 de la Directiva sobre Emisiones Industriales que hará obligatoria la declaración del contenido de origen biológico en los aditivos poliméricos. Estas normas alejan las especificaciones de adquisición de las rutas petroleras. Los productores con datos de evaluación del ciclo de vida y certificación reconocida (por ejemplo, USDA BioPreferred) se aseguran la condición de pioneros. Las marcas downstream monetizan las declaraciones de sostenibilidad mediante ecoetiquetas, lo que refuerza la presión difusa a lo largo de la cadena de valor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de conversión posteriores en comparación con el ácido propiónico y acrílico | -0.8% | Global, más agudo en los mercados sensibles a los costos | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de la materia prima de glicerol | -0.6% | Global, ligado a los ciclos de producción de biodiésel | Mediano plazo (2-4 años) |
| La desactivación de enzimas en biorreactores de alta salinidad limita la ampliación | -0.4% | Regiones manufactureras con desafíos en la calidad del agua | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de conversión aguas abajo en comparación con el ácido propiónico y acrílico
Las vías de fermentación actuales generan costos de producción cercanos a los USD 6.1/kg, aproximadamente un 25 % superiores a las rutas petroquímicas tradicionales. Esta desventaja refleja la purificación en varias etapas, el alto consumo de energía para la evaporación y las ineficiencias en la recuperación de ácido. Los modelos de proceso muestran que la rentabilidad exige una productividad volumétrica superior a 2 g/L·h y títulos superiores a 100 g/L. Hasta que estos umbrales se generalicen, los mercados de adhesivos y conservantes, sensibles a los precios, siguen estando atados al ácido propiónico y acrílico. Las bioplantas de mayor tamaño, programadas para 2027, podrían generar economías de escala que reajusten la curva de costos; sin embargo, los inversores se muestran cautelosos ante la dilución de márgenes si se debilitan los esquemas de créditos de carbono.
Volatilidad en los precios de la materia prima de glicerol
El glicerol crudo se cotiza entre USD 0.07 y USD 0.15 por kilogramo, pero su precio se dispara cuando aumentan los requisitos de biodiésel, como se observó después de que Europa aumentara su cuota de combustibles renovables a finales de 2024. Las oscilaciones de pureza del 65 % al 85 % generan una variabilidad de lotes que exige pasos de neutralización adicionales, lo que infla los costos unitarios. Los contratos de compra a largo plazo mitigan parte del riesgo, pero incorporan cláusulas de compra en firme que presionan los balances cuando disminuyen los volúmenes de biodiésel. Los desarrolladores buscan rutas de glucosa y metanol, pero la intensidad de la inversión de capital y las enzimas no probadas ralentizan la diversificación.
Análisis de segmento
Por forma de producto: los grados líquidos siguen siendo el caballo de batalla, las variantes en polvo escalan en nichos especializados
El tamaño del mercado del ácido hidroxipropiónico para formulaciones líquidas alcanzó el 54.88 % de la cuota de mercado. La demanda se centra en pinturas, dispersiones poliméricas y mezclas adhesivas que valoran la consistencia bombeable, la baja carga de impurezas y la dosificación fluida en reactores continuos. Los productores aprovechan los menores costos logísticos enviando mezclas acuosas concentradas que evitan la cristalización. Las ampliaciones de capacidad en China y Malasia consolidan aún más la oferta, reforzando la ventaja de escala del segmento.
Se proyecta que los grados en polvo crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.03 % hasta 2031. Su adopción se acelera donde la sensibilidad a la humedad o la dosificación de ultraprecisión son cruciales, especialmente en medios de cultivo celular y fertilizantes de liberación controlada. El mercado del ácido hidroxipropiónico posiciona al polvo como un facilitador para aplicaciones de alta pureza, ya que el secado por aspersión elimina las sales traza que afectan las reacciones posteriores. Los productores invierten en secadores de película fina con agitación de bajo consumo energético para reducir los costos operativos y cumplir con las crecientes normas de BPM. La penetración en el mercado se profundizará una vez que los fabricantes contratados en India y Singapur validen las líneas de liofilización a gran escala capaces de entregar lotes de kilogramos con una humedad residual inferior al 0.1 %.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología de producción: la fermentación domina, la reducción electroquímica de CO₂ muestra potencial de ruptura
La fermentación microbiana generó el 48.65 % de los ingresos del mercado de ácido hidroxipropiónico en 2025. La madurez tecnológica, la sinergia de la materia prima de glicerol y la compatibilidad con las plantas de etanol y ácido láctico existentes ofrecen ventajas en términos de costos. Los avances en la ingeniería de cepas con tecnología CRISPR elevan la absorción del sustrato y la tolerancia a mayores concentraciones de ácido, lo que reduce las cargas de separación posteriores.
La reducción electroquímica de CO₂ es la ruta de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.82 % desde una base pequeña de 27.3 millones de dólares en 2025. Los catalizadores innovadores que utilizan nanoclústeres a base de cobre han elevado la eficiencia faradaica por encima del 25 %, un umbral considerado comercialmente interesante. Las unidades piloto programadas para Texas y Dinamarca se integran con acuerdos de compra de energía renovable para crear flujos de productos con una intensidad de carbono cercana a cero. Si los precios de la electricidad se mantienen bajos durante las horas valle, la economía de la producción podría socavar la fermentación en regiones que carecen de glicerol de bajo costo. La síntesis química mediante hidrólisis de β-propiolactona mantiene un nicho de mercado donde el acetaldehído es localmente abundante, pero el escrutinio ambiental sobre los intermediarios cancerígenos restringe su expansión.
Por aplicación: las pinturas y los recubrimientos retienen la incrustación, los intermedios diversificados la aceleran
Las pinturas y recubrimientos aportaron 341.3 millones de dólares estadounidenses, o el 41.62 % de los ingresos globales de 2025, lo que convierte al sector en el mayor consumidor individual de este compuesto. Las pinturas arquitectónicas en Norteamérica y la UE utilizan ácido hidroxipropiónico para cumplir con los límites máximos de COV de 50 g/L y lograr una mayor durabilidad en exteriores. Los recubrimientos marinos de poliuretano bicomponente destacan por su mayor retención de brillo y resistencia al impacto durante las pruebas de servicio, lo que amplía los intervalos de dique seco para los armadores. Las cadenas de suministro consolidadas del segmento y las métricas de rendimiento estandarizadas mantienen la demanda resiliente incluso durante las desaceleraciones cíclicas de la construcción.
El segmento de "otras aplicaciones", que incluye polímeros biodegradables, productos químicos intermedios y productos farmacéuticos, generó 160.2 millones de dólares en 2025, pero aumentará a una tasa de crecimiento anual compuesta (TCAC) del 6.45 %. El ácido bioacrílico se perfila como el principal impulsor, con el complejo surcoreano de LG Chem apuntando a 50 kilotones anuales para 2027. Los fabricantes de compuestos de bioplásticos en Japón mezclan copolímeros a base de ácido hidroxipropiónico en películas flexibles para envases de alimentos que cumplen con los estándares de compostabilidad sin sacrificar su capacidad de barrera. La demanda farmacéutica se materializa a medida que la estructura principal de 3 carbonos de la molécula se integra en cadenas laterales de antibióticos y excipientes especiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
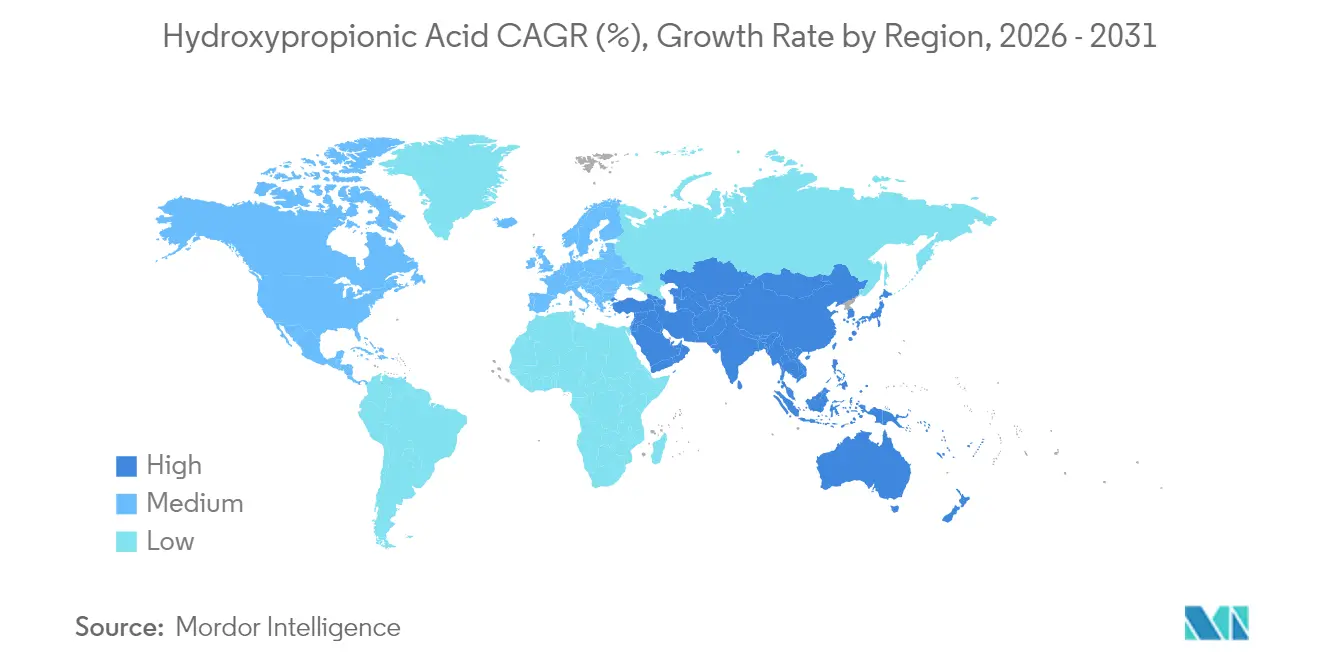
Asia-Pacífico es el epicentro de la demanda, con una cuota de mercado del 47.21% del ácido hidroxipropiónico en 2025. Los ingresos regionales ascendieron a 387.1 millones de dólares y se prevé que aumenten a una tasa de crecimiento anual compuesta (TCAC) del 5.78% hasta 2031. China consolida el consumo a medida que los formuladores de pinturas y plastificantes se orientan hacia rutas biológicas, en consonancia con sus objetivos de doble carbono. Las subvenciones provinciales para parques químicos de base biológica en Jiangsu y Zhejiang incluyen préstamos sin intereses para líneas de fermentación y agilización de las aprobaciones ambientales. Japón aporta un volumen de alto margen a través de polímeros para dispositivos electrónicos y médicos que valoran la pureza ultraalta. La política nacional de bioeconomía de la India incentiva los proyectos nacionales de fermentación, atrayendo empresas conjuntas entre agroprocesadores locales y empresas europeas especializadas.
En Norteamérica, la certeza regulatoria bajo la Ley de Aire Limpio de EE. UU., junto con los objetivos corporativos basados en la ciencia, impulsa la adquisición constante de materiales para las líneas de recubrimiento de fabricantes de equipos originales (OEM) de automóviles. La seguridad de la materia prima benefició a la región cuando Dow obtuvo etileno derivado del etanol celulósico mediante un acuerdo de compraventa con vencimiento en 2024. Los residuos forestales de Canadá ingresan a la cadena de suministro a través de rutas piloto de conversión de glicerol en hidroxipropión en las biorrefinerías de Quebec. La trayectoria de crecimiento regional se alinea con los mandatos de descarbonización en las contrataciones federales, que priorizan los insumos de materiales de bajas emisiones.
Las estrictas regulaciones REACH en Europa y la próxima revisión de la Directiva de Energía Atómica (DEI) mantienen la demanda orientada hacia soluciones de cumplimiento de base biológica. La inversión de UPM en la biorrefinería alemana de Leuna suministrará 220,000 toneladas anuales de intermedios derivados de hidroxi a partir de mediados de 2025. Escandinavia y el Benelux fortalecen la cartera regional de innovación mediante consorcios público-privados que financian el descubrimiento de catalizadores y la ingeniería de enzimas. A pesar de los obstáculos derivados de los elevados precios de la energía, los usuarios finales pagan primas por la trazabilidad garantizada y la elegibilidad para la ecoetiqueta.
América Latina, Oriente Medio y África comparten una huella menor, pero su adopción está en aumento debido al uso de coproductos de biodiésel y a la exigencia de envases de plástico de calidad alimentaria. Brasil aprovecha la abundancia de jarabe de caña de azúcar para probar líneas de fermentación alimentadas con glucosa, mientras que los clústeres industriales de Arabia Saudita investigan cepas tolerantes a la sal para aprovechar la infraestructura de desalinización costera.
Panorama regulatorio
Los productores de ácido hidroxipropiónico (ácido 3-hidroxipropiónico, 3-HPA) que venden en Europa operan bajo las expectativas de REACH y CLP administradas por la ECHA, incluidos los requisitos de clasificación y etiquetado vinculados a los expedientes de sustancias y la comunicación con los usuarios finales.
En Estados Unidos, los proveedores y formuladores de productos químicos también deben cumplir con las normativas de documentación y etiquetado de la OSHA, con una fecha límite del 19 de mayo de 2026, ampliamente citada, para actualizar las hojas de datos de seguridad y las etiquetas según la norma final del Estándar de Comunicación de Peligros para los productos químicos recién incorporados. Las vías regulatorias adyacentes están mejor establecidas para el ácido láctico (ácido 2-hidroxipropiónico), incluyendo la designación GRAS de la FDA de EE. UU. para usos específicos y el registro de la EPA de EE. UU. como regulador del crecimiento vegetal, lo que pone de manifiesto una divergencia entre los precedentes regulatorios y las vías de registro de productos químicos industriales que los participantes del 3-HPA deben seguir para una comercialización más amplia.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas de carbono renovable, principalmente glicerol crudo vinculado a la producción de biodiésel, junto con biomasa residual emergente e insumos a base de azúcar para la fermentación. La capacidad inicial se centra en el desarrollo de cepas y el bioprocesamiento, siendo la fermentación microbiana la vía predominante. La purificación posterior se vuelve crítica en términos de costos, incluyendo la gestión de sales y las etapas de concentración que proporcionan grados líquidos para usuarios industriales a granel y grados en polvo de alta pureza para formulaciones de precisión.
Los eslabones intermedios y finales de la cadena de valor incluyen el almacenamiento y la logística de ácidos acuosos, la distribución a través de proveedores de productos químicos y la integración con formuladores de uso final en pinturas y recubrimientos, polímeros, adhesivos e intermedios químicos. La integración transversal de la cadena de valor es cada vez más visible a través de programas de ampliación de escala respaldados por el gobierno que conectan el abastecimiento de materia prima, la ampliación de la fermentación y el desarrollo de aplicaciones posteriores dentro de un marco de ejecución único. Por ejemplo, NOROO Holdings fue seleccionada en 2026 para liderar un proyecto nacional surcoreano apoyado por el MOTIE y gestionado por KEIT para impulsar la ampliación de la producción de 3-HP a partir de biomasa residual, reforzando el papel de los consorcios para reducir los riesgos de la comercialización y acortar los ciclos de cualificación con los usuarios finales.
Panorama competitivo
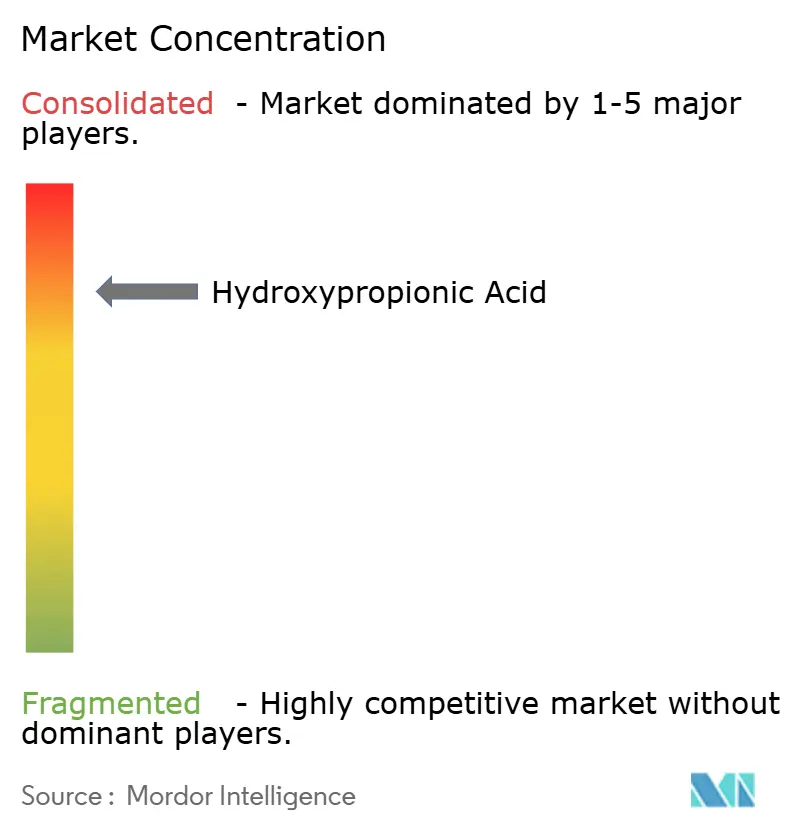
El mercado del ácido hidroxipropiónico está altamente concentrado y dominado por BASF, Corbion y DSM-Firmenich, que aprovechan plataformas integradas verticalmente para la agregación de materias primas, la fermentación y los servicios de formularios. La intensidad competitiva surge de los acuerdos de desarrollo conjunto con las principales empresas de recubrimientos, mientras que los fabricantes más pequeños se centran en microlotes farmacéuticos que cumplen con las normas GMP. Las barreras de entrada incluyen la experiencia en fermentación, separación de sales y reactores de alta inversión.
Líderes de la industria del ácido hidroxipropiónico
BASF
ADM
Cargill
Novozymes
Corbion
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: NOROO Holdings fue seleccionada como la organización principal encargada de la ejecución de un programa nacional surcoreano, respaldado por el Ministerio de Comercio, Industria y Energía (MOTIE) y el Instituto de Tecnología de Corea del Sur (KEIT), para impulsar la producción a gran escala de ácido 3-hidroxipropiónico a partir de biomasa residual. El programa vincula la materia prima, la ampliación de la fermentación y el desarrollo de polímeros de alto valor derivados de la biomasa, fortaleciendo la integración en toda la cadena de valor del 3-HP.
- Febrero de 2025: LG Chem aceleró la producción comercial de ácido acrílico 100 % vegetal derivado del ácido 3-hidroxipropiónico producido mediante fermentación microbiana y destacó la certificación de Producto de Base Biológica del USDA. Esta iniciativa validó una vía de producción de derivados de alto volumen para el 3-HP y reforzó la viabilidad comercial de las líneas integradas de deshidratación a acrílico. Asimismo, aumentó el conocimiento de los intermediarios basados en 3-HP en aplicaciones de recubrimientos y polímeros, donde la certificación de contenido biológico está integrada en las especificaciones de adquisición.
- Diciembre de 2024: Europa aumentó su cuota de combustibles renovables, un cambio de política que contribuyó a una mayor producción de biodiésel en la región y a una mayor sensibilidad de los precios del glicerol crudo, una materia prima importante para la fermentación en las rutas de 3-HP. Este cambio demostró cómo los ciclos de política de combustibles pueden transmitir la volatilidad a los costos de los insumos químicos de base biológica. Para los productores de ácido hidroxipropiónico, reforzó el valor estratégico de la flexibilidad en la elección de materias primas (biomasa residual o rutas basadas en azúcares) y de las estructuras contractuales que estabilizan la economía de los insumos.
Alcance y metodología
El informe de mercado de ácido hidroxipropiónico incluye:
| Polvo |
| Liquid |
| Síntesis química (hidrólisis de β-propiolactona, etc.) |
| Fermentación microbiana – Ruta del glicerol |
| Fermentación microbiana – Ruta de la glucosa |
| Reducción electroquímica de CO₂ |
| Otras rutas emergentes |
| Pinturas y Recubrimientos |
| Polímero |
| Adhesivos y selladores |
| Otras aplicaciones (intermedios químicos, bioplásticos, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por formulario de producto | Polvo | |
| Liquid | ||
| Por tecnología de producción | Síntesis química (hidrólisis de β-propiolactona, etc.) | |
| Fermentación microbiana – Ruta del glicerol | ||
| Fermentación microbiana – Ruta de la glucosa | ||
| Reducción electroquímica de CO₂ | ||
| Otras rutas emergentes | ||
| por Aplicación | Pinturas y Recubrimientos | |
| Polímero | ||
| Adhesivos y selladores | ||
| Otras aplicaciones (intermedios químicos, bioplásticos, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Ácido hidroxipropiónico?
El mercado ascenderá a 0.86 millones de dólares en 2026 y se proyecta que alcance los 1.10 millones de dólares en 2031.
¿Qué región lidera la demanda mundial?
Asia-Pacífico representa el 47.21% de los ingresos de 2025 debido a las fuertes inversiones en biotecnología y la abundante materia prima de glicerol.
¿Por qué las pinturas y los recubrimientos son la aplicación más grande?
Los límites de COV más estrictos y el rendimiento de reticulación superior del compuesto han llevado las pinturas y recubrimientos al 41.62 % del volumen de 2025.
¿Qué tecnología domina la producción?
La fermentación microbiana representa el 48.65% de la base de suministro de 2025, aunque la reducción electroquímica de CO₂ muestra el crecimiento más rápido.


