

Tamaño y participación en el mercado de bebidas hipertónicas
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
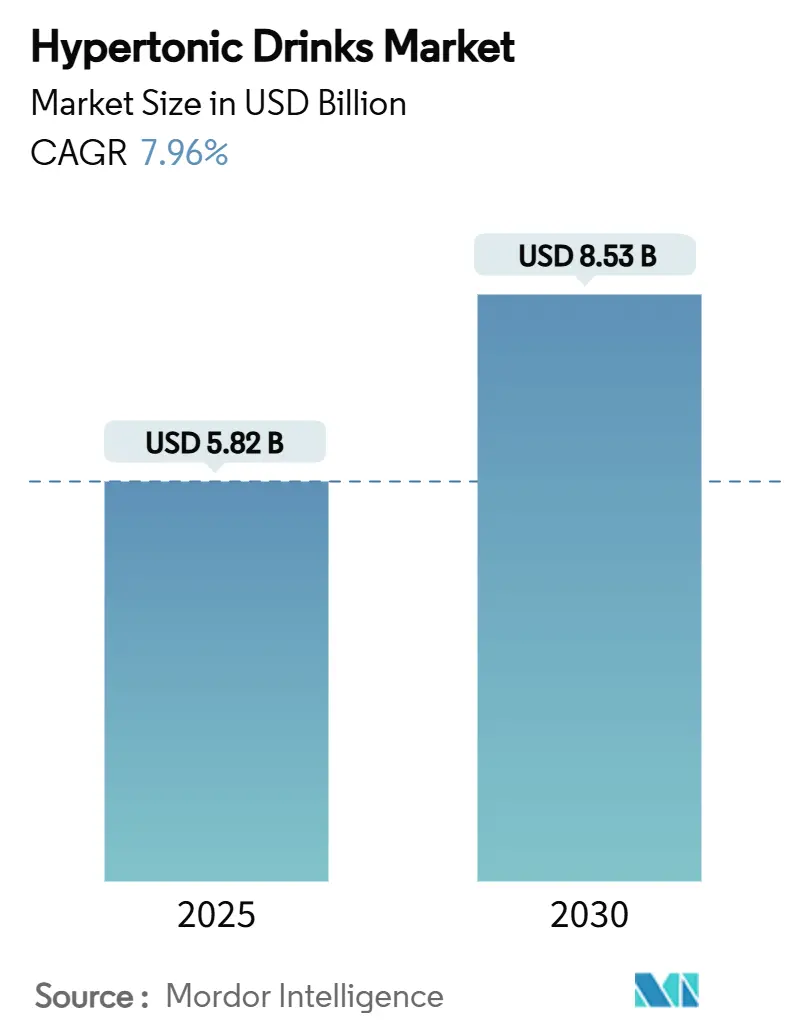
| Tamaño del mercado (2025) | USD 5.82 mil millones |
| Tamaño del mercado (2030) | USD 8.53 mil millones |
| Tasa de crecimiento (2025 - 2030) | 7.96% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas hipertónicas por Mordor Intelligence
El tamaño del mercado de bebidas hipertónicas alcanzó los 5.82 millones de dólares en 2025 y se prevé que alcance los 8.53 millones de dólares para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 7.96 % durante el período de pronóstico. El crecimiento actual se basa en la adopción acelerada en el bienestar general, las mejoras en la ciencia de la carga de carbohidratos y la mayor disponibilidad de dispositivos portátiles de prueba de sudor que traducen los protocolos de hidratación de laboratorio al consumo diario. El mercado se beneficia de la demanda resiliente en la intersección de los deportes de resistencia, la nutrición táctica y las emergentes plataformas de hidratación personalizada que fomentan un mayor rendimiento de carbohidratos que el que pueden proporcionar las alternativas isotónicas. La rápida innovación en sistemas de administración de hidrogeles y multielectrolitos mitiga los efectos secundarios gastrointestinales, abriendo el camino a segmentos de consumidores más amplios que antes consideraban las bebidas hipertónicas como ayudas deportivas de nicho. La intensidad competitiva se mantiene moderada, lo que permite tanto a los líderes mundiales de bebidas como a las marcas ágiles de venta directa al consumidor captar cuota de mercado mediante la innovación en sabores, el etiquetado transparente y la difusión digital dirigida.
Conclusiones clave del informe
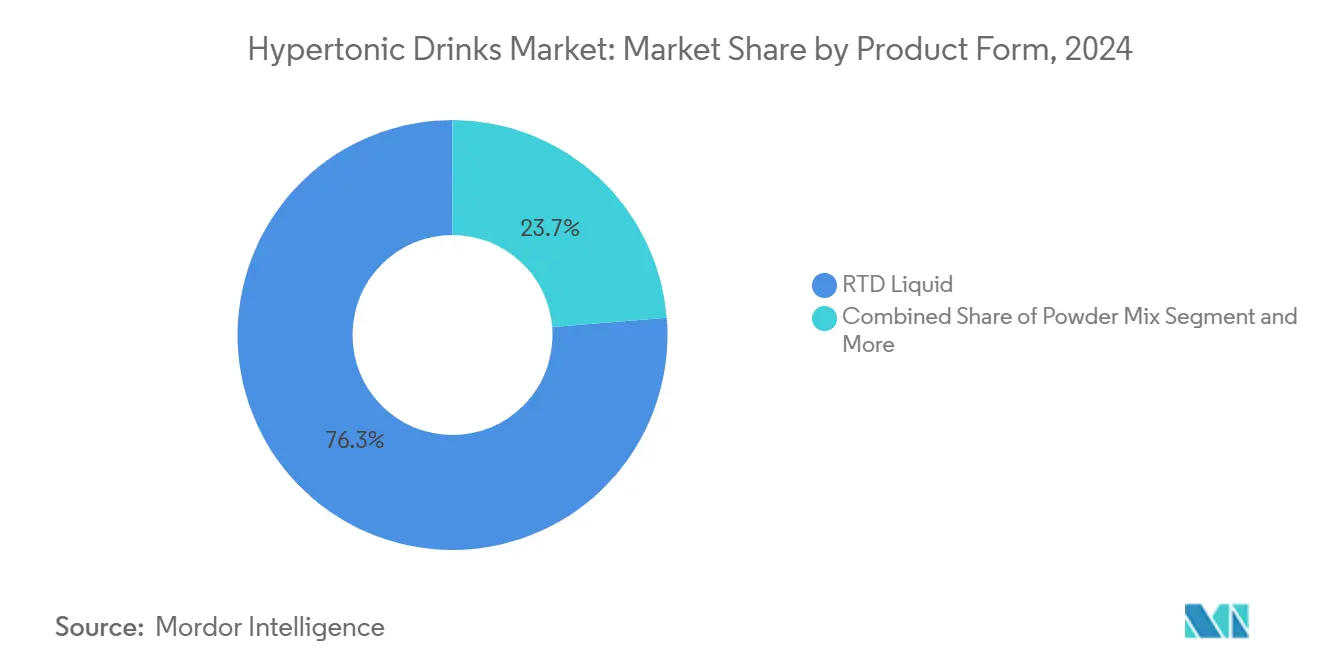
- Por forma de producto, los líquidos listos para beber (RTD) lideraron con el 76.27% de la participación de mercado de bebidas hipertónicas en 2024; se proyecta que las tabletas efervescentes registren la CAGR más alta del 8.69% hasta 2030.
- Por canal de distribución, los supermercados e hipermercados representaron el 37.14% del tamaño del mercado de bebidas hipertónicas en 2024, mientras que el comercio minorista en línea se está acelerando a una CAGR del 9.21% hasta 2030.
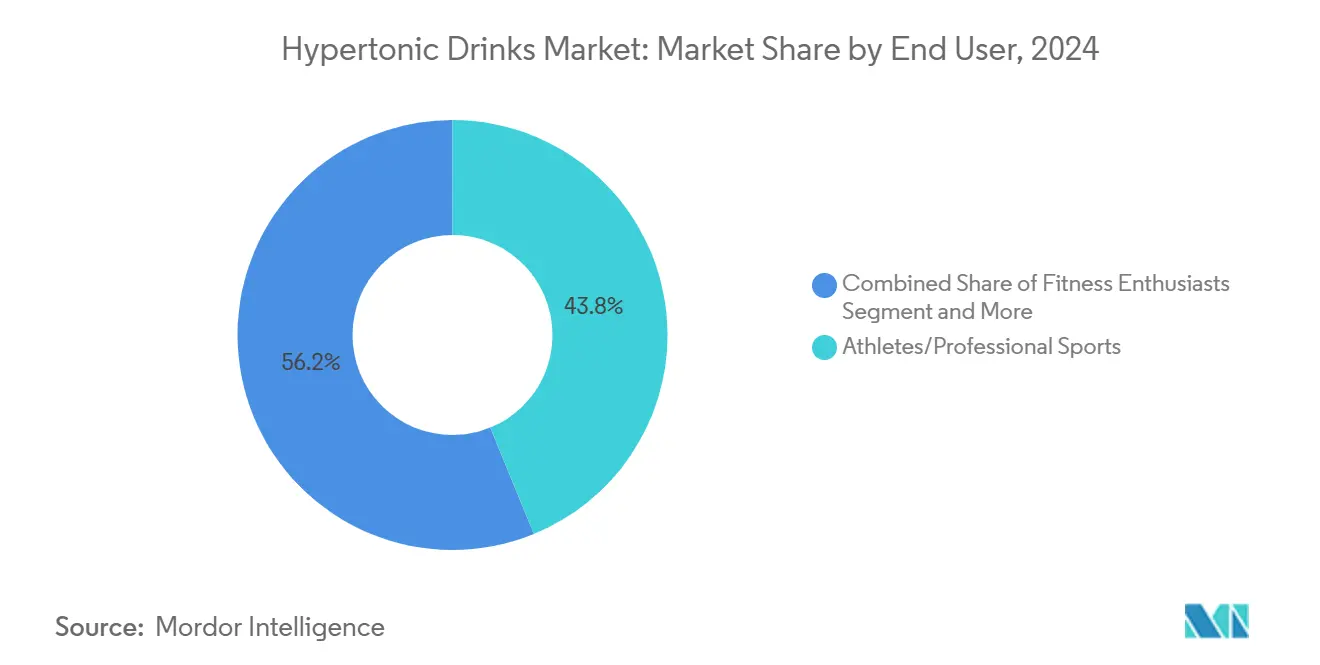
- Por usuario final, los atletas y los deportes profesionales representaron el 44.26% del tamaño del mercado de bebidas hipertónicas en 2024; los entusiastas del fitness constituyen el grupo de consumidores de más rápido crecimiento con una CAGR del 10.87% hasta 2030.
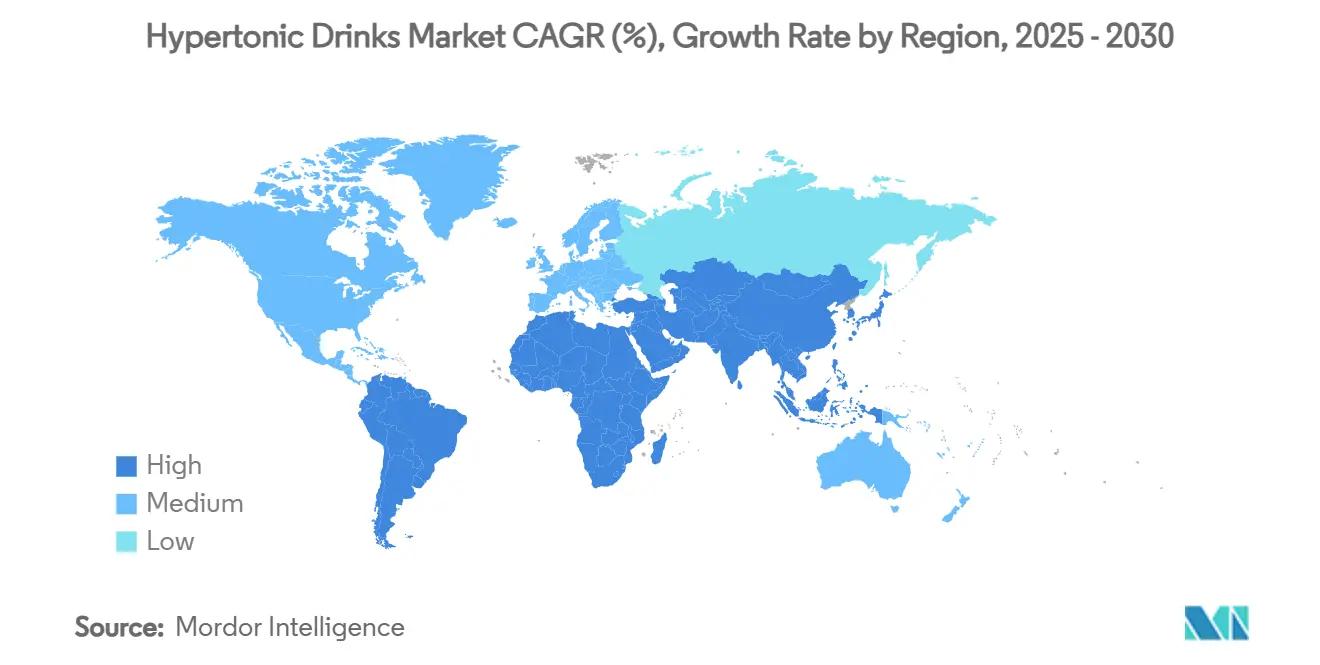
- Por geografía, América del Norte tuvo la mayor participación regional con un 41.74 % en 2024; se prevé que Asia-Pacífico se expanda a una CAGR del 6.25 % hacia 2030.
Tendencias y perspectivas del mercado global de bebidas hipertónicas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente popularidad de la carga de carbohidratos durante el entrenamiento para deportes de resistencia | + 1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Proliferación de formulaciones multielectrolitos + carbohidratos | + 0.8% | Global | Corto plazo (≤ 2 años) |
| Crecimiento rápido de las marcas de nutrición deportiva nativas del comercio electrónico | + 1.5% | Global, liderado por América del Norte y APAC | Corto plazo (≤ 2 años) |
| Inclusión de bebidas hipertónicas en los protocolos generales de entrenamiento deportivo | + 0.9% | América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Pruebas de sudor portátiles que permiten prescripciones hipertónicas personalizadas | + 0.6% | América del Norte y Europa inicialmente | Largo plazo (≥ 4 años) |
| Adquisiciones militares para despliegues en climas cálidos | + 0.4% | América del Norte, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente popularidad de la carga de carbohidratos durante el entrenamiento para deportes de resistencia
Los atletas de resistencia superan cada vez más la recomendación tradicional de 30-60 gramos de carbohidratos por hora durante los entrenamientos. Los atletas de élite ahora buscan un impresionante consumo de 90-120+ gramos por hora para eventos prolongados [1] Matthew Kadey, “The Best High-Carb Drink Mixes for Endurance Athletes,” Triathlete, triathlete.com . Este cambio está respaldado por investigaciones emergentes en ciencias del deporte, que muestran que una mayor ingesta de carbohidratos no solo estabiliza los niveles de glucosa en sangre, sino que también preserva el glucógeno muscular. Esto permite a los atletas mantener su rendimiento durante actividades de ultraresistencia. La tendencia cobró fuerza después de que equipos profesionales de ciclismo y corredores de maratón reportaran una menor fatiga y un mayor rendimiento cuando consumían formulaciones hipertónicas durante las competiciones. En respuesta, los dietistas deportivos ahora enfatizan los protocolos de "entrenamiento intestinal". Estos protocolos ayudan a los sistemas digestivos de los atletas a adaptarse a concentraciones más altas de carbohidratos, lo que impulsa una creciente demanda de productos hipertónicos especializados para consumo prolongado. La ventaja radica en las bebidas hipertónicas, que proporcionan energía concentrada sin necesidad de grandes volúmenes de líquido. Esta innovación aborda eficazmente los desafíos del suministro de combustible y la gestión de la hidratación durante el esfuerzo físico prolongado.
Proliferación de formulaciones multielectrolitos + carbohidratos
La innovación en formulaciones se centra en la combinación de diversas fuentes de electrolitos con proporciones optimizadas de carbohidratos. Esto no solo mejora la eficiencia de absorción, sino que también reduce el estrés osmótico en el sistema gastrointestinal. Los productos avanzados actuales extraen sodio de diversas fuentes, como sal marina, citrato de sodio y alginato de sodio. Estos se combinan con potasio, magnesio y calcio, logrando una composición más similar a la del sudor que las formulaciones tradicionales de un solo electrolito. Un avance significativo es el uso de la tecnología de hidrogel. Este método encapsula altas concentraciones de carbohidratos en matrices de alginato-pectina, lo que facilita un vaciado gástrico rápido sin comprometer la densidad energética. Esta innovación aborda eficazmente el principal inconveniente de las bebidas hipertónicas convencionales, que frecuentemente causaban malestar gástrico debido a la elevada osmolalidad. Para satisfacer las preferencias de etiqueta limpia sin sacrificar la eficacia, los fabricantes están mezclando ingredientes naturales como agua de coco y jugo de sandía con compuestos sintéticos, lo que garantiza un perfil electrolítico equilibrado.
Crecimiento rápido del comercio electrónico de marcas nativas de nutrición deportiva
Los canales digitales permiten a las marcas de nutrición deportiva de venta directa al consumidor eludir a los intermediarios minoristas tradicionales, forjando vínculos directos con consumidores centrados en el rendimiento y las fórmulas especializadas. Gracias al marketing dirigido en redes sociales, las alianzas con influencers de atletas de élite y los modelos de entrega por suscripción, estas marcas escalan rápidamente, garantizando la disponibilidad constante de sus productos. Su ventaja competitiva reside en la capacidad de ajustar rápidamente las fórmulas de sus productos basándose en las opiniones de los clientes y las últimas investigaciones en ciencias del deporte, una agilidad que las distingue de las marcas consolidadas con ciclos de desarrollo más largos. Las plataformas de comercio electrónico desempeñan un papel fundamental, utilizando el marketing de contenidos para educar a los consumidores, especialmente sobre las aplicaciones específicas de las bebidas hipertónicas, reduciendo así la brecha de conocimiento. Este enfoque tiene una gran aceptación entre los grupos demográficos más jóvenes, que valoran la transparencia en los ingredientes y están dispuestos a invertir en productos que respalden sus aspiraciones de rendimiento.
Inclusión de bebidas hipertónicas en los protocolos de entrenamiento atlético general
Los entrenadores de rendimiento deportivo y los dietistas colegiados incorporan cada vez más bebidas hipertónicas en los regímenes de entrenamiento estructurados para atletas de diversas disciplinas. Este cambio marca la transición del uso esporádico a un enfoque más sistemático conocido como periodización nutricional. Esta creciente adopción subraya una mayor concienciación: la disponibilidad de carbohidratos juega un papel crucial en la calidad del entrenamiento y las respuestas adaptativas del cuerpo. Esto es especialmente cierto durante el entrenamiento a intervalos de alta intensidad y las sesiones de resistencia prolongadas. En respuesta, las organizaciones deportivas profesionales han comenzado a implementar protocolos de hidratación específicos, priorizando las fórmulas hipertónicas durante las fases de entrenamiento designadas. Esto ha generado patrones de demanda estandarizados, impulsando el crecimiento del mercado. Además, esta tendencia no se limita a los profesionales; los programas deportivos universitarios y amateurs también se han sumado, y los entrenadores aprovechan estas estrategias nutricionales para obtener una ventaja competitiva. Para profundizar en esta comprensión, los institutos de ciencias del deporte están implementando iniciativas educativas para informar a los profesionales sobre los beneficios fisiológicos de las bebidas hipertónicas. Este esfuerzo pretende disminuir la dependencia previa de métodos de prueba y error, que habían obstaculizado una adopción más amplia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones por malestar gastrointestinal debido a altas concentraciones de azúcar | -1.3% | Global | Corto plazo (≤ 2 años) |
| Regulaciones sobre el impuesto al azúcar en las bebidas azucaradas | -1.2% | Europa, mercados selectos de APAC | Mediano plazo (2-4 años) |
| Competencia de alternativas isotónicas/hipotónicas | -0.8% | Global | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de carbohidratos especiales | -0.7% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre el malestar gastrointestinal causado por la alta concentración de azúcar
Las bebidas hipertónicas, ricas en carbohidratos, pueden alterar el equilibrio osmótico del cuerpo. Esta alteración suele provocar náuseas, calambres y molestias digestivas, especialmente cuando se consumen durante una actividad física intensa. Durante dicho esfuerzo, el flujo sanguíneo se desvía del tracto gastrointestinal. Las investigaciones destacan que las bebidas con concentraciones de carbohidratos superiores al 8 % aumentan notablemente el riesgo de malestar gástrico. Este riesgo es aún más pronunciado durante el ejercicio de alta intensidad, momento en el que la velocidad de vaciado gástrico disminuye de forma natural. El problema principal de las soluciones hipertónicas radica en su necesidad de dilución antes de su absorción. Este requisito puede atraer líquidos inadvertidamente al tracto intestinal, empeorando la deshidratación en lugar de aliviarla. Los atletas, especialmente durante las competiciones, reportan una mayor sensibilidad a estos efectos. Esta sensibilidad se ve agravada por las hormonas del estrés, que pueden dificultar aún más la función digestiva. Como resultado, muchos consumidores centrados en el rendimiento, que valoran la fiabilidad por encima de la mera densidad energética, se muestran cautelosos al adoptar estos productos. En respuesta a estos desafíos, los fabricantes están innovando en sus formulaciones. Se están empleando técnicas como la tecnología de hidrogel y el uso de dextrina cíclica altamente ramificada. Estos avances buscan reducir la presión osmótica y, al mismo tiempo, garantizar tasas de administración constantes de carbohidratos.
Reglamento sobre el impuesto al azúcar en las bebidas azucaradas
Los impuestos gubernamentales sobre las bebidas azucaradas están afectando negativamente a las bebidas hipertónicas, que naturalmente contienen niveles más altos de carbohidratos. El Impuesto a la Industria de Refrescos del Reino Unido sienta un precedente para iniciativas similares en todo el mundo.[ 2 ]Hacienda Pública y Aduanas de Su Majestad. "Consulta sobre el fortalecimiento del impuesto a la industria de las bebidas azucaradas". 28 de abril de 2025. www.gov.ukEn concreto, la normativa del Reino Unido se centra en las bebidas con más de 5 gramos de azúcar por 100 ml. Esta medida afecta gravemente a las bebidas hipertónicas, ya que suelen contener entre 8 y 12 gramos por 100 ml para lograr los efectos deseados. Se habla de endurecer aún más estas normativas, con sugerencias para reducir el límite de azúcar a 4 gramos por 100 ml. Además, se está presionando para eliminar las exenciones actuales para ciertos productos de nutrición deportiva. Estos cambios podrían obligar a los fabricantes a modificar sus fórmulas o a subir los precios, lo que podría hacer que estas bebidas sean menos accesibles para los consumidores. Este movimiento regulatorio subraya un objetivo más amplio de salud pública: reducir el consumo de azúcar a nivel poblacional.[ 3 ]Kerry. "La situación de los impuestos al azúcar y la salud en 2021". 6 de febrero de 2023. www.kerry.comSin embargo, este objetivo choca con las necesidades de la nutrición deportiva, donde una mayor densidad de carbohidratos es crucial para el rendimiento. En respuesta, la industria está innovando con nuevos sistemas de edulcoración y abogando por exenciones en la nutrición deportiva, priorizando los beneficios funcionales sobre el mero uso recreativo.
Análisis de segmento
Por forma de producto: Los líquidos RTD consolidan su liderazgo a medida que las tabletas efervescentes aceleran su crecimiento
Los líquidos listos para beber (RTD) representaron el 76.27 % del mercado de bebidas hipertónicas en 2024, lo que pone de relieve la preferencia de los consumidores por un consumo inmediato que evite imprecisiones en la mezcla y garantice la comodidad para llevar. Las economías de escala del formato permiten la ingeniería de precisión de las proporciones de carbohidratos y electrolitos, convirtiendo las recetas de laboratorio en una fiabilidad para el mercado masivo. La estabilidad en anaquel amplía las oportunidades de posicionamiento en los canales de alimentación, conveniencia y artículos deportivos, lo que fomenta las compras impulsivas antes de entrenamientos o competiciones. La comercialización cruzada con barritas de proteínas y polvos de recuperación consolida aún más la cuota de mercado de RTD al presentar la bebida como un sistema completo de alto rendimiento. Los fabricantes invierten en botellas eco-ligeras y resina posconsumo para mitigar las preocupaciones sobre el envasado, mientras que los expositores en el punto de venta enfatizan la simplicidad de la dosificación con respaldo científico.
Se prevé que las tabletas efervescentes, aunque representan una base pequeña, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.69 %, gracias a que la tecnología de disolución rápida ahora proporciona la carga completa de carbohidratos en 30 segundos, eliminando así los retrasos de preparación anteriores. Los consumidores valoran los tubos de bolsillo que caben fácilmente en cinturones de competición o kits de viaje, lo que resuelve las preocupaciones por el equipaje y los derrames asociadas con las opciones líquidas. El mercado de bebidas hipertónicas en tabletas se expande a medida que las marcas integran probióticos, vitaminas del complejo B y péptidos de colágeno inestables en RTD acuosos, ofreciendo una estratificación funcional que va más allá del simple aporte energético. La efervescencia interactiva también indica "activación", creando una señal sensorial relacionada con la eficacia. Las ventajas en el precio por porción y la reducción de las emisiones de transporte atraen a los compradores con conciencia ambiental, posicionando a las tabletas como una alternativa sostenible dentro de una cartera de productos cada vez más diversificada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio minorista en línea supera al bastión de la alimentación moderna
Los supermercados e hipermercados retuvieron el 37.14 % del mercado de bebidas hipertónicas en 2024 gracias a su amplia presencia física, estanterías panorámicas y promociones intercategorías que presentan SKUs hipertónicos junto con bebidas isotónicas y proteicas. Los programas de degustación en tienda desmitifican las ocasiones de consumo, mientras que los datos de las tarjetas de fidelización guían la ubicación del planograma cerca de los snacks preentrenamiento. Los minoristas negocian la visibilidad en las góndolas a cambio de compromisos de volumen, lo que refuerza las relaciones consolidadas con los proveedores que favorecen a los grupos multinacionales de bebidas con amplios presupuestos de marketing de campo. Aun así, el comercio minorista físico se enfrenta a una creciente complejidad de inventario a medida que las variantes de sabores de nicho y las tendencias de personalización aumentan el número de SKUs.
El comercio minorista en línea, con una tasa de crecimiento anual compuesta (TCAC) del 9.21 % hasta 2030, absorbe a los consumidores que buscan experiencias de compra ricas en datos que clarifiquen las proporciones de carbohidratos, las métricas de osmolalidad y las calculadoras de sudoración dentro de las páginas de producto. Los modelos de suscripción garantizan la continuidad del ciclo de entrenamiento y recompensan la fidelidad a la marca con descuentos escalonados, lo que reduce la brecha entre la planificación del rendimiento y la seguridad del suministro. Los motores de recomendación basados en algoritmos ofrecen kits de inicio personalizables que se ajustan a los análisis de sudor basados en parches, lo que aumenta el valor promedio de los pedidos. Las marcas de venta directa al consumidor reinvierten los ahorros de margen en contenido de patrocinio para atletas, algo que las marcas de supermercados tradicionales rara vez igualan. A medida que los atletas más jóvenes normalizan el comercio móvil, el mercado de bebidas hipertónicas depende cada vez más de estrategias omnicanal que sincronizan la formación presencial con la facilidad de reposición en línea.
Por el usuario final: Los entusiastas del fitness amplían su demanda más allá del atletismo de élite
Los atletas y los deportes profesionales consumieron el 44.26 % del mercado de bebidas hipertónicas en 2024, lo que refleja patrones de consumo de alta frecuencia basados en rigurosos volúmenes de entrenamiento y regímenes nutricionales basados en la evidencia. Los equipos contratan dietistas de alto rendimiento que prescriben dosis según el tipo de sesión, lo que genera una demanda relativamente inelástica en cuanto a precio, pero muy sensible a la consistencia y la validación científica. El respaldo de los atletas sigue siendo una palanca de credibilidad fundamental que migra la percepción del producto a los canales masivos. Los picos de compra se concentran en calendarios competitivos, lo que obliga a los fabricantes a adaptarse a los ciclos de producción pico que coinciden con las principales temporadas de maratones y triatlones.
Los entusiastas del fitness, con un crecimiento proyectado del 10.87% CAGR, ejemplifican la deportividad del bienestar cotidiano, ya que corredores, ciclistas y practicantes de fitness funcional buscan ganancias marginales que antes estaban reservadas a la élite. Los grupos de retos en redes sociales convierten la alimentación con carbohidratos en un estilo de vida gamificado, mientras que los wearables muestran el gasto calórico en tiempo real, lo que racionaliza la ingesta hipertónica en entrenamientos cortos entre semana. Un menor kilometraje total implica un menor volumen absoluto por usuario; sin embargo, la rápida expansión del segmento compensa las brechas de consumo. La cuota de mercado de las bebidas hipertónicas entre los entusiastas se fortalece a medida que las marcas reorientan su mensaje, del máximo rendimiento atlético a la "confianza energética" para horarios laborales exigentes, ampliando el público objetivo a profesionales ocupados y padres activos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2024, Norteamérica se aseguró una participación dominante del 41.74 % en el mercado de bebidas hipertónicas. Esta posición se ve reforzada por un dinámico ecosistema de investigación en nutrición deportiva, una arraigada cultura del atletismo universitario y amplios programas de adquisiciones militares que han institucionalizado el uso de bebidas hipertónicas. El crecimiento de la región se ve impulsado aún más por los altos ingresos discrecionales, que facilitan la adopción de bebidas premium, y una sofisticada infraestructura de comercio electrónico que mejora la comunicación directa con el consumidor. El énfasis de la fuerza laboral en las métricas de rendimiento mensurables ha aumentado el atractivo de la ciencia de la hidratación, especialmente al comunicarse a través de aplicaciones y wearables. Además, la clara postura regulatoria de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) distingue las bebidas deportivas especializadas de los refrescos regulares, minimizando las incertidumbres de cumplimiento normativo e impulsando la innovación en formulaciones.
La región Asia-Pacífico, con una proyección de crecimiento anual compuesto (TCAC) del 6.25 % hasta 2030, está experimentando un aumento en la participación deportiva. Los consumidores urbanos de clase media consideran cada vez más los maratones, triatlones y eventos ciclistas como hitos en su estilo de vida. Las marcas locales están adaptando sus perfiles de dulzor y sabores frutales a los gustos regionales, a la vez que garantizan la densidad funcional de las bebidas. En China, India y el Sudeste Asiático, el aumento de las membresías en gimnasios está forjando alianzas de distribución con cadenas nacionales de fitness. Estas cadenas están colocando estratégicamente bebidas hipertónicas listas para beber (RTD) cerca de las zonas de entrenamiento, lo que fomenta las pruebas inmediatas. Los festivales deportivos respaldados por el gobierno y las iniciativas de bienestar corporativo están consolidando aún más la importancia de la hidratación. A pesar de los desafíos logísticos en los mercados emergentes, el comercio móvil está superando las brechas de infraestructura, impulsando los modelos de suscripción digital incluso en ciudades de segundo nivel.
La adopción constante de bebidas hipertónicas en Europa se basa en su rica cultura de deportes de resistencia, especialmente en clubes de ciclismo y corredores de larga distancia. Sin embargo, la región se enfrenta a los desafíos que plantean las políticas fiscales sobre el azúcar que inflan los precios minoristas. En respuesta, las marcas están sorteando estas dificultades regulatorias, destacando los beneficios funcionales de sus productos en entornos deportivos y experimentando con variantes con bajo contenido de azúcar, a menudo mejoradas con tecnología de hidrogel. Mientras tanto, Oriente Medio y África, aunque aún en etapas incipientes, ven un mercado prometedor. Con el calor extremo que provoca una mayor pérdida de electrolitos, las soluciones hipertónicas están ganando terreno tanto en deportes recreativos como en la hidratación ocupacional. Sin embargo, establecer un mercado sólido exige inversiones significativas en la educación del consumidor y un sistema de distribución de cadena de frío fiable para garantizar la estabilidad del producto. Sudamérica, con su cultura futbolística, está virando gradualmente hacia eventos de maratón e Ironman. Este cambio presenta una oportunidad lucrativa, pero la volatilidad macroeconómica de la región plantea desafíos para el gasto discrecional.
Panorama competitivo
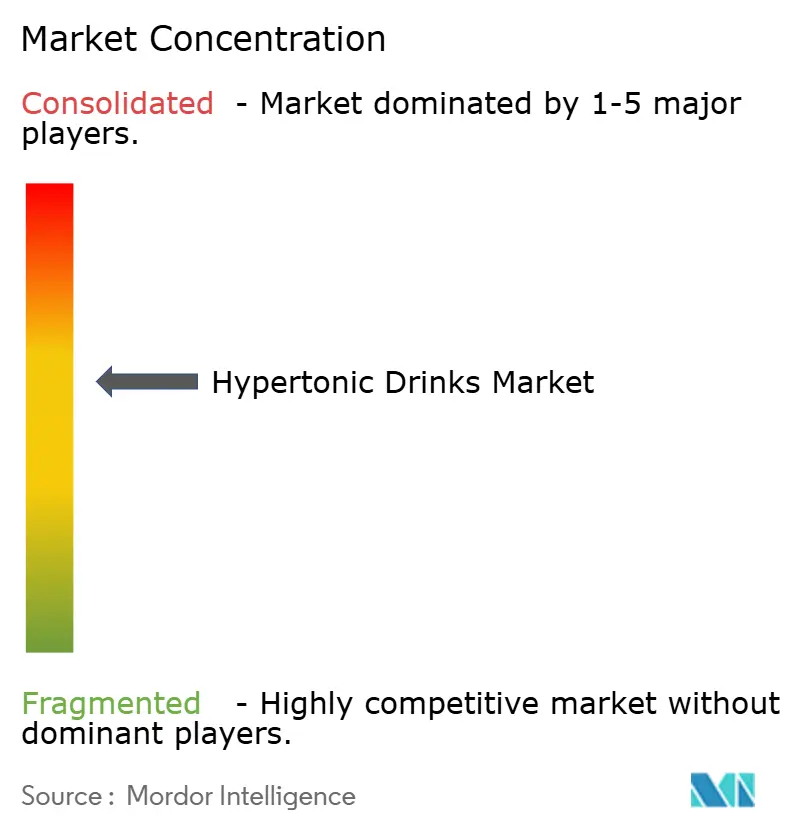
El mercado de bebidas hipertónicas presenta una fragmentación moderada, con una puntuación de concentración de 6 sobre 10. Empresas multinacionales de bebidas como PepsiCo y Coca-Cola aprovechan la escala de fabricación, la distribución ubicua y el valor de marca multicategoría para asegurar su presencia en los lineales. Sus líneas insignia integran incrementos graduales de carbohidratos y mezclas de electrolitos funcionales, trasladando los avances de la investigación a formatos para el mercado masivo. Mientras tanto, especialistas orientados a la innovación como Maurten y Science in Sport priorizan la encapsulación patentada de hidrogel y la validación para atletas de élite, lo que les permite alcanzar precios premium entre los puristas del rendimiento.
Las patentes de hidrogel ejemplifican la diferenciación tecnológica. La matriz de alginato-pectina de Maurten se gelifica en el ácido gástrico, lo que permite una absorción de 90 g de carbohidratos por hora con menor estrés gástrico, una característica ampliamente difundida a través de estrategias de abastecimiento para maratones que batieron récords mundiales. La respuesta competitiva incluye el polvo Gatorade Hydration Booster de PepsiCo, que se extiende más allá del uso en eventos deportivos y se incorpora a la hidratación diaria con electrolitos de sandía y sal marina, lo que indica un impulso para recuperar su estatus de innovador. Las adquisiciones siguen siendo una palanca estratégica. La participación mayoritaria de Keurig Dr Pepper en Ghost, por 990 millones de dólares, ilustra la convergencia entre las bebidas energéticas y la hidratación deportiva especializada, a medida que los conglomerados buscan voces de marca auténticas y alcance en la comunidad digital.
Las empresas emergentes de venta directa al consumidor cobran impulso gracias a ciclos de formulación rápidos, una gestión de suscripciones basada en datos y cadenas de suministro transparentes que conectan con los grupos demográficos millennial y de la generación Z. Compensan la fabricación a pequeña escala asociándose con coenvasadores especializados en llenado aséptico y manteniendo carteras de ingredientes ajustadas que facilitan la rápida adaptación al cumplimiento normativo en todos los mercados. A medida que se generaliza la analítica portátil, la colaboración entre fabricantes de sensores y etiquetas de bebidas crea nuevas ventajas competitivas en torno a algoritmos de recetas estandarizados. La intensidad competitiva está a punto de intensificarse en torno a las afirmaciones sobre personalización, intensidad de sabor y confort digestivo, mientras que los cambios regulatorios en la tributación del azúcar y la transparencia del etiquetado podrían recalibrar las estructuras de costos en empresas de todos los tamaños.
Líderes de la industria de bebidas hipertónicas
-
Compañía Coca-Cola
-
GU Energy Labs
-
Torq Ltd.
-
Nutrición deportiva Etixx
-
Ciencia en el deporte plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2024: El héroe improbable Merrick Watts reinventó Posca, infundiéndole sabores contemporáneos y potenciándola con 2000 años de conocimientos sobre la ciencia del deporte, dando como resultado la primera bebida hipertónica con gas sin azúcar de Australia. Con cero azúcar, componentes totalmente naturales y sin estimulantes, esta bebida potencia la hidratación y la retención de electrolitos gracias a su fórmula única.
- Octubre de 2024: Keurig Dr Pepper adquirió el 60 % de Ghost por 990 millones de dólares, lo que marca una importante consolidación en el sector de las bebidas energéticas y la nutrición deportiva. La adquisición fortalece la posición de KDP en el sector de las bebidas de alto rendimiento y proporciona a Ghost acceso a extensas redes de distribución para su expansión en el mercado.
- Septiembre de 2024: PepsiCo lanzó Gatorade Hydration Booster, un producto en polvo con electrolitos que aborda las necesidades de hidratación diarias, más allá de las aplicaciones deportivas tradicionales. El producto contiene electrolitos de jugo de sandía y sal marina, lo que representa una expansión hacia los principales mercados del bienestar.
Alcance del informe del mercado global de bebidas hipertónicas
| Líquido RTD |
| Mezcla de polvo |
| Tabletas efervescentes |
| concentrados |
| Supermercados e hipermercados |
| Tiendas de conveniencia |
| Ventas en línea |
| Tiendas Especializadas |
| Otros |
| Atletas/Deportes profesionales |
| Entusiastas del fitness |
| Personal de defensa y táctico |
| Pacientes médicos/en recuperación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Netherlands | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Turquía | |
| Egipto | |
| Resto de Africa |
| Forma del producto | Líquido RTD | |
| Mezcla de polvo | ||
| Tabletas efervescentes | ||
| concentrados | ||
| Canal de distribución | Supermercados e hipermercados | |
| Tiendas de conveniencia | ||
| Ventas en línea | ||
| Tiendas Especializadas | ||
| Otros | ||
| Usuario final | Atletas/Deportes profesionales | |
| Entusiastas del fitness | ||
| Personal de defensa y táctico | ||
| Pacientes médicos/en recuperación | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Netherlands | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Turquía | ||
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuáles son las previsiones de ingresos por bebidas hipertónicas en 2030?
Se espera que el valor de mercado alcance los USD 8.53 mil millones para 2030, respaldado por una CAGR del 7.96%.
¿Qué región lidera actualmente en ventas de bebidas hipertónicas?
América del Norte representó el 41.74% de las ventas globales en 2024 gracias a una infraestructura de nutrición deportiva madura y a contratos militares.
¿Qué formato de producto domina los estantes de las tiendas minoristas?
Los líquidos listos para beber capturaron el 76.27 % de la participación en 2024 porque los consumidores valoran la comodidad de tomarlos y llevar y la precisión de las dosis.
¿Quiénes son los consumidores de hidratación alta en carbohidratos de más rápido crecimiento?
Los entusiastas del fitness muestran una CAGR proyectada del 10.87 % a medida que los deportistas habituales adoptan prácticas de alimentación de élite.


