

Tamaño y participación del mercado de terapias para la miocardiopatía hipertrófica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
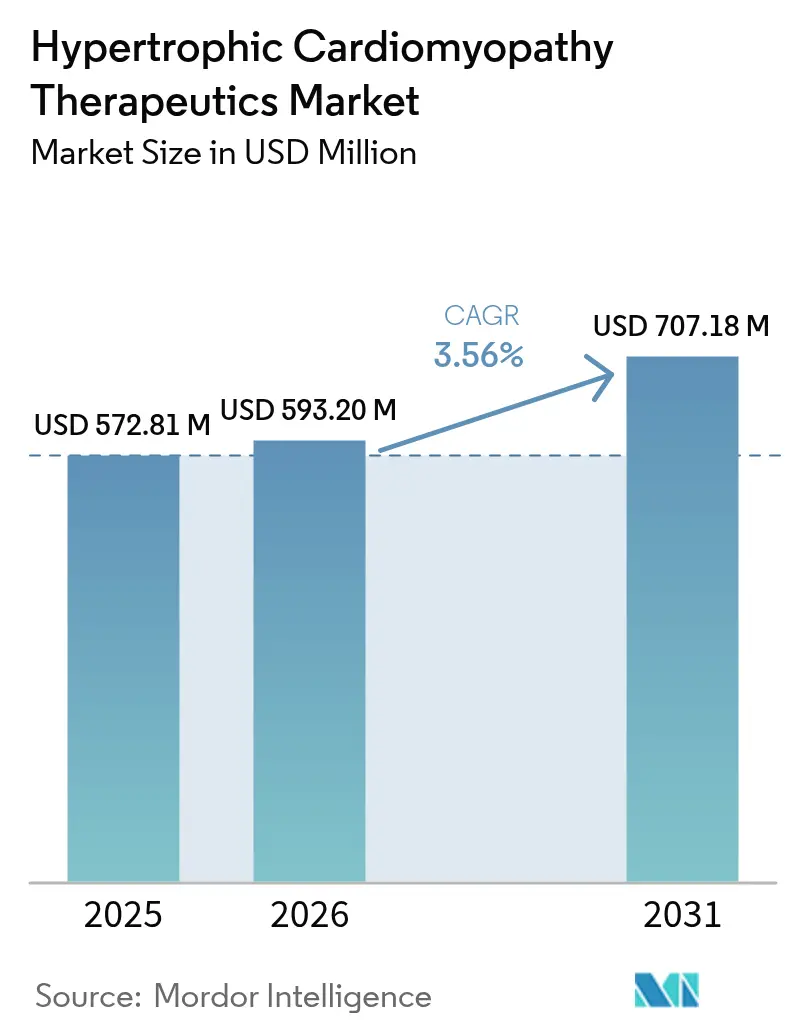
| Tamaño del mercado (2026) | USD 593.2 Million |
| Tamaño del mercado (2031) | USD 707.18 Million |
| Tasa de crecimiento (2026 - 2031) | 3.56% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de terapias para la miocardiopatía hipertrófica realizado por Mordor Intelligence
El tamaño del mercado de terapias para la miocardiopatía hipertrófica en 2026 se estima en 593.2 millones de dólares estadounidenses, creciendo desde los 572.81 millones de dólares estadounidenses de 2025, con proyecciones para 2031 de 707.18 millones de dólares estadounidenses, con una tasa de crecimiento anual compuesta (TCAC) del 3.56 % entre 2026 y 2031. Un perfil de crecimiento moderado enmascara una sólida creación de valor, ya que los inhibidores de la miosina cardíaca de alto precio sustituyen a los betabloqueantes de décadas de antigüedad, lo que permite una transición del tratamiento del alivio sintomático a la modificación de la enfermedad dirigida a los sarcómeros. La actividad competitiva se ve condicionada por una estricta supervisión regulatoria, la exclusividad de los medicamentos huérfanos y la necesidad clínica de datos de seguridad a largo plazo, todo lo cual fomenta estrategias de lanzamiento rigurosas y modelos de reembolso escalonados. El impulso geográfico diverge; la demanda madura de Norteamérica se mantiene estable, pero se está desacelerando, mientras que Asia-Pacífico se beneficia de la expansión de la infraestructura de diagnóstico, los programas nacionales de pruebas genéticas y las alianzas multinacionales para la concesión de licencias, que, en conjunto, amplían el grupo de pacientes tratables. La distribución digital también está alterando la combinación de canales a medida que los requisitos REMS de EE. UU. canalizan las recetas a farmacias especializadas, lo que acelera el crecimiento del volumen en línea en medio de una consolidación más amplia.
Conclusiones clave del informe
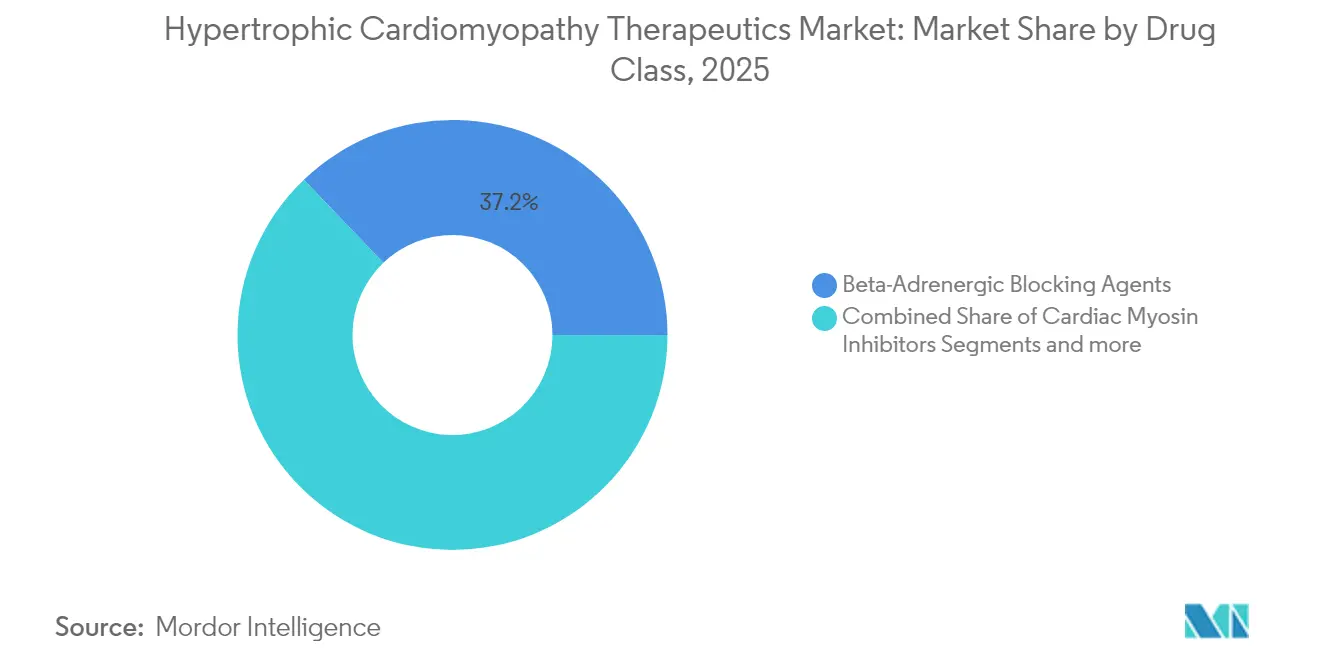
- Por clase de fármaco, los agentes bloqueadores betaadrenérgicos representaron el 37.15 % de la participación de mercado en terapias para la miocardiopatía hipertrófica en 2025, mientras que se proyecta que los inhibidores de miosina cardíaca crecerán a una CAGR del 4.12 % hasta 2031.
- Por fenotipo de enfermedad, la miocardiopatía hipertrófica obstructiva dominó con una participación en los ingresos del 59.85 % en 2025; la miocardiopatía hipertrófica no obstructiva está avanzando a una tasa compuesta anual del 4.18 % hasta 2031.
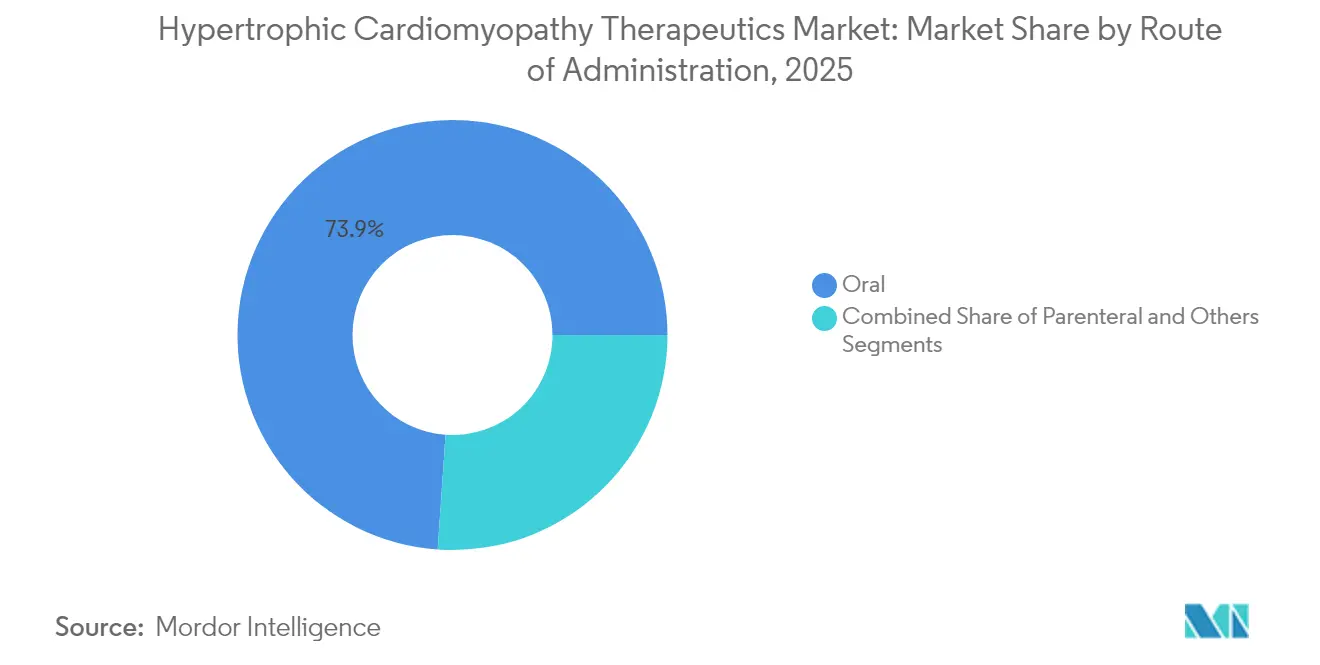
- Por vía de administración, las formulaciones orales representaron el 73.90 % del tamaño del mercado de terapias para la miocardiopatía hipertrófica en 2025, pero los productos parenterales se están expandiendo a una CAGR del 4.29 %.
- Por canal de distribución, las farmacias hospitalarias representaron una participación del 47.10% en 2025, mientras que las farmacias en línea lideraron el crecimiento con una CAGR del 4.40%.
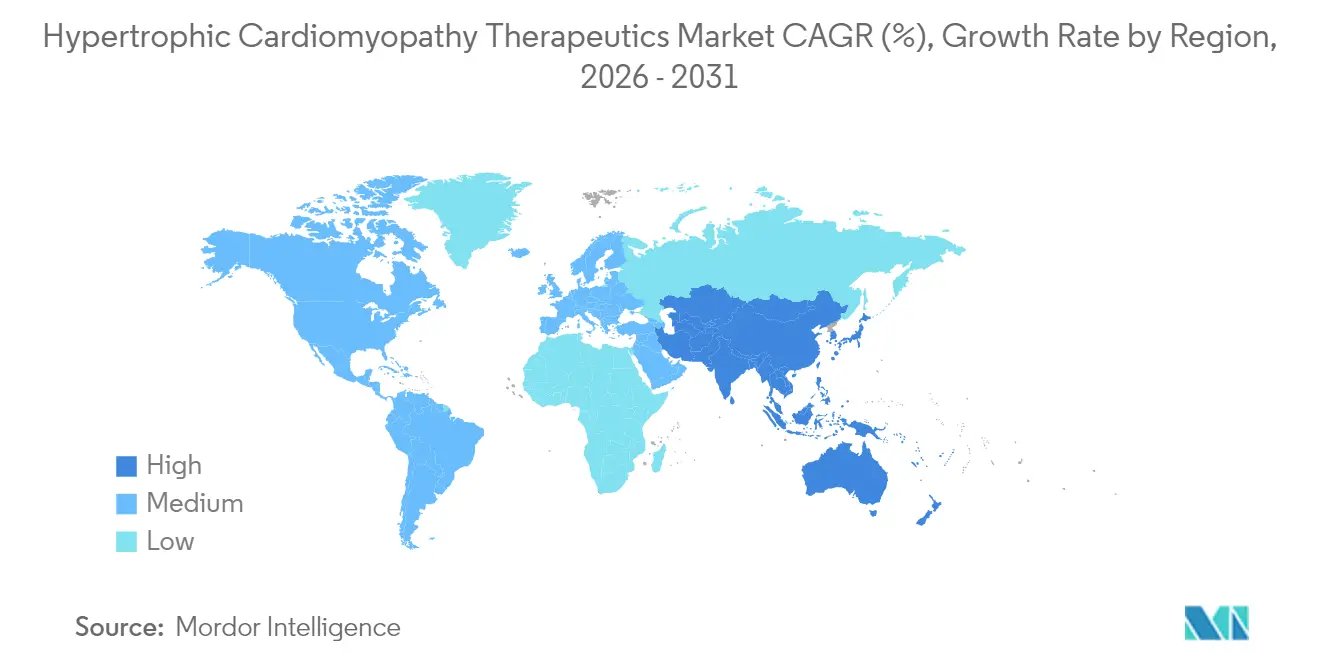
- Por geografía, América del Norte lideró con una participación del 40.55% en 2025; Asia-Pacífico registra la CAGR regional más alta, con un 4.09% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de terapias para la miocardiopatía hipertrófica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aprobaciones de la FDA para inhibidores de miosina cardíaca de primera clase | + 1.2% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de las pruebas genéticas y las pruebas en cascada para familiares en riesgo | + 0.8% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥4 años) |
| Creciente prevalencia de la obesidad y el sedentarismo | + 0.6% | Global, concentrado en mercados desarrollados | Largo plazo (≥4 años) |
| Los incentivos para medicamentos huérfanos aceleran las líneas de desarrollo en fase avanzada | + 0.7% | Marcos regulatorios de América del Norte y la UE | Mediano plazo (2-4 años) |
| La ecocardiografía con inteligencia artificial mejora las tasas de diagnóstico | + 0.5% | Adopción global y temprana en mercados desarrollados | Corto plazo (≤2 años) |
| Cambio de los pagadores hacia la contratación basada en resultados | + 0.4% | América del Norte y mercados selectos de la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aprobaciones de la FDA para inhibidores de la miosina cardíaca de primera clase
Las aprobaciones aceleradas para mavacamten y los refinamientos de la etiqueta que reducen el monitoreo ecocardiográfico obligatorio de intervalos trimestrales a semestrales mejoran la confianza del prescriptor y la comodidad del paciente [1] Bristol Myers Squibb, “CamZYOS Label Update”, bristolmyerssquibb.com . Los cardiólogos comunitarios ahora se sienten más cómodos iniciando la terapia fuera de los centros especializados, ampliando el acceso más allá de los centros académicos. La próxima decisión sobre aficamten, esperada en diciembre de 2025, puede establecer un duopolio que modere la escalada de precios al tiempo que fomenta el cambio basado en la evidencia. Este impulso regulatorio señala una fase de maduración en la que la precisión mecanicista, no el alivio de los síntomas, determina el estándar de atención. Sin embargo, el error no obstructivo del ensayo subraya la complejidad específica del fenotipo que podría ralentizar las estrategias expansivas de la etiqueta.
Aumento de las pruebas genéticas y las pruebas en cascada para familiares en riesgo
Los programas nacionales que integran la secuenciación de última generación con las vías de derivación cardiológica amplían la población diagnosticada y reposicionan la miocardiopatía hipertrófica (MIH) de un descubrimiento tardío a una enfermedad hereditaria con gestión proactiva. Las pruebas familiares en cascada detectan precozmente a los portadores asintomáticos, y las herramientas de ECG mejoradas con IA, con una sensibilidad del 94 %, acortan las dificultades diagnósticas. Las cohortes asiáticas, históricamente infradiagnosticadas, muestran tasas de identificación en aumento a medida que los pagadores regionales reembolsan las pruebas de panel y los gobiernos subvencionan la asesoría, lo que refuerza la trayectoria de crecimiento descomunal de Asia-Pacífico. Las ramificaciones económicas se extienden a las ganancias de productividad cuando la intervención temprana retrasa la morbilidad, lo que refuerza la disposición de los pagadores a financiar medicamentos de alta calidad.
La ecocardiografía con inteligencia artificial mejora las tasas de diagnóstico
Los algoritmos de aprendizaje automático que detectan automáticamente la hipertrofia sutil durante las exploraciones rutinarias mejoran la detección en centros de atención primaria donde escasean los ecografistas especialistas. Las mediciones de gradiente estandarizadas reducen la variabilidad interobservador, lo que facilita la selección de la terapia y optimiza el cumplimiento del REMS. Su adopción más amplia genera un círculo virtuoso: una mayor captura de casos justifica la expansión de las clínicas especializadas, lo que a su vez impulsa la demanda de tratamientos avanzados y amplía aún más el mercado terapéutico de la miocardiopatía hipertrófica. Estas herramientas digitales también respaldan los contratos basados en resultados al proporcionar métricas en tiempo real sobre el remodelado ventricular.
Los incentivos para medicamentos huérfanos aceleran las líneas de desarrollo en fase avanzada
La exclusividad de siete años en EE. UU., los vales de revisión prioritaria y las tarifas de presentación reducidas atraen a nuevos participantes a pesar de una base de pacientes relativamente pequeña. Mavacamten goza de exclusividad hasta 2029, mientras que aficamten podría obtener una protección similar, lo que afianza las previsiones comerciales que sustentan las rondas de financiación de capital riesgo para agentes de segunda generación [2] Cytokinetics, “Aficamten Regulatory Status”, cytokinetics.com . Los tamaños de estudio más pequeños, permitidos por las regulaciones de medicamentos huérfanos, comprimen los plazos de desarrollo y la intensidad de capital, lo que refuerza una cartera densa de activos de terapia génica, moduladores metabólicos y moléculas pequeñas. Sin embargo, los pagadores exigen cada vez más contratos de riesgo compartido que vinculan los reembolsos a mejoras funcionales, lo que modera la certeza de los ingresos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios premium y el programa REMS limitan la adopción | -0.9% | Global, agudo en mercados sensibles a los precios | Corto plazo (≤2 años) |
| Competencia de betabloqueantes genéricos | -0.6% | Global, concentrado en segmentos conscientes de los costos | Mediano plazo (2-4 años) |
| Datos inciertos sobre la seguridad a largo plazo de los inhibidores de miosina | -0.4% | Enfoque regulatorio global en América del Norte y la UE | Mediano plazo (2-4 años) |
| Base limitada de prescriptores especializados para miocardiopatías raras | -0.3% | Global, agudo en los mercados emergentes | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios premium y el programa REMS limitan la adopción
Un costo anual de terapia cercano a los USD 90,000 10,000 posiciona al mavacamten entre los medicamentos cardiovasculares crónicos más costosos, lo que restringe su adopción en sistemas de salud con altos costos compartidos para los pacientes. La inscripción en REMS presenta obstáculos logísticos —uso de farmacias especializadas, ecocardiogramas iniciales y de seguimiento, y certificación del prescriptor— que disuaden a los médicos comunitarios. Los costos de bolsillo pueden superar los USD XNUMX XNUMX para pacientes con planes con deducible alto, lo que genera una dinámica de acceso de dos niveles, vinculada a la geografía y al seguro médico. Incluso donde existen programas de asistencia, la complejidad administrativa prolonga el tiempo hasta la terapia, lo que frena el aumento temprano de los ingresos. La renegociación de precios o la llegada de la competencia impulsada por el mavacamten podrían atenuar este obstáculo a mediano plazo.
Competencia de betabloqueantes genéricos
Los fármacos con patentes vencidas hace tiempo, como el metoprolol y el propranolol, cuestan muy poco al día, cuentan con décadas de experiencia en seguridad y no requieren un seguimiento especial, lo que garantiza su uso como primera línea para pacientes con síntomas leves en todo el mundo. Los médicos en los mercados emergentes recurren a estas opciones debido a limitaciones presupuestarias, y las guías clínicas aún recomiendan los betabloqueantes como terapia inicial. En consecuencia, los mecanismos de primas deben demostrar una clara superioridad antes de que los comités de guías avalen su uso como primera línea. Si bien las ventajas de modificar la enfermedad impulsan el cambio, la amplia distribución de los genéricos mantiene alta la presión sobre los precios y amplía la curva de adopción de las clases innovadoras.
Análisis de segmento
Por clase de fármaco: los inhibidores de la miosina desafían el dominio de los betabloqueantes
En 2025, los bloqueadores beta-adrenérgicos dominaban el 37.15 % del mercado de terapias para la miocardiopatía hipertrófica, lo que refleja décadas de familiaridad clínica y una amplia inclusión en los formularios. Se prevé que la cohorte de inhibidores de miosina cardíaca, aunque incipiente, registre una tasa de crecimiento anual compuesta (TCAC) del 4.12 % hasta 2031, gracias a la creciente confianza de los médicos, la integración de las guías y la validación de la seguridad en la práctica clínica que impulsan su adopción. Es probable que el posicionamiento premium se mantenga a pesar de la entrada competitiva, ya que la diferenciación mecanicista favorece el alivio mensurable de los síntomas y la remodelación ventricular. Se prevé que el tamaño del mercado de terapias para la miocardiopatía hipertrófica para los inhibidores de miosina alcance un incremento de 112.8 millones de dólares estadounidenses para 2031, compensando la erosión de los genéricos en las clases tradicionales.
Las clases de segunda línea mantienen su relevancia en el nicho de mercado. Los bloqueadores de los canales de calcio ofrecen una alternativa para pacientes con intolerancia a los betabloqueantes, especialmente con alto riesgo de bradicardia. El uso de antiarrítmicos se centra en el manejo de la fibrilación auricular, mientras que los anticoagulantes se expanden a medida que los médicos reconocen cada vez más el riesgo de accidente cerebrovascular embólico en la miocardiopatía hipertrófica (MIH). Las líneas de desarrollo de terapia génica y moduladores metabólicos, dentro del segmento "Otros", prometen una innovación revolucionaria, que podría redefinir las jerarquías de clases después de 2030. En general, el reposicionamiento competitivo en torno a la modificación de la enfermedad consolida la transición de la industria terapéutica para la miocardiopatía hipertrófica, alejándose de la atención puramente sintomática.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por fenotipo de enfermedad: ganancias no obstructivas a pesar de los reveses
La miocardiopatía hipertrófica obstructiva mantuvo una cuota de mercado del 59.85 % en 2025, beneficiándose de gradientes bien definidos que justifican claramente la intervención farmacológica o quirúrgica. Sin embargo, la enfermedad no obstructiva se está expandiendo más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.18 %, impulsada por una mayor concienciación, la identificación genética y el vacío clínico revelado por la no superación de un ensayo clínico crucial. El tamaño del mercado de terapias para la miocardiopatía hipertrófica para pacientes no obstructivos es pequeño actualmente, pero representa un atractivo espacio para los enfoques de nueva generación.
El revés de ODYSSEY-HCM subraya la necesidad de vías adaptadas al fenotipo, lo que invita a intervenciones metabólicas o de edición genética que corrijan factores moleculares específicos. A medida que los registros recopilan datos longitudinales más completos, los criterios de valoración precisos para la eficacia no obstructiva deberían ser más claros, lo que permitirá el desarrollo dirigido y el reembolso de primas. Mientras tanto, el control sintomático se basa en fármacos tradicionales, manteniendo una estructura de doble nivel hasta que se demuestre la eficacia específica para cada mecanismo.
Por vía de administración: el impulso parenteral aumenta
Los medicamentos orales dominaron con una cuota del 73.90 % en 2025 gracias a los hábitos de prescripción establecidos y a su comodidad. No obstante, se proyecta que las formulaciones parenterales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.29 %, a medida que los innovadores buscan inyecciones de depósito mensuales o trimestrales que faciliten la adherencia a los pacientes que compaginan la polifarmacia. Los inyectables de acción prolongada ofrecen una exposición plasmática constante, lo que podría mejorar el control hemodinámico y reducir la variabilidad de la monitorización.
El éxito de la inmunooncología con la dosificación a intervalos extendidos ha incentivado tanto a aseguradoras como a proveedores a valorar las primas por conveniencia, una tendencia que los desarrolladores de tratamientos cardiovasculares esperan replicar. Los vectores de terapia génica en fase inicial, administrados por vía intravenosa, buscan curas únicas, lo que representa la extensión parenteral definitiva. Si se mitigan las preocupaciones sobre seguridad, la adopción en el mercado podría acelerarse a finales de la década, lo que generaría ganancias graduales en la cuota de mercado de terapias para la miocardiopatía hipertrófica en modalidades inyectables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el crecimiento de la especialidad en línea se acelera
Las farmacias hospitalarias representaron el 47.10 % de los ingresos de 2025, lo que refleja los mandatos REMS que centralizan la dispensación en centros acreditados. Sin embargo, se prevé que las plataformas de especialidades en línea se expandan a una tasa de crecimiento anual compuesta (TCAC) del 4.40 %, a medida que los flujos de trabajo digitales integren el soporte para la autorización previa, módulos educativos y recordatorios automáticos de resurtido. El tamaño del mercado de terapias para la miocardiopatía hipertrófica distribuidas a través de canales en línea es pequeño actualmente, pero crece de forma constante a medida que se normaliza la telecardiología.
La consolidación de farmacias especializadas, liderada por empresas como CVS Specialty y Accredo, genera economías de escala que los fabricantes aprovechan para sus programas de apoyo al paciente y la captura de datos. Las cadenas minoristas que carecen de certificaciones especializadas tienen dificultades para participar, pero podrían surgir modelos colaborativos donde los puntos de venta comunitarios se asocien con servicios en la nube para cumplir con las obligaciones REMS y, al mismo tiempo, mantener la dispensación local.
Análisis geográfico
Norteamérica lideró el mercado de terapias para la miocardiopatía hipertrófica con una participación del 40.55 % en 2025, gracias a la aprobación temprana de medicamentos, una sólida cobertura de seguros y una amplia red de centros acreditados de miocardiopatía hipertrófica (MCH). Sin embargo, la adopción se está moderando a medida que las aseguradoras intensifican el escrutinio de los precios de lista y exigen evidencia poscomercialización que vincule la remodelación ventricular con la reducción de intervenciones quirúrgicas y hospitalizaciones. Los programas de teleecocardiografía están extendiendo la supervisión de especialistas a las zonas rurales, mitigando algunas disparidades de acceso; sin embargo, el crecimiento general se desacelerará en comparación con las regiones emergentes.
La región Asia-Pacífico registra una tasa de crecimiento anual compuesta (TCAC) del 4.09 % hasta 2031, la más rápida del mundo, gracias a consorcios de pruebas genéticas respaldados por el gobierno, la expansión de la capacidad de ecocardiografía y acuerdos de licencia transfronterizos, como la colaboración con LianBio para la comercialización de mavacamten. Las reformas hospitalarias escalonadas de China, junto con la adopción temprana de inhibidores de miosina en Japón, constituyen dos pilares de crecimiento. Mientras tanto, India y el Sudeste Asiático se concentran en la modernización de sus equipos de diagnóstico, creando un canal considerable para la futura adopción de medicamentos una vez que los programas de asequibilidad se consoliden.
Europa se sitúa entre estos polos: la armonización regulatoria a través de la EMA acelera los lanzamientos multinacionales, pero el reembolso está condicionado a evaluaciones de coste-efectividad a nivel nacional. Las agencias de evaluación de tecnologías sanitarias de Alemania y el Reino Unido exigen datos reales, lo que alarga el tiempo hasta el pico de ventas y, en última instancia, refuerza el posicionamiento basado en el valor. Los registros paneuropeos de HCM facilitan los compromisos posteriores a la aprobación, reforzando la farmacovigilancia e informando sobre las actualizaciones iterativas de las directrices.

Panorama regulatorio
La supervisión regulatoria de las terapias para la miocardiopatía hipertrófica (MCH) se centra en demostrar el beneficio funcional y sintomático, al tiempo que se gestiona la monitorización de la seguridad específica de cada clase de fármaco. En la MCH obstructiva (MCHo), los inhibidores de la miosina cardíaca han establecido una vía clara entre múltiples agencias: mavacamten sentó el precedente con las aprobaciones de la FDA en 2022 y la EMA en 2023, y aficamten entró en el mercado con la aprobación de la FDA en diciembre de 2025, seguida de la autorización de comercialización de la Comisión Europea, efectiva a partir del 12 de febrero de 2026. Los organismos reguladores han aceptado los criterios de valoración vinculados a la capacidad de ejercicio y la mejora de los síntomas como una base práctica para las aprobaciones en esta población rara y heterogénea, donde los ensayos tradicionales de resultados basados en eventos son difíciles.
Los controles posteriores a la autorización y las condiciones de acceso determinan la adopción en la práctica y la estrategia de canales. Los requisitos relacionados con REMS para los inhibidores de la miosina siguen influyendo en la certificación de los prescriptores, la frecuencia de la monitorización ecocardiográfica y la dispensación especializada, lo que afecta directamente a la combinación de distribución (canales especializados y en línea) y a la gestión de la utilización por parte de los pagadores. Fuera de Estados Unidos y Europa, los lanzamientos importantes dependen de decisiones a nivel nacional y de los reguladores locales (por ejemplo, la actividad de la NMPA de China en el caso de aficamten), junto con negociaciones de reembolso que pueden retrasar la comercialización incluso después de las aprobaciones centrales.
Panorama competitivo
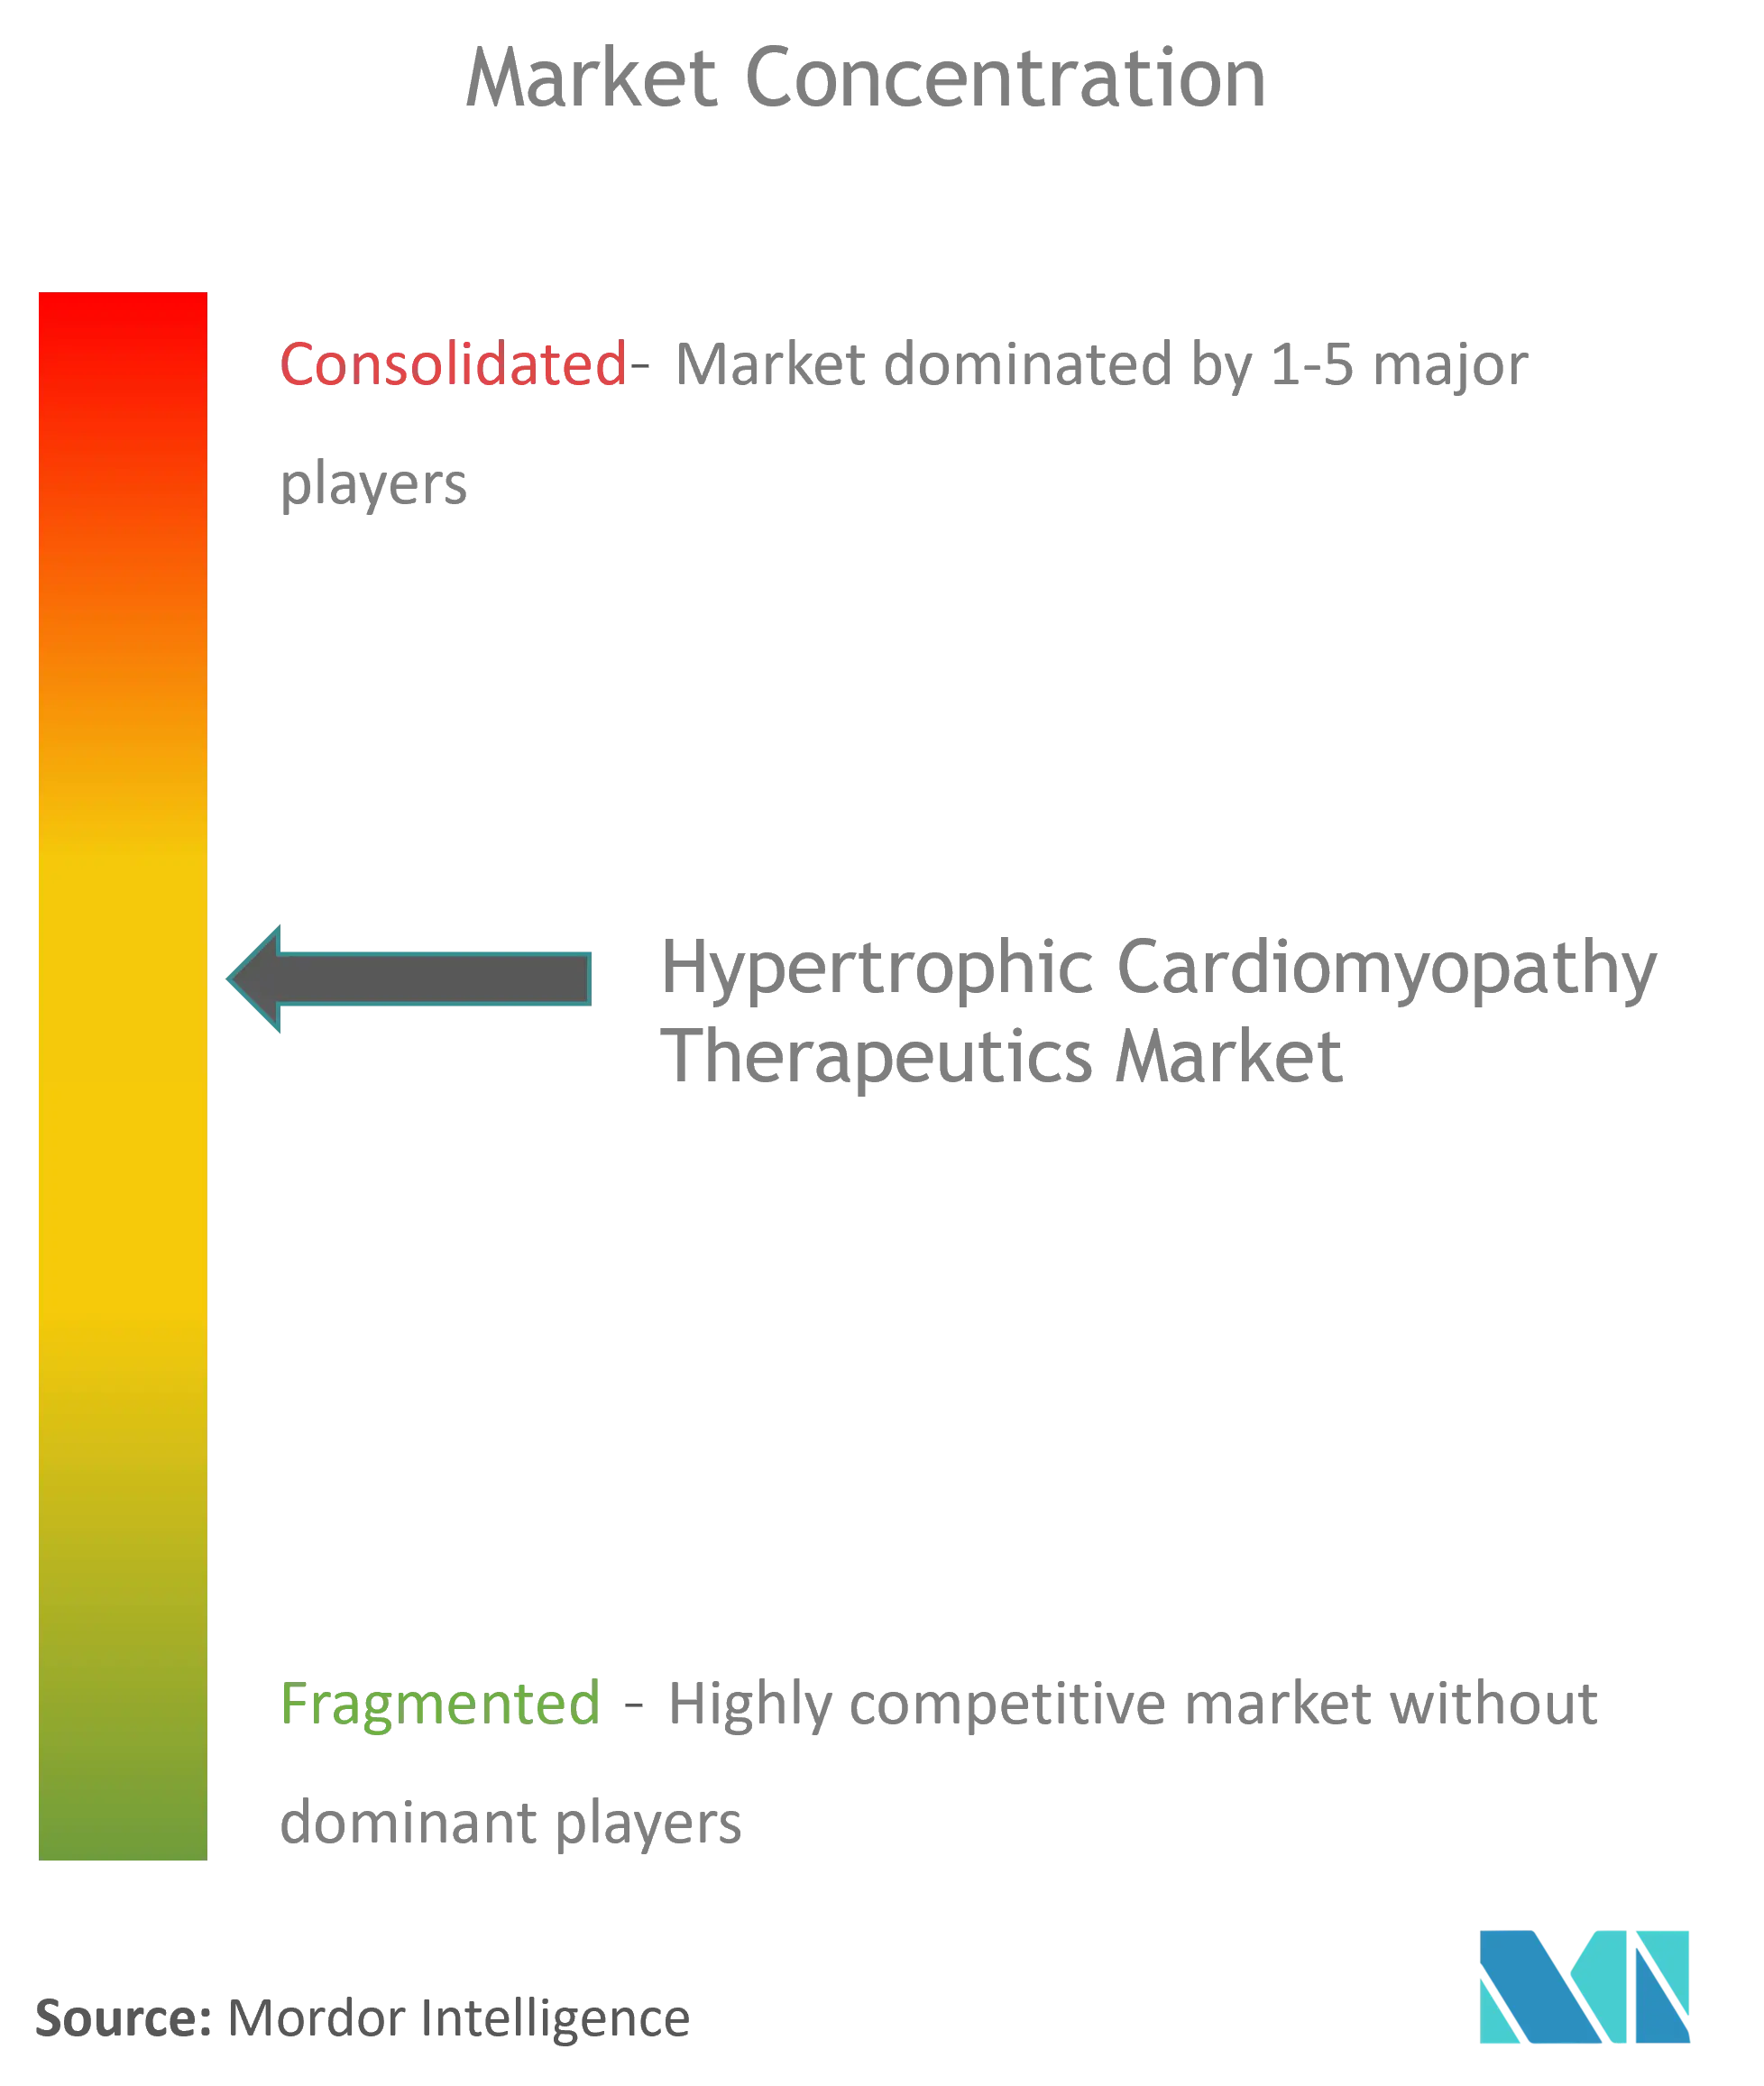
El mercado de terapias para la miocardiopatía hipertrófica está moderadamente concentrado, anclado en mavacamten de Bristol Myers Squibb, pero se perfila para una disrupción a medida que aficamten de Cytokinetics se acerca a la fecha límite de la PDUFA de diciembre de 2025. De obtenerse la aprobación, un segmento de inhibidores de miosina con dos actores podría impulsar estructuras competitivas de reembolso que amplíen el acceso y mantengan la financiación de la innovación. Los procedimientos de extensión del plazo de patente (CAMZYOS recibió un período de revisión de 2,723 días) ilustran la compleja dinámica de la propiedad intelectual que configura la gestión del ciclo de vida.
La gama de productos en desarrollo se está expandiendo más allá de las dianas del sarcómero. Tenaya Therapeutics está desarrollando vectores de reemplazo génico con el objetivo de corregir variantes patogénicas en una sola aplicación, mientras que Edgewise Therapeutics explora pequeñas moléculas que mejoran la eficiencia energética, cada una con la promesa de una diferenciación basada en la modalidad en lugar de una variación incremental dentro de la misma clase. Los nuevos participantes en el mercado deben superar la alta complejidad del diseño de ensayos clínicos, dada la necesidad de criterios de valoración hemodinámicos precisos y una monitorización exhaustiva de la seguridad cardíaca. Por consiguiente, la colaboración con centros académicos de MCH sigue siendo un imperativo estratégico tanto para la ejecución clínica como para la generación de evidencia en el mundo real.
Estratégicamente, las empresas establecidas se centran en la expansión de la etiqueta a la población pediátrica, el manejo perioperatorio y los posibles regímenes combinados que abordan las complicaciones arrítmicas. Las oportunidades de desarrollo en enfermedades no obstructivas y formulaciones inyectables de acción prolongada ofrecen nuevas oportunidades de negocio. Las alianzas con farmacias especializadas y socios de plataformas digitales proporcionan los flujos de datos necesarios para el reembolso basado en resultados, integrando las capacidades de la capa de servicio en el modelo de producto tradicional.
Líderes de la industria terapéutica de la miocardiopatía hipertrófica
AstraZeneca Plc
Bayer AG
Sanofi SA
Merck & Co., Inc.
Novartis ag
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Bristol Myers Squibb anunció que la FDA aceptó para revisión prioritaria su solicitud suplementaria de nuevo fármaco (NDA) para CAMZYOS (mavacamten) en adolescentes con miocardiopatía hipertrófica obstructiva sintomática, con fecha límite de decisión de la FDA (PDUFA) del 30 de septiembre de 2026. Esta solicitud amplía la competencia al ámbito pediátrico y refuerza las estrategias de ciclo de vida que extienden la población tratada más allá del uso exclusivo en adultos. Asimismo, incrementa la necesidad de marcos de seguridad y monitorización a largo plazo adecuados para pacientes más jóvenes.
- Febrero de 2026: Cytokinetics anunció la aprobación por parte de la Comisión Europea de MYQORZO (aficamten) para adultos con miocardiopatía hipertrófica obstructiva sintomática, con vigencia a partir del 12 de febrero de 2026. Esta autorización convierte la vía de la EMA/CHMP en una indicación comercialmente viable en todos los Estados miembros de la UE, lo que supone un cambio en el mercado europeo, pasando de la inhibición de la miosina con un solo fármaco a la inhibición con múltiples fármacos. El reembolso a nivel nacional y la secuencia de lanzamiento se convierten en factores clave para la penetración a corto plazo tras la aprobación centralizada.
- Diciembre de 2024: Cytokinetics anunció un acuerdo que otorga a Sanofi los derechos para desarrollar y comercializar aficamten en la Gran China. Este acuerdo subraya la importancia de las licencias regionales para gestionar los requisitos regulatorios, de precios y de acceso locales en mercados grandes y complejos. Asimismo, evidencia la continua globalización de la línea de productos inhibidores de la miosina mediante alianzas con infraestructuras comerciales consolidadas.


Alcance del informe de mercado global de terapias para la miocardiopatía hipertrófica
Según el alcance de este informe, la miocardiopatía hipertrófica (MCH) es una enfermedad genética del músculo cardíaco causada por una mutación en los genes de la proteína del sarcómero que codifica la maquinaria contráctil del corazón. El mercado Terapéutico de la miocardiopatía hipertrófica está segmentado por clase de fármaco (agentes antiarrítmicos, anticoagulantes, agentes bloqueadores betaadrenérgicos, bloqueadores de canales de calcio y otros) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Agentes bloqueadores beta-adrenérgicos |
| Bloqueadores de los canales de calcio |
| Inhibidores de la miosina cardíaca |
| Agentes antiarrítmicos |
| Anticoagulantes |
| Otros |
| Miocardiopatía hipertrófica obstructiva (oHCM) |
| Miocardiopatía hipertrófica no obstructiva (nHCM) |
| Oral |
| parenteral |
| Otros |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por clase de droga | Agentes bloqueadores beta-adrenérgicos | |
| Bloqueadores de los canales de calcio | ||
| Inhibidores de la miosina cardíaca | ||
| Agentes antiarrítmicos | ||
| Anticoagulantes | ||
| Otros | ||
| Por fenotipo de enfermedad | Miocardiopatía hipertrófica obstructiva (oHCM) | |
| Miocardiopatía hipertrófica no obstructiva (nHCM) | ||
| Por vía de administración | Oral | |
| parenteral | ||
| Otros | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Farmacias en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de terapias para la miocardiopatía hipertrófica?
El mercado ascenderá a USD 593.2 millones en 2026 y se proyecta que alcance los USD 707.18 millones en 2031.
¿Qué clase de fármaco está creciendo más rápidamente?
Se pronostica que los inhibidores de miosina cardíaca se expandirán a una CAGR del 4.12 %, la más rápida entre todas las clases.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Las pruebas genéticas más amplias, el acceso mejorado a la ecocardiografía y los acuerdos de licencia estratégicos impulsan una CAGR regional del 4.09%.
¿Cómo afectan los programas REMS a la adopción de medicamentos?
Los requisitos de REMS centralizan la dispensación en canales especializados, elevan los costos de monitoreo y desaceleran la adopción, especialmente en entornos comunitarios.
¿Qué cambios competitivos se esperan para 2026?
La aprobación del medicamento aficamten de Cytokinetics puede crear un duopolio, mientras los candidatos a terapia genética comienzan ensayos en etapa avanzada, diversificando las opciones futuras.
¿Son todavía relevantes los betabloqueantes genéricos?
Sí, su bajo costo y su amplia familiaridad los mantienen como medicamentos de primera línea para los síntomas leves, aunque sólo brindan alivio sintomático.
Última actualización de la página:



