

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
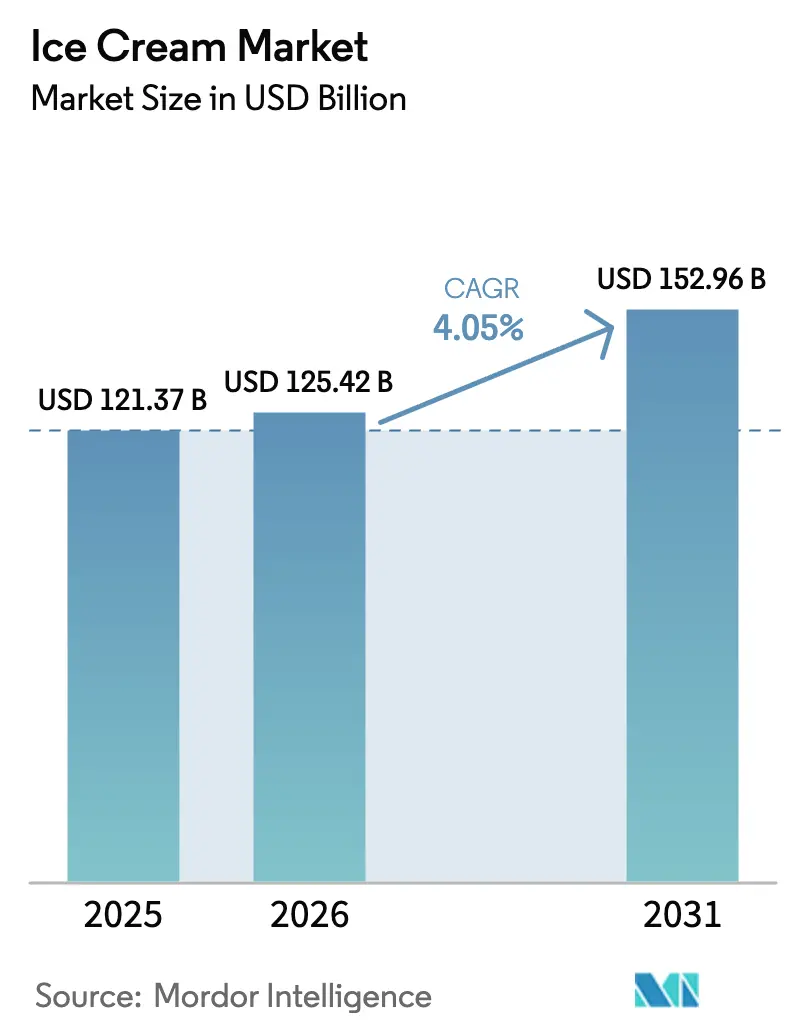
| Tamaño del mercado (2026) | USD 125.42 mil millones |
| Tamaño del mercado (2031) | USD 152.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.05% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
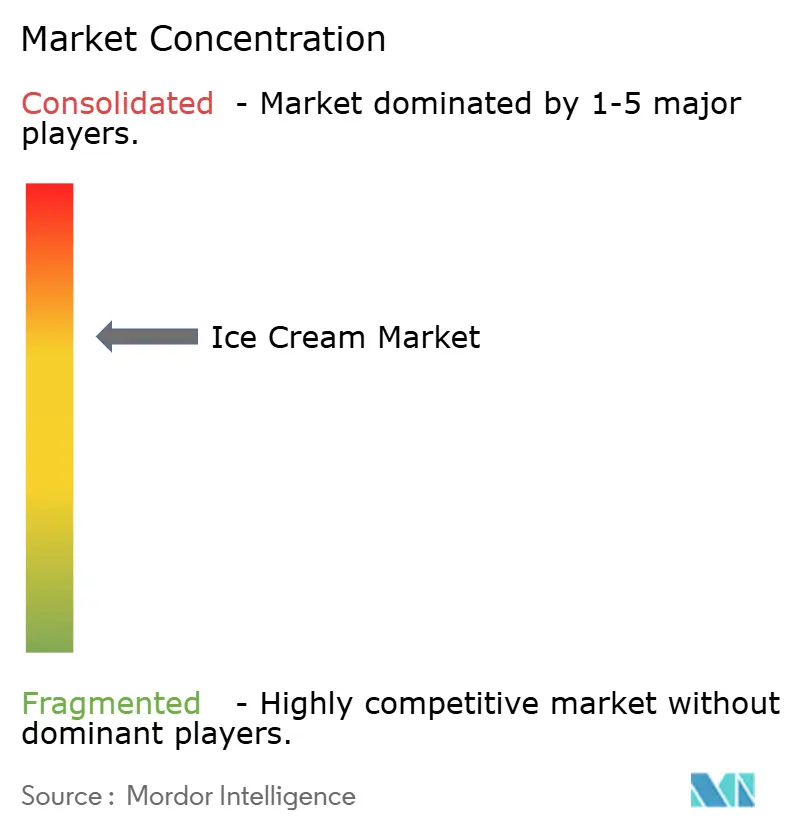
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de helados por Mordor Intelligence
Se espera que el mercado del helado crezca de USD 121.37 millones en 2025 a USD 125.42 millones en 2026 y alcance los USD 152.96 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.05 % entre 2026 y 2031. Las variantes estándar siguen representando la mayor parte del volumen de ventas; sin embargo, los productos premium, artesanales y funcionales están ganando espacio en las estanterías y aumentando los precios unitarios promedio. El crecimiento del mercado del helado también se ve impulsado por la rápida innovación en sabores, el desarrollo de productos de origen vegetal y la expansión de plataformas de comercio rápido que acortan los plazos de entrega y promueven las compras impulsivas. Las reformulaciones centradas en la salud, como las recetas compatibles con GLP-1 y ricas en proteínas, están orientando las carteras de productos hacia ofertas premium, a pesar del aumento de los costes de los ingredientes. Las marcas que cumplen con los estándares de etiqueta limpia y ofrecen credenciales de sostenibilidad verificables están asegurando el apoyo de los minoristas y fomentando la fidelidad de los consumidores. Si bien América del Norte sigue siendo el mayor mercado regional, Asia-Pacífico es la región de más rápido crecimiento, apoyada por el aumento de los ingresos disponibles y la modernización de los canales minoristas organizados.
Conclusiones clave del informe
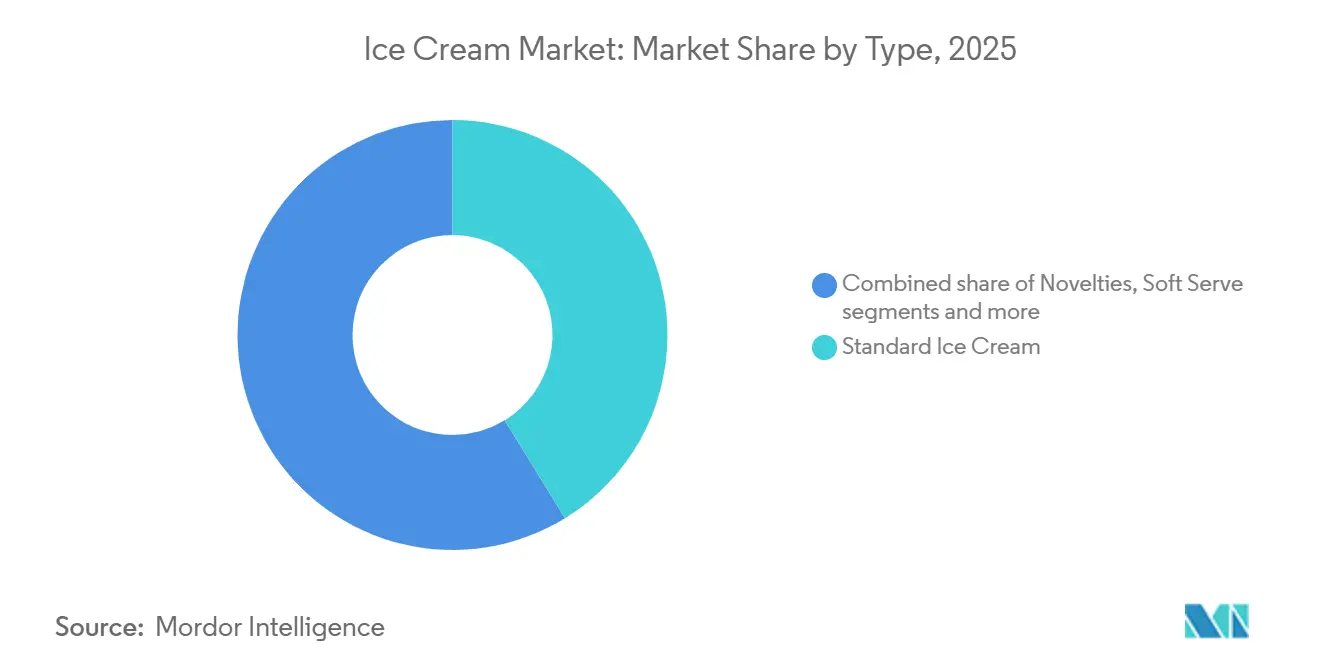
- Por tipo, los formatos estándar representaron el 41.23% del valor de 2025, mientras que se prevé que los productos especiales y artesanales registren una CAGR del 4.55% hasta 2031.
- Por categoría, el segmento de productos lácteos representó el 81.23% de los ingresos en 2025, mientras que se proyecta que el segmento no lácteo crezca a una CAGR del 5.43% hasta 2031.
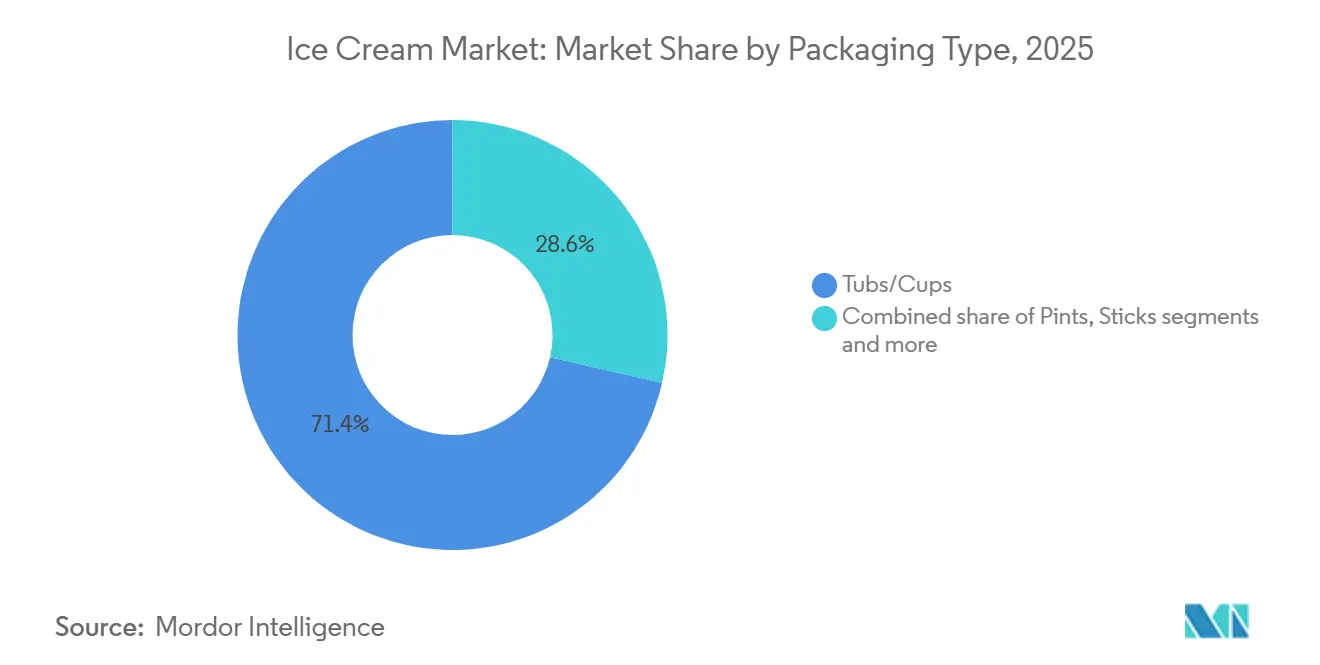
- Por empaque, los envases y vasos representaron el 72.13% del valor en 2025, mientras que se proyecta que las pintas se expandirán a una CAGR del 4.98% hasta 2031.
- Por canal de distribución, el off-trade mantuvo una participación del 78.71% en 2025; sin embargo, se espera que los locales on-trade crezcan a una tasa compuesta anual del 5.66% en el mismo horizonte.
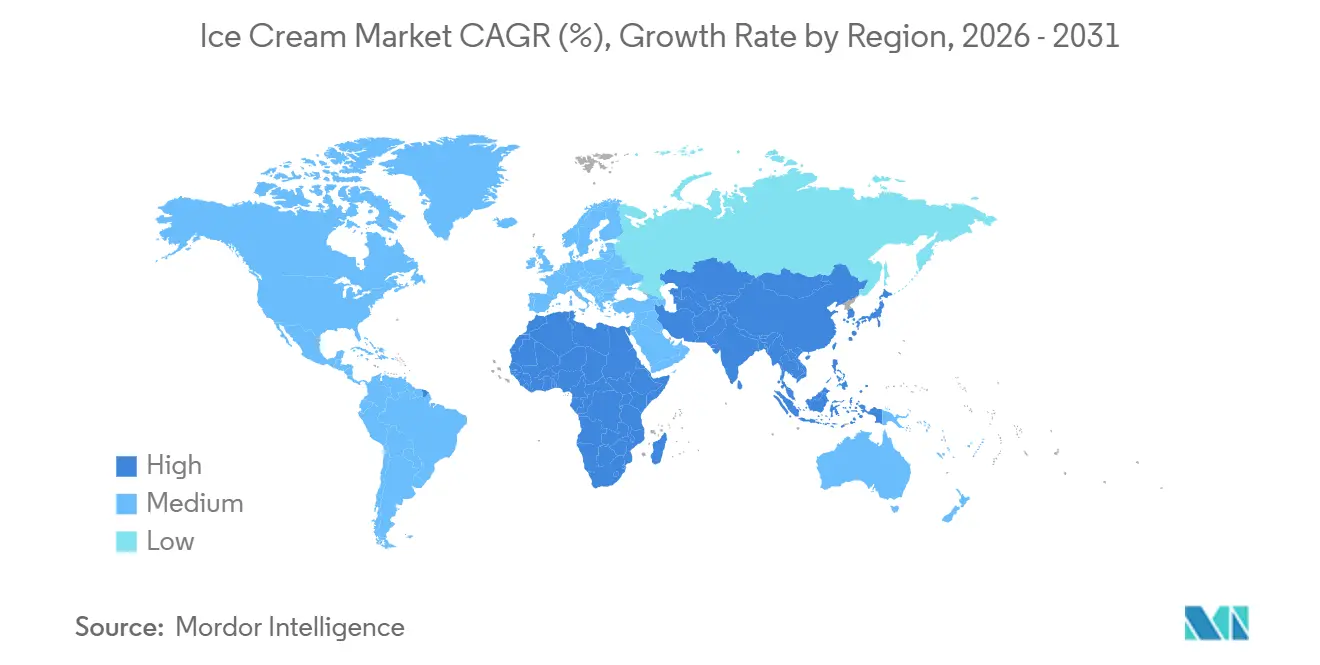
- Por geografía, América del Norte tuvo la mayor participación en los ingresos, con un 30.87 %, en 2025. Se espera que la región Asia-Pacífico registre la CAGR más rápida del 6.15 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de helados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de helados saludables | + 1.2% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Preferencia por ingredientes naturales y de etiqueta limpia | + 0.8% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovación en productos y experimentación de sabores | + 0.9% | Global, particularmente fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de productos de helado premium, de alta gama y artesanales | + 1.1% | Segmentos afluentes de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Tendencias en personalización y consumo experiencial | + 0.7% | Mercados urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Centrarse en la sostenibilidad y el abastecimiento ético | + 0.6% | Europa, América del Norte y mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de helados saludables
La reformulación funcional está transformando las carteras de productos, ya que las marcas buscan atraer a consumidores preocupados por su salud sin sacrificar la comodidad. En 2025, Two Spoons y Oppo Pro introdujeron helados compatibles con GLP-1 (péptido similar al glucagón-1) con entre 30 y 40 gramos de proteína por pinta, dirigidos a consumidores que toman medicamentos para el control de peso y buscan postres saciantes con un impacto mínimo en la glucemia. En 2024, Smearcase lanzó una fórmula a base de requesón que aporta 20 gramos de proteína por ración, manteniendo una textura cremosa, en línea con la tendencia alta en proteínas que influye en las categorías de yogur y snacks. Las variantes bajas en azúcar que utilizan alulosa, un azúcar poco común con un impacto glucémico mínimo, están ganando terreno, especialmente en Norteamérica y Europa, donde la prevalencia de la diabetes y la obesidad siguen siendo altas. Esta tendencia está reduciendo los márgenes de beneficio de las fórmulas estándar y obligando a las empresas a invertir en investigación y desarrollo de ingredientes, así como en la validación clínica para respaldar sus afirmaciones sobre la salud. La creciente demanda de estos productos refleja un cambio más amplio en las preferencias de los consumidores, con un enfoque en los beneficios para la salud y el valor nutricional, a medida que las marcas se esfuerzan por satisfacer las necesidades de una población cada vez más consciente del impacto de la dieta en el bienestar general.
Preferencia por ingredientes naturales y de etiqueta limpia
El escrutinio de los consumidores sobre las listas de ingredientes ha aumentado, lo que ha impulsado a las marcas a sustituir los colorantes, aromatizantes y conservantes artificiales por alternativas reconocibles y mínimamente procesadas. Las restricciones propuestas por la Autoridad Europea de Seguridad Alimentaria al dióxido de titanio, un agente blanqueador utilizado en ciertas formulaciones de helados, dieron lugar a reformulaciones en múltiples unidades de mantenimiento de stock (SKU) en 2024. Si bien este cambio elevó los costes de los ingredientes, se alineó con las preferencias de los consumidores por los aditivos naturales. Las alternativas naturales, como el zumo de remolacha para el colorante, el extracto de vainilla para el saborizante y la goma guar para la estabilización, suelen costar entre un 20 % y un 30 % más que las opciones sintéticas y pueden afectar la estabilidad en el almacenamiento, lo que plantea retos de formulación para los fabricantes. El posicionamiento de etiqueta limpia se ha convertido en una ventaja competitiva, ya que las marcas que divulgan de forma transparente el origen de los ingredientes y los métodos de procesamiento alcanzan precios superiores y fomentan la confianza del consumidor. Esta tendencia es especialmente significativa entre los consumidores millennials y de la generación Z, que priorizan la transparencia y están dispuestos a pagar un precio superior por productos que reflejen sus valores. Los marcos regulatorios, incluidos los requisitos de etiquetado de la Administración de Alimentos y Medicamentos y el Reglamento de la Unión Europea n.º 1169/2011, exigen la divulgación detallada de los ingredientes, lo que aumenta los costos de cumplimiento pero garantiza la rendición de cuentas en toda la categoría. [ 1 ]Fuente: Comisión Europea, «Información alimentaria al consumidor: legislación», food.ec.europa.eu.
Innovación en productos y experimentación de sabores
Los sabores exóticos y de fusión están pasando de los nichos de mercado a la venta minorista masiva, impulsados por la demanda de los consumidores más jóvenes de novedad y atractivo en las redes sociales. Sabores como el matcha, el ube, el pandan y las variantes inspiradas en el baklava ganaron popularidad en 2025, especialmente en los mercados urbanos de Asia-Pacífico y Norteamérica, ya que las marcas buscan diversificarse más allá de las opciones tradicionales como la vainilla y el chocolate. Las combinaciones inspiradas en postres, como el tiramisú, el churro y los s'mores, combinan perfiles de sabor familiares con una mayor complejidad de textura mediante inclusiones y espirales. Una encuesta de consumidores reveló que el 75 % de los encuestados considera que probar sabores únicos es una experiencia agradable, mientras que el 68 % expresa una preferencia por los dulces nostálgicos. Esto crea un doble desafío para los equipos de innovación: equilibrar la novedad con la comodidad. Las colaboraciones entre marcas refuerzan esta tendencia: por ejemplo, Ben & Jerry's se asoció con el músico Noah Kahan en 2025 para lanzar un sabor de edición limitada, y Ore-Ida colaboró con goodpop para desarrollar postres helados inspirados en la patata, desdibujando los límites tradicionales de las categorías y generando publicidad ganada. Si bien este ciclo de experimentación acorta la vida útil del producto y aumenta los costes de proliferación de SKU, también mantiene la participación del consumidor y fomenta las pruebas.
Creciente demanda de productos de helado premium, de alta gama y artesanales
La premiumización ya no se limita a las tiendas especializadas, ya que los minoristas tradicionales están destinando más espacio en los anaqueles a marcas artesanales que ofrecen precios entre un 30% y un 50% superiores a los productos estándar. La participación de las novedades congeladas en el mercado norteamericano aumentó del 45% en 2018 a un 53% proyectado para 2025. Se espera que las ventas en dólares en este segmento crezcan un 10% entre 2024 y 2028, superando el crecimiento del volumen e indicando la disposición de los consumidores a pagar por la innovación y la calidad. Productores de lotes pequeños, como Van Leeuwen y Jeni's Splendid Ice Creams, han expandido su distribución a cadenas nacionales de supermercados, capitalizando el valor de marca impulsado por Instagram y las colaboraciones de edición limitada. Por ejemplo, Häagen-Dazs se asoció con la serie de televisión "Emily en París" en 2024 para lanzar sabores de marca compartida, que se agotaron en cuestión de semanas. Esta tendencia está creando un mercado bifurcado: los actores orientados al valor compiten en precio y volumen, mientras que las marcas premium priorizan la narrativa, la procedencia de los ingredientes y la diferenciación sensorial. En consecuencia, el segmento intermedio se enfrenta a una compresión de márgenes, y las marcas indiferenciadas encuentran mayores barreras de entrada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Dependencia de la cadena de frío y limitaciones de almacenamiento | -0.9% | Global, particularmente agudo en el sur de Asia, África y América Latina. | Corto plazo (≤ 2 años) |
| Alta sensibilidad a las fluctuaciones de temperatura. | -0.5% | Global, con mayor impacto en regiones con infraestructura eléctrica poco confiable | Corto plazo (≤ 2 años) |
| Vida útil corta en comparación con los postres a temperatura ambiente | -0.4% | Global, especialmente desafiante en mercados rurales y remotos | Mediano plazo (2-4 años) |
| Examen regulatorio sobre aditivos y etiquetado | -0.6% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Dependencia de la cadena de frío y limitaciones de almacenamiento
Las limitaciones de infraestructura en los mercados emergentes restringen el alcance de la distribución y aumentan los costos logísticos, lo que crea una barrera estructural para el crecimiento del volumen. El helado requiere temperaturas de almacenamiento constantes entre -18 °C y -23 °C a lo largo de la cadena de suministro, ya que incluso breves aumentos de temperatura por encima de -12 °C pueden provocar la formación de cristales de hielo, lo que afecta negativamente la textura y la satisfacción del consumidor. En India, donde el mercado organizado de helados está creciendo a tasas de dos dígitos, la infraestructura insuficiente de la cadena de frío en las ciudades de nivel 2 y 3 obstaculiza la penetración de la marca. Las plataformas de comercio rápido, que permiten la entrega en 60 minutos mediante la consolidación de la demanda, abordan parcialmente este problema, pero se limitan a las zonas urbanas. La entrega de última milla sigue siendo el segmento más caro, representando hasta el 40 % de los costos logísticos totales en mercados con redes minoristas fragmentadas. Los fabricantes están adoptando cada vez más sensores de temperatura habilitados para el Internet de las Cosas (IoT) y congeladores inteligentes para garantizar la supervisión del cumplimiento en tiempo real. Sin embargo, las tasas de adopción siguen siendo bajas entre los minoristas independientes debido al capital limitado para las actualizaciones de equipos. Además, los costos energéticos agravan aún más el desafío, ya que mantener temperaturas bajo cero en climas tropicales puede duplicar los gastos de refrigeración en comparación con las regiones templadas. Esto reduce significativamente la rentabilidad de los fabricantes regionales.
Alta sensibilidad a las fluctuaciones de temperatura.
Incluso pequeñas desviaciones de las condiciones óptimas de almacenamiento pueden causar una degradación irreversible de la calidad, lo que supone riesgos operativos en toda la cadena de suministro. Por ejemplo, el helado almacenado a más de -12 °C durante tan solo 30 minutos experimenta la formación de cristales de hielo, lo que resulta en una textura granulada que reduce la satisfacción del consumidor, lo que puede provocar devoluciones de productos y dañar la reputación de la marca. Los cortes de energía en regiones con infraestructura eléctrica precaria —comunes en África subsahariana, partes del sur de Asia y zonas rurales de Latinoamérica— suelen obligar a los minoristas a descartar inventario, lo que aumenta las tasas de merma y reduce los márgenes de ganancia. Los retrasos en el transporte causados por olas de calor o fallos en los equipos pueden comprometer envíos completos, especialmente en rutas de larga distancia donde los camiones refrigerados deben mantener temperaturas precisas durante 12 a 48 horas. Para abordar estos desafíos, los fabricantes están invirtiendo en materiales de cambio de fase y aislamiento avanzado para mejorar la estabilidad de la temperatura; sin embargo, estas soluciones aumentan los costes de envasado entre un 10 % y un 15 %. Además, el cambio climático está intensificando estos problemas, ya que el aumento de las temperaturas ambientales incrementa las demandas de refrigeración, incrementa el consumo de energía y tensiona la envejecida infraestructura de la cadena de frío tanto en los mercados desarrollados como en los emergentes, lo que crea un desafío estructural persistente para el crecimiento del volumen.
Análisis de segmento
Por tipo: Los formatos especiales ganan cuota de mercado a pesar del dominio del formato estándar
En 2025, el helado estándar poseía una importante cuota del 41.23% del mercado mundial, lo que refuerza su posición como el formato más consumido y comercialmente estable. Este dominio se atribuye a su amplia aceptación en diversos grupos de edad, impulsada por sabores familiares como vainilla, chocolate, fresa y variantes regionales tradicionales que mantienen altos niveles de consumo de forma constante. El helado estándar se beneficia de la escalabilidad de la producción en masa y la estabilidad de su formulación, lo que permite a los fabricantes producir grandes volúmenes, garantizando al mismo tiempo un sabor, una textura y una vida útil consistentes en diferentes mercados. Su sólida presencia tanto en el canal de venta al público (ventas a través de restaurantes, cafeterías y establecimientos similares) como en el de consumo fuera del establecimiento (ventas a través de puntos de venta) mejora la visibilidad y la accesibilidad, fomentando la repetición de compras y el consumo habitual.
Se proyecta que los formatos de helados artesanales y de especialidad crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.55 % hasta 2031, lo que refleja un cambio gradual en las preferencias de los consumidores hacia productos premium, experienciales y únicos. Este crecimiento se sustenta en la creciente demanda de producción artesanal, formulaciones de lotes pequeños y perfiles de sabor innovadores, incluyendo postres étnicos, inclusiones gourmet y ofertas de temporada o de edición limitada. Los consumidores priorizan cada vez más la autenticidad, la transparencia de los ingredientes y el atractivo sensorial, posicionando los helados artesanales como caprichos en lugar de postres para el mercado masivo. El crecimiento de este segmento se ve impulsado aún más por la proliferación de heladerías boutique, tiendas de postres especializados y espacios minoristas premium, lo que permite a las marcas lograr mayores márgenes de beneficio, a la vez que mejora la diferenciación y la narrativa de marca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: Los productos de origen vegetal ganan cuota de mercado a pesar de las diferencias en el sabor
Los formatos de helado a base de lácteos representaron el 81.23 % del mercado mundial de helados en 2025, lo que pone de relieve su continuo dominio y su papel esencial dentro de la categoría. Estos productos siguen siendo muy populares en las preferencias de los consumidores gracias a su rica textura, cremosidad superior y atractivo sensorial. Si bien las alternativas vegetales buscan replicar estos atributos, aún no han alcanzado la misma aceptación generalizada. La amplia disponibilidad de productos lácteos en los segmentos estándar, novedoso, de helado suave y premium refuerza aún más su liderazgo en el mercado. Esta variedad permite a los fabricantes satisfacer una amplia gama de ocasiones de consumo, desde postres familiares cotidianos hasta caprichos espontáneos.
Se proyecta que las alternativas de helado sin lácteos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.43 % hasta 2031, lo que refleja una transición constante hacia patrones de consumo de productos vegetales y sin lácteos en la categoría de postres helados. Este crecimiento se debe principalmente a la creciente concienciación de los consumidores sobre la intolerancia a la lactosa, las alergias a la leche y las sensibilidades digestivas, junto con el creciente interés en las dietas veganas y flexitarianas. Los avances en las tecnologías de formulación de productos vegetales, con bases como almendra, avena, coco, soja y guisantes, han mejorado significativamente el sabor, la textura y la cremosidad. Estos avances han reducido la diferencia sensorial con el helado lácteo tradicional, aumentando el atractivo general de las opciones sin lácteos para un público más amplio.
Por tipo de embalaje: las pintas aumentan a medida que los hogares se reducen
En 2025, los envases y las copas representaron, en conjunto, una importante cuota del 72.13 % del mercado mundial de helados, lo que refuerza su posición como los formatos de envasado principales y más versátiles en los canales minoristas y de restauración. Este predominio se atribuye a su idoneidad para llevar a casa, el consumo familiar y el consumo individual con porciones controladas, satisfaciendo así una amplia gama de necesidades del consumidor. Los envases son especialmente preferidos para compras multiporción y con un precio competitivo, mientras que los vasos satisfacen eficazmente el capricho individual, el consumo para llevar y el control de porciones, manteniendo así su liderazgo en volumen. Su adaptabilidad a diversas ocasiones de consumo consolida aún más su importancia en el mercado.
Se proyecta que los formatos de envases de pinta crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.98 % hasta 2031, lo que refleja su creciente relevancia como opción de envasado premium, con porciones controladas y enfocada en la indulgencia en el mercado global del helado. Este crecimiento está estrechamente vinculado a las tendencias de premiumización, donde las marcas aprovechan este formato para destacar ingredientes de alta calidad, texturas densas y perfiles de sabor innovadores. Las pintas son especialmente populares para ocasiones de indulgencia individual o compartida, atrayendo a los consumidores que buscan comodidad y una experiencia orientada a la satisfacción sin comprometerse con envases familiares más grandes. Además, la capacidad del formato para satisfacer las cambiantes preferencias de los consumidores por helados premium, artesanales e innovadores aumenta su potencial de crecimiento, convirtiéndolo en un motor clave en el segmento premium del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: los márgenes en el comercio atraen la inversión
Los canales de venta al por menor representaron un 78.71% de las ventas globales de helado en 2025, lo que subraya su papel crucial como principal vía de acceso al mercado para el consumo de helado a nivel mundial. Este predominio se debe en gran medida a la fuerte penetración de supermercados, hipermercados, tiendas de conveniencia y, cada vez más, a las plataformas de venta online, que ofrecen a los consumidores mayor accesibilidad, variedad y flexibilidad de compra en comparación con los formatos de venta al por menor. Los canales de venta al por menor son especialmente adecuados para el consumo para llevar y en porciones múltiples, en estrecha sintonía con la popularidad de los envases, vasos y pintas, ideales para el consumo familiar y recurrente. Además, la adaptabilidad de los canales de venta al por menor a las cambiantes demandas de los consumidores, su capacidad para ofrecer precios competitivos y la comodidad de la compra a granel refuerzan aún más su posición como la opción líder para la distribución de helados a nivel mundial.
Se proyecta que los establecimientos de restauración en el sector minorista crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.66 % hasta 2031, lo que refleja una recuperación constante y un crecimiento estructural del consumo de helado fuera del hogar en todos los formatos de restauración. Este crecimiento se debe a la creciente popularidad de heladerías, cafeterías, restaurantes de comida rápida (QSR), cadenas de restaurantes informales y establecimientos especializados en postres. En estos entornos, el helado se posiciona como un producto experiencial y premium, más que como un producto básico. Los canales de restauración en el sector minorista permiten a las marcas ofrecer formatos recién servidos, personalizables y visualmente atractivos, como helados suaves, bolas, sundaes y postres especiales, lo que mejora la interacción del consumidor y fomenta precios más altos. Por ejemplo, según el Departamento de Agricultura de los Estados Unidos (USDA), las ventas de alimentos en establecimientos de restauración en Estados Unidos alcanzaron los 1.52 billones de dólares en 2024, lo que subraya la importante base de consumo y el potencial de tráfico disponible para los fabricantes de helados a través de las colaboraciones con el sector minorista. [ 2 ]Fuente: Departamento de Agricultura de los Estados Unidos (USDA), "Industria de servicios alimentarios", ers.usda.govA medida que los operadores de servicios de alimentación continúan ampliando sus menús de postres con sabores de temporada, ingredientes premium y ofertas de helado por tiempo limitado, el helado se reconoce cada vez más como un complemento de alto margen.
Análisis geográfico
Mercado de helados de América del Norte
Se prevé que Norteamérica mantenga una posición dominante en el mercado mundial del helado, representando el 30.87 % de los ingresos en 2025. Este dominio se debe a hábitos de consumo profundamente arraigados y redes de distribución consolidadas. Según la Asociación Internacional de Alimentos Lácteos (IDFA), el 73 % de los consumidores consumió helado al menos una vez por semana en 2024, y dos de cada tres prefirieron disfrutarlo por la noche. [ 3 ]Fuente: Asociación Internacional de Alimentos Lácteos (IDFA), "Ventas y tendencias de helados", idfa.orgEsto resalta el papel del helado como alimento básico y reconfortante en diversos grupos demográficos. Su consumo frecuente, sumado a las innovaciones en sabores premium, alternativas vegetales y formatos novedosos, sustenta una fuerte demanda. En Estados Unidos, la cultura de las heladerías y las promociones de temporada refuerzan aún más el liderazgo del mercado en la región.
Mercado de helados APAC
Se proyecta que la región Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.15 % hasta 2031, lo que la convierte en el mercado de mayor crecimiento. Este crecimiento se debe a la rápida urbanización, los cambios en los estilos de vida y el aumento del consumo per cápita en mercados emergentes como China e India. Los consumidores urbanos de ciudades densamente pobladas buscan caprichos prácticos y placenteros que se ajusten a sus apretadas agendas, lo que impulsa la demanda de novedades y helados cremosos. La expansión de los establecimientos de restauración y las plataformas de comercio electrónico impulsa aún más este crecimiento. La localización de sabores, que incorpora frutas tropicales y elementos de fusión, satisface las diversas preferencias de los consumidores. Además, las inversiones en logística de la cadena de frío están abordando los desafíos de infraestructura, lo que posiciona a la región para un desarrollo acelerado.
Mercado de helados de EMEA y Sudamérica
Europa continúa experimentando un crecimiento constante en el mercado del helado, operando dentro de un marco regulatorio estricto que enfatiza la seguridad alimentaria, el etiquetado limpio y los estándares de sostenibilidad. Si bien estas regulaciones presentan desafíos, también impulsan el refinamiento de la oferta de productos. Países como Alemania, Italia y los Países Bajos se enfocan en helados artesanales y lácteos, impulsados por la premiumización y el turismo estacional. Sudamérica, Oriente Medio y África enfrentan desafíos debido a una infraestructura de cadena de frío subdesarrollada, lo que aumenta los riesgos de deterioro y limita la penetración en el mercado minorista. A pesar de estos obstáculos, las crecientes tendencias sanitarias y las importaciones en centros urbanos como Brasil y los Emiratos Árabes Unidos presentan oportunidades para el crecimiento del mercado. Estas regiones muestran potencial de desarrollo a medida que la infraestructura mejora y las preferencias de los consumidores evolucionan.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
La industria del helado presenta una consolidación moderada, con unas pocas multinacionales dominando el mercado. Empresas como Nestlé SA, General Mills, Inc., Blue Bell Creameries LP, Wells Enterprises Inc. y Lotte Corporation aprovechan sus extensas redes de distribución, un sólido valor de marca y economías de escala para asegurar importantes cuotas de mercado. Estos importantes actores mantienen su liderazgo mediante carteras de productos diversificadas, que abarcan los segmentos estándar, novedoso y premium. La competencia se basa en estrategias como un marketing agresivo, campañas estacionales y adquisiciones de marcas regionales. Mientras tanto, los pequeños productores artesanales se centran en ofertas especializadas de nicho para diferenciarse en el mercado.
Existen importantes oportunidades de crecimiento en los segmentos de helados de origen vegetal y sin lácteos, donde las empresas consolidadas se enfrentan a la competencia de startups ágiles e innovadores veganos. Estos competidores están revolucionando el mercado tradicional de los lácteos. Empresas como Nestlé y General Mills han introducido productos como pintas de origen vegetal y novedades bajas en azúcar para abordar esta tendencia. Sin embargo, persisten carencias en opciones escalables y asequibles, especialmente en helados veganos suaves y mezclas artesanales diseñadas para consumidores intolerantes a la lactosa en regiones de alto crecimiento como Asia-Pacífico. La rápida expansión de este segmento ofrece puntos de entrada a nuevas empresas, priorizando las innovaciones de etiqueta limpia y sin alérgenos. Este cambio en las preferencias de los consumidores hacia productos sostenibles y saludables está presionando a las grandes empresas a aumentar sus inversiones en Investigación y Desarrollo.
Los avances tecnológicos están intensificando la competencia en la industria del helado. Empresas líderes están adoptando el desarrollo de sabores impulsado por IA, la monitorización automatizada de la cadena de frío y la fabricación de precisión para mejorar la eficiencia y la calidad del producto. Por ejemplo, Wells Enterprises y Mars utilizan la tecnología blockchain para optimizar la trazabilidad en el abastecimiento ético. Además, las herramientas digitales facilitan experiencias de comercio electrónico personalizadas y análisis de datos avanzados para la previsión de la demanda, lo que proporciona a estas empresas una ventaja competitiva frente a los actores locales fragmentados. Tecnologías emergentes, como los helados personalizados impresos en 3D y las alternativas lácteas cultivadas en laboratorio, están configurando el futuro de la industria. Estas innovaciones están impulsando a las empresas consolidadas a colaborar con startups o adquirirlas para mantener su posición en el mercado y satisfacer las cambiantes demandas de los consumidores en cuanto a transparencia y novedad.
Líderes de la industria del helado
-
Nestlé SA
-
General Mills, Inc.
-
Blue Bell Creameries LP
-
empresas pozos inc.
-
corporación lotte
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: Oppo Brothers amplía su gama de helados bajos en calorías con la introducción de Oppo Refreshed, una línea de sorbetes veganos. Esta gama incluye los sabores Limón Siciliano y Fresa, Mango Alfonso y Maracuyá, y Coulis de Frambuesa.
- Abril de 2025: Kwality Wall's lanzó una nueva marca, The Dairy Factory, que ofrece una gama de helados de batido lento. La línea de productos incluye cuatro variantes populares: vainilla, caramelo, mango y chocolate, disponibles en paquetes para fiestas y tarrinas.
- Marzo de 2025: Havmor Ice Cream se ha asociado con Swiggy Instamart para presentar un paquete familiar de helado Thandai de edición limitada, disponible exclusivamente en Swiggy Instamart.
- Julio de 2024: Snoop Dogg introdujo dos nuevos sabores a su línea de helados Dr. Bombay: Muffin de Arándanos Horneado y Tiempo de Jalea con Mantequilla de Cacahuete. Estos sabores se unen a la opción existente de Sueño de Crema de Fresa.
Alcance del informe sobre el mercado mundial de helados
El helado es un alimento congelado y azucarado que se consume habitualmente como refrigerio o postre. El mercado mundial del helado está segmentado por tipo de producto, categoría, tipo de empaque, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en helado estándar, novedades, helado suave y helado especial/artesanal. Por categoría, el mercado se segmenta en lácteos y no lácteos. Por tipo de empaque, el mercado se segmenta en pintas, tarrinas/vasos, palitos y otros. Por canal de distribución, el mercado se segmenta en hostelería y comercio minorista. El comercio minorista se subdivide en tiendas de conveniencia, minoristas especializados, supermercados/hipermercados, tiendas minoristas en línea y otros canales de distribución. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. El informe proporciona el tamaño del mercado y las previsiones tanto en valor (USD) como en volumen (litros) para todos los segmentos mencionados.
Por Tipo
| Helado estándar |
| Novedades |
| Servicio débil |
| Helados especiales/artesanales |
Por categoría
| Lácteos |
| No lácteo |
Por tipo de embalaje
| Pintas |
| Tinas/Tazas |
| Bastones |
| Otros |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Tiendas de conveniencia |
| Minoristas especializados | |
| Supermercados e hipermercados | |
| Venta minorista en línea | |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por Tipo | Helado estándar | |
| Novedades | ||
| Servicio débil | ||
| Helados especiales/artesanales | ||
| Por categoría | Lácteos | |
| No lácteo | ||
| Por tipo de embalaje | Pintas | |
| Tinas/Tazas | ||
| Bastones | ||
| Otros | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Tiendas de conveniencia | |
| Minoristas especializados | ||
| Supermercados e hipermercados | ||
| Venta minorista en línea | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Mantequilla - La mantequilla es una emulsión sólida de color amarillo a blanco de glóbulos de grasa, agua y sales inorgánicas que se produce al batir la nata de la leche de vaca.
- Lácteos - Los productos lácteos incluyen la leche y cualquiera de los alimentos elaborados con leche, incluida la mantequilla, el queso, el helado, el yogur y la leche condensada y en polvo.
- Postres Congelados - Postre lácteo congelado: incluye productos que contienen leche o nata y otros ingredientes congelados o semicongelados antes de su consumo, como leche helada o sorbete, incluidos los postres lácteos congelados para dietas especiales y el sorbete.
- Bebidas de leche agria - La leche agria es leche espesa, cuajada, de sabor ácido, obtenida de la fermentación de la leche. En el estudio se han considerado bebidas de leche agria como kéfir, laban y suero de leche.
| Palabra clave | Definición |
|---|---|
| Mantequilla cultivada | La mantequilla cultivada se prepara sometiendo la mantequilla cruda a un procesamiento químico y se le añaden ciertos emulsionantes e ingredientes extraños. |
| Mantequilla sin cultivar | Este tipo de mantequilla es aquella que no ha sido procesada de ninguna manera. |
| Queso Natural | El tipo de queso en su forma más natural. Está elaborado a partir de productos e ingredientes naturales y sencillos, que incluyen sales frescas y naturales, colorantes naturales, enzimas y leche de alta calidad. |
| Queso fundido | El queso fundido pasa por los mismos procesos que el queso natural; sin embargo, requiere más pasos y muchas formas diferentes de ingredientes. Hacer queso procesado implica derretir queso natural, emulsionarlo y agregar conservantes y otros ingredientes o colorantes artificiales. |
| Crema única | La nata única contiene alrededor de un 18% de grasa. Es una sola capa de nata que aparece sobre la leche hervida. |
| Doble crema | La nata doble contiene un 48% de grasa, más del doble que la nata simple. Es más pesado y espeso que la crema simple. |
| Crema batida | Tiene un porcentaje de grasa mucho mayor que la nata (36%). Se utiliza para cubrir pasteles, tartas y pudines y como espesante para salsas, sopas y rellenos. |
| Postres Congelados | Postres que deben consumirse congelados. Por ejemplo, sorbetes, sorbetes, yogures helados. |
| Leche UHT (Leche a temperatura ultraalta) | Leche calentada a muy alta temperatura. El procesamiento de leche a temperatura ultraalta (UHT) implica calentarla durante 1 a 8 segundos a 135 a 154 °C. que mata el microorganismo patógeno formador de esporas, dando como resultado un producto con una vida útil de varios meses. |
| Mantequilla vegetal/mantequilla de origen vegetal | Mantequilla elaborada a partir de aceites de origen vegetal como coco, palma, etc. |
| Yogur no lácteo | Yogur elaborado típicamente con nueces, como almendras, anacardos, cocos e incluso otros alimentos como soja, plátanos, avena y guisantes. |
| En el comercio | Se refiere a restaurantes, QSR y bares. |
| Fuera de comercio | Se refiere a supermercados, hipermercados, canales online, etc. |
| Queso Neufchatel | Uno de los tipos de queso más antiguos de Francia. Es un queso suave, ligeramente quebradizo, madurado con moho y de corteza florecida elaborado en la región de Neufchâtel-en-Bray en Normandía. |
| Flexitariana | Se refiere a un consumidor que prefiere una dieta semivegetariana, es decir, centrada en alimentos vegetales con una inclusión limitada u ocasional de carne. |
| Intolerancia a la lactosa | La intolerancia a la lactosa es una reacción del sistema digestivo a la lactosa, el azúcar de la leche. Provoca síntomas incómodos en respuesta al consumo de productos lácteos. |
| Queso crema | El queso crema es un queso fresco suave y cremoso con un sabor picante elaborado con leche y nata. |
| Sorbetes | El sorbete es un postre helado elaborado con hielo combinado con jugo de frutas, puré de frutas u otros ingredientes, como vino, licor o miel. |
| Sorbete | El sorbete es un postre helado endulzado elaborado con fruta y algún tipo de producto lácteo como leche o nata. |
| Estable en estantería | Alimentos que se pueden almacenar de forma segura a temperatura ambiente o "en el estante" durante al menos un año y que no necesitan cocinarse ni refrigerarse para consumirse de forma segura. |
| DSD | La entrega directa en tienda es el proceso en la gestión de la cadena de suministro en el que el producto se entrega desde la planta de fabricación directamente al minorista. |
| ou kosher | Ortodoxa Union Kosher es una agencia de certificación kosher con sede en la ciudad de Nueva York. |
| Gelato | El helado es un postre cremoso helado elaborado con leche, nata espesa y azúcar. |
| Vacas alimentadas con pasto | A las vacas alimentadas con pasto se les permite pastar en pastos, donde comen una variedad de pastos y trébol. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números de mercado históricos disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




