

Tamaño y cuota de mercado de las heladerías
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
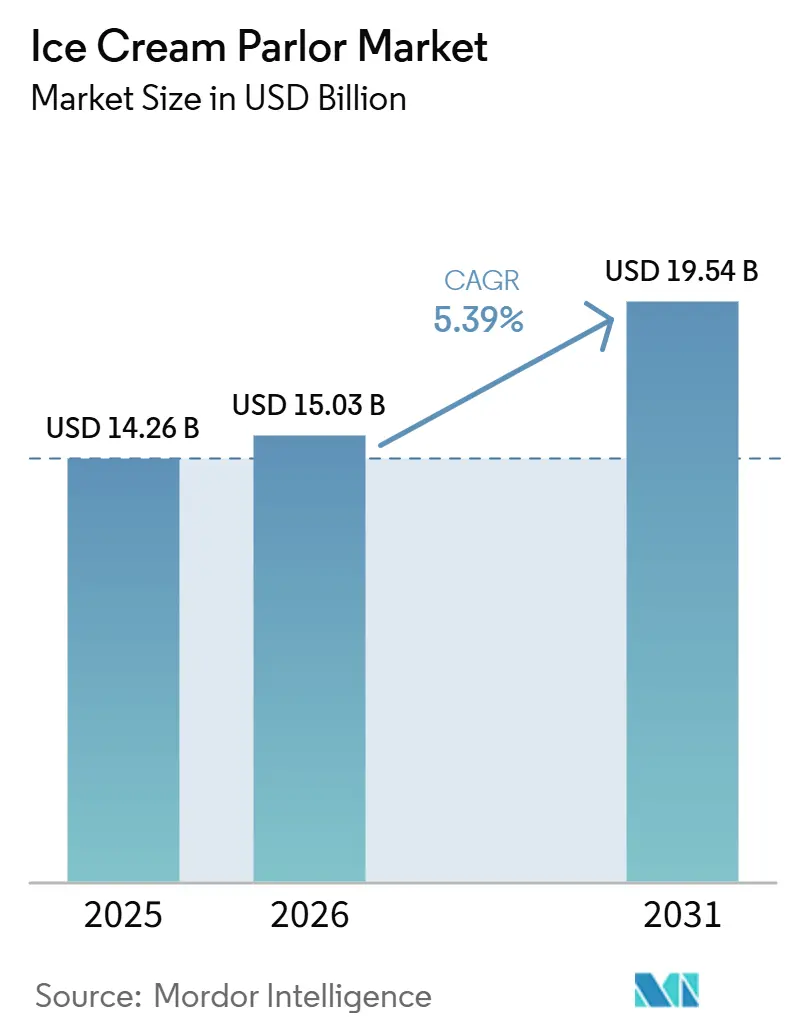
| Tamaño del mercado (2026) | USD 15.03 mil millones |
| Tamaño del mercado (2031) | USD 19.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.39% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
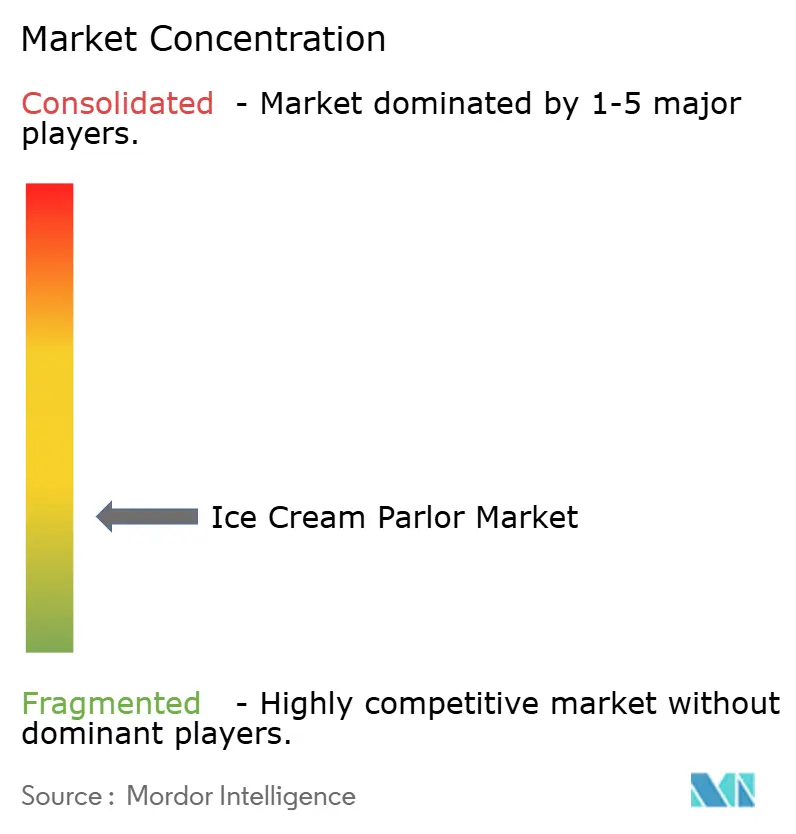
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de heladerías realizado por Mordor Intelligence
El mercado de heladerías alcanzó un valor de 14.26 millones de dólares en 2025 y se estima que crecerá de 15.03 millones de dólares en 2026 a 19.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.39% durante el período de pronóstico (2026-2031). Este mercado se ve impulsado por la demanda de postres de alta gama, ocasiones para compartir comidas y formatos que ofrecen más que la simple compra de un producto envasado. Muchos operadores están diseñando sus establecimientos en torno a la experiencia de compra, utilizando asientos, una presentación atractiva del producto y menús de temporada para aumentar el ticket promedio. Este enfoque ayuda a diferenciar la demanda de heladerías de la venta de helados envasados, especialmente cuando los consumidores buscan una experiencia gastronómica ocasional en lugar de una compra rutinaria. Las redes de franquicias están expandiendo su alcance mediante sistemas de suministro estandarizados, mientras que las heladerías locales compiten ofreciendo sabores regionales e ingredientes únicos. Los costos de producción y las necesidades de personal estacional siguen siendo limitaciones importantes para la rentabilidad, sobre todo para los negocios independientes.
Conclusiones clave del informe
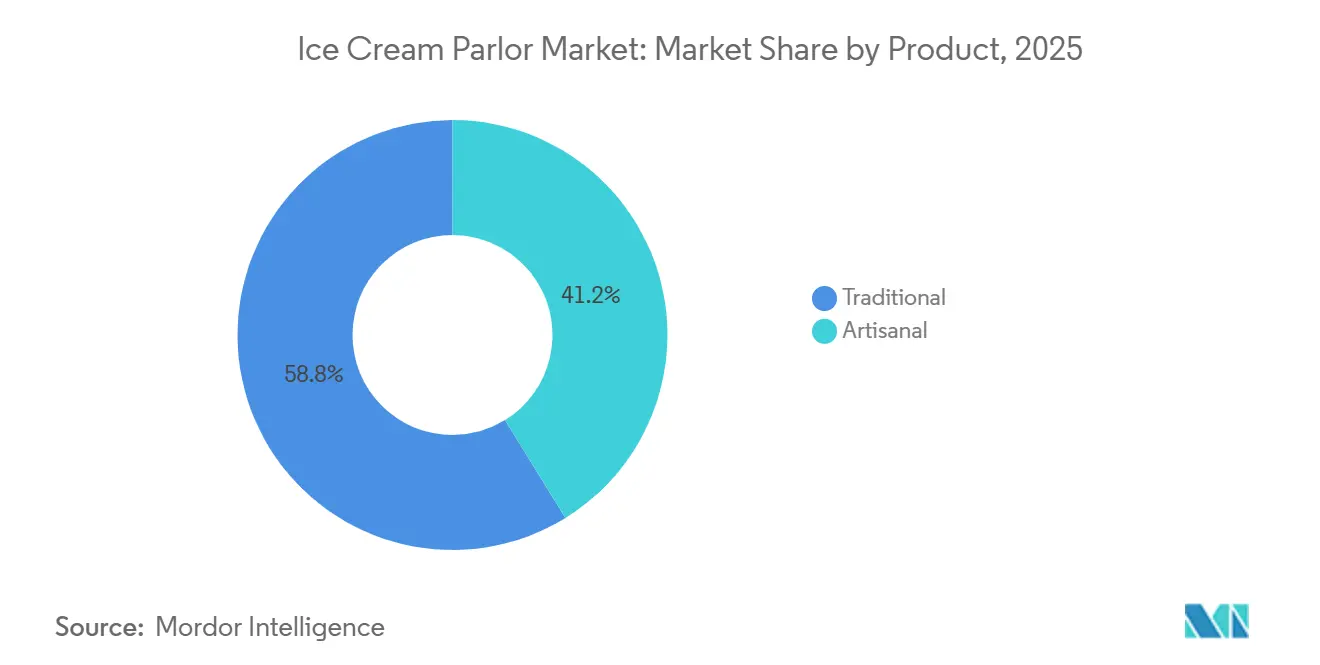
- Por tipo de producto, el helado tradicional representó el 58.81% de la cuota de mercado de las heladerías en 2025, mientras que se prevé que el helado artesanal crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.83% hasta 2031.
- Por formato de producto, el helado duro representó el 61.31% de la cuota de mercado de las heladerías en 2025, mientras que se prevé que el gelato crezca a una tasa de crecimiento anual compuesta del 7.56% hasta 2031.
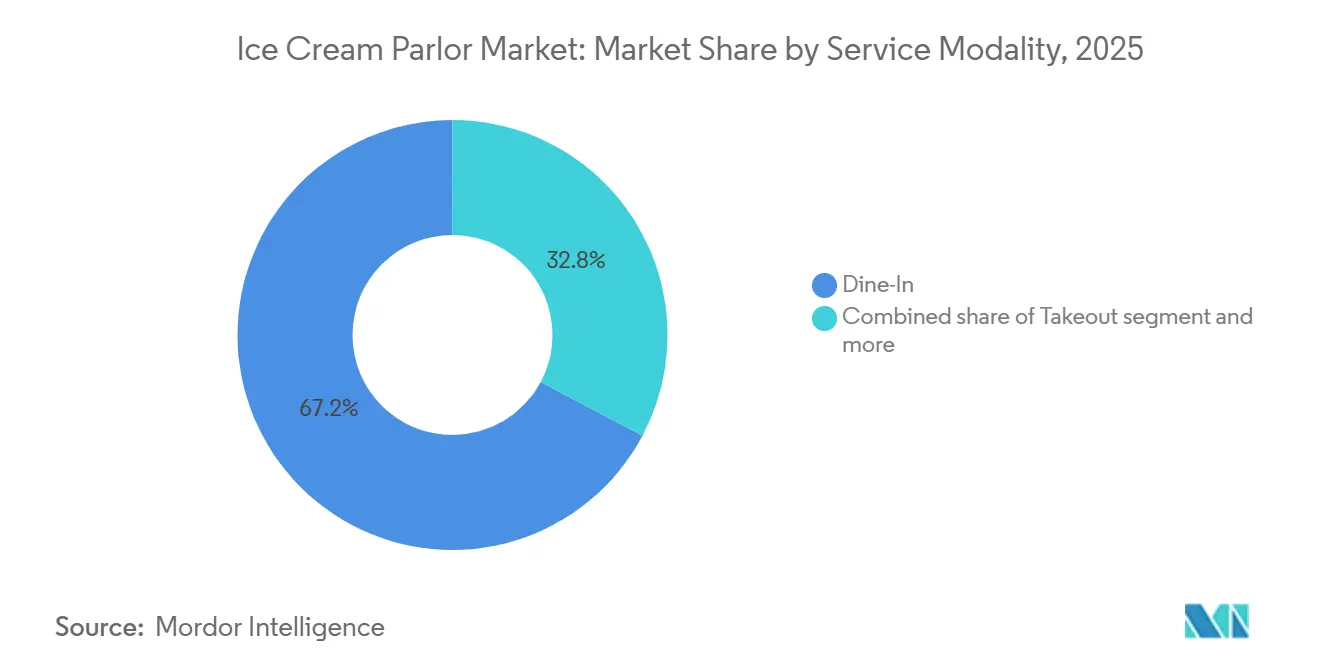
- Por modalidad de servicio, el servicio en el local representó el 67.23% de los ingresos en 2025, mientras que se prevé que el servicio para llevar crezca a una tasa de crecimiento anual compuesta del 7.95% hasta 2031.
- Por formato de establecimiento, los salones tradicionales representaron el 71.33% de los ingresos en 2025, mientras que se prevé que los quioscos y los salones móviles se expandan a una tasa de crecimiento anual compuesta del 7.71% hasta 2031.
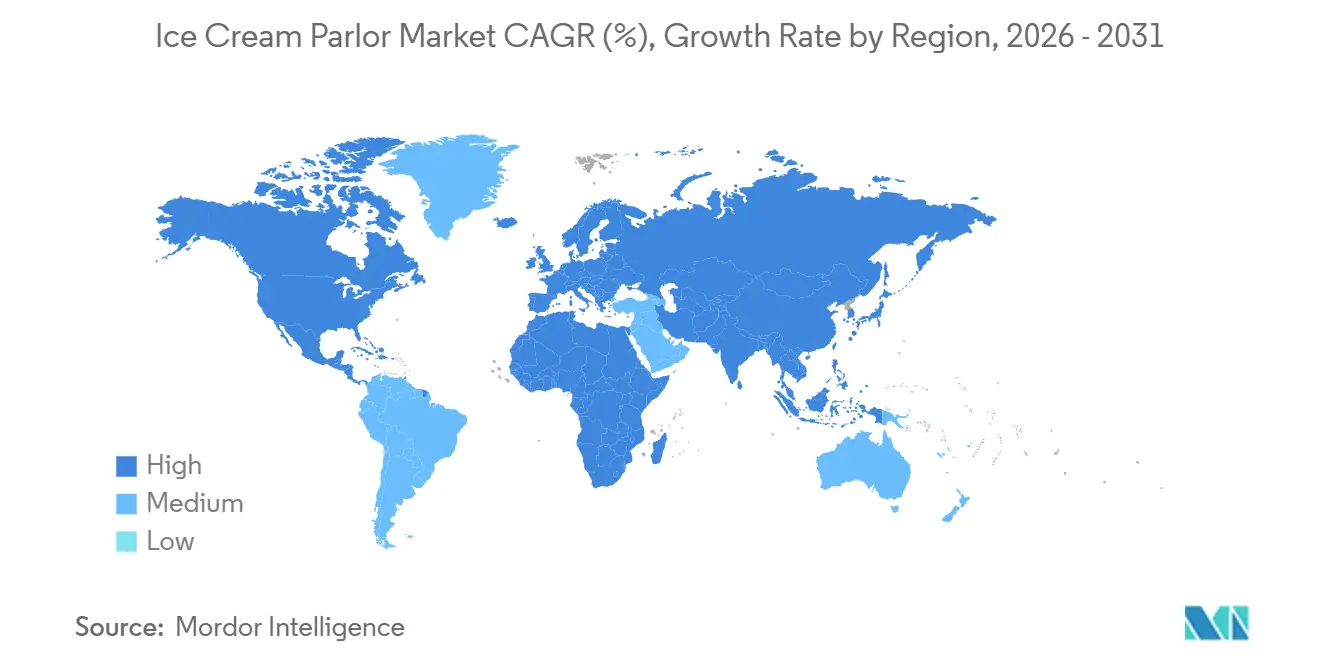
- Geográficamente, Norteamérica representó el 21.68% de los ingresos en 2025, mientras que se prevé que Europa crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.08% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de heladerías
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La tendencia hacia lo premium y la cultura del helado artesanal. | + 1.3% | Global; concentrada en Norteamérica, Europa y las zonas urbanas de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Expansión de franquicias en mercados urbanos emergentes | + 1.0% | Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2–4 años) |
| Integración con plataformas de entrega de comida y pedidos en línea. | + 0.8% | Global; mayor penetración en Norteamérica, India y Corea del Sur. | Corto plazo (≤ 2 años) |
| Innovación en sabores de temporada y lanzamientos de marcas compartidas. | + 0.5% | América del Norte, Europa, Asia Oriental | Mediano plazo (2–4 años) |
| Fuerte crecimiento del sector turístico y hotelero. | + 0.7% | Europa, Oriente Medio y África, Sudeste Asiático | Mediano plazo (2–4 años) |
| Mejoras en la cadena de frío y la infraestructura de refrigeración por parte de los operadores de salas de despensa. | + 0.4% | Asia meridional y sudoriental, África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La tendencia hacia lo premium y la cultura del helado artesanal.
El mercado de las heladerías se beneficia cuando los consumidores aceptan precios más altos por productos de producción limitada y sabores distintivos. Para respaldar este posicionamiento, las heladerías utilizan la selección de ingredientes, etiquetas de productos más sencillas y gamas de temporada. En 2025, Vadilal Industries lanzó los sabores Pista Kunafa y Café Mocha en India mediante una campaña dirigida a los consumidores más jóvenes. El lanzamiento demostró cómo los postres helados premium se están alineando con las preferencias de sabor de las cafeterías, en lugar de las opciones convencionales del mercado masivo. Esto mejora el valor unitario sin requerir una mayor frecuencia de visita por parte de cada cliente. Además, otorga mayor importancia a la credibilidad del producto, ya que un precio más alto es difícil de mantener si la formulación o la experiencia en la tienda no lo justifican.
Expansión de franquicias en mercados urbanos emergentes
El mercado de las heladerías se está expandiendo mediante sistemas de franquicia que replican las cadenas de suministro, la capacitación y los estándares de marca. Yoajung abrió más de 300 tiendas en Corea del Sur durante 2025 y contaba con más de 680 establecimientos antes de expandirse a Australia, Hong Kong y China. La compañía se propuso alcanzar los 100 puntos de venta en China para finales de 2026 mediante un modelo de franquicia maestra. Carvel también ingresó a la India en 2025 a través de Unify Foodworks, con planes para abrir 100 tiendas en cinco años. Estas incursiones elevan las expectativas de los consumidores locales en cuanto a la consistencia del producto y la refrigeración. A medida que las marcas competidoras amplían la disponibilidad de formatos conocidos, las heladerías independientes deben mejorar su fiabilidad para seguir siendo competitivas.
Fuerte crecimiento del sector turístico y hotelero.
El continuo crecimiento del sector turístico y hotelero está generando nuevas oportunidades de consumo para las heladerías gracias al aumento del flujo de personas en zonas comerciales, atracciones turísticas, locales de ocio, aeropuertos y establecimientos de hostelería. El helado se considera un postre que se compra por impulso y que ofrece una experiencia única, lo que lo convierte en una opción popular entre los viajeros de ocio y las familias durante las vacaciones y las excursiones. Según el Consejo Mundial de Viajes y Turismo (WTTC), tras un crecimiento del 2.1 % en 2025, se prevé que el gasto en viajes de ocio nacionales aumente un 0.9 % adicional hasta alcanzar los 909 millones de dólares en 2026, con un crecimiento aún mayor a partir de 2027.[ 1 ]Fuente: Asociación de Viajes de EE. UU., "Pronóstico de viajes en EE. UU.", ustravel.orgSe prevé que el aumento de los viajes de ocio se traduzca en una mayor afluencia de público a las zonas comerciales más concurridas, donde se concentran las heladerías de marca, lo que incrementará el flujo de clientes y la frecuencia de compra. A medida que se expande la actividad turística, se espera que los propietarios de heladerías también se beneficien de una mayor demanda de postres de alta calidad, ofertas de temporada y experiencias gastronómicas en destinos turísticos, lo que impulsará el crecimiento del mercado a largo plazo.
Innovación en sabores de temporada y lanzamientos de marcas compartidas.
Las ediciones limitadas ofrecen a los consumidores motivos para volver a las heladerías entre sus visitas habituales. En febrero de 2026, Ben & Jerry's añadió 3 sabores de Sundaes, ampliando la gama a 7 sabores. Entre las nuevas incorporaciones se encontraban Straw-Bae Shortcake, PB Blondie Bestie y Mocha Mood Pie. En marzo de 2026, la compañía lanzó el sabor Honey Graham Latte de edición limitada en sus heladerías de todo el país. Estos lanzamientos reflejan una estrategia más amplia de utilizar ofertas de temporada y por tiempo limitado para mantener el interés del consumidor y diferenciarse de las opciones de postres congelados en tiendas minoristas. Dichos lanzamientos pueden impulsar el tráfico a las tiendas existentes y dar a los operadores un motivo para promocionar productos de mayor valor. Al rotar los sabores periódicamente, las heladerías pueden crear una sensación de urgencia que fomente las visitas repetidas y las compras de prueba. Sin embargo, también requieren declaraciones de ingredientes precisas y una ejecución de producto rigurosa cuando los menús cambian con frecuencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de los lácteos, el azúcar, la vainilla y el cacao. | -1.0% | Global; más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de mano de obra estacional y presión salarial | -0.6% | Norteamérica, Europa, Australia | Corto plazo (≤ 2 años) |
| Preocupaciones sanitarias relacionadas con el azúcar, las grasas y las restricciones dietéticas. | -0.5% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2–4 años) |
| Intensa competencia de las marcas de helados envasados. | -0.8% | Global; más aguda en Norteamérica y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de los lácteos, el azúcar, la vainilla y el cacao.
La volatilidad en los precios de materias primas clave, como productos lácteos, azúcar, vainilla y cacao, sigue presionando los márgenes de beneficio de los heladerías, especialmente de aquellas en los segmentos premium y artesanal. Las fluctuaciones en la disponibilidad y el precio de estos ingredientes aumentan los costos de producción y complican la fijación de precios del menú, sobre todo para los establecimientos que ofrecen productos a base de chocolate y vainilla, que representan una parte significativa de la demanda de los consumidores. En julio de 2026, Nigeria reafirmó su estrategia de expandir el procesamiento nacional de cacao y aumentar el valor añadido dentro de la industria del cacao, e impuso una prohibición a las exportaciones de cacao a otros países, lo que indica posibles cambios en la dinámica de la oferta y los precios mundiales del cacao. [ 2 ]Fuente: The Trade Union, "Implicaciones de la prohibición de exportación de cacao crudo de Nigeria para los actores del mercado mundial del chocolate", thetradeunion.inEsto es particularmente relevante para la industria de los helados, ya que la Asociación Internacional de Productos Lácteos (IDFA) informó que la vainilla siguió siendo el sabor de helado más popular en Estados Unidos en 2024, seguida del chocolate y la fresa, lo que convierte a la vainilla y el cacao en ingredientes esenciales para la industria. La volatilidad sostenida en los costos de los insumos puede reducir los márgenes operativos, requerir ajustes en los precios del menú o impulsar a los operadores a reformular productos y optimizar sus estrategias de abastecimiento.
Preocupaciones sanitarias relacionadas con el azúcar, las grasas y las restricciones dietéticas.
La creciente concienciación de los consumidores sobre el consumo de azúcar y las enfermedades relacionadas con el estilo de vida está influyendo en las decisiones de compra en la industria de los helados, especialmente en lo que respecta a los productos tradicionales con alto contenido de azúcar. Los consumidores buscan cada vez más postres helados con menos azúcar, menos grasa y funcionales, lo que impulsa a las heladerías a diversificar su oferta de productos. Según la Federación Internacional de Diabetes, aproximadamente el 16 % de los adultos de entre 20 y 79 años en Turquía padecían diabetes en 2024, y países como México, Estados Unidos y Portugal también registraron una alta prevalencia de diabetes. [ 3 ]Fuente: Federación Internacional de Diabetes, "Atlas de la Diabetes de la FID 2025", diabetesatlas.orgA medida que aumenta la concienciación mundial sobre la salud metabólica, es posible que los consumidores reduzcan el consumo de postres indulgentes o se decanten por alternativas más saludables. Esta tendencia está impulsando a los propietarios de heladerías a invertir en una oferta de productos sin azúcar, bajos en calorías, veganos y ricos en proteínas, buscando un equilibrio entre sabor, innovación y rentabilidad.
Análisis de segmento
Por producto: Los formatos tradicionales respaldan el volumen, mientras que los productos artesanales generan valor.
En 2025, el helado tradicional representó el 58.81 % de los ingresos. Su gran popularidad fomenta las compras recurrentes en visitas familiares, destinos turísticos y entre diferentes grupos de ingresos. Además, los productos tradicionales se adaptan a los sistemas de cadena de frío establecidos y pueden distribuirse a través de una amplia variedad de puntos de venta. Se prevé que el helado artesanal crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.83 % hasta 2031, superior a la TCAC general del mercado de heladerías. Este mayor crecimiento se debe a que los establecimientos utilizan ediciones limitadas, ingredientes locales y menús de temporada para justificar precios más elevados.
La demanda de productos artesanales se ve impulsada por clientes que buscan productos más distintivos y experiencias de compra únicas. Este enfoque también permite a los productores simplificar la declaración de ingredientes sin comprometer la textura. Los formatos tradicionales siguen protegiendo el volumen de ventas y el flujo de caja diario, mientras que las gamas artesanales mejoran la relación calidad-precio y ofrecen la posibilidad de experimentar con nuevos sabores. Los operadores que ofrecen ambos formatos pueden satisfacer la demanda diaria y, al mismo tiempo, brindar una opción premium en el mismo establecimiento.
Por formato de producto: El helado duro conserva su tamaño mientras que el gelato crece más rápido.
El helado duro representó el 61.31 % de los ingresos en 2025. Esta posición dominante refleja la consolidación de las heladerías, la amplia variedad de sabores disponibles y la compatibilidad con la infraestructura de almacenamiento en frío existente. El helado duro también permite un alto volumen de servicio en establecimientos tradicionales, lo que lo convierte en el formato preferido por los grandes operadores de servicios de alimentación y las cadenas de postres establecidas. Su larga trayectoria de familiaridad con el consumidor y su amplia presencia en el mercado minorista refuerzan aún más su posición. Se prevé que el gelato crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.56 % hasta 2031, impulsado por su identidad artesanal y su menor contenido en grasa, que atraen a los consumidores que buscan una experiencia de postre diferenciada. El creciente interés por los productos alimenticios auténticos y de alta calidad sigue impulsando la expansión del gelato, especialmente en los mercados urbanos, donde los conceptos de postres especializados están ganando terreno.
El helado suave sigue siendo ideal para quioscos, ya que ofrece un servicio rápido con equipos relativamente sencillos. Su baja complejidad operativa y su producción constante lo convierten en una opción práctica para lugares concurridos como centros comerciales, parques de atracciones y restaurantes de comida rápida. El yogur helado ocupa una posición más ambigua, ya que los consumidores sopesan las consideraciones de salud frente a la preferencia por productos indulgentes. Si bien este formato se benefició de las tendencias anteriores centradas en la salud, mantener el interés del consumidor se ha vuelto más difícil a medida que se han expandido las opciones de postres más saludables de la competencia. Los pequeños operadores europeos de helados también podrían enfrentar presiones de costos adicionales a medida que aumentan las inversiones en equipos en respuesta a los cambios en los requisitos de refrigerantes, lo que podría afectar el ritmo de apertura de nuevos establecimientos en ciertos mercados.
Por modalidad de servicio: el servicio en el local lidera, mientras que el servicio para llevar amplía el alcance.
En 2025, el consumo en el local representó el 67.23 % de los ingresos por servicios. Este porcentaje refleja el valor del ambiente social, la presentación visual y el consumo inmediato que ofrece un bar. Muchos consumidores eligen un bar porque la visita en sí misma forma parte de la experiencia, lo que convierte a la ubicación física en un factor clave de los ingresos. El auge de las plataformas de pedidos mediante aplicaciones ha facilitado a los consumidores el acceso a los menús, la realización de pedidos y la programación de recogidas, reduciendo las fricciones en el proceso de compra. Sin embargo, las plataformas de reparto de terceros, si bien mejoran la visibilidad de la cadena, presentan una preocupación en cuanto a los márgenes debido a las comisiones del 15 % al 30 %. Los precios específicos para el reparto, que son visiblemente más altos que los del consumo en el local, también pueden frustrar a los clientes y desincentivar los pedidos repetidos a través de estos canales.
Se prevé que el servicio de comida para llevar crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.95 % hasta 2031, impulsado por los pedidos en línea y la mayor aceptación de postres premium para consumir en casa. Magnum Ice Cream Company utilizó la publicidad de DoorDash en 2026 para posicionar el helado como un tentempié cotidiano, demostrando cómo las plataformas de reparto pueden usarse como herramienta de marketing más allá de la simple gestión de pedidos. Las heladerías pueden usar los datos de pedidos recopilados a través de estas plataformas para identificar las preferencias del vecindario, rastrear los patrones de demanda y fundamentar la planificación futura del menú o las decisiones de ubicación. Este enfoque basado en datos permite a los operadores alinear mejor su oferta con el comportamiento del consumidor local.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato de tienda: Los salones tradicionales lideran el mercado, mientras que los quioscos mejoran la flexibilidad.
Los establecimientos tradicionales representaron el 71.33 % de los ingresos de los locales en 2025, gracias a su larga trayectoria en centros comerciales, calles principales y zonas turísticas. La mayor capacidad de asientos y los menús más amplios favorecen aún más el modelo de consumo en el local. Los formatos más pequeños ayudan a los operadores a gestionar los elevados costes de ocupación en las zonas urbanas. Cold Stone Creamery y Wetzel's Pretzels planearon abrir 17 locales de marca compartida en 8 estados en 2026. Se prevé que los quioscos y los establecimientos móviles crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.71 % hasta 2031, impulsados por su capacidad para llegar a zonas de transporte público y recintos para eventos donde los alquileres completos resultan menos prácticos.
Los acuerdos de marca compartida distribuyen los costos inmobiliarios entre marcas complementarias y pueden extender la demanda a más franjas horarias. Otros formatos incluyen ubicaciones en vestíbulos de hoteles, concesiones temporales y servicios de catering para eventos, que ofrecen canales de venta adicionales para operadores con marcas consolidadas. Una combinación de unidades fijas y móviles también permite a las empresas dirigir el inventario y el personal hacia las ubicaciones con mayor demanda local en un día determinado.
Análisis geográfico
Mercado de heladerías de Norteamérica
América del Norte representó el 21.68 % de los ingresos en 2025. La región se beneficia de sistemas de franquicia consolidados, un alto consumo de postres congelados y una infraestructura logística de refrigeración bien establecida. International Dairy Queen anunció en 2026 la apertura de 20 restaurantes en Puerto Rico a través de Caribbean Creamery LLC. Canadá y México siguen siendo áreas de crecimiento secundario, beneficiándose México de la expansión urbana, la demanda turística y el clima más cálido en las zonas costeras.
Mercado de heladerías europeas
Se prevé que Europa crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.08 % hasta 2031, la más alta entre las regiones analizadas. El mercado europeo de heladerías se beneficia de una larga tradición artesanal en la elaboración de gelato y de una actividad turística sostenida. El sector europeo de helados artesanales registró una facturación de 11 millones de euros en 2024, con 65,000 puntos de venta. Las mejoras en los sistemas de refrigeración podrían suponer una mayor carga para las pequeñas heladerías independientes que para las cadenas con sistemas centralizados de cadena de frío.
Mercado de heladerías en APAC, Sudamérica y MEA
La región de Asia-Pacífico combina una actividad consolidada de franquicias urbanas con un desarrollo incipiente de la cadena de frío en India y el sudeste asiático. La compañía prevé un crecimiento de ventas del 15 % en India durante 2026. Sudamérica, Oriente Medio y África se ven impulsadas por la demanda del corredor sureste de Brasil, así como por la expansión del turismo y la hostelería. Arabia Saudita, los Emiratos Árabes Unidos y Turquía respaldan los formatos premium mediante la inversión en turismo y ocio. El cumplimiento de las normas de la cadena de frío también incentiva a los operadores más pequeños a trabajar con socios logísticos certificados.
Panorama competitivo
El mercado de las heladerías está fragmentado, compuesto por franquicias globales, cadenas regionales y operadores independientes. Baskin-Robbins, Dairy Queen y Cold Stone Creamery compiten gracias a su amplio reconocimiento de marca y a sus acuerdos de suministro consolidados, lo que les permite mantener una calidad y precios uniformes en todos sus establecimientos. Estas cadenas también se benefician de economías de escala en la adquisición y el marketing, algo que a los operadores más pequeños les resulta difícil igualar.
Amorino, Gelato Messina y Grom se basan en un posicionamiento premium y menús especializados, haciendo hincapié en recetas auténticas e ingredientes de alta calidad para justificar precios más elevados. Las heladerías independientes pueden ofrecer ingredientes locales y adaptar sus menús rápidamente a la disponibilidad de temporada o a las preferencias locales, aunque su menor tamaño puede dificultar la compra, la gestión del personal y el almacenamiento constante. A pesar de estos desafíos, los operadores independientes pueden fidelizar a sus clientes en sus comunidades locales ofreciendo una experiencia más personalizada.
El mercado acoge tanto a marcas estandarizadas como a negocios con enfoque local, cada uno compitiendo con diferentes fortalezas. Las empresas se diferencian mediante decisiones operativas y de formato, como la distribución de las tiendas, el estilo de servicio y la gama de productos. Las prácticas de higiene alimentaria y control de temperatura pueden ser elementos visibles de un posicionamiento premium, y las grandes cadenas pueden estandarizar estos procesos con mayor facilidad en múltiples ubicaciones, mientras que los operadores independientes pueden necesitar invertir más esfuerzo para demostrar estándares equivalentes. A medida que las preferencias de los consumidores siguen evolucionando, los operadores de todos los segmentos están ajustando sus ofertas para mantenerse competitivos.
Líderes de la industria de las heladerías
-
International Dairy Queen, Inc. (IDQ)
-
Baskin-Robbins (Unilever PLC)
-
Cold Stone Creamery (Grupo Alimentario MTY)
-
Amoriño
-
Häagen-Dazs (General Mills)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Ben & Jerry's lanzó "Razz Up!", un helado de edición limitada que combina helado de frambuesa negra, remolinos de frambuesa y trozos crujientes de dulce de leche, junto con una campaña nacional de participación electoral en Estados Unidos. Esta iniciativa amplía la misión social de la marca mediante la innovación de productos y el marketing centrado en la comunidad para fomentar la participación cívica de cara a las elecciones de mitad de mandato de 2026.
- Junio de 2026: International Dairy Queen (IDQ), a través de su subsidiaria American Dairy Queen Corporation (ADQ), anunció un acuerdo de franquicia para expandir su presencia en Puerto Rico mediante la apertura de 20 restaurantes DQ Grill & Chill para 2036. Se planea que el primer establecimiento abra sus puertas en San Juan en el primer trimestre de 2027, y los demás se desarrollarán en los años siguientes a través de una asociación con Caribbean Creamery LLC, una filial de Richport Restaurants LLC.
- Mayo de 2026: Cold Stone Creamery y Wetzel's Pretzels ampliaron su estrategia de marca compartida con el desarrollo de locales de doble concepto que combinan helados de alta calidad y aperitivos frescos bajo un mismo techo. Esta alianza, que forma parte del portafolio de Kahala Brands, planea abrir al menos 17 locales de marca compartida en 2026, con unidades adicionales en desarrollo en varios estados de EE. UU.
Alcance del informe del mercado global de heladerías
| Tradicional |
| Artesanal |
| Helado duro |
| Servicio débil |
| Yogurt congelado |
| Gelato |
| Otros postres helados |
| Comedor abierto |
| Comida para llevar |
| Entrega |
| Heladerías tradicionales |
| Quioscos y heladerías móviles |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por producto | Tradicional | |
| Artesanal | ||
| Por formato de producto | Helado duro | |
| Servicio débil | ||
| Yogurt congelado | ||
| Gelato | ||
| Otros postres helados | ||
| Por modalidad de servicio | Comedor abierto | |
| Comida para llevar | ||
| Entrega | ||
| Por formato de tienda | Heladerías tradicionales | |
| Quioscos y heladerías móviles | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de heladerías para el año 2031?
Se prevé que el mercado de las heladerías alcance los 19.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.39% a partir de 2026.
¿Qué categoría de productos está creciendo más rápido en las heladerías?
Se prevé que el helado artesanal crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.83 % hasta 2031, superando la tasa general.
¿Qué formato de servicio genera mayores ingresos en las heladerías?
En 2025, los ingresos por servicios de consumo en el local lideraron el sector con una cuota del 67.23%, mientras que se espera que los pedidos para llevar crezcan más rápidamente, con una tasa de crecimiento anual compuesta del 7.95%.
¿Por qué están ganando popularidad los quioscos y los salones de belleza móviles?
Se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.71% hasta 2031, ya que pueden prestar servicio en ubicaciones con mucho tránsito peatonal sin necesidad de alquilar un local completo.


