

Tamaño y cuota de mercado del software de resolución de identidad
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
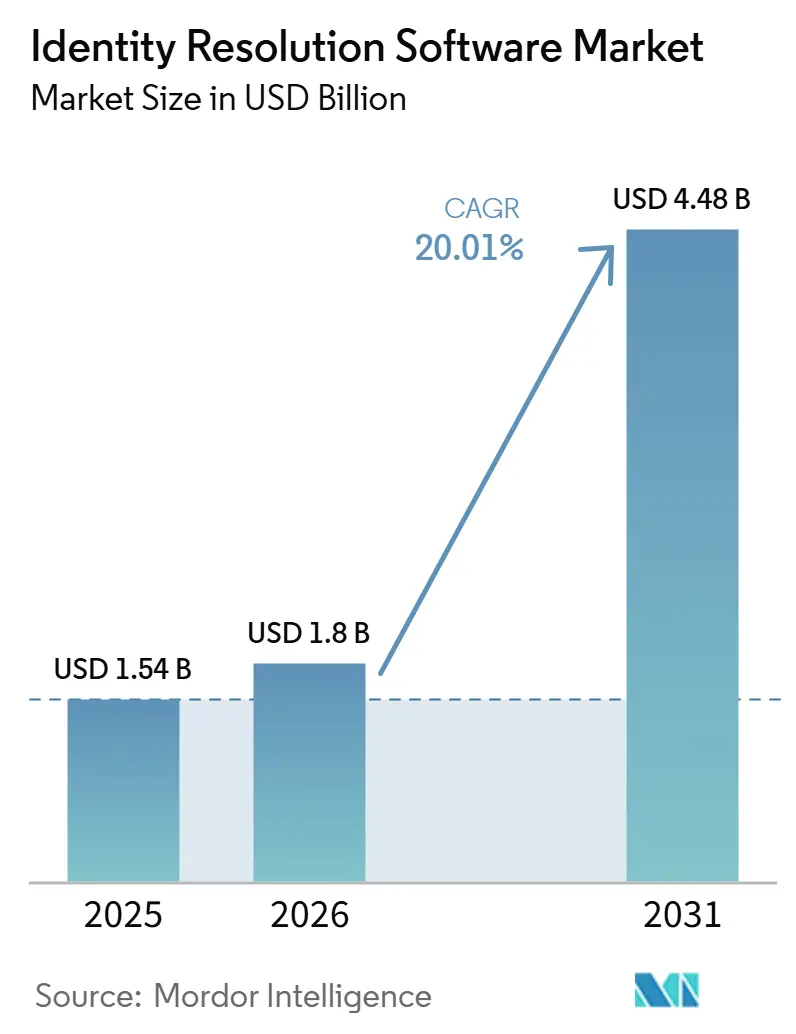
| Tamaño del mercado (2026) | USD 1.8 mil millones |
| Tamaño del mercado (2031) | USD 4.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 20.01% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de resolución de identidad realizado por Mordor Intelligence
El mercado de software de resolución de identidades alcanzó un valor de 1.54 millones de dólares en 2025 y se prevé que llegue a los 4.48 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 20% entre 2026 y 2031. Este mercado se está expandiendo a medida que las empresas reemplazan la segmentación basada en cookies con gráficos de identidad de primera mano que permiten la interacción con el cliente a través de diversos canales. El mercado también se beneficia de normativas de privacidad más estrictas y de los cambios en la toma de decisiones automatizada de la CCPA, que entraron en vigor el 1 de enero de 2026. Estos cambios impulsan a los compradores hacia sistemas de coincidencia deterministas y probabilísticos que pueden operar bajo requisitos de consentimiento y gobernanza más rigurosos. El mercado de software de resolución de identidades está atrayendo el interés de un mayor número de responsables de la toma de decisiones, ya que los agentes de IA, las herramientas de personalización y los sistemas de siguiente mejor acción dependen de registros de identidad de clientes precisos para generar resultados útiles. La presión competitiva en el mercado del software de resolución de identidades está aumentando a medida que las empresas matrices y los proveedores de plataformas integran capacidades de identidad en conjuntos más amplios de medios, datos e inteligencia artificial. Esto se evidencia en el acuerdo de Publicis Groupe en mayo de 2026 para adquirir LiveRamp y en la adquisición de Lotame en marzo de 2025. El mercado del software de resolución de identidades aún tiene margen de expansión gracias a la adopción por parte de las empresas medianas, una mayor interoperabilidad y modelos de activación que protegen la privacidad y que permiten a las empresas utilizar datos de identidad sin depender de la recopilación pasiva por parte de terceros.
Conclusiones clave del informe
- Por componentes, el software representó el 71.24% de la cuota de mercado del software de resolución de identidades en 2025, mientras que se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (CAGR) del 22.83% hasta 2031.
- En cuanto al modo de implementación, las plataformas basadas en la nube representaron el 68.41 % del tamaño del mercado de software de resolución de identidades en 2025, mientras que se prevé que la implementación híbrida se expanda a una tasa de crecimiento anual compuesta (CAGR) del 21.69 % hasta 2031.
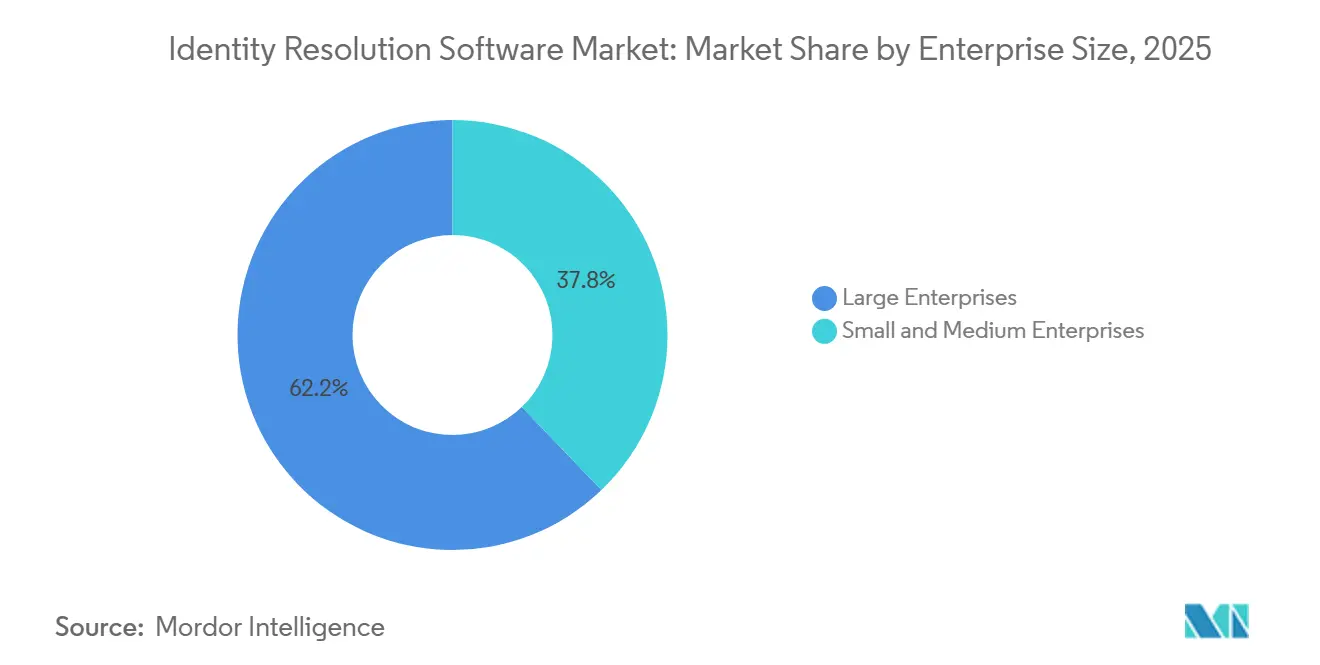
- Por tamaño de empresa, las grandes empresas representaron el 62.18% de los ingresos en 2025, mientras que se prevé que las pequeñas y medianas empresas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 23.74% hasta 2031.
- Por sector de usuario final, el comercio minorista y el comercio electrónico representaron el 24.86 % de los ingresos en 2025, mientras que se espera que el sector de la salud y las ciencias de la vida crezcan a una tasa compuesta anual del 21.42 % hasta 2031.
- Geográficamente, Norteamérica representó el 34.62% de los ingresos en 2025, mientras que Asia-Pacífico registró la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 24.19%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software de resolución de identidad
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Publicidad digital sin cookies y creación de identidades de primera mano. | + 4.8% | Global, con un impacto agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Unificar los datos fragmentados de los clientes en todos los puntos de contacto. | + 3.5% | Global | Mediano plazo (2-4 años) |
| Personalización en tiempo real y adopción de la siguiente mejor acción | + 3.2% | América del Norte y la UE, con una rápida expansión hacia Asia-Pacífico. | Mediano plazo (2-4 años) |
| Crecimiento del gráfico de identidad entre dispositivos y canales | + 2.8% | Global | Largo plazo (≥ 4 años) |
| Colaboración de datos que garantiza la privacidad y expansión del flujo de trabajo en salas blancas | + 2.1% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Casos de uso para la detección de fraudes y la supresión de registros duplicados | + 1.6% | Mercados con alta presencia del sector BFSI, Norteamérica y la región central de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La publicidad digital sin cookies intensifica la demanda de integración de identidad de primera mano.
El mercado de software de resolución de identidades está experimentando una mayor demanda a medida que las cookies de terceros pierden relevancia en los principales navegadores. Las redes de medios minoristas ahora esperan que las marcas asocien los segmentos de clientes con identificadores deterministas en lugar de depender de intermediarios de datos de terceros. Este cambio está trasladando más trabajo de identidad a la infraestructura de comercio y publicidad en lugar de dejarlo con herramientas independientes. LiveRamp amplió RampID a través de Unity Exchange en abril de 2026, extendiendo la compra basada en identidad a 2.9 millones de dispositivos móviles activos mensuales en todo el mundo y 256 millones en Estados Unidos. El mercado de software de resolución de identidades también se está viendo influenciado por la necesidad de una coincidencia en menos de 100 milisegundos en entornos programáticos, lo que está impulsando a los proveedores del procesamiento por lotes hacia arquitecturas de transmisión y habilitadas para el borde.
Mayor necesidad de unificar los datos fragmentados de los clientes en todos los puntos de contacto.
El mercado del software de resolución de identidades se beneficia de la creciente carga que suponen los sistemas de clientes desconectados en los canales de CRM, fidelización, comercio electrónico, móviles y offline. Muchas organizaciones aún gestionan entre 5 y 15 sistemas de registro que asignan diferentes identificadores a la misma persona. El material de lanzamiento de Amperity de abril de 2025, que cita a MIT Technology Review Insights, indicaba que el 78 % de las empresas globales no estaban preparadas para implementar agentes de IA, siendo los datos de clientes desconectados e inexactos el principal obstáculo. El software de resolución de identidades aborda este problema creando un identificador persistente y seguro para la privacidad que permite un registro unificado del cliente en todos los equipos y aplicaciones. Amperity también afirmó que un gran minorista descubrió 3.5 millones de direcciones de correo electrónico de clientes previamente inaccesibles tras utilizar sus capacidades de resolución de identidades, lo que demuestra por qué el mercado del software de resolución de identidades está ganando apoyo comercial más allá de los equipos de marketing. [1] Amperity, “Amperity Unveils Industry's First Identity Resolution Agent, Accelerating AI Readiness for Enterprise Brands,” Amperity, amperity.com
Adopción empresarial de la personalización en tiempo real y los motores de siguiente mejor acción.
El mercado del software de resolución de identidades se está moviendo hacia la toma de decisiones en tiempo real a medida que las empresas buscan personalizar las ofertas mientras los clientes cambian de dispositivo y canal. Los compradores están dejando de lado la conciliación nocturna y se están acercando a arquitecturas de transmisión que pueden resolver una sesión en milisegundos. El reconocimiento de Oracle en 2026 en plataformas de datos de clientes demostró que los proveedores empresariales más grandes están integrando la resolución de identidades en entornos de CX más amplios, reduciendo la fricción de integración para los compradores. [2] Oracle, “Oracle nombrada líder en el Cuadrante Mágico de Gartner de 2026 para plataformas de datos de clientes”, Oracle, oracle.com TransUnion también amplió la medición basada en la identidad en YouTube a través de su trabajo con Google, extendiendo la atribución en tiempo real a entornos de video donde la medición individual había sido más difícil de respaldar. La actualización de mayo de 2026 de Amperity conectó los perfiles resueltos de identidad con herramientas como Microsoft Copilot, Braze AI y Salesforce AgentForce, mostrando que el mercado del software de resolución de identidades se está convirtiendo en parte de la capa operativa para flujos de trabajo de marketing de agentes. [3] TransUnion, “TransUnion y Google refuerzan la medición de YouTube con la atribución multicanal”, Sala de prensa de TransUnion, newsroom.transunion.com
Crecimiento de los gráficos de identidad para la resolución entre dispositivos y canales.
El mercado del software de resolución de identidades está siendo moldeado por los gráficos de identidad que ahora funcionan como estructuras de datos dinámicas en lugar de tablas de búsqueda estáticas. Estos gráficos mapean los identificadores de clientes a través de dispositivos, canales y períodos de tiempo, lo que aumenta su valor como un activo a largo plazo. Publicis adquirió Lotame en marzo de 2025 y agregó sus 1.6 millones de ID, mientras que WPP adquirió InfoSum en abril de 2025 para fortalecer el acceso a datos multiplataforma seguros para la privacidad. [4] WPP, “WPP Acquires InfoSum in Major Investment in Its AI-Driven Data Offer”, WPP, wpp.com TransUnion dijo que los clientes conjuntos procesaron miles de millones de registros de identidad en Snowflake en 12 meses, lo que indica la escala que ahora se espera en las operaciones de gráficos nativos de la nube. Por lo tanto, el mercado del software de resolución de identidades se está moviendo hacia entornos de nube donde los gráficos integrados pueden influir en cómo se estructuran los precios, el movimiento de datos y la prestación de servicios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Restricciones de privacidad de datos en la persistencia de grafos y tasas de coincidencia | -4.2% | Global, con una intensidad aguda en la UE, EE. UU. e India. | Largo plazo (≥ 4 años) |
| Complejidad de la integración entre CRM, CDP y plataformas de tecnología publicitaria. | -2.8% | Global | Mediano plazo (2-4 años) |
| Mala calidad de los datos heredados y menor precisión de resolución. | -2.1% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Dependencia de datos de terceros y cobertura del consentimiento | -1.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las restricciones de privacidad de datos limitan la persistencia de los gráficos y las tasas de coincidencia.
El mercado del software de resolución de identidad se enfrenta a una limitación estructural, ya que las normativas de privacidad pueden reducir la cantidad de datos personales disponibles para la verificación y activación. Las empresas ahora deben eliminar, corregir o excluir datos cuando los consumidores ejercen sus derechos, lo que debilita la persistencia de los gráficos a lo largo del tiempo. El marco actualizado de la CCPA de California entró en vigor el 1 de enero de 2026 e incorporó normas sobre la toma de decisiones automatizada, las auditorías de ciberseguridad y las evaluaciones de riesgos. Estos requisitos elevan el coste de crear y mantener grandes gráficos de identidad y aumentan la atención de los compradores en la gobernanza del consentimiento, la preparación para auditorías y los controles de privacidad desde el diseño. Por lo tanto, el mercado del software de resolución de identidad debe equilibrar la precisión, la escala y la activación legal con mayor cuidado que cuando el seguimiento pasivo estaba sujeto a menos restricciones.
Complejidad de la integración entre CRM, CDP y pilas de tecnología publicitaria
El mercado del software de resolución de identidades también se ve limitado por la complejidad de integrar nuevas herramientas en arquitecturas empresariales fragmentadas. Un comprador típico puede tener una plataforma CRM, al menos una plataforma de datos de clientes (CDP), un almacén de datos y varios sistemas de activación, cada uno con diferentes esquemas, API y requisitos de latencia. Esto dificulta la conciliación de identidades sin middleware personalizado, especialmente para organizaciones medianas con capacidad de ingeniería interna limitada. Acxiom abordó este problema en junio de 2026 al integrar Real ID en Databricks, de modo que las empresas pudieran trabajar donde ya residen sus datos en lugar de trasladarlos a un servicio externo. IBM Consulting también amplió su colaboración con Microsoft Security en junio de 2026, lo que subraya que el mercado del software de resolución de identidades ahora debe tener en cuenta el rastreo, la corrección y la gobernanza en entornos multinube, además del rendimiento de la coincidencia básica.
Análisis de segmento
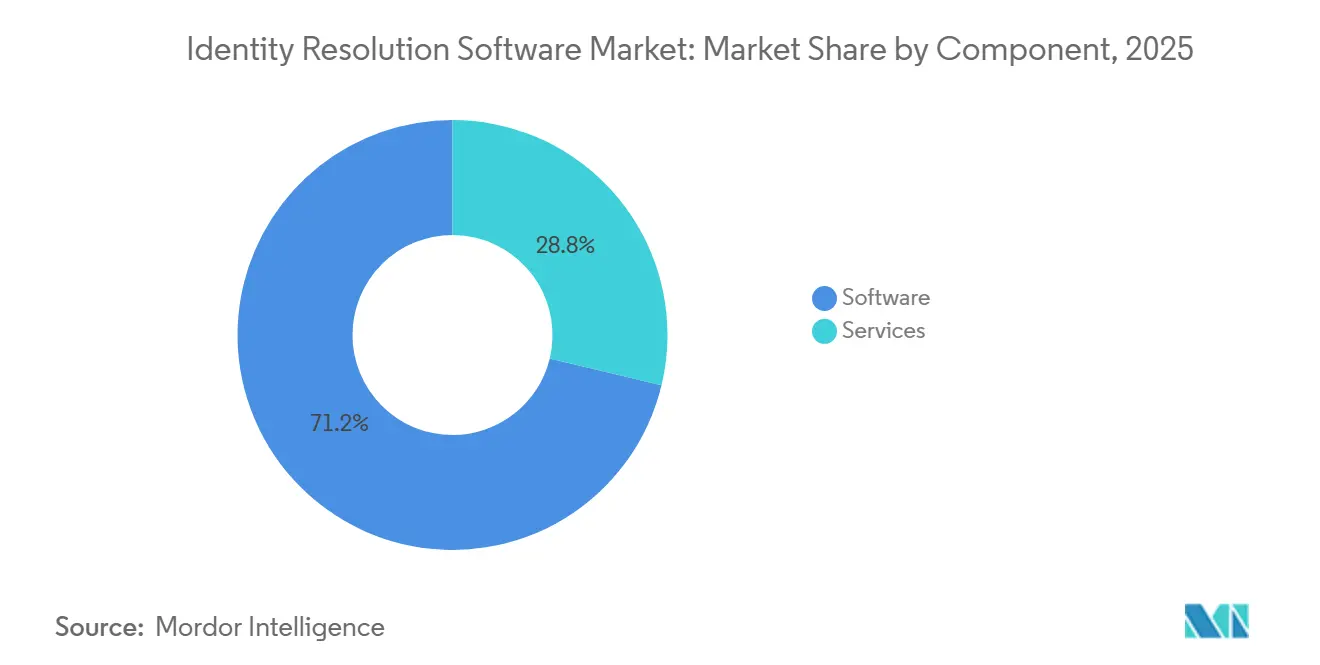
El software representó el 71.24 % de los ingresos en 2025, lo que le otorgó el liderazgo en el mercado de software de resolución de identidades y reflejó la preferencia de los compradores por la implementación de plataformas en lugar de la colaboración basada en proyectos. El modelo de precios por suscripción ha respaldado esta posición, ya que ofrece a las empresas patrones de gasto más predecibles. El software nativo de la nube también ha ganado popularidad debido a su rápida integración con lagos de datos, CDP y plataformas de activación ya utilizadas en toda la empresa. El mercado de software de resolución de identidades continúa premiando a las plataformas que pueden mantener registros auditables y gobernados por consentimiento para casos de uso impulsados por IA. La presencia mejorada de Real ID de Acxiom en Databricks y su rol en el CDP agenteico Databricks CustomerLake demostraron cómo los proveedores de software están ampliando su potencial de ingresos mediante una integración más profunda de la plataforma.
Los servicios son el componente de mayor crecimiento en el mercado de software de resolución de identidades y se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 22.83 % hasta 2031. Este ritmo refleja la complejidad de la implementación, ligada al diseño de gráficos, el ajuste probabilístico y la configuración del marco de consentimiento. Muchas empresas aún necesitan ayuda externa para conectar múltiples nubes, unidades de negocio y jurisdicciones en una capa de identidad funcional. Los servicios gestionados están ganando terreno entre los usuarios de los sectores de salud y servicios financieros, quienes requieren una mayor supervisión del linaje de datos, los controles de acceso y los registros de auditoría. El rápido crecimiento de los servicios no debilita la viabilidad del software; por el contrario, demuestra que el mercado de software de resolución de identidades se está volviendo más complejo a medida que las implementaciones evolucionan desde la coincidencia independiente hasta la infraestructura empresarial gobernada.
Por modo de implementación: las plataformas basadas en la nube afianzan la demanda, mientras que las soluciones híbridas ganan terreno.
La implementación en la nube representó el 68.41 % de los ingresos en 2025, lo que la convirtió en la configuración más grande en el mercado de software de resolución de identidades. La adopción ha sido más fuerte entre minoristas nativos digitales, empresas de medios y empresas de tecnología que ya operan entornos de datos basados en la nube. La entrega en la nube admite el acceso a API en tiempo real, lo cual es fundamental para la publicidad programática y la personalización en el sitio web, donde los tiempos de respuesta son muy limitados. También proporciona a las empresas capacidad elástica durante los períodos de mayor actividad comercial, cuando las consultas de identidad pueden aumentar rápidamente. El lanzamiento de la plataforma LiveRamp en marzo de 2026 extendió la resolución de identidades nativa a Snowflake y AWS, reforzando la alineación del mercado de software de resolución de identidades con la gestión de gráficos en el entorno.
Se prevé que la implementación híbrida crezca a una tasa de crecimiento anual compuesta (TCAC) del 21.69 % hasta 2031 en el mercado del software de resolución de identidades. Este modelo está ganando terreno entre los usuarios regulados que desean mantener registros confidenciales en entornos privados, al tiempo que utilizan enlaces en la nube para la búsqueda, el enriquecimiento y la activación. Los compradores de los sectores de servicios financieros, bancarios y de seguros (BFSI) y de salud se identifican especialmente con este enfoque, ya que les permite cumplir con los requisitos de residencia y soberanía sin sacrificar la velocidad de respuesta. La implementación local sigue siendo relevante en entornos heredados donde la transferencia de datos externos permanece restringida por políticas. Aun así, el mercado del software de resolución de identidades está evolucionando gradualmente hacia modelos híbridos basados en la nube, a medida que los controles integrados en la nube reducen la disyuntiva histórica entre control y flexibilidad.
Por tamaño de empresa: Las grandes empresas impulsan los ingresos base mientras que las pymes aceleran su crecimiento.
Las grandes empresas representaron el 62.18 % de los ingresos en 2025, lo que las mantuvo en el centro del mercado de software de resolución de identidades. Su envergadura convierte la resolución de identidades en una necesidad operativa fundamental, ya que gestionan archivos de clientes muy extensos en distintos países, idiomas y unidades de negocio. Estos compradores adoptaron esta tecnología antes que la mayoría del mercado y ahora se centran menos en la disponibilidad de herramientas y más en la precisión de los grafos, la latencia y la gobernanza. El posicionamiento de Oracle en 2026 en plataformas de datos de clientes demostró cómo las grandes cuentas adquieren cada vez más funciones de identidad como parte de suites empresariales y de experiencia del cliente más amplias. Este patrón mantiene el mercado de software de resolución de identidades estrechamente vinculado a la estrategia de plataforma general en el segmento de alta demanda.
Las pequeñas y medianas empresas constituyen el segmento de mayor crecimiento y se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 23.74 % hasta 2031 en el mercado del software de resolución de identidades. Los modelos de suscripción y la entrega en la nube han reducido la barrera de entrada, pasando de grandes proyectos de infraestructura a un gasto recurrente en software más manejable. Esto ha hecho que la resolución de identidades sea más práctica para las empresas que no cuentan con grandes equipos de ingeniería de datos. Estos compradores utilizan el software para mejorar la precisión del marketing, reducir los registros duplicados y conectar conjuntos cada vez mayores de datos de clientes a través de los canales de comercio y servicio. El mercado del software de resolución de identidades tiene una clara oportunidad en este sentido, ya que muchas organizaciones medianas están migrando de entornos CRM básicos a plataformas de datos más completas y necesitan una capa de identidad que permita que estos sistemas funcionen conjuntamente.
Por sector de usuario final: el comercio minorista impulsa la demanda, la atención médica acelera el crecimiento.
El comercio minorista y el comercio electrónico representaron el 24.86 % de los ingresos en 2025, convirtiéndose en el segmento de usuarios finales más grande del mercado de software de resolución de identidades. El factor clave es la cantidad de identificadores que un solo cliente crea al interactuar con aplicaciones, navegadores, tiendas, devoluciones y programas de fidelización. Los minoristas necesitan integrar estas señales en un único perfil para que sus sistemas de CRM, personalización y medición funcionen correctamente. Las redes de medios minoristas han añadido otro caso de uso, ya que dependen de una correspondencia fiable entre los archivos de los anunciantes y los perfiles de los compradores. Esta combinación mantiene al mercado de software de resolución de identidades estrechamente vinculado al comercio digital y a las estrategias de monetización propias.
Se prevé que el sector de la salud y las ciencias de la vida crezca a una tasa de crecimiento anual compuesta (TCAC) del 21.42 % en el mercado del software de resolución de identidades hasta 2031. Este crecimiento proviene tanto de la resolución de identidades de pacientes como de consumidores, vinculada a la interacción en salud digital. Los hospitales y los sistemas integrados utilizan herramientas de índice maestro de personas empresariales para reducir los registros duplicados, los errores de facturación, las brechas en la atención y los riesgos relacionados con la medicación. Las empresas de salud digital también están adoptando la resolución de identidades para brindar una comunicación más personalizada, respetando al mismo tiempo las limitaciones de la HIPAA sobre el uso de datos de terceros. Los sectores de servicios financieros, TI y telecomunicaciones, medios de comunicación y entretenimiento, manufactura industrial y gobierno y administración pública también contribuyen al mercado del software de resolución de identidades mediante casos de uso como KYC, control de fraude y administración de beneficios.
Análisis geográfico
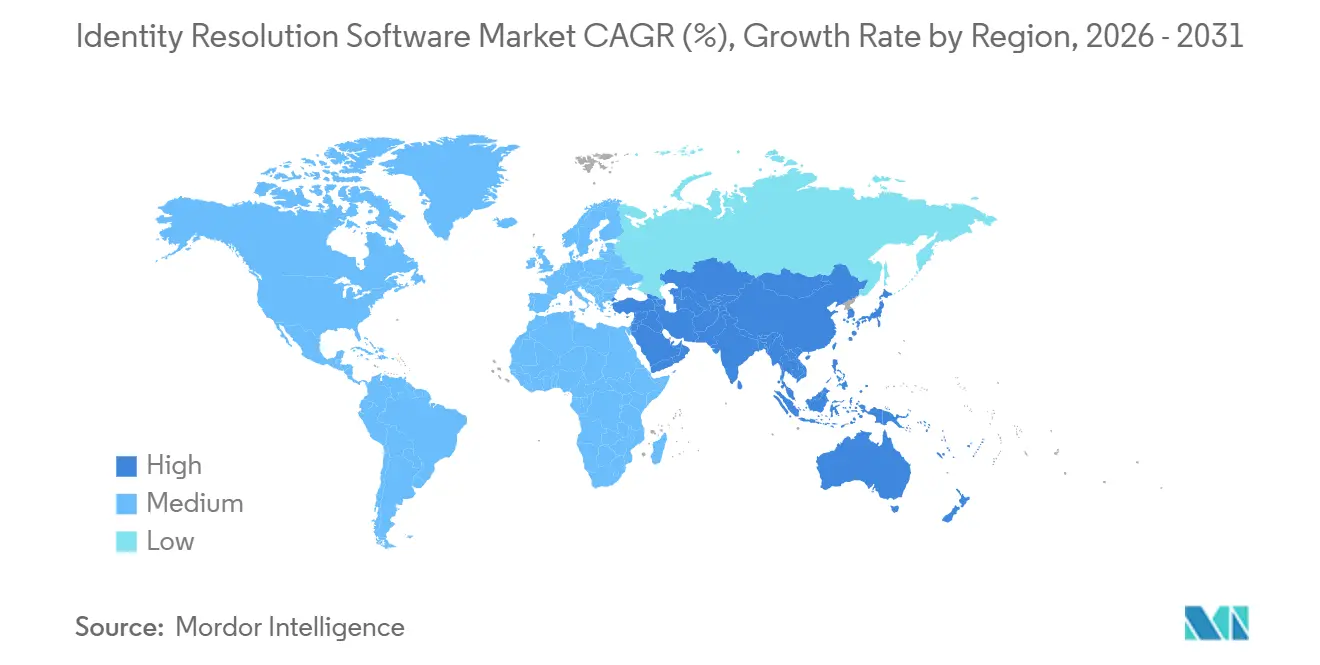
América del Norte representó el 34.62 % de los ingresos en 2025, lo que la consolidó como líder en el mercado de software de resolución de identidades y le otorgó la mayor cuota de mercado regional. La región se beneficia de un alto gasto en software empresarial, una sólida infraestructura de tecnología publicitaria y un marco regulatorio que debilita el rastreo tradicional, al tiempo que incrementa la demanda de herramientas de identidad propias que cumplan con la normativa. Los compradores estadounidenses también tienen acceso a proveedores de plataformas y agencias de información consolidadas, con amplios activos de identidad deterministas, lo que facilita una adopción más rápida en casos de uso de marketing, análisis y activación. Canadá y México también contribuyen al mercado de software de resolución de identidades, ya que la modernización de la privacidad y los requisitos de gobernanza de datos impulsan una mayor demanda de sistemas de cotejo auditables.
Alemania, el Reino Unido y Francia representaron los mayores mercados de software de resolución de identidad en Europa. La demanda en la región se centra en los sectores de servicios financieros, comercio minorista y medios de comunicación y entretenimiento, donde las empresas deben cotejar datos entre canales y, al mismo tiempo, operar bajo estrictas normas de privacidad. Experian lanzó Identity Connect en el Reino Unido en julio de 2026, combinando la verificación biométrica, la comprobación de documentos, la inteligencia sobre fraude y los datos de las agencias de información a través de una única API, en un diseño de producto orientado al cumplimiento normativo. Sudamérica es más pequeña, pero Brasil y Argentina están impulsando la demanda en el mercado de software de resolución de identidad a medida que se expande la interoperabilidad de los datos financieros y el uso de datos vinculados al consentimiento cobra mayor importancia.
Asia-Pacífico es la región de más rápido crecimiento en el mercado de software de resolución de identidad y se proyecta que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 24.19 % hasta 2031, lo que la convierte en la principal contribuyente regional al crecimiento del mercado. El auge del comercio móvil y el crecimiento de los servicios digitales están aumentando la necesidad de cotejo de identidad en tiempo real en toda la región. China continúa respaldando la demanda a través de amplios requisitos de verificación de nombre real en finanzas, telecomunicaciones, comercio electrónico y plataformas sociales. Japón y Corea del Sur también están impulsando la necesidad de sistemas de identidad regidos por el consentimiento a través de los continuos cambios en la privacidad y la gobernanza de datos. Trulioo informó un crecimiento interanual del 51 % en el volumen de verificación empresarial de Asia-Pacífico en 2025, lo que indica el ritmo de adopción de tecnologías relacionadas con la identidad en toda la región. Oriente Medio y África siguen siendo más pequeños, pero el mercado de software de resolución de identidad está ganando terreno allí a medida que los Emiratos Árabes Unidos y Arabia Saudita avanzan con marcos nacionales de identidad digital que requerirán una infraestructura empresarial compatible.
Panorama competitivo
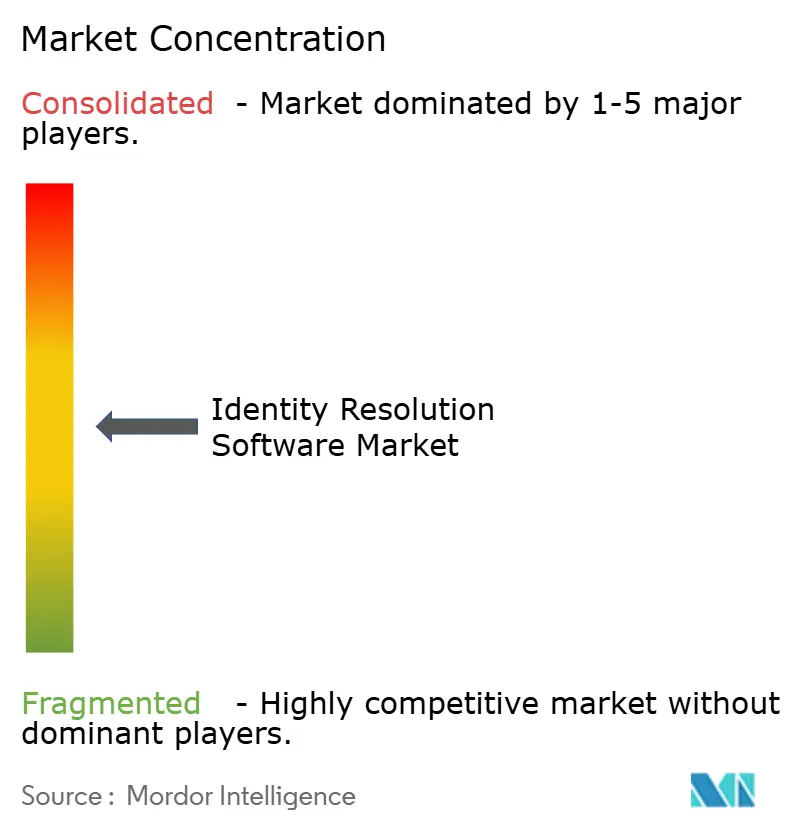
El mercado del software de resolución de identidades está moderadamente concentrado en la parte superior y fragmentado en el resto del sector. Las agencias de crédito tradicionales, como Experian, TransUnion y Equifax, compiten con proveedores integrados en la nube, como Oracle, Salesforce, Adobe y SAP, así como con especialistas puros como LiveRamp, Amperity, Acxiom y Neustar. La principal división estratégica en el mercado del software de resolución de identidades se da entre los operadores neutrales de gráficos de identidad y los proveedores que integran la resolución de identidades en una plataforma más amplia de nube o experiencia del cliente. El acuerdo de Publicis Groupe para adquirir LiveRamp en mayo de 2026 acentuó esta división al plantear interrogantes sobre la apertura que puede mantener una red de identidades amplia y neutral una vez integrada en una plataforma de datos y medios más amplia.
El mercado del software de resolución de identidades también se está transformando gracias a modelos de entrega de plataformas que reducen el movimiento de datos y acercan las funciones de identidad a las capas de almacenamiento y computación empresariales. La integración de Databricks de Acxiom en junio de 2026 es un claro ejemplo, ya que puso Real ID a disposición como una aplicación nativa dentro del entorno existente del cliente. El lanzamiento del Agente de Resolución de Identidades de Amperity en abril de 2025 y su actualización del Protocolo de Contexto de Modelos en mayo de 2026 mostraron otra vía de diferenciación mediante la unificación de perfiles preparada para IA y la conectividad controlada a herramientas externas. La posición de Oracle en las plataformas de datos de clientes y el reconocimiento de Microsoft en la seguridad de la identidad de la fuerza laboral demuestran que los grandes proveedores empresariales están extendiendo las capacidades de identidad a categorías adyacentes. Como resultado, el mercado del software de resolución de identidades ya no se define únicamente por casos de uso de marketing; está cada vez más vinculado a prioridades más amplias de gobernanza empresarial, seguridad y orquestación de IA.
Todavía existe un amplio margen en el mercado del software de resolución de identidades para proveedores que puedan ofrecer a los compradores regulados una gran precisión, controles de consentimiento y capacidad de auditoría. Los usuarios de los sectores sanitario, financiero y gubernamental suelen necesitar funcionalidades que las herramientas de marketing de uso general no priorizan. La ampliación de la detección y mitigación de amenazas de identidad que IBM Consulting realizó en junio de 2026 con Microsoft Security demostró que la gobernanza y la mitigación de identidades se están convirtiendo en parte del panorama competitivo general. Por lo tanto, es probable que el mercado del software de resolución de identidades siga activo mediante alianzas, integraciones de plataformas y consolidación selectiva, a medida que los proveedores compiten en interoperabilidad, cumplimiento de la privacidad y utilidad gráfica.
Líderes del sector del software de resolución de identidad
LiveRamp Holdings, Inc.
experian plc
TransUnion LLC
Acxiom Holdings, Inc.
Oracle Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Experian lanzó Identity Connect, una nueva solución digital de verificación de clientes que combina verificación biométrica, comprobación de documentos, inteligencia sobre fraude y datos de agencias de crédito a través de una única API. Este producto convierte a Experian en la única agencia de referencia crediticia certificada según el Marco de Confianza de Servicios de Verificación Digital del Reino Unido, lo que la posiciona para la contratación empresarial orientada al cumplimiento normativo en el marco regulatorio de identidad digital en constante evolución del Reino Unido.
- Junio de 2026: Acxiom mejoró Real ID para ofrecer resolución de identidad nativa en la nube e interoperabilidad en toda la tecnología de marketing y publicidad, integrando la gestión de identidades directamente en los entornos de las marcas sin necesidad de mover datos. Esta mejora permite a las marcas ser propietarias de su gráfico de identidad de clientes como un activo propio, reduciendo la dependencia de intermediarios de datos de terceros y manteniendo la precisión de la resolución en datos en línea y fuera de línea.
- Junio de 2026: Acxiom puso a disposición Real ID como una aplicación nativa integrada en Databricks y como socio de lanzamiento para la plataforma de datos de clientes (CDP) Databricks CustomerLake. Esta integración proporciona a los profesionales del marketing empresarial acceso al gráfico de identidad global de Acxiom, que abarca más de 260 millones de personas estadounidenses con direcciones IP, directamente dentro del entorno de Databricks, lo que permite la resolución de identidades, el enriquecimiento de datos y la activación de audiencias sin necesidad de transferir información de identificación personal (PII).
- Junio de 2026: IBM Consulting amplió su colaboración con Microsoft Security para ofrecer servicios de detección y mitigación de amenazas de identidad a escala empresarial. El servicio incorpora gestión de casos específica para cada identidad, recomendaciones de mitigación basadas en IA, flujos de trabajo de mitigación controlados y una entrega gestionada alineada con los marcos de cumplimiento NIST, ISO, SOC 2 y GDPR.
Alcance del informe del mercado global de software de resolución de identidad
El mercado del software de resolución de identidades abarca el ecosistema de soluciones de software y servicios asociados diseñados para conectar datos de clientes fragmentados a través de múltiples dispositivos, canales y puntos de contacto, con el fin de crear un perfil de cliente unificado, persistente y preciso. Estas plataformas utilizan algoritmos avanzados, incluyendo la coincidencia determinista (basada en datos) y probabilística (estadística), para vincular identificadores dispares como direcciones de correo electrónico, cookies, identificadores de dispositivos móviles y perfiles de redes sociales. Implementadas en entornos basados en la nube, locales e híbridos, estas herramientas se adaptan a organizaciones de diversos tamaños en sectores como el comercio minorista, el sector financiero, la sanidad y los medios de comunicación. Al ofrecer una visión integral del recorrido del cliente, el software de resolución de identidades ayuda a las empresas a mejorar la personalización del marketing, optimizar la segmentación de la audiencia, garantizar la privacidad de los datos y el cumplimiento normativo, y maximizar el retorno de la inversión al reducir los registros duplicados y minimizar el gasto publicitario innecesario.
El informe del mercado de software de resolución de identidades está segmentado por componente (software y servicios), modo de implementación (basado en la nube, local e híbrido), tamaño de la empresa (grandes empresas y pequeñas y medianas empresas), sector de usuario final (comercio minorista y electrónico, servicios financieros y seguros, atención médica y ciencias de la vida, TI y telecomunicaciones, medios de comunicación y entretenimiento, fabricación industrial, gobierno y administración pública, y otros sectores de usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD).
| Software |
| Servicios |
| Basado en la nube |
| En la premisa |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Comercio minorista y comercio electrónico |
| BFSI |
| Salud y ciencias de la vida |
| TI y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Manufactura Industrial |
| Gobierno y Administración Pública |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por componente | Software | ||
| Servicios | |||
| Por modo de implementación | Basado en la nube | ||
| En la premisa | |||
| Híbrido | |||
| Por tamaño de empresa | Grandes empresas | ||
| Pequeñas y medianas empresas | |||
| Por industria del usuario final | Comercio minorista y comercio electrónico | ||
| BFSI | |||
| Salud y ciencias de la vida | |||
| TI y Telecomunicaciones | |||
| Medios de Comunicación y Entretenimiento | |||
| Manufactura Industrial | |||
| Gobierno y Administración Pública | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es la previsión de ingresos para el software de resolución de identidades en 2031?
Se prevé que el mercado de software de resolución de identidades alcance los 4.48 millones de dólares en 2031, frente a los 1.54 millones de dólares en 2025, con una tasa de crecimiento anual compuesta del 20% entre 2026 y 2031.
¿Por qué las empresas están invirtiendo más en plataformas de resolución de identidades?
El gasto está aumentando porque las empresas necesitan gráficos de identidad propios, una mejor unificación de los datos de los clientes y soporte en tiempo real para la personalización y la toma de decisiones basada en inteligencia artificial.
¿Qué modelo de despliegue lidera la demanda actual?
En 2025, la implementación basada en la nube lideró los ingresos con un 68.41%, gracias a que permite el acceso a API en tiempo real, el escalado elástico y una integración más sencilla con entornos de datos modernos.
¿Qué grupo de compradores está creciendo más rápidamente?
Se prevé que las pequeñas y medianas empresas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 23.74 % hasta 2031, a medida que los precios de suscripción y la entrega en la nube reduzcan las barreras de adopción.
¿Qué segmento de usuarios finales genera actualmente más ingresos?
El comercio minorista y el comercio electrónico lideraron con una cuota de ingresos del 24.86 % en 2025, ya que tanto las compras omnicanal como los medios de comunicación minoristas dependen de una coincidencia de identidad precisa entre canales.
¿Qué región ofrece la oportunidad de expansión más rápida?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 24.19 % hasta 2031, impulsada por el auge del comercio móvil y la creciente demanda de sistemas de identidad basados en el consentimiento.


