

Tamaño y participación en el mercado de envases para diagnóstico in vitro
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
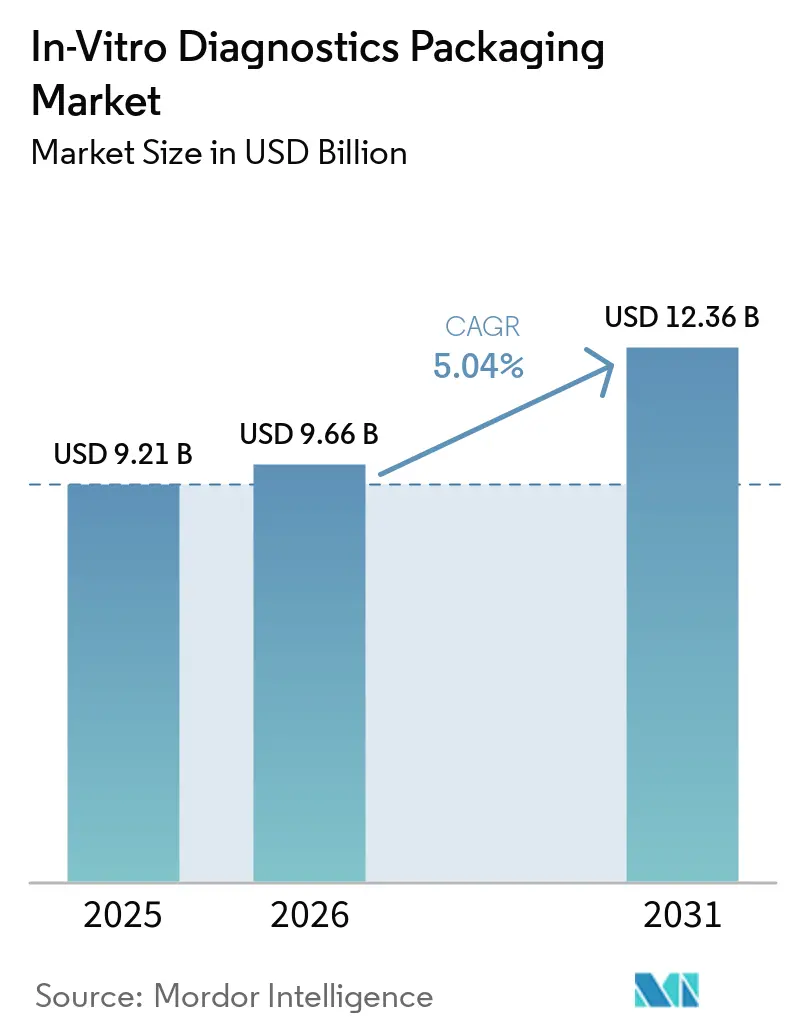
| Tamaño del mercado (2026) | USD 9.66 mil millones |
| Tamaño del mercado (2031) | USD 12.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.04% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
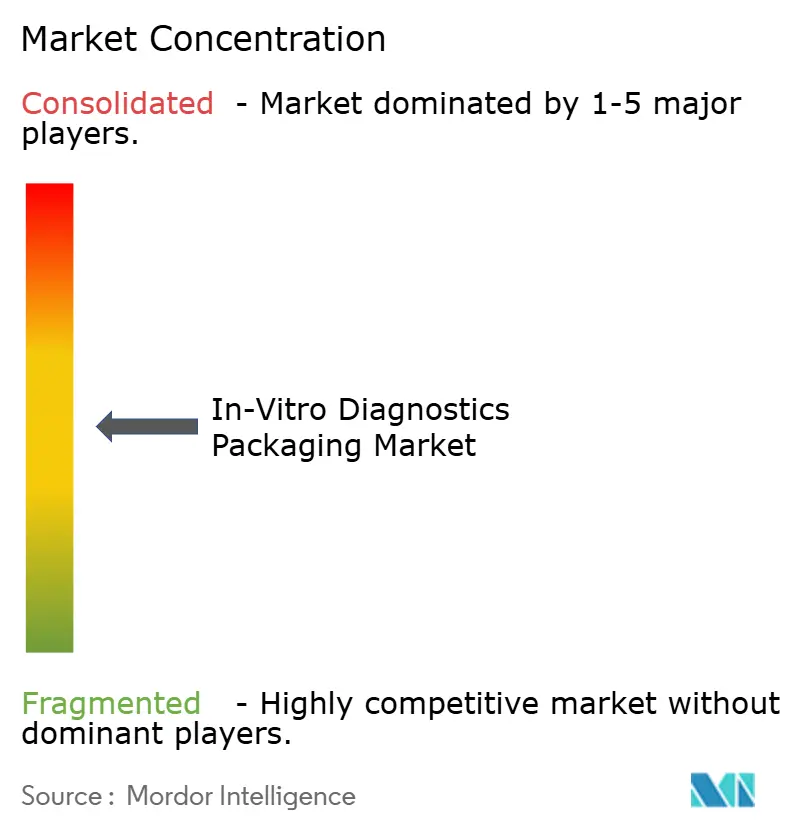
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases para diagnóstico in vitro por Mordor Intelligence
Se proyecta que el tamaño del mercado de envases para diagnóstico in vitro será de 9.21 millones de dólares en 2025, 9.66 millones de dólares en 2026 y alcanzará los 12.36 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.04 % entre 2026 y 2031. La sólida adopción de la automatización en los laboratorios, la rápida expansión de los formatos de prueba para el hogar y las normas más estrictas de integridad del cierre de los envases están reforzando la demanda de materiales que van desde el polipropileno hasta los copolímeros de olefina cíclica. Los proveedores de polímeros están abandonando el vidrio tradicional y las resinas convencionales para optar por grados especializados que resisten la esterilización gamma y el almacenamiento en biobancos en ultracongelación, en consonancia con los nuevos requisitos de MDR e IVDR de la UE. La dinámica regional sigue favoreciendo a los laboratorios de referencia de alto rendimiento de Norteamérica, mientras que la expansión de nuevas clínicas y los programas de cribado gubernamentales en Asia-Pacífico aceleran el crecimiento del volumen. Al mismo tiempo, los objetivos de sostenibilidad en el marco del Reglamento sobre envases y residuos de envases de Europa amplifican el interés en los insumos reciclados y de origen biológico, aunque la infraestructura de reciclaje de grado médico todavía está surgiendo.
Conclusiones clave del informe
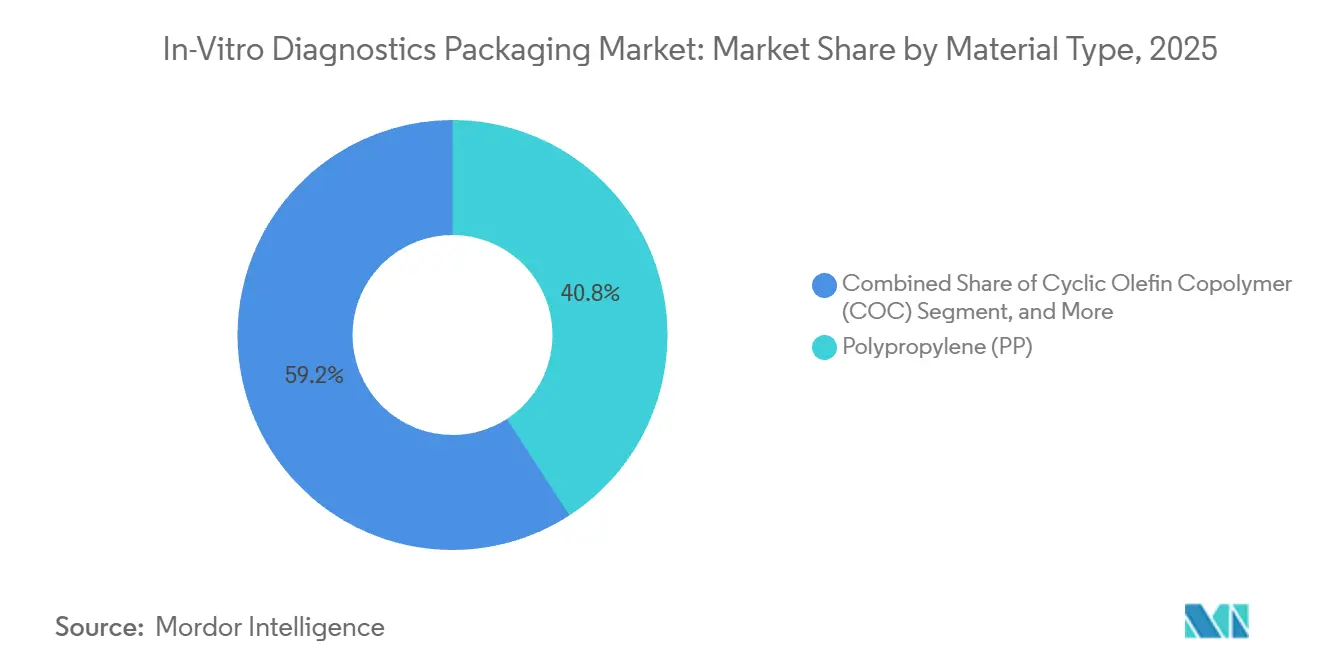
- Por tipo de material, el polipropileno lideró con el 40.84% de la participación de mercado de envases para diagnóstico in vitro en 2025, mientras que se prevé que el copolímero de olefina cíclica se expanda a una CAGR del 6.43% hasta 2031.
- Por tipo de producto, los tubos representaron el 38.27% del tamaño del mercado de envases para diagnóstico in vitro en 2025, y los cierres están avanzando a una CAGR del 6.83% hasta 2031.
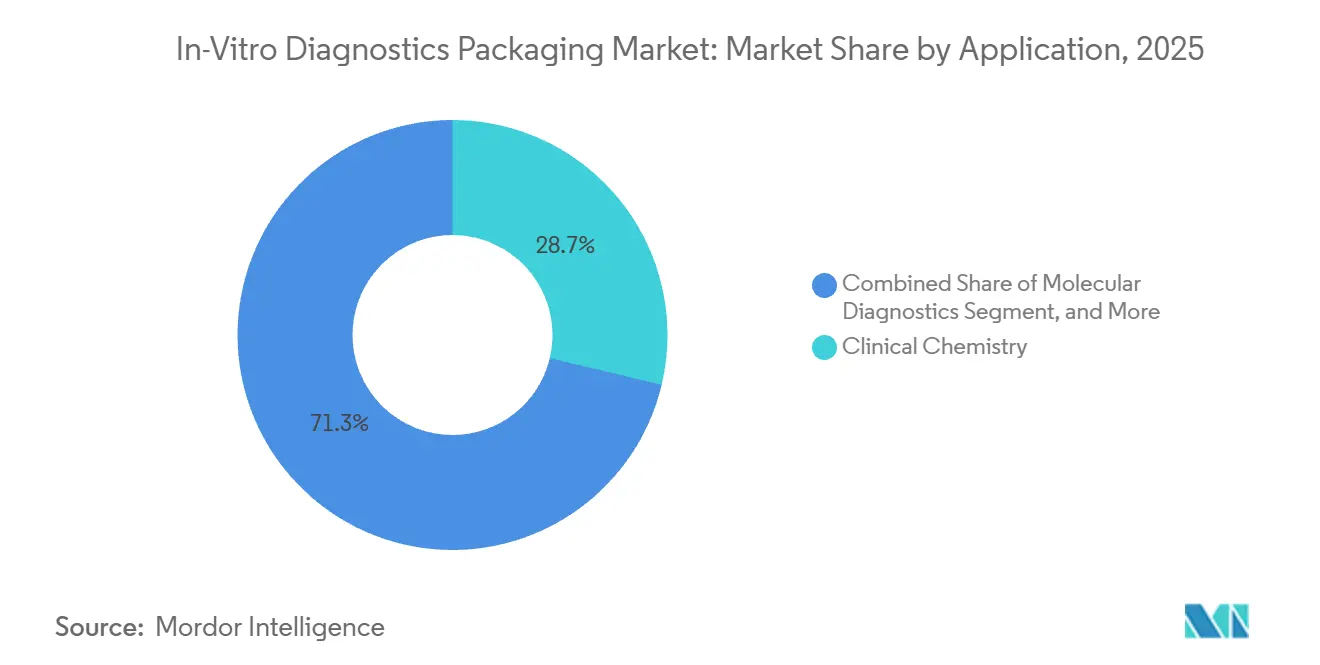
- Por aplicación, la química clínica representó el 28.72 % en 2025, mientras que se proyecta que el diagnóstico molecular registre una CAGR del 6.52 % hasta 2031.
- Por usuario final, los laboratorios de diagnóstico representaron el 45.82% de la participación de mercado en 2025, aunque los proveedores de atención médica domiciliaria están en camino de lograr una CAGR del 6.76% durante el período previsto.
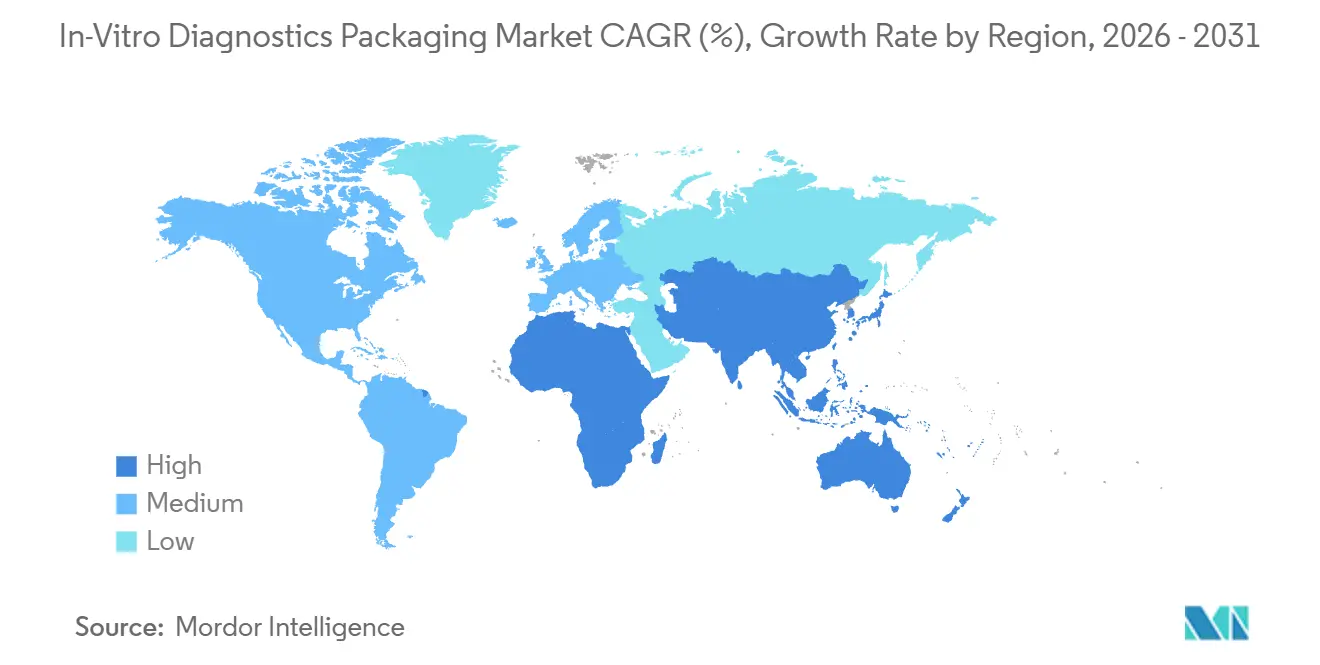
- Por geografía, América del Norte dominó con un 39.87% en 2025, mientras que Asia-Pacífico registró la CAGR regional más rápida del 7.12% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases para diagnóstico in vitro
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de tubos | + 1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de pruebas de diagnóstico en el punto de atención en el hogar | + 1.0% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de la automatización en los laboratorios moleculares de alto rendimiento | + 0.9% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia contenedores primarios con código de barras | + 0.7% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento de la adopción de sistemas de recolección de sangre al vacío | + 0.6% | Global, con rápida adopción en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| La expansión del biobanco impulsa la demanda de viales criogénicos | + 0.5% | América del Norte, Europa y China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de tubos
Los tubos de vacío y los tubos especiales para muestras mantienen el mercado de envases para diagnósticos in vitro en una senda de crecimiento constante. Los centros de extracción de sangre han sustituido las jeringas manuales por tubos al vacío que reducen la hemólisis en márgenes de dos dígitos, disminuyendo las extracciones repetidas y los costes laborales. [1] Wiley Online Library, “Journal of Clinical Laboratory Analysis”, onlinelibrary.wiley.com Las variantes diseñadas para la seguridad, como los sistemas de agujas blindadas, obtuvieron la certificación EU MDR en 2024 y ahora figuran en las licitaciones hospitalarias de toda Europa. [2] BD, “Vacutainer Eclipse Blood Collection System”, bd.com El progreso paralelo en la oncología de biopsia líquida está impulsando la adopción de tubos de ADN libre de células que estabilizan los ácidos nucleicos durante 2 semanas sin refrigeración, una necesidad en regiones con dificultades logísticas. [3] Greiner Bio-One, “VACUETTE Blood Collection Tubes”, gbo.com Los manipuladores robóticos de muestras añaden otro filtro de diseño, ya que el grosor uniforme de la pared lateral y la alineación del código de barras dentro de tolerancias de medio milímetro son esenciales para la precisión de la pinza. En conjunto, estos cambios confirman que los tubos siguen siendo el principal componente del mercado de envases para diagnóstico in vitro.
Proliferación de pruebas de diagnóstico en el punto de atención en el hogar
Las reformas de reembolso y la comodidad del paciente siguen trasladando las pruebas de los laboratorios a los hogares, impulsando el mercado de envases para diagnósticos in vitro. La guía publicada en Estados Unidos en 2024 aclaró las normas de etiquetado y de seguridad infantil para los kits de venta libre, acelerando las aprobaciones de productos. Una prueba de antígenos de gran éxito distribuyó más de 200 millones de envases tipo concha en 2024, lo que subraya cómo el embalaje primario duradero aumenta la confianza del consumidor. Los organismos de normalización recomiendan ahora que los formatos para uso doméstico imiten el rendimiento de la barrera contra la humedad de los productos farmacéuticos, fusionando así dos cadenas de suministro. La integración digital eleva aún más el listón, ya que los reguladores del Reino Unido ahora exigen códigos QR que dirijan a los usuarios a instrucciones electrónicas, aumentando la complejidad de la serialización pero mejorando la trazabilidad. [4] MHRA, “Guidance on Point-of-Care Tests”, gov.uk El resultado es un entorno de diseño donde convergen la usabilidad, la seguridad y la conectividad, aumentando los volúmenes para los proveedores de tapas y cajas que pueden cumplir con la nueva lista de verificación.
Aumento de la automatización en los laboratorios moleculares de alto rendimiento
Los secuenciadores de última generación y los robots de extracción totalmente automatizados están transformando la selección de materiales en la industria del envasado para diagnóstico in vitro. Una plataforma de secuenciación líder procesa ahora 20 000 genomas al año, lo que requiere placas con una unión al ADN ultrabaja, fabricadas con copolímero de olefina cíclica, que conserva su claridad e integridad incluso bajo esterilización gamma de 50 kGy. Los instrumentos de extracción exigen tubos con fondo cónico para evitar la retención de reactivos, lo que obliga a los fabricantes a adaptar los moldes antiguos de fondo plano. El desarrollo colaborativo está en auge; una importante empresa de diagnóstico in vitro co-creó tubos con tapa RFID con un socio de envasado para reducir el etiquetado erróneo en un 95 %. Esta coingeniería no solo garantiza flujos de demanda específicos, sino que también incorpora electrónica de valor añadido en los envases primarios, ampliando así el mercado de envases para diagnóstico in vitro.
Cambio hacia contenedores primarios con código de barras
Los hospitales buscan la identificación de muestras sin defectos, y los tubos preimpresos son la solución preferida, lo que ha impulsado de forma sostenida el mercado de envases para diagnóstico in vitro. Los organismos de acreditación destacan que los errores de etiquetado predominan en los errores preanalíticos, lo que impulsa la inversión en consumibles precodificados. Un hospital universitario estadounidense documentó reducciones de 22 minutos en la atención de pacientes tras instalar un sistema de extracción con código de barras, lo que se traduce en ahorros anuales de siete cifras. La adopción aún es desigual, ya que los tubos precodificados tienen primas cercanas al 20 %, aunque una nueva acreditación en India recompensa su uso y podría reducir la brecha. Persisten los problemas de durabilidad, ya que los ciclos de esterilización pueden decolorar las tintas convencionales, lo que impulsa a los proveedores hacia el grabado láser, que aumenta ligeramente los costes unitarios, pero garantiza la legibilidad en múltiples pasadas de autoclave.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones ambientales en torno a los plásticos de un solo uso | -0.8% | Europa y América del Norte, con presiones emergentes en Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de polímeros de grado médico | -0.6% | Global, con un impacto agudo en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos estrictos de etiquetado MDR e IVDR de la UE | -0.5% | Europa, con repercusiones para los fabricantes orientados a la exportación a nivel mundial | Largo plazo (≥ 4 años) |
| Presiones de costos derivadas de las compras centralizadas en los sistemas de salud pública | -0.4% | América del Sur, África y el sur de Asia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones ambientales en torno a los plásticos de un solo uso
El Reglamento europeo sobre envases y residuos de envases fija un objetivo del 65 % de contenido reciclado para 2030, lo que ejerce una presión inmediata sobre los consumibles médicos de un solo uso. Dado que los tubos de diagnóstico usados son biopeligrosos, los sistemas de recogida selectiva habituales los rechazan, por lo que los hospitales deben invertir en autoclaves y plantas de trituración específicas, cada una con un coste de hasta 5 millones de dólares. Los programas piloto demuestran la viabilidad técnica, pero siguen siendo pequeños, alcanzando en el mejor de los casos una desviación del 42 %. El polipropileno de origen biológico ha surgido como una alternativa con una reducción significativa de las emisiones de carbono, pero su sobreprecio del 25 % mantiene su cuota de mercado por debajo del 2 %. Los nuevos aranceles fronterizos al carbono, que entrarán en vigor en 2026, reducirán esa diferencia de costes, pero hasta entonces, las normas de sostenibilidad moderan el crecimiento general del mercado de envases para diagnóstico in vitro.
Volatilidad de la cadena de suministro de polímeros de grado médico
Los precios del polipropileno se dispararon un 18% a principios de 2024 después de que una parada en una planta de Oriente Medio dejara sin producir más de un millón de toneladas métricas de capacidad anual de materia prima de propileno. Los convertidores más pequeños sin contratos a largo plazo absorbieron todo el impacto, lo que obligó a aplicar recargos y tensó los compromisos de licitación. Las interrupciones paralelas en el suministro de PET, vinculadas a los retrasos en los envíos de ácido tereftálico purificado, aumentaron los transportes aéreos, lo que cuadriplicó el gasto logístico para algunos compradores europeos. Los cambios regulatorios añaden otra sorpresa: las prohibiciones pendientes de PFAS en Estados Unidos prohibirán muchos recubrimientos de barrera contra la humedad heredados para 2027, lo que acortará la vida útil de ciertos tubos moleculares en seis meses a menos que mejoren los recubrimientos alternativos. Los mercados emergentes añaden sus propios obstáculos; la norma revisada de polipropileno de la India ahora exige certificados a nivel de lote que extienden el despacho de importación varias semanas. La incertidumbre acumulada erosiona los márgenes y complica la planificación de la producción en todo el mercado de envases para diagnóstico in vitro.
Análisis de segmento
Por tipo de material: El COC gana terreno en compatibilidad de esterilización
El polipropileno dominó el mercado de envases para diagnóstico in vitro con una participación del 40.84 % en 2025, lo que refleja su bajo coste y su probada tolerancia a la esterilización. El segmento se benefició de las líneas de moldeo por inyección de alto volumen, que mantuvieron los costes de conversión por debajo de los 0.05 USD por tubo. El copolímero de olefina cíclica es actualmente el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.43 % hasta 2031, gracias a que su transparencia e inercia química cumplen las estrictas especificaciones de los cartuchos de secuenciación de última generación. El COC también muestra una resistencia a la rotura diez veces superior a la del vidrio de borosilicato, lo que reduce drásticamente las reclamaciones por daños durante el transporte y las primas de seguros para los laboratorios de referencia. Los organismos reguladores han reforzado los protocolos de pruebas de integridad en virtud del Anexo 1 actualizado, favoreciendo los materiales con un rendimiento de sellado predecible. La coinyección híbrida, que incorpora el COC en capas dentro de una carcasa de polipropileno, reduce el gasto en materia prima en casi una quinta parte sin comprometer el cumplimiento de la Clase VI de la USP. El vidrio aún tiene un atractivo específico en kits criogénicos y de reactivos con alto contenido en solventes, pero la creciente probabilidad de sufrir microfisuras indica una erosión gradual.
La innovación en materiales refleja las particularidades del cumplimiento normativo regional. La normativa japonesa sobre extraíbles y lixiviables añade hasta cuatro meses adicionales a las aprobaciones de polímeros desconocidos. En la Unión Europea, las pruebas de fugas de helio obligatorias para usos estériles favorecen los polímeros más rígidos, lo que impulsa el COC. Los proveedores que buscan una diferenciación sostenible están probando polipropileno de origen biológico; sin embargo, su adopción sigue siendo limitada porque los usuarios finales del mercado de envases para diagnóstico in vitro aún priorizan la esterilidad y la familiaridad con la normativa sobre las métricas de carbono. Se prevé la coexistencia de múltiples químicas de polímeros, con cambios en la participación determinados por la tolerancia a la dosis de esterilización, la transparencia y la compatibilidad con el reciclaje.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Los cierres lideran la innovación en seguridad
Los tubos mantuvieron el 38.27 % de la cuota de mercado en 2025, pero los cierres superaron a todas las clases de productos, registrando una tasa de crecimiento anual compuesta (TCAC) prevista del 6.83 %, a medida que las regulaciones aumentan los requisitos de seguridad contra manipulaciones y de seguridad para niños. Las actualizaciones de la norma ISO 8317, reflejadas en la aplicación de la normativa estadounidense sobre envases para la prevención de intoxicaciones, obligan a las marcas de diagnóstico a adaptar los tapones con indicadores de rotura visuales o táctiles. Un lanzamiento reciente utiliza un revestimiento que cambia de color al abrirse, lo que reduce los incidentes de falsificación en dos quintas partes en los mercados piloto. Las láminas selladas por inducción también ganan terreno, ya que eliminan la variabilidad del par de torsión durante la manipulación robótica y mejoran los índices de integridad del cierre del envase. Los viales, aunque de menor volumen unitario, ofrecen un valor superior porque los formatos de olefinas cíclicas evitan la delaminación y reducen la adsorción de enzimas frágiles. Las tapas metálicas ROPP, un elemento básico de la industria farmacéutica, están reapareciendo en los kits moleculares de alto valor debido a su larga retención de vacío, lo que satisface las recientes pautas de acreditación que exigen pruebas de fugas en el espacio de cabeza basadas en láser.
Las placas de Petri y las placas multipocillo cubren las necesidades especializadas de microbiología o cultivo celular, pero su cuota de mercado sigue siendo de un solo dígito. Los envases secundarios, las bolsas para muestras y los insertos desecantes completan la categoría, cada uno diseñado según los estándares de barrera de humedad y contención de riesgos biológicos. A medida que aumentan los envíos directos al paciente, las cajas exteriores deben resistir las pruebas de caída de paquetes pequeños e incluir códigos QR que enlazan con instrucciones interactivas, lo que impulsa a los convertidores a utilizar sistemas de impresión digital multipaso. Por lo tanto, la diversificación a nivel de producto depende de la funcionalidad de seguridad, la adaptación a la automatización y la resiliencia del comercio electrónico, elementos que, en conjunto, impulsan la distribución de los ingresos en el mercado de envases para diagnóstico in vitro.
Por aplicación: Diagnóstico molecular: especificaciones de empaquetado remodeladas
La química clínica actualmente sustenta la demanda con una participación de mercado del 28.72 % en 2025, pero el diagnóstico molecular está escalando más rápido con una tasa de crecimiento anual compuesta (TCAC) del 6.52 %, lo que redefine las especificaciones. Los tubos de ADN sin células con estabilizadores patentados mantienen la integridad del plasma durante dos semanas, lo que permite el envío global sin hielo seco, un beneficio valorado en 50 USD por muestra en rutas de recolección remotas. Los flujos de trabajo de secuenciación se basan en placas COC ultratransparentes para evitar la dispersión de la fluorescencia, mientras que las pruebas de PCR prefieren los microtubos cónicos que permiten la extracción con microesferas magnéticas. Los paneles de rutina siguen siendo sensibles a los costos, por lo que los tubos separadores de suero con barreras de gel dominan las químicas intrahospitalarias, lo que reduce la carga de la centrífuga y las tasas de error. La relevancia de la hematología depende de las dosificaciones precisas de EDTA, que ahora requieren llenados gravimétricos con una precisión de ±2 %, lo que impulsa las mejoras de automatización entre los convertidores regionales.
La miniaturización de los ensayos transforma la economía del volumen; los chips microfluídicos absorben muestras de microlitros, lo que desplaza la demanda de unidades de tubos de 5 mL a formatos de 1.5 mL que aún exigen una robusta codificación de barras y compatibilidad con sensores. Las categorías regulatorias se están fragmentando, y la exención de la CLIA de Estados Unidos fomenta kits moleculares simplificados de uso doméstico que combinan el rigor del empaquetado farmacéutico con la ergonomía del consumidor. Por lo tanto, la confluencia de la oncología, las enfermedades infecciosas y el cribado genético mantendrá a los subsegmentos moleculares como la frontera de la innovación, ampliando progresivamente su presencia en el mercado de empaquetado para diagnóstico in vitro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La atención médica domiciliaria redefine los estándares de usabilidad
Los laboratorios de diagnóstico dominaron el 45.82% del mercado en 2025, aprovechando contratos a granel que reducen los precios de los tubos a centavos y respaldando líneas robóticas completas que sujetan los contenedores a 50 newtons sin deslizamiento. Sin embargo, los proveedores de atención médica domiciliaria registran el ascenso más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.76%, ya que los seguros basados en el valor favorecen el muestreo descentralizado. Los tubos destinados a los consumidores necesitan zonas de agarre texturizadas, tapas con código de colores y sellos herméticos que toleren un apriete excesivo. Los fabricantes de kits también están incorporando bolsas desecantes e instrucciones gráficas que cumplen con los iconos de la norma ISO 15223-1, lo que reduce la brecha de conocimientos.
Los institutos académicos y de investigación buscan viales criogénicos especializados aptos para almacenamiento a -196 °C, un nicho impulsado por la expansión a gran escala de biobancos que requerirá decenas de millones de nuevos contenedores. Los hospitales se inclinan por cartuchos integrados compatibles con analizadores portátiles, lo que exige una mayor estabilidad de la calibración de los sensores y cadenas de suministro refrigeradas. Las directrices de ciberseguridad ahora se aplican siempre que aparecen códigos QR o NFC en los envases, lo que amplía los plazos de validación de los elementos digitales. Estas normas de cumplimiento multicapa amplían la brecha de diseño entre los consumibles de laboratorio profesionales y los kits centrados en el paciente, lo que impulsa a los convertidores a desarrollar una doble estrategia dentro del mercado de envases para diagnóstico in vitro.
Análisis geográfico
Mercado norteamericano de envases para diagnóstico in vitro
Norteamérica mantiene su liderazgo con una cuota de mercado del 39.87 % en 2025, respaldada por grandes laboratorios de referencia, programas nacionales de biobancos y una amplia acreditación ISO 15189 que exige tubos con código de barras y una integridad de cierre avanzada. La financiación federal para la automatización de laboratorios, estimada en 4.5 millones de dólares en 2026, mantiene los ciclos de inversión actuales, mientras que las aseguradoras privadas reembolsan las pruebas moleculares avanzadas, preservando así el uso de materiales de alta calidad. El modelo universal de Canadá añade volúmenes de referencia estables, aunque tiende a favorecer el polipropileno, más rentable, frente al COC de alta gama.
Mercado de envases para diagnósticos in vitro en la región Asia-Pacífico
Asia-Pacífico es el motor de crecimiento del mercado de envases para diagnóstico in vitro, con una tasa de crecimiento anual compuesta (TCAC) del 7.12 % hasta 2031. El plan China Saludable 2030 de China continúa incorporando miles de clínicas de atención primaria, cada una equipada con analizadores hematológicos y químicos básicos que utilizan tubos de vacío de alto volumen. El programa Ayushman Bharat de India cubre a 500 millones de ciudadanos, ampliando el acceso a las pruebas, pero aplicando precios que presionan a los convertidores para reducir los costos unitarios. Corea del Sur y Australia impulsan el diagnóstico molecular de primer nivel, impulsando la demanda de tubos compatibles con COC y RFID, mientras que las normas de etiquetado específicas para cada idioma en comunidades remotas de Australia exigen cajas bilingües.
Mercado de envases para diagnóstico in vitro en EMEA y Sudamérica
Europa mantiene un tamaño considerable, aunque la divergencia tras el Brexit y los gastos de transición del MDR de la UE añaden presión presupuestaria. Francia y Alemania prefieren viales de vidrio premium o híbridos, lo que mantiene el volumen para los especialistas en borosilicato. El mayor comprador de Sudamérica es el sistema público brasileño, que adjudica licitaciones plurianuales a los mejores postores, reduciendo los márgenes y garantizando la producción. Oriente Medio, liderado por Arabia Saudí y los Emiratos Árabes Unidos, canaliza la inversión soberana hacia laboratorios de referencia de vanguardia vinculados a iniciativas de diversificación económica. África sigue teniendo una doble vía: grupos privados sudafricanos que igualan la calidad europea, mientras que programas financiados por donantes en Nigeria y Kenia se abastecen de portamuestras de bajo coste y estables a temperatura ambiente.
Panorama competitivo
El mercado de envases para diagnóstico in vitro sigue estando moderadamente fragmentado, con empresas como Becton, Dickinson and Company, Greiner AG, Terumo, Thermo Fisher Scientific y otras que compiten por la integración vertical, las geometrías patentadas y las ventajas regulatorias. Grandes acuerdos recientes, como una adquisición de proteómica por 17 300 millones de dólares que incluía placas de baja unión, reflejan el impulso para asegurar canales de demanda cautiva. También surgen oportunidades de expansión específicas, como una planta de viales de COC de 100 millones de dólares en Macedonia del Norte que se dirige directamente a los programas de cartuchos de Europa y Oriente Medio.
La capacidad tecnológica es una nueva ventaja competitiva. Los organismos de acreditación europeos recomiendan ahora el análisis del espacio de cabeza basado en láser para las comprobaciones de cierre de envases, un método que requiere sistemas de metrología internos con un coste de 2 millones de dólares cada uno. Los proveedores que invirtieron con antelación consiguieron la ventaja de ser pioneros, ya que los convertidores más pequeños deben externalizar las pruebas a un coste de entre 5,000 y 10,000 dólares por SKU, lo que prolonga la comercialización. Las solicitudes de patentes refuerzan las posiciones de liderazgo; un líder en vidrio presentó una docena de patentes de recubrimientos de superficies durante el período 2024-2025 destinadas a reducir la adsorción de proteínas en tubos de biopsia líquida.
La sostenibilidad crea margen de maniobra. Menos del 15% de los participantes ofrecen actualmente productos con contenido reciclado verificable, a pesar de las inminentes exigencias para 2030, lo que deja espacio para nuevos participantes que puedan optar a resinas de grado médico posconsumo. Los viales híbridos de vidrio y plástico que equilibran la resistencia a la rotura con un bajo contenido de extraíbles también amplían la diferenciación. En general, las estrategias de los proveedores oscilan entre el aumento de la capacidad en polímeros básicos y nichos de alto margen, como los tapones RFID, todo ello bajo la sombra de la evolución de las normas de esterilidad, integridad y medio ambiente que reestructuran la competitividad dentro del mercado de envases para diagnóstico in vitro.
Líderes de la industria del embalaje para diagnóstico in vitro
Thermo Fisher Scientific Incorporado
Corning Incorporated
DWK Ciencias de la vida
amcor plc
AptarGroup Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: SCHOTT Pharma inició un ensayo conjunto con una red líder de laboratorios oncológicos para validar viales de COC esterilizados con rayos gamma para líneas de biopsia líquida automatizadas.
- Noviembre de 2025: La Cooperación Europea para la Acreditación publicó un documento de posición que respalda el análisis del espacio de cabeza basado en láser para todos los contenedores primarios, lo que se espera que influya en las auditorías ISO 15189.
- Agosto de 2025: Corning alcanzó la finalización mecánica de su expansión de tubos de vidrio de 500 millones de dólares en Carolina del Norte, agregando 150 millones de capacidad de viales para diagnóstico molecular.
- Mayo de 2025: Greiner Bio-One duplicó la producción de tubos VACUETTE CAT en su planta de Kremsmuenster para satisfacer la demanda del sudeste asiático de formatos de barrera de gel.
Alcance del informe sobre el mercado global de envases para diagnóstico in vitro
El mercado de envases para diagnóstico in vitro abarca pruebas realizadas en muestras, como sangre o tejido, extraídas del cuerpo humano. El diagnóstico in vitro permite detectar enfermedades u otras afecciones, y también permite monitorizar la salud general de una persona para ayudar a curar, tratar o prevenir enfermedades.
El informe de mercado de envases para diagnóstico in vitro está segmentado por tipo de material (polipropileno, tereftalato de polietileno, vidrio de borosilicato, copolímero de olefina cíclica y otros tipos de materiales), tipo de producto (frascos, viales, tubos, placas de Petri, cierres y otros tipos de productos), aplicación (química clínica, diagnóstico molecular, hematología y otras aplicaciones), usuario final (hospitales, laboratorios de diagnóstico, institutos académicos y de investigación, y proveedores de atención médica domiciliaria) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Polipropileno (PP): |
| Tereftalato de polietileno (PET) |
| Vidrio de borosilicato |
| Copolímero de olefina cíclica (COC) |
| Otros tipos de materiales |
| Botellas |
| Frascos |
| Tubos |
| Placas de Petri |
| cierres |
| Otros tipos de productos |
| Química Clínica |
| Diagnóstico molecular |
| Hematología |
| Otras aplicaciones |
| Hospitales |
| Laboratorios de diagnóstico |
| Institutos Académicos y de Investigación |
| Proveedores de atención médica en el hogar |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Kenia | |
| Nigeria | |
| Resto de Africa |
| Por tipo de material | Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | ||
| Vidrio de borosilicato | ||
| Copolímero de olefina cíclica (COC) | ||
| Otros tipos de materiales | ||
| Por tipo de producto | Botellas | |
| Frascos | ||
| Tubos | ||
| Placas de Petri | ||
| cierres | ||
| Otros tipos de productos | ||
| por Aplicación | Química Clínica | |
| Diagnóstico molecular | ||
| Hematología | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales | |
| Laboratorios de diagnóstico | ||
| Institutos Académicos y de Investigación | ||
| Proveedores de atención médica en el hogar | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene hoy el mercado de envases para diagnóstico in vitro?
Se sitúa en 9.66 millones de dólares en 2026, con un valor previsto de 12.36 millones de dólares para 2031.
¿Qué material está creciendo más rápidamente en los envases de diagnóstico?
El copolímero de olefina cíclica tiene una tasa de crecimiento anual compuesta (CAGR) proyectada del 6.43 % porque tolera altas dosis de gamma y ofrece una claridad similar al vidrio.
¿Qué región muestra el mayor impulso de crecimiento?
Se proyecta que en Asia-Pacífico el crecimiento será del 7.12 % anual hasta 2031 gracias a la construcción de nuevas clínicas y a programas de detección públicos.
¿Por qué los cierres atraen el interés de los inversores?
La actualización de la norma ISO 8317 y los mandatos de evidencia de manipulación hacen que los cierres superen a otros productos con un pronóstico de CAGR del 6.83 %.
¿Cómo afecta la sostenibilidad a las decisiones de compras?
Las normas europeas sobre contenido reciclado del 65 % y las restricciones globales sobre PFAS obligan a los compradores a favorecer las resinas reciclables y los recubrimientos sin flúor a pesar de los costes más elevados.


