

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 0.87 mil millones |
| Tamaño del mercado (2031) | USD 1.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.81% CAGR |
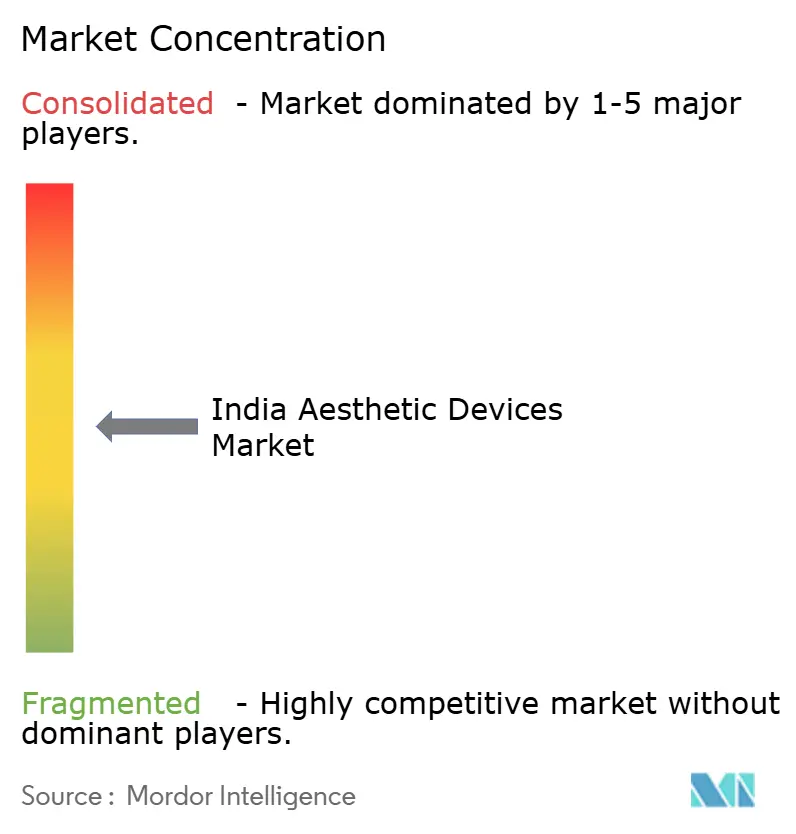
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos estéticos en India por Mordor Intelligence
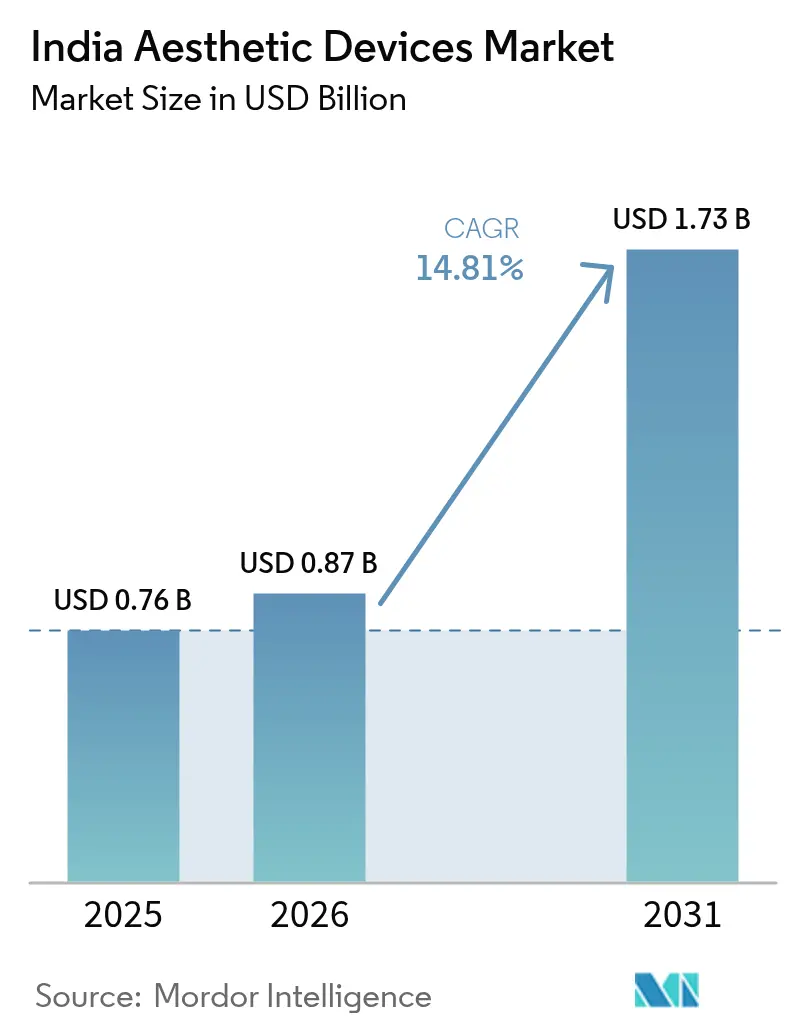
Se proyecta que el tamaño del mercado de dispositivos estéticos de la India será de USD 0.76 mil millones en 2025, USD 0.87 mil millones en 2026 y alcanzará los USD 1.73 mil millones para 2031, creciendo a una CAGR del 14.81% entre 2026 y 2031.
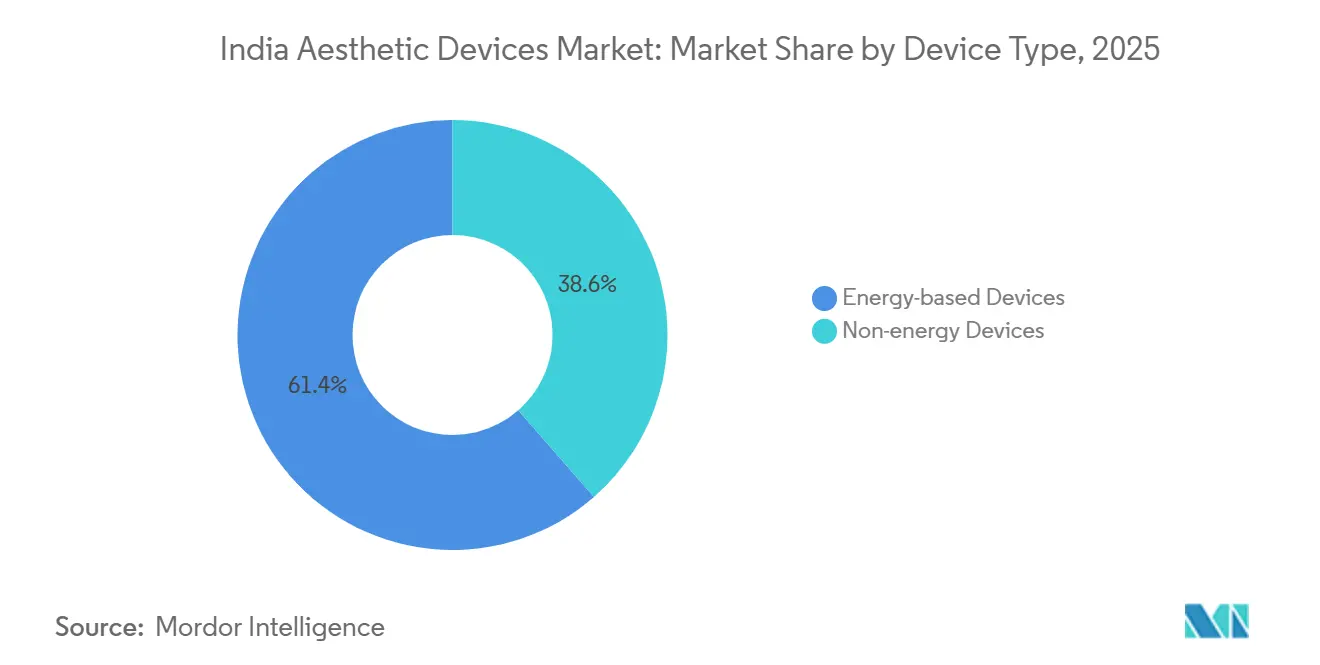
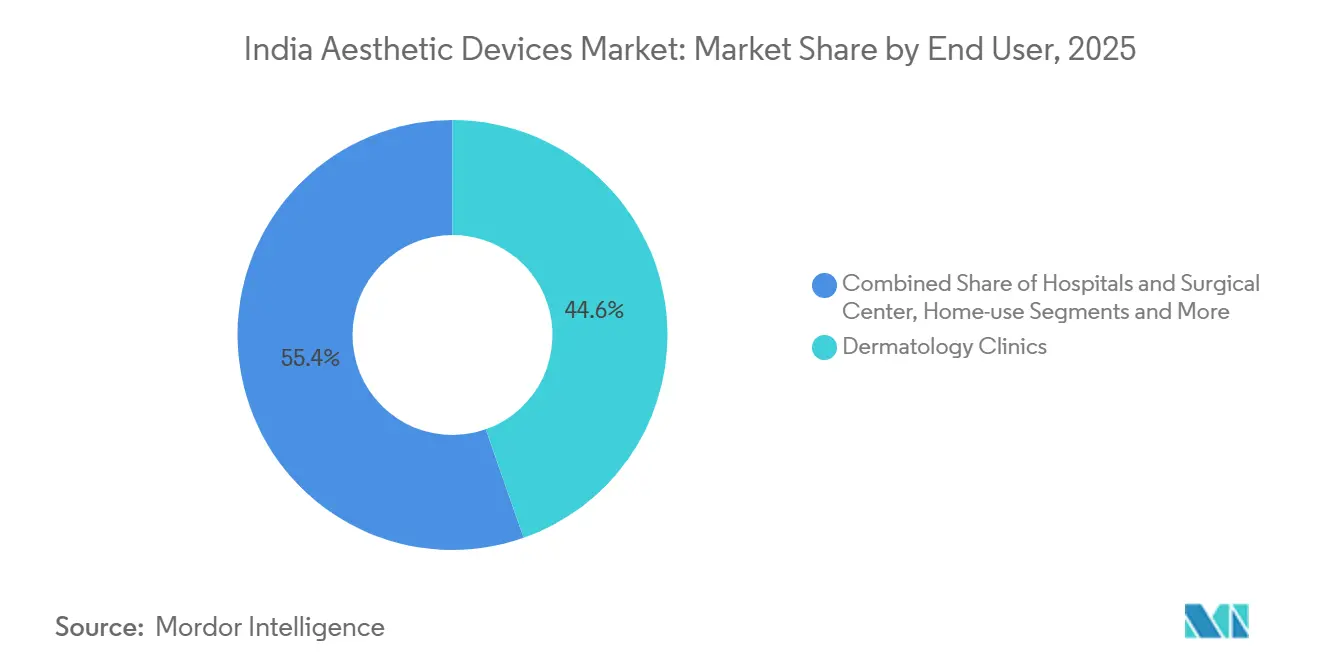
Un perfil demográfico favorable, el aumento de los ingresos disponibles y el programa gubernamental de Incentivos Vinculados a la Producción (PLI), que aprobó 22 nuevas plantas de tecnología médica para 2025, están acelerando la capacidad de fabricación local. [1] CDSCO, “Reglas de Dispositivos Médicos 2017 y Directrices de Clasificación”, cdsco.gov.in Los sistemas basados en energía tenían una participación del 61.43 % en 2025, pero se proyecta que las plataformas no energéticas, como los rellenos dérmicos e inyectables, se expandan un 16.67 % anualmente gracias a procedimientos más cortos y un tiempo de inactividad mínimo, lo que los hace atractivos para los profesionales con poco tiempo. Las aplicaciones de depilación generaron el 23.75 % de los ingresos de 2025, mientras que los dispositivos de contorno corporal y reducción de celulitis están en camino de un CAGR del 17.01 %, respaldados por las tecnologías de radiofrecuencia (RF) y ultrasonido focalizado de alta intensidad (HIFU) que reducen la grasa sin cirugía. Las clínicas dermatológicas dominaron los ingresos por usuario final con una cuota del 44.62%, pero los dispositivos para uso doméstico están creciendo a una tasa compuesta anual del 18.89% gracias a la ampliación del acceso al comercio electrónico. Los procedimientos masculinos, aunque representan solo el 16.86% del volumen, están aumentando un 15.85% anual debido a las crecientes expectativas en cuanto a la apariencia en el lugar de trabajo, y el grupo de edad de 18 a 34 años está creciendo un 16.83% anual gracias a la cultura de los retoques estéticos impulsada por las redes sociales.
Conclusiones clave del informe
- Por tipo de dispositivo, los sistemas basados en energía lideraron con el 61.43% de la participación de mercado de dispositivos estéticos en India en 2025, mientras que se proyecta que las plataformas no energéticas se expandan a una CAGR del 16.67% hasta 2031.
- Se pronostica que, según su aplicación, el contorno corporal y la reducción de la celulitis avanzarán a una tasa compuesta anual del 17.01 % hasta 2031, superando las tasas de crecimiento de la depilación tradicional.
- Por usuario final, las clínicas de dermatología representaron el 44.62% de los ingresos en 2025, mientras que los dispositivos de uso doméstico registran la CAGR proyectada más alta, del 18.89% hasta 2031.
- Por género, las pacientes femeninas representaron el 83.14 % en 2025, aunque la demanda masculina se está expandiendo a una CAGR del 15.85 % entre 2026 y 2031.
- Por grupo de edad, la cohorte de 35 a 50 años capturó el 42.68% del tamaño del mercado de dispositivos estéticos de la India en 2025, mientras que se proyecta que el segmento de 18 a 34 años registre el crecimiento más rápido con una CAGR del 16.83% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos estéticos en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los ingresos disponibles y atención a la belleza | + 2.5% | Metros y ciudades de primer nivel como Delhi NCR, Mumbai, Bengaluru, Hyderabad, Chennai, Pune | Mediano plazo (2-4 años) |
| Auge del turismo médico y del bienestar premium | + 2.0% | Delhi NCR, Mumbai, Bengaluru, Chennai; propagación a Goa, Kerala y Rajastán | Largo plazo (≥4 años) |
| Avances tecnológicos en dispositivos basados en energía e inteligencia artificial | + 2.8% | Nacional; adopción más temprana en clínicas metropolitanas con propagación a nivel 1 | Corto plazo (≤2 años) |
| Plan PLI del Gobierno para tecnología médica | + 1.8% | Centros de fabricación en Gujarat, Tamil Nadu, Karnataka, Maharashtra | Largo plazo (≥4 años) |
| Cambiar a dispositivos no invasivos de uso doméstico | + 2.3% | Metros y ciudades de primer nivel; a nivel nacional a través del comercio electrónico | Mediano plazo (2-4 años) |
| Localización para reducir la dependencia de las importaciones | + 1.5% | Parques de dispositivos en Gujarat, Tamil Nadu y Karnataka: beneficios para la cadena de suministro nacional | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumentar la conciencia sobre los procedimientos estéticos
Los consumidores urbanos ven las mejoras estéticas como un bienestar rutinario más que como una cuestión de vanidad, un cambio de percepción amplificado por las recomendaciones de famosos y las narrativas en redes sociales. India ocupa ahora el segundo lugar en volumen de rinoplastias y el tercero en liposucciones a nivel mundial, lo que proporciona a las clínicas una experiencia más profunda que fomenta una mayor aceptación. La demanda masculina de corrección de ginecomastia y restauración capilar crece, ampliando la diversidad de género, antes orientada a la clientela femenina. El número de consultas aumenta en las ciudades de segundo nivel, pero las deficiencias de infraestructura aún limitan la productividad de los procedimientos fuera de las áreas metropolitanas. Los institutos de formación responden con programas intensivos de corta duración, que a su vez impulsan la creación de nuevas clínicas en núcleos urbanos más pequeños.
Aumento de los ingresos disponibles y consumidores preocupados por la belleza
La renta disponible per cápita de la India crecerá un 14.6 % anual hasta 2027, ampliando el número de consumidores que pueden permitirse tratamientos estéticos electivos. Los hogares con dos ingresos en las áreas metropolitanas destinan ahora entre el 3 % y el 5 % de su gasto discrecional al cuidado personal, y el sector de la belleza y el cuidado personal, en general, se prevé que se duplique hasta alcanzar los 30 000 millones de dólares para 2027. Las normas más estrictas sobre el cuidado personal en los servicios de TI, la banca y la hostelería están impulsando una intervención más temprana, con la edad típica para el primer procedimiento desplazándose de los 45 a los 30 años. Las clínicas combinan los servicios básicos con planes de pago a plazos, lo que reduce la barrera de las pruebas y mantiene la demanda de consumibles.
Creciente expansión del segmento de turismo médico y bienestar premium
India atrajo a 7.3 millones de viajeros por motivos médicos en 2024 y este segmento podría generar 16.21 millones de dólares para 2030, impulsado por ventajas de costos del 60-70 % frente a los mercados occidentales y la simplificación de los visados electrónicos en el marco de la iniciativa "Heal in India". Los visitantes de alto valor reservan tratamientos de lifting facial, contorno corporal y rejuvenecimiento láser, además de paquetes de bienestar en Goa, Kerala y Rajastán, lo que permite a las clínicas invertir en láseres de referencia como PicoWay y Morpheus8 sin temor a una bajada de precios. Las expectativas de los pacientes a nivel mundial impulsan las actualizaciones tecnológicas que posteriormente se extienden a la clientela nacional.
Avances tecnológicos en dispositivos basados en energía e integrados con IA
Los módulos de inteligencia artificial integrados en los dispositivos ahora guían los parámetros del tratamiento y predicen los resultados, reduciendo la dependencia del operador y aumentando la satisfacción. Morpheus8 de InMode combina la microaguja con RF bipolar para una remodelación profunda del colágeno, mientras que Emsculpt NEO de BTL combina el calentamiento por RF con campos electromagnéticos focalizados de alta intensidad para producir una reducción simultánea de grasa y ganancias musculares validadas en un 30 % y un 25 %, respectivamente. [2] Los láseres de clase picosegundo como PicoWay fragmentan el pigmento con menos daño térmico, reduciendo las sesiones de ocho a aproximadamente cinco, lo que aumenta la productividad de la clínica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos elevados de dispositivos y tratamientos en ciudades de nivel 2 y 3 | -1.2% | Ciudades de nivel 2 y 3 y zonas rurales | Mediano plazo (2-4 años) |
| Vías CDSCO fragmentadas y ciclos de aprobación largos | -0.9% | A escala nacional | Corto plazo (≤2 años) |
| Escasez de profesionales cualificados fuera de las metrópolis | -0.7% | Ciudades de nivel 2 y 3 y zonas rurales | Largo plazo (≥4 años) |
| Proliferación de dispositivos de baja calidad o del mercado gris | -0.8% | A nivel nacional, pero acentuado en ciudades pequeñas sensibles a los precios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de los dispositivos y tratamientos limitan la penetración de los niveles 2 y 3
Los precios de los bienes de capital oscilan entre 15 lakhs y 1.5 crores de INR (18 000-180 000 USD), lo que supone un obstáculo para las clínicas unipersonales fuera de las grandes metrópolis. Los datos de precios de mayo de 2025 mostraron que las sesiones de rejuvenecimiento de la piel promediaban entre 27 000 y 55 000 INR (325-660 USD), un precio muy superior al poder adquisitivo de la mayoría de los hogares. Los bancos consideran las plataformas de estética como activos no esenciales, por lo que los préstamos tienen un interés del 12 % al 15 % con un límite máximo de cinco años, lo que incrementa los gastos generales de la consulta. La Autoridad Nacional de Precios Farmacéuticos no limita estos procedimientos, dejando los precios a merced de las fuerzas del mercado. En consecuencia, el mercado indio de dispositivos estéticos sigue estando sesgado hacia el decil de ingresos más altos, lo que frena la penetración en las zonas rurales.
Vías regulatorias fragmentadas y retrasos en la aprobación de la CDSCO
Las plataformas basadas en energía se clasifican en la Clase C o D según las Normas de Dispositivos Médicos de 2017, que exigen datos clínicos y pruebas de biocompatibilidad ISO 10993 que extienden la aprobación a 9-15 meses. [3] BTL Aesthetics, “Emsculpt NEO Clinical Data and Technology Overview”, btlaesthetics.com Los dispositivos de países que no pertenecen al GHTF se someten a ensayos locales adicionales, con un coste de hasta 1 crore de rupias indias (120 000 USD) y un año más de plazo de entrega. La prohibición de enero de 2025 sobre las importaciones reacondicionadas eliminó un canal gris de 1,500 crore de rupias indias (180 millones de USD), pero también eliminó una opción de menor coste para las clínicas de bajo presupuesto. Si bien un panel de expertos está redactando las normas, es improbable que se implementen antes de 2027. Estas fricciones retrasan la innovación y permiten a los actores establecidos afianzar su cuota de mercado en el mercado indio de dispositivos estéticos.
Análisis de segmento
Por tipo de dispositivo: las plataformas no energéticas ganan cuota de mercado
Los sistemas basados en energía captaron el 61.43 % del mercado de dispositivos estéticos en India en 2025. Se proyecta que las opciones no energéticas (rellenos, inyectables y kits de microdermoabrasión) crecerán un 16.67 % anual, ya que las sesiones duran solo entre 15 y 30 minutos y tienen un tiempo de recuperación reducido. Una unidad de microdermoabrasión cuesta entre 100.000 y 300.000 INR (1,200-3,600 USD), frente a los 250.000-500.000 INR (30,000-60,000 USD) de un láser de CO₂ fraccionado, por lo que las nuevas clínicas encuentran menos barreras de entrada. La demanda de rellenos dérmicos aumenta a medida que se multiplican los inyectores certificados en ciudades de primer nivel, mientras que las marcas de ácido hialurónico de Galderma y AbbVie lideran la oferta.
Los dispositivos de radiofrecuencia se están expandiendo con mayor rapidez dentro del grupo de energías, siendo los preferidos para tratar pieles con grados Fitzpatrick IV-V sin riesgo de hiperpigmentación postinflamatoria. El Morpheus8 de InMode combina radiofrecuencia con microagujas, y el Exilis Ultra de BTL combina radiofrecuencia y ultrasonido en una sola pieza de mano. El ultrasonido focalizado de alta intensidad (HIFU) gana terreno en los liftings faciales no quirúrgicos, mientras que la luz pulsada intensa (IPL) cubre un nicho de menor precio, con precios entre 8 y 15 INR (10,000-18,000 USD). Todas las unidades de energía deben cumplir con las normas CDSCO Clase C, lo que prolonga los plazos de entrada al mercado hasta un año. Sin embargo, las mejoras tecnológicas continúan revitalizando el mercado indio de dispositivos estéticos.


Por aplicación: el contorno corporal supera a los segmentos tradicionales
La depilación representó el 23.75 % de los ingresos por aplicaciones en 2025 y sigue siendo una opción de entrada fundamental para muchas clínicas. Aun así, se prevé que los procedimientos de remodelación corporal y reducción de celulitis se expandan a una tasa de crecimiento anual compuesta (TCAC) del 17.01 %, la más rápida de todos los usos. Emsculpt NEO de BTL produjo una reducción de grasa del 30 % y un aumento muscular del 25 % en ensayos clínicos, lo que refuerza la idea de una alternativa no quirúrgica. Marcas de criolipólisis como CoolSculpting ofrecen un precio de 80 000-150 000 INR (960-1,800 USD) por zona, pero aun así su precio es aproximadamente la mitad inferior al de la liposucción quirúrgica.
El rejuvenecimiento cutáneo con láseres fraccionados de CO₂ o erbio ocupa el segundo lugar en importancia, tratando las cicatrices de acné y el fotoenvejecimiento en el grupo de edad de 40 a 60 años. Los láseres de picosegundos, como el PicoWay de Candela, acortan los ciclos de tratamiento a tres o cuatro sesiones. Los inyectables faciales experimentan un mayor crecimiento en las áreas metropolitanas, mientras que las terapias para lesiones pigmentadas y vasculares se benefician de una mayor selectividad en las longitudes de onda de 755 nm y 1,064 nm. En conjunto, estos cambios amplían la gama de procedimientos y amplían el mercado de dispositivos estéticos en India.
Por el usuario final: Los dispositivos de uso doméstico interrumpen el dominio de las clínicas
Las clínicas de dermatología generaron el 44.62 % de los ingresos por usuario final en 2025, gracias a su cartera de productos multidispositivo y su credibilidad médica. Les siguen los hospitales y centros quirúrgicos, con aproximadamente una cuarta parte de la cuota, que ofrecen servicios complementarios de estética junto con cirugía reconstructiva o bariátrica para turistas médicos. Los spas médicos se distinguen por su ambiente hospitalario, pero se enfrentan a un proceso de licencias irregular, que podría restringirse con las normas de supervisión propuestas por la IADVL.
Los dispositivos de uso doméstico (máscaras LED, rodillos de microcorriente, varitas de radiofrecuencia de baja energía) están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 18.89 %. Amazon India, Nykaa y Flipkart expandieron sus listados en más del 40 % en 2025, combinando planes de cuotas mensuales (EMI) con marketing de influencers para atraer a compradores primerizos. El borrador de las directrices de CDSCO clasifica la mayoría de las herramientas para el hogar en la clase A o B, lo que permite su aprobación en un plazo de 3 a 6 meses. Si bien el potencial clínico sigue siendo limitado, la comodidad está ayudando a este canal a ampliar el mercado indio de dispositivos estéticos entre los hogares de segundo nivel.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por género: la adopción estética masculina se acelera
Las pacientes femeninas aún representaban el 83.14 % de la demanda en 2025. Sin embargo, el volumen de pacientes masculinos aumenta un 15.85 % anual a medida que la cultura del cuidado personal se extiende a los entornos de trabajo de TI, banca y medios de comunicación. El segmento minorista de cuidado masculino en India se encamina hacia los 35 000 millones de rupias indias (4200 millones de dólares estadounidenses) para 2028, y procedimientos como la depilación láser de la línea de la barba, la depilación de la espalda y el contorno abdominal forman parte de su oferta.
Los fabricantes de dispositivos comercializan ahora configuraciones optimizadas para vello masculino grueso y colágeno más denso. La energía de radiofrecuencia para la definición muscular y los láseres de alejandrita de mayor fluencia (18-22 J/cm²) encabezan campañas en redes sociales deportivas y empresariales. El mayor consumo de consumibles por sesión mantiene el número de tickets para hombres entre un 10 % y un 15 % por encima del de las mujeres, lo que amplía los márgenes de beneficio de las clínicas y el mercado indio de dispositivos estéticos.
Por grupo de edad: cohorte de jóvenes adopta la estética preventiva
El grupo de 35 a 50 años generó el 42.68 % de los ingresos de 2025, lo que refleja el fotoenvejecimiento acumulado que impulsa los tratamientos correctivos. Sin embargo, se prevé que el grupo de 18 a 34 años aumente un 16.83 % anual a medida que las plataformas sociales normalizan el "baby Botox" de dosis baja, los potenciadores de la piel y la fototerapia LED. Los millennials exigen un tiempo de recuperación inferior a 48 horas y prefieren los láseres fraccionados no ablativos a los peelings agresivos de CO₂.
Los ingresos disponibles son menores para este grupo, por lo que las clínicas ofrecen paquetes de suscripción y planes EMI que distribuyen los costos a lo largo de 12 meses. Las sesiones exprés, con precios de 3,000 a 5,000 INR (36-60 USD), amplían el embudo de ventas, mientras que los programas de fidelización retienen a los clientes mediante visitas de mantenimiento trimestrales. Los consumidores mayores (>50 años) siguen siendo menos numerosos, pero gastan más por visita en planes multimodales, lo que amplía el mercado de dispositivos estéticos en India.
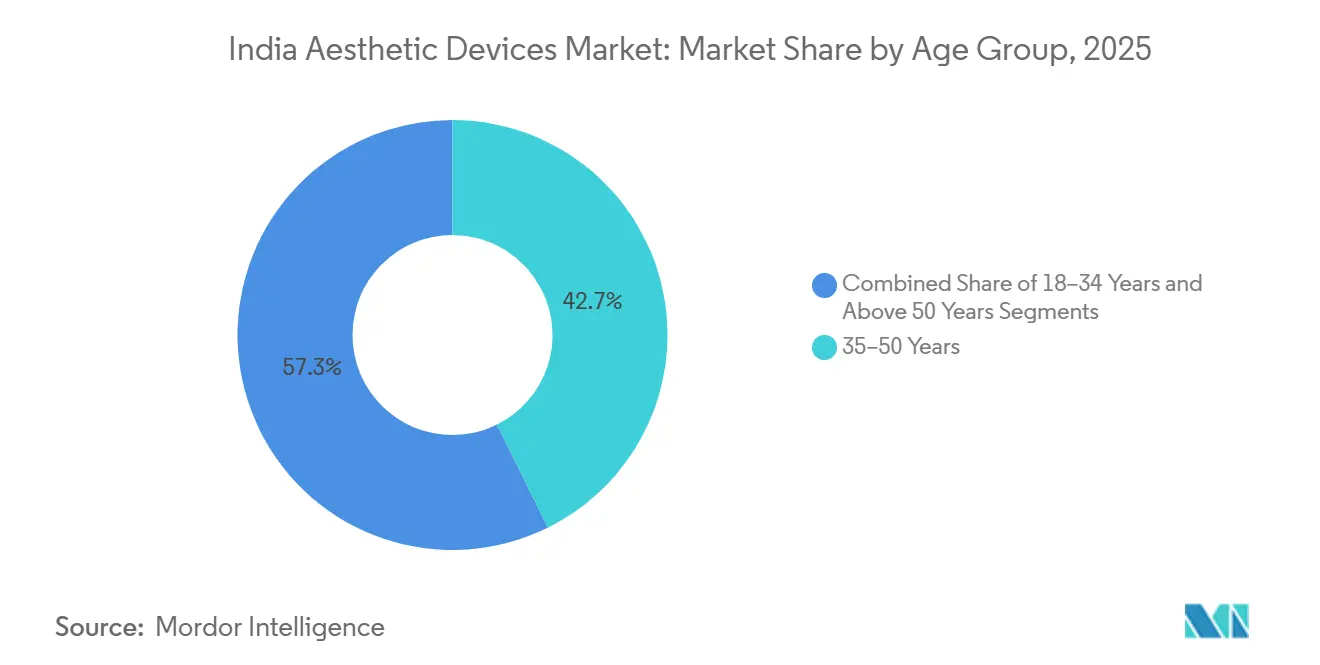
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Delhi NCR, Bombay, Bengaluru, Hyderabad, Chennai y Pune generaron en conjunto entre el 65 % y el 70 % de los ingresos de 2025, lo que subraya la naturaleza metropolitana del mercado de dispositivos estéticos de India. En Delhi NCR, según datos de Practo, el precio promedio de un tratamiento de rejuvenecimiento de la piel es de 44 000 INR (530 USD), aproximadamente un 20 % más que en Pune o Chennai, lo que refleja los mayores costos inmobiliarios y de los profesionales. Los estados del sur también se benefician del 46.4 % de las plazas de posgrado en dermatología, lo que les permite adoptar los láseres de picosegundos y el HIFU antes que sus homólogos del norte.
Ciudades de segundo nivel como Ahmedabad, Jaipur, Lucknow, Chandigarh, Kochi e Indore representan la próxima frontera del mercado indio de dispositivos estéticos, impulsado por el aumento de la renta disponible y la expansión de clínicas en cadena por parte de operadores como Kaya y Oliva. Sin embargo, la penetración sigue limitada por el coste de los dispositivos, que oscila entre 15 y 50 lakhs de INR (18 000 y 60 000 USD), la limitada densidad de especialistas y la menor concienciación del consumidor. Los dispositivos de uso doméstico que se venden en Amazon India y Flipkart están cubriendo parte de este vacío, aunque la menor capacidad clínica limita las tasas de repetición de compra, ya que los resultados son aproximadamente un 50 % inferiores a los de los sistemas clínicos.
El turismo médico atrae pacientes de alto valor a Delhi, Bombay, Bangalore y Chennai, consolidando su dominio en el mercado indio de dispositivos estéticos. La campaña "Cura en India" atrajo a 7.3 millones de pacientes en 2024 y promete visas electrónicas aceleradas, además de centros acreditados por la Joint Commission International. Simultáneamente, el programa PLI está expandiendo la fabricación a Tamil Nadu, Gujarat, Karnataka y Maharashtra, reduciendo los plazos de entrega de los dispositivos de 90-120 días a 30-45 días. Para 2031, el ensamblaje local podría cubrir entre el 30 % y el 40 % de la demanda energética nacional, reduciendo los costos de entrega y mejorando el servicio posventa para las clínicas en ciudades emergentes, un punto de inflexión para una mayor adopción del mercado indio de dispositivos estéticos.
Panorama regulatorio
En India, los dispositivos médicos se regulan a través de la Organización Central de Control de Estándares de Medicamentos (CDSCO, por sus siglas en inglés) conforme al Reglamento de Dispositivos Médicos (MDR, por sus siglas en inglés) de 2017, mediante un marco basado en el riesgo (de la Clase A a la D) que determina los requisitos de licencia y evidencia. En el ámbito de la estética, muchas plataformas basadas en energía utilizadas en entornos clínicos, como láseres y sistemas electroquirúrgicos o de radiofrecuencia, se clasifican en categorías de mayor riesgo (a menudo de Clase C o D), lo que alarga los plazos de cumplimiento y aumenta los requisitos de documentación en comparación con las herramientas de bajo riesgo para uso doméstico.
Las políticas también influyen en los costos y las decisiones de abastecimiento para clínicas y fabricantes de equipos originales (OEM). En 2025, el gobierno aclaró que los dispositivos médicos importados suelen estar sujetos a un arancel aduanero básico del 7.5 % al 10 %, más un impuesto sanitario del 5 %, mientras que los dispositivos nacionales generalmente están sujetos a un 12 % de GST, lo que refuerza la rentabilidad del ensamblaje local para las líneas de productos que cumplen los requisitos. En enero de 2026, la Asociación de la Industria India de Dispositivos Médicos (AiMeD) presentó un memorando al Ministerio de Finanzas y al Departamento de Productos Farmacéuticos solicitando un aumento arancelario del 10 % al 15 % para los dispositivos médicos importados no críticos, manteniendo las medidas de sustitución de importaciones como prioridad para los equipos de capital utilizados en estética.
Análisis de la cadena de valor
La cadena de valor de los dispositivos estéticos en India comienza con el abastecimiento de componentes básicos, como óptica, fuentes láser, piezas de mano, generadores de radiofrecuencia, sistemas de refrigeración y software integrado, que sigue dependiendo en gran medida de las importaciones. A esto le sigue la fabricación OEM y el ensamblaje final, la aprobación regulatoria, la distribución a través de canales y la implementación en clínicas, respaldada por consumibles y contratos de servicio continuos. La dependencia de las importaciones sigue siendo mayor para los equipos complejos de Clase C/D, mientras que la capacidad nacional está más consolidada en las categorías de dispositivos de menor riesgo, lo que impulsa a muchos sistemas premium basados en energía a través de modelos liderados por distribuidores con instalación centralizada, capacitación y mantenimiento plurianual para garantizar el tiempo de actividad y los resultados.
Dos cuellos de botella configuran cada vez más la cadena de suministro. En primer lugar, la capacidad de cumplimiento y pruebas, ya que los productos de uso médico deben pasar por los procesos de la CDSCO según el Reglamento de Dispositivos Médicos de 2017 (MDR 2017), mientras que la validación de la seguridad eléctrica y la conformidad con las normas añaden tiempo y costes debido a la limitada capacidad de pruebas locales en áreas como la seguridad eléctrica IEC 60601 y los procesos de software IEC 62304. En segundo lugar, la política industrial está ampliando la capacidad de producción, incluido el programa PLI (22 nuevas plantas de tecnología médica aprobadas para 2025) y las iniciativas de fabricación relacionadas, lo que amplía el conjunto de socios locales disponibles para el ensamblaje, el mantenimiento y la localización de piezas para los fabricantes de equipos originales de dispositivos estéticos y los grandes grupos de clínicas.
Panorama competitivo
Entre los fabricantes de equipos originales (OEM) globales se incluyen Candela, Lumenis, InMode, BTL, Alma Lasers, Cutera, Fotona y Sciton, que conforman un mercado indio de dispositivos estéticos moderadamente concentrado. Su ventaja reside en la venta directa, la recomendación de líderes de opinión clave y los contratos de servicio plurianuales que garantizan los ingresos por consumibles. Las grandes farmacéuticas indias Galderma India, AbbVie, Merz Pharma y Piramal Enterprises dominan el mercado de inyectables, aprovechando las redes dermatológicas para la venta cruzada de dispositivos de energía.
La diferenciación competitiva ahora se centra en la multimodalidad. Morpheus8 de InMode combina radiofrecuencia bipolar con microagujas, mientras que Emsculpt NEO de BTL combina el calentamiento por radiofrecuencia con campos electromagnéticos de alta intensidad, lo que produce un aumento simultáneo de masa muscular y pérdida de grasa, validados en un 25 % y un 30 %, respectivamente. El láser de picosegundos PicoWay de Candela descompone la pigmentación en billonésimas de segundo, lo que reduce el tiempo de inactividad y permite a las clínicas cobrar primas del 20 % al 30 %, un factor que aumenta la densidad de ingresos en el mercado indio de dispositivos estéticos.
El control de calidad sigue siendo un punto crítico. El Tribunal Superior de Delhi otorgó a Johnson & Johnson 3.34 millones de rupias indias (400,000 dólares estadounidenses) por pérdidas derivadas de falsificaciones, y los reguladores de Telangana incautaron 4 rupias indias (4,800 dólares estadounidenses) en productos sin licencia en febrero de 2026. Grupos del sector presionan para que se obligue a la trazabilidad mediante códigos QR. Hasta entonces, la aplicación esporádica de la normativa implica que los operadores del mercado gris siguen ofreciendo precios más bajos que los legítimos, lo que modera los precios de realización en el mercado indio de dispositivos estéticos, pero también abre un espacio para plataformas locales de gama media que cumplen con las normas de la CDSCO.
Líderes de la industria de dispositivos estéticos en India
Láseres de Alma
AbbVie
BTL India Pvt Ltd
Cutera Healthcare Pvt Ltd
Lumenis Be India Pvt Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Iniya Aesthetics presentó el primer sistema EMSCULPT NEO del este de la India en su centro de Calcuta. Esta instalación amplía el acceso a tecnología de remodelación corporal de alta gama fuera de las principales áreas metropolitanas y fortalece la posición competitiva de las clínicas que ofrecen reducción de grasa y tonificación muscular sin cirugía.
- Junio de 2026: Bodycraft Clinic and Salon obtuvo 120 millones de rupias indias en una ronda de financiación Serie A de Singularity AMC para expandir su red de clínicas y salones en toda la India. Este capital permitirá una mayor presencia estandarizada, lo que acelerará la adquisición de equipos estéticos avanzados en múltiples centros y elevará los estándares de calidad del servicio y la adopción de tecnología entre los proveedores organizados.
- Junio de 2025: Alma Lasers lanzó la plataforma multiaplicación Alma Harmony en India. La introducción en el mercado de un sistema consolidado basado en energía respalda las estrategias clínicas que favorecen los dispositivos multimodales para aumentar las tasas de utilización y ampliar la oferta de procedimientos sin necesidad de añadir múltiples plataformas independientes.


Alcance del informe sobre el mercado de dispositivos estéticos en India
Según el alcance del informe, los dispositivos estéticos son herramientas utilizadas para procedimientos cosméticos no quirúrgicos o mínimamente invasivos para mejorar la apariencia a través de tecnologías como láseres, radiofrecuencia, ultrasonido y luz.
El informe del mercado de dispositivos estéticos de la India está segmentado por tipo de dispositivo, aplicación, usuario final, género y grupo de edad. Por tipo de dispositivo, el mercado se segmenta en dispositivos basados en energía (basados en láser, radiofrecuencia, IPL y basados en luz, ultrasonido/HIFU) y dispositivos sin energía (rellenos dérmicos e inyectables, implantes, microdermoabrasión y dermarollers). Por aplicación, el mercado se segmenta en rejuvenecimiento y reafirmación de la piel, depilación, contorno corporal y reducción de celulitis, procedimientos estéticos faciales, tratamiento de lesiones pigmentadas y vasculares, y otros. Por usuario final, el mercado se segmenta en clínicas de dermatología, hospitales y centros quirúrgicos, spas médicos y centros de bienestar, y uso doméstico. Por género, el mercado se segmenta en mujeres y hombres. Por grupo de edad, el mercado se segmenta en 18-34 años, 35-50 años y mayores de 50 años. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Por tipo de dispositivo
| Dispositivos basados en energía | basado en láser |
| Radiofrecuencia | |
| IPL y basado en luz | |
| Ultrasonido / HIFU | |
| Dispositivos no energéticos | Rellenos dérmicos e inyectables |
| implante | |
| Microdermoabrasión y dermarollers |
por Aplicación
| Rejuvenecimiento y reafirmación de la piel |
| Depilación |
| Contorno corporal y reducción de celulitis |
| Procedimientos de estética facial |
| Tratamiento de lesiones pigmentadas y vasculares |
| Otros |
Por usuario final
| Clínicas de Dermatología |
| Hospitales y centros quirúrgicos |
| Spas médicos y centros de bienestar |
| Uso doméstico |
Por género
| Mujer |
| Hombre |
Por grupo de edad
| 18–34 años |
| 35–50 años |
| Por encima de 50 años |
| Por tipo de dispositivo | Dispositivos basados en energía | basado en láser |
| Radiofrecuencia | ||
| IPL y basado en luz | ||
| Ultrasonido / HIFU | ||
| Dispositivos no energéticos | Rellenos dérmicos e inyectables | |
| implante | ||
| Microdermoabrasión y dermarollers | ||
| por Aplicación | Rejuvenecimiento y reafirmación de la piel | |
| Depilación | ||
| Contorno corporal y reducción de celulitis | ||
| Procedimientos de estética facial | ||
| Tratamiento de lesiones pigmentadas y vasculares | ||
| Otros | ||
| Por usuario final | Clínicas de Dermatología | |
| Hospitales y centros quirúrgicos | ||
| Spas médicos y centros de bienestar | ||
| Uso doméstico | ||
| Por género | Mujer | |
| Hombre | ||
| Por grupo de edad | 18–34 años | |
| 35–50 años | ||
| Por encima de 50 años | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de dispositivos estéticos de la India y su valor esperado para 2031?
El mercado está valorado en 0.868 mil millones de dólares en 2026 y se prevé que alcance los 1.73 mil millones de dólares en 2031.
¿Qué categoría de dispositivos está creciendo más rápido?
Se proyecta que las plataformas no energéticas, lideradas por los rellenos dérmicos y los inyectables, crecerán a una CAGR del 16.67 %.
¿Qué aplicación muestra el mayor crecimiento futuro?
Se prevé que los dispositivos de contorno corporal y reducción de celulitis se expandan a una tasa compuesta anual del 17.01 % hasta 2031.
¿Qué tan rápido se están expandiendo los dispositivos estéticos de uso doméstico?
Los dispositivos de uso doméstico están avanzando a una tasa compuesta anual del 18.89 % a medida que los canales de comercio electrónico amplían el acceso.
¿Qué papel juega el esquema PLI en la dinámica del mercado?
El programa PLI financia nuevas plantas de tecnología médica y podría elevar el ensamblaje local al 30-40 % de las ventas internas de energía para 2031, aliviando la dependencia de las importaciones.
Última actualización de la página:



