

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
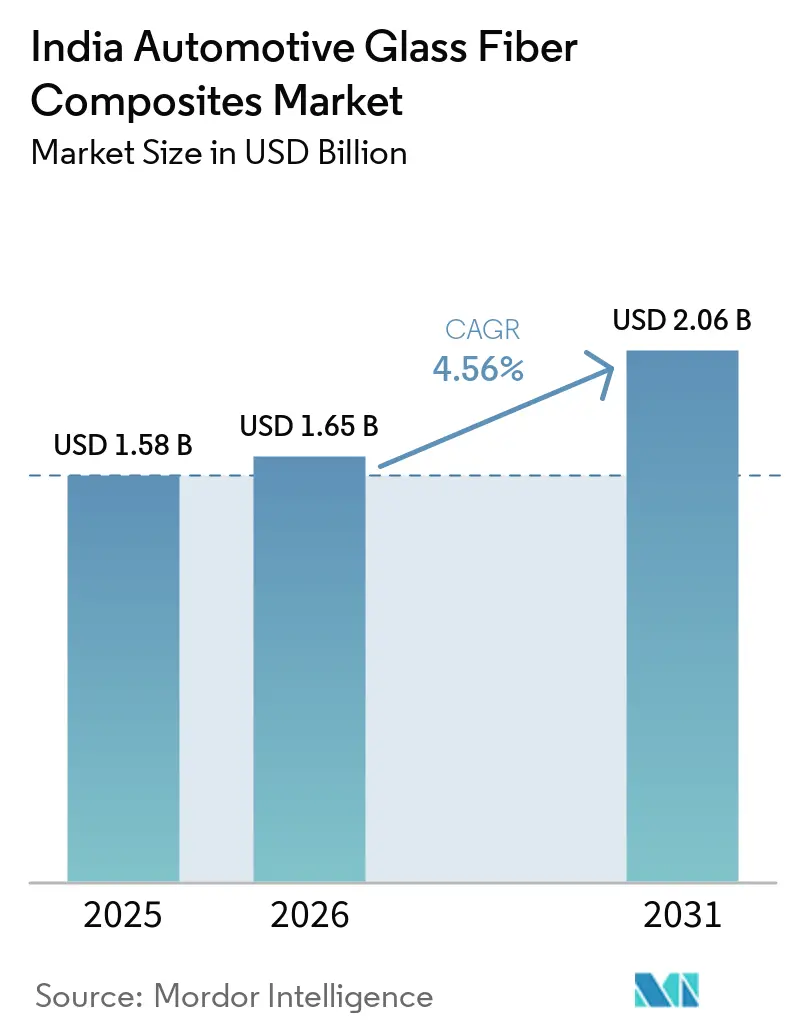
| Tamaño del mercado (2026) | USD 1.65 mil millones |
| Tamaño del mercado (2031) | USD 2.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.56% CAGR |
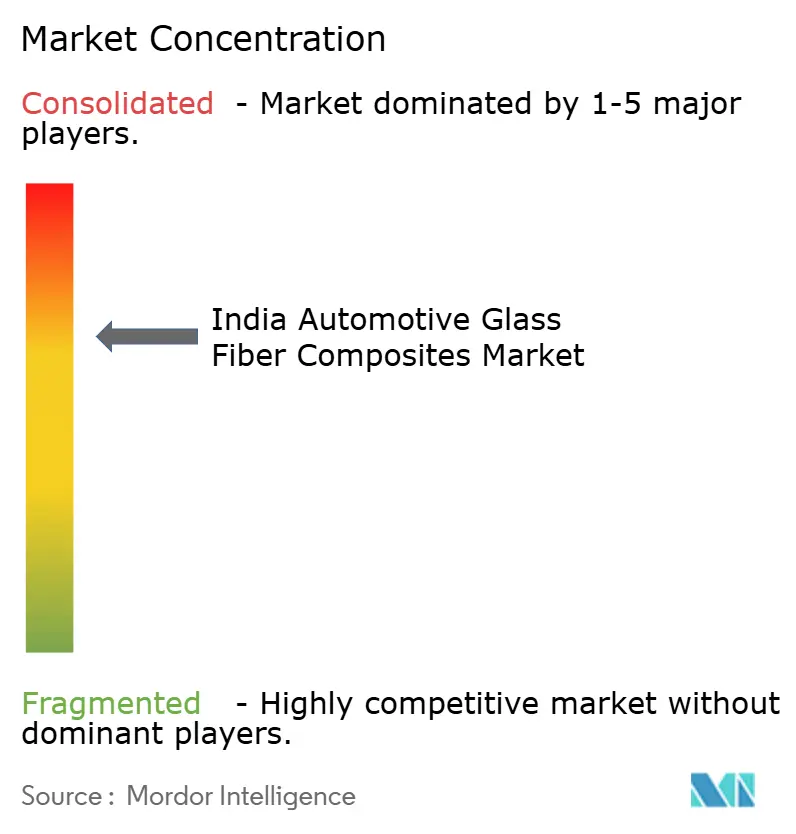
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de compuestos de fibra de vidrio para la industria automotriz en India por Mordor Intelligence
Se proyecta que el tamaño del mercado de compuestos de fibra de vidrio para la industria automotriz de la India se expanda de USD 1.58 mil millones en 2025 y USD 1.65 mil millones en 2026 a USD 2.06 mil millones para 2031, registrando un CAGR del 4.56% entre 2026 y 2031. Los programas de vehículos eléctricos financiados por los subsidios FAME-II, el esquema de baterías PLI-ACC y los incentivos estatales para vehículos eléctricos están amplificando la demanda de aligeramiento, y la fibra de vidrio sigue siendo el refuerzo preferido porque ofrece una resistencia a la tracción competitiva con una fracción de la intensidad energética de la fibra de carbono. Los moldeadores nacionales de nivel 1 y nivel 2 están escalando rápidamente, pero la India todavía importa alrededor de 250 kilotoneladas de roving cada año, lo que expone la cadena de suministro a la volatilidad del transporte y geopolítica. Los objetivos de reducción de peso de los OEM coinciden con las nuevas reglas de Responsabilidad Extendida del Productor que favorecen las matrices termoplásticas reciclables. En conjunto, estos factores posicionan a los compuestos de fibra de vidrio como una vía rentable para proteger la autonomía de conducción, reducir las emisiones de CO₂ durante su ciclo de vida y garantizar el cumplimiento de la normativa CAFE.
Conclusiones clave del informe
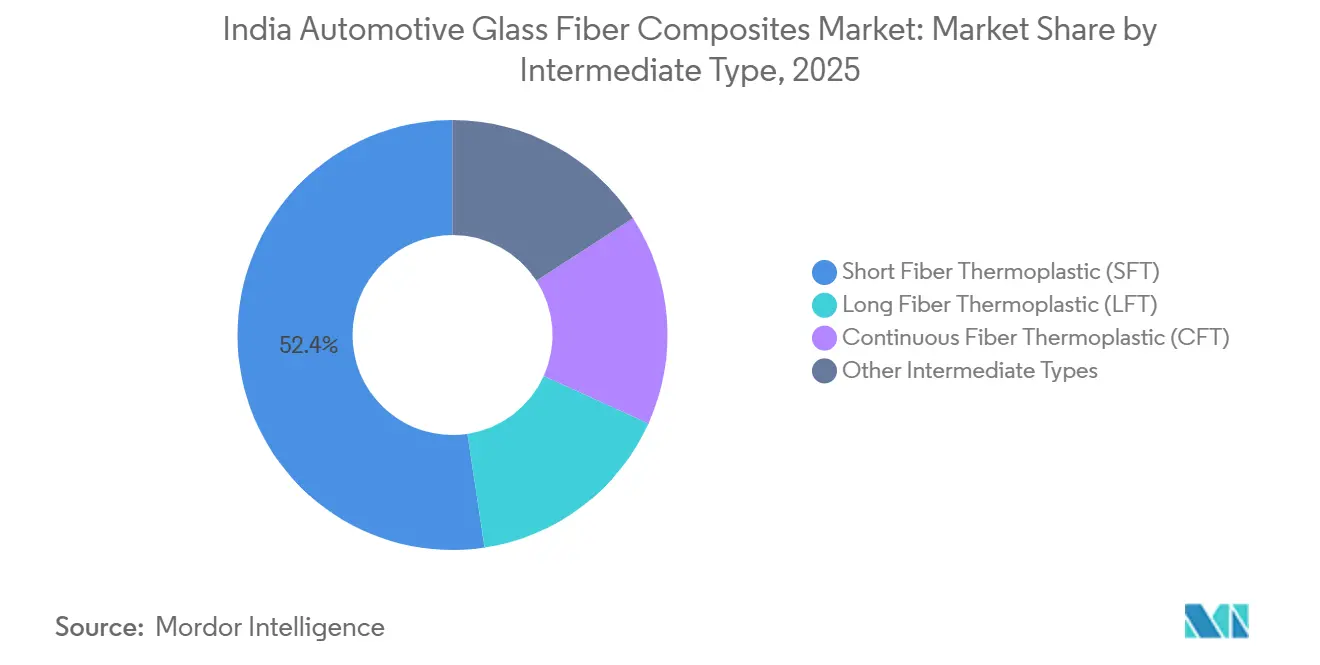
- En cuanto al tipo intermedio, el termoplástico de fibra corta (SFT) representó una cuota de mercado del 52.38 % en 2025, y se espera que la cuota del termoplástico de fibra larga (LFT) crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.84 % durante el período de previsión (2026-2031).
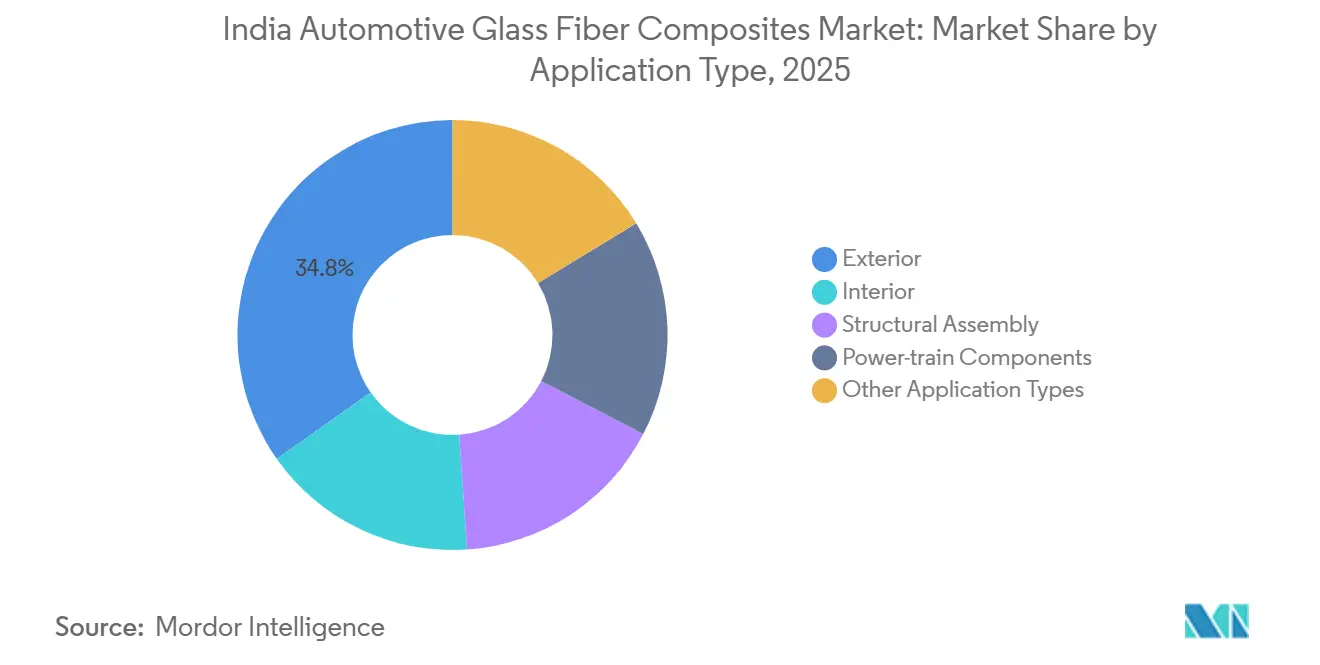
- Por tipo de aplicación, el sector exterior representó el 34.76% en 2025, y se espera que la aplicación de ensamblaje estructural experimente un crecimiento del 6.12% durante el período de previsión (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de compuestos de fibra de vidrio para la industria automotriz en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción de vehículos eléctricos gracias a los incentivos del programa FAME-II. | + 1.2% | Maharashtra, Gujarat, Tamil Nadu, Karnataka | Mediano plazo (2-4 años) |
| Ventaja en relación calidad-precio del vidrio frente al carbono. | + 0.8% | Nacional | Largo plazo (≥4 años) |
| Expansión de la capacidad de moldeo de nivel 1/2 nacional | + 1.0% | Tamil Nadu, Gujarat, Maharashtra | Mediano plazo (2-4 años) |
| El programa PLI-ACC impulsa la producción de termoplásticos de alta resistencia. | + 0.9% | Gujarat, Tamil Nadu, Karnataka | Mediano plazo (2-4 años) |
| Transición a compuestos termoplásticos reciclables | + 0.7% | Nacional | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumenta la producción de vehículos eléctricos gracias a los incentivos del programa FAME-II.
Los subsidios FAME-II apoyaron 1.61 millones de vehículos eléctricos hasta 2025, y el programa sucesor PM E-DRIVE extenderá la financiación hasta 2028 [1] Oficina de Información de Prensa, “Government approves Production-Linked Incentive Scheme for ACC Battery Storage,” pib.gov.in . Los coches eléctricos de batería pesan aproximadamente 1.5 veces sus pares ICE, por lo que los OEM dependen de carcasas de batería de fibra de vidrio y protectores de la parte inferior de la carrocería para compensar la masa adicional. Tata Motors, Hyundai y Suzuki han adoptado piezas de fibra de vidrio en plataformas de próxima generación, demostrando que los compuestos ayudan a proteger la autonomía sin erosionar la competitividad de precios. Los proveedores de nivel 1 están respondiendo con líneas de moldeo de ciclo rápido cerca de los centros de EV, reduciendo el tiempo y el costo de la logística. A medida que la electrificación se escala en todo el país, los compuestos ligeros se vuelven integrales en lugar de opcionales.
Ventaja en relación costo-rendimiento del vidrio frente a la fibra de carbono.
La fibra de vidrio representa cerca del 92 % del volumen de compuestos automotrices porque proporciona una resistencia a la tracción de 350 MPa con una décima parte de la energía incorporada de la fibra de carbono virgen [2] Royal Society of Chemistry, “Energy consumption and environmental impact in carbon-fiber production,” rsc.org . Los vehículos del mercado masivo con un precio inferior a USD 15,000 no pueden absorber los sobreprecios de la fibra de carbono, lo que convierte a los polímeros reforzados con fibra de vidrio en la opción pragmática para paneles exteriores, estructuras de asientos y cubiertas de baterías. Trinseo y CSP han lanzado grados de fibra larga que reducen el peso de la carcasa en más del 25 % en comparación con el acero, lo que demuestra que se pueden alcanzar los umbrales de rendimiento a un costo competitivo. A medida que se endurecen los límites CAFE, el equilibrio entre resistencia, precio y sostenibilidad mantiene al vidrio por delante de los materiales rivales.
Ampliación de la capacidad de moldeo de nivel 1/2 nacional
Saint-Gobain invirtió 3,400 millones de rupias (39 000 millones de dólares) para añadir una línea de flotación de 1,000 toneladas diarias en Chennai, y 3B Fibreglass está ampliando su capacidad a 120 kilotoneladas para mediados de 2025. La nueva planta de OPmobility en Maharashtra y la planta de pultrusión de Exel Composites en Goa mejoran la disponibilidad local de vigas estructurales, travesaños y bandejas para baterías. El aumento de la oferta nacional reduce los plazos de entrega, estabiliza los precios y anima a los fabricantes de equipos originales a especificar compuestos de fibra de vidrio en modelos de gran volumen. Los clústeres regionales también crean empleo y mejoran la cualificación de la mano de obra.
El programa PLI-ACC impulsa la producción de termoplásticos de alta resistencia.
El programa PLI-ACC adjudicó 40 GWh de capacidad de baterías con un presupuesto de 18,100 millones de rupias indias (207.8 millones de dólares estadounidenses), lo que impulsó la demanda de laminados termoplásticos de fibra continua que cumplen con las cargas estructurales de la celda al paquete. El nailon reciclado Nymax REC 6000 de Avient, lanzado en 2026, suministra hasta un 30 % de fibra de vidrio, cumpliendo con los objetivos de impacto y dimensionales para las cubiertas de las baterías. Junto con los incentivos PLI-Auto para componentes avanzados, el programa acelera la inversión en grados reciclables de alta rigidez que amplían el ámbito de aplicación de los compuestos de fibra de vidrio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Obstáculos para el reciclaje y el final de la vida útil de los termoplásticos | -0.40% | Nacional, con un impacto agudo en los estados que carecen de infraestructura de reciclaje avanzada. | Mediano plazo (2–4 años) |
| Escasez intermitente de fibras de roving y resina PA. | -0.30% | Nacional, con un impacto significativo en los clústeres manufactureros de Gujarat, Tamil Nadu y Maharashtra. | Corto plazo (≤ 2 años) |
| Base de conocimientos limitada de diseño de OEM para materiales compuestos | -0.30% | Nacional, con especial atención a las redes de proveedores de nivel 2 y nivel 3. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Obstáculos para el reciclaje y el final de la vida útil de los termoplásticos
La pirólisis convencional elimina casi toda la resina, pero reduce la resistencia de la fibra de vidrio recuperada hasta en un 50 %, lo que limita su reutilización a cargas de bajo valor. Los procesos químicos conservan más propiedades, pero siguen siendo a escala piloto y costosos. Por lo tanto, las 82 plantas de desguace de vehículos registradas en la India tienen dificultades para obtener valor de los residuos termoestables, lo que desincentiva a los fabricantes de equipos originales a especificar piezas de epoxi o poliéster. Sin pruebas estandarizadas ni certificados digitales para la fibra recuperada, los proveedores de componentes temen incurrir en responsabilidades de garantía, lo que ralentiza la penetración en el mercado de los compuestos de fibra de vidrio termoestables.
Escasez intermitente de mecha y resina de PA
India importa anualmente alrededor de 250 kilotoneladas de fibra de vidrio de proveedores chinos, y la volatilidad del transporte puede extender los plazos de entrega hasta 12 semanas. Las materias primas de poliamida enfrentan limitaciones similares, lo que expone a los fabricantes de moldes a fluctuaciones de precios y los obliga a mantener existencias de seguridad para 60 días, inmovilizando así el capital de trabajo. Empresas locales como Goa Glass Fibre y UP Twiga Fiberglass siguen teniendo limitaciones de capital, lo que restringe la rápida expansión de su capacidad de producción. La inseguridad en el suministro de materiales eleva los costos de producción y puede retrasar el lanzamiento de nuevos modelos.
Análisis de segmento
Por tipo intermedio: el dominio de SFT enmascara el repunte estructural de LFT.
En 2025, el termoplástico de fibra corta representó el 52.38 % del mercado indio de compuestos de fibra de vidrio para la industria automotriz, lo que refleja la economía de ciclo rápido del moldeo por inyección para módulos de puertas, paneles de instrumentos y molduras exteriores no portantes. Se prevé que el termoplástico de fibra larga crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.84 % durante el período de pronóstico (2026-2031) a medida que los fabricantes de equipos originales (OEM) lo adopten para carcasas de baterías, vigas transversales del vehículo y protectores de bajos que requieren mayores relaciones rigidez-peso. Las cintas de fibra continua siguen siendo un nicho de mercado, pero están ganando impulso gracias a las nuevas líneas de pultrusión en Goa y las asociaciones de investigación dirigidas a placas bipolares para pilas de combustible de hidrógeno. Se proyecta que el tamaño del mercado indio de compuestos de fibra de vidrio para la industria automotriz para componentes LFT se expanda de manera constante a medida que los proveedores de nivel 1 validen arquitecturas multimateriales con una reducción de hasta el 40 % en el número de piezas. El SFT mantendrá su ventaja en volumen, pero la participación del LFT en los conjuntos estructurales aumentará en paralelo con la producción de vehículos eléctricos (VE).
La viga transversal híbrida de metal y plástico de Röchling reduce el peso un 40 % en comparación con el acero, a la vez que integra puntos de fijación, lo que demuestra cómo LFT reduce la complejidad del ensamblaje. Las láminas LANXESS Tepex combinan capas continuas de vidrio con núcleos de polipropileno para ofrecer resistencia al impacto de gravilla en los protectores inferiores de los SUV. La iniciativa de aligeramiento de Maruti Suzuki ya ha eliminado 80 kilogramos de una plataforma de coche pequeño, lo que demuestra que la sustitución incremental de compuestos contribuye a una mejora del 3-4 % en el ahorro de combustible. A medida que los convertidores locales amplían las prensas de compresión e inyección a más de 4,000 kN, LFT y los laminados híbridos se adentrarán cada vez más en los ámbitos semiestructurales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de aplicación: Cables exteriores, aceleración del ensamblaje estructural
Las piezas exteriores representaron el 34.76 % de los ingresos en 2025 debido a los guardabarros, parrillas y portones traseros pintables y resistentes a la corrosión. Se prevé que el ensamblaje estructural registre una CAGR del 6.12 % durante el período de pronóstico (2026-2031) a medida que las bandejas de baterías, los protectores de bajos y las vigas de impacto migren a termoplásticos de fibra de vidrio que salvaguardan la autonomía y la resistencia a los impactos. Los módulos interiores y las cubiertas del tren motriz mantienen una demanda sólida de SFT, mientras que los grados de poliamida de alta temperatura soportan los cárteres de aceite y las tapas de levas. El tamaño del mercado indio de compuestos de fibra de vidrio para la industria automotriz en el sector de componentes estructurales está preparado para crecer a medida que las plataformas de vehículos eléctricos requieren sistemas de cerramiento grandes e integrados. Los volúmenes exteriores se mantendrán sólidos, pero su participación disminuirá gradualmente a medida que se multipliquen los casos de uso estructural.
El programa de parachoques de respuesta rápida de OPmobility demuestra que los fabricantes locales de moldes pueden superar a los estampadores de metal en los plazos de entrega de herramientas, una ventaja clave en el mercado indio, tan sensible a los costos. Los alerones compuestos sin pintura de Hyundai logran un ahorro de peso del 25 %, y Mahindra está probando cárteres de aceite compuestos que reducen el peso en 15 kilogramos por vehículo. Las carcasas de policarbonato de fibra larga de Trinseo reducen la huella de carbono en un 30 % en comparación con el aluminio, lo que pone de manifiesto el beneficio de la sostenibilidad que se alinea con las regulaciones de Responsabilidad Extendida del Productor (REP).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Tamil Nadu concentra la mayor parte de la producción nacional de vehículos eléctricos, impulsada por la exención total del impuesto de circulación y los incentivos para baterías que atraen a fabricantes como Hyundai, Nissan-Renault y Tata Motors. La política de Maharashtra para vehículos eléctricos, con un presupuesto de 1,993 millones de rupias (22.87 millones de dólares), apunta a una penetración del 30 % para 2030 y consolida la demanda de compuestos en torno a Pune y Talegaon, donde OPmobility y Jushi planean nueva capacidad. Karnataka ofrece subvenciones del 25 % para gastos de capital y alberga la planta solar en azotea de Kia de 3.7 megavatios; sus tres clústeres de movilidad albergan moldeadores que abastecen tanto a turismos como a motocicletas. El centro de Sanand, en Gujarat, apoya la producción del Suzuki e VITARA y la nueva planta de NTF India, reforzando la demanda de carcasas de baterías y componentes de pilas de combustible. Estos cuatro estados, en conjunto, forman el núcleo del mercado indio de compuestos de fibra de vidrio para la industria automotriz, abasteciendo la mayor parte del volumen nacional de vehículos y fomentando redes de entrega de compuestos justo a tiempo.
El arbitraje de incentivos regionales determina la ubicación de las plantas. Uttar Pradesh otorga exenciones totales del impuesto de circulación, lo que estimula la adopción de rickshaws eléctricos y la demanda de toldos ligeros, mientras que la política de Madhya Pradesh, centrada en los camiones, impulsa la producción de carenados compuestos para vehículos pesados. La inversión de Saint-Gobain de 3,400 millones de rupias (39 100 millones de dólares) en Oragadam consolida la posición de Tamil Nadu como centro de materias primas, y la línea de pultrusión de Exel en Goa ofrece acceso a la exportación costera. A pesar de las fortalezas locales, los programas nacionales como FAME-II y PLI-ACC proporcionan un respaldo fiscal uniforme que mitiga las deficiencias en las políticas estatales. En consecuencia, la cuota de mercado de los clústeres del sur y del oeste de la India en compuestos de fibra de vidrio para la industria automotriz se mantiene dominante hasta 2031, incluso a medida que las zonas del norte y del centro ganan capacidad.
Panorama competitivo
El mercado indio de compuestos de fibra de vidrio para la industria automotriz presenta una consolidación moderada. Las estrategias se centran en la ampliación de la capacidad de producción, el lanzamiento de productos reciclados y la colaboración con fabricantes de equipos originales (OEM) para la reducción de peso. Hexcel aprovecha su experiencia en el sector aeroespacial para suministrar preimpregnados y cintas de curado rápido para proyectos de movilidad en la India, lo que abre la puerta a componentes de chasis de fibra continua. Persisten algunas barreras: suministro inconsistente de fibra en bruto, conocimientos limitados sobre química de apresto y escasez de personal con experiencia en el diseño de compuestos en los equipos de ingeniería de los OEM.
Líderes de la industria india de compuestos de fibra de vidrio para la automoción
Owens Corning
Jushi India Fiberglass Pvt. Ltd.
3B - la empresa de fibra de vidrio
Saint-Gobain India
Veplas dd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Owens Corning completó la venta de su negocio de refuerzos de vidrio al Grupo Praana, con sede en Mumbai. Se espera que este hecho tenga un impacto en el mercado de compuestos de fibra de vidrio para la industria automotriz en India, al impulsar la producción local y fortalecer la cadena de suministro nacional.
- Septiembre de 2025: Triumph Composites Pvt. Ltd. y Quartz Fibre Private Limited recibieron la aprobación de la Comisión de Competencia de la India para adquirir una participación en Owens-Corning (India) Pvt. Ltd. Mediante un Acuerdo Marco de Compra de Acciones (MSPA, por sus siglas en inglés), las partes involucradas acordaron vender el negocio global de refuerzo de fibra de vidrio de Owens-Corning, incluidas sus operaciones en la India.
Alcance del informe de mercado de compuestos de fibra de vidrio para la industria automotriz en India
Los compuestos de fibra de vidrio para automóviles (GFRP, por sus siglas en inglés) son materiales ligeros y de alta resistencia, compuestos de fibras de vidrio incrustadas en una matriz de resina polimérica, ampliamente utilizados para reemplazar metales, reducir el peso de los vehículos y disminuir las emisiones.
El informe del mercado indio de compuestos de fibra de vidrio para la industria automotriz se segmenta por tipo intermedio y tipo de aplicación. Por tipo intermedio, el mercado se divide en termoplásticos de fibra corta (SFT), termoplásticos de fibra larga (LFT), termoplásticos de fibra continua (CFT) y otros tipos intermedios. Por tipo de aplicación, el mercado se segmenta en interiores, exteriores, ensamblaje estructural, componentes del tren motriz y otros tipos de aplicación. El tamaño del mercado y las previsiones se presentan en términos de valor (USD).
Por tipo intermedio
| Termoplástico de fibra corta (SFT) |
| Termoplástico de fibra larga (LFT) |
| Termoplástico de fibra continua (CFT) |
| Otros tipos intermedios |
Por tipo de aplicación
| Exterior |
| Montaje Estructural |
| Componentes del tren de potencia |
| Otros tipos de aplicaciones |
| Por tipo intermedio | Termoplástico de fibra corta (SFT) |
| Termoplástico de fibra larga (LFT) | |
| Termoplástico de fibra continua (CFT) | |
| Otros tipos intermedios | |
| Por tipo de aplicación | |
| Exterior | |
| Montaje Estructural | |
| Componentes del tren de potencia | |
| Otros tipos de aplicaciones |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño previsto del mercado indio de compuestos de fibra de vidrio para la industria automotriz en 2031?
Se prevé que el mercado indio de compuestos de fibra de vidrio para la industria automotriz alcance los 2.06 millones de dólares en 2031.
¿Qué tan rápido se espera que crezca el mercado después de 2026?
Se prevé que el mercado indio de compuestos de fibra de vidrio para la industria automotriz crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.56 % entre 2026 y 2031.
¿Qué tipo intermedio está creciendo más rápido?
Se prevé que el termoplástico de fibra larga registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.84 % hasta 2031.
¿Por qué los fabricantes de equipos originales (OEM) prefieren la fibra de vidrio a la fibra de carbono en India?
La fibra de vidrio ofrece una resistencia similar con un consumo energético y un coste mucho menores, lo que la hace atractiva para el mercado de consumo masivo y cumple con los requisitos de sostenibilidad.
¿Qué estados de la India generan la mayor demanda compuesta?
Tamil Nadu, Maharashtra, Karnataka y Gujarat lideran el sector gracias a la concentración de la producción de vehículos eléctricos y a los incentivos que la favorecen.


