

Tamaño y participación del mercado de biofertilizantes en la India
Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
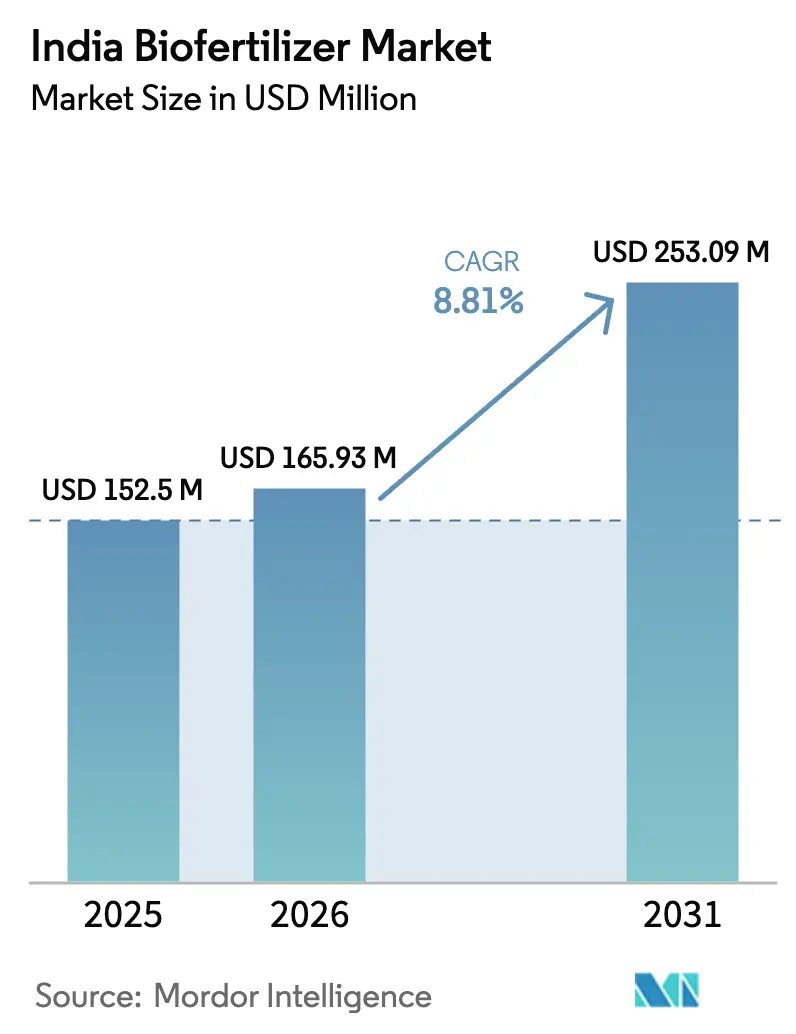
| Tamaño del mercado (2026) | USD 165.93 Million |
| Tamaño del mercado (2031) | USD 253.09 Million |
| Tasa de crecimiento (2026 - 2031) | 8.81% CAGR |
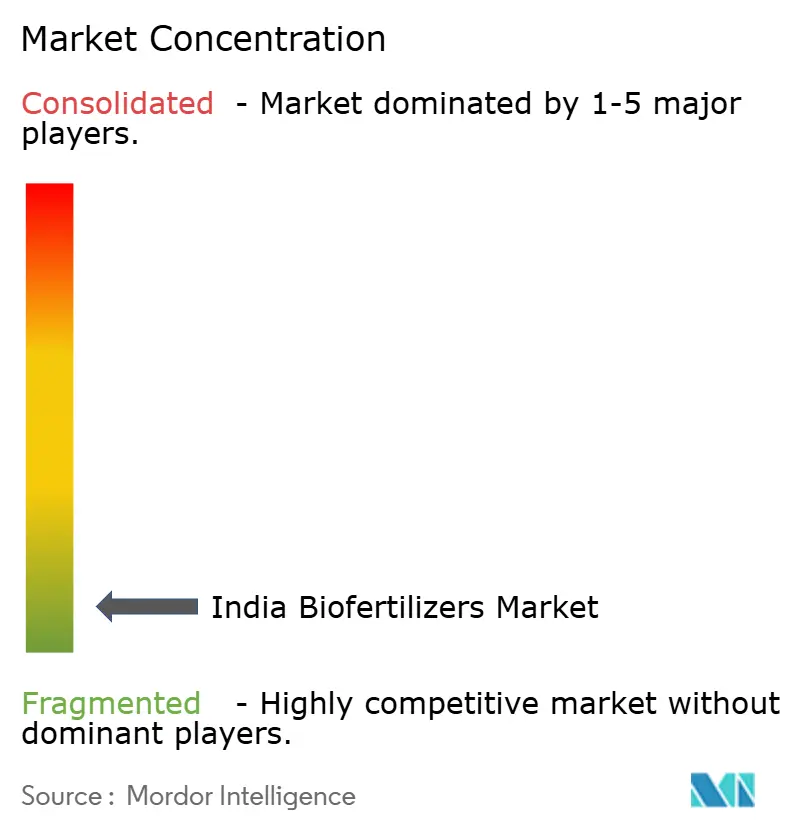
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de biofertilizantes en India por Mordor Intelligence
El mercado indio de biofertilizantes alcanzó un valor de 152.5 millones de dólares en 2025 y se estima que crecerá desde los 165.93 millones de dólares en 2026 hasta los 253.09 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.81 % durante el período de pronóstico (2026-2031). El rápido respaldo político, el aumento de los costos de los fertilizantes químicos y el impulso estratégico hacia las exportaciones libres de residuos amplían la base de la demanda. Las inversiones en tecnología, que abarcan desde el mapeo del microbioma del suelo mediante IA hasta las formulaciones encapsuladas, prolongan la vida útil del producto y mejoran su eficacia en el campo, lo que fomenta las compras repetidas. La mayor penetración de la agricultura en ambientes controlados y los sistemas de fertirrigación líquida crean microsegmentos premium, mientras que las especificaciones microbianas más estrictas del Anexo VI favorecen a los fabricantes con una sólida infraestructura de garantía de calidad. [1] Fuente: Departamento de Fertilizantes, “Especificaciones microbianas del Anexo VI”, fert.nic.in La continua fragmentación, con más del 94% de las ventas dispersas entre pequeñas empresas regionales, mantiene los precios competitivos, pero señala oportunidades de consolidación a medida que aumentan los costos de cumplimiento.
Conclusiones clave del informe
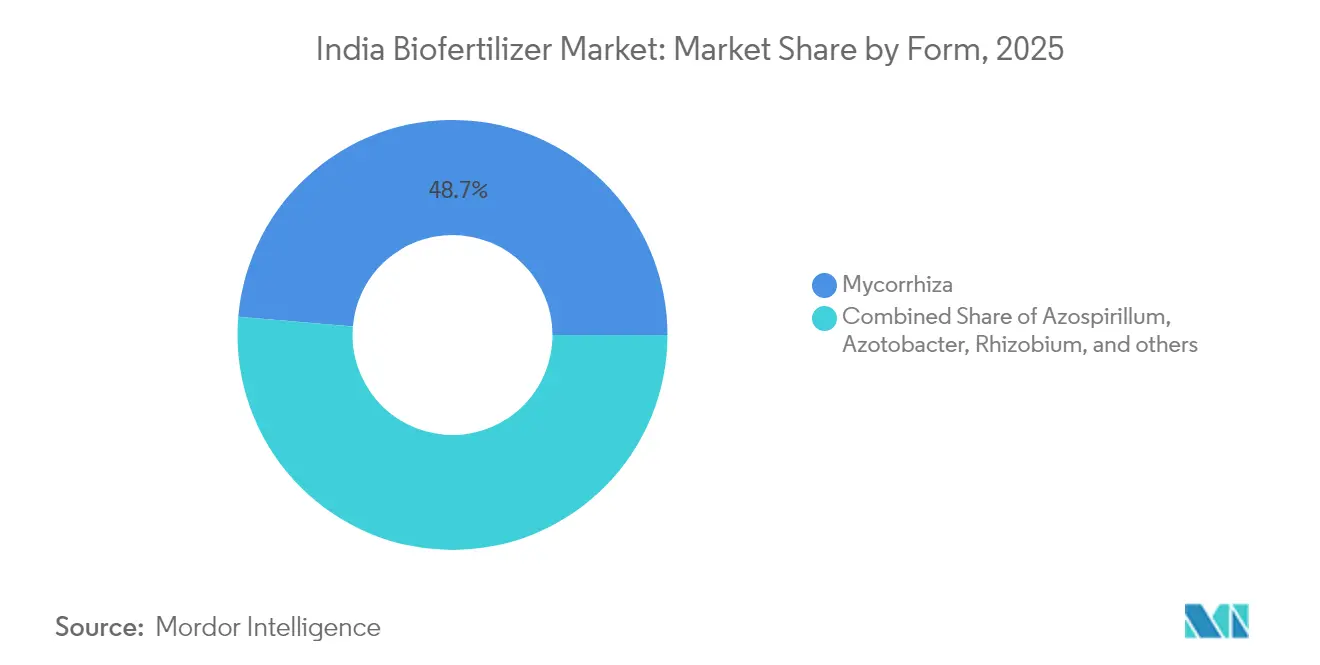
- Por forma, Mycorrhiza representa el 48.65% del mercado de biofertilizantes de la India en 2025, mientras que Rhizobium exhibe la CAGR de crecimiento más rápido del 9.02% hasta 2031.
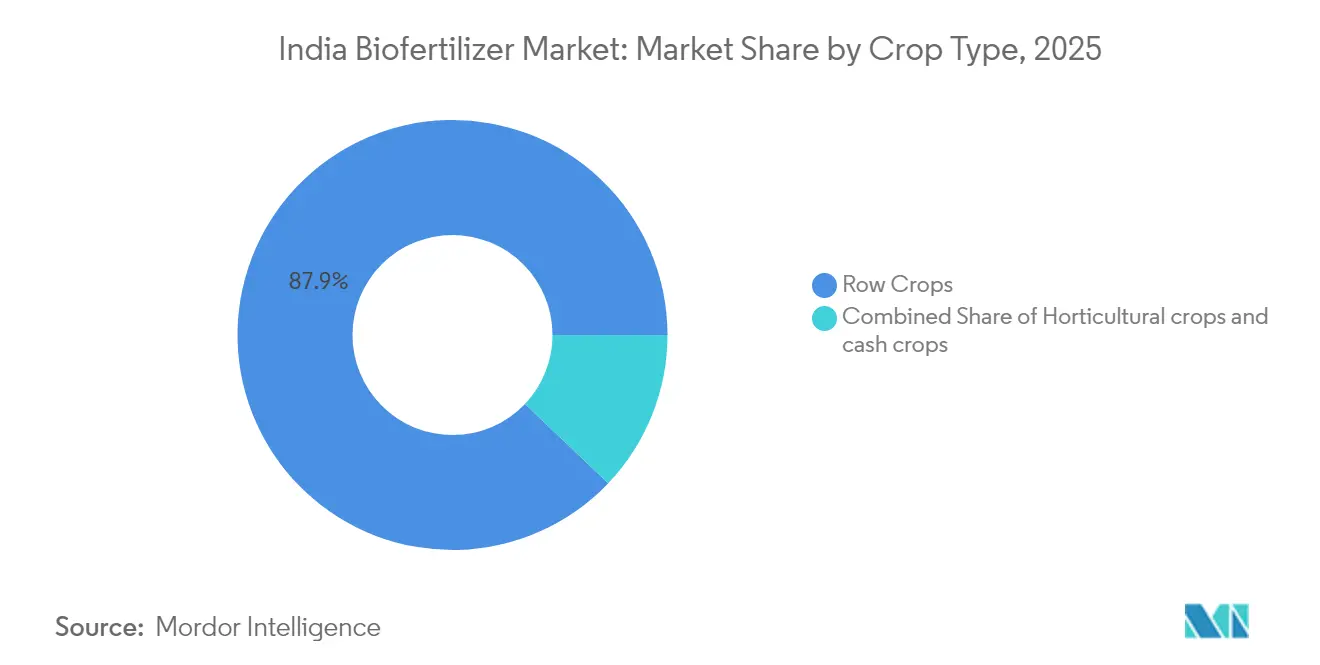
- Por tipo de cultivo, los cultivos en hileras representan el 87.90% del mercado de biofertilizantes de la India en 2025 y se proyecta que crezcan a una CAGR del 7.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de biofertilizantes en la India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Subvenciones gubernamentales y programas de agricultura orgánica | + 2.10% | A nivel nacional, más fuerte en Maharashtra, Punjab y Uttar Pradesh | Mediano plazo (2-4 años) |
| Aumento de la demanda de productos orgánicos por parte de los consumidores | + 1.80% | Mercados urbanos en Delhi NCR, Mumbai y Bangalore | Corto plazo (≤2 años) |
| Ventaja de costos frente a precios volátiles de fertilizantes químicos | + 1.50% | Distritos sensibles a los costos de insumos en todo el país | Corto plazo (≤2 años) |
| Demanda de biofertilizantes líquidos para fertirrigación de la CEA | + 1.20% | Haryana, Tamil Nadu, Karnataka | Mediano plazo (2-4 años) |
| Mezclas personalizadas de microbioma del suelo habilitadas con IA | + 0.90% | Gujarat, Maharashtra, Punjab | Largo plazo (≥4 años) |
| Impulso de exportación del Golfo para productos libres de residuos | + 0.70% | Gujarat, Maharashtra, Rajastán | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Subvenciones gubernamentales y programas de agricultura orgánica
Programas centrales, como Paramparagat Krishi Vikas Yojana, desembolsaron 1,197 crore de rupias (144 millones de dólares) en 2024, cubriendo hasta el 50% de los costos verificados de biofertilizantes para los agricultores. [2] Fuente: Ministerio de Agricultura y Bienestar de los Agricultores, “Directrices de Paramparagat Krishi Vikas Yojana”, agricoop.nic.in Las iniciativas vinculadas financian 10,000 Organizaciones de Productores Agrícolas y 1,000 centros de bioinsumos, reduciendo los gastos de logística de última milla. El subsidio de participación de incentivos PM-PRANAM incentiva a los estados que limitan el uso de fertilizantes minerales, convirtiendo las recompensas fiscales en aceleradores de adopción. [3] Fuente: Departamento de Fertilizantes, “Especificaciones Microbianas del Anexo VI”, fert.nic.in Veinticinco centros regionales de agricultura orgánica brindan servicios de pruebas y extensión, asegurando la autenticidad del producto y manteniendo la confianza sostenida de los agricultores. En conjunto, estos planes conforman una red de seguridad multicapa que protege a los agricultores de los costes iniciales de cambio y consolida el dinamismo de la demanda del mercado indio de biofertilizantes.
Aumento de la demanda de productos orgánicos por parte de los consumidores
El gasto de los hogares urbanos en alimentos orgánicos certificados aumentó un 25 % anual entre 2022 y 2024 hasta alcanzar los 18 millones de dólares, lo que impulsó las primas en origen entre un 20 % y un 40 % [4] Fuente: Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados, «Estadísticas de Exportación de Productos Orgánicos 2024», apeda.gov.in . Los mandatos de análisis de residuos de la Autoridad de Seguridad Alimentaria y Normas de la India vinculan el etiquetado orgánico directamente con el uso documentado de biofertilizantes, convirtiendo la certificación de una opción en un requisito previo. Los clústeres metropolitanos lideran las eficiencias de distribución, lo que permite a los fabricantes probar líquidos de valor añadido y mezclas personalizadas cerca de los centros de consumo. Las exportaciones reflejan los patrones nacionales en 2024, los envíos orgánicos aumentaron un 1.8 % hasta los 1.2 millones de dólares, y la adopción de políticas de residuos de tolerancia cero en Europa reforzó la dependencia de los insumos biológicos. [5] Fuente: Dirección General de Comercio Exterior, “Datos de exportaciones agrícolas 2024”, dgft.gov.in La sinergia entre los canales minoristas premium y los protocolos de exportación amplía los volúmenes de pedidos para el mercado de biofertilizantes de la India.
Ventaja de costos frente a precios volátiles de fertilizantes químicos
A lo largo de 2024, los precios de la urea oscilaron entre 266 y 310 INR por kilogramo (aproximadamente 3.2-3.7 USD), mientras que los regímenes estándar de biofertilizantes costaron 150-200 INR por hectárea (aproximadamente 1.8-2.4 USD) [6] Fuente: Departamento de Fertilizantes, “Especificaciones Microbianas del Anexo VI”, fert.nic.in. Los recargos por flete elevan los costos de entrega de fertilizantes minerales a un 8-12% adicional en zonas remotas, pero los bioinsumos producidos localmente evitan tales márgenes. Durante el período de máxima volatilidad, los agricultores pueden asegurar un retorno de dos temporadas al cambiar entre el 20 y el 30% de sus requerimientos de nutrientes a fuentes biológicas, lo que aumenta los márgenes brutos para los campos de legumbres, caña de azúcar y algodón. Los topes de estabilización de precios del gobierno sobre los fertilizantes sintéticos comprimen simultáneamente los márgenes de los proveedores, empujando a los distribuidores hacia líneas biológicas de mayor rentabilidad. El análisis económico refuerza las tendencias de sustitución y amplía la base de clientes del mercado indio de biofertilizantes.
Demanda de biofertilizantes líquidos para fertirrigación de la CEA
La superficie de cultivo protegido alcanzó las 47,000 hectáreas en 2024, creciendo a una tasa del 15% anual a medida que los productores buscan rendimientos de alta densidad bajo mallas de sombra e invernaderos. [7] Fuente: Junta Nacional de Horticultura, “Estadísticas de Cultivo Protegido 2024”, nhb.gov.in Los líquidos compatibles con la fertirrigación tienen primas de precio del 40-60% sobre los polvos a base de portadores, compensadas por una mayor eficiencia de absorción. Los estados de la periferia urbana instalan nodos de almacenamiento en frío, lo que permite a los distribuidores garantizar la viabilidad de seis meses en rutas de transporte congestionadas. Los fondos gubernamentales para la horticultura por valor de 2,250 crore de rupias indias (270 millones de dólares estadounidenses) financian la infraestructura para sistemas de goteo y nebulización que se combinan de forma natural con inyecciones de biofertilizantes, particularmente para tomates, pepinos y hortalizas de hoja verde. Estas dinámicas posicionan a las líneas líquidas como la fuente de ingresos de más rápido crecimiento dentro del mercado de biofertilizantes de la India.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Baja concienciación de los agricultores y brechas de capacitación | −1.4% | Cinturones rurales en todo el país, más pesados en los estados del este | Corto plazo (≤2 años) |
| Vida útil corta y límites de la cadena de frío | −1.1% | Rajastán, Andhra Pradesh, Tamil Nadu | Mediano plazo (2-4 años) |
| Se endurece la baja de bioestimulantes a partir de junio de 2025 | −0.8% | Pequeños productores nacionales en mayor riesgo | Corto plazo (≤2 años) |
| Alto costo de cumplimiento de las especificaciones microbianas del Anexo VI | −0.6% | A nivel nacional, intenso para unidades de microescala | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Baja concienciación de los agricultores y brechas de capacitación
Los programas de extensión llegan solo al 35% de las 146 millones de propiedades del país, mientras que los módulos formales de biofertilizantes llegan a menos del 5% de los agricultores cada año. [8] Fuente: Ministerio de Agricultura y Bienestar de los Agricultores, “Paramparagat Krishi Vikas Yojana Guidelines”, agricoop.nic.in Los errores como cepas incompatibles o la aplicación prematura pueden reducir la eficacia a la mitad, desalentando la adopción repetida. Los estados del este sufren tanto de niveles de alfabetización más bajos como de propiedades de tierras fragmentadas, lo que magnifica los desafíos de alcance. Los tutoriales digitales siguen teniendo una baja penetración debido a la cobertura de red irregular, especialmente durante la temporada de monzones cuando el uso alcanza su punto máximo. Hasta que la difusión del conocimiento técnico se escale, la reticencia frenará el perfil de crecimiento, por lo demás agresivo, del mercado de biofertilizantes de la India.
Vida útil corta y límites de la cadena de frío
Las formulaciones líquidas suelen garantizar de seis a doce meses de viabilidad bajo refrigeración, en comparación con la estabilidad indefinida de los insumos minerales. [9] Fuente: Central Insecticides Board, “Biofertilizer Registration Guidelines”, cibrc.nic.in Solo el 4% de la producción de la India viaja a través de corredores con temperatura controlada, y la superposición con las rutas de biofertilizantes es aún menor. Los contratiempos logísticos exponen los viales a máximas de verano de 45 °C, reduciendo los recuentos microbianos hasta en un 50% antes de llegar a la puerta de la granja. Aunque las líneas encapsuladas en perlas extienden la vida útil a 18-24 meses, sus mayores costos de producción limitan la competitividad de precios en distritos de bajos ingresos. Estos cuellos de botella limitan el alcance del mercado de biofertilizantes de la India en regiones propensas al calor.
Análisis de segmento
La micorriza toma la iniciativa mientras el rizobio acelera
La micorriza dominó el mercado indio de biofertilizantes con una participación del 48.65 % en 2025, gracias a su compatibilidad con cereales, legumbres y hortalizas en diversas texturas de suelo. Los agricultores valoran la absorción sinérgica de fósforo, que ayuda a contrarrestar el aumento de los costos del monofosfato. Los polvos a base de portadores siguen siendo los principales productos de gran volumen, ya que su vida útil de ocho meses se ajusta a las necesidades de almacenamiento locales. Sin embargo, las líneas líquidas y encapsuladas en microesferas crecen rápidamente en los invernaderos, donde la fertirrigación o los sistemas de goteo favorecen una mayor concentración microbiana al momento de la siembra.
Se prevé que el rizobio, impulsado por las campañas nacionales de cultivo de legumbres, registre una tasa de crecimiento anual compuesta (TCAC) del 9.02 %, la más rápida entre las variedades. Estados con objetivos ambiciosos de autosuficiencia proteica, como Madhya Pradesh y Maharashtra, subvencionan los paquetes de rizobio entre un 30 % y un 50 % de su precio de venta al público. Las variantes granulares se adaptan a las sembradoras mecanizadas en explotaciones agrícolas de gran superficie, especialmente en Haryana y Punjab, donde la penetración de la maquinaria supera el 80 %. Las innovaciones de productos, como los gránulos recubiertos de polímero, prolongan la viabilidad microbiana más allá de dos temporadas de cultivo, lo que reduce el desperdicio y aumenta la confianza de los distribuidores en el mercado indio de biofertilizantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Los cultivos en hileras dominan, pero la horticultura muestra un aumento latente
Los cultivos en hileras representaron el 87.90 % del mercado indio de biofertilizantes en 2025, principalmente debido a que los cereales ocuparon el 60 % de la superficie cultivada. La siembra directa y los métodos de voleo facilitan la integración de inóculos basados en portadores, mientras que los regímenes gubernamentales de precios mínimos de apoyo mitigan el riesgo de precios y preservan el flujo de caja de los agricultores para experimentos biológicos. A continuación, se incluyen cultivos comerciales, como el algodón y la caña de azúcar, que aprovechan las primas de exportación vinculadas a la certificación orgánica.
Se prevé que los cultivos en hileras mantengan su máximo crecimiento, aunque las líneas hortícolas podrían sorprender con un crecimiento positivo. Las parcelas de cultivo protegido consumen inoculantes líquidos más caros por metro cuadrado, y los consumidores urbanos recompensan las hortalizas sin pesticidas con un margen de beneficio del 30 %. Las legumbres y las oleaginosas en las zonas de secano adoptan Rhizobium con mayor rapidez, impulsadas por las demostraciones que muestran aumentos de rendimiento del 15 % al 20 %. A medida que los cultivos diversificados captan la atención de las políticas, la variedad de ventanas agronómicas ampliará los picos de demanda en el mercado indio de biofertilizantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La adopción de biofertilizantes en la India se concentra en regiones agrarias con altos insumos, en particular donde la producción intensiva de cereales y horticultura se entrelaza con iniciativas de fatiga del suelo y sostenibilidad. Entre los estados clave que impulsan la adopción se encuentran Maharashtra, Karnataka, Tamil Nadu, Andhra Pradesh, Telangana, Gujarat, Madhya Pradesh, Uttar Pradesh, Punjab y Haryana. Estas regiones se benefician del apoyo activo de los departamentos estatales de agricultura, los Krishi Vigyan Kendras (KVK), los incentivos PM-PRANAM y los subsidios de la Misión Nacional para la Agricultura Sostenible (NMSA). El sur y el oeste de la India lideran el consumo de biofertilizantes gracias a ecosistemas consolidados de biopesticidas y biofertilizantes, las grandes cooperativas agrícolas y la amplia disponibilidad de productos como Rhizobium, Azotobacter, Azospirillum, bacterias solubilizadoras de fosfato (PSB) y micorrizas a través de redes de venta minorista agrícolas gubernamentales y privadas.
El uso de biofertilizantes es mayor en cultivos como arroz, trigo, legumbres (tur, urad, moong), soja, caña de azúcar, algodón, maní y maíz. Estos cultivos se benefician de cepas fijadoras de nitrógeno y solubilizadoras de fosfato, que mejoran la eficiencia de los nutrientes y reducen la dependencia de la urea y el fosfato diamónico (DAP). A nivel regional, Rhizobium se utiliza predominantemente en zonas de cultivo de legumbres y soja como Madhya Pradesh, Maharashtra y Rajastán. Azotobacter y Azospirillum se adoptan ampliamente en sistemas basados en cereales en Punjab, Haryana, Uttar Pradesh y Tamil Nadu. El PSB y las micorrizas experimentan una adopción significativa en cultivos hortícolas, como uvas y hortalizas en Maharashtra, frutas y cultivos de plantación en Karnataka, y especias en Gujarat. Las regiones productoras de caña de azúcar en Maharashtra y Uttar Pradesh han integrado biofertilizantes de consorcios a través de esquemas vinculados a molinos.
Los estados del este y noreste, como Bihar, Jharkhand, Bengala Occidental, Odisha y Assam, representan mercados emergentes para la adopción de biofertilizantes. El crecimiento en estas regiones se ve impulsado por las agrupaciones de agricultura orgánica lideradas por el gobierno, las Organizaciones de Agricultores y Productores (OPA) y los proyectos de gestión integrada de nutrientes. Sin embargo, el volumen de adopción en estas zonas sigue siendo menor en comparación con el sur y el oeste de la India. La adopción está aumentando con mayor rapidez en las agrupaciones de exportación de horticultura orgánica y libre de residuos, las zonas de cultivo protegidas, los cultivos de plantación (té y café) y las zonas de secano de legumbres y oleaginosas. Los agricultores de estas zonas recurren cada vez más a los insumos biológicos para estabilizar los rendimientos y mejorar los niveles de carbono en el suelo. El mercado indio de biofertilizantes está en transición de modelos de distribución basados en subsidios a una adopción orientada al valor. Este cambio está vinculado a la mejora de la eficiencia de los insumos, la promoción de la regeneración del suelo y la atención a los mercados de productos agrícolas de alta calidad. Los patrones de adopción siguen estando geográficamente diferenciados, influenciados por la economía de los cultivos y el apoyo de las políticas estatales.
Panorama competitivo
El panorama competitivo del mercado indio de biofertilizantes se caracteriza por la fragmentación y la competencia multinivel, que abarca a grandes empresas de fertilizantes, empresas medianas de productos biológicos especializados y numerosos fabricantes regionales. Las empresas de fertilizantes consolidadas aprovechan sus extensas redes de distribuidores, su escala de compras y sus conexiones con el gobierno para mantener una amplia penetración en el mercado. Por el contrario, los fabricantes regionales se centran en la producción local, los precios competitivos y las alianzas con los departamentos agrícolas estatales y las Organizaciones de Agricultores y Productores (OPA). Si bien el apoyo político a la agricultura sostenible incentiva la entrada de nuevos participantes, el éxito a largo plazo depende cada vez más del rendimiento constante del producto en diversos climas y sistemas de cultivo.
La competencia está evolucionando desde la venta de cepas microbianas individuales hacia el suministro de soluciones biológicas diferenciadas. Este cambio ha creado una clara brecha entre las empresas con sólidas capacidades de investigación y desarrollo (I+D) y aquellas que ofrecen formulaciones de grado comercial. Hoy en día, el posicionamiento de los actores se define cada vez más por la sofisticación de su portafolio, que incluye productos como biofertilizantes líquidos para recubrimiento de semillas, consorcios microbianos, mezclas solubilizadoras de fosfato, productos a base de micorrizas y soluciones integradas que combinan biofertilizantes, bioestimulantes y enmiendas del suelo. Más allá de la oferta de productos, las ventajas estratégicas ahora se basan en estrategias de distribución y medidas de fomento de la confianza, como parcelas de demostración, servicios de asesoría agronómica, colaboraciones para el análisis de suelos, herramientas digitales de dosificación e integración con sistemas de certificación orgánica y trazabilidad para clústeres de horticultura premium.
De cara al futuro, se prevé que el mercado se consolide en torno a actores que combinen innovación tecnológica, distribución eficaz y resultados agronómicos creíbles, en lugar de aquellos que compiten únicamente por precio. Los factores clave para la competitividad futura incluyen la estabilidad demostrada en cadenas de suministro con altas temperaturas y humedad, una sólida validación de laboratorio y documentación de ensayos de campo, la integración con programas gubernamentales y de la FPO, y la capacidad de dirigirse a segmentos de usuarios premium como los productores de cultivos protegidos, la horticultura orientada a la exportación y los clústeres de agricultura regenerativa. A medida que la industria evoluciona, es probable que las empresas que vinculan los insumos biológicos con mejoras tangibles en la salud del suelo, la eficiencia en el uso de nutrientes y la economía agrícola emerjan como líderes de la categoría. Este cambio refleja una transición en el comportamiento de compra de los agricultores, desde ensayos basados en subsidios a una adopción repetida basada en el valor.
Líderes de la industria de biofertilizantes de la India
Biostadt India limitada
Fertilizantes y productos químicos del estado de Gujarat Ltd
Indian Farmers Fertilizer Cooperative Limited
Fertilizantes nacionales limitados
IPL productos biológicos limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2024: KRIBHCO se asoció con Novonesis para lanzar el biofertilizante Rhizosuper para agricultores de legumbres y semillas oleaginosas en 15 estados, para mejorar el rendimiento de los cultivos y la salud del suelo.
- Agosto de 2024: Gujarat State Fertilizers and Chemicals Limited amplió la producción de biofertilizantes en un 40% en su sitio de Vadodara, enfatizando los líquidos de fertirrigación.
Alcance del informe sobre el mercado de biofertilizantes en la India
El mercado indio de biofertilizantes está segmentado por forma (Azospirillum, Azotobacter, micorrizas, bacterias solubilizadoras de fosfato y Rhizobium) y por tipo de cultivo (cultivos comerciales, hortícolas y en hileras). El informe presenta el tamaño del mercado tanto en valor de mercado en USD como en volumen de mercado en toneladas métricas.
| azospirillum |
| Azotobacter |
| Micorriza |
| Bacterias solubilizadoras de fosfato |
| Rizobio |
| Otros Biofertilizantes |
| cultivos en hileras |
| Cultivos de efectivo |
| Cultivos Hortícolas |
| Por formulario | azospirillum |
| Azotobacter | |
| Micorriza | |
| Bacterias solubilizadoras de fosfato | |
| Rizobio | |
| Otros Biofertilizantes | |
| Por tipo de cultivo | cultivos en hileras |
| Cultivos de efectivo | |
| Cultivos Hortícolas |
Definición de mercado
- TASA DE DOSIS PROMEDIO - La tasa de aplicación promedio es el volumen promedio de biofertilizantes aplicados por hectárea de tierra agrícola en la región/país respectivo.
- TIPO DE CULTIVO - El tipo de cultivo incluye cultivos en hileras (cereales, legumbres, semillas oleaginosas), cultivos hortícolas (frutas y hortalizas) y cultivos comerciales (cultivos de plantación, cultivos de fibra y otros cultivos industriales).
- FUNCIÓN - La función de nutrición de los cultivos de los productos biológicos agrícolas consiste en varios productos que proporcionan nutrientes esenciales para las plantas y mejoran la calidad del suelo.
- TIPO - Los biofertilizantes mejoran la calidad del suelo al aumentar la población de microorganismos beneficiosos. Ayudan a los cultivos a absorber nutrientes del medio ambiente.
| Palabra clave | Definición |
|---|---|
| Cultivos comerciales | Los cultivos comerciales son cultivos no consumibles que se venden en su totalidad o en parte para fabricar productos finales y obtener ganancias. |
| Manejo Integrado de Plagas (MIP) | El MIP es un enfoque sostenible y respetuoso con el medio ambiente para controlar las plagas en diversos cultivos. Implica una combinación de métodos, incluidos controles biológicos, prácticas culturales y uso selectivo de pesticidas. |
| Agentes de biocontrol bacteriano | Bacterias utilizadas para controlar plagas y enfermedades en los cultivos. Actúan produciendo toxinas dañinas para las plagas objetivo o compitiendo con ellas por nutrientes y espacio en el entorno de cultivo. Algunos ejemplos de agentes de biocontrol bacteriano comúnmente utilizados incluyen Bacillus thuringiensis (Bt), Pseudomonas fluorescens y Streptomyces spp. |
| Producto fitosanitario (PPP) | Un producto fitosanitario es una formulación que se aplica a los cultivos para protegerlos de plagas, como malezas, enfermedades o insectos. Contienen una o más sustancias activas con otros coformulantes como disolventes, vehículos, material inerte, agentes humectantes o adyuvantes formulados para brindar una eficacia óptima del producto. |
| patógeno | Un patógeno es un organismo que causa una enfermedad a su huésped, con la gravedad de los síntomas de la enfermedad. |
| Parasitoides | Los parasitoides son insectos que ponen sus huevos sobre o dentro del insecto huésped, y sus larvas se alimentan del insecto huésped. En la agricultura, los parasitoides se pueden utilizar como una forma de control biológico de plagas, ya que ayudan a controlar el daño de las plagas a los cultivos y disminuyen la necesidad de pesticidas químicos. |
| Nematodos Entomopatógenos (EPN) | Los nematodos entomopatógenos son gusanos redondos parásitos que infectan y matan plagas liberando bacterias de su intestino. Los nematodos entomopatógenos son una forma de agentes de biocontrol utilizados en la agricultura. |
| Micorriza vesicular-arbuscular (VAM) | Los hongos VAM son especies de hongos micorrízicos. Viven en las raíces de diferentes plantas de orden superior. Desarrollan una relación simbiótica con las plantas en las raíces de estas plantas. |
| Agentes de biocontrol de hongos | Los agentes de biocontrol de hongos son los hongos beneficiosos que controlan las plagas y enfermedades de las plantas. Son una alternativa a los pesticidas químicos. Infectan y matan las plagas o compiten con hongos patógenos por nutrientes y espacio. |
| Biofertilizantes | Los biofertilizantes contienen microorganismos beneficiosos que mejoran la fertilidad del suelo y promueven el crecimiento de las plantas. |
| Biopesticidas | Los biopesticidas son compuestos naturales/de base biológica que se utilizan para controlar las plagas agrícolas mediante efectos biológicos específicos. |
| Depredadores | Los depredadores en la agricultura son los organismos que se alimentan de plagas y ayudan a controlar los daños causados por las plagas a los cultivos. Algunas especies de depredadores comunes utilizadas en la agricultura incluyen mariquitas, crisopas y ácaros depredadores. |
| Agentes de biocontrol | Los agentes de biocontrol son organismos vivos que se utilizan para controlar plagas y enfermedades en la agricultura. Son alternativas a los pesticidas químicos y son conocidos por su menor impacto en el medio ambiente y la salud humana. |
| Fertilizantes orgánicos | El fertilizante orgánico está compuesto de materia animal o vegetal utilizada sola o en combinación con uno o más elementos o compuestos derivados no sintéticos utilizados para la fertilidad del suelo y el crecimiento de las plantas. |
| Hidrolizados de proteínas (PH) | Los bioestimulantes a base de hidrolizados de proteínas contienen aminoácidos, oligopéptidos y polipéptidos libres producidos por hidrólisis enzimática o química de proteínas, principalmente de fuentes vegetales o animales. |
| Bioestimulantes/Reguladores del Crecimiento Vegetal (PGR) | Los bioestimulantes/reguladores del crecimiento vegetal (PGR) son sustancias derivadas de recursos naturales para mejorar el crecimiento y la salud de las plantas mediante la estimulación de los procesos vegetales (metabolismo). |
| Enmiendas del suelo | Las enmiendas del suelo son sustancias aplicadas al suelo que mejoran la salud del suelo, como la fertilidad y la estructura del suelo. |
| Extracto de algas | Los extractos de algas son ricos en micro y macronutrientes, proteínas, polisacáridos, polifenoles, fitohormonas y osmolitos. Estas sustancias estimulan la germinación de las semillas y el establecimiento de cultivos, el crecimiento total de las plantas y la productividad. |
| Compuestos relacionados con el biocontrol y/o la promoción del crecimiento (CRBPG) | Los compuestos relacionados con el biocontrol o la promoción del crecimiento (CRBPG) son la capacidad de una bacteria de producir compuestos para el biocontrol de fitopatógenos y la promoción del crecimiento de las plantas. |
| Bacterias fijadoras de nitrógeno simbióticas | Las bacterias simbióticas fijadoras de nitrógeno, como Rhizobium, obtienen alimento y refugio del huésped y, a cambio, ayudan proporcionando nitrógeno fijo a las plantas. |
| Fijación de nitrógeno | La fijación de nitrógeno es un proceso químico en el suelo que convierte el nitrógeno molecular en amoníaco o compuestos nitrogenados relacionados. |
| ARS (Servicio de Investigación Agrícola) | ARS es la principal agencia de investigación científica interna del Departamento de Agricultura de EE.UU. Su objetivo es encontrar soluciones a los problemas agrícolas que enfrentan los agricultores del país. |
| Regulaciones fitosanitarias | Las regulaciones fitosanitarias impuestas por los respectivos organismos gubernamentales controlan o prohíben la importación y comercialización de ciertos insectos, especies de plantas o productos de estas plantas para evitar la introducción o propagación de nuevas plagas o patógenos de plantas. |
| Ectomicorrizas (ECM) | La ectomicorriza (ECM) es una interacción simbiótica de hongos con las raíces alimentadoras de plantas superiores en la que tanto la planta como los hongos se benefician a través de la asociación para la supervivencia. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.




