

Tamaño y participación en el mercado de negro de carbono de la India
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
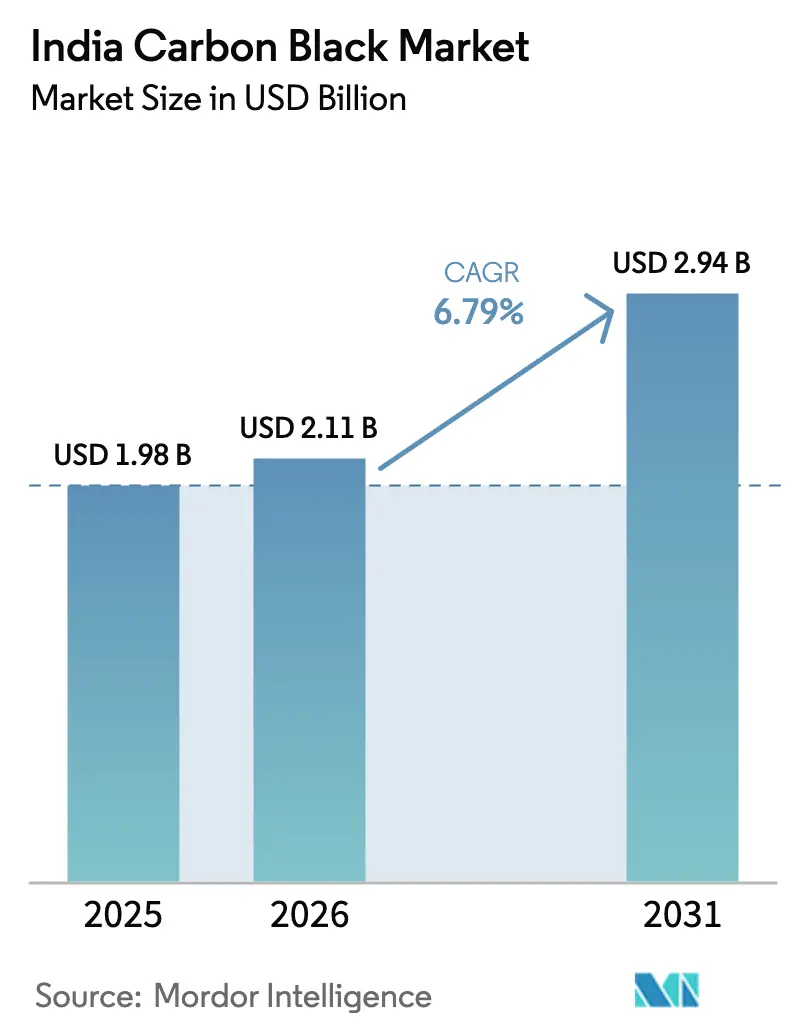
| Tamaño del mercado (2026) | USD 2.11 mil millones |
| Tamaño del mercado (2031) | USD 2.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.79% CAGR |
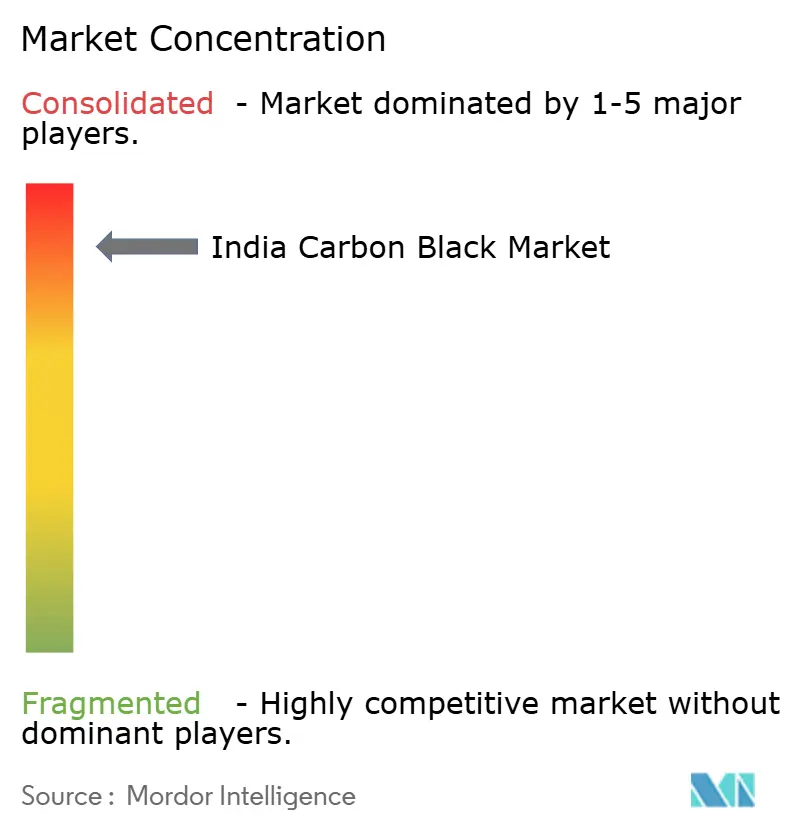
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de negro de carbón en India realizado por Mordor Intelligence
El tamaño del mercado de negro de humo de la India en 2026 se estima en USD 2.11 millones, creciendo desde el valor de 2025 de USD 1.98 millones, con proyecciones para 2031 que muestran USD 2.94 millones, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.79 % entre 2026 y 2031. La sólida producción de neumáticos, la aceleración de los programas de fabricación de baterías y la creciente demanda de polímeros en infraestructura respaldan esta perspectiva, mientras que las ampliaciones de capacidad nacional mejoran la resiliencia de la oferta. El crecimiento se ve respaldado además por una transición hacia neumáticos radiales, un aumento en los grados conductores para celdas de iones de litio y un gasto gubernamental estable en corredores viales, ferroviarios y de energía renovable. Los principales productores continúan aprovechando la integración de materias primas y la recuperación de calor residual para contener los costos en medio de la volatilidad de los precios del coque de petróleo. Mientras tanto, el desarrollo de negro de humo especial ofrece un aumento de margen, ya que los fabricantes de equipos originales (OEM) buscan plásticos más oscuros y estables a los rayos UV para aplicaciones premium.
Conclusiones clave del informe
- Por tipo de proceso, el negro de horno lideró con el 80.78% de la participación de mercado de negro de humo de la India en 2025, mientras que el negro de gas avanza a una CAGR del 8.12% hasta 2031.
- Por aplicación, los neumáticos y el caucho industrial capturaron el 72.12% de los ingresos de 2025, mientras que se proyecta que los compuestos plásticos se expandan a una CAGR del 7.65% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del negro de carbono en India
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción de neumáticos radiales | + 2.1% | Nacional: Tamil Nadu, Maharashtra, Gujarat | Mediano plazo (2-4 años) |
| Creciente penetración de grados especiales | + 1.8% | Nacional: Karnataka, Gujarat, Maharashtra | Largo plazo (≥ 4 años) |
| Aumento de la fabricación de células de iones de litio | + 1.5% | Nacional – Gujarat, Tamil Nadu, Haryana | Mediano plazo (2-4 años) |
| Auge de la infraestructura en tuberías y cables | + 1.2% | Corredores de infraestructura nacional | Largo plazo (≥ 4 años) |
| Los fabricantes de equipos originales (OEM) impulsan plásticos más oscuros y estables a los rayos UV | + 0.9% | Clústeres automotrices nacionales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la producción de neumáticos radiales para vehículos comerciales y de pasajeros
Los fabricantes de vehículos continúan convirtiendo plataformas de camiones y autobuses de capas diagonales a construcción radial, lo que requiere más relleno de refuerzo por unidad. Los ciclos de reemplazo se mantienen estables gracias al aumento del uso del transporte de mercancías y a la reducción de los plazos de entrega en las carreteras bajo Bharatmala. Las plantas de neumáticos de Tamil Nadu y Gujarat operan turnos de alta utilización, lo que mantiene los compromisos de compra con los proveedores nacionales de negro de humo. La mayor necesidad de refuerzo de las correas incrementa la carga media de negro de humo hasta en un 20 % con respecto a los diseños tradicionales. Como resultado, la demanda de negro de humo crece más rápido que la producción de neumáticos, lo que proporciona visibilidad del volumen independientemente de la variación en las ventas de vehículos nuevos.
Creciente penetración de negros de carbón especiales y conductores
Los grados conductores y estables a los rayos UV de primera calidad alcanzan precios dos o tres veces superiores a los de los negros de horno básicos. El material Continua de Birla Carbon y las líneas de superficie modificada de PCBL ilustran el cambio técnico hacia productos de bajo contenido de cenizas y distribución estrecha para electrodos de baterías y polímeros de alto brillo [1] Aditya Birla Group, “Birla Carbon – Our Businesses”, adityabirla.com . Los productores indios que invierten en investigación y desarrollo y laboratorios de aplicación aseguran contratos de suministro a largo plazo porque los usuarios finales requieren apoyo en la formulación. Estos grados aumentan los márgenes y amortiguan las ganancias frente a las fluctuaciones de las materias primas. La tendencia fomenta la capacidad destinada específicamente a baterías, cables y plásticos de alto rendimiento, diversificando los ingresos más allá de los neumáticos.
Aumento rápido de la fabricación de celdas de baterías de iones de litio
El programa de Incentivos Vinculados a la Producción de la India impulsa la creación de múltiples plantas de celdas de gigavatios-hora en Gujarat y Tamil Nadu. Las fórmulas de cátodos y ánodos se basan en negro de carbono conductor ultrapuro con área superficial controlada para mantener la vida útil. El abastecimiento local reduce el riesgo logístico y permite las entregas justo a tiempo que exigen los fabricantes de celdas para garantizar la consistencia de la calidad. Los productores con certificación de grado de batería obtienen una ventaja por ser pioneros, y los contratos a plazo garantizan precios superiores, menos expuestos a las fluctuaciones de la industria de neumáticos. Estos volúmenes se sitúan por encima de la base de caucho convencional, lo que impulsa el consumo interno general.
El auge de la infraestructura doméstica impulsa las aplicaciones de tuberías y cables
Las extrusoras de tuberías y las revestidoras de cables eléctricos necesitan una carga de negro de humo de entre el 2 % y el 4 % para cumplir con los objetivos de durabilidad en exteriores de 20 años. Los proyectos de ciudades inteligentes, los corredores ferroviarios de alta velocidad y las mejoras en los servicios públicos generan una demanda constante de compuestos poliméricos en todas las regiones. La doble función del negro de humo como colorante y estabilizador UV es difícil de reemplazar, lo que garantiza una tracción continua incluso cuando los ciclos automotrices se enfrían. Las plantas cercanas a los puertos de Gujarat y Maharashtra aprovechan los menores costos de transporte para los productores de polietileno y PVC, alineando la logística con los calendarios nacionales de implementación de infraestructura.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del coque de petróleo y del alquitrán de hulla | -1.4% | Clústeres de producción a nivel nacional | Corto plazo (≤ 2 años) |
| Normativas estrictas sobre emisiones de hornos | -0.8% | Centros de cumplimiento de la ley en Maharashtra y Gujarat | Mediano plazo (2-4 años) |
| Aumento de la adopción de neumáticos ecológicos a base de sílice | -0.6% | Clústeres automotrices | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del coque de petróleo y del alquitrán de hulla
La materia prima representa aproximadamente dos tercios del costo en efectivo, por lo que los cierres de refinerías y los picos de fletes reducen rápidamente los márgenes. Oriental Carbon & Chemicals operó cerca del 70% de utilización en el año fiscal 2024 debido a que la transmisión de precios se rezagó con respecto a la inflación de costos. La cobertura es limitada, lo que impulsa a los productores a buscar acuerdos de suministro a largo plazo con refinerías como ONGC. La recuperación integrada del calor residual amortigua parcialmente las fluctuaciones energéticas; sin embargo, las plantas más pequeñas, que carecen de escala, siguen siendo vulnerables.
Normas regulatorias estrictas para hornos de negro de carbón
El endurecimiento de las normas sobre emisiones de partículas exige un monitoreo continuo y una depuración de alta eficiencia. El cierre histórico de PCBL en Kochi subraya el riesgo de incumplimiento. Los nuevos proyectos suponen un gasto de capital significativo para la desulfuración de gases de combustión y los sistemas de filtros de mangas, lo que aumenta las barreras de entrada. Las empresas más grandes absorben estos costos con volúmenes mayores, mientras que las independientes regionales pueden salir o vender capacidad, acelerando la consolidación.
Análisis de segmento
Por tipo de proceso: El horno negro conserva la ventaja de la escala
El negro de horno representó el 80.78 % del mercado de negro de humo en India en 2025, ya que ofrece el menor costo unitario para la producción a gran escala. Si bien es un nicho, el negro de gas registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.12 %, debido a la conductividad superior que se busca en electrodos de batería y polímeros antiestáticos. Se prevé que la contribución del tamaño del mercado de negro de humo en India, proveniente de las líneas de hornos, se expanda en términos absolutos a medida que PCBL y Epsilon Carbon pongan en funcionamiento reactores adicionales en Gujarat y Karnataka. Las inversiones ambientales hacen que la nueva capacidad de hornos requiera una inversión de capital intensiva, pero las economías de escala mantienen la competitividad frente a los procesos térmicos o de lámparas.
El crecimiento del negro de humo se basa en la demanda de productos especiales, más que en el liderazgo en volumen. Los productores buscan capacidades modestas, ubicadas junto con los fabricantes de compuestos en etapas posteriores, para compensar los mayores costos de conversión. El negro térmico sigue siendo un microsegmento para aplicaciones ultrapuras, mientras que el negro de humo abastece a los mercados de tintas tradicionales. A medida que los fabricantes de equipos originales (OEM) endurecen las especificaciones de conductividad y pureza, los proveedores que mejoran el control de procesos obtienen precios superiores, lo que eleva el precio promedio de realización por tonelada en el mercado indio de negro de humo.
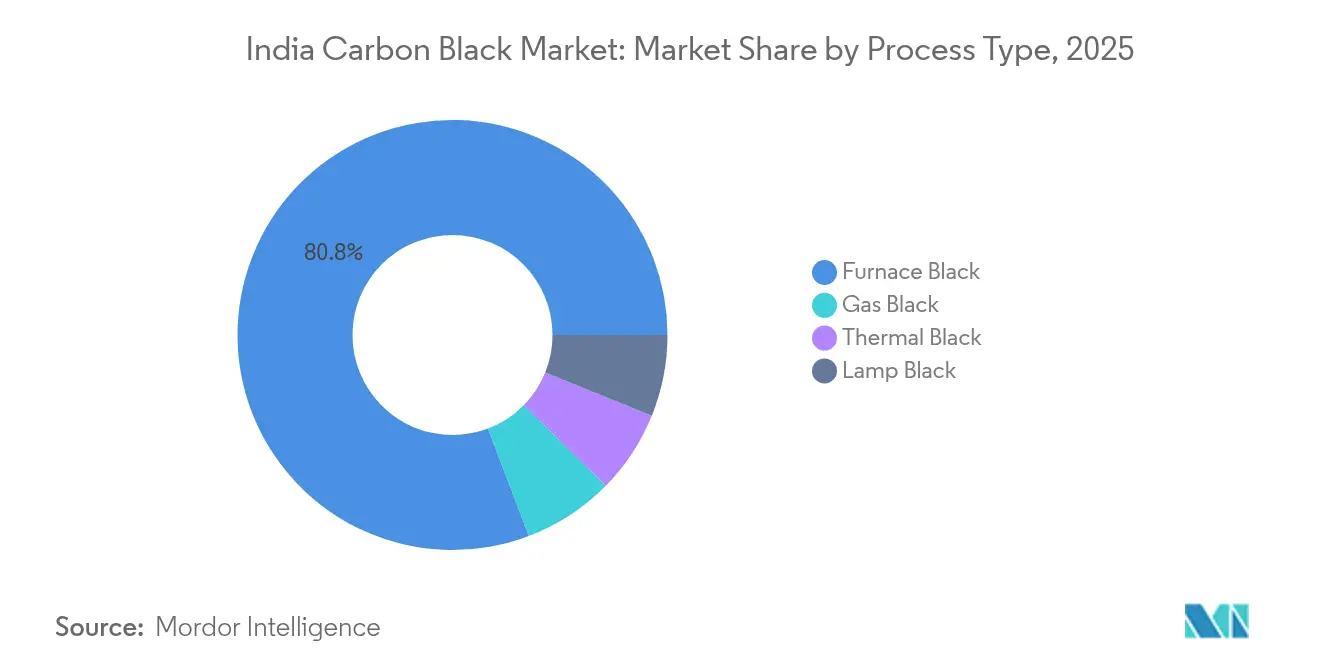
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El predominio del caucho de los neumáticos se enfrenta al auge del polímero
Los usos finales de neumáticos y caucho industrial representaron el 72.12 % de los ingresos en 2025, lo que refuerza el vínculo histórico entre las tasas de fabricación de vehículos y el mercado indio de negro de carbono. Sin embargo, se proyecta que el segmento de plásticos presente una tasa de crecimiento anual compuesta (TCAC) del 7.65 %, impulsada por tuberías, cables y revestimientos interiores de automóviles que requieren resistencia a los rayos UV. El aumento del tamaño del mercado indio de negro de carbono gracias a las aplicaciones de plástico compensará cualquier moderación en el crecimiento de los neumáticos, ya que los vehículos eléctricos adoptan compuestos de banda de rodadura con mayor desgaste que reducen la carga de relleno por neumático.
Las tintas de impresión, los tóneres y los recubrimientos ofrecen volúmenes estables, pero menores, impulsados por el embalaje y la construcción. El crecimiento continuo del comercio electrónico impulsa los tóneres de inyección de tinta, donde el negro de humo de partículas pequeñas permite una alta densidad óptica. Los formuladores de recubrimientos del sector de la construcción especifican grados de alta pureza para la durabilidad de las fachadas, lo que aumenta el consumo de materiales no relacionados con el caucho. Esta diversificación de mercados mejora la utilización de la capacidad y reduce la dependencia de los ciclos automotrices en la industria del negro de humo de la India.
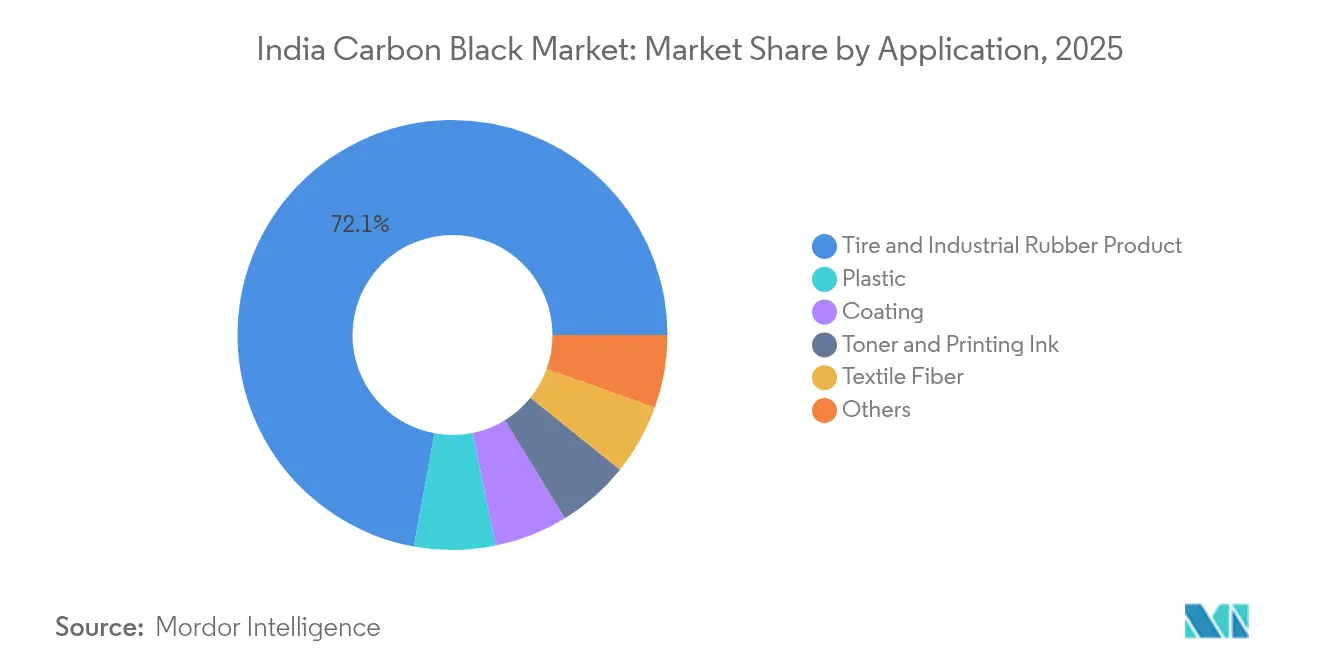
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Los corredores oeste y sur dominan el consumo, ya que albergan plantas de neumáticos, parques químicos y puertos importantes. Maharashtra y Gujarat representan la mayor parte gracias a la integración de materias primas para refinerías y la infraestructura de exportación. Las unidades de PCBL en Mundra y Palej abastecen tanto a clientes nacionales como a compradores extranjeros a través de muelles de gran calado, lo que mejora la eficiencia logística del mercado indio de negro de carbono. Tamil Nadu se beneficia de la proximidad a fabricantes de equipos originales (OEM) de vehículos comerciales y fabricantes emergentes de baterías, lo que impulsa la demanda regional por encima de la media nacional.
En Karnataka y Andhra Pradesh, las ampliaciones de capacidad apuntan a abastecer nuevas plantas de cables y tuberías eléctricas conectadas a corredores de energías renovables. Se proyecta que el tamaño del mercado de negro de carbono de la India asignado a los estados del sur crecerá hasta 2031, ya que las instalaciones solares y eólicas requieren componentes poliméricos resistentes a los rayos UV. Las regiones del norte mantienen un crecimiento moderado, vinculado a los centros de neumáticos todoterreno y maquinaria agrícola en los alrededores de Haryana y Uttar Pradesh.
El rendimiento de las exportaciones complementa las ventas nacionales. La competitividad de la moneda y la reputación de calidad de la India refuerzan estas rutas. Sin embargo, la volatilidad del transporte de mercancías y los aranceles comerciales en los mercados de destino influyen en la realización de márgenes, lo que motiva a los productores a equilibrar la exposición internacional con la sólida demanda de los fabricantes nacionales de neumáticos.
Panorama regulatorio
En India, la producción de negro de humo y la recuperación de negro de humo (rCB) se enfrentan a exigencias más estrictas en materia de cumplimiento ambiental, junto con los esfuerzos por estandarizar las materias primas derivadas de residuos. Las decisiones publicadas en enero de 2024 por el Comité de Revisión Técnica (TRC) del Ministerio de Medio Ambiente, Bosques y Cambio Climático (MoEFCC) establecen condiciones para la importación de chatarra de neumáticos usados para proyectos de rCB, incluyendo requisitos de elegibilidad y la verificación de la Junta Central de Control de la Contaminación (CPCB). Para los operadores que trabajan con residuos de neumáticos, esto refuerza la necesidad de una documentación detallada y un cumplimiento estricto.
La estandarización de la calidad del producto está influyendo cada vez más en el acceso al mercado y la cualificación de los productos derivados. En mayo de 2026, NITI Aayog propuso normas nacionales para el aceite de pirólisis de neumáticos y el negro de humo recuperado con el fin de mejorar la calidad y la fiabilidad. Junto con los controles de emisiones vigentes en las operaciones de los hornos, la propuesta eleva las expectativas en cuanto a trazabilidad y especificaciones consistentes. En julio de 2026, Epsilon Carbon anunció que se convirtió en la primera empresa de la India en recibir la certificación de la Oficina de Normas Indias (BIS) para el negro de humo, lo que subraya la creciente importancia de la certificación formal en la cualificación de proveedores, especialmente para aplicaciones de polímeros especiales, relacionados con baterías y de alto rendimiento.
Análisis de la cadena de valor
La cadena de valor del negro de humo en India comienza con materias primas de hidrocarburos. Los productores obtienen la materia prima para el negro de humo (CBFS, por sus siglas en inglés) del petróleo crudo y otros subproductos derivados de refinerías, además de insumos energéticos y consumibles para el funcionamiento de los hornos. Los grandes productores suelen beneficiarse de la proximidad a refinerías y puertos en Gujarat y Maharashtra. Las inversiones en sistemas de recuperación de calor residual y control de emisiones se integran cada vez más en las líneas nuevas y modernizadas, lo que aumenta la intensidad de capital para la conversión, pero también contribuye al control de costos mediante la recuperación de energía.
Los productos manufacturados fluyen luego a clientes de neumáticos y caucho industrial, así como a procesadores de otros productos, como plásticos, cables, tintas y recubrimientos, generalmente a través de logística a granel y almacenamiento regional cerca de los principales corredores industriales. En marzo de 2026, PCBL puso en marcha 30 000 TM de capacidad adicional en instalaciones existentes en Tamil Nadu, lo que demuestra cómo la eliminación de cuellos de botella y las ampliaciones de instalaciones existentes pueden fortalecer la resiliencia del suministro nacional y acortar los plazos de entrega a los centros de demanda del sur. Al mismo tiempo, las interrupciones en la logística internacional han afectado los flujos de insumos y exportaciones, y un comentario de mayo de 2026 señaló el desvío de rutas alrededor del Cabo de Buena Esperanza, lo que aumenta los tiempos de tránsito y los costos de flete. Esto refuerza la ventaja de las materias primas de origen nacional y los centros de inventario adyacentes a los puertos para la continuidad del suministro.
Panorama competitivo
El mercado indio del negro de humo está altamente consolidado. La expansión de la capacidad suele ir acompañada de turbinas de recuperación de calor residual que reducen las emisiones de Alcance 2, cumpliendo así con los estrictos criterios ESG de las principales empresas de neumáticos. La diferenciación tecnológica se centra en grados de superficie modificada y bajos en HAP, destinados a baterías de vehículos eléctricos y polímeros en contacto con alimentos. Las solicitudes de patente de PCBL y los proyectos de colaboración entre Birla Carbon y los fabricantes de compuestos posteriores ilustran una transición hacia el codesarrollo de aplicaciones. Los actores regionales más pequeños se dedican a tintas y recubrimientos, pero se enfrentan a la presión de los costes de cumplimiento normativo, lo que abre la puerta a adquisiciones por parte de empresas más grandes que buscan diversificar su presencia en la industria india del negro de humo. El poder de fijación de precios sigue vinculado a las fluctuaciones de las materias primas. Los actores integrados con contratos a largo plazo de coque de petróleo cubren mejor la exposición que las unidades independientes. El abastecimiento estratégico del complejo OPaL de ONGC ofrece seguridad de suministro nacional y estabilidad de costes (OPALINDIA.IN). A medida que los clientes priorizan la entrega fiable, los productores con centros de inventario adyacentes a puertos y sólidos sistemas de calidad obtienen la condición de proveedor preferente, lo que refuerza las ventajas de la titularidad en el mercado indio del negro de humo.
Líderes de la industria del negro de carbón en India
PCBL limitada
Birla Carbon (Grupo Aditya Birla)
Himadri especialidad química Ltd
Epsilon Carbon Pvt Ltd
Continental Carbon India Ltd (Continental Carbon Asia)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Himadri Speciality Chemical Ltd. inicia su incursión en el mercado del negro de humo súper especializado (SSCB) mediante un proyecto que transforma aproximadamente 6,000 MTPA de su capacidad existente. Esta expansión hacia el SSCB de alto margen fortalece la cartera de la empresa y le permite acceder a los mercados de plásticos y polímeros especiales para vehículos eléctricos y baterías. Esta iniciativa diversifica su gama de productos más allá del negro de humo estándar y podría impulsar aplicaciones de mayor margen.
- Mayo de 2026: Birla Carbon (Grupo Aditya Birla) lleva a cabo una reestructuración global hacia un modelo de tres unidades de negocio (Asia, América y EMEA, y Materiales Especializados), con un Presidente dedicado a esta última. Esta reorganización optimiza el suministro de negro de humo para mercados especializados, mejorando la velocidad de ejecución y la concentración en negros de humo y nanotubos de grado especial. Potencialmente, también mejora el servicio al cliente para aplicaciones distintas al caucho.
- Febrero de 2026: Himadri Speciality Chemical Ltd. inició las operaciones comerciales de una línea de producción de negro de humo especializado con una capacidad de 70 000 toneladas anuales en Mahistikry, Hooghly, Bengala Occidental, alcanzando una capacidad total de 250 000 toneladas anuales. Esto fortalece la capacidad de producción de negro de humo especializado en India y la posiciona para grados de mayor margen y aplicaciones distintas al caucho. Además, mejora la resiliencia del suministro nacional.
Alcance del informe sobre el mercado del negro de carbón en India
El negro de carbón es un polvo fino de carbón obtenido por combustión incompleta o descomposición térmica de hidrocarburos gaseosos o líquidos en condiciones controladas. Se utiliza ampliamente como pigmento de color en pinturas y tintas y como relleno de refuerzo en productos de caucho.
El mercado indio de negro de humo está segmentado por tipo de proceso y aplicación. El mercado está segmentado por tipo de proceso en negro de horno, negro de gas, negro de lámpara y negro térmico. El mercado está segmentado por aplicación en neumáticos y productos de caucho industrial, plásticos, tóners y tintas de impresión, recubrimientos, fibras textiles y otras aplicaciones (aislamiento, energía, construcción, etc.). El tamaño del mercado y las previsiones de cada segmento están en volumen (toneladas).
| Horno Negro |
| Gas Negro |
| Negro de la lámpara |
| Negro Térmico |
| Neumáticos y productos de caucho industrial |
| Plástico |
| Tóner y tinta de impresión |
| Recubrimiento Gray Diamond Seal® |
| Fibra Textil |
| Otros |
| Por tipo de proceso | Horno Negro |
| Gas Negro | |
| Negro de la lámpara | |
| Negro Térmico | |
| por Aplicación | Neumáticos y productos de caucho industrial |
| Plástico | |
| Tóner y tinta de impresión | |
| Recubrimiento Gray Diamond Seal® | |
| Fibra Textil | |
| Otros |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de negro de carbono de la India?
Está valorado en 2.11 millones de dólares en 2026 y se proyecta que alcance los 2.94 millones de dólares en 2031.
¿Qué tan rápido está creciendo la demanda de negro de carbón en aplicaciones plásticas?
Los compuestos plásticos se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.65 % hasta 2031 gracias a las necesidades de infraestructura y automotrices.
¿Qué segmento de proceso domina el suministro indio?
Los plomos negros de horno tienen una participación del 80.78% gracias a una economía de producción a gran escala y rentable.
¿Por qué los negros de humo especiales están ganando terreno?
Los grados conductores y estables a los rayos UV alcanzan precios superiores y son compatibles con baterías de iones de litio, cables y piezas de automóviles de alto brillo.
¿Cómo afectan las oscilaciones de los precios de las materias primas a los productores?
Los costos volátiles del coque de petróleo y del alquitrán de hulla reducen los márgenes, lo que fomenta los contratos de suministro a largo plazo y la integración vertical.
¿Qué regiones registran el mayor consumo?
Maharashtra y Gujarat lideran debido a la infraestructura de neumáticos, productos químicos y portuaria, mientras que Tamil Nadu y Karnataka están en ascenso gracias al crecimiento de vehículos eléctricos y polímeros.


