

Tamaño y participación del mercado de cemento en la India
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
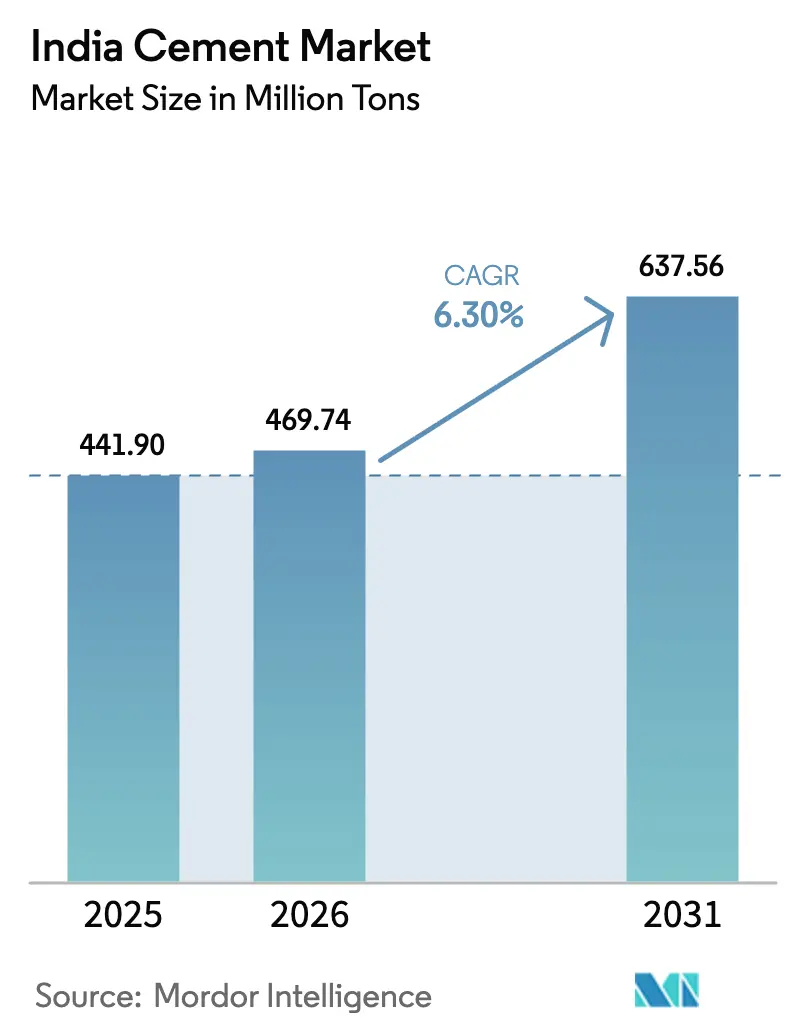
| Volumen de mercado (2026) | 469.74 millones de toneladas |
| Volumen de mercado (2031) | 637.56 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.30% CAGR |
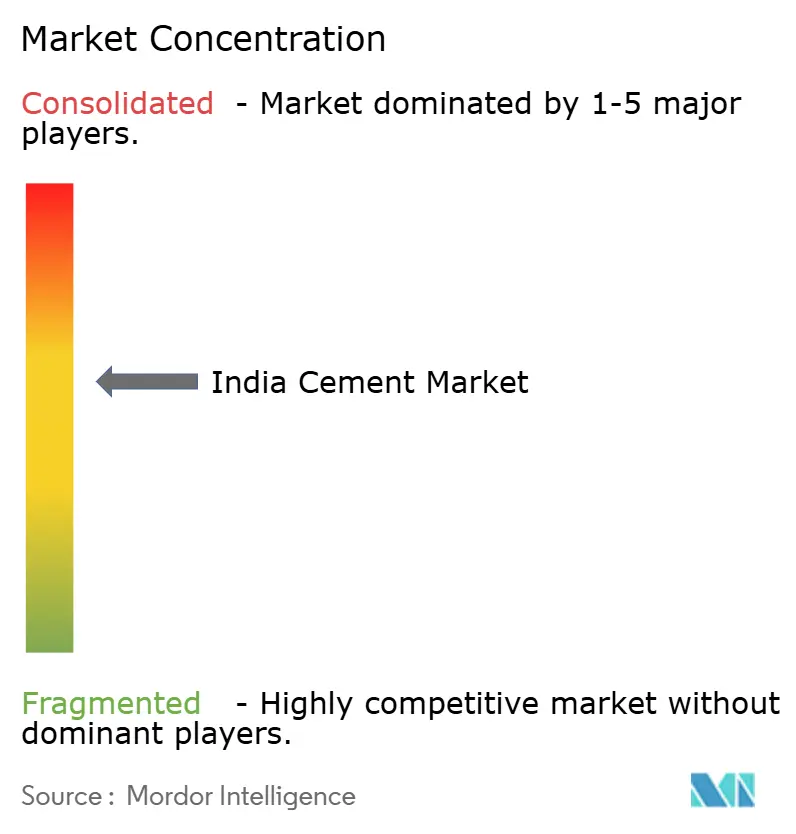
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cemento en India por Mordor Intelligence
Se espera que el tamaño del mercado de cemento de la India crezca de 441.90 millones de toneladas en 2025 a 469.74 millones de toneladas en 2026 y se prevé que alcance los 637.56 millones de toneladas para 2031 con una tasa de crecimiento anual compuesta (CAGR) del 6.30% durante el período 2026-2031. La demanda continúa vinculada a las inversiones en infraestructura del sector público, el aumento de la construcción de viviendas urbanas y la expansión de la construcción de centros de datos. Las formulaciones mezcladas dominan los envíos, ya que los productores buscan un equilibrio entre el costo, la intensidad de carbono y el cumplimiento de las normas de la Oficina de Normas de la India. El fibrocemento está creciendo más rápidamente gracias a los códigos de seguridad para bienes raíces comerciales, mientras que las agresivas ampliaciones de capacidad están reconfigurando la dinámica de precios regional. La consolidación entre los cinco principales fabricantes ha elevado su cuota de mercado combinada en el mercado de cemento de la India a aproximadamente el 60%, lo que otorga a los grandes actores integrados una ventaja significativa en materia de adquisiciones y logística.
Conclusiones clave del informe
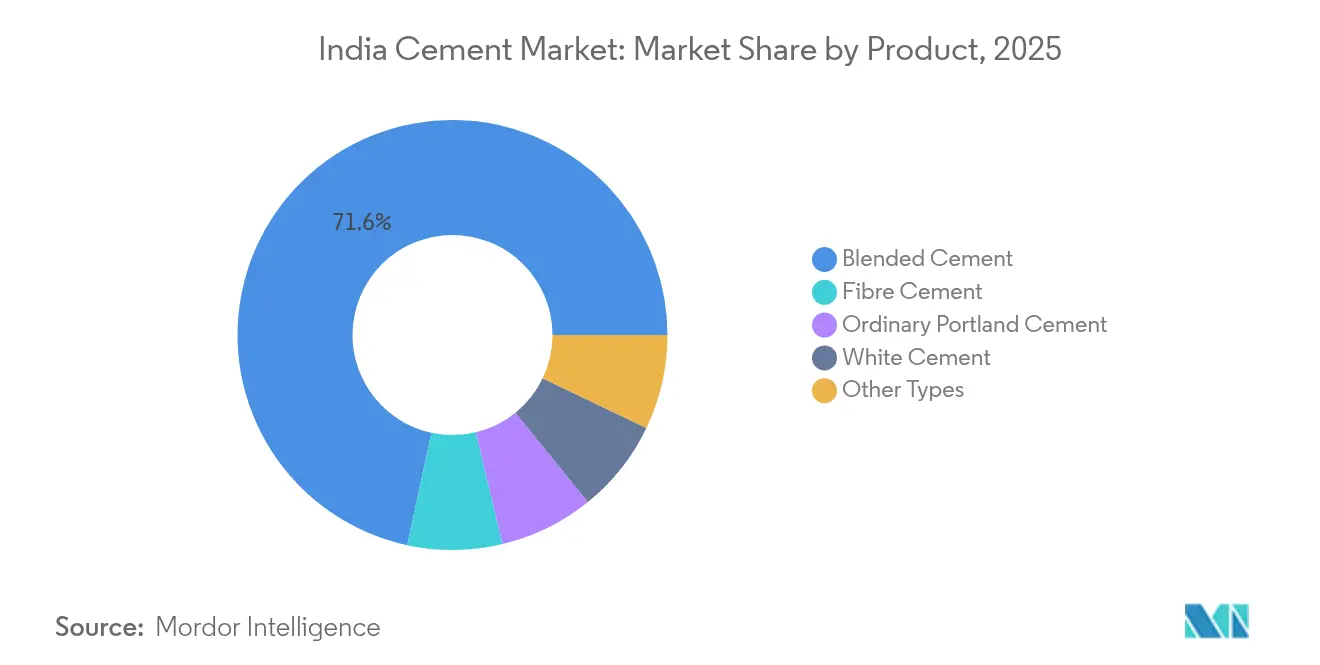
- Por producto, el cemento mezclado lideró con el 71.62% de participación en los ingresos del mercado de cemento de la India en 2025; se proyecta que el fibrocemento registre una CAGR del 6.62% hasta 2031.
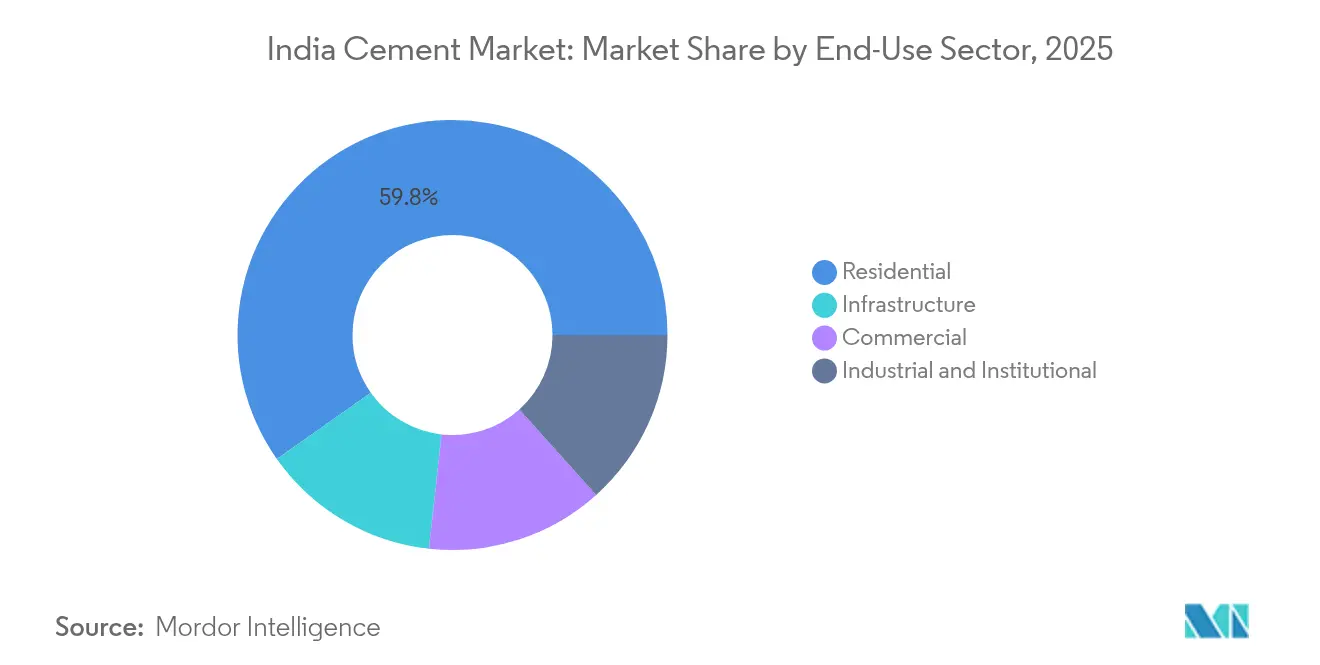
- Por sector de uso final, el segmento residencial representó el 59.78% del tamaño del mercado de cemento de India en 2025; la construcción comercial está avanzando a una CAGR del 6.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del cemento en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inversión sostenida del sector público en autopistas y corredores ferroviarios | + 1.5% | A nivel nacional; estados del corredor | Mediano plazo (2-4 años) |
| Inversiones logísticas de centro y radio PM-GatiShakti | + 1.2% | A nivel nacional; clústeres industriales | Largo plazo (≥4 años) |
| Impulso a la vivienda asequible en el marco del PMAY-Urban 2.0 | + 0.8% | Centros urbanos de nivel II/III | Mediano plazo (2-4 años) |
| Demanda de cementos mezclados con bajas emisiones de carbono por parte de los constructores de centros de datos | + 0.6% | Bombay, Chennai, Bangalore, Hyderabad | Corto plazo (≤2 años) |
| Hornos preparados para hidrógeno verde que facilitan la financiación ESG | + 0.5% | cinturones de producción costeros | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Inversión sostenida del sector público en autopistas y corredores ferroviarios
El Presupuesto de la Unión 2025-26 fijó el gasto gubernamental en infraestructura en INR 11.21 lakh crore (USD 128.6 mil millones), incluyendo INR 2.65 lakh crore (USD 31.4 mil millones) para Ferrocarriles[1]. La expansión de la red a 146,145 km y un ritmo de construcción de carreteras de 33.8 km por día han alineado la demanda de cemento con los cronogramas de ejecución de proyectos en el mercado cementero indio. La Fase I de Bharatmala entregó 18,926 km para noviembre de 2024, mientras que los 35 próximos parques logísticos multimodales se concentrarán en las carteras de pedidos regionales. La autopista Delhi-Bombay, casi completada, y el Corredor de Carga Dedicado Occidental ejemplifican grandes programas con alto consumo de cemento que están en proceso de transición desde el anuncio hasta el vertido de hormigón. Las obras en curso de duplicación de vías y modernización de estaciones aumentan aún más la demanda de cemento Portland y de vía en losa.
Inversiones logísticas de centro y radio PM-GatiShakti
El Plan Maestro Nacional integra 44 ministerios federales y 36 estados, reduciendo así los retrasos en la tramitación de permisos que históricamente fragmentaban la demanda. Una cartera de proyectos verificada, con un valor de 15.39 billones de INR (176 400 millones de USD), sustenta la planificación anticipada de la capacidad para el mercado de cemento de la India. Los ahorros por cambio de modalidad, del 30 % al 50 %, al trasladar la carga de la carretera al mar, benefician a las unidades de molienda costeras y abren nuevos nodos de demanda interior a medida que se consolidan las conexiones fluviales-portuarias. Los nodos de corredores industriales, como los 11 del Corredor Industrial Delhi-Bombay, se traducen en una necesidad predecible y agrupada de cemento de alto rendimiento.
Impulso a la vivienda asequible en el marco del PMAY-Urban 2.0
El plan mejorado apunta a 1 crore de nuevas viviendas, lo que representa un desembolso de 10 lakh crore de INR (USD 114.6 mil millones)[2]. Con 88.32 lakh de unidades ya entregadas en la fase anterior, el riesgo de ejecución sigue siendo moderado en todo el mercado cementero de la India. Los diseños típicos consumen 0.6–0.8 toneladas de cemento por metro cuadrado, lo que ofrece eficiencias de adquisición a granel a los productores regionales. La expansión a ciudades de nivel II/III como Surat e Indore diversifica la base de la demanda, y los vínculos con la Misión Ciudades Inteligentes aumentan la intensidad de cemento por unidad a través de obras civiles afines.
Demanda de cementos mezclados con bajas emisiones de carbono por parte de los constructores de centros de datos
Se prevé que la capacidad a hiperescala añada 500 MW en Bombay, Chennai, Bangalore e Hyderabad para 2029. Las cimentaciones de los centros de datos se basan en formulaciones de mezclas de baja temperatura para frenar el agrietamiento térmico, lo que crea un nicho premium en el mercado indio del cemento. El alto consumo de cemento por MW y los plazos de construcción ajustados se traducen en despachos frecuentes y de gran volumen para los proveedores locales. La alineación con los objetivos ESG empresariales permite impulsar los precios de las mezclas con un 30-40% de cenizas volantes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez crónica de vagones de ferrocarril durante las temporadas de cosecha | -0.90% | Nacional, agudo en los estados agrícolas (Punjab, Haryana, UP, Bihar) | Corto plazo (≤ 2 años) |
| Las agresivas ampliaciones de capacidad impulsan las guerras de precios en el Este y el Sur | -0.70% | India oriental (Bengala Occidental, Odisha, Jharkhand) y India meridional (Tamil Nadu, Karnataka, Andhra Pradesh) | Mediano plazo (2-4 años) |
| Aumento de la volatilidad de los aranceles de importación del coque de petróleo | -0.50% | Impacto nacional concentrado en las cementeras costeras | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez crónica de vagones de ferrocarril durante las temporadas de cosecha
La competencia entre los envíos de grano y clínker se intensifica cada trimestre poscosecha, reduciendo la asignación de vagones y obligando a los productores de cemento a utilizar rutas por carretera más caras. Los envíos hacia el este se enfrentan a la mayor disrupción, ya que la prioridad ferroviaria se desplaza hacia el transporte de granos, lo que infla las estructuras de costos de entrega y acorta los radios de suministro viables, pasando de los mercados excedentarios a los deficitarios en el mercado indio del cemento. El desajuste se acentúa a medida que los centros de fabricación migran al interior, mientras que los estados productores ricos en caliza se agrupan a lo largo de la costa.
Las agresivas ampliaciones de capacidad impulsan las guerras de precios en el Este y el Sur
La capacidad nominal del sur se sitúa en 188 millones de toneladas anuales; sin embargo, la utilización se mantiene cerca del 60-65%, lo que fomenta la subcotización entre aproximadamente 45 marcas locales. El este de la India muestra desequilibrios similares, ya que la construcción de nuevos hornos aumenta más rápido que la demanda local en el mercado cementero indio. El persistente exceso de oferta deprime los precios y los márgenes regionales, lo que retrasa la reinversión en hornos modernos y las modernizaciones para la sostenibilidad en toda la industria cementera india.
Análisis de segmento
Por producto: El cemento mezclado domina a medida que caen los costos de cumplimiento
Las mezclas de cemento captaron el 71.62 % del mercado de cemento de India en 2025 gracias a una reducción del 15 % al 20 % en los costos de producción en comparación con las mezclas Portland convencionales y a la creciente presión para reducir drásticamente los factores de clínker. El dominio del segmento se ve reforzado por la abundancia de cenizas volantes de las centrales de carbón y las normas explícitas sobre la huella de carbono en las licitaciones públicas. El fibrocemento, aunque de nicho, se encamina a una tasa de crecimiento anual compuesta (TCAC) del 6.62 % entre 2026 y 2031, impulsada por la exigencia de materiales no combustibles en centros de datos y naves industriales.
Las tendencias de adopción por parte de los usuarios favorecen la compra basada en el rendimiento, ya que los licitadores de infraestructura especifican métricas de durabilidad en lugar de grados genéricos. El OPC 53 sigue siendo indispensable para puentes y núcleos de edificios de gran altura, donde la resistencia a la compresión a 28 días superior a 53 MPa es innegociable, lo que define las preferencias técnicas en el mercado del cemento en India. El cemento blanco sigue siendo la opción preferida por los arquitectos de alta gama, mientras que las fórmulas de grado marino y de fraguado rápido completan los segmentos de demanda especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de uso final: residencial lidera; comercial cobra impulso
La vivienda conservó una participación del 59.78 % en el mercado de cemento de India en 2025, lo que pone de relieve el déficit estructural del país en viviendas de calidad. La construcción de parcelas individuales en distritos rurales y los proyectos de apartamentos verticales en las áreas metropolitanas establecen un punto de referencia estable para el consumo de cemento en bolsa.
Sin embargo, las construcciones comerciales registran la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 6.55 % hasta 2031. Centros comerciales, oficinas de categoría A y proyectos hoteleros en corredores de nivel II están adoptando soluciones de hormigón premezclado que incorporan mezclas de cemento de valor añadido en todo el mercado del cemento de la India. Los segmentos industrial e institucional se benefician de los programas de incentivos vinculados a la fabricación y la implementación de infraestructuras de salud pública, mientras que los megaproyectos de transporte garantizan un flujo constante de pedidos a granel de hormigón para pavimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El consumo regional se alinea con el crecimiento económico, lo que sitúa a Maharashtra a la cabeza con aproximadamente el 12.04 % del volumen nacional. El horizonte vertical de Mumbai y los clústeres automotrices de Pune mantienen activos los canales de transporte de carga en bolsa y a granel. La demanda del norte depende de las mejoras en las arterias viales de la Región Capital Nacional y de los corredores de carga dedicados que consumen formulaciones de vía en placa de alta resistencia.
El sur de la India alberga una capacidad instalada de hornos de 188 millones de toneladas, pero sufre volatilidad de precios debido a que la utilización ronda el 60-65 %. La proximidad a los puertos y el suministro de cenizas volantes favorecen las exportaciones de cemento mezclado de las plantas costeras; sin embargo, la fragmentación de la propiedad limita el poder de fijación de precios. La India central, rica en piedra caliza, es un nodo de suministro que abastece a los estados deficitarios del norte y el oeste por ferrocarril.
La planificación del corredor PM-GatiShakti rediseña los mapas de demanda; los parques multimodales y los nodos industriales estimulan el consumo de hormigón en zonas del interior, antes tranquilas. Las terminales costeras de carga fraccionada impulsan la construcción de infraestructura marítima, mientras que la Fase IV del PMGSY conecta otras 25,000 viviendas rurales, impulsando la demanda de pavimento de capa fina en la llanura indogangética.
Panorama competitivo
El mercado indio del cemento está moderadamente consolidado. UltraTech, por sí sola, opera con una capacidad de 150.7 millones de toneladas y su objetivo es alcanzar los 200 millones de toneladas para 2028. Las compras anunciadas por Adani de Orient y Penna apuntan a 140 millones de toneladas, lo que intensifica la competencia por la presencia de molienda en zonas costeras. Las empresas más pequeñas están cediendo terreno o estableciendo alianzas regionales a medida que la intensidad de capital de los sistemas de recuperación de calor residual y los contratos de compraventa de energías renovables amplía la brecha de costos. La integración de las canteras de piedra caliza con los depósitos de cemento empaquetado amortigua las fluctuaciones de márgenes para los grupos más grandes, acelerando la pérdida de empresas de molienda independientes que no pueden financiar la modernización de hornos ni la modernización de combustibles alternativos.
Líderes de la industria del cemento en India
Grupo adani
Dalmia Bharat Limited
Nuvoco Vistas Corp Ltd.
Shree cemento limitada
Cemento UltraTech Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: JK Cement Ltd. anunció una importante expansión en terrenos nuevos para aumentar la capacidad de producción de la compañía en 7 millones de toneladas anuales (MTPA). Esta medida busca fortalecer su posición en la industria cementera de la India y satisfacer la creciente demanda de materiales de construcción en todo el país.
- Febrero de 2025: Shree Cement lanzó el cemento de mármol Bangur bajo su marca principal, Bangur Cement, en Ranchi, Jharkhand. Este cemento de escoria Portland ofrece alto brillo, resistencia superior y resistencia al agrietamiento, lo que lo hace ideal para estructuras de hormigón visto y garantiza diseños imponentes. El producto se seguirá comercializando en Bihar, Bengala Occidental y otros estados de la India.
Alcance del informe sobre el mercado del cemento en India
Los sectores comercial, industrial e institucional, de infraestructura y residencial se clasifican por sector de uso final. El cemento aglomerado, el fibrocemento, el cemento Portland ordinario y el cemento blanco se clasifican por producto.| Cemento Portland ordinario |
| Cemento mezclado |
| Cemento blanco |
| Fibrocemento |
| Otros tipos |
| Residencial |
| Comercial |
| Industrial e Institucional |
| Infraestructura |
| Por producto | Cemento Portland ordinario |
| Cemento mezclado | |
| Cemento blanco | |
| Fibrocemento | |
| Otros tipos | |
| Por sector de uso final | Residencial |
| Comercial | |
| Industrial e Institucional | |
| Infraestructura |
Definición de mercado
- SECTOR DE USO FINAL - Se considera dentro del alcance del estudio el cemento consumido en los sectores de la construcción como comercial, residencial, industrial, institucional e infraestructura.
- PRODUCTO/APLICACIÓN - Bajo el alcance del estudio, se consideran el consumo de diversos tipos de cemento como cemento portland ordinario, cemento adicionado, cemento blanco, fibrocemento, etc.
| Palabra clave | Definición |
|---|---|
| Acelerador | Los aceleradores son aditivos que se utilizan para acelerar el tiempo de fraguado del concreto aumentando la velocidad inicial y acelerando la reacción química entre el cemento y el agua de mezcla. Se utilizan para endurecer y aumentar rápidamente la resistencia del hormigón. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Adhesivos | Los adhesivos son agentes adhesivos que se utilizan para unir materiales mediante pegado. Los adhesivos se pueden utilizar en la construcción para muchas aplicaciones, como colocación de alfombras, baldosas cerámicas, laminación de encimeras, etc. |
| Aditivo inclusor de aire | Los aditivos inclusores de aire se utilizan para mejorar el rendimiento y la durabilidad del hormigón. Una vez agregados, crean pequeñas burbujas de aire distribuidas uniformemente para impartir propiedades mejoradas al concreto fresco y endurecido. |
| Alquídico | Los alquídicos se utilizan en pinturas a base de solventes, como pinturas para la construcción y automóviles, pinturas para el tráfico, resinas para pisos, revestimientos protectores para concreto, etc. Las resinas alquídicas se forman mediante la reacción de un aceite (ácido graso), un alcohol poliinsaturado (poliol), y un ácido o anhídrido poliinsaturado. |
| Anclajes y Lechadas | Los anclajes y las lechadas son productos químicos para la construcción que estabilizan y mejoran la resistencia y durabilidad de cimientos y estructuras como edificios, puentes, presas, etc. |
| Fijación cementosa | La fijación cementosa es un proceso en el que se bombea una lechada a base de cemento bajo presión para rellenar moldes, huecos y grietas. Se puede utilizar en varios entornos, incluidos puentes, aplicaciones marinas, presas y anclajes de roca. |
| Construcción comercial | La construcción comercial comprende la construcción nueva de bodegas, centros comerciales, tiendas, oficinas, hoteles, restaurantes, cines, teatros, etc. |
| Aditivos para hormigón | Los aditivos para hormigón comprenden reductores de agua, inclusores de aire, retardadores, aceleradores, superplastificantes, etc., que se añaden al hormigón antes o durante el mezclado para modificar sus propiedades. |
| Revestimientos protectores de hormigón | Para proporcionar una protección específica, como anticarbonatación o resistencia química, se puede aplicar una capa protectora formadora de película sobre la superficie. Dependiendo de las aplicaciones, se pueden utilizar diferentes resinas como epoxi, poliuretano y acrílica para revestimientos protectores de hormigón. |
| Compuestos de curado | Los compuestos de curado se utilizan para curar la superficie de estructuras de hormigón, incluidas columnas, vigas, losas y otras. Estos compuestos de curado mantienen la humedad dentro del concreto para brindar máxima resistencia y durabilidad. |
| Epoxy | El epoxi es conocido por sus fuertes cualidades adhesivas, lo que lo convierte en un producto versátil en muchas industrias. Resiste el calor y las aplicaciones químicas, lo que lo convierte en un producto ideal para cualquiera que necesite una resistencia bajo presión. Es muy utilizado en adhesivos, electricidad y electrónica, pinturas, etc. |
| Sistemas de envoltura de fibra | Los sistemas de envoltura de fibra son parte de los productos químicos de reparación y rehabilitación de la construcción. Implica el fortalecimiento de estructuras existentes envolviendo miembros estructurales como vigas y columnas con láminas de fibra de vidrio o de carbono. |
| Resinas para pisos | Las resinas para pisos son materiales sintéticos que se aplican a los pisos para mejorar su apariencia, aumentar su resistencia al desgaste o brindar protección contra productos químicos, humedad y manchas. Dependiendo de las propiedades deseadas y la aplicación específica, las resinas para pisos están disponibles en distintos tipos, como epoxi, poliuretano y acrílica. |
| Reductor de agua de alto rango (súper plastificante) | Los reductores de agua de alto rango son un tipo de aditivo para concreto que proporciona propiedades mejoradas y mejoradas cuando se agrega al concreto. También se denominan superplastificantes y se utilizan para disminuir la relación agua-cemento en el hormigón. |
| Adhesivos Hot Melt | Los adhesivos termofusibles son materiales adhesivos termoplásticos que se aplican como masas fundidas y alcanzan un estado sólido y la resistencia resultante al enfriarse. Se utilizan comúnmente para embalajes, revestimientos, productos sanitarios y cintas. |
| Construcción Industrial e Institucional | La construcción industrial e institucional incluye nuevas construcciones de hospitales, escuelas, unidades de fabricación, plantas de energía y energía, etc. |
| Construcción de infraestructura | La construcción de infraestructura incluye nuevas construcciones de ferrocarriles, carreteras, vías marítimas, aeropuertos, puentes, autopistas, etc. |
| Inyección de lechada | El proceso de inyectar lechada en juntas abiertas, grietas, huecos o panales en miembros estructurales de concreto o mampostería se conoce como lechada por inyección. Ofrece varios beneficios, como fortalecer una estructura y prevenir la infiltración de agua. |
| Membranas impermeabilizantes de aplicación líquida | La membrana de aplicación líquida es un recubrimiento monolítico de base líquida, totalmente adherido, adecuado para muchas aplicaciones de impermeabilización. El revestimiento cura para formar una membrana impermeable elastomérica similar al caucho y se puede aplicar sobre muchos sustratos, incluidos asfalto, betún y hormigón. |
| Morteros de microhormigón | El mortero de microhormigón está compuesto por cemento, resina al agua, aditivos, pigmentos minerales y polímeros y se puede aplicar tanto en superficies horizontales como verticales. Se puede utilizar para reformar complejos residenciales, espacios comerciales, etc. |
| Morteros Modificados | Los morteros modificados incluyen cemento Portland y arena junto con aditivos de látex/polímero. Los aditivos aumentan la adherencia, la fuerza y la resistencia a los golpes al tiempo que reducen la absorción de agua. |
| Agentes de liberación de moho | Los agentes desmoldantes se rocían o recubren la superficie de los moldes para evitar que un sustrato se adhiera a una superficie de moldeo. Se utilizan varios tipos de agentes desmoldantes, incluidos silicona, lubricantes, cera, fluorocarbonos y otros, según el tipo de sustratos, incluidos metales, acero, madera, caucho, plástico y otros. |
| Poliaspártico | El poliaspártico es un subconjunto de la poliurea. Los revestimientos para pisos poliaspárticos suelen ser sistemas de dos partes que consisten en una resina y un catalizador para facilitar el proceso de curado. Ofrece alta durabilidad y puede soportar entornos hostiles. |
| Poliuretano | El poliuretano es un material plástico que existe en diversas formas. Puede adaptarse para que sea rígido o flexible y es el material elegido para una amplia gama de aplicaciones de usuario final, como adhesivos, revestimientos, aislamiento de edificios, etc. |
| Adhesivos reactivos | Un adhesivo reactivo está hecho de monómeros que reaccionan en el proceso de curado del adhesivo y no se evaporan de la película durante el uso. En cambio, estos componentes volátiles se incorporan químicamente al adhesivo. |
| Protectores de barras de refuerzo | En las estructuras de hormigón, las barras de refuerzo son uno de los componentes importantes y su deterioro debido a la corrosión es un problema importante que afecta la seguridad, durabilidad y vida útil de los edificios y estructuras. Por este motivo, los protectores de barras de refuerzo se utilizan para proteger contra efectos degradantes, especialmente en infraestructuras y construcción industrial. |
| Productos químicos de reparación y rehabilitación | Los productos químicos de reparación y rehabilitación incluyen morteros de reparación, materiales de lechada de inyección, sistemas de envoltura de fibras, morteros de microhormigón, etc., que se utilizan para reparar y restaurar edificios y estructuras existentes. |
| Construcción residencial | La construcción residencial implica la construcción de nuevas casas o espacios como condominios, villas y terrenos. |
| Fijación de resina | El proceso de utilizar resinas como epoxi y poliuretano para aplicaciones de lechada se denomina fijación de resina. La fijación con resina ofrece varias ventajas, como una alta resistencia a la compresión y a la tracción, una contracción insignificante y una mayor resistencia química en comparación con la fijación cementosa. |
| Retardador | Los retardadores son aditivos que se utilizan para disminuir el tiempo de fraguado del concreto. Suelen añadirse con una dosificación de alrededor del 0.2% -0.6% en peso de cemento. Estos aditivos ralentizan la hidratación o reducen la velocidad a la que el agua penetra las partículas de cemento haciendo que el hormigón sea trabajable durante mucho tiempo. |
| Adhesivos | Un sellador es un material viscoso que tiene poca o ninguna capacidad de fluidez, lo que hace que permanezca en las superficies donde se aplica. Los selladores también pueden ser más delgados, lo que permite la penetración de una determinada sustancia a través de la acción capilar. |
| Membranas impermeabilizantes en láminas | Los sistemas de membranas laminadas son soluciones impermeabilizantes termoplásticas confiables y duraderas que se utilizan para aplicaciones de impermeabilización incluso en las estructuras subterráneas más exigentes, incluidas aquellas expuestas a condiciones y tensiones del suelo altamente agresivas. |
| Aditivo reductor de contracción | Los aditivos reductores de la contracción se utilizan para reducir la contracción del hormigón, ya sea por secado o por autodesecación. |
| Silicona | La silicona es un polímero que contiene silicio combinado con carbono, hidrógeno, oxígeno y, en algunos casos, otros elementos. Es un compuesto sintético inerte que se presenta en diversas formas, como aceite, caucho y resina. Por sus propiedades resistentes al calor, encuentra aplicaciones en selladores, adhesivos, lubricantes, etc. |
| Adhesivos Base Solvente | Los adhesivos a base de solventes son mezclas de solventes y polímeros termoplásticos o ligeramente reticulados como policloropreno, poliuretano, acrílico, silicona y cauchos naturales y sintéticos. |
| Productos químicos para el tratamiento de superficies | Los productos químicos para el tratamiento de superficies son productos químicos que se utilizan para tratar superficies de hormigón, incluidos techos, superficies verticales y otros. Actúan como compuestos curativos, agentes desmoldeantes, removedores de óxido y otros. Son rentables y se pueden utilizar en carreteras, aceras, estacionamientos y otros. |
| Modificador de viscosidad | Los modificadores de viscosidad son aditivos para concreto que se utilizan para cambiar diversas propiedades de los aditivos, incluida la viscosidad, la trabajabilidad, la cohesividad y otras. Generalmente se añaden con una dosis de alrededor del 0.01% al 0.1% en peso de cemento. |
| Reductor de agua | Los reductores de agua, también llamados plastificantes, son un tipo de aditivo que se utiliza para disminuir la relación agua-cemento en el concreto, aumentando así la durabilidad y resistencia del concreto. Varios reductores de agua incluyen lignosulfonatos refinados, gluconatos, ácidos hidroxicarboxílicos, ácidos de azúcar y otros. |
| Adhesivos base agua | Los adhesivos a base de agua utilizan agua como vehículo o medio diluyente para dispersar la resina. Se fijan dejando que el agua se evapore o sea absorbida por el sustrato. Estos adhesivos se combinan con agua como diluyente en lugar de como disolvente orgánico volátil. |
| Productos químicos impermeabilizantes | Los productos químicos impermeabilizantes están diseñados para proteger una superficie de los peligros de fugas. Un producto químico impermeabilizante es una capa protectora o imprimación que se aplica al techo, los muros de contención o el sótano de una estructura. |
| Membranas impermeabilizantes | Las membranas impermeabilizantes son capas autoadhesivas o de aplicación líquida de materiales impermeables que evitan que el agua penetre o dañe una estructura cuando se aplican a techos, paredes, cimientos, sótanos, baños y otras áreas expuestas a la humedad o al agua. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




