

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
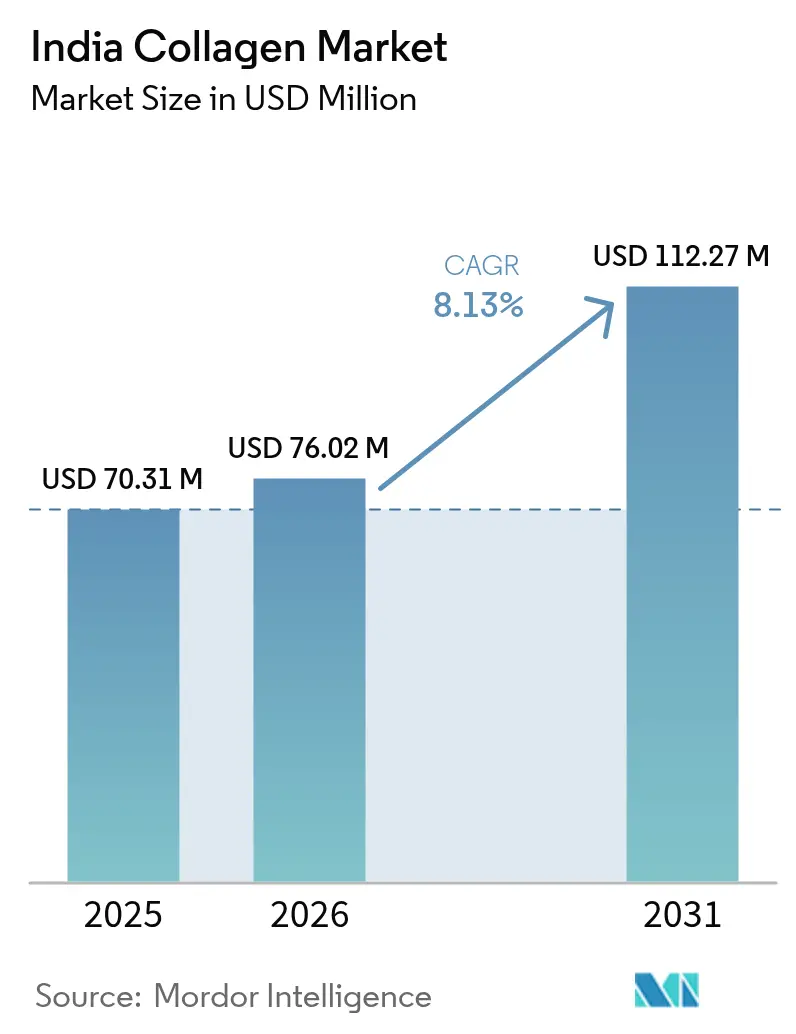
| Tamaño del mercado (2026) | USD 76.02 Million |
| Tamaño del mercado (2031) | USD 112.27 Million |
| Tasa de crecimiento (2026 - 2031) | 8.13% CAGR |
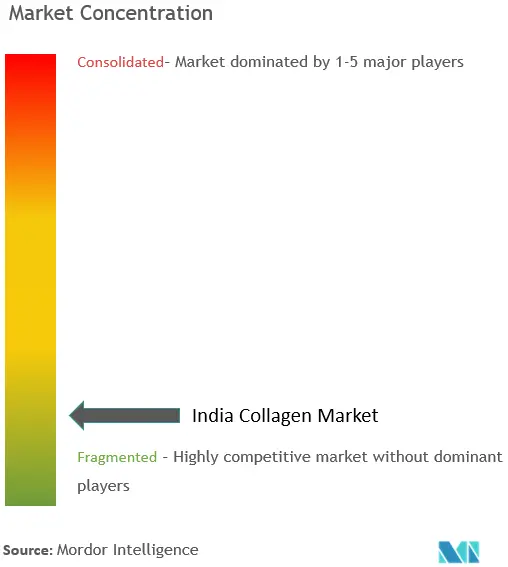
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de colágeno en India por Mordor Intelligence
Se espera que el mercado indio de colágeno crezca de 70.31 millones de dólares en 2025 a 76.02 millones de dólares en 2026, y se prevé que alcance los 112.27 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.13 % entre 2026 y 2031. Este crecimiento se debe a importantes cambios demográficos, como el envejecimiento de la población y la creciente conciencia sobre la salud entre los consumidores más jóvenes, así como al aumento de los ingresos disponibles en las zonas urbanas. Las regulaciones gubernamentales siguen mejorando los estándares de calidad y promoviendo la producción nacional mediante la implementación de incentivos a la fabricación y medidas de control de calidad. La creciente cultura del fitness, especialmente en las grandes ciudades, junto con la creciente demanda de alimentos funcionales y productos de nutrición premium para mascotas, crea diversas oportunidades para los productos con colágeno en múltiples segmentos. Entre los recientes avances regulatorios se incluye la enmienda de 2025 de la Autoridad de Seguridad Alimentaria y Estándares de la India (FSSAI), que permite el uso de PET reciclado para promover soluciones de envasado sostenibles, y la posible transferencia de la supervisión de los nutracéuticos a la Organización Central de Control de Estándares de Medicamentos (CDSCO). Esta transferencia indica mayores requisitos de cumplimiento y medidas de control de calidad más estrictas para los fabricantes e importadores en el mercado del colágeno.
Conclusiones clave del informe
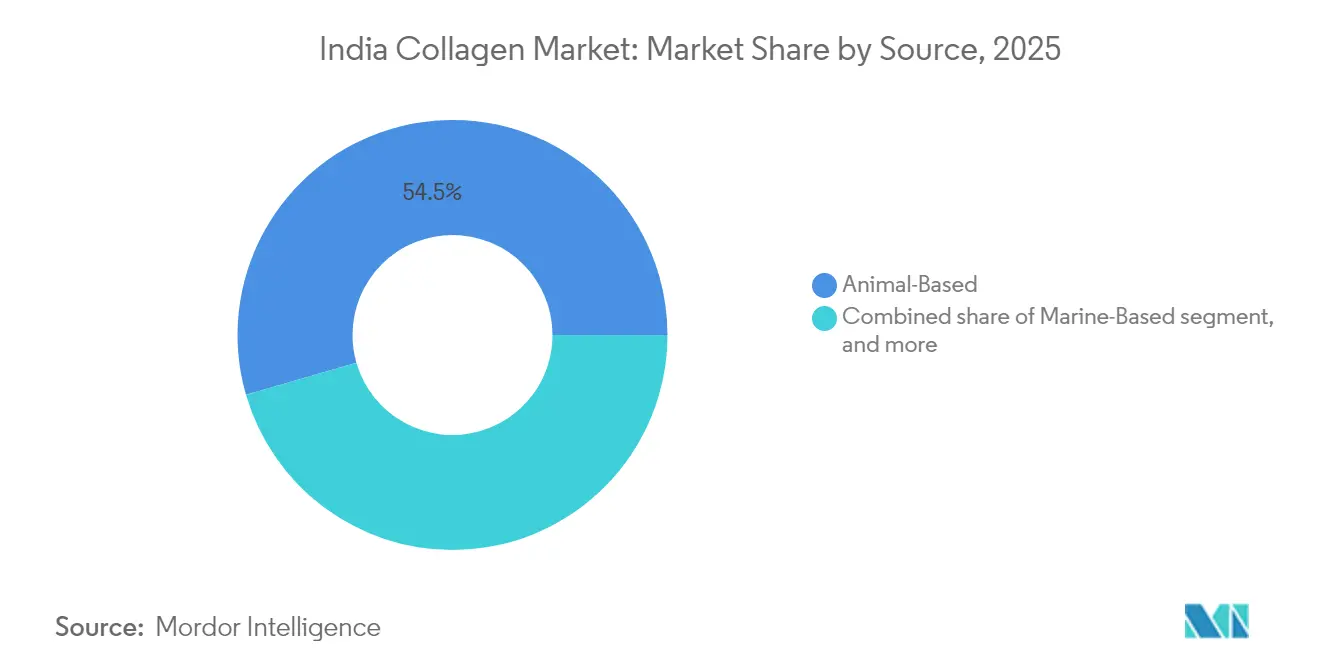
- Por fuente, el colágeno de origen animal lideró con el 54.48% de la participación del mercado de colágeno de la India en 2025; se proyecta que el colágeno de origen marino aumente a una CAGR del 9.05% entre 2026 y 2031.
- Por tipo de producto, la gelatina representó el 48.05% del tamaño del mercado indio de colágeno en 2025, aunque se espera que el colágeno hidrolizado se expanda a una CAGR del 8.64%.
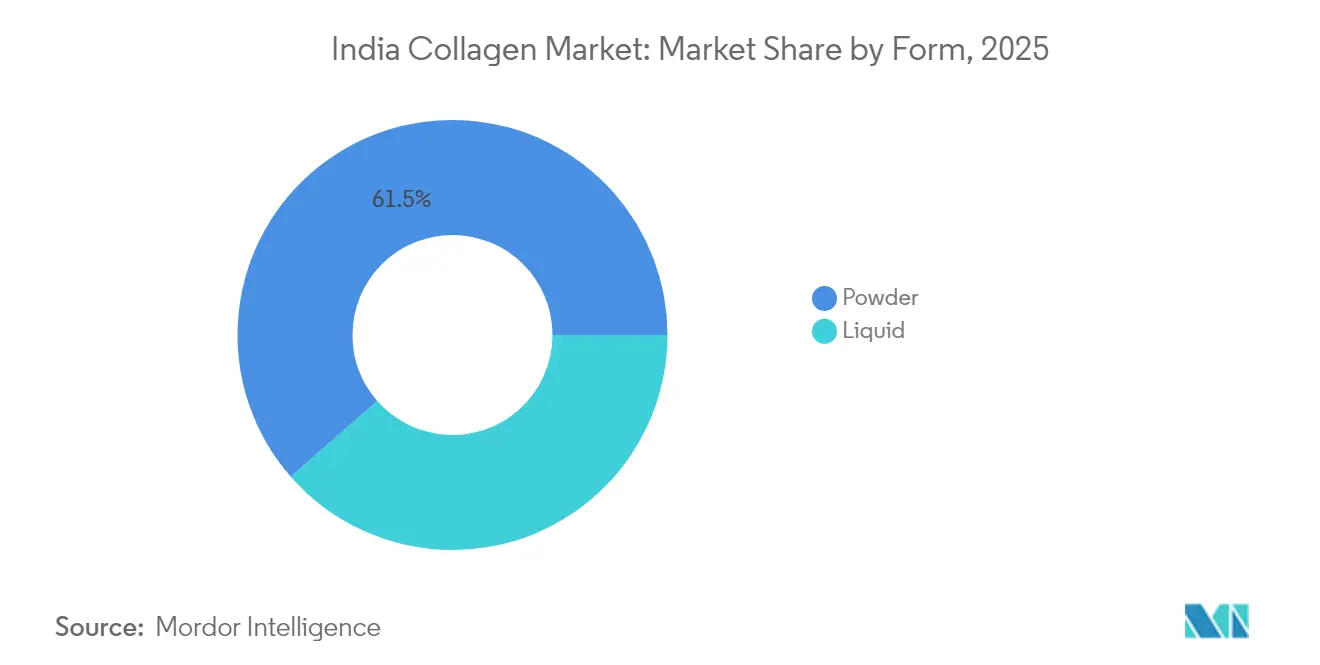
- Por forma, los formatos en polvo representaron una porción del 61.45% de la participación de mercado de colágeno de la India en 2025, mientras que los formatos líquidos están en camino de alcanzar una CAGR del 8.53%.
- Por aplicación, los suplementos dietéticos capturaron el 57.78 % del tamaño del mercado de colágeno de la India en 2025; se prevé que los cosméticos y el cuidado personal crezcan más rápido a una CAGR del 8.93 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del colágeno en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El envejecimiento de la población y la conciencia de la belleza | + 1.8% | Nacional, con avances tempranos en Mumbai, Delhi y Bangalore | Largo plazo (≥ 4 años) |
| Nutrición deportiva y de rendimiento | + 1.2% | Centros urbanos, Maharashtra, Karnataka, Tamil Nadu | Mediano plazo (2-4 años) |
| Ampliación de la oferta de alimentos y bebidas funcionales | + 1.0% | Nacional, concentrado en ciudades de nivel 1 y 2 | Mediano plazo (2-4 años) |
| Salud de las mascotas y nutrición animal | + 0.8% | Áreas metropolitanas de Gujarat, Maharashtra y Delhi NCR | Largo plazo (≥ 4 años) |
| Aumentar las opciones de fuentes veganas y especiales | + 0.6% | Mercados urbanos, sur de la India, Bengala Occidental | Mediano plazo (2-4 años) |
| Transparencia en las etiquetas de los productos y demanda de etiquetas limpias | + 0.4% | Enfoque en el segmento nacional premium | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Envejecimiento de la población y conciencia de la belleza
La transición demográfica de la India presenta claras oportunidades de mercado para los productos de colágeno debido a su numerosa población en edad laboral y a la acelerada tendencia al envejecimiento. El país cuenta con la mayor población joven del mundo, mientras que su segmento de la tercera edad está creciendo significativamente. Según el Fondo de Población de las Naciones Unidas, se prevé que la población de 60 años o más aumente de 153 millones en 2023 a 347 millones para 2050.[ 1 ]Fuente: Fondo de Población de las Naciones Unidas, "El envejecimiento de la población de la India: Por qué importa más que nunca", unfpa.orgEste cambio demográfico genera demanda en aplicaciones terapéuticas y de mejora del estilo de vida, impulsada por una mayor concienciación sobre el envejecimiento y la belleza. La evidencia clínica que demuestra los beneficios del colágeno para la salud articular, la elasticidad de la piel y la densidad mineral ósea durante períodos de 12 meses ha ayudado a disipar el escepticismo del consumidor y a aumentar su aceptación en el mercado.[ 2 ]Fuente: Revista Internacional de Ciencias Ortopédicas, "Péptidos de colágeno específicos en el tratamiento de la osteoporosis: Descifrando el potencial terapéutico a través de perspectivas de expertos y conocimientos científicos", orthopaper.comEl segmento de población más joven utiliza cada vez más el colágeno con fines preventivos, mientras que los consumidores mayores se centran en sus aplicaciones terapéuticas. Estados como Kerala y Tamil Nadu, que se prevé que alcancen su pico de población alrededor de 2040, están en posición de ser pioneros en la adopción de productos para el control de la edad. Si bien las regulaciones de la FSSAI rigen actualmente los estándares de seguridad, la posible supervisión de la Organización Central de Control de Estándares de Medicamentos (CDSCO) podría mejorar los requisitos de calidad y conducir a la consolidación del mercado.
Nutrición Deportiva y de Rendimiento
La nutrición deportiva y de alto rendimiento en India está experimentando un crecimiento significativo gracias al aumento de la inversión gubernamental. El Ministerio de Asuntos de la Juventud y Deportes ha asignado ₹3,790.50 crores para el período 2021-22 a 2025-26, ampliando la cobertura del programa y mejorando la infraestructura deportiva.[ 3 ]Fuente: Ministerio de Asuntos de la Juventud y Deportes, "El creciente interés de la India por la juventud y los deportes", pib.govEste mayor apoyo promueve la participación deportiva, lo que incrementa la demanda de soluciones nutricionales avanzadas, incluyendo suplementos de colágeno, entre atletas profesionales y entusiastas del fitness. La supervisión regulatoria de las afirmaciones sobre proteínas ha fortalecido la posición de mercado de los péptidos de colágeno, respaldada por su estatus de Generalmente Reconocidos como Seguros (GRAS) y sus beneficios comprobados en el control de la diabetes y la salud articular. La adopción de productos de nutrición deportiva está creciendo en las áreas metropolitanas, impulsada por el aumento de las membresías en gimnasios y la concienciación sobre el fitness. Formulaciones especializadas, como Nextida GC de Rousselot, que demuestra una reducción del 42% en los picos de glucosa posprandiales, amplían el mercado más allá de las aplicaciones tradicionales para la salud articular.[ 4 ]Fuente: Darling Ingredients, "Darling Ingredients presenta Nextida™ GC", darlingii.comLas estrictas regulaciones de la Autoridad de Seguridad y Normas Alimentarias de la India (FSSAI) sobre suplementos proteicos ofrecen oportunidades para los fabricantes de colágeno que cumplen con las normas. Además, la preferencia del grupo demográfico más joven por productos nutricionales de etiqueta limpia y validados científicamente fortalece la posición del colágeno en el mercado frente a las alternativas sintéticas.
Expansión de la oferta de alimentos y bebidas funcionales
La expansión de la oferta de alimentos y bebidas funcionales se está convirtiendo en un importante motor de crecimiento para el mercado indio del colágeno, ya que los consumidores buscan cada vez más productos que ofrezcan tanto valor nutricional como beneficios para su estilo de vida. El colágeno se está incorporando a una amplia gama de formatos, desde lácteos fortificados, barras de proteínas y bebidas listas para consumir hasta confitería funcional, lo que permite a las marcas abarcar múltiples ocasiones de consumo. La creciente popularidad de los productos de belleza desde el interior se fusiona con la tendencia del bienestar, lo que anima a los fabricantes a combinar el colágeno con ingredientes complementarios como vitaminas, antioxidantes y proteínas vegetales para mejorar su atractivo y eficacia. Esta convergencia no solo impulsa la innovación de productos, sino que también amplía el alcance del colágeno más allá de las categorías de suplementos especializados, llegando a los estantes de las tiendas minoristas y el comercio electrónico convencionales. El cambio hacia productos funcionales de etiqueta limpia y posicionamiento prémium es particularmente fuerte entre los millennials urbanos y la Generación Z, que priorizan la conveniencia, los beneficios científicamente comprobados y el atractivo sensorial. Tanto las marcas internacionales como las nacionales están lanzando snacks y bebidas enriquecidos con colágeno adaptados a las preferencias de sabor de la India, destacando beneficios como la elasticidad de la piel, el apoyo articular y la recuperación muscular. Gracias a las regulaciones de la FSSAI que garantizan la seguridad y la transparencia en el etiquetado de ingredientes, esta categoría se beneficia de una creciente confianza del consumidor, lo que allana el camino para una penetración de mercado sostenida y un mayor consumo de colágeno per cápita.
Salud de las mascotas y nutrición animal
Los segmentos de salud de mascotas y nutrición animal presentan importantes oportunidades de crecimiento para el mercado indio del colágeno, impulsado por el aumento de la tenencia de mascotas y un mayor gasto en productos premium para el cuidado animal. Según Agriculture and Agri-Food Canada, India registró aproximadamente 23 millones de hogares con perros y 1.7 millones con gatos en 2023. El mercado reconoce el colágeno, especialmente en forma hidrolizada y peptídica, por sus beneficios para mejorar la salud articular, la movilidad, el estado de la piel y la calidad del pelaje de las mascotas. La combinación de la urbanización, el aumento de la renta disponible y la tendencia a la familia nuclear ha incrementado las tasas de adopción de mascotas, lo que lleva a los propietarios a optar por productos nutricionales especializados con ingredientes funcionales como el colágeno en lugar de piensos genéricos. Este cambio crea oportunidades para que los fabricantes desarrollen premios, masticables y suplementos enriquecidos con colágeno que aborden las necesidades tanto preventivas como terapéuticas. El crecimiento de este segmento se alinea con la expansión de los sectores ganadero, acuícola y avícola de la India, donde los productos nutricionales ricos en colágeno mejoran el crecimiento, la inmunidad y la salud animal en general. La creciente conciencia entre veterinarios, formuladores de alimentos para mascotas y productores de ganado con respecto a los beneficios del colágeno ha llevado a una mayor incorporación de este ingrediente en las formulaciones de alimentos y suplementos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Limitaciones en el suministro de materias primas | -1.4% | Regiones costeras nacionales para fuentes marinas | Mediano plazo (2-4 años) |
| Restricciones dietéticas religiosas y éticas | -1.0% | Nacional, concentrado en regiones de mayoría musulmana | Largo plazo (≥ 4 años) |
| Problemas de estabilidad y vida útil | -0.8% | Pan-India, agudo en regiones de alta humedad | Corto plazo (≤ 2 años) |
| Falta de evidencia y escepticismo de los consumidores sobre la eficacia | -0.6% | Mercados rurales y semiurbanos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Limitaciones en el suministro de materias primas
La cadena de suministro de colágeno de la India enfrenta limitaciones estructurales debido a su dependencia de materias primas importadas para la producción de gelatina. La disponibilidad de colágeno marino se ve restringida por las temporadas de pesca y la inadecuada infraestructura de procesamiento. La concentración de plantas de procesamiento de mariscos en los estados costeros genera desafíos logísticos, mientras que factores religiosos y culturales limitan la disponibilidad de materias primas bovinas y porcinas. GELITA desarrolló tecnologías especializadas, como la gelatina RXL, para abordar las limitaciones de procesamiento en la región Asia-Pacífico, lo que demuestra el reconocimiento de la industria de las limitaciones de infraestructura. Los precios del colágeno de origen marino fluctúan debido a las variaciones climáticas en los volúmenes de captura de pescado. La ausencia de una infraestructura integrada de cadena de frío entre las ubicaciones de origen y las plantas de procesamiento aumenta el deterioro de la materia prima y los costos operativos. Los fabricantes, especialmente los más pequeños sin acuerdos de suministro a largo plazo, enfrentan riesgos de seguridad de suministro y exposición cambiaria debido a su dependencia del colágeno especializado importado.
Restricciones dietéticas religiosas y éticas
Las leyes dietéticas religiosas afectan el crecimiento del mercado del colágeno a través de los requisitos de certificación halal y kosher, lo que genera complejidades en la cadena de suministro de productos de origen animal. La dependencia del mercado global de la gelatina derivada del cerdo entra en conflicto con las restricciones dietéticas islámicas, mientras que los productos de origen bovino enfrentan limitaciones en los mercados hindúes. Los desafíos para autenticar la gelatina halal y kosher afectan la confianza del consumidor, ya que los métodos de detección actuales no pueden garantizar completamente el cumplimiento de los requisitos dietéticos religiosos. Si bien la biotecnología permite alternativas de colágeno de origen vegetal, estas opciones veganas cultivadas en laboratorio enfrentan mayores costos de producción y desafíos de aceptación por parte del consumidor. El colágeno marino presenta una alternativa aceptable desde el punto de vista religioso, pero enfrenta limitaciones de suministro y precios más altos. Los diversos requisitos de certificación de las autoridades religiosas crean desafíos adicionales de cumplimiento para los fabricantes que atienden a múltiples segmentos de consumidores.
Análisis de segmento
Por fuente: Las fuentes marinas impulsan el cambio hacia la sostenibilidad
El colágeno de origen animal ostentaba una cuota de mercado dominante del 54.48 % en 2025, gracias a cadenas de suministro consolidadas y ventajas en cuanto a costes. El colágeno marino está experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.05 % hasta 2031, impulsado por consideraciones de sostenibilidad y una mayor aceptación religiosa en la dieta. El colágeno bovino lidera el segmento animal gracias a la abundancia de materias primas y a la infraestructura de procesamiento existente. Sin embargo, su alcance de mercado es limitado en regiones con una importante población hindú. El colágeno porcino se enfrenta a limitaciones de mercado debido a las restricciones dietéticas islámicas, lo que dificulta su distribución para los fabricantes. El colágeno marino, a pesar de su mayor precio, ofrece aceptación religiosa y beneficios ambientales que atraen a consumidores con conciencia ambiental. El aprovechamiento de los residuos del procesamiento de pescado proporciona una fuente rentable para la producción de colágeno marino.
Los avances biotecnológicos han permitido el desarrollo de alternativas de colágeno de origen vegetal. Estas incluyen el colágeno vegano producido en laboratorio, creado mediante la introducción de genes de colágeno humano en microorganismos. Si bien estas alternativas ofrecen opciones libres de crueldad animal, sus costos de producción superan a los de las fuentes tradicionales de colágeno. La combinación de las crecientes demandas de sostenibilidad y las consideraciones dietéticas religiosas apoya el crecimiento continuo del colágeno marino, a pesar de su alto precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de producto: Las formulaciones hidrolizadas ganan ventaja en biodisponibilidad
El colágeno hidrolizado presenta la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.64 % hasta 2031, mientras que la gelatina mantiene su dominio del mercado con una participación del 48.05 % en 2025. El liderazgo de la gelatina en el mercado se debe a su amplio uso en aplicaciones alimentarias y farmacéuticas, su rentabilidad y su versatilidad funcional en múltiples usos finales. El colágeno nativo/no desnaturalizado se utiliza en segmentos terapéuticos específicos, en particular en aplicaciones para la salud articular, donde las propiedades estructurales del colágeno tipo II son esenciales y alcanzan precios elevados.
Los péptidos de colágeno hidrolizado se están adoptando cada vez más en suplementos dietéticos y cosméticos gracias a sus tasas de absorción superiores, respaldadas por evidencia clínica. Los fabricantes aprovechan tecnologías de procesamiento avanzadas para producir colágeno hidrolizado con pesos moleculares específicos para diferentes aplicaciones. Por ejemplo, la plataforma Nextida GC de Rousselot demuestra la expansión de las aplicaciones del colágeno hidrolizado, logrando una reducción del 42 % en los niveles de glucosa posprandial y extendiéndose más allá de los mercados tradicionales de salud articular.
Por forma: los formatos líquidos capturan las tendencias de premiumización
Los formatos de colágeno líquido se aceleraron a una tasa de crecimiento anual compuesta (TCAC) del 8.53 % hasta 2031, impulsados por la preferencia de los consumidores por un consumo cómodo y las ventajas percibidas de absorción. Por otro lado, los formatos en polvo mantuvieron su dominio del mercado con una participación del 61.45 % en 2025, gracias a su rentabilidad y versatilidad en las formulaciones. El liderazgo del segmento en polvo se debe a procesos de fabricación eficientes, una mayor vida útil y redes de distribución consolidadas, especialmente en mercados sensibles a los precios. Si bien las formulaciones líquidas alcanzan precios más altos debido a su comodidad y a las ventajas de absorción que se anuncian, la evidencia científica que respalda una biodisponibilidad superior en comparación con los formatos en polvo sigue siendo limitada.
Los consumidores urbanos eligen cada vez más formatos líquidos por su naturaleza lista para consumir y sus preferencias de estilo de vida centradas en la comodidad. Las condiciones climáticas de la India presentan importantes desafíos de estabilidad para los productos de colágeno líquido, aunque soluciones tecnológicas como el RXL de GELITA abordan la degradación del producto y los problemas de reticulación que afectan su integridad. Los requisitos de procesos de fabricación especializados y una infraestructura de distribución con control de temperatura limitan la disponibilidad de formatos líquidos en las zonas rurales, lo que crea segmentos de mercado diferenciados según la accesibilidad geográfica y la capacidad de distribución.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El segmento de cosméticos acelera la tendencia de la belleza desde dentro
Se proyecta que el segmento de cosméticos y cuidado personal crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.93 % hasta 2031, mientras que los suplementos dietéticos mantendrán su dominio del mercado con una participación del 57.78 % en 2025. Este crecimiento refleja el creciente interés de los consumidores por los productos de belleza desde dentro y la tendencia a la premiumización del cuidado personal. El crecimiento del segmento de cosméticos se sustenta en mayores márgenes de beneficio, oportunidades de diferenciación de marca y la aceptación por parte de los consumidores de precios premium para productos de belleza. Los suplementos dietéticos mantienen su liderazgo en el mercado gracias a redes de distribución consolidadas, un posicionamiento terapéutico y una amplia accesibilidad de precios.
El sector de alimentos y bebidas presenta oportunidades de crecimiento a medida que los fabricantes integran el colágeno marino en alimentos funcionales, como lo demuestra la introducción de formulaciones de colágeno marino de Dabur en los canales de bienes de consumo de alta rotación. Las regulaciones de la FSSAI exigen que los fabricantes justifiquen las afirmaciones sobre los beneficios para la salud de los cosméticos, lo que proporciona ventajas competitivas a las empresas con validación clínica. La integración de propiedades nutracéuticas y cosméticas ha dado lugar a productos híbridos que amplían las oportunidades de mercado tanto en la categoría de suplementos como en la de belleza. Las aplicaciones adicionales en los sectores médico y veterinario, aunque de menor tamaño, ofrecen oportunidades especializadas para los fabricantes que cumplan con la normativa vigente.
Análisis geográfico
El mercado indio de colágeno muestra un importante potencial de crecimiento interno, impulsado por los cambios demográficos, las modificaciones regulatorias y la creciente concienciación sobre la salud en zonas urbanas y semiurbanas. El envejecimiento de la población, el aumento de los ingresos disponibles y el creciente interés en la atención médica preventiva contribuyen a la expansión del mercado. La propuesta de transferir la supervisión nutracéutica de la FSSAI a la CDSCO podría mejorar los estándares de calidad, optimizar la supervisión de la seguridad de los productos y generar oportunidades de consolidación para los fabricantes que cumplan con los requisitos de cumplimiento.
Áreas metropolitanas como Bombay, Delhi y Bangalore lideran la adopción del mercado gracias a mayores ingresos disponibles, infraestructura sanitaria avanzada y una mayor concienciación sobre la salud. Los estados del sur, en particular Karnataka y Tamil Nadu, muestran un sólido crecimiento en la manufactura y el consumo, impulsado por centros farmacéuticos y biotecnológicos consolidados, instituciones de investigación y la disponibilidad de mano de obra cualificada. Las regiones costeras tienen acceso a materias primas de colágeno marino provenientes de las industrias de procesamiento de pescado, pero enfrentan limitaciones en la infraestructura de procesamiento que limitan la capacidad de suministro. Estas limitaciones incluyen instalaciones de almacenamiento en frío inadecuadas, deficiencias en la tecnología de procesamiento y problemas de control de calidad.
La política gubernamental BioE3 busca fortalecer las capacidades de biofabricación mediante el desarrollo de infraestructura, incentivos para la adopción de tecnología y programas de desarrollo de habilidades. Los mercados rurales enfrentan desafíos en las redes de distribución, la sensibilidad a los precios y la falta de conocimiento, si bien la expansión del comercio digital crea nuevos canales de acceso para los productos de colágeno. La limitada infraestructura sanitaria, el suministro eléctrico irregular y los problemas de accesibilidad estacionales impactan aún más la penetración en el mercado. Sin embargo, las iniciativas gubernamentales para el desarrollo rural, el aumento de la conectividad móvil y el crecimiento de los servicios de telemedicina presentan oportunidades para la expansión del mercado en estas regiones.
Panorama regulatorio
En la India, los ingredientes de colágeno y los productos terminados comercializados como suplementos para la salud o nutracéuticos se rigen principalmente por la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI), en particular por el Reglamento de Seguridad Alimentaria y Normas (Suplementos para la Salud, Nutracéuticos, Alimentos para Usos Dietéticos Especiales, Alimentos para Fines Médicos Especiales, Alimentos Funcionales y Alimentos Novedosos) de 2016 y sus enmiendas posteriores. Cuando un tipo, mezcla o derivado de colágeno no está contemplado en una norma vigente, puede estar sujeto al Reglamento de Seguridad Alimentaria y Normas (Aprobación de Alimentos e Ingredientes Alimentarios No Especificados) de 2017, que exige un proceso de solicitud y evaluación previo a su comercialización.
La actividad regulatoria en torno a los ingredientes no especificados sigue siendo visible a través de las listas públicas de estado mantenidas por la FSSAI, incluidas las actualizaciones publicadas hasta junio de 2026, que indican un escrutinio continuo de los ingredientes y mezclas a base de colágeno. En el ámbito comercial, las enmiendas a la Política de Exportación de Subproductos Animales que abarcan explícitamente los péptidos de colágeno (incluidos los de origen marino, bovino y avícola) bajo el código HS 35040010 de la ITC añaden puntos de control de cumplimiento para los exportadores, además de los controles nacionales de seguridad alimentaria y etiquetado.
Panorama competitivo
El mercado indio del colágeno muestra una consolidación moderada, con una calificación de 6 sobre 10. Esta estructura de mercado permite tanto a empresas multinacionales consolidadas como a empresas nacionales emergentes ganar cuota de mercado mediante estrategias diferenciadas. Empresas consolidadas como GELITA utilizan innovaciones tecnológicas, como la gelatina RXL, para afrontar los desafíos climáticos regionales, en particular para mantener la estabilidad del producto durante el almacenamiento y el transporte.
Existen oportunidades de mercado en segmentos especializados como el control de la glucosa, el colágeno para pacientes diabéticos, las formulaciones de origen marino derivadas de escamas y piel de pescado, y los suplementos nutricionales para mascotas, dirigidos al creciente mercado de animales de compañía, donde los requisitos regulatorios generan ventajas competitivas. Las empresas que invierten en la mejora de la biodisponibilidad mediante la optimización de péptidos, soluciones de estabilidad para climas tropicales con técnicas avanzadas de encapsulación y métodos de abastecimiento sostenibles, como cadenas de suministro trazables, obtienen ventajas en segmentos de mercado premium.
El marco regulatorio de la Autoridad de Normas y Seguridad Alimentaria de la India (FSSAI) beneficia a las empresas consolidadas con sólidos sistemas de calidad, que incluyen certificaciones de Buenas Prácticas de Manufactura (BPM) y protocolos de control de calidad. La posible supervisión de la Organización Central de Control de Normas de Medicamentos (CDSCO) podría consolidar aún más el mercado al aumentar las barreras de entrada mediante requisitos de control de calidad y procesos de documentación más estrictos. Los nuevos participantes en el mercado están desarrollando alternativas vegetales utilizando proteína de guisante y colágeno derivado de biotecnología mediante la expresión de proteínas recombinantes, aunque los altos costos de producción y la escasa aceptación por parte del consumidor actualmente limitan su adopción generalizada.
Líderes de la industria del colágeno en India
-
Grupo Jellice
-
nitta gelatina inc.
-
Gelita AG
-
titán biotecnología
-
Rousselot (ingredientes queridos)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: La FSSAI continuó publicando listas públicas actualizadas del estado de las solicitudes presentadas en el marco del proceso de aprobación de alimentos e ingredientes alimentarios no especificados, lo que proporciona una visibilidad constante de la revisión regulatoria de las solicitudes de ingredientes relevantes para los derivados y mezclas de colágeno. Esto refuerza la necesidad de contar con expedientes que cumplan con la normativa y puede influir en el tiempo de comercialización de nuevos formatos de colágeno y formulaciones patentadas en suplementos y alimentos funcionales.
- Julio de 2025: Nitta Gelatin India presentó su programa de expansión de 200 millones de rupias, junto con la ampliación de su capacidad de producción de péptidos de colágeno en sus instalaciones de Kakkanad, Kochi. Esta iniciativa fortalece la oferta nacional de péptidos de colágeno y fomenta la innovación en productos derivados, como suplementos dietéticos, productos de belleza y alimentos funcionales.
- Abril de 2024: Nitta Gelatin India inició un proyecto de expansión de 460 millones de rupias en su planta de Kakkanad para aumentar la capacidad de producción de péptidos de colágeno de 600 toneladas métricas a 1,150 toneladas métricas anuales. Este proyecto representa una inversión en capacidades de producción de péptidos con mayor margen de beneficio y ofrece mayor escala a las marcas que buscan proveedores en la India para ingredientes de colágeno estandarizados.


Alcance del informe sobre el mercado del colágeno en India
El colágeno se puede definir como la proteína estructural producida por el cuerpo. El colágeno juega un papel crucial en la estructura y función del cartílago, el tejido conectivo, la piel y los huesos.
El mercado de colágeno de la India está segmentado por forma y usuario final. Por forma, el mercado se segmenta en de origen animal y de origen marino. Por usuario final, el mercado se segmenta en piensos para animales, cuidado personal y cosméticos, alimentos y bebidas y suplementos. El segmento de alimentos y bebidas se subsegmenta en panadería, bebidas, cereales para el desayuno y snacks. Además, el segmento de suplementos se divide aún más en nutrición para personas mayores y nutrición médica, y nutrición deportiva/de rendimiento.
El dimensionamiento del mercado se ha realizado en términos de valor en USD y en términos de volumen en toneladas para todos los segmentos antes mencionados.
Por fuente
| Basado en animales |
| Basado en la Marina |
| A base de plantas |
Por tipo de producto
| Gelatina |
| Colágeno hidrolizado |
| Colágeno nativo/no desnaturalizado |
Por formulario
| Polvo |
| Liquid |
por Aplicación
| Alimentos y Bebidas |
| Cosmética y Cuidado Personal |
| Suplementos dietéticos |
| Otros |
| Por fuente | Basado en animales |
| Basado en la Marina | |
| A base de plantas | |
| Por tipo de producto | Gelatina |
| Colágeno hidrolizado | |
| Colágeno nativo/no desnaturalizado | |
| Por formulario | Polvo |
| Liquid | |
| por Aplicación | Alimentos y Bebidas |
| Cosmética y Cuidado Personal | |
| Suplementos dietéticos | |
| Otros |


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de colágeno de la India en 2031?
Se espera que el mercado alcance los USD 112.27 millones para 2031, creciendo a una CAGR del 8.13 % durante 2026-2031.
¿Qué fuente de colágeno se está expandiendo más rápidamente en la India?
El colágeno marino es la fuente de más rápido crecimiento y se prevé que registre una CAGR del 9.05 % debido a las ventajas de sostenibilidad y neutralidad religiosa.
¿Por qué los productos de colágeno hidrolizado están ganando popularidad?
Los formatos hidrolizados ofrecen péptidos más pequeños que se absorben de manera más eficiente, lo que respalda las afirmaciones sobre la salud de las articulaciones, la piel y el metabolismo e impulsa una CAGR del 8.64 %.
¿Cómo está la regulación moldeando el espacio del colágeno en la India?
Las reformas del etiquetado de la FSSAI y el posible traslado de la supervisión nutracéutica a CDSCO están endureciendo los controles de calidad, favoreciendo a los fabricantes con instalaciones de calidad GMP.
Última actualización de la página:



