

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 15.43 mil millones |
| Tamaño del mercado (2031) | USD 21.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.43% CAGR |
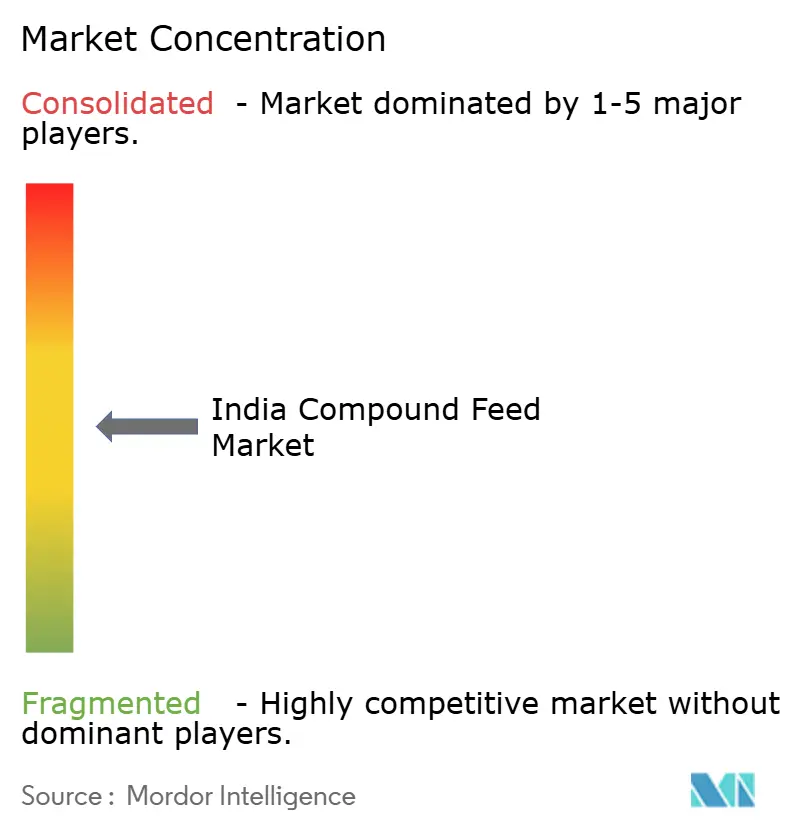
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de piensos compuestos en India por Mordor Intelligence
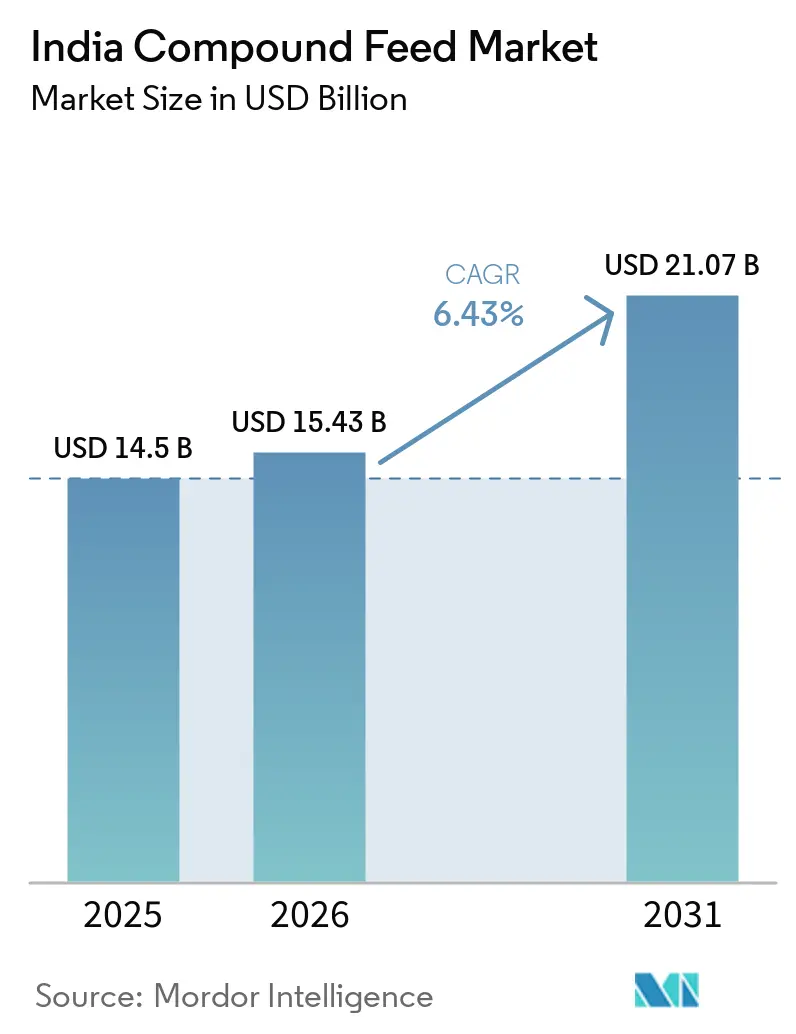
El mercado indio de piensos compuestos alcanzó un valor de 14.50 millones de dólares en 2025 y se estima que crecerá de 15.43 millones de dólares en 2026 a 21.07 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.43% durante el período de previsión de 2026 a 2031. El crecimiento de la población ganadera, la creciente demanda urbana de carne y productos lácteos, y los incentivos políticos favorables están llevando a los productores a abandonar las raciones mixtas de granja y a adoptar formulaciones industriales. La inflación del precio del maíz y las normas más estrictas de seguridad alimentaria están reconfigurando las estrategias de ingredientes, mientras que la proliferación de tecnologías de alimentación de precisión ofrece mejoras de eficiencia cuantificables. Se observa un impulso de consolidación a medida que los grandes actores aprovechan la escala, la tecnología y las cadenas de suministro integradas para defender sus márgenes y captar nuevos clientes. La acuicultura orientada a la exportación y los productos avícolas de marca añaden aún más potencial al ampliar el alcance de las soluciones nutricionales de valor añadido.
Conclusiones clave del informe
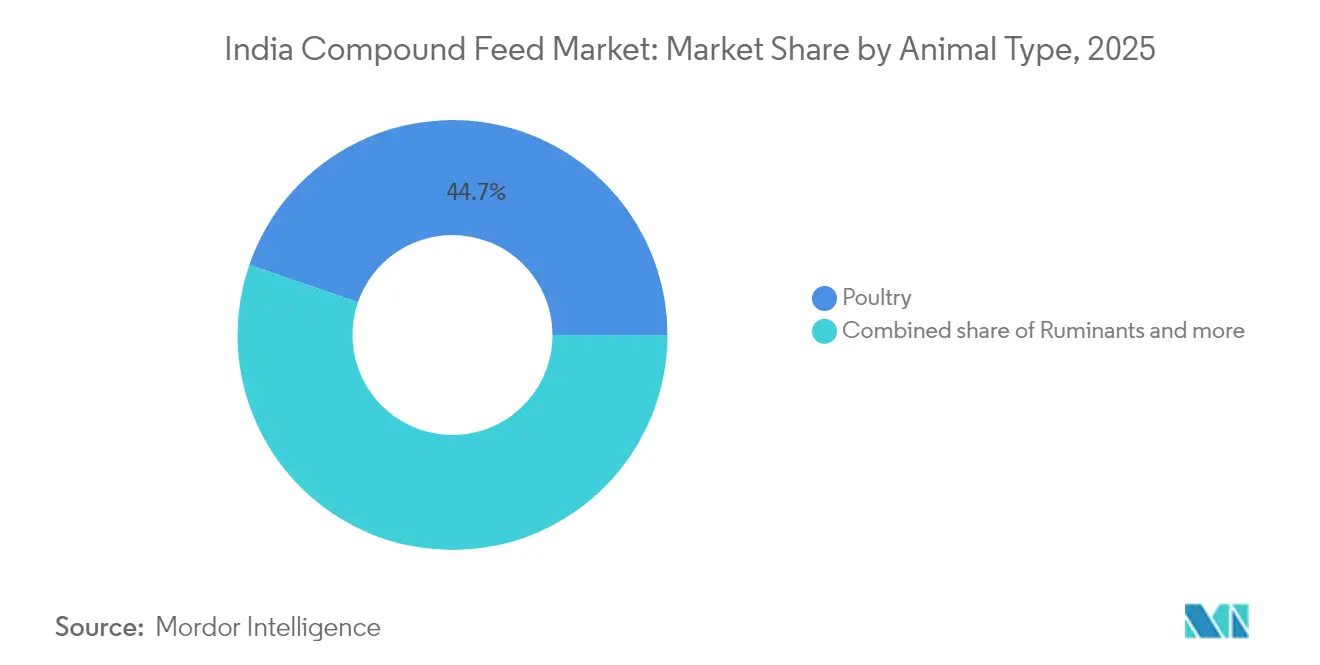
- Por tipo de animal, las aves de corral representaron el 44.70% del mercado indio de piensos compuestos en 2025, mientras que se prevé que los piensos para acuicultura crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.12% entre 2026 y 2031.
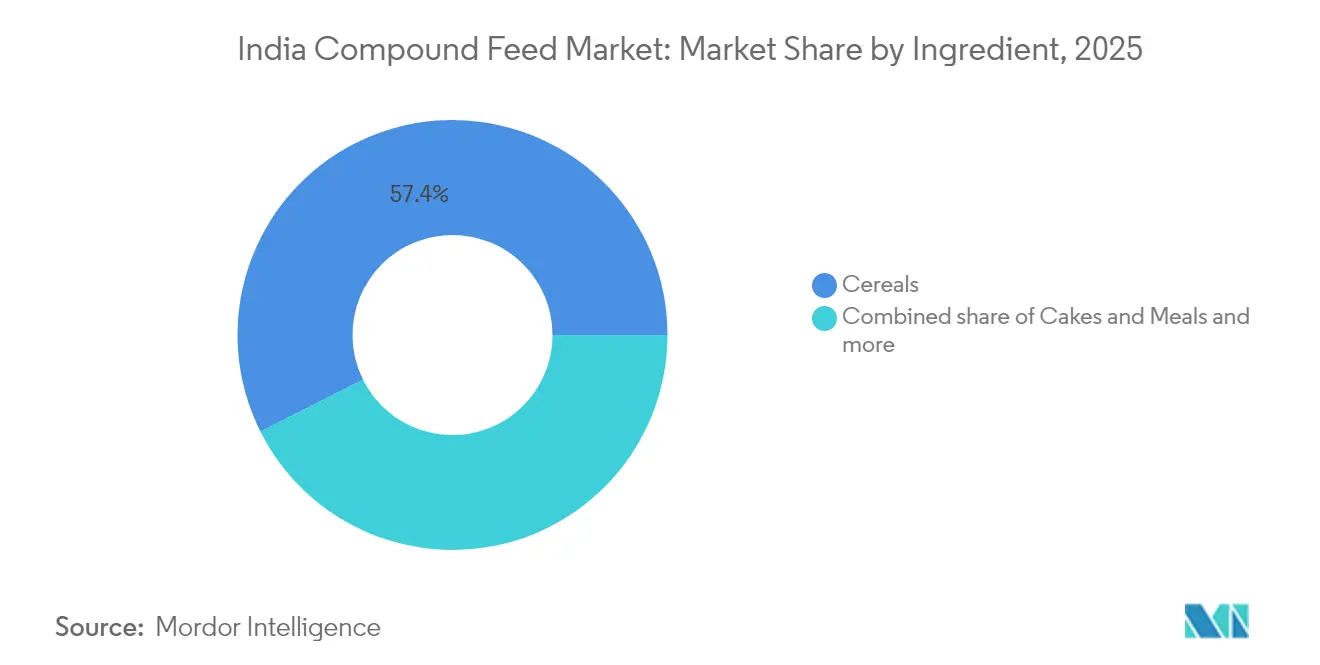
- Por ingredientes, los cereales representaron el 57.40% del mercado indio de piensos compuestos en 2025, mientras que se prevé que los suplementos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.05% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de piensos compuestos en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la población ganadera | + 1.2% | Uttar Pradesh, Bengala Occidental y Bihar | Mediano plazo (2-4 años) |
| Creciente demanda de productos de origen animal | + 1.5% | Centros urbanos del sur y el oeste de la India | Corto plazo (≤ 2 años) |
| Iniciativas y apoyo del gobierno | + 0.8% | Estados beneficiarios de AHIDF en todo el país | Largo plazo (≥ 4 años) |
| Crecimiento del comercio minorista organizado de carne y productos lácteos en ciudades de segundo nivel. | + 0.9% | Maharashtra, Karnataka y Tamil Nadu | Mediano plazo (2-4 años) |
| Adopción de tecnologías de alimentación de precisión (habilitadas por IoT) | + 0.6% | Punjab, Haryana y Gujarat | Largo plazo (≥ 4 años) |
| Ampliación de la capacidad de procesamiento de semillas oleaginosas a nivel nacional | + 0.7% | Madhya Pradesh, Maharashtra y Karnataka | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la población ganadera
El crecimiento de la población ganadera de la India, en particular de aves de corral y ganado lechero, impulsa la demanda de piensos compuestos, ya que el pastoreo tradicional y la alimentación con residuos de cultivos no pueden satisfacer las necesidades nutricionales. El sector avícola prevé un crecimiento anual de los ingresos del 8-10%, impulsado por la expansión de las parvadas de pollos de engorde y las mejoras en la productividad de las ponedoras, que requieren piensos formulados científicamente. Esta transición es notable en estados como Uttar Pradesh y Bengala Occidental, donde los pequeños agricultores están pasando de la ganadería de subsistencia a la ganadería comercial. El cambio se intensifica a medida que la urbanización reduce la disponibilidad de tierras de pastoreo, lo que obliga a los productores a adoptar sistemas de alimentación intensiva. Los datos del censo ganadero del gobierno muestran un crecimiento constante del hato en múltiples especies, siendo el ganado lechero y las aves de corral las que presentan las mayores tasas de expansión. La combinación de mayores densidades de población y un mayor potencial genético en las razas modernas de ganado requiere una nutrición de precisión que proporcionan los piensos compuestos.
Creciente demanda de productos de origen animal
El creciente consumo de proteínas en India, particularmente en mercados urbanos y de nivel II, está impulsando la demanda de piensos compuestos, ya que los productores ganaderos buscan aumentar la productividad animal. La disponibilidad de huevos per cápita en India aumentó a 103 huevos por persona por año en 2023-24, un aumento de 101 huevos en 2022-23 [1] Fuente: Comité Nacional de Coordinación del Huevo, “Panorama general de la industria del huevo 2024”, NECC, neccegg.com . La producción total de huevos creció a 142.77 mil millones de huevos en 2024, mostrando un aumento del 3.18% con respecto al año anterior 2023 [2] Fuente: Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, “Informes anuales de ganado y productos de la India 2024”, fas.usda.gov . El sur y el oeste de India muestran un fuerte crecimiento de la demanda, respaldado por redes minoristas organizadas e infraestructura de cadena de frío que facilitan la distribución de productos animales. Los consumidores más jóvenes muestran una mayor preferencia por las proteínas animales, lo que indica un cambio de los patrones de consumo tradicionales. El mercado de exportación de carne procesada y productos lácteos contribuye a una mayor demanda de producción nacional. El aumento de los ingresos disponibles en las ciudades de segundo nivel ha creado segmentos de consumidores que priorizan la calidad y la seguridad alimentaria, lo que ha llevado a una mayor adopción de piensos compuestos de calidad entre los productores comerciales.
Iniciativas y apoyo del gobierno
Los marcos normativos del Gobierno de la India, incluido el Fondo de Desarrollo de Infraestructura Ganadera (AHIDF) y la reducción de los aranceles de importación de ingredientes para piensos, apoyan el crecimiento del mercado de piensos compuestos a través de un mejor acceso al capital y a las materias primas. El AHIDF ha facilitado el establecimiento de 372 instalaciones de fabricación de piensos registradas en toda la India, particularmente en los estados centrados en el desarrollo ganadero. Los códigos de la Oficina de Normas Indias (BIS) garantizan estándares de etiquetado uniformes, lo que permite a los compradores evaluar la calidad nutricional de manera efectiva. La implementación por parte de la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) de límites estrictos de contaminantes ha llevado a las fábricas de piensos a establecer laboratorios internos e implementar protocolos de análisis de peligros. Estas medidas regulatorias reducen las barreras operativas, facilitan la adopción de tecnología y apoyan las estrategias de expansión en el mercado indio de piensos compuestos [3] Fuente: Autoridad de Seguridad Alimentaria y Normas de la India, “Avisos/Órdenes”, FSSAI, fssai.gov.in.
Crecimiento del comercio minorista organizado de carne y productos lácteos en ciudades de segundo nivel.
Las áreas metropolitanas emergentes, como Coimbatore e Indore, están experimentando una rápida implementación de cadenas de frío que prolongan la vida útil de los productos y amplían las opciones de abastecimiento. Las cadenas minoristas emiten tarjetas de puntuación para proveedores sobre parámetros como la trazabilidad del alimento, el cumplimiento de las normas sobre residuos y el bienestar animal, lo que anima a los pequeños productores a adoptar raciones comerciales. Las cooperativas lecheras están implementando programas de bonificación por mayores porcentajes de grasa y proteína, que solo se logran con concentrados lácteos balanceados. Los integradores avícolas contratan a los criadores locales de pollos de engorde con condiciones de costo adicional, integrando protocolos de alimentación en los contratos de engorde y garantizando la compra. A medida que el comercio minorista organizado profundiza su penetración, los estándares uniformes de alimentación pasan de ser opcionales a ser obligatorios en todas las cadenas de suministro.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de las materias primas | -1.8% | Estados con déficit de granos en todo el país | Corto plazo (≤ 2 años) |
| Conocimiento limitado entre los pequeños agricultores | -1.2% | India oriental y central | Largo plazo (≥ 4 años) |
| Las regulaciones más estrictas sobre productos sin antibióticos están elevando el costo de las formulaciones. | -0.9% | Clústeres orientados a la exportación | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro vinculada al clima | -0.7% | cinturones de cultivos de secano | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de las materias primas
La volatilidad en los precios de los principales ingredientes de los piensos, en particular el maíz y la harina de soja, genera presión sobre los márgenes de beneficio para los fabricantes de piensos y dificulta la asequibilidad para los ganaderos. Esta volatilidad podría limitar la adopción de piensos compuestos en los segmentos sensibles a los precios. Los precios del maíz han superado las 26 rupias por kg, en comparación con rangos históricos de 20-22 rupias por kg, lo que representa un aumento de costes del 20-25% que repercute directamente en la economía de la formulación de piensos y en las tasas de adopción por parte del usuario final. Los productores de piensos deben absorber los costes o transferirlos a los agricultores con recursos limitados. Si bien algunos molinos intentan reformularlos utilizando arroz partido y sorgo, la menor digestibilidad a menudo anula cualquier ahorro de costes. Las cooperativas lecheras implementan topes de precios para los piensos compuestos para retener a sus miembros, lo que obliga a los fabricantes a operar con márgenes reducidos. Además, la escasez puntual genera acaparamiento especulativo, lo que provoca nuevos aumentos de precios y reduce la confianza de los pequeños agricultores.
Conocimiento limitado entre los pequeños agricultores
La escasa comprensión de los beneficios de los piensos compuestos y de las prácticas adecuadas de alimentación entre los pequeños ganaderos limita el crecimiento del mercado, especialmente en zonas donde prevalecen los métodos de alimentación tradicionales y los servicios de apoyo agrícola son limitados. Muchos ganaderos prefieren utilizar piensos preparados en la propia explotación o residuos de cultivos, percibiendo los piensos compuestos como costos en lugar de inversiones en productividad. Esta brecha de conocimiento es significativa en la India oriental y central, donde los sistemas de apoyo agrícola tienen un alcance limitado, y demostrar las ventajas de los piensos compuestos requiere iniciativas de formación continua. Las explotaciones agrícolas pequeñas y dispersas encarecen la formación individual de los agricultores para los fabricantes de piensos. Los niveles de alfabetización rural y las diferencias lingüísticas también dificultan la difusión de información técnica sobre las formulaciones y el uso de los piensos. Estos factores reducen la productividad ganadera y limitan el mercado potencial para los fabricantes de piensos compuestos, especialmente en regiones con una población ganadera considerable pero con un bajo consumo comercial de piensos.
Análisis de segmento
Por tipo de animal: las aves de corral mantienen el primer puesto, la acuicultura se acelera
El sector avícola representó el 44.70 % del mercado indio de piensos compuestos en 2025, lo que refleja el predominio de los piensos para aves en las cadenas de suministro de proteínas organizadas del país. Los fabricantes de piensos ofrecen raciones de iniciación, crecimiento y acabado específicas para cada raza, cada una enriquecida con enzimas y aminoácidos sintéticos para optimizar la conversión alimenticia. El aumento del consumo coincide con la expansión de los restaurantes de comida rápida, lo que impulsa a los integradores a asegurar contratos de grano a largo plazo.
Se prevé que el segmento de piensos para acuicultura crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.12 % entre 2026 y 2031, impulsado por el auge de las exportaciones de camarones y las subvenciones gubernamentales para equipos de aireación de estanques. El aumento de las enfermedades en los estanques intensivos está llevando a los agricultores a adoptar pellets extruidos flotantes enriquecidos con estimulantes del sistema inmunitario. Las fábricas tecnológicamente avanzadas producen actualmente micropellets adaptados a las fases larvarias, mejorando las tasas de supervivencia en las incubadoras. La adopción de piensos para ganado lechero sigue siendo dispar; las cooperativas organizadas adquieren concentrados compuestos, pero muchos pequeños productores no lo hacen. La demanda de piensos para cerdos se mantiene regional, concentrada en los estados del noreste, donde el consumo de carne de cerdo es culturalmente aceptado. Entre los nichos de crecimiento se incluyen los piensos para cabras de carne en Rajastán y los pellets para el engorde de ovejas en Telangana, cada uno de los cuales refleja la amplia capacidad de adaptación dentro del mercado indio de piensos compuestos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ingrediente: Cereales Foundation con suplementos en Fast Track
Los cereales representaron el 57.40 % de la mezcla de ingredientes de 2025, con el maíz como principal fuente de energía debido a sus favorables perfiles de almidón. Sin embargo, los altos precios al contado impulsan a las raciones a incorporar arroz partido y sorgo para proteger los márgenes brutos. Las tortas y harinas constituyen la segunda categoría más importante debido al alto contenido de lisina de la harina de soja, y las plantas procesadoras nacionales están modernizando sus instalaciones para ofrecer variantes con bajo contenido de ureasa y alto contenido proteico. Se prevé que los suplementos sean el segmento de ingredientes de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.05 % entre 2026 y 2031, impulsada por aditivos fitogénicos y vitaminas encapsuladas que se alinean con el posicionamiento libre de antibióticos.
Están surgiendo proteínas alternativas. La harina de mosca soldado negra de Arthro Biotech, certificada por la Unión Europea, ofrece una opción digestible y sostenible para los sectores acuícola y de mascotas. Las mezclas de enzimas dirigidas a polisacáridos no amiláceos están ganando terreno a medida que las fábricas reformulan sus productos para incluir cereales con mayor contenido de fibra. Los subproductos como el salvado de arroz y los restos de trigo son relevantes para las raciones de rumiantes, especialmente cuando la sensibilidad al costo limita la inclusión de ingredientes de primera calidad. La diversificación de ingredientes protege contra los impactos climáticos y las fluctuaciones cambiarias, fortaleciendo la resiliencia del suministro en todo el mercado indio de piensos compuestos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El norte de la India sigue siendo el mayor mercado regional de piensos compuestos, gracias a la concentración de cooperativas lácteas en Uttar Pradesh y a las grandes empresas avícolas integradas en Punjab. La proximidad a las principales zonas de cultivo de cereales garantiza una disponibilidad constante de maíz, mientras que las sólidas redes de carreteras facilitan el comercio interestatal.
Andhra Pradesh y Tamil Nadu, en el sur de la India, combinan importantes zonas acuícolas con vibrantes núcleos avícolas, lo que genera una demanda equilibrada. Los centros de biotecnología en Bengaluru suministran enzimas y probióticos, lo que fomenta la innovación y la eficiencia del abastecimiento local. La India Oriental se encuentra rezagada en la adopción de piensos por animal debido a la fragmentación de las propiedades. La considerable base ganadera de Bengala Occidental muestra potencial de crecimiento una vez que se profundicen los programas de concienciación y las líneas de crédito. La vulnerabilidad climática es mayor en los estados orientales de secano, donde las interrupciones del suministro durante los fuertes monzones suelen incrementar los precios de los piensos.
La competencia regional se intensifica a medida que surgen nuevas plantas de fabricación más cerca de los centros de consumo, lo que reduce los costos de transporte y mejora la frescura de los pellets. Los incentivos del gobierno estatal, como las concesiones en las tarifas eléctricas y los subsidios de capital, impulsan la ampliación de capacidad en Odisha y Rajastán. En consecuencia, el mercado indio de piensos compuestos se está convirtiendo en un mosaico de centros regionales, cada uno de los cuales aprovecha los patrones locales de cultivo, la densidad ganadera y las políticas para reforzar la seguridad alimentaria.
Panorama regulatorio
El sector de piensos compuestos de la India opera bajo una combinación de supervisión de la seguridad alimentaria y estándares de producto. La Autoridad de Seguridad Alimentaria y Estándares de la India (FSSAI) orienta a las empresas de piensos para animales hacia las especificaciones de la Oficina de Normas de la India (BIS) en materia de calidad y control de contaminantes. Las normas BIS, como la IS 2052:2023 para piensos compuestos para ganado, establecen expectativas de formulación y seguridad, incluidos límites para contaminantes como la aflatoxina B1 (20 ppb). Estos requisitos se refuerzan mediante la implementación por parte de las fábricas de piensos de protocolos internos de análisis y control de riesgos para cumplir con las expectativas en cuanto a residuos y contaminantes.
Más allá de las normas nacionales, la regulación estatal se está volviendo más explícita. La Ley de Alimentos para Animales de Karnataka (Regulación de la Fabricación y Control de Calidad) de 2025 (aprobada el 5 de abril de 2025) establece un marco de licencias e inspección para los fabricantes de alimentos para animales en el estado, lo que aumenta la atención al cumplimiento normativo para las empresas que venden o gestionan instalaciones en Karnataka. Por otra parte, el escrutinio judicial sobre la obligatoriedad del cumplimiento de las normas BIS para alimentos, incluyendo litigios como el de Godrej Agrovet Ltd contra la Unión de la India, añade una variable de ejecución, y los fabricantes están respondiendo manteniendo la documentación, los sistemas de pruebas y la trazabilidad preparados para escenarios de aplicación más estrictos.
Análisis de la cadena de valor
La cadena de valor de los piensos compuestos en India comienza con la adquisición de cereales y harinas proteicas, donde los cereales constituyen la base de las raciones, complementadas con vitaminas, enzimas, aminoácidos y otros aditivos. Los insumos de mayor pureza, incluidos los que se canalizan a través de importantes centros de distribución como Mumbai/Nhava Sheva y Chennai, se utilizan para la formulación y el procesamiento en fábricas especializadas que producen formatos peletizados y, cada vez más para la acuicultura, extrusión. Desde allí, el producto llega a los productores avícolas, lácteos, acuícolas y ganaderos especializados a través del suministro directo a integradores, redes de distribuidores y canales cooperativos.
Los principales obstáculos están relacionados con la volatilidad de los precios y la disponibilidad de los ingredientes, especialmente para el maíz y la harina de soja, lo que puede reducir el capital de trabajo y aumentar la prima por almacenamiento, diversificación de proveedores y flexibilidad en la formulación mediante cereales o subproductos alternativos. En la fase posterior, las cadenas integradas de aves de corral y productos lácteos organizados están incorporando protocolos de alimentación en los sistemas de contratación y evaluación de compras que premian a las fábricas por ofrecer una calidad constante en los pellets, análisis de contaminantes y trazabilidad de lotes. También se observan ampliaciones de capacidad y optimización de la infraestructura en el norte de la India, donde las empresas se expanden cerca de los grandes clústeres lácteos y avícolas para reducir los costos de transporte y mejorar la fiabilidad del servicio para piensos que requieren una alta rotación y frescura.
Panorama competitivo
El mercado indio de piensos compuestos se encontraba moderadamente consolidado, con los cinco principales actores manteniendo una cuota de mercado moderada en 2025. Godrej Agrovet aprovecha sus operaciones integradas verticalmente, desde la molienda de semillas oleaginosas hasta la venta minorista de pollo procesado, lo que le permite un estricto control sobre la calidad del pienso y los márgenes. Cargill India se centra en dietas de alto rendimiento para aves de corral y acuicultura, y se apoya en sus capacidades globales de investigación y desarrollo para adaptar rápidamente las formulaciones a las necesidades locales. Suguna Foods, un competidor regional, se diferencia mediante modelos de agricultura por contrato que combinan pienso, pollitos y asistencia veterinaria en paquetes llave en mano.
Las fusiones y adquisiciones subrayan la dinámica de consolidación. La adquisición de Kwality Animal Feeds por parte de India Poultry Alliance en marzo de 2025 por 300 millones de rupias (36 millones de dólares estadounidenses) amplió la capacidad cautiva en los estados del norte y generó oportunidades de venta cruzada. Las startups de alimentación de precisión se asocian con fábricas consolidadas, integrando análisis en la nube en las líneas de extrusión existentes para mejorar la precisión de la formulación. El cumplimiento de las normas sobre residuos de la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) y de la Oficina de Normas de la India (BIS) crea barreras de entrada que favorecen a las empresas ya establecidas con gran capital, a la vez que impulsan la profesionalización del sector.
El impulso competitivo se centra ahora en aditivos funcionales, envases ecológicos y servicios de asesoramiento en las explotaciones agrícolas que integran a los proveedores en las cadenas de valor de los clientes. Los proyectos piloto de blockchain para la trazabilidad de piensos atraen a compradores premium en los corredores de exportación. Las fábricas que garantizan un maíz libre de micotoxinas y antibióticos tienen más posibilidades de ganar espacio en las tiendas y contratos de exportación, lo que eleva el listón de la participación en el mercado de piensos compuestos de la India.
Líderes de la industria de piensos compuestos en India
Godrej Agrovet Limited
Cargill Incorporated
Grupo Suguna
PT Japfa Comfeed Indonesia Tbk
Nutreco NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Cargill inauguró una planta de alimentos para ganado lechero en Wazirabad, Punjab, con una capacidad anual de 400 000 toneladas métricas y una inversión estimada en 300 millones de rupias indias. Esta puesta en marcha fortalece el suministro local para las explotaciones lecheras del norte de la India y eleva el nivel de competitividad en cuanto a escala, sistemas de calidad y servicios en el sector de la alimentación animal.
- Marzo de 2025: Indian Poultry Alliance completó la adquisición de Kwality Animal Feeds por 300 millones de rupias (36 millones de dólares), lo que le sumó una capacidad anual de peletización de 0.4 millones de toneladas métricas y una red de distribución en 12 estados. Esta operación impulsó la consolidación del sector y mejoró la capacidad del comprador para equilibrar la adquisición de materias primas con la fabricación propia y la venta cruzada en los distintos canales de distribución de piensos para aves.
- Agosto de 2024: Godrej Agrovet adquirió el 49 % restante de las acciones de Godrej Tyson Foods, reforzando la integración desde el pienso hasta el procesamiento de las aves de corral. Esta operación favorece una mayor alineación entre las especificaciones del pienso y los requisitos de las marcas de aves de corral, lo que refuerza la demanda de formulaciones consistentes y trazables en cadenas de suministro organizadas.
Alcance y metodología
El pienso compuesto es una mezcla de materias primas y suplementos que se administra al ganado, procedentes de sustancias vegetales, animales, orgánicas o inorgánicas, o de procesos industriales, con o sin aditivos. El mercado indio de piensos compuestos se segmenta por tipo de animal (rumiantes, aves de corral, cerdos, acuicultura y otros tipos de animales) e ingredientes (cereales, tortas y harinas, subproductos y suplementos). El informe ofrece el tamaño del mercado y previsiones en valor (USD) para todos los segmentos mencionados.
Por tipo de animal
| Rumiantes |
| Avicultura |
| Cerdo |
| Aquaculture |
| Otros tipos de animales |
por ingrediente
| Cereales |
| Tortas y Comidas |
| Subproductos |
| Fitness |
| Por tipo de animal | Rumiantes |
| Avicultura | |
| Cerdo | |
| Aquaculture | |
| Otros tipos de animales | |
| por ingrediente | Cereales |
| Tortas y Comidas | |
| Subproductos | |
| Fitness |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan rápido se prevé que crecerá el mercado de piensos compuestos de la India hasta 2031?
Se prevé que el mercado indio de piensos compuestos crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.43 % entre 2026 y 2031, pasando de 15.43 millones de dólares en 2026 a 21.07 millones de dólares en 2031.
¿Qué tipo de animal utiliza actualmente la mayor proporción de piensos compuestos?
La avicultura representó la mayor parte del mercado indio de piensos compuestos, con un 44.70 % en 2025, lo que refleja el predominio de los piensos para aves de corral en las cadenas de suministro de proteínas organizadas de la India.
¿Por qué los ingredientes de suplementos están ganando terreno en las formulaciones de alimentos?
Se prevé que el mercado de suplementos crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.05 % entre 2026 y 2031, impulsado por la demanda de aditivos fitogénicos y vitaminas encapsuladas que se ajustan al posicionamiento de productos libres de antibióticos.
¿Cómo influyen las políticas gubernamentales en el sector de piensos?
El apoyo gubernamental a través del Fondo para el Desarrollo de la Infraestructura Ganadera (AHIDF, por sus siglas en inglés) y la reducción de los aranceles de importación de ingredientes para piensos mejoran el acceso al capital y a las materias primas, lo que respalda la expansión de la fabricación de piensos y un crecimiento más amplio del mercado.


