

Tamaño y participación en el mercado de las organizaciones de fabricación por contrato (CMO) en India
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 29.53 mil millones |
| Tamaño del mercado (2031) | USD 57.94 mil millones |
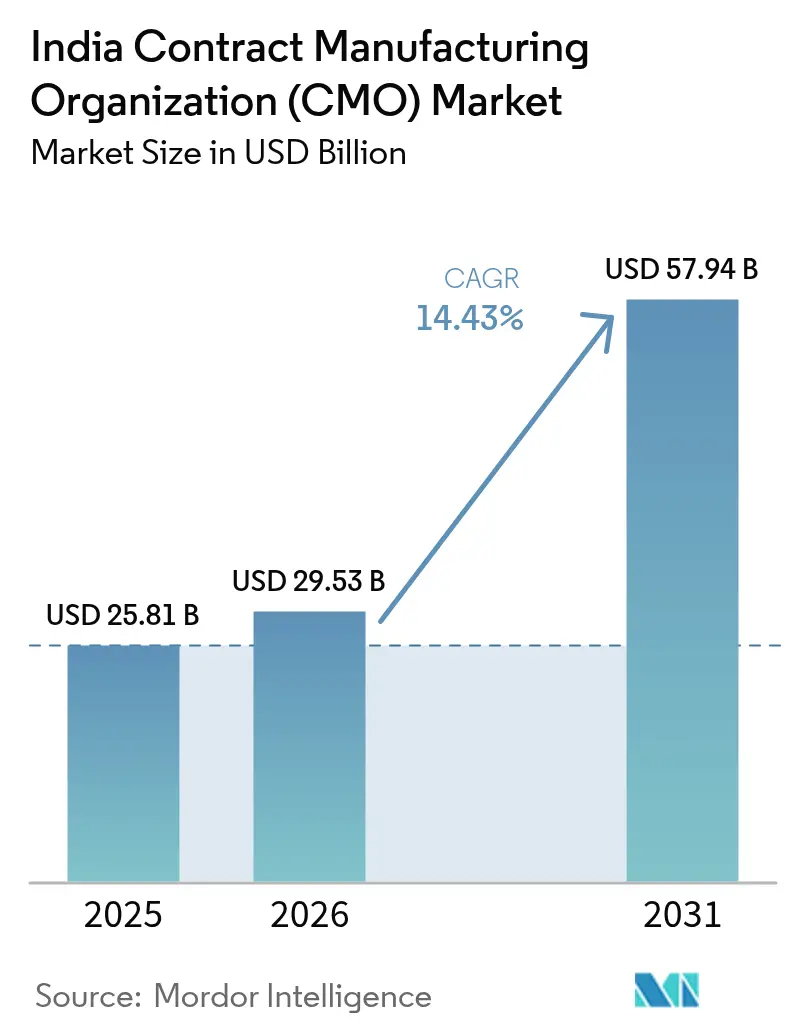
| Tasa de crecimiento (2026 - 2031) | 14.43% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de las organizaciones de fabricación por contrato (CMO) en India realizado por Mordor Intelligence
El mercado de organizaciones de fabricación por contrato en India alcanzó un valor de 25.81 millones de dólares en 2025 y se estima que crecerá de 29.53 millones de dólares en 2026 a 57.94 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 14.43% durante el período de pronóstico (2026-2031). Esta rápida expansión se basa en la base de producción rentable de India, una mano de obra técnicamente cualificada y catalizadores políticos como el programa de incentivos vinculados a la producción, que aceleran la ampliación de la capacidad productiva. Los patrocinadores globales siguen redirigiendo a India la producción de productos biológicos de alto valor y medicamentos inyectables complejos para diversificar las cadenas de suministro, mientras que la digitalización y la implementación de la IA reducen los plazos de desarrollo y mejoran la consistencia de la calidad. Las inversiones multinacionales en nuevas instalaciones de nueva construcción, especialmente en Hyderabad y Gujarat, consolidan la reputación de India como destino preferido para la fabricación subcontratada de moléculas pequeñas y grandes. La vigilancia regulatoria de la CDSCO y la FDA de EE. UU. está reforzando simultáneamente los sistemas de calidad, impulsando a los fabricantes por contrato hacia mayores gastos en cumplimiento normativo que, en última instancia, fortalecen la credibilidad de las exportaciones. [1] Departamento de Productos Farmacéuticos, “Plan de Incentivos Vinculados a la Producción para Medicamentos a Granel”, pharmaceuticals.gov.in
Conclusiones clave del informe
- Por tipo de servicio, los API y los intermedios lideraron con el 51.78 % de la participación de mercado de la organización de fabricación por contrato de la India en 2025; se proyecta que la fabricación de dosis terminadas se expandirá a una CAGR del 15.05 % hasta 2031.
- Por tipo de molécula, las moléculas pequeñas representaron el 67.65 % del tamaño del mercado de las organizaciones de fabricación por contrato de la India en 2025, mientras que se prevé que las moléculas grandes/productos biológicos tengan una CAGR del 15.26 % hasta 2031.
- Por usuario final, las grandes farmacéuticas representaron una participación del 46.88 % del mercado de organizaciones de fabricación por contrato de la India en 2025; el segmento virtual/de nuevas empresas está avanzando a una CAGR del 15.95 % hasta 2031.
- Por área terapéutica, la oncología representó el 30.05% del tamaño del mercado de la organización de fabricación por contrato de la India en 2025, mientras que las terapias del sistema nervioso central están creciendo a una CAGR del 16.10% hasta 2031.
- Por escala de fabricación, la producción comercial representó el 61.74 % de la participación de mercado de las organizaciones de fabricación por contrato de la India en 2025; se proyecta que la fabricación clínica crecerá a una CAGR del 14.86 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de las organizaciones de fabricación por contrato (CMO) en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente cartera de subcontratación de productos biológicos | + 2.8% | Clústeres de Hyderabad y Bangalore | Mediano plazo (2-4 años) |
| Fuerte demanda de inyectables complejos | + 3.2% | Telangana, Gujarat, Andhra Pradesh | Corto plazo (≤ 2 años) |
| Expansiones de capacidad por parte de las grandes farmacéuticas globales | + 2.1% | Centros farmacéuticos establecidos en toda la India | Mediano plazo (2-4 años) |
| Planes PLI del gobierno para API | + 1.9% | Parques de venta de drogas a granel en Himachal Pradesh, Gujarat y Andhra Pradesh | Largo plazo (≥ 4 años) |
| Financiación de riesgo en empresas emergentes CDMO | + 1.8% | Hyderabad, Bangalore, Bombay | Corto plazo (≤ 2 años) |
| Eficiencias en el desarrollo de procesos gracias a la IA | + 1.5% | Los primeros en adoptarlo entre las empresas de primer nivel a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente cartera de subcontratación de productos biológicos
India se está asegurando una cuota cada vez mayor de contratos globales de productos biológicos, ya que los patrocinadores buscan ubicaciones con menor coste sin comprometer la calidad. Aurigene inauguró una planta de anticuerpos monoclonales de 70,000 metros cuadrados en Genome Valley en 2025, lo que ilustra la orientación de la industria hacia la experiencia en cultivos de células de mamíferos. Las instalaciones especializadas exigen precios elevados debido a las altas barreras de entrada, pero India aún ofrece precios inferiores a los de Occidente. Las actualizaciones de la Lista M de CDSCO garantizan la conformidad con las normas de la FDA y la EMA de EE. UU., eliminando un obstáculo clave para las multinacionales en materia de adquisiciones. Como resultado, los valores contractuales de los proyectos de productos biológicos se están alargando y los pedidos repetidos están aumentando. Por lo tanto, se espera un crecimiento sostenido de dos dígitos para esta capacidad hasta 2030.
Fuerte demanda de inyectables complejos
La complejidad de la fabricación estéril y la limitada capacidad global están canalizando las asignaciones de inyectables hacia las CDMO indias. La expansión de Sanofi en Hyderabad, con una inversión de 437 millones de dólares, se centra en jeringas precargadas y productos oncológicos liofilizados, lo que refuerza la confianza en la experiencia local. Simultáneamente, las empresas nacionales están ampliando sus salas de fermentación para productos intermedios de alta potencia. Los precios elevados persisten debido a que las regulaciones de seguridad exigen rigurosos controles ambientales, mientras que los plazos de entrega desde centros asiáticos alternativos siguen siendo largos. El segmento se complementa con la tendencia global hacia la medicina personalizada, donde los sistemas de administración complejos son esenciales. Estas condiciones mantienen una perspectiva de alto margen para los próximos dos años.
Expansión de capacidad de las grandes farmacéuticas globales en India
Las multinacionales están redoblando sus esfuerzos en India para diversificar sus cadenas de suministro tras las interrupciones causadas por la pandemia. Divi Laboratories puso en marcha su complejo de Kakinada en enero de 2025 con una inversión de 144 millones de dólares, ampliando así su presencia en API complejas. Estas inversiones aprovechan el talento en ingeniería y la estructura de costos de India, asegurando volúmenes de contratos a largo plazo. La expansión de la presencia también fomenta la transferencia de tecnología, aumentando las capacidades locales en fabricación continua y análisis de procesos. La ola de inversión se concentra en centros consolidados, lo que garantiza ecosistemas propicios de proveedores y organismos reguladores. Por lo tanto, se garantizan ganancias de producción a medio plazo.
Eficiencias en el desarrollo de procesos gracias a la IA
La inteligencia artificial está acortando los ciclos de desarrollo de procesos y reduciendo las tasas de desperdicio. La alianza de Mankind Pharma con OpenAI integra el mantenimiento predictivo y el control adaptativo de procesos en plantas piloto. Investigaciones revisadas por pares encuentran ahorros de costos del 15 al 25 % junto con ventanas de atributos críticos de calidad más estrictas. [2] Journal of Pharmaceutical Sciences, “AI Applications in Pharmaceutical Manufacturing”, jpharmsci.org Los primeros en adoptarla se diferencian por la velocidad y la reproducibilidad en lugar del precio únicamente, atrayendo proyectos de mayor margen. Las ganancias a largo plazo incluyen pruebas de liberación en tiempo real y registros de lotes digitales que mejoran la preparación para auditorías.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas vinculados al suministro de China | -1.7% | A nivel nacional, agudo para los productores de API | Corto plazo (≤ 2 años) |
| Aumentan las cartas de advertencia de la FDA a los sitios indios | -1.2% | Instalaciones orientadas a la exportación | Mediano plazo (2-4 años) |
| Deserción de talento calificado en grupos clave | -1.8% | Hyderabad, Ahmedabad, Baddi | Mediano plazo (2-4 años) |
| Exceso de capacidad emergente en dosis orales sólidas | -1.4% | Fabricantes de medicamentos genéricos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas vinculados al suministro de China
China suministra más del 70% de las materias primas clave de la India, y las restricciones ambientales de 2024 aumentaron los costos intermedios entre un 20% y un 30%. La compresión de márgenes obliga a las CDMO a renegociar contratos a largo plazo, lo que tensa las relaciones con los clientes. Si bien los parques PLI prometen materia prima nacional, la ampliación de escala tardará varios años. Las estrategias de cobertura y el abastecimiento dual añaden gastos generales, lo que afecta la rentabilidad a corto plazo. Los patrocinadores también podrían retener las adjudicaciones plurianuales hasta que mejore la visibilidad de los precios.
Aumentan las cartas de advertencia de la FDA a los sitios web de la India
Quince instalaciones indias recibieron cartas de advertencia de la FDA en 2024, que ponían de manifiesto fallos en la integridad de los datos y desviaciones de las BPF. [3] FDA, “Warning Letters”, fda.gov La remediación desvía fondos hacia mejoras de calidad y puede paralizar los envíos de exportación. Las repercusiones en la reputación afectan al mercado más amplio de organizaciones de fabricación por contrato en India, ya que los patrocinadores, recelosos, intensifican las auditorías. Sin embargo, las empresas que resuelven rápidamente las observaciones salen fortalecidas, a menudo obteniendo nuevos contratos de competidores que no cumplen con las normas.
Tendencias del mercado de las organizaciones de fabricación por contrato (CMO) en India
Por tipo de servicio: el crecimiento de la dosis final supera el dominio de las API
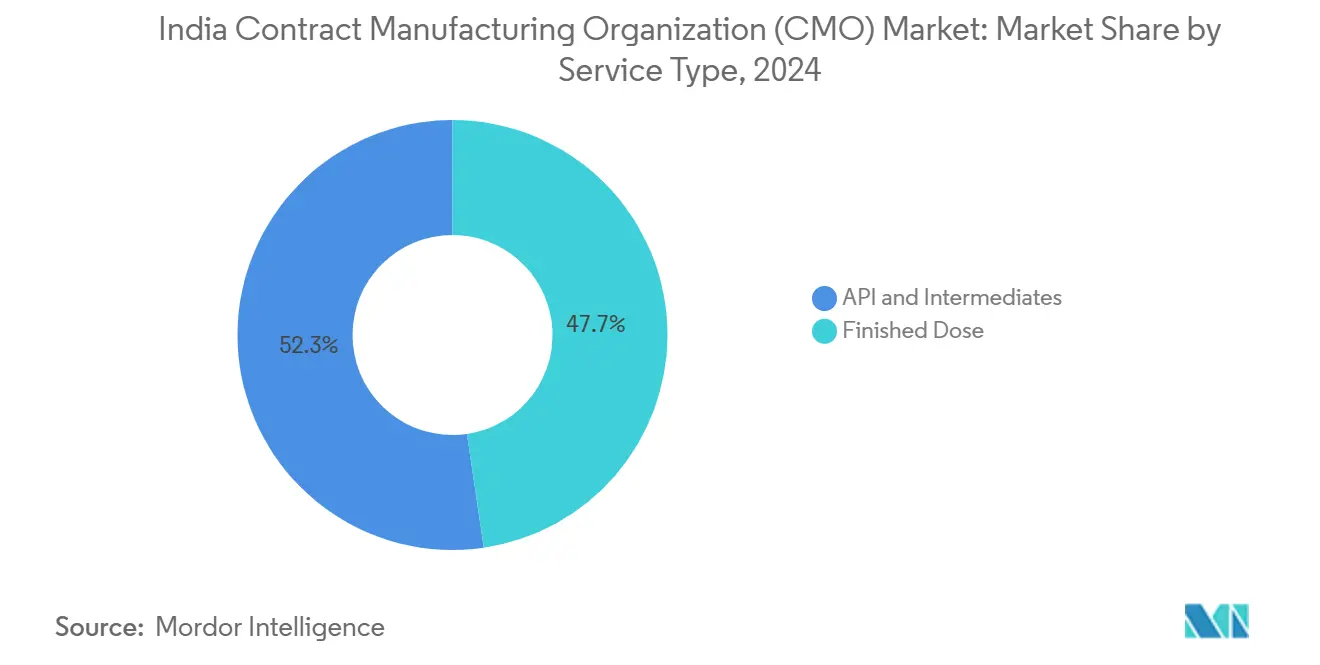
Los API e intermedios captaron el 52.32 % del mercado de organizaciones de fabricación por contrato en India en 2024, lo que subraya la competencia histórica de India en química compleja y sus consolidadas vías de exportación. El segmento se beneficia de economías de escala en la recuperación de disolventes, el procesamiento continuo y el tratamiento de efluentes, lo que mantiene bajos los costos por kg. Los clientes valoran una larga trayectoria operativa y una trayectoria regulatoria comprobada al seleccionar socios de API. Sin embargo, los mandatos de dosis terminadas se están expandiendo rápidamente, lo que se refleja en la tasa de crecimiento anual compuesta (TCAC) del 15.42 % proyectada para 2025-2030. Esta tendencia refleja la preferencia de los patrocinadores por consolidar las cadenas de suministro bajo un mismo techo, lo que permite una transferencia tecnológica fluida desde los intermedios hasta la dosis final. El crecimiento es especialmente pronunciado en semisólidos e inyectables, donde los aisladores especializados y las suites asépticas ofrecen márgenes de beneficio defendibles. Los fabricantes por contrato que integran la serialización, el envasado en cadena de frío y la personalización en etapas avanzadas captan una mayor participación en la cartera de clientes globales.
Los proveedores de dosis terminadas también están implementando análisis avanzados para supervisar el rendimiento de las líneas y reducir las desviaciones, lo que mejora los resultados de las auditorías. Las inversiones en plataformas de fabricación continua para sólidos orales buscan restablecer una utilización superior al 50 % a medio plazo. A medida que más instalaciones en la India obtienen las inspecciones previas a la aprobación de la FDA estadounidense, aumenta la externalización de la gestión de lotes del ciclo de vida. Si bien persiste la presión sobre los precios de los comprimidos básicos, las formulaciones diferenciadas, como los opioides que previenen el abuso y las combinaciones de dosis fijas, impulsan los ingresos por línea. En consecuencia, el mercado indio de organizaciones de fabricación por contrato prevé un crecimiento equilibrado en los servicios de química y formulación hasta 2030.
Por tipo de molécula: El impulso de los productos biológicos desafía la fortaleza de las moléculas pequeñas
Las moléculas pequeñas representaron el 68.23 % del tamaño del mercado de las organizaciones de fabricación por contrato en India en 2024, gracias a décadas de experiencia en medicamentos genéricos, densas redes de suministro y una economía operativa favorable. El talento en química de procesos y la infraestructura de reactores permiten una rápida ampliación de la producción, desde gramos hasta varias toneladas, satisfaciendo así la demanda de volumen de las terapias crónicas. Sin embargo, los contratos de productos biológicos se están acelerando, con una previsión de tasa de crecimiento anual compuesta (TCAC) del 15.79 %, que podría elevar su participación muy por encima del 30 % para finales de la década. Los patrocinadores consideran a las CDMO indias como alternativas creíbles a las plantas de productos biológicos estadounidenses y europeas, principalmente debido a sus menores costes fijos y su comprobado cumplimiento normativo. Las inversiones recientes abarcan el cultivo de células de mamíferos en etapas iniciales, la cromatografía de proteína A en etapas posteriores y sistemas de un solo uso que acortan los plazos de entrega.
Las instalaciones de anticuerpos monoclonales a escala comercial de Biocon validan la madurez técnica del país en moléculas grandes. Las CDMO están incorporando análisis de alta resolución, como la espectrometría de masas, para cumplir con los estrictos requisitos de comparabilidad. Los parques biológicos subvencionados reducen aún más la inversión en nuevas instalaciones, lo que atrae a patrocinadores de nivel medio. Los proyectos piloto de procesamiento continuo en biorreactores de perfusión prometen mayores rendimientos, lo que podría reducir el coste de los productos y reforzar la ventaja competitiva de la India. No obstante, la escasez de talento en biología celular y bioinformática sigue siendo un punto de alerta. El panorama de moléculas duales posiciona a la India como un destino único para los patrocinadores que gestionan proyectos diversificados.
Por el usuario final: los actores virtuales aceleran mientras las grandes farmacéuticas consolidan su volumen
Las grandes farmacéuticas absorbieron el 47.42 % de la demanda de 2024, aprovechando sus sólidas alianzas con proveedores indios para obtener economías de escala en activos de gran éxito. Los modelos de colaboración suelen agrupar volúmenes plurianuales de API y dosis terminadas, lo que crea relaciones sólidas. Sin embargo, el auge de patrocinadores virtuales y startups está transformando la combinación de oportunidades. Impulsadas por la entrada de capital riesgo, como la ronda de financiación de 85 millones de dólares de Truemeds, las empresas con pocos activos externalizan todas las etapas de fabricación, lo que genera una tasa de crecimiento anual compuesta (TCAC) del 16.43 % en su gasto en contratación. Las medianas farmacéuticas desempeñan un papel de puente, probando con frecuencia nuevas CDMO antes de que las juntas directivas de las grandes farmacéuticas las califiquen.
Las CDMO están adaptando las condiciones comerciales, como los precios basados en hitos y los paquetes de desarrollo, para alinearlas con las necesidades de flujo de caja de las pequeñas empresas en fase clínica. Los tamaños de lote flexibles, las suites de fabricación modulares y los protocolos de transferencia tecnológica rápida atraen a los clientes virtuales que buscan rapidez en grandes volúmenes. Por otro lado, las grandes farmacéuticas siguen siendo sensibles al riesgo geopolítico y a las métricas de calidad, lo que les obliga a realizar auditorías exhaustivas y validaciones de gemelos digitales antes de la incorporación de sus plantas. Este panorama de doble cliente obliga a los proveedores de servicios a equilibrar la agilidad con el rigor normativo, una combinación de capacidades que pocas regiones fuera de la India pueden igualar a un coste similar.
Por área terapéutica: el crecimiento del SNC supera el liderazgo en oncología
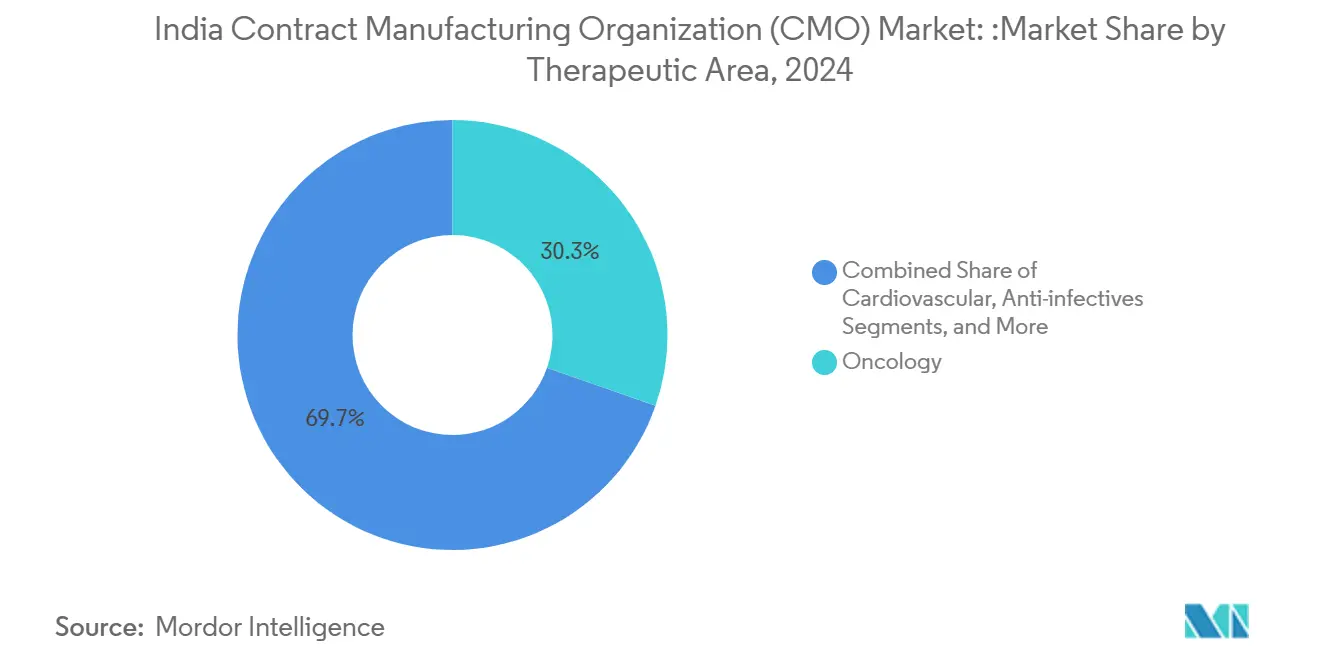
Los productos oncológicos lideraron la tabla de ingresos de 2024 con una participación del 30.33%, reflejo de la innovación sostenida en terapias dirigidas y compuestos potentes que requieren contención especializada. Los aisladores asépticos, las unidades de manejo de hormonas y los estrictos límites de exposición de los operadores constituyen importantes barreras de entrada, lo que permite a las CDMO competentes obtener márgenes premium. No obstante, los proyectos del sistema nervioso central (SNC) avanzan a una tasa de crecimiento anual compuesta (TCAC) del 16.65%, impulsados por un mayor enfoque de la salud pública en los trastornos de salud mental y las enfermedades neurodegenerativas. Muchos activos del SNC incluyen tecnologías de liberación modificada o multiparticuladas, áreas en las que los formuladores indios poseen un profundo conocimiento.
Los volúmenes de medicamentos cardiovasculares y antiinfecciosos siguen siendo significativos, pero la competencia de los genéricos reduce los precios. La diversificación hacia indicaciones huérfanas e inmunología cobra impulso a medida que los patrocinadores buscan vías regulatorias aceleradas. Las CDMO que combinan paquetes de alta potencia con envases flexibles para formas de dosificación personalizadas están bien posicionadas para conseguir contratos más largos. La familiaridad regulatoria con los API de clase IV y las sustancias de la Lista H1 añade un nivel adicional de diferenciación para los socios indios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por escala de fabricación: la demanda de suministro clínico aumenta en medio de una base comercial
Los lotes comerciales aún representan el 62.32 % de los ingresos de 2024, lo que refleja la necesidad constante de atender a gran escala los grandes éxitos mundiales y los genéricos maduros. Los campus con décadas de antigüedad y trenes multiproducto mantienen bajos costos unitarios y suministran grandes volúmenes a los centros de distribución globales. Sin embargo, los ingresos por fabricación clínica están creciendo rápidamente a una tasa de crecimiento anual compuesta (TCAC) del 15.12 %, impulsados por una actividad récord de ensayos clínicos y una cartera de productos biotecnológicos con un alto componente. Los patrocinadores favorecen a las CDMO capaces de pasar de lotes pequeños de Fase I a escalas de Fase III sin cambios de planta, lo que reduce los riesgos de transferencia de tecnología.
La reciente ampliación de las salas clínicas de Sai Life Sciences ejemplifica esta estrategia, ofreciendo salas segregadas de Grado C/D y rutas de flujo adaptadas de un solo uso. La demanda preclínica, aunque menor, consolida relaciones iniciales que pueden convertirse en acuerdos de suministro de una década de duración. Para captar el aumento de la actividad clínica, las CDMO indias están integrando protocolos de Calidad por Diseño y registros digitales de lotes para reducir los plazos de revisión regulatoria. La propuesta resultante, que abarca todo el ciclo de vida, posiciona a India favorablemente en las matrices de externalización globales.
Análisis geográfico
Telangana domina el mercado indio de organizaciones de fabricación por contrato gracias a un ecosistema que combina incentivos políticos, vínculos académicos y preparación para el mercado inmobiliario. La Ciudad Farmacéutica Verde del estado abarca 19,000 hectáreas y alberga a seis inversores principales que han comprometido 5,260 millones de rupias indias (632 millones de dólares estadounidenses) para plantas integradas con servicios públicos compartidos, tratamiento de efluentes y almacenes. Tan solo en Hyderabad, emplea a más de 560,000 profesionales farmacéuticos, lo que garantiza la disponibilidad inmediata de talento. Los institutos de investigación adyacentes facilitan la transferencia continua de tecnología, lo que eleva la densidad de innovación.
Gujarat mantiene un papel indispensable, especialmente para los API, gracias a su arraigo histórico en la industria química y al acceso portuario que acelera los ciclos de exportación. Los parques de Ankleshwar y Vadodara ofrecen plantas de tratamiento de efluentes comunes y zonas logísticas aduaneras, lo que facilita una expansión rentable. Varias multinacionales mantienen campus especializados aquí, aprovechando la importación fluida de materias primas de los complejos petroquímicos cercanos. Andhra Pradesh se está consolidando rápidamente como un nodo para productos biológicos, beneficiándose de parques dedicados a la producción de medicamentos a granel bajo el paraguas de la PLI y de condiciones favorables para el arrendamiento de terrenos.
Maharashtra, con Mumbai y Pune como puntos fuertes, se centra en la investigación, el desarrollo de formulaciones y la sede corporativa. Su densa red de capital riesgo financia CDMO emergentes y apoya a organizaciones de investigación clínica que contribuyen a contratos de fabricación en otros lugares. El clúster de Bangalore, en Karnataka, aporta experiencia en salud digital e inteligencia artificial, lo que enriquece las capacidades de desarrollo de procesos para las plantas estatales. En conjunto, estas fortalezas regionales crean una red nacional de fabricación distribuida e integrada que los clientes pueden aprovechar para mitigar el riesgo de una sola planta, reforzando la resiliencia del mercado de organizaciones de fabricación por contrato en India.
Panorama regulatorio
Las operaciones de CMO en India se rigen por el marco de la Ley de Medicamentos y Cosméticos y el Reglamento de Medicamentos de 1945, y la Organización Central de Control de Estándares de Medicamentos (CDSCO) supervisa el cumplimiento de las Buenas Prácticas de Fabricación (BPF) mediante los requisitos del Anexo M, como los Registros de Envasado por Lotes y los controles del sistema de cierre de envases. Paralelamente, se han reforzado las normas de trazabilidad mediante códigos de identificación obligatorios en los envases: los principios activos (medicamentos a granel) requieren códigos QR en todos los niveles de envasado desde enero de 2022, y los códigos de barras/QR se aplican a las principales marcas de formulaciones (Anexo H2, las 300 principales) en el envasado primario o secundario para reforzar la lucha contra la falsificación.
En junio de 2026, el Gobierno Central presentó propuestas para introducir un Certificado de Registro de Envases obligatorio para fabricantes y proveedores de materiales de embalaje farmacéutico impresos, que incluye la asignación de un número de registro único a través de un portal gubernamental. De implementarse, esto desplazaría la supervisión desde los programas de calificación de proveedores liderados por los fabricantes hacia un registro centralizado, aumentando las expectativas de cumplimiento para los proveedores de envases y etiquetas impresas que dan soporte a las organizaciones de fabricación por contrato (CMO) de dosis terminadas, incluidas las líneas estériles e inyectables, donde la integridad y la trazabilidad del embalaje son fundamentales para las auditorías.
Análisis de la cadena de valor
La cadena de valor de las CMO en India comienza con insumos y materiales habilitadores (materias primas e intermedios clave, excipientes, envases primarios como viales, tapones, bolsas, películas y componentes impresos secundarios), seguidos del desarrollo de procesos y la transferencia de tecnología, la fabricación (API/intermedios y dosis terminadas en sólidos, líquidos, semisólidos e inyectables estériles), el control de calidad y la liberación, y la distribución para el suministro nacional y las exportaciones. La calificación de proveedores basada en el Anexo M y la disciplina del Registro de Envasado por Lotes convierten a los convertidores de envases, las impresoras de etiquetas y los proveedores de componentes especializados en nodos integrales para las CMO, particularmente para la serialización, los requisitos de la cadena de frío y los flujos de trabajo de llenado y acabado asépticos.
Las recientes medidas políticas están reconfigurando la coordinación ascendente y descendente. En enero de 2025, la Dirección General de Comercio Exterior (DGFT) retiró las disposiciones de seguimiento y localización para las exportaciones de formulaciones farmacéuticas en el marco de la Política de Comercio Exterior para alinearse con las normas de medicamentos del Ministerio de Salud, reduciendo así los sistemas de doble cumplimiento para los exportadores. Al mismo tiempo, el Gobierno propuso un marco de registro formal para los proveedores de envases farmacéuticos impresos (junio de 2026), lo que, junto con programas como la iniciativa Biopharma SHAKTI (10 000 millones de rupias, programa de cinco años) centrado en la capacidad nacional de productos biológicos y componentes especializados asociados, apunta a prioridades tanto de mayor cumplimiento como de localización en toda la base de suministro de envases y productos biológicos que alimenta la ejecución de las CMO.
Panorama competitivo
El mercado indio de organizaciones de fabricación por contrato presenta una concentración moderada, con operadores consolidados con gran capacidad de escalamiento que comparten espacio con especialistas ágiles. Divi's Laboratories, Dr. Reddy's y Sun Pharma cuentan con importantes bases de ingresos basadas en la química integrada verticalmente, aprobaciones multiregulatorias y una larga trayectoria de clientes. Su alcance operativo abarca desde las API hasta las dosis terminadas, lo que permite contratos integrales que atraen grandes volúmenes de la industria farmacéutica. Estos líderes están invirtiendo capital en módulos de productos biológicos, líneas asépticas avanzadas y sistemas de calidad digital para defender sus márgenes frente a la competencia emergente.
Empresas con capital de riesgo como Aragen Life Sciences y Maiva Pharma están revolucionando el mercado con propuestas de valor enfocadas en el apoyo al descubrimiento, formulaciones de alta potencia y desarrollo de líneas celulares. Sus estructuras de activos más ligeras y ciclos de decisión rápidos son bien recibidos por patrocinadores virtuales que buscan acelerar la llegada a la clínica. Las alianzas estratégicas con proveedores de IA y de gestión de calidad en la nube refuerzan sus promesas de eficiencia de procesos, lo que permite la licitación de proyectos complejos y de alto margen, tradicionalmente reservados para las CDMO globales.
La tecnología es el campo de batalla para la diferenciación. El análisis predictivo basado en IA, los skids de fabricación continua y los biorreactores de un solo uso se están convirtiendo en elementos clave. La cultura de la calidad sigue siendo el principal factor determinante; las empresas que reciben cero observaciones 483 tras la inspección convierten ese historial impecable en precios premium. Las presiones de consolidación persisten en la sobreoferta de capacidad de dosificación de sólidos orales, y los activos en dificultades podrían cambiar de manos, alterando aún más la estructura del mercado. En última instancia, quienes combinan escala, especialización y un cumplimiento impecable están posicionados para ganar participación en el cambiante mercado de las organizaciones de fabricación por contrato en India.
Líderes de la industria de la Organización de Fabricación por Contrato (CMO) de la India
Laboratorios Divi Limited
Laboratorios del Dr. Reddy Limited
Sun Industrias Farmacéuticas Limitada
Aurobindo Pharma Limited
Zydus Lifesciences Limited (Cadila Healthcare)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Morepen Laboratories completó el primer envío comercial en el marco de su contrato de CDMO por valor de 825 millones de rupias y describió una ampliación gradual de la capacidad, con el objetivo de alcanzar una capacidad total de reactores de 1,000 KL. La finalización de este primer lote comercial demuestra la preparación para ir más allá del trabajo de desarrollo y refuerza la credibilidad para programas de subcontratación de mayor volumen y repetitivos.
- Enero de 2025: Divi's Laboratories inauguró su planta de fabricación en Kakinada con una inversión superior a los 1,200 millones de rupias indias (144 millones de dólares estadounidenses), lo que le permitió aumentar su capacidad para la fabricación de principios activos farmacéuticos (API) complejos. Esta expansión respalda la síntesis personalizada de alto valor y la producción de intermedios, reforzando así el papel de la India en la diversificación del suministro global para los mercados regulados.
- Diciembre de 2024: El Gobierno de Telangana firmó memorandos de entendimiento con MSN Laboratories, Laurus Labs, Gland Pharma, Dr. Reddy's, Aurobindo y Hetero Drugs para inversiones por valor de 5,260 millones de rupias indias (632 millones de dólares estadounidenses) en Green Pharma City. El programa crea un ecosistema de fabricación con servicios compartidos que reduce los cuellos de botella en la infraestructura y acelera la creación de capacidad para múltiples empresas en un clúster clave de subcontratación.
Alcance del informe de mercado de la Organización de Fabricación por Contrato (CMO) de la India
Las organizaciones de fabricación por contrato (CMO) ayudan a las empresas farmacéuticas y biotecnológicas a producir sustancias farmacológicas de vanguardia. Las CMO suelen ofrecer diversos servicios, entre ellos, producción comercial, desarrollo de fármacos, evaluaciones formales de estabilidad, desarrollo de fórmulas, etc. El estudio de mercado rastrea los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico.
La organización de fabricación por contrato de la India está segmentada por tipo de servicio (API y productos intermedios y dosis terminadas). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para los segmentos anteriores.
| API e intermedios | |
| Dosis terminada | sólidos |
| Líquidos | |
| Semisólidos e inyectables |
| Moléculas Pequeñas |
| Moléculas grandes / Productos biológicos |
| Las Big Pharma |
| Farmacéutica de tamaño mediano |
| Virtual / Start-ups |
| Oncología |
| Cardiovascular |
| Antiinfecciosos |
| Sistema Nervioso Central (SNC) |
| Otras Áreas Terapéuticas |
| Preclínica |
| Clínico |
| Comercial |
| Por tipo de servicio | API e intermedios | |
| Dosis terminada | sólidos | |
| Líquidos | ||
| Semisólidos e inyectables | ||
| Por tipo de molécula | Moléculas Pequeñas | |
| Moléculas grandes / Productos biológicos | ||
| Por usuario final | Las Big Pharma | |
| Farmacéutica de tamaño mediano | ||
| Virtual / Start-ups | ||
| Por Área Terapéutica | Oncología | |
| Cardiovascular | ||
| Antiinfecciosos | ||
| Sistema Nervioso Central (SNC) | ||
| Otras Áreas Terapéuticas | ||
| Por escala de fabricación | Preclínica | |
| Clínico | ||
| Comercial | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de organizaciones de fabricación por contrato en India en 2026?
El tamaño del mercado de las organizaciones de fabricación por contrato en India alcanzará los 29.53 millones de dólares en 2026.
¿Cuál es la CAGR esperada para la fabricación de medicamentos por contrato en India hasta 2031?
Se prevé que los ingresos aumenten a una tasa compuesta anual del 14.43 % entre 2026 y 2031.
¿Qué categoría de servicios lidera los ingresos actuales?
Los API e intermedios representan el 51.78% de los ingresos de 2025, manteniendo el liderazgo sobre los servicios de dosis terminadas.
¿Qué segmento se expande más rápido por tipo de molécula?
Se proyecta que las moléculas grandes y los productos biológicos crecerán a una CAGR del 15.26 %, desafiando el dominio de las moléculas pequeñas.
¿Por qué es Hyderabad fundamental para la subcontratación farmacéutica?
Hyderabad alberga la Green Pharma City de 19,000 acres, densas reservas de talentos y recientes inversiones multinacionales, lo que la convierte en el centro de fabricación más integrado del país.
¿Qué desafíos podrían frenar el crecimiento de las CDMO indias?
La volatilidad del suministro de materias primas procedentes de China y el mayor escrutinio de la FDA plantean vientos en contra a corto plazo que pueden comprimir los márgenes y retrasar las exportaciones.


