

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
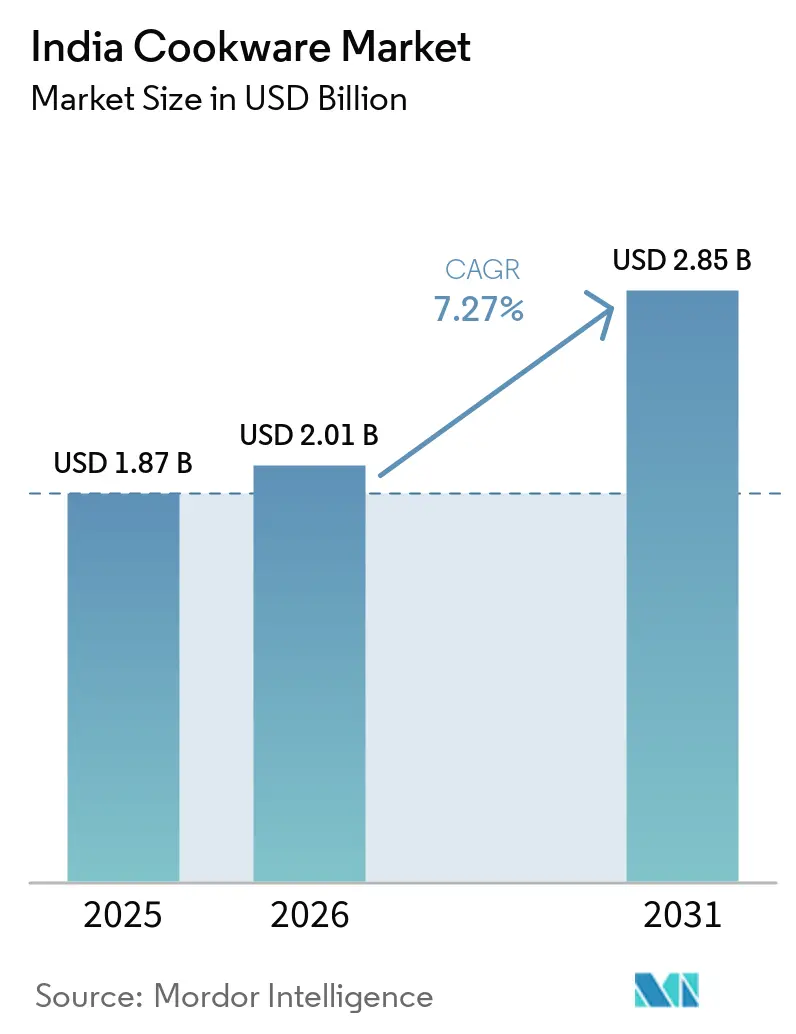
| Tamaño del mercado (2026) | USD 2.01 mil millones |
| Tamaño del mercado (2031) | USD 2.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.27% CAGR |
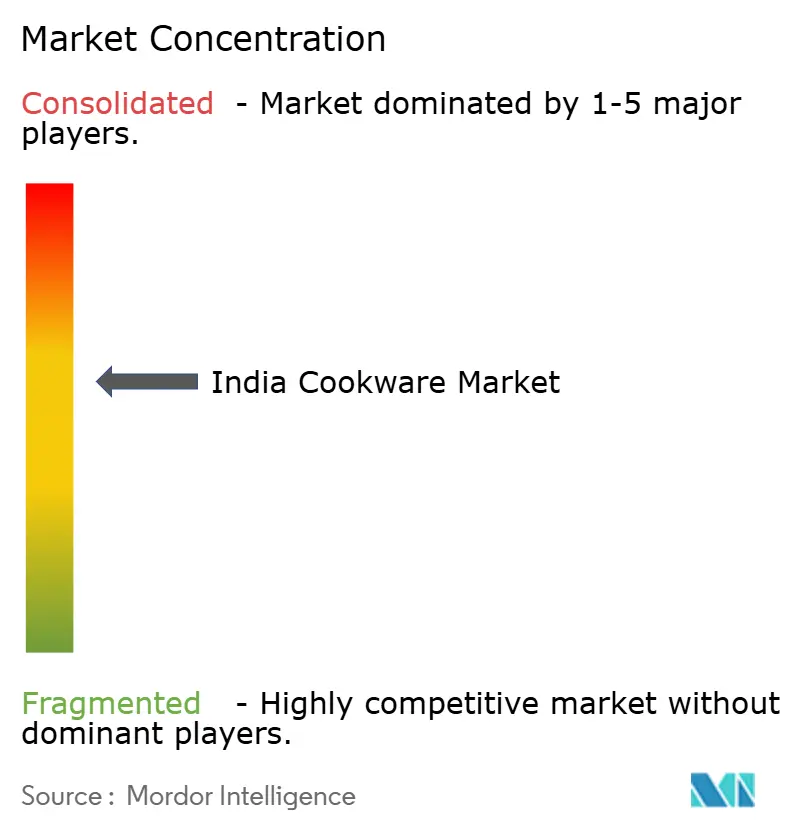
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de utensilios de cocina de la India por Mordor Intelligence
El tamaño del mercado de utensilios de cocina de la India se valoró en USD 1.87 mil millones en 2025 y se estimó que crecería de USD 2.01 mil millones en 2026 a USD 2.85 mil millones para 2031, a una CAGR del 7.27% durante el período de pronóstico (2026-2031). El aumento de los ingresos disponibles, la rápida urbanización y las normas BIS obligatorias han acelerado el cambio del consumidor de minorista no organizado a organizado, impulsando la penetración de ollas, sartenes y ollas a presión de marca en las ciudades metropolitanas y de nivel 2 [1] Fuente: SGS India, “Certificación BIS obligatoria para utensilios de cocina de acero inoxidable”, sgs.com . Las preocupaciones de salud vinculadas a los químicos PFAS/PFOA continúan llevando a los hogares hacia alternativas de acero inoxidable, hierro fundido y cerámica, reforzando las tendencias de premiumización incluso en segmentos enfocados en el valor. El auge del comercio electrónico y las tiendas de venta directa al consumidor (D2C) ahora acortan los ciclos de compra y mejoran el descubrimiento de productos, lo que permite a las marcas medianas desafiar a los actores tradicionales con precios ágiles y lanzamientos más rápidos. Simultáneamente, el desembolso de inversión del esquema de Incentivos Vinculados a la Producción (PLI) cataliza la capacidad de fabricación local, fortaleciendo las cadenas de suministro y reduciendo la dependencia de las importaciones para el mercado indio de utensilios de cocina [2] Fuente: Oficina de Información de Prensa, “Rendimiento de la iniciativa 'Make in India'”, pib.gov.in..
Conclusiones clave del informe
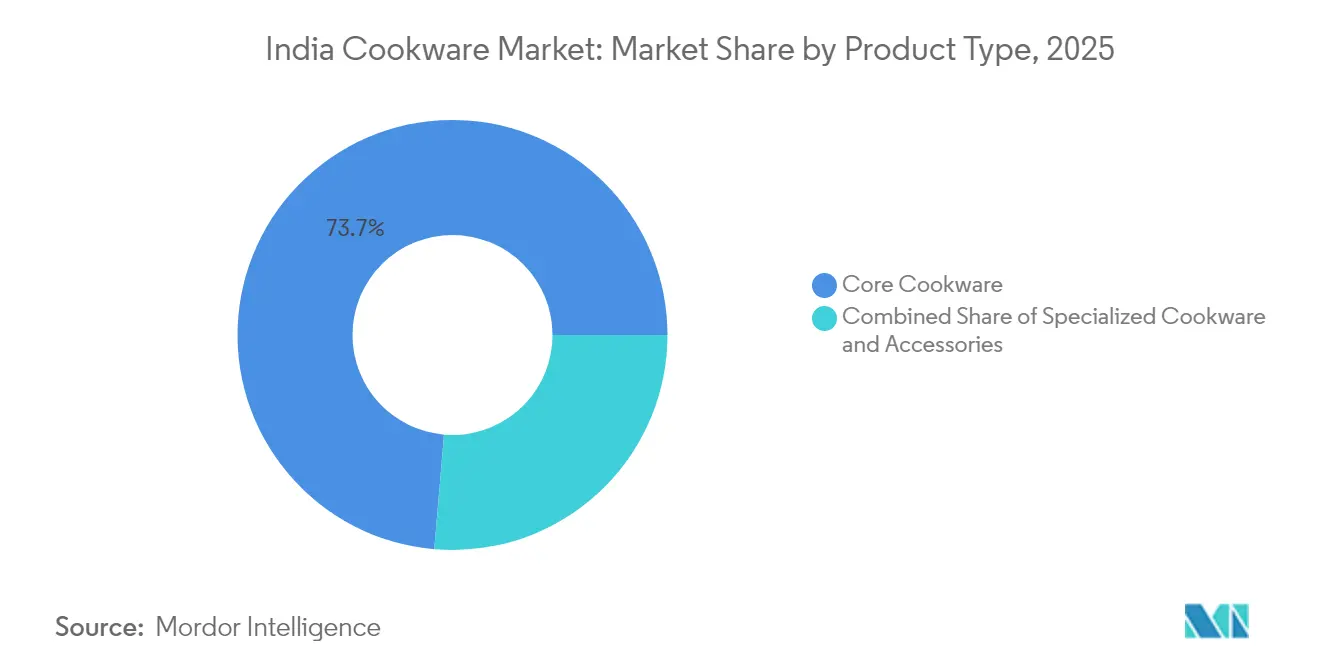
- Por tipo de producto, los utensilios de cocina básicos representaron el 73.65% de la participación de mercado de utensilios de cocina de la India en 2025, mientras que se prevé que los utensilios de cocina especializados se expandan a una CAGR del 9.03% hasta 2031.
- Por material, el acero inoxidable tuvo una participación del 34.95% del tamaño del mercado de utensilios de cocina de la India en 2025, mientras que se proyecta que el hierro fundido crecerá a una CAGR del 7.86% hasta 2031.
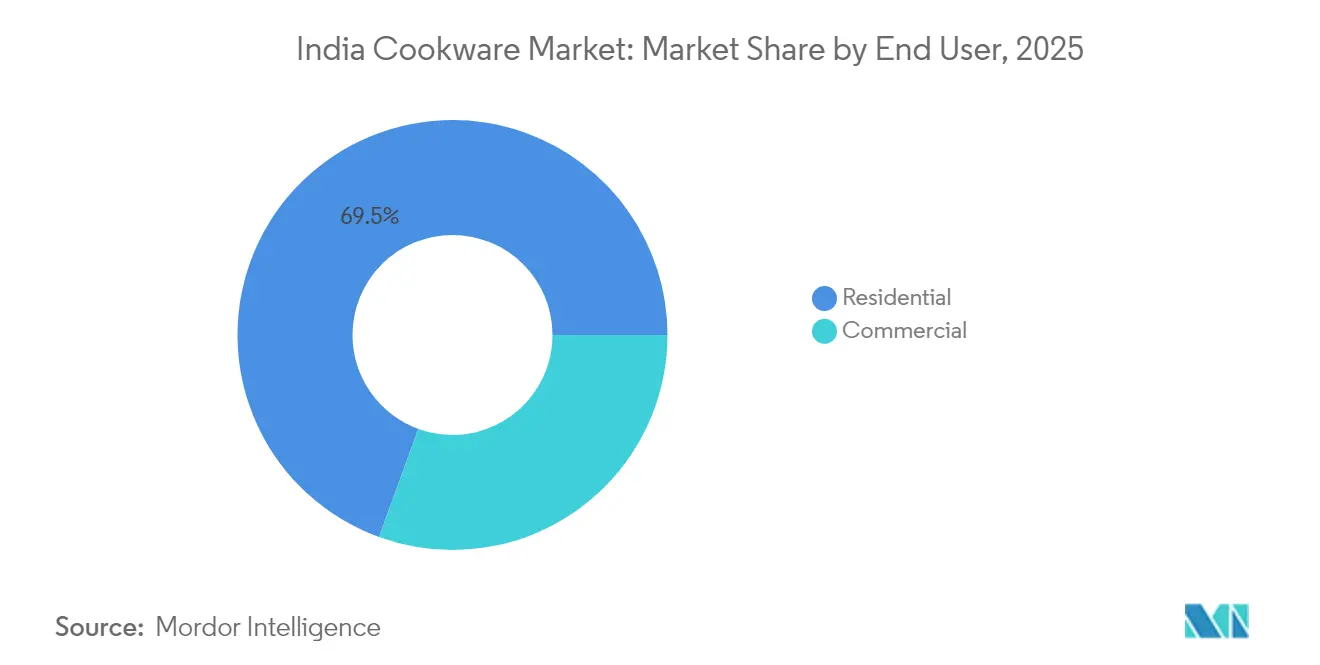
- Por usuario final, el segmento residencial dominó con una participación en los ingresos del 69.45 % en 2025, mientras que las aplicaciones comerciales avanzan a una CAGR del 8.31 % hasta 2031.
- Por canal de distribución, el comercio minorista fuera de línea retuvo el 66.65% de la participación de mercado de utensilios de cocina de la India en 2025, aunque las ventas en línea aumentarán a una CAGR del 8.68% durante el horizonte de pronóstico.
- Por región, el sur de la India conservó el 34.75 % de la participación de mercado de utensilios de cocina de la India en 2025, mientras que el norte de la India tuvo una CAGR del 9.24 % durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de utensilios de cocina en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los ingresos disponibles y urbanización | + 1.8% | Nacional, con avances tempranos en ciudades de primer nivel | Mediano plazo (2-4 años) |
| Crecimiento del comercio electrónico y del comercio minorista omnicanal | + 1.5% | Centros urbanos, expandiéndose hacia áreas semiurbanas | Corto plazo (≤ 2 años) |
| Cambie a utensilios de cocina antiadherentes y de cerámica orientados a la salud | + 1.2% | Ciudades metropolitanas y mercados suburbanos afluentes | Largo plazo (≥ 4 años) |
| Incentivos "Make in India" que impulsan la fabricación nacional | + 0.9% | Centros de fabricación en Gujarat, Maharashtra y Tamil Nadu | Mediano plazo (2-4 años) |
| La premiumización a través de las tendencias culinarias en las redes sociales | + 0.7% | Millennials urbanos y demografía de la generación Z | Corto plazo (≤ 2 años) |
| Adopción de utensilios de cocina compatibles con inducción | + 0.6% | Hogares conscientes de la energía en todo el país | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los ingresos disponibles y urbanización
El mayor poder adquisitivo y las aspiraciones de estilo de vida están expandiendo el mercado de utensilios de cocina de la India más allá de las ollas a presión esenciales hacia hornos holandeses y sartenes de alta gama. Los hogares de clase media ahora priorizan la durabilidad y la estética al renovar los utensilios de cocina , lo que fortalece la lealtad a la marca entre los productos certificados. Las metrópolis del sur registran el mayor gasto mensual per cápita, pero las ciudades de nivel 2 se están poniendo al día rápidamente, ampliando la presencia del comercio minorista organizado. El dividendo demográfico de los consumidores de la Generación Z acelera las primeras compras de juegos de utensilios de cocina orientados a apartamentos compactos. En conjunto, estos aumentos de ingresos añaden un crecimiento constante del volumen y fomentan las mejoras de categoría en todo el espectro socioeconómico [3] Fuente: Mitsui & Co. Global Strategic Studies Institute, “India's Middle-Class Consumption Outlook”, mitsui.com.
Crecimiento del comercio electrónico y el comercio minorista omnicanal
Los mercados digitales simplifican la comparación de productos, la lectura de reseñas y la entrega en el mismo día, lo que reduce el tiempo de decisión al comprar utensilios de cocina. Las marcas D2C aprovechan los menores costos de distribución para empaquetar accesorios de valor añadido, como tapas de vidrio y mangos de silicona, sin sobreprecios. Los fabricantes tradicionales adoptan estrategias omnicanal, integrando modelos de compra en tienda que combinan los pedidos en línea con la recogida en tiendas locales. Las transmisiones en vivo de comercio electrónico amplían aún más el alcance al mostrar el rendimiento de los utensilios de cocina en tiempo real, lo que genera confianza en el consumidor. A medida que aumenta la penetración de internet móvil, los compradores rurales tienen acceso al mismo surtido que antes estaba limitado a los centros comerciales urbanos, ampliando el mercado de utensilios de cocina de India.
Cambie a utensilios de cocina antiadherentes y de cerámica orientados a la salud
Las advertencias publicadas por el Consejo Indio de Investigación Médica sobre la filtración de PFAS/PFOA de los recubrimientos de teflón rayados incitan a los hogares a preferir sartenes con revestimiento cerámico y de hierro fundido. Los fabricantes responden invirtiendo en superficies de sol-gel y reforzadas con titanio que soportan temperaturas más altas sin emanaciones tóxicas. Los consumidores asocian una mayor calidad de construcción con seguridad, lo que eleva la propuesta de valor del hierro fundido a pesar de su mayor precio inicial. Los influencers culinarios amplifican estos mensajes, destacando las ventajas de la retención de nutrientes y la distribución uniforme del calor. Esta narrativa centrada en la salud sustenta la demanda a largo plazo de alternativas premium y respalda las oportunidades de expansión de márgenes para las empresas organizadas.
Incentivos "Hecho en India" que impulsan la fabricación nacional
El programa PLI reembolsa a las plantas aprobadas en función del incremento de ventas, lo que motiva a las empresas de utensilios de cocina a automatizar las líneas de conformado, pulido y anodizado. Los gobiernos estatales de Gujarat y Tamil Nadu ofrecen subsidios adicionales para las tarifas de terrenos y electricidad que reducen los gastos generales fijos de las fábricas nuevas. Los acuerdos de abastecimiento local para bobinas de acero inoxidable y lingotes de aluminio reducen los costos de transporte y cubren los riesgos cambiarios de las exportaciones. Las marcas indias también obtienen ciclos de diseño a comercialización más rápidos, lo que les permite adaptar las especificaciones de sus productos a los estilos de cocina nacionales sin esperar moldes importados. En general, la política industrial nacional fortalece la resiliencia en toda la cadena de suministro del mercado de utensilios de cocina de la India.
Análisis del impacto de las restricciones
| Restricción | (–) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Gran sector no organizado y alta sensibilidad a los precios | –1.4% | Mercados rurales y semiurbanos a nivel nacional | Largo plazo (≥ 4 años) |
| Precios volátiles de las materias primas (Al y SS) | –0.8% | Centros de fabricación y segmentos sensibles a los costos | Corto plazo (≤ 2 años) |
| Examen regulatorio de PFAS/PFOA en recubrimientos antiadherentes | –0.6% | Demografía urbana consciente de la salud | Mediano plazo (2-4 años) |
| La limitada infraestructura de IoT frena la adopción de utensilios de cocina inteligentes | –0.3% | Hogares urbanos con tecnología avanzada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Gran sector no organizado y alta sensibilidad a los precios
Los vendedores ambulantes y los herreros locales venden artículos de aluminio a precios hasta un 40% inferiores a los de marca. Estas ofertas económicas se dirigen a consumidores sensibles al precio, especialmente a los de bajos ingresos, donde la asequibilidad inmediata prima sobre los beneficios a largo plazo. Como resultado, muchos consumidores retrasan la actualización a productos certificados, que a menudo se perciben como caros. Para abordar este desafío, las empresas organizadas están rediseñando sus SKU de gama baja utilizando calibres más delgados y adoptando estrategias de embalaje minimalista para reducir costos y reducir la diferencia de precios. Sin embargo, el etiquetado BIS obligatorio, que garantiza la calidad y seguridad del producto, ha incrementado los costos de cumplimiento para estas empresas organizadas. Por el contrario, los vendedores no organizados a menudo eluden estas regulaciones, lo que les permite mantener sus precios competitivos y su cuota de mercado. Esta dinámica crea una barrera significativa para la aceptación de productos premium, especialmente en regiones sensibles al precio.
Precios volátiles de las materias primas (Al y SS)
En el mercado indio de utensilios de cocina, los fabricantes se enfrentan a fuertes fluctuaciones en los futuros del aluminio de la LME y a los recargos del acero inoxidable con níquel. Estas fluctuaciones erosionan los márgenes brutos, especialmente para aquellos con ciclos de compra prolongados. Si bien las empresas se cubren con contratos trimestrales, los picos repentinos siguen comprimiendo el EBITDA. Esta compresión provoca subidas selectivas de precios, una tendencia que roza la elasticidad de la demanda. A medida que el capital circulante se desplaza hacia el inventario, los presupuestos de I+D a veces se ven afectados, lo que provoca una desaceleración del ritmo de innovación. Los pedidos de exportación, a menudo sujetos a cotizaciones fijas, se encuentran en apuros, enfrentándose a renegociaciones o cláusulas de penalización cuando se produce un aumento inesperado en los costes de las materias primas. Además, la imprevisibilidad de los precios de las materias primas complica la planificación estratégica a largo plazo, ya que las empresas luchan por equilibrar la gestión de costes con el mantenimiento de precios competitivos. Los actores más pequeños del mercado, con recursos financieros limitados, son particularmente vulnerables a estas fluctuaciones, a menudo enfrentando una reducción de la rentabilidad o incluso interrupciones operativas. Por lo tanto, la volatilidad de los productos básicos plantea un desafío operativo importante para el mercado indio de utensilios de cocina, afectando tanto el desempeño a corto plazo como las perspectivas de crecimiento a largo plazo.
Análisis de segmento
Por tipo de producto: Las soluciones especializadas impulsan el crecimiento premium
La tasa de crecimiento anual compuesta (TCAC) del 9.03 % para los utensilios de cocina especializados hasta 2031 supera significativamente la cuota de mercado del 73.65 % de los utensilios de cocina básicos en 2025, líder en el mercado. Esto indica la disposición del consumidor a invertir en soluciones específicas de cada categoría que mejoran la eficiencia de cocción y la calidad de los alimentos. Artículos básicos como ollas a presión y sartenes siguen dominando la penetración en el hogar, pero la competencia de precios reduce sus márgenes. Las tendencias de recetas en redes sociales motivan a los aficionados a la cocina a comprar piezas adicionales que optimizan platos específicos, lo que prolonga el valor de la marca para el cliente durante su vida útil. Esta estrategia combinada sustenta el crecimiento de los ingresos sin sobreexponer los inventarios a los ciclos de la moda.
La especialización premium también facilita la segmentación de canales, ya que el comercio electrónico destaca por explicar características con matices, mientras que los grandes comercios dependen del tráfico peatonal para sus ofertas principales. Los fabricantes invierten en sistemas de asas modulares y tapas universales para la venta cruzada de accesorios que elevan los precios promedio de venta. Los compradores comerciales especifican cada vez más SKU estandarizados para cocinas institucionales, dirigiendo los volúmenes principales hacia colecciones de acero inoxidable con bordes reforzados para mayor durabilidad. Las promociones de paquetes de regalo durante las temporadas festivas aceleran aún más la rotación, lo que justifica precios más altos para formas innovadoras. En conjunto, la adopción de especialidades impulsa la diferenciación de marca en el mercado de utensilios de cocina de la India, mientras que las líneas principales abastecen una demanda base estable.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por material: El renacimiento del hierro fundido desafía el dominio del acero inoxidable
El acero inoxidable mantuvo una cuota de mercado del 34.95 % en utensilios de cocina de la India en 2025 gracias a su probada durabilidad y resistencia a la corrosión, pero se espera que el hierro fundido supere a todos sus competidores con una tasa de crecimiento anual compuesta (TCAC) del 7.86 % hasta 2031. Las normas IS 14756:2022, exigidas por el gobierno, refuerzan la confianza en los grados de acero libres de aditivos nocivos, lo que mantiene su liderazgo en volumen. Las sartenes, planchas y woks de hierro fundido recuperan popularidad entre los consumidores preocupados por la salud que buscan un condimento natural y un mayor aporte de hierro. Los proveedores aligeran el hierro fundido tradicional mediante un fresado de precisión, lo que mejora la usabilidad sin sacrificar la retención de calor. El aluminio con revestimiento cerámico completa la gama de precios medios, equilibrando los costes y las expectativas de bienestar.
La diversidad de materiales permite a las marcas dirigirse a microsegmentos; por ejemplo, el acero al carbono atrae a profesionales que buscan una capacidad de sellado sin el peso del hierro fundido. El cobre se utiliza en cocinas gourmet especializadas, apreciado por su rápida respuesta térmica a pesar de su elevado coste. Las nuevas mezclas de sílice y cerámica prometen un rendimiento antiadherente sin PFAS, aunque su escalabilidad sigue siendo limitada. Los utensilios para hornear con tapa de vidrio se benefician de su transparencia estética, lo que facilita presentaciones del horno a la mesa que conectan con la cultura del emplatado en redes sociales. Este posicionamiento estratificado garantiza un amplio atractivo para todos los segmentos de ingresos disponibles dentro del mercado indio de utensilios de cocina.
Por usuario final: El segmento comercial se acelera en medio de la expansión de HoReCa
Hoteles, restaurantes y empresas de catering generaron en conjunto una sólida tasa de crecimiento anual compuesta (TCAC) del 8.31 % en el mercado de utensilios de cocina de la India entre 2026 y 2031, impulsada por la recuperación del turismo y la proliferación de cocinas en la nube. Los compradores institucionales priorizan el coste total de propiedad, optando por acero inoxidable de calibre grueso y hierro fundido, capaces de soportar quemadores de alta potencia térmica. Los contratos por volumen negociados a través de portales de compras electrónicas agilizan los procesos de compra y garantizan descuentos por volumen. Los consumidores residenciales, si bien siguen representando el 69.45 % de los ingresos de 2025, imitan cada vez más los estándares profesionales comprando recipientes multicapa de triple capa. Esta imitación impulsa los precios de venta promedio incluso en el segmento doméstico.
Las familias nucleares urbanas optan por juegos apilables que ahorran espacio, lo que refleja la reducción del espacio disponible en las cocinas de los pisos altos. Las marcas de utensilios de cocina coproducen recetarios y videotutoriales con código QR para guiar a los nuevos usuarios, lo que mejora la percepción del valor. En el canal comercial, las certificaciones de higiene y el cumplimiento del sistema APPCC son criterios clave de licitación, lo que favorece a los proveedores organizados con sistemas de calidad documentados. Las startups de cocinas compartidas alquilan utensilios de cocina de alta gama a emprendedores culinarios, lo que genera ingresos recurrentes para los proveedores de equipos. Por consiguiente, las estrategias de doble vía son esenciales para mantener la competitividad en todas las categorías de usuarios finales dentro del mercado indio de utensilios de cocina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la disrupción digital transforma el panorama del comercio minorista
Los puntos de venta físicos, como hipermercados y tiendas especializadas, mantuvieron una cuota del 66.65 % en 2025; sin embargo, los portales en línea registrarán una sorprendente tasa de crecimiento anual compuesta (TCAC) del 8.68 %, reduciendo la brecha de forma constante. Las tiendas online permiten a las marcas presentar recubrimientos seguros para ingredientes y compatibilidad con inducciones en formatos multimedia, solucionando así la falta de conocimiento del producto, común en los pasillos abarrotados de tiendas. Las ventas flash y los cupones de descuento de influencers acortan los plazos de adopción, lo que permite una rotación de inventario más rápida que durante los picos tradicionales de la temporada festiva. Los minoristas integran quioscos de pasillos infinitos para que los compradores puedan pedir online artículos agotados con entrega a domicilio, combinando la comodidad en todos los canales. Las políticas de devolución flexibles reducen aún más la reticencia de los compradores a comprar utensilios de cocina premium de mayor precio.
Las tiendas físicas siguen destacando en la validación táctil, donde la ergonomía del peso y el mango influyen en las decisiones de compra. Los modelos D2C compensan la ausencia de pruebas físicas con ofertas de uso sin riesgo de 30 días, financiadas por el ahorro en los márgenes de venta al por mayor. Los clientes comerciales confían en los equipos de venta directa que ofrecen asesoramiento sobre especificaciones, planificación del diseño de la línea de cocción y formación posventa. Los algoritmos del mercado destacan las marcas regionales emergentes basándose en las opiniones de los clientes, lo que aporta variedad competitiva e impulsa a las empresas establecidas hacia la innovación continua. En general, la interacción entre canales define el éxito en el mercado indio de utensilios de cocina al equilibrar el alcance, la formación y la experiencia.
Análisis geográfico
El sur de la India aportó el 34.75 % de los ingresos de 2025 gracias a la solidez de las tradiciones culinarias que valoran utensilios especiales como las vaporeras para idli y las sartenes appachatty, impulsadas por mayores ingresos per cápita en Chennai, Bangalore e Hyderabad. Los salarios de los técnicos metropolitanos incentivan las mejoras discrecionales en las cocinas, mientras que los incentivos estatales para los clústeres de procesamiento de alimentos generan una demanda institucional de recipientes comerciales duraderos. El tamaño del mercado de utensilios de cocina en el sur de la India también se beneficia de una infraestructura minorista consolidada, lo que permite el florecimiento de los modelos omnicanal mediante servicios de recogida en tienda. Por otro lado, la proximidad a los puertos de acero y aluminio reduce los costes de transporte de entrada para los fabricantes, asegurando ventajas en los precios. Las prácticas culturales de obsequios durante los festivales de Pongal y Onam impulsan aún más las ventas de utensilios de cocina en la región.
El norte de la India presenta la previsión de una tasa de crecimiento anual compuesta (TCAC) del 9.24 % más rápida hasta 2031, lo que refleja la creciente urbanización en Delhi NCR, Punjab y Uttar Pradesh. La curva de adopción en esta zona va a la zaga de la del sur, lo que deja un amplio margen para mejoras premium a medida que convergen los ingresos disponibles. Los comercializadores de utensilios de cocina diseñan ollas compactas y multiusos, ideales para cocinas modulares más pequeñas, comunes en los proyectos de viviendas de alta densidad. La expansión del comercio minorista a centros comerciales organizados y cadenas de electrónica de barrio amplía la presencia sin afectar a las tiendas familiares existentes. Las iniciativas de Ciudades Inteligentes, impulsadas por el gobierno, mejoran la eficiencia logística, acortando los plazos de entrega y fomentando la penetración online en el mercado de utensilios de cocina de la India.
Estados occidentales como Maharashtra y Gujarat aprovechan las bases industriales que fomentan las sinergias de fabricación, lo que permite ciclos rápidos de desarrollo de productos. Los productores ubicados cerca de las fuentes de materias primas se protegen mejor de las fluctuaciones de precios de las materias primas que sus competidores del interior, lo que aumenta la resiliencia de la cadena de suministro. La India Oriental, en cambio, ofrece mano de obra rentable y segmentos de clase media en ascenso, ávidos de utensilios de cocina de marca a precios asequibles. Las marcas implementan lanzamientos graduales, comenzando con las referencias principales que educan a los consumidores antes de añadir piezas especializadas. Este enfoque, con matices regionales, equilibra el riesgo de inventario y maximiza el potencial de crecimiento en todo el mercado nacional de utensilios de cocina de la India.
Panorama competitivo
El mercado indio de utensilios de cocina presenta una fragmentación moderada, con empresas consolidadas como TTK Prestige, Hawkins Cookers y Stovekraft compitiendo con marcas emergentes de venta directa al consumidor (D2C) y participantes del sector no organizado, creando una estructura competitiva de tres niveles basada en el reconocimiento de marca, el alcance de distribución y el posicionamiento de precios. TTK Prestige aprovecha la capacidad de sus múltiples plantas y el respaldo de celebridades para preservar el recuerdo de marca, incluso cuando los volúmenes de exportación fluctúan debido a las restricciones de envío. Hawkins Cookers mantiene la fidelidad gracias a la durabilidad de sus productos y a una red nacional de centros de servicio que ofrecen reemplazos de juntas y válvulas de seguridad. Stovekraft invierte en lanzamientos digitales respaldados por influencers para captar a los compradores en línea que migran a revestimientos cerámicos antiadherentes. Las empresas emergentes de venta directa al consumidor (D2C) se diferencian por su estética de diseño y garantías de ausencia de toxinas, lo que atrae a los millennials urbanos, influenciados por los mensajes ambientales. Los fabricantes no organizados aún dominan las tiendas rurales, pero el cumplimiento obligatorio de la normativa BIS aumenta sus barreras de entrada, impulsando una consolidación gradual a favor de las empresas certificadas.
Las estrategias se centran cada vez más en la ampliación de capacidad. Borosil destinó 250 millones de rupias indias (INR) a una nueva planta en Gujarat, con el objetivo de alcanzar una facturación de 7,000 millones de rupias indias (INR) para 2028, lo que indica un optimismo en la demanda interna. La concesión de licencias cruzadas con especialistas globales en recubrimientos acelera la transferencia de tecnología, llevando los acabados sol-gel reforzados con diamante a precios de gama media. Las colaboraciones con mercados electrónicos de empresas eléctricas canalizan equipos de inducción a empleados públicos que se benefician de deducciones salariales, consolidando así la estabilidad del volumen. La sostenibilidad impulsa la adopción de envases reciclables y el abastecimiento de energías renovables, considerando el rendimiento ambiental como un factor diferenciador competitivo. En conjunto, estas iniciativas intensifican la velocidad de innovación y elevan los estándares de calidad en el mercado indio de utensilios de cocina.
La integración del IoT seguirá siendo exploratoria hasta que aumente la penetración de la banda ancha, lo que impulsa a las empresas a centrarse en mejoras ergonómicas como asas que se mantienen frías y tapas con infusión de vidrio. Los ecosistemas posventa que ofrecen repuestos a través de microcentros logísticos fortalecen las estrategias de retención de clientes. El análisis de datos minoristas guía la racionalización de SKU, reduciendo los productos de baja rotación para liberar capacidad para perfiles especializados de alto crecimiento. Las colaboraciones de marcas con institutos culinarios cumplen un doble objetivo: las pruebas de producto y el marketing de influencers. En general, el éxito depende de equilibrar la funcionalidad tradicional con las prioridades contemporáneas de salud y conveniencia dentro del dinámico mercado de utensilios de cocina de la India.
Líderes de la industria de utensilios de cocina de la India
Prestigio TTK
Cocinas Hawkins Ltd.
Stovekraft Ltd.
Wonderchef Home Appliances Pvt. Limitado.
Electrodomésticos Butterfly Gandhimathi Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Agosto de 2025: Vinod Cookware presentó la colección de hierro fundido con esmalte mate “Ferona”, dirigida a los consumidores preocupados por la salud.
- Agosto de 2025: Airlock India lanzó “Trivedh”, una gama premium de tres capas centrada en la eficiencia energética y la durabilidad.
- Julio de 2025: Cumin Co. presentó la primera línea de hierro fundido esmaltado 100 % libre de toxinas de la India, diseñada para espacios habitables modernos.
- Mayo de 2025: Pots and Pans lanzó la serie de ollas a presión Meyer Presta Tri-Ply, que cuentan con una válvula de seguridad avanzada y compatibilidad con cocinas universales.


Alcance del informe del mercado de utensilios de cocina de la India
Los utensilios de cocina son uno de los productos más demandados debido a la creciente urbanización. Un análisis completo del mercado de utensilios de cocina en India incluye una evaluación de la economía, una visión general del mercado, una estimación del tamaño del mercado para segmentos clave, las tendencias emergentes, la dinámica del mercado y los perfiles de las empresas clave que se incluyen en el informe. El mercado de utensilios de cocina en India está segmentado por productos (ollas y sartenes, rejillas de cocina, utensilios de cocina, utensilios de cocina para microondas y ollas a presión), materiales (acero inoxidable, aluminio, vidrio y otros), usuario final (residencial, comercial) y canal de distribución (hipermercados y supermercados, tiendas especializadas, en línea y otros canales de distribución).
Por tipo de producto (valor)
| Batería de cocina básica | Sartenes (freír/saltear, asar, wok/kadhai, crepe) |
| Ollas (para salsa, caldo y horno holandés) | |
| Ollas a presión y vaporeras | |
| Juegos de utensilios de cocina | |
| Utensilios de cocina especializados | Hornos holandeses y cazuelas |
| Utensilios de cocina especiales (Idli, Appam, Dosa, etc.) | |
| Utensilios para hornear (bandejas para horno, bandejas para muffins, moldes para pasteles, etc.) | |
| Accesorios (Tapas, Asas) |
Por material (valor)
| Acero Inoxidable |
| Aluminio |
| Hierro fundido |
| Acero al Carbón |
| Cobre |
| Cerámica/Vidrio |
| Silicona |
| Otros sustratos recubiertos |
Por usuario final (valor)
| Residencial |
| Comercial (HoReCa, Institucional, Catering) |
Por canal de distribución (valor)
| Minorista sin conexión | Super/Hipermercados |
| Grandes almacenes | |
| Tiendas Especializadas | |
| Online | Mercados de comercio electrónico |
| Tiendas web de marca | |
| B2B / Ventas directas |
Por región
| Norte de la India |
| Sur de la India |
| West India |
| Este y noreste de la India |
| Por tipo de producto (valor) | Batería de cocina básica | Sartenes (freír/saltear, asar, wok/kadhai, crepe) |
| Ollas (para salsa, caldo y horno holandés) | ||
| Ollas a presión y vaporeras | ||
| Juegos de utensilios de cocina | ||
| Utensilios de cocina especializados | Hornos holandeses y cazuelas | |
| Utensilios de cocina especiales (Idli, Appam, Dosa, etc.) | ||
| Utensilios para hornear (bandejas para horno, bandejas para muffins, moldes para pasteles, etc.) | ||
| Accesorios (Tapas, Asas) | ||
| Por material (valor) | Acero Inoxidable | |
| Aluminio | ||
| Hierro fundido | ||
| Acero al Carbón | ||
| Cobre | ||
| Cerámica/Vidrio | ||
| Silicona | ||
| Otros sustratos recubiertos | ||
| Por usuario final (valor) | Residencial | |
| Comercial (HoReCa, Institucional, Catering) | ||
| Por canal de distribución (valor) | Minorista sin conexión | Super/Hipermercados |
| Grandes almacenes | ||
| Tiendas Especializadas | ||
| Online | Mercados de comercio electrónico | |
| Tiendas web de marca | ||
| B2B / Ventas directas | ||
| Por región | Norte de la India | |
| Sur de la India | ||
| West India | ||
| Este y noreste de la India | ||


Preguntas clave respondidas en el informe
¿Qué tan grande será la demanda de utensilios de cocina en los hogares de la India en 2031?
Se proyecta que la demanda de los hogares mantendrá las ventas de viviendas por encima del 69% de los ingresos totales incluso en 2031, apoyada por una clase media en crecimiento y una persistente premiumización.
¿Qué categoría de materiales muestra el crecimiento más rápido?
Se prevé que los recipientes de hierro fundido se expandan a una tasa de crecimiento anual compuesta (CAGR) del 7.86 % hasta 2031 debido a las percepciones sobre la salud y a una mejor ergonomía del producto.
¿Qué papel juega el comercio electrónico en la distribución de utensilios de cocina?
Se pronostica que los portales en línea crecerán a una tasa compuesta anual del 8.68 %, lo que permitirá a las marcas eludir los márgenes minoristas tradicionales y llegar a los consumidores en áreas semiurbanas.
¿Por qué el norte de la India atrae a los fabricantes de utensilios de cocina?
La rápida urbanización y el aumento de familias nucleares producen la CAGR regional más rápida, del 9.24 %, lo que ofrece un potencial de recuperación significativo para mejoras de las primas.
¿Cómo influye la política gubernamental en la producción?
El plan PLI y la certificación BIS impulsan la expansión de la capacidad interna y la diferenciación de calidad, haciendo de la India un centro de fabricación más autosuficiente de utensilios de cocina.
Última actualización de la página:



