

Tamaño y participación del mercado de comercio electrónico D2C en India
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 108.76 mil millones |
| Tamaño del mercado (2031) | USD 322.1 mil millones |
| Tasa de crecimiento (2026 - 2031) | 24.30% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de comercio electrónico D2C en India por Mordor Intelligence
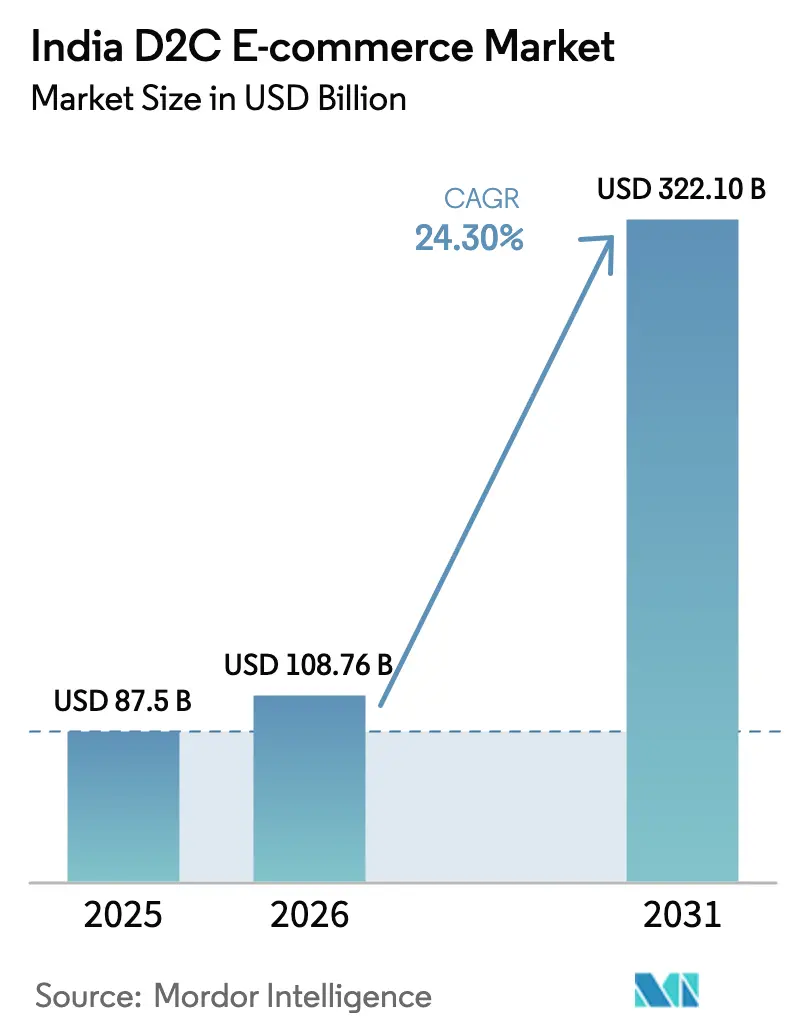
El mercado de comercio electrónico directo al consumidor (D2C) de la India se valoró en 87.500 millones de dólares en 2025 y se estima que crecerá de 108.760 millones de dólares en 2026 a 322.100 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 24.30% durante el período de pronóstico (2026-2031). La creciente adopción de teléfonos inteligentes en ciudades de segundo y tercer nivel, el despliegue a nivel nacional de la Red Abierta para el Comercio Digital (ONDC) y las eficiencias logísticas habilitadas por el GST están acelerando la adopción directa al consumidor y reduciendo las fricciones estructurales para las marcas. Delhi NCR mantiene el liderazgo gracias a los altos ingresos disponibles y la cobertura de entrega en el mismo día para el 60% de los códigos postales, mientras que las ventajas de costos de Hyderabad y su ecosistema de startups favorable la posicionan como el nodo urbano de más rápido crecimiento. El estrés en el capital de trabajo, impulsado por tasas de devolución de pago contra entrega (COD) del 25-30%, ha catalizado modelos de financiación basados en ingresos que ofrecen entre el 15% y el 30% de las ventas mensuales como liquidez rápida, lo que permite a las marcas con un uso eficiente del capital alcanzar sus objetivos de escala. La inflación en el coste por clic (CPC) del marketing digital y las normas más estrictas de privacidad de datos obligan a las marcas a diversificarse hacia los canales de comercio social y comunitario, con tasas de conversión de comercio en vivo entre seis y ocho veces superiores a las de la publicidad gráfica.
Conclusiones clave del informe
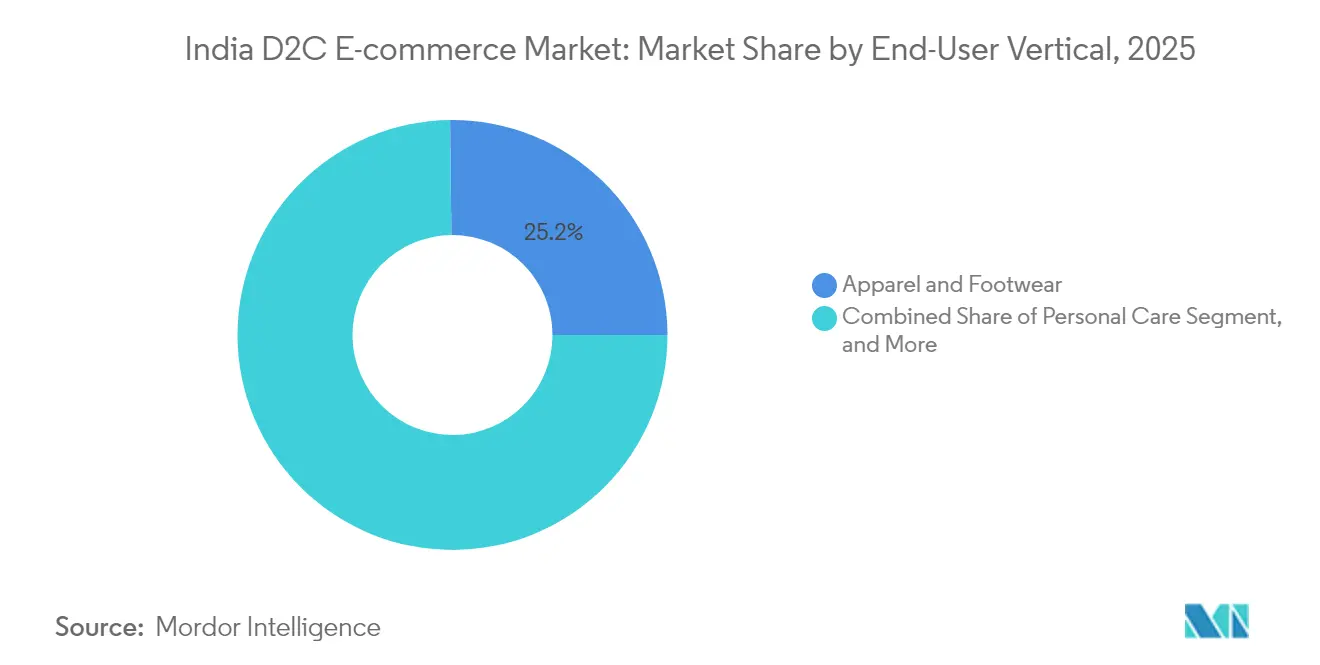
- Por vertical de usuario final, la indumentaria y el calzado lideraron con el 25.18 % de la participación de mercado del comercio electrónico D2C en India en 2025, mientras que se proyecta que el cuidado personal avance a una CAGR del 24.92 % hasta 2031.
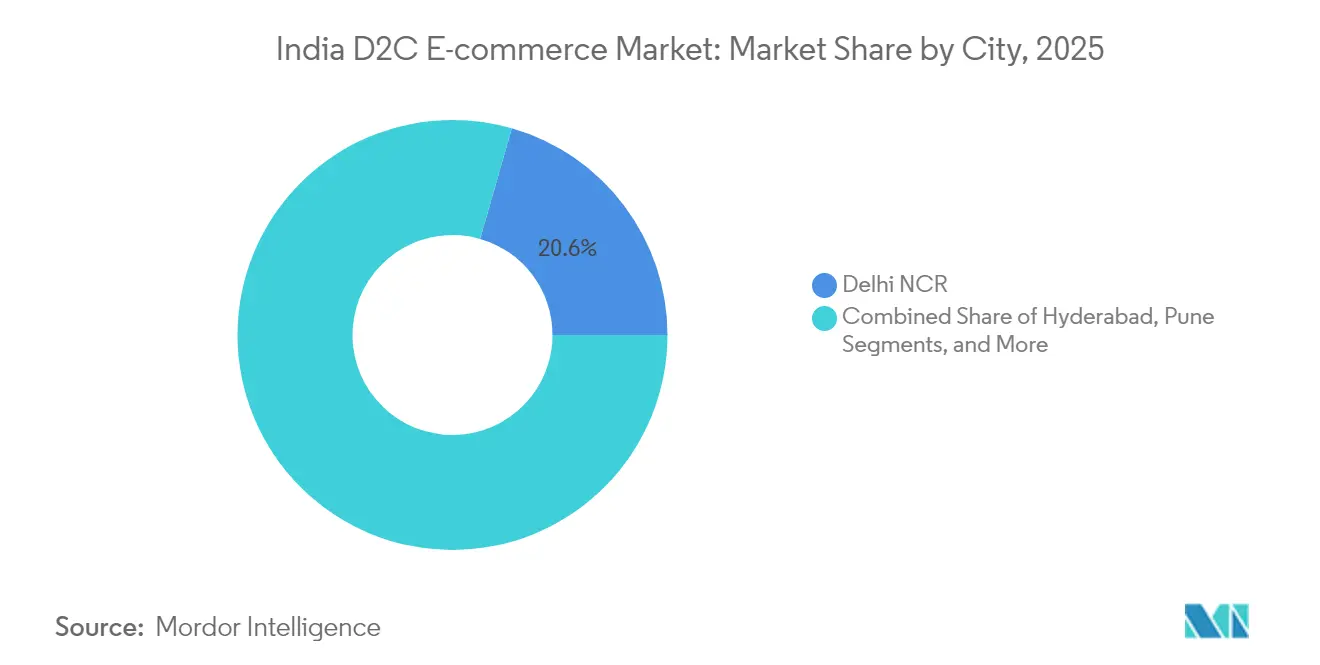
- Por grupo de ciudades, Delhi NCR tenía una participación del 20.55 % del tamaño del mercado de comercio electrónico D2C de la India en 2025, mientras que se prevé que Hyderabad se expanda a una CAGR del 25.10 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de comercio electrónico D2C en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración de la financiación de capital riesgo y capital privado en marcas D2C | + 4.2% | Nacional, con concentración en Bengaluru, Mumbai y Delhi NCR | Mediano plazo (2-4 años) |
| Eficiencias logísticas a nivel nacional habilitadas por el GST | + 3.8% | Nacional, con avances tempranos en ciudades de nivel 2 y 3 | Largo plazo (≥ 4 años) |
| El auge de ONDC y la infraestructura de comercio de API abierta | + 2.5% | Mercados piloto nacionales en Bengaluru, Delhi y Bhopal | Corto plazo (≤ 2 años) |
| La penetración de los teléfonos inteligentes de nivel 2 y 3 impulsa las primeras compras en línea | + 2.8% | Ciudades de nivel 2/3 en todos los estados | Mediano plazo (2-4 años) |
| Impulso de las compras en grupos comunitarios impulsados por el comercio social | + 1.8% | Nacional, más fuerte en las regiones de habla vernácula | Corto plazo (≤ 2 años) |
| La generación Z prefiere las etiquetas sostenibles, nativas y fabricadas en la India | + 1.5% | Centros urbanos, en expansión hacia ciudades de segundo nivel | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración de la financiación de VC/PE en marcas D2C
La asignación selectiva de capital está favoreciendo a las empresas con márgenes de contribución positivos, un crecimiento sostenido de los ingresos mensuales del 15-20% y economías de retención comprobadas, aunque la financiación general cayó a 757 millones de USD en 2024. [1] La financiación D2C disminuye a 757 millones de USD en 2024 desde 930 millones de USD en 2023, VCCEdge, vccedge.com Las grandes rondas ahora enfatizan la automatización de la cadena de suministro, las plataformas de comercio headless y la personalización impulsada por IA, posicionando a las empresas financiadas como boAt para apuntar a las OPI en 2025 con valoraciones de 300-500 millones de USD. Los prestamistas basados en ingresos, liderados por Recur Club, asignaron 150 crore de INR (18 millones de USD) durante 2024 para aliviar las brechas de capital de trabajo relacionadas con COD. La consolidación se está acelerando, lo que permite a los actores con mayor capital absorber marcas especializadas y ampliar su catálogo de productos sin un aumento proporcional en el gasto de marketing. De este modo, la disciplina financiera convierte la escasez de fondos en una oportunidad de cuota de mercado para los operadores con estructuras de costes eficientes.
Eficiencias logísticas a nivel nacional habilitadas por el GST
El GST unificado ha reducido el tiempo de tránsito interestatal, recortado los costos logísticos en un 20-25% y permitido la entrega en 2-3 días a más de 19,000 códigos postales a través de transportistas de terceros. [2] Impacto del GST en la eficiencia logística, Ministerio de Finanzas, finmin.nic.in El cumplimiento centralizado ahora es suficiente para categorías como la ropa, reduciendo la duplicación de inventario en los centros y recortando los gastos generales administrativos hasta en un 18%. Los pequeños participantes D2C pueden escalar a nivel nacional sin recrear almacenes regionales, mientras que las marcas establecidas reoptimizan las huellas de la red para liberar capital de trabajo. La facturación electrónica armonizada también simplifica la conciliación de devoluciones, un elemento crítico dado el volumen de reversiones de COD. A largo plazo, se espera que las menores fricciones de distribución amplíen el mercado de comercio electrónico D2C de la India al incorporar códigos postales desatendidos a radios de servicio viables.
El auge de la ONDC y la infraestructura de comercio de API abierta
ONDC facilita una capa de descubrimiento interoperable entre compradores y vendedores con límites de comisión cercanos al 3%, en comparación con el 15-25% típico de los marketplaces tradicionales. Más de 700,000 vendedores ya se han unido, mientras que las aplicaciones de vendedor listas para usar de empresas como Fynd integran logística, pagos y atención al cliente. Los primeros usuarios reportan costos de adquisición entre un 15% y un 20% más bajos y tasas de creación de cestas de compra más rápidas. El protocolo nivela el descubrimiento para marcas de nicho y cataliza la participación de fabricantes locales que carecían de la tecnología necesaria para vender a nivel nacional. A medida que la interoperabilidad madura, los riesgos de dependencia de la plataforma disminuyen, lo que reequilibra el poder de negociación hacia los propietarios de marcas y amplía la oferta del consumidor en el mercado de comercio electrónico D2C de India.
La penetración de teléfonos inteligentes de nivel 2 y 3 impulsa las primeras compras en línea
El alcance de los smartphones en las zonas de nivel 2 y 3 alcanzó el 78 % en 2024, lo que generó 150 millones de nuevos consumidores digitales, el 65 % de los cuales completa su primera compra online en los seis meses siguientes a la adquisición del dispositivo. Los pedidos desde pequeñas localidades ya superan el 50 % del VGM en plataformas como Meesho, lo que valida el contenido local y los surtidos con precios competitivos. El 70 % de estos compradores sigue prefiriendo el pago contra reembolso, lo que requiere una sólida gestión de devoluciones y un análisis del riesgo crediticio. Las marcas que adaptan la estética regional, las tallas locales y los paquetes económicos registran tasas de repetición elevadas. La mejora de la cobertura 4G y la adopción de la Interfaz Unificada de Pagos (UPI) impulsan el uso de las billeteras digitales, trasladando gradualmente los volúmenes de pago contra reembolso a modalidades de prepago que optimizan los ciclos de flujo de caja.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la inflación del CPA en marketing digital | -2.8% | Nacional, más severo en categorías competitivas como belleza y moda | Corto plazo (≤ 2 años) |
| Cadena de frío fragmentada para comestibles y productos perecederos | -1.5% | Ciudades de nivel 2/3, zonas rurales con infraestructura limitada | Mediano plazo (2-4 años) |
| Bajas tasas de recompra más allá de las cinco áreas metropolitanas principales | -1.2% | Ciudades de nivel 2/3, centros urbanos más pequeños | Mediano plazo (2-4 años) |
| Alto ciclo de capital de trabajo debido a las devoluciones contra reembolso | -0.8% | Nacional, con mayor impacto en segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la inflación del CPA en el marketing digital
El CPC de Google Ads aumentó entre un 30% y un 100% en todas las categorías en 2024, mientras que el CPM de Facebook aumentó entre un 25% y un 40%, elevando los costos de adquisición a entre 800 y 1,200 INR por nuevo cliente. Los cambios en la política de privacidad de Apple erosionan aún más la precisión de la atribución, incrementando el gasto no optimizado. Las marcas con valores promedio de pedido más bajos, como las de cuidado personal, deben extender los períodos de recuperación u optimizar los ciclos de retención para preservar el margen de contribución. La mayor competencia en los medios basados en subastas favorece a las empresas con mayor capital, lo que reduce la visibilidad de las marcas emergentes. En respuesta, los operadores asignan mayores presupuestos a medios propios, incentivos por referencias y niveles de fidelización, priorizando la realización del valor del ciclo de vida sobre el volumen inicial del embudo.
Cadena de frío fragmentada para comestibles y productos perecederos
Solo el 4% de los productos frescos transita actualmente por transporte con temperatura controlada, frente al 25% de referencia en las economías desarrolladas. En las geografías de nivel 2/3, entre el 15% y el 20% de los nodos de almacenamiento en frío experimentan cortes de suministro eléctrico, lo que aumenta el riesgo de deterioro y la reputación de la marca. La inversión de capital de 15 a 20 millones de INR por centro de almacenamiento en frío regional resulta prohibitiva para las pequeñas empresas D2C que buscan expansión geográfica. El desperdicio en la última milla en categorías sensibles a la temperatura promedia entre el 8% y el 12%, frente al 2% o el 3% en productos a temperatura ambiente, lo que reduce el margen potencial. Hasta que las redes integradas de cadena de frío escalen, la oferta D2C de supermercados y tiendas gourmet se inclinará hacia SKU de larga duración o concentrará el servicio en zonas metropolitanas.
Análisis de segmento
Por vertical de usuario final: El cuidado personal supera la moda
La ropa y el calzado representaron el 25.18 % de la cuota de mercado del comercio electrónico D2C en India en 2025, lo que refleja la profundidad de los pioneros en la amplitud del catálogo y las colaboraciones con influencers. Sin embargo, se prevé que el cuidado personal crezca a una tasa de crecimiento anual compuesta (TCAC) del 24.92 % hasta 2031, a medida que el valor bruto de mercado (GMV) de la belleza premium se expande hacia los 3 millones de dólares gracias a las pruebas con RA, los diagnósticos con IA y las 12-24 microcolecciones anuales. El cuidado de la piel, por sí solo, avanza a una tasa del 14.6 %, con fórmulas de etiqueta limpia y afirmaciones con respaldo dermatológico que convencen a los compradores primerizos escépticos. El alto valor de vida útil, que a menudo supera las 2,000 INR, hace viable el punto de equilibrio en redes sociales pagadas a pesar del aumento del CPC.
Los segmentos adyacentes reflejan diferentes factores adversos y favorables. El crecimiento del sector de alimentación está ligado a las deficiencias de la cadena de frío, pero se percibe un impulso gracias a los modelos de comercio rápido que rotan el inventario en 20 minutos, una dinámica que incrementa la demanda de financiación basada en ingresos para financiar el inventario móvil. La decoración del hogar se beneficia del paradigma del teletrabajo, con suscripciones de muebles que reducen la inercia de compra inicial. El D2C, en el sector sanitario, combina el cumplimiento de recetas y las teleconsultas, impulsando la estabilidad de los ingresos basada en la adherencia. La joyería aprovecha los sistemas de prueba virtual para superar las brechas táctiles inherentes al comercio en línea de oro y piedras preciosas, mientras que la complejidad de la certificación BIS en electrónica aumenta las barreras de entrada que protegen a los operadores tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ciudad: Hyderabad supera el crecimiento de Delhi NCR
Delhi NCR capturó el 20.55% del tamaño del mercado de comercio electrónico D2C de India en 2025, impulsado por un ingreso familiar promedio de 8.5 INR y una penetración de compras digitales del 85%. La cobertura el mismo día en seis de cada diez códigos postales respalda el cumplimiento del segmento premium, pero la mayor competencia publicitaria aumenta el CAC hasta un 50% por encima de otras áreas metropolitanas. Hyderabad, en cambio, disfruta de un crecimiento anual del 25.10%, impulsado por menores alquileres de almacenes, la proximidad al cinturón industrial del sur e incentivos gubernamentales estratégicos. El ecosistema tecnológico de Bengaluru mantiene su liderazgo en personalización impulsada por IA, aunque la carga inmobiliaria reduce el margen en los segmentos con alto inventario.
Los conglomerados urbanos de segundo nivel, como Pune, Chandigarh, Coimbatore e Indore, se benefician del impulso de los smartphones de segundo nivel y de los trenes de bajo coste de la ONDC. El pago contra reembolso (COD) sigue siendo dominante con un 2%, lo que requiere algoritmos avanzados de previsión de devoluciones y mitigación del fraude. Las marcas que personalizan catálogos regionales y ofrecen apoyo local registran tasas de repetición elevadas. La dispersión geográfica subraya la necesidad de modelos de cumplimiento flexibles capaces de escalar a nivel nacional sin inflar las bases de costes fijos, lo que refuerza el atractivo a largo plazo del mercado de comercio electrónico D70C en India.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La promesa de entrega en el mismo día de Delhi NCR cubre el 60% de las direcciones y sustenta los patrones de consumo de lujo, lo que se traduce en un tamaño de ticket un 22% superior al promedio nacional. No obstante, la economía de retención se basa en una segmentación precisa que impulsa las ventanas de reordenamiento de un mes en lugar de las revoluciones de adquisiciones. La acaudalada zona de influencia de Mumbai impulsa las inversiones discrecionales en joyería y cuidado personal de alta gama, donde las insignias de autenticidad y las ediciones limitadas justifican márgenes brutos superiores al 60%. Bengaluru, que alberga la mayor reserva de talento tecnológico de la India, exhibe la mayor penetración de experiencias de compra impulsadas por IA, aunque la proliferación de SKUs sobrecarga las infraestructuras de almacenamiento.
La combinación de política industrial, personal de TI en desarrollo y menores gastos generales de Hyderabad genera el crecimiento compuesto más rápido, convirtiéndola en una plataforma de lanzamiento para la expansión hacia el sur. Chennai y Calcuta, si bien tienen un VMT general menor, ilustran la resonancia cultural con la comercialización en idiomas regionales y las microcolecciones vinculadas a festivales. Cabe destacar que las conurbaciones de nivel 2 y 3, denominadas colectivamente "Otras Ciudades", representan la próxima gran frontera: 150 millones de nuevos usuarios móviles bancarizados, una dependencia del 70 % del pago contra reembolso y un mayor tiempo dedicado a plataformas de vídeos cortos crean un terreno fértil para el comercio en vivo y la compra comunitaria. El modelo de control cero de ONDC amplía aún más el alcance logístico de las marcas locales, acortando los plazos de comercialización.
Panorama regulatorio
El comercio electrónico directo al consumidor (D2C) en India opera bajo un marco de cumplimiento normativo escalonado, regido por las Normas de Protección del Consumidor (Comercio Electrónico) de 2020, que exigen transparencia, resolución de quejas y prácticas comerciales justas. El manejo de datos se ha reforzado con la Ley de Protección de Datos Personales Digitales (DPDP) de 2023, elevando los estándares de cumplimiento en materia de consentimiento, controles de seguridad y preparación ante filtraciones, con sanciones que pueden alcanzar los 250 millones de rupias indias por incumplimiento reiterado.
El cumplimiento de las normas sobre productos y listados también se está volviendo más explícito en términos operativos para la venta en línea. Las Reglas de Enmienda de Metrología Legal (Productos Envasados) de 2026 introducen requisitos adicionales de divulgación orientados al comercio electrónico, incluido un filtro de país de origen con función de búsqueda que entró en vigor el 1 de julio de 2026, lo que aumenta la importancia de una gestión precisa del catálogo para las marcas D2C. Las directrices del BIS sobre la autogestión del comercio electrónico, junto con los requisitos del GST para los proveedores de comercio electrónico interestatales (incluidos los desencadenantes de registro según las disposiciones del CGST), determinan cómo las marcas gestionan las facturas, los registros de almacenamiento y los flujos de trabajo de devoluciones a gran escala.
Análisis de la cadena de valor
La cadena de valor del comercio electrónico directo al consumidor (D2C) en India comienza con el diseño y la selección de productos, incluyendo la fabricación interna, los fabricantes por contrato y los socios de marca blanca. A esto le sigue el empaquetado y etiquetado conforme a la normativa, que cumple con los estándares de la categoría, incluyendo las expectativas alineadas con BIS cuando corresponda y los procesos con licencia FSSAI para el D2C de alimentos.
Las marcas gestionan una plataforma de comercio electrónico que abarca la tienda online (sitio web/aplicación de la marca), la gestión de información de productos y las operaciones de catálogo, los pagos (UPI/tarjetas/billeteras y contra reembolso) y el servicio al cliente, mientras que el marketing continúa orientándose hacia canales propios y redes sociales/comunitarias a medida que aumentan los costes de los medios de comunicación de rendimiento. La orquestación y el cumplimiento de los pedidos dependen del almacenamiento en múltiples nodos, los socios de última milla y el procesamiento de devoluciones, vinculados a la documentación y los requisitos de registro habilitados para el GST que respaldan el envío interestatal y la conciliación. ONDC añade una capa interoperable para conectar a los vendedores con las aplicaciones de los compradores, los proveedores de logística y las plataformas de pago mediante protocolos abiertos, reduciendo la dependencia de una única interfaz de mercado. A medida que los filtros de país de origen y las normas de divulgación se vuelven más fáciles de buscar y estandarizados en las plataformas, las marcas invierten más en la calidad de los datos de backend, la disciplina en el etiquetado y las comprobaciones de cumplimiento automatizadas para proteger la conversión y reducir las disputas y devoluciones posteriores al pedido.
Panorama competitivo
Más de 15,000 marcas activas definen un panorama fragmentado; sin embargo, la restricción de liquidez está acelerando las fusiones y las fusiones oportunistas. La concentración de categorías diverge: el cuidado personal sigue fragmentado, con participaciones inferiores al 1% en la mayoría de los operadores, mientras que la electrónica y la joyería tienden a agruparse en grupos oligopólicos debido a los obstáculos para la certificación y la intensidad de capital. Tres estrategias definen el sector. Las empresas con capital de riesgo que buscan escalar invierten en marketing para captar la atención del mercado, pero se enfrentan al escrutinio de la sostenibilidad de su margen de contribución. Los artesanos autosuficientes se inclinan por la autenticidad, manteniendo la rentabilidad mediante microculturas y el boca a boca orgánico. Los modelos híbridos aprovechan la deuda basada en ingresos para optimizar los ciclos de inventario y evitar la dilución del capital.
La sofisticación tecnológica constituye la principal ventaja competitiva. Los líderes implementan motores de aprendizaje automático para recomendaciones de paquetes, clasificación automatizada de devoluciones y precios dinámicos calibrados según los feeds de la competencia. Los operadores de cola media aún manejan hojas de cálculo, lo que provoca desabastecimientos y retrasos en los envíos que erosionan el Net Promoter Score (NPS). El espacio geográfico en la frontera entre los niveles 2 y 3 atrae a nuevos participantes regionales expertos en interfaces locales. El efecto nivelador de la ONDC aumenta la presión sobre los mercados tradicionales, permitiendo que las marcas más pequeñas alcancen la demanda nacional sin costosas comisiones de cotización. En resumen, la ventaja se traslada a los operadores que combinan disciplina de capital, agilidad tecnológica e infraestructura de cumplimiento.
Líderes de la industria del comercio electrónico D2C en India
Wakefit Innovations Private Limited
Honasa Consumer Limited (Mamaearth)
Imagine Marketing Limited (boAt Lifestyle)
Delightful Gourmet Private Limited (Delicioso)
Joyería InnoVision India Private Limited (Melorra)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Senco Gold extendió el plazo de adquisición de August Jewellery Private Limited, la filial de Melorra, hasta el 30 de septiembre de 2026. Esta extensión refuerza la consolidación del comercio electrónico de joyería al integrar los canales digitales con la distribución minorista tradicional y respaldar el crecimiento de Melorra. El cambio mantiene el impulso de la operación y, al mismo tiempo, permite disponer de más tiempo para la planificación de la integración y el fortalecimiento de la presencia en línea.
- Mayo de 2026: La campaña «Licious Mother of All Momos» alcanza a 18.54 millones de consumidores, impulsando un crecimiento de cinco veces en mercados clave. La campaña amplía la presencia de la categoría de carne y alimentos de venta directa al consumidor y fortalece el reconocimiento de la marca en mercados urbanos y regionales. La diversificación de la categoría y la expansión híbrida offline-online buscan mejorar el alcance y la solidez de la marca.
- Abril de 2026: Licious reporta ingresos netos de ₹1,166 crore para el año fiscal 26, lo que representa un aumento de aproximadamente el 47 % interanual. Este crecimiento evidencia una mayor escala y valida la trayectoria financiera de la compañía para una expansión continua tanto en el ámbito físico como en el digital. Refuerza la percepción de escala y dinamismo financiero, al tiempo que respalda una mayor expansión en ambos ámbitos.
Alcance del informe del mercado de comercio electrónico D2C en India
El estudio de mercado incluye la evolución del recorrido del cliente a través de varios modelos D2C en línea, factores clave que influyen en el crecimiento, desafíos y tecnologías importantes que impulsarán la innovación en el mercado indio de comercio electrónico D2C. El mercado rastrea los ingresos acumulados por las empresas que venden directamente a los clientes a través de su propio sitio web o aplicación sin la intervención de ningún otro tercero.
El mercado indio de comercio electrónico D2C está segmentado por vertical de usuario final. Por vertical de usuario final, el mercado está segmentado por ropa y calzado, comestibles y gourmet, cuidado personal, decoración del hogar y artículos para el hogar, atención médica y joyería. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Ropa y calzado |
| Abarrotes y Gourmet |
| Cuidado Personal |
| Decoración del hogar y artículos para el hogar |
| Sector Sanitario |
| Joyería |
| Delhi NCR |
| Región Metropolitana de Mumbai |
| Bangalore |
| Hyderabad |
| Chennai |
| Calcuta |
| Pune |
| Otras ciudades |
| Por vertical de usuario final | Ropa y calzado |
| Abarrotes y Gourmet | |
| Cuidado Personal | |
| Decoración del hogar y artículos para el hogar | |
| Sector Sanitario | |
| Joyería | |
| por la ciudad | Delhi NCR |
| Región Metropolitana de Mumbai | |
| Bangalore | |
| Hyderabad | |
| Chennai | |
| Calcuta | |
| Pune | |
| Otras ciudades |
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del comercio electrónico D2C de la India para 2031?
Se proyecta que alcance los 322.1 millones de dólares, lo que refleja una CAGR del 24.30 % durante el período 2026-2031.
¿Qué segmento está creciendo más rápido dentro del comercio minorista en línea directo al consumidor?
El cuidado personal lidera con una CAGR proyectada del 24.92 %, impulsado por la demanda de belleza premium y herramientas de compra basadas en RA.
¿Por qué Hyderabad está surgiendo como un foco de D2C?
Los menores costos operativos, las políticas de apoyo para nuevas empresas y la proximidad a los mercados del sur de la India impulsan una CAGR a nivel de ciudad del 25.10 % hasta 2031.
¿Cómo beneficia ONDC a las marcas más pequeñas?
La red abierta limita las comisiones a cerca del 3% y ofrece logística y pagos listos para usar, lo que reduce los costos de adquisición hasta en un 20%.
¿Qué desafíos están limitando la expansión D2C del sector de la alimentación?
La logística fragmentada de la cadena de frío y las altas tasas de desperdicio en la última milla (8-12 %) restringen la escala fuera de las áreas metropolitanas.


