

Tamaño y participación del mercado de laminados decorativos en India
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.39 mil millones |
| Tamaño del mercado (2031) | USD 1.81 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.35% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de laminados decorativos en India por Mordor Intelligence
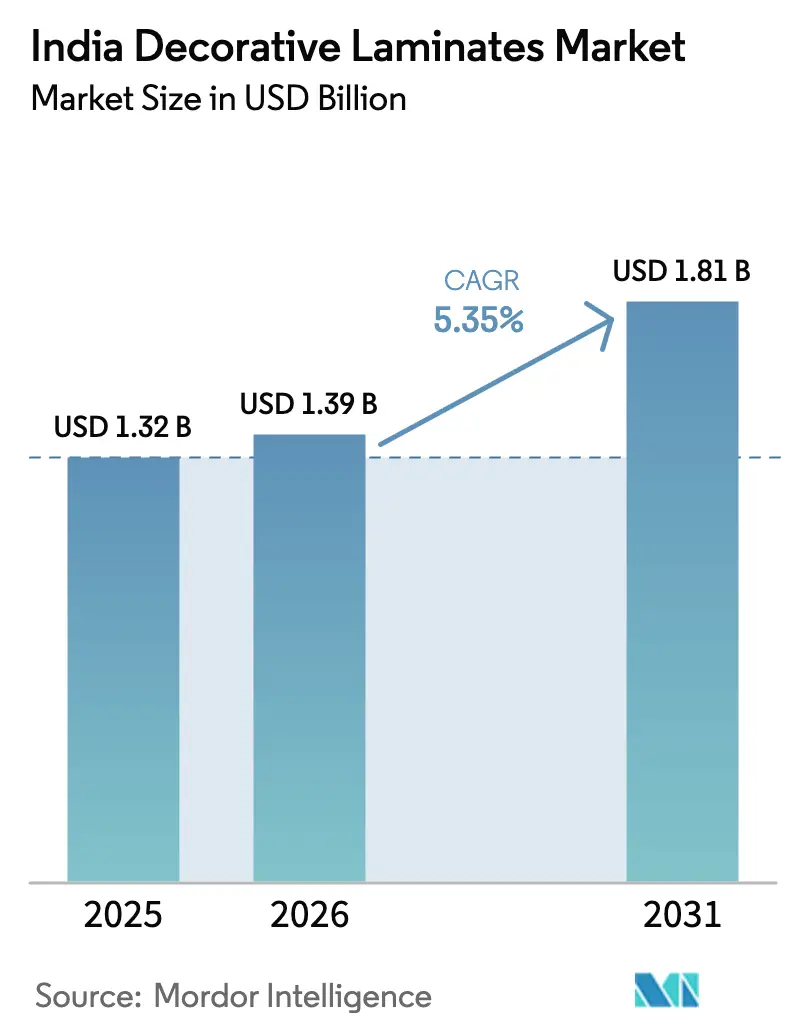
El mercado indio de laminados decorativos alcanzó un valor de 1.32 millones de dólares en 2025 y se estima que crecerá de 1.39 millones de dólares en 2026 a 1.81 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.35 % durante el período de pronóstico (2026-2031). La construcción residencial en curso, la creciente penetración del mobiliario modular y las medidas regulatorias hacia grados de formaldehído ultrabajo impulsan un crecimiento constante del volumen, al tiempo que aumentan la complejidad de los costos de los insumos. El tablero de partículas y el tablero de fibra de densidad media siguen siendo los sustratos principales; sin embargo, los proveedores de adhesivos están obteniendo un valor incremental a medida que los fabricantes reformulan sus productos para cumplir con los límites de emisión de la norma IS 12592:2023. La impresión digital permite a los productores de nivel medio ofrecer una estética premium con pedidos mínimos más bajos, lo que fragmenta el liderazgo en el diseño. Al mismo tiempo, las fuertes fluctuaciones en los precios de las resinas fenólicas y de melamina comprimen los márgenes y benefician a los actores con integración vertical o contratos de suministro a largo plazo. La presión competitiva sigue siendo intensa porque las fábricas no organizadas aún dominan el volumen de producción, aunque las ampliaciones de capacidad por parte de empresas líderes organizadas indican una formalización cada vez más acelerada.
Conclusiones clave del informe
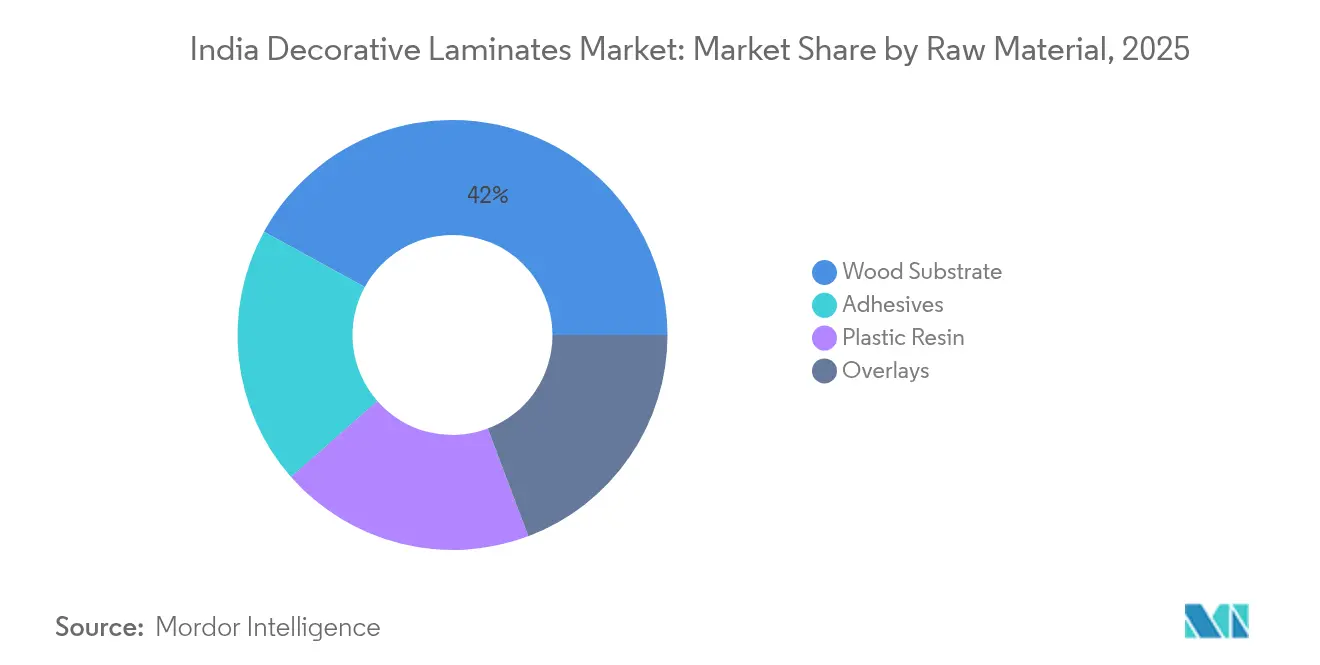
- Por materia prima, el segmento de sustrato de madera representó el 42.02% de la participación de mercado de laminados decorativos de la India en 2025. Se prevé que los adhesivos crezcan al ritmo más rápido dentro de las materias primas, con una CAGR del 6.05% hasta 2031.
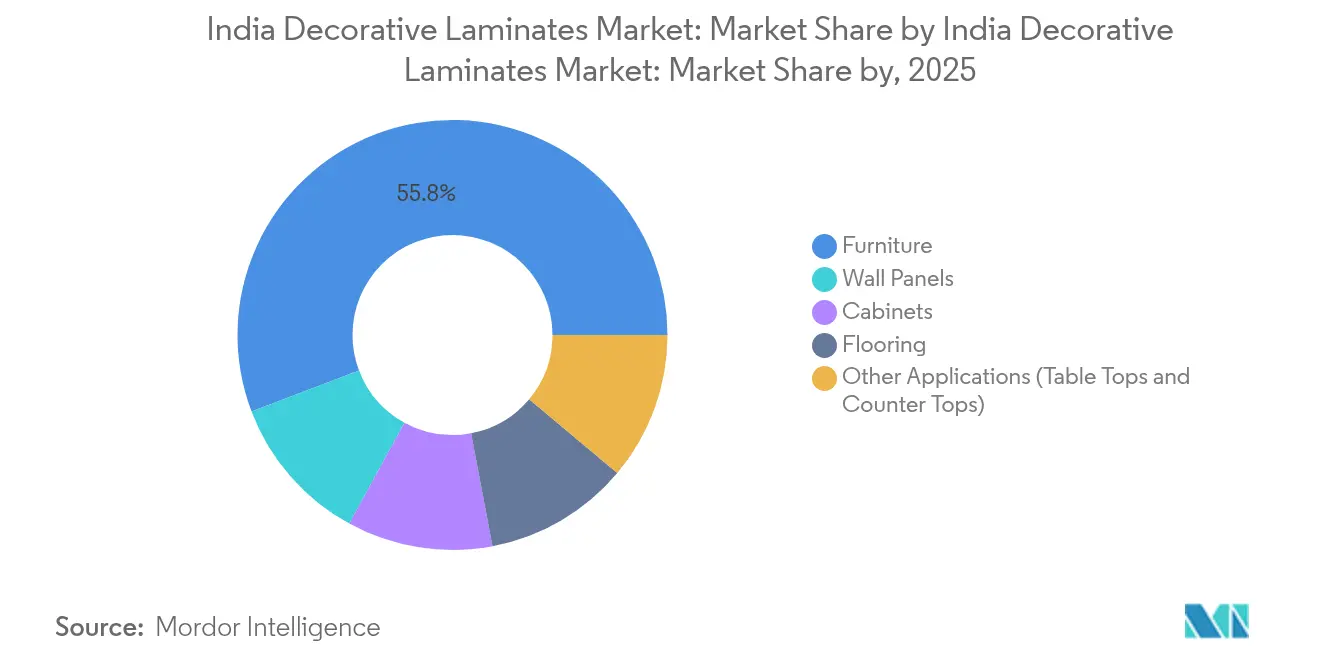
- Por aplicación, el sector de muebles lideró con una participación de ingresos del 55.78 % en el tamaño del mercado de laminados decorativos de la India en 2025. Se espera que los paneles de pared registren la tasa de crecimiento más alta, con una CAGR del 6.26 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de laminados decorativos en la India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de proyectos inmobiliarios residenciales y de vivienda asequible | + 1.8% | Maharashtra, Gujarat, Karnataka, Tamil Nadu | Mediano plazo (2-4 años) |
| Cambio hacia muebles modulares y canales minoristas organizados | + 1.5% | Bombay, Delhi, Bangalore, Pune, Ahmedabad | Corto plazo (≤ 2 años) |
| Tecnología de impresión digital que permite decoraciones personalizadas de gran calidad | + 0.9% | Adopción temprana en Gujarat y Maharashtra | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para superficies de bajo contenido de COV/grado E0 | + 0.7% | Nacional | Largo plazo (≥ 4 años) |
| Auge de las exportaciones desde la India en el marco del modelo “China más uno” | + 0.6% | Gujarat, Andhra Pradesh, Punjab | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida expansión de los proyectos inmobiliarios residenciales y de vivienda asequible
India entregó 406,889 viviendas nuevas en el año fiscal 2025, lo que representa un aumento del 33% con respecto al año anterior, mientras que la categoría de lujo experimentó un crecimiento de ventas del 28-85% en las principales áreas metropolitanas [1] India Brand Equity Foundation, “Real Estate Annual Update 2025”, ibef.org . Esta construcción alimenta la demanda directa de laminados en cocinas, armarios y paneles de pared. Los desarrolladores prefieren tableros de partículas prelaminados y MDF para acortar los ciclos de los proyectos y controlar los presupuestos, asegurando compras de alto volumen a distribuidores organizados. Programas gubernamentales como Pradhan Mantri Awas Yojana impulsan el impulso en el segmento de menos de ₹50 lakh. A medida que la urbanización impulsa la población de las ciudades de India por encima de los 600 millones para 2030, los fabricantes que aseguran acuerdos de suministro con empresas de acondicionamiento llave en mano están posicionados para obtener ganancias sostenidas en el volumen de láminas.
Cambio hacia muebles modulares y canales minoristas organizados
Las unidades modulares prefabricadas están reemplazando la carpintería in situ, redefiniendo las especificaciones y la distribución de laminados. Grandes cadenas, como IKEA, Pepperfry y Godrej Interio, se están expandiendo a ciudades de segundo nivel, exigiendo laminados certificados con calidad uniforme para la logística de empaquetado plano. Modelos de expansión de distribuidores, como la "Ruta de Reparación en Día" de CenturyPly, han añadido más de 500 puntos de venta en un solo año fiscal, consolidando el alcance del canal. Cada cocina modular urbana consume entre 15 y 25 láminas, y la penetración ha aumentado a aproximadamente el 25 % de las viviendas nuevas en las áreas metropolitanas. Las crecientes expectativas en torno a los recubrimientos antihuellas y las texturas sincronizadas con la veta de la madera están impulsando a las fábricas desorganizadas a modernizarse o a cerrar.
Tecnología de impresión digital que permite decoraciones personalizadas de alta calidad en masa
Las inversiones en líneas de inyección de tinta de una sola pasada permiten acabados fotorrealistas en madera, piedra y tela sin necesidad de costosos cilindros de rotograbado, lo que reduce los plazos de diseño de meses a días. Lanzamientos como la colección Mikado de Greenlam y Decowood de Merino ponen de manifiesto cómo las tiradas de volumen medio ahora tienen un precio elevado. Las inversiones de capital de entre 50 y 100 millones de rupias indias por prensa limitan la participación a empresas con una alta capitalización, lo que acelera la consolidación. Los diseñadores de interiores obtienen la libertad de encargar tiradas cortas de patrones a medida, ampliando así el número de hojas disponibles para láminas de alta gama.
Incentivos gubernamentales para superficies de bajo contenido de COV/grado E0
IS 12592:2023 establece un límite de E0 de ≤0.5 mg/L de formaldehído, inferior al umbral de ≤1.5 mg/L de E1, y se alinea con las Órdenes de Control de Calidad que deben cumplirse en 2024 y 2025 [2] Oficina de Normas de la India, “IS 12592:2023 Norma de Emisión de Formaldehído”, bis.gov.in. El cumplimiento eleva los costos de reformulación de adhesivos entre un 8 y un 12 %, pero permite a los productores cobrar primas de precio del 10 al 15 % en proyectos IGBC LEED o GRIHA. Se han ofrecido incentivos fiscales por valor de 329 millones de rupias a la planta de Greenlam en Andhra Pradesh, lo que destaca el apoyo a nivel estatal vinculado a los estándares ambientales. Los pioneros anticipan dominar las licitaciones institucionales y de exportación que requieren certificación de bajo contenido de COV.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente competencia de los tableros de PVC y la piedra artificial | -0.8% | Regiones costeras y húmedas (Kerala, Goa, Bengala Occidental) | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las resinas fenólicas/melaminas | -0.6% | Nacional | Corto plazo (≤ 2 años) |
| Normas más estrictas sobre emisiones de formaldehído (IS 12592:2023) | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensificación de la competencia de los tableros de PVC y la piedra artificial
Los tableros de cloruro de polivinilo y los compuestos de madera y plástico ofrecen resistencia a las termitas y la humedad, acaparando una cuota significativa del mercado de cocinas y baños en los estados costeros. Las encimeras de cuarzo de ingeniería, con un precio de entre 565 y 1,400 INR por pie cuadrado, frente a los laminados, que rondan las 150 INR, están atrayendo a los consumidores más exigentes hacia los acabados de piedra, especialmente en las renovaciones metropolitanas. Los fabricantes de laminados están contraatacando con paneles compactos y calidades ignífugas, pero estos nichos requieren formación del cliente y mayores costes de producción.
Volatilidad en los precios de las resinas fenólicas/melaminas
El fenol se cotizó por encima de 100 INR por kg en 2024, en medio de un déficit de suministro interno de 15,000 toneladas, lo que provocó una dependencia de las importaciones. La melamina experimentó fluctuaciones trimestrales de dos dígitos a medida que la oferta y la demanda mundiales fluctuaban. Los productores con líneas de resina cautivas o contratos cerrados suelen obtener una ventaja en costes del 5-8%, mientras que las empresas más pequeñas suelen sufrir fluctuaciones en los márgenes. La imprevisibilidad en el gasto de materias primas complica las estrategias de precios para el mercado indio de laminados decorativos.
Análisis de segmento
Por materia prima: predominio del sustrato en la innovación de adhesivos
El sustrato de madera representó una cuota de mercado del 42.02% en laminados decorativos en India en 2025, gracias a la ventaja de precio de los tableros de aglomerado y MDF. Los fabricantes nacionales de tableros pueden ofrecer precios de entre 25 y 35 INR por pie cuadrado, lo que refuerza su liderazgo en proyectos con un alto valor añadido. Se prevé que los adhesivos, aunque representan un volumen de ingresos menor en la actualidad, registren una tasa de crecimiento anual compuesta (TCAC) del 6.05%, impulsada por la transición obligatoria a productos químicos sin formaldehído. Multinacionales como Henkel y Pidilite han introducido aglutinantes a base de soja y lignina que permiten a los fabricantes alcanzar los umbrales E0 sin comprometer la resistencia de la unión.
Las líneas de tableros de partículas de prensado continuo, como la que Greenlam está instalando en Andhra Pradesh, producen paneles más densos con tolerancias más estrictas, lo que ayuda a las laminadoras a reducir las pérdidas por lijado y a mejorar el rendimiento. Paralelamente, los paquetes de aditivos antimicrobianos integrados en las capas adhesivas, como ViroKill de CenturyPly, abren oportunidades de precios superiores en proyectos de sanidad y hostelería. A medida que las auditorías de sostenibilidad se generalizan, los proveedores de tableros y resinas que ofrecen documentación de cadena de custodia FSC o PEFC facilitarán el acceso a pedidos de exportación y proyectos de construcción sostenible, lo que aumenta el valor estratégico de la integración regresiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: cables para muebles, sobretensiones en paneles de pared
Los muebles representaron el 55.78% del mercado indio de laminados decorativos en 2025, impulsados por el auge de las cocinas modulares que ahora afecta a aproximadamente una cuarta parte de los nuevos hogares urbanos. Los gabinetes listos para ensamblar se basan en laminados para persianas, revestimientos de armazón y encimeras delgadas, lo que sincroniza el crecimiento del volumen con las entregas de viviendas. Los especialistas en acondicionamiento organizado especifican clasificaciones de abrasión y una alineación sincronizada de la veta, lo que impulsa una mayor diferenciación en el diseño.
Se prevé que los paneles de pared se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.26 %, la más rápida entre las aplicaciones, a medida que los interiores de hostelería y oficinas se inclinan por revestimientos decorativos de rápida instalación. La impresión digital de una sola pasada permite a los diseñadores solicitar texturas a medida que antes requerían chapas o paneles de tela importados. Los laminados compactos con espesores autoportantes de 6 a 25 mm se están incorporando a pasillos de alto tráfico y vestíbulos de ascensores, lo que añade durabilidad que justifica un precio por hoja más elevado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Los estados del oeste y del sur impulsan aproximadamente dos tercios de la demanda del mercado indio de laminados decorativos. Maharashtra lidera el consumo, impulsado por el dominio de Bombay en la aprobación de obras de construcción residencial y comercial; se prevé la apertura de más de 30 millones de metros cuadrados de oficinas en sus parques tecnológicos y complejos de uso mixto para 2027. Las salas de exposición de laminados se concentran en Pune y Bombay, donde los minoristas de cocinas modulares registran su mayor densidad de ventas.
Gujarat se está consolidando como un polo de producción y exportación. El corredor Morbi-Ahmedabad atrajo inversiones que superaron los 2.83 millones de rupias indias en el año fiscal 2023, mientras que la proximidad a los puertos de Kandla y Mundra reduce los costos logísticos de exportación. El complejo Gandhinagar de Rushil Décor ejemplifica esta orientación, habiendo conseguido contratos en el extranjero poco después de su puesta en servicio. Los programas de ciudades inteligentes en Ahmedabad y Surat están estimulando la demanda de superficies de grado E0 en edificios municipales e institucionales.
Los centros del sur —Karnataka, Tamil Nadu y Andhra Pradesh— se perfilan como polos de crecimiento de nueva generación. La planta de Greenlam en Naidupeta será la mayor planta de laminado de alta presión del sur de la India, con el apoyo de incentivos estatales que cubren aproximadamente el 30% de la inversión de capital del proyecto. El corredor tecnológico de Bengaluru impulsa el volumen de equipamiento corporativo, mientras que Chennai e Hyderabad impulsan el inicio de la construcción de viviendas que priorizan los tableros prelaminados. Los clústeres del norte en Punjab y la región de Delhi-NCR continúan aprovechando sus bases de fabricación de larga data; la expansión de CenturyPly en Hoshiarpur fortalece la oferta en los mercados del norte y el este.
Análisis de la cadena de valor
La cadena de valor de los laminados decorativos en India comienza con materias primas químicas y de papel (resinas fenólicas y de melamina, papeles decorativos especiales y aditivos) y sustratos de paneles de madera como tableros de partículas y MDF. A continuación, se lleva a cabo la impregnación, el prensado en caliente/laminación, el acabado (texturizado, recubrimiento, recorte), las pruebas de calidad y el embalaje. La exposición a los costos de los insumos es importante, ya que la volatilidad de las resinas fenólicas y de melamina afecta a los productores de laminados y aumenta la importancia de la disciplina en el abastecimiento, la capacidad de producción propia de resina y las compras a largo plazo. La reformulación de adhesivos también está impulsando la colaboración técnica entre los proveedores de resinas/adhesivos y los fabricantes de laminados, dado que el mercado busca cumplir con los requisitos de emisiones ultrabajas.
La fase intermedia de la fabricación se divide entre empresas organizadas con inversiones en impresión digital y de prensado continuo, y una amplia base informal que compite en precio y plazos de entrega. Los líderes organizados utilizan cada vez más laboratorios propios y sistemas de productos estandarizados para satisfacer las especificaciones de mobiliario modular e institucional. En la fase final, la distribución se realiza a través de salas de exposición propias, franquicias y distribuidores multimarca para llegar a carpinteros, fabricantes y fabricantes de equipos originales (OEM) de mobiliario modular, con la incorporación de proyectos por parte de promotores y contratistas de acondicionamiento. Los vínculos transfronterizos son cada vez más visibles: Aica Kogyo completó la adquisición de una participación del 40 % en Stylam Industries el 17 de junio de 2026, una operación que puede reforzar la gobernanza y conectar a Stylam con redes globales más amplias de compras y tecnología, influyendo en cómo los papeles decorativos de alta calidad, las resinas y el conocimiento técnico de fabricación fluyen hacia las cadenas de suministro indias.
Panorama competitivo
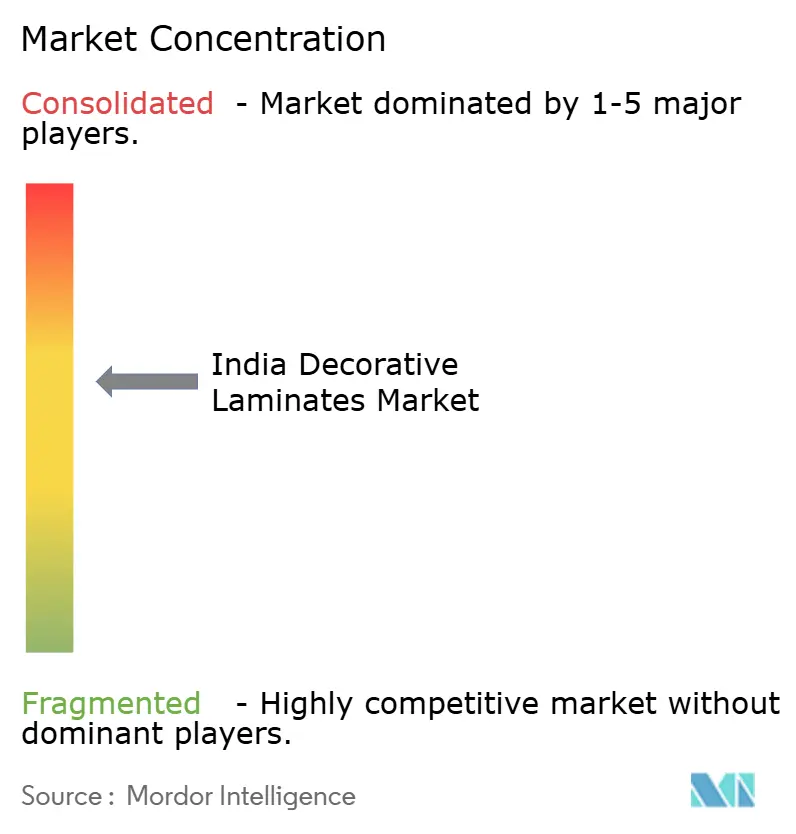
El mercado indio de laminados decorativos está moderadamente concentrado. Greenlam, CenturyPly y Merino encabezan el segmento organizado, invirtiendo cada una en capacidad, impresión digital y cumplimiento de bajas emisiones de COV. La tecnología y el cumplimiento normativo están diferenciando a los líderes de los rezagados. Las líneas de prensado continuo de tableros, las impresoras de inyección de tinta de una sola pasada, las formulaciones antimicrobianas de iones de plata y los laboratorios de pruebas internos confieren poder de negociación tanto en costes como en precios. Es probable que el avance hacia la certificación E0 obligatoria acelere la consolidación, ya que las fábricas con capital insuficiente se modernizan con márgenes reducidos o abandonan la industria india de laminados decorativos.
Líderes de la industria de laminados decorativos de la India
Industrias Greenlam limitada
Aica Laminates India Pvt. Ltd.
Merino India
SigloPly
Estilo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Aica Kogyo Company, Limited completa la adquisición del 40 % del capital social de Stylam Industries Limited (fuera del mercado) y nombra nuevos directores. Esta operación integra las capacidades globales de materiales con la producción de Stylam, lo que podría tener implicaciones en la cadena de suministro y la gobernanza.
- Abril de 2026: Greenlam Industries Limited amplió su presencia minorista en Vapi, India, con la inauguración de una nueva tienda Greenlam Shoppe. Esta expansión refuerza su presencia directa en el mercado y su visibilidad entre los consumidores, con un impacto potencial en la demanda regional y el poder de fijación de precios.
- Abril de 2026: Merino Industries Ltd. lanzó una nueva campaña publicitaria protagonizada por el actor Pankaj Kapur para destacar la salud, la durabilidad y la fiabilidad diaria de los productos Marine Board. La campaña busca aumentar el conocimiento de la marca entre los consumidores y, potencialmente, posicionar la línea Marine Board de Merino en un segmento premium.
Alcance del informe sobre el mercado de laminados decorativos en la India
Los laminados decorativos se utilizan principalmente como materiales para superficies de muebles o revestimientos de paredes. Son conocidos principalmente por su atractivo estético y disponibilidad en diversas texturas, patrones, colores y acabados. Debido a sus propiedades decorativas y protectoras, se utilizan a menudo para diseños de muebles como estanterías, armarios, puertas y cubículos de oficina.
El mercado indio de laminados decorativos está segmentado por materia prima, aplicación, sector de consumo y ubicación geográfica. Por materia prima, el mercado se divide en resina plástica, revestimientos, adhesivos y sustrato de madera. Por tipo de aplicación, el mercado se divide en muebles, armarios, suelos, paneles de pared y otras aplicaciones (tableros de mesa y encimeras). Por sector de consumo, el mercado se segmenta en residencial, no residencial y transporte. Para cada segmento, el dimensionamiento y las previsiones del mercado se han basado en el valor (USD).
| Resina plástica |
| Superposiciones |
| Adhesivos |
| Sustrato de madera |
| Muebles |
| Muebles |
| Revestimento para pisos |
| Paneles de pared |
| Otras aplicaciones (superficies de mesas y mostradores) |
| Por Materia Prima | Resina plástica |
| Superposiciones | |
| Adhesivos | |
| Sustrato de madera | |
| por Aplicación | Muebles |
| Muebles | |
| Revestimento para pisos | |
| Paneles de pared | |
| Otras aplicaciones (superficies de mesas y mostradores) |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de laminados decorativos en la India?
El tamaño del mercado de laminados decorativos de la India será de USD 1.39 mil millones en 2026 y se prevé que alcance los USD 1.81 mil millones para 2031.
¿Qué segmento de materias primas domina las ventas?
Los sustratos de madera, principalmente tableros de partículas y MDF, capturaron el 42.02 % de la participación del mercado de laminados decorativos en la India en 2025.
¿Qué segmento de aplicaciones está creciendo más rápido?
Se proyecta que los paneles de pared se expandirán a una tasa compuesta anual del 6.26 % entre 2026 y 2031.
¿Cómo afectará la norma IS 12592:2023 a los productores?
El mandato de emisiones E0 aumenta los costos de producción entre un 8 y un 12%, pero permite fijar precios superiores para proyectos con certificación verde.
¿Qué estados albergan las plantas de laminados más grandes?
Las principales capacidades se concentran en el corredor Gandhinagar de Gujarat y en el centro manufacturero Naidupeta de Andhra Pradesh.


