

Tamaño y participación del mercado de gestión de ingeniería, adquisiciones y construcción (EPCM) en India
Visión general del mercado
| Periodo de estudio | 2020 - 2032 |
|---|---|
| Año base para la estimación | 2026 |
| Período de datos de pronóstico | 2027 - 2032 |
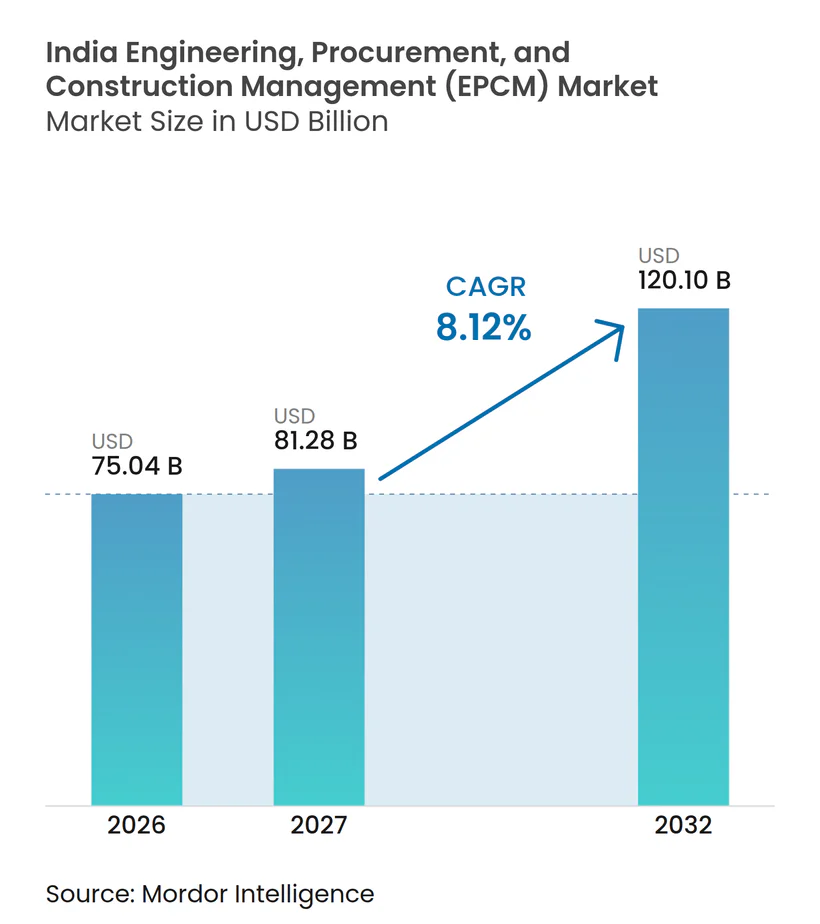
| Tamaño del mercado (2027) | USD 81.28 mil millones |
| Tamaño del mercado (2032) | USD 120.1 mil millones |
| Tasa de crecimiento (2027 - 2032) | 8.12% CAGR |
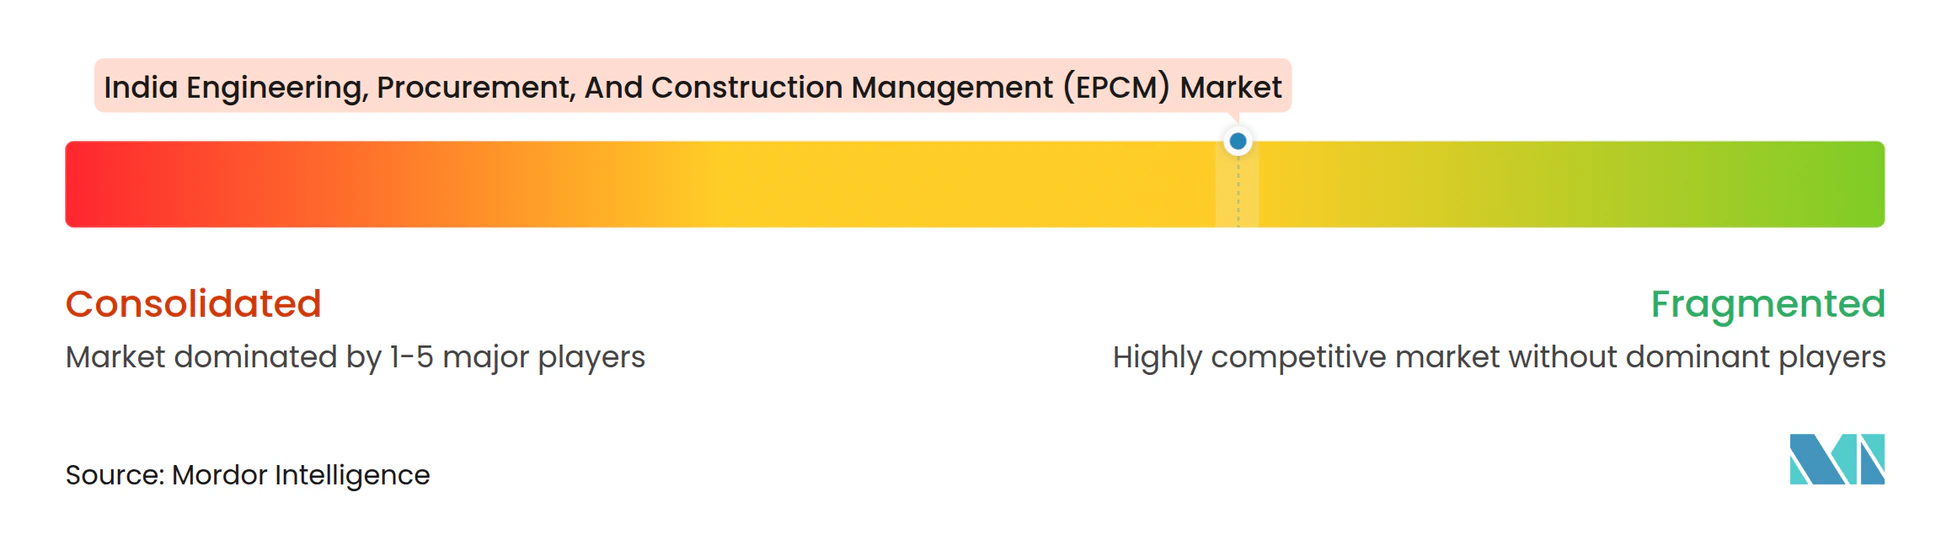
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión de ingeniería, adquisiciones y construcción (EPCM) en India por Mordor Intelligence
Se prevé que el tamaño del mercado indio de ingeniería, adquisición y gestión de la construcción (EPCM) aumente de 75.04 millones de dólares en 2026 a 81.28 millones de dólares en 2027 y alcance los 120.1 millones de dólares en 2032, con una tasa de crecimiento anual compuesta (CAGR) del 8.12% durante el período 2027-2032.
Los planes de infraestructura pública y el despliegue de energías renovables en India amplían la necesidad de una gestión coordinada de proyectos. El crecimiento de la capacidad de los centros de datos incrementa la demanda potencial de coordinación de instalaciones junto con la entrega de infraestructura digital. Las condiciones globales impulsaron la presión sobre los costos de materiales y logística en los proyectos de la Carretera Nacional de India, según se informó en abril de 2026, lo que complicó las decisiones de ejecución. Las dependencias de costos y terrenos favorecen la movilización por etapas, mientras que los requisitos de modelado para la calificación de obras públicas añaden tareas de gestión de la información. Esto desplaza el enfoque comercial de la adjudicación de contratos a la definición de paquetes de trabajo ejecutables, donde los presupuestos de la Carretera Nacional y la preparación del sitio deben coincidir antes de que pueda comenzar la supervisión continua.
Conclusiones clave del informe
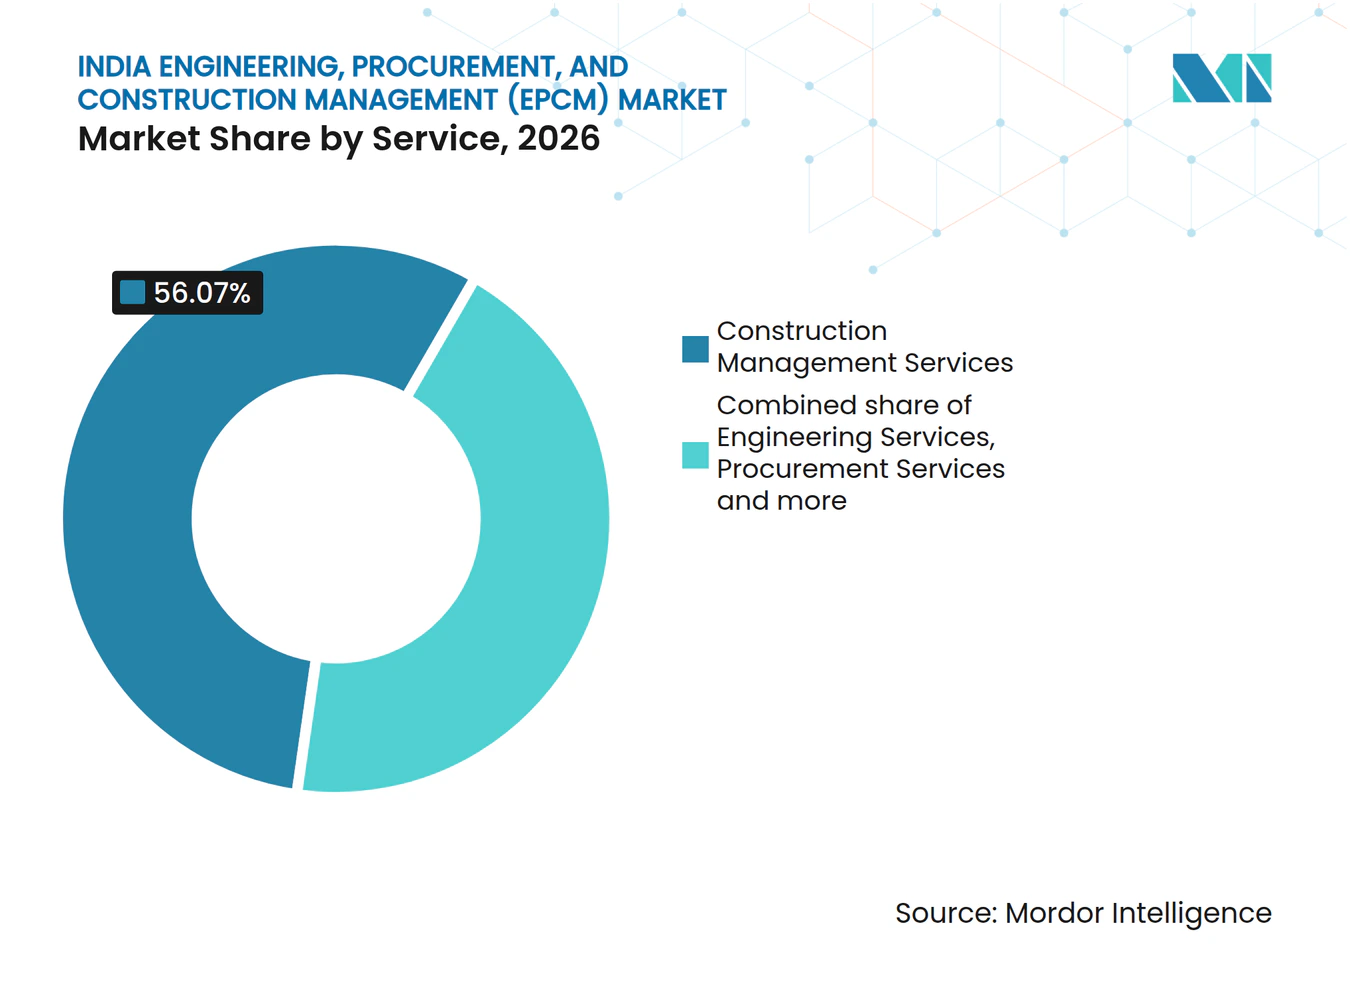
- Por tipo de servicio, los servicios de gestión de la construcción lideraron con una cuota de mercado del 56.07 % en ingeniería, adquisición y gestión de la construcción (EPCM) en India en 2026, mientras que se prevé que otros servicios crezcan más rápidamente a una tasa de crecimiento anual compuesta (CAGR) del 9.78 % entre 2027 y 2032.
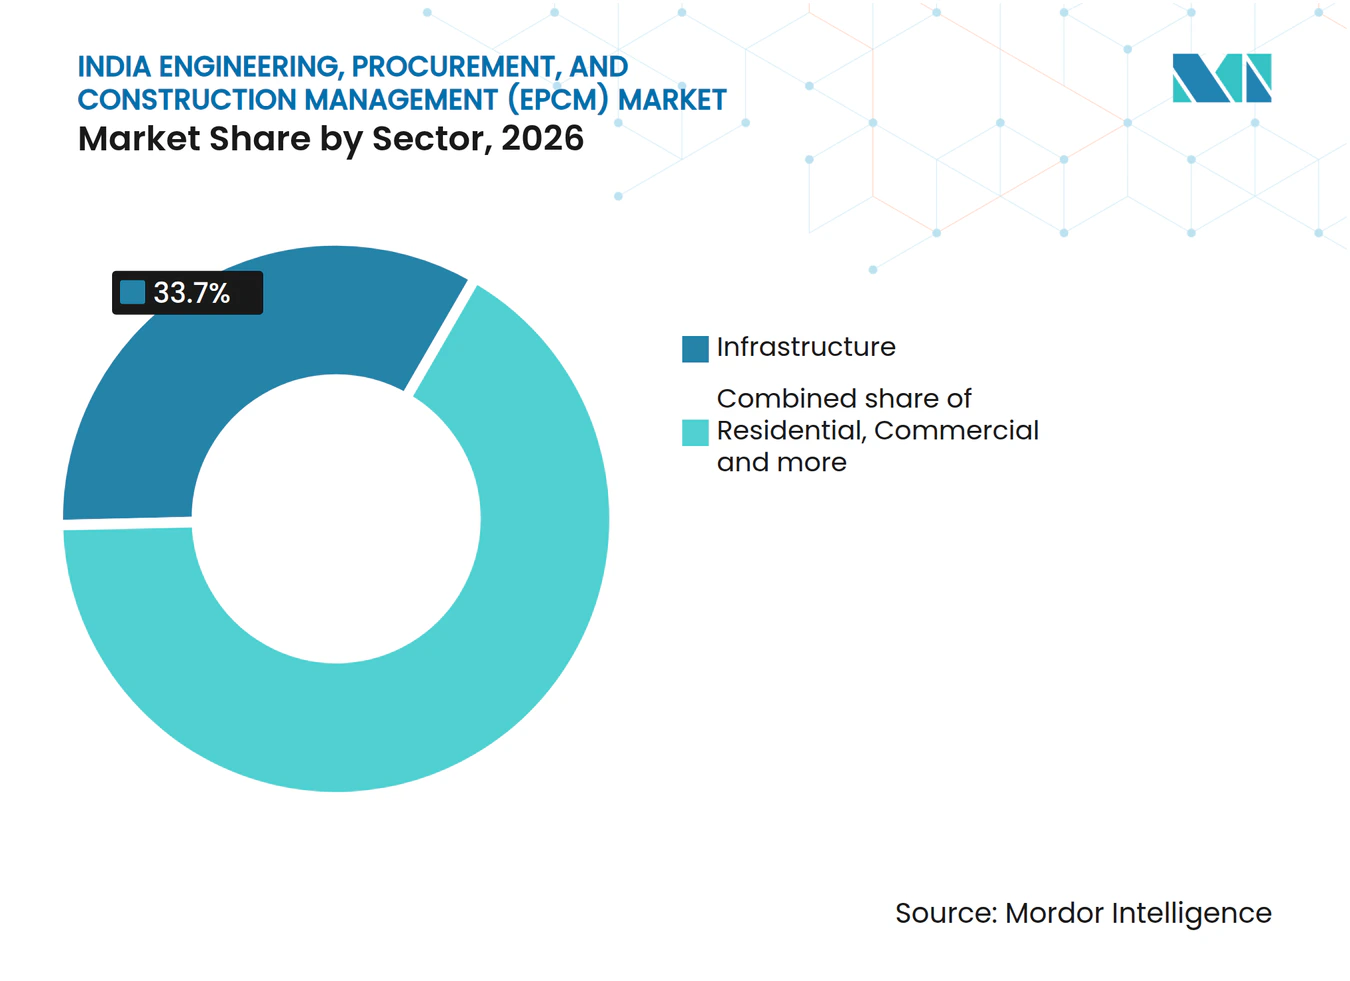
- En el desglose por sectores, la infraestructura representó el 33.7% del tamaño del mercado indio de ingeniería, adquisición y gestión de la construcción (EPCM) en 2026, mientras que se prevé que el sector residencial sea el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 10.82% entre 2027 y 2032.
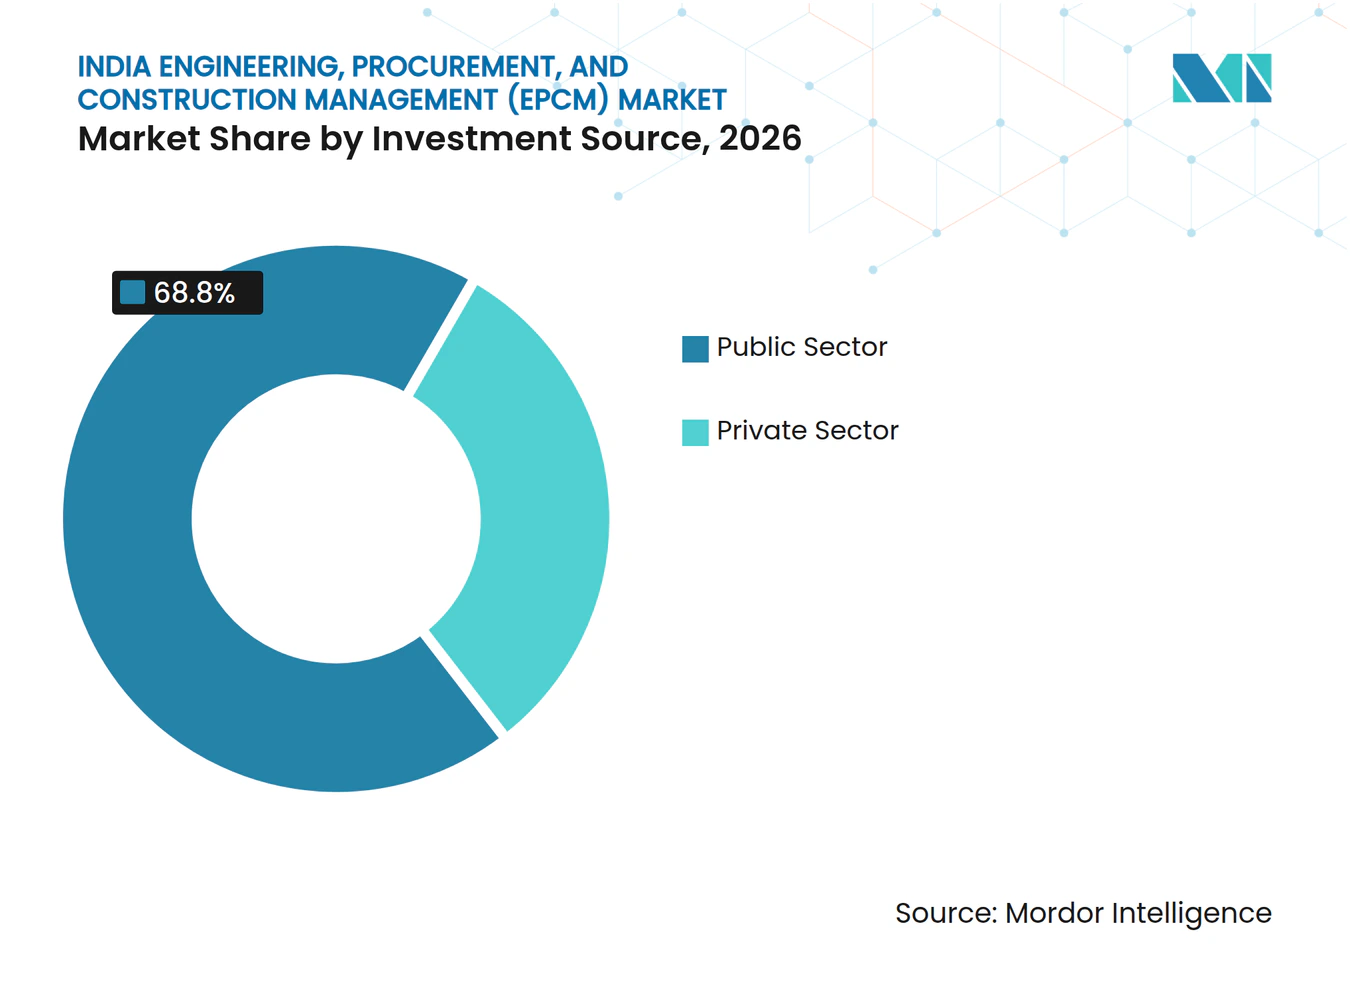
- Entre las fuentes de inversión, el sector público lideró con una participación del 68.8% en 2026, y se prevé que el sector privado crezca más rápidamente con una tasa de crecimiento anual compuesta (CAGR) del 9.35% entre 2027 y 2032.
- Geográficamente, el oeste de la India lideró con una participación del 28.54% en 2026, mientras que se prevé que el sur de la India crezca más rápidamente con una tasa de crecimiento anual compuesta (CAGR) del 9.22% entre 2027 y 2032.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Gran inversión pública en infraestructura (Presupuesto del año fiscal 27) | + 3.1% | A escala nacional | Mediano plazo (2-4 años) |
| Ampliación rápida de gigaproyectos de energías renovables e hidrógeno verde | + 2.6% | Panipat, Bina, Vizag y Numaligarh | Mediano plazo (2-4 años) |
| Mandatos acelerados de gemelos digitales y BIM en licitaciones públicas | + 1.6% | A escala nacional | Mediano plazo (2-4 años) |
| Aumento de los centros de datos y los parques industriales a gran escala | + 1.8% | Instalación de PowerGrid en Manesar | Corto plazo (≤ 2 años) |
| La financiación vinculada a criterios ESG reduce el coste del capital para proyectos EPCM | + 0.6% | centros de servicios financieros internacionales de la India | Mediano plazo (2-4 años) |
| Entrada de soluciones modulares globales "diseñadas para la India" lideradas por fabricantes de equipos originales (OEM). | + 0.5% | A escala nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Gran inversión pública en infraestructura (Presupuesto del año fiscal 27)
Los programas de capital público generan demanda de servicios cuando las prioridades fiscales adquieren un alcance de proyecto y un modelo de entrega definidos. El Presupuesto de la Unión de la India para el año fiscal 2026-27 propuso un gasto de capital público aproximadamente un 9 % superior a las estimaciones presupuestarias para el año fiscal 2025-26. Por otra parte, el 10 de abril de 2026, el Comité de Evaluación de Asociaciones Público-Privadas del Departamento de Asuntos Económicos otorgó la aprobación final a una nueva autopista regional al norte de Hyderabad, en Telangana, bajo el modelo de anualidad híbrida. El Ministerio de Transporte por Carretera y Autopistas fue el patrocinador del proyecto. Las asignaciones en la etapa de aprobación brindan a los proveedores de EPCM una vía de acceso a los programas públicos antes del despliegue completo de la construcción. Por lo tanto, las decisiones de los patrocinadores públicos sobre los paquetes de servicios previos a la construcción determinan cuándo una prioridad presupuestaria se convierte en una asignación de gestión facturable.
Ampliación rápida de gigaproyectos de energías renovables e hidrógeno verde
El despliegue de energías renovables y la adquisición de hidrógeno para refinerías generan fuentes complementarias de trabajo para la ejecución de proyectos. India añadió 24.56 GW de capacidad de energía renovable, incluyendo grandes centrales hidroeléctricas, entre abril y septiembre de 2026. En agosto de 2026, el Ministerio de Energías Nuevas y Renovables anunció la adjudicación de contratos de capacidad de producción de hidrógeno verde por un total de 30,000 4 toneladas métricas anuales para cuatro refinerías indias. El ministerio describió la implementación bajo el modelo de construcción, propiedad y operación a través de promotores privados, asignando la inversión del proyecto a dichos promotores. Estos promotores son potenciales compradores de servicios de ingeniería y gestión a medida que la capacidad de suministro de hidrógeno adjudicada avanza hacia la ejecución del proyecto.
Mandatos acelerados de gemelos digitales y BIM en licitaciones públicas
Un entregable específico de modelado de información de construcción (BIM) convierte la coordinación digital en parte del proyecto de construcción. El Departamento Central de Obras Públicas (CPWD) incluyó un mandato BIM para obras que superan su umbral de costo en su plan de adopción de 2024, según un memorando de oficina del 14 de noviembre de 2023. Para los proveedores de EPCM que buscan estos proyectos, el alcance del servicio incluye la preparación y coordinación del modelo, favoreciendo a los equipos que conectan la información de ingeniería con la secuencia de construcción y las actualizaciones del modelo. Dado que el mandato abarca las obras del CPWD que superan su umbral de costo, la demanda de servicios vinculados a BIM se concentra en los proyectos departamentales de mayor envergadura.
Aumento de los centros de datos y los parques industriales a gran escala
La expansión de la capacidad de los centros de datos genera trabajo más allá de la planificación, incluyendo la entrega de infraestructura digital contratada. La capacidad de los centros de datos de la India aumentó de aproximadamente 375 MW en 2020 a alrededor de 1,500 MW para 2025, según el Ministerio de Electrónica y Tecnología de la Información. [1] https://www.pib.gov.in/PressReleasePage.aspx?PRID=2239616&lang=2®=48 En septiembre de 2025, PowerGrid Teleservices Limited, una subsidiaria de propiedad total de Power Grid Corporation of India Limited, adjudicó a Invenia-STL Networks Limited un contrato para el centro de datos Manesar. El acuerdo cubría el diseño, construcción, puesta en marcha y mantenimiento de la infraestructura completa de TI y nube para una instalación Tier III de nueva construcción. También incluía el establecimiento de un centro de datos de recuperación ante desastres. El alcance combinado de entrega y mantenimiento de Manesar otorga al proveedor de infraestructura digital contratado un rol que va más allá de la puesta en marcha, vinculando el trabajo de instalación inicial con las obligaciones de servicio posteriores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Obstáculos en la adquisición de tierras y la autorización ambiental | -0.8% | A escala nacional | Largo plazo (≥ 4 años) |
| La volatilidad de los precios del acero y el cemento comprime los márgenes de EPC | -0.6% | A escala nacional | Corto plazo (≤ 2 años) |
| Grave escasez de gerentes de proyectos de nivel medio-alto/talentos de control de calidad y aseguramiento de la calidad | -0.4% | A escala nacional | Mediano plazo (2-4 años) |
| La restricción del capital de trabajo debido a las prolongadas cuentas por cobrar del sector público | -0.3% | A escala nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Obstáculos en la adquisición de tierras y la autorización ambiental
La preparación del terreno puede impedir que la adjudicación de una carretera se traduzca en un sitio de construcción disponible de forma continua. En una respuesta parlamentaria del 3 de abril de 2025, el Ministerio de Transporte por Carretera y Autopistas informó que 683 proyectos de carreteras nacionales iniciados desde el 1 de abril de 2014 habían excedido sus cronogramas originales. [2] https://indianexpress.com/article/business/cut-delays-cost-overruns-roads-ministry-mandates-land-acquisition-green-deadlines-10009890/ La adquisición de terrenos y las autorizaciones reglamentarias fueron algunas de las causas identificadas junto con el traslado de servicios públicos, problemas con los contratistas y otros impedimentos. Para los gerentes de construcción, estas dependencias hacen que la secuencia de frentes de trabajo utilizables sea más importante que la fecha nominal de adjudicación. El despliegue interrumpido en tramos inaccesibles puede ralentizar la conversión del trabajo de ingeniería y supervisión adjudicado en ingresos de servicio sostenidos.
La volatilidad de los precios del acero y el cemento comprime los márgenes de EPC
En abril de 2026, el Ministerio de Transporte por Carretera y Autopistas informó que las condiciones globales habían elevado los precios del combustible, los materiales de construcción y la logística, afectando a los proyectos de carreteras nacionales de la India. El cemento Portland ordinario y el acero dulce figuraban entre los insumos mencionados en el mecanismo de ajuste de precios EPC asociado. Para los propietarios de proyectos, el aumento de los precios del combustible, los materiales y la logística incrementa el costo de los paquetes de carreteras nacionales. Los proveedores de EPCM que coordinan estos paquetes pueden tener que realizar un esfuerzo adicional de conciliación de costos antes de que se tomen las decisiones de implementación.
Análisis de segmento
Por servicio: La supervisión de la construcción sirve de base para asignaciones de gestión más amplias.
Los servicios de gestión de la construcción representaron una participación del 56.07 % del tamaño del mercado de ingeniería, adquisición y gestión de la construcción (EPCM) de la India en 2026. NBCC (India) Limited estaba ejecutando 38,000 unidades en 25 proyectos Amrapali en Noida y Greater Noida en el año fiscal 2025-26, con más de 32,550 casas terminadas y entregas en proceso. [3] https://nbccindia.in/pdfdata/finance/AnnualReports/2018-2019/NBCC%20AR-26-20.08.2026_%20(13%20MB).pdf Para este segmento más grande, la distinción entre la finalización física y la entrega muestra por qué la gestión puede extenderse más allá de coordinar las obras de construcción activas. Los equipos de gestión pueden, por lo tanto, planificar la liberación de recursos en torno a las entregas completadas, alineando el final de su asignación con la transferencia de las casas a los ocupantes.
Se prevé que otros servicios constituyan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.78 % entre 2027 y 2032. El 24 de noviembre de 2025, NBCC firmó un acuerdo que la designaba como consultora de gestión de proyectos y agencia ejecutora del proyecto Naveen Nagpur de la Autoridad de Desarrollo de la Región Metropolitana de Nagpur. Su designación más amplia incluía estudios de viabilidad financiera, gestión de licitaciones, coordinación del diseño y supervisión del programa de construcción. Esta combinación permite definir por separado los entregables de asesoramiento y coordinación dentro de una asignación de implementación más amplia, lo que permite a los proveedores obtener ingresos tanto de la preparación del proyecto para su ejecución como de la gestión de su posterior entrega.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector: Los programas de infraestructura mantienen una ejecución a largo plazo.
En 2026, la infraestructura representó una cuota de mercado del 33.7 % en el sector de ingeniería, adquisición y gestión de la construcción (EPCM) de la India. En agosto de ese mismo año, el Ministerio de Estadística e Implementación de Programas supervisaba 1,731 proyectos de infraestructura del sector central en curso, distribuidos entre 17 ministerios y departamentos. Este programa del sector central proporciona al segmento más grande una base de actividad de ejecución a través de distintos organismos públicos ejecutores, además de las oportunidades que ofrecen los anuncios de nuevos proyectos. Una base de proyectos en curso permite mantener la labor de supervisión entre nuevas adjudicaciones, lo que hace que la continuidad de la ejecución sea más relevante comercialmente que el volumen de anuncios por sí solo.
Se prevé que el sector residencial sea el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.82 % entre 2027 y 2032. En julio de 2026, el Ministerio de Vivienda y Asuntos Urbanos informó de un total acumulado de 12.1 millones de viviendas en construcción en el marco de los programas Pradhan Mantri Awas Yojana-Urban (PMAY-U) y PMAY-U 2.0. El total nacional incluye las viviendas de la Misión Nacional de Renovación Urbana Jawaharlal Nehru (JnNURM). Esta magnitud acumulativa del programa convierte la coordinación recurrente de la vivienda en una fuente relevante de demanda de servicios. Los gestores de programas de vivienda pueden estandarizar los informes para todos los paquetes de viviendas, lo que permite que la supervisión se centre en las diferencias en el progreso de la entrega en lugar de en los controles de reconstrucción para cada asignación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Investment Source: Los programas públicos lideran el avance de los proyectos de energía privados.
El sector público fue el principal segmento de inversión, representando el 68.8 % de los servicios de ingeniería, adquisición y construcción (EPCM) en 2026. El presupuesto del gobierno central para el año fiscal 2026-27 propuso siete corredores ferroviarios de alta velocidad, un corredor de carga exclusivo y veinte nuevas vías navegables nacionales, además de su propuesta de inversión pública. La variedad de activos de transporte propuestos apunta a posibles asignaciones en diferentes programas de implementación y ofrece diversas vías para acceder a proyectos financiados con fondos públicos. Prestar servicios a varios programas propuestos puede brindar a los proveedores diferentes oportunidades de inversión pública, reduciendo la dependencia del progreso de un solo proyecto de transporte.
Se prevé que el sector privado sea el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.35 % entre 2027 y 2032. El 20 de septiembre de 2026, el Ministro Principal de Assam, Himanta Biswa Sarma, colocó la primera piedra de la central termoeléctrica ultrasupercrítica de 3,200 MW que Adani Power planea construir en Chapar, en el distrito de Dhubri, en Assam. Adani Power recibió una carta de adjudicación de Assam Power Distribution Company Limited en noviembre de 2025, y la puesta en marcha por fases está programada a partir de diciembre de 2030. El paso de un compromiso de suministro adjudicado a la capacidad de generación planificada crea una demanda potencial de definición de ingeniería y supervisión de la construcción. Un período de entrega plurianual brinda a los desarrolladores privados la posibilidad de contratar servicios de gestión a medida que las inversiones individuales en energía avanzan hacia sus fechas de operación programadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) del oeste de la India
En 2026, el oeste de la India representó el 28.54 % del mercado indio de ingeniería, adquisición y gestión de la construcción (EPCM). Al 1 de abril de 2026, 52 proyectos ferroviarios aprobados, con una extensión total de 5,956 kilómetros, se ubicaban total o parcialmente en Maharashtra. El programa correspondiente de Gujarat comprendía 35 proyectos aprobados, con una extensión total de 2,969 kilómetros, también ubicados total o parcialmente en dicho estado. La duplicación de vías y la conversión de ancho de vía representan 39 de los 52 proyectos aprobados en Maharashtra y 27 de los 35 en Gujarat, lo que orienta las oportunidades de ingeniería y supervisión en estos programas hacia la modernización de las líneas ferroviarias existentes, en lugar de la construcción de nuevas líneas.
Mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) del sur de la India
Se prevé que el sur de la India sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.22 % entre 2027 y 2032. El 4 de septiembre de 2026, la Autoridad Nacional de Carreteras de la India (NHAI) informó de un avance significativo en la excavación de un túnel de 3.68 kilómetros en construcción en Andhra Pradesh. La NHAI preveía entonces que el proyecto estaría terminado a mediados de 2027. El túnel forma parte del Paquete 9 del Corredor Económico Bengaluru-Kadapa-Vijayawada (NH-544G), lo que vincula el progreso en este sitio con la entrega de una ruta más amplia. Por lo tanto, la entrega del corredor ofrece una base para la gestión de los paquetes de construcción interconectados, lo que resulta valioso para sincronizar la preparación de la ruta más allá del progreso de un solo túnel.
El norte de la India incluye asignaciones de propiedades de transporte público, ilustradas por el nombramiento de Engineering Projects (India) Ltd. como agencia de implementación/ejecución de proyectos para parcelas de terrenos y sitios de terminales de autobuses de Delhi Transport Corporation en el año fiscal 2025-26. El este y noreste de la India tienen un papel distintivo en la conectividad, con el primer ministro Narendra Modi inaugurando el ferrocarril Bairabi-Sairang de 51.38 kilómetros de Mizoram y la estación de Sairang cerca de Aizawl el 13 de septiembre de 2025. La India central también apoya la entrega institucional, con Engineering Projects (India) Ltd. obteniendo una asignación de agencia ejecutora/consultora de gestión de proyectos para escuelas residenciales y un Instituto de Formación Industrial (ITI) en Madhya Pradesh durante el año fiscal 2025-26. La Junta de Bienestar de Trabajadores de la Construcción y Otros Sectores de Madhya Pradesh fue el cliente de esa asignación. Las funciones de agencia de entrega de Engineering Projects (India) Ltd. en Delhi y Madhya Pradesh crean asignaciones de gestión del lado del propietario que son comercialmente distintas de los contratos de construcción.
Marco regulatorio y perspectivas
Esta comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de EPCM que coordinan el cumplimiento de los planes de residuos para proyectos de construcción cubiertos. Las normas de la India sobre residuos de construcción y demolición de 2025 entraron en vigor el 1 de abril de 2026, exigiendo a los productores que preparen planes de residuos de proyectos para su aprobación por las autoridades locales. Los contratistas y proveedores de servicios cubiertos deben ayudar a los generadores de residuos con la recolección, el cumplimiento de los objetivos y la coordinación con las partes pertinentes. Las normas nacionales distribuyen la administración entre los organismos centrales, estatales y locales, lo que convierte la asignación de responsabilidades en una parte importante de la ejecución del proyecto.
Tabla reglamentaria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad primaria | Junta Central de Control de la Contaminación; autoridades locales para los planes del proyecto. | Comité de supervisión estatal establecido por las normas; autoridades locales y de desarrollo |
| Instrumentos o direcciones clave | Normativa sobre residuos de construcción y demolición de 2025, en vigor desde abril de 2026. | Administración estatal y local según las mismas normas nacionales |
| Efecto comercial | Funciones de aprobación y asistencia del plan de residuos del productor para los puestos de servicio cubiertos | Seguimiento de los objetivos del proyecto local e informes de implementación de la Junta Estatal al CPCB |
| Atractivo de la política actual | Media | Media |
| Orientación futura del atractivo de las políticas | Endurecimiento | Endurecimiento |
| Fuente: Inteligencia de Mordor | ||
La calificación media de la India refleja las obligaciones de planificación y coordinación que generan oportunidades de servicio, a la vez que incrementan el trabajo de cumplimiento normativo. La calificación media de Maharashtra refleja las capas de monitoreo estatales y locales que hacen que la asignación de responsabilidades sea importante para los equipos de entrega. Ambas perspectivas de endurecimiento reflejan el aumento programado en los objetivos de reciclaje de los productores para proyectos de reconstrucción y demolición, pasando del 50 % de los residuos del año anterior en 2026-27 al 75 % en 2027-28. A medida que aumentan los objetivos, los equipos de proyecto deben conciliar los volúmenes de residuos planificados con el desempeño del reciclaje, lo que convierte el seguimiento de los residuos en parte del control de la entrega.
Etapas de la cadena de valor
La cadena de valor EPCM conecta la definición de ingeniería, la coordinación de adquisiciones y la supervisión de la implementación por parte del cliente. El centro de ingeniería de Chennai, incluido en la venta de Petrofac Emirates al consorcio liderado por Mason Capital Management y Pearlstone Alternative en mayo de 2026, ofrece servicios de ingeniería terrestre y marítima, incluyendo el diseño de ingeniería básica y trabajos EPCm. Tata Consulting Engineers facilita las adquisiciones del cliente mediante la selección de proveedores, el abastecimiento, los pedidos, la inspección y la preparación y adjudicación de licitaciones. En conjunto, estas funciones demuestran cómo los proveedores de servicios pueden generar ingresos definiendo y coordinando las responsabilidades de entrega en todas las etapas, sin necesidad de suministrar ellos mismos cada componente físico.
Tabla de análisis de la cadena de valor
| Actividad principal | Participantes clave | captura de valor | Embotellamiento | Respuesta de resiliencia |
|---|---|---|---|---|
| Definición de ingeniería | Consultoras de ingeniería como Petrofac y Engineering Projects (India) Ltd. | Ingresos procedentes de entregables de ingeniería | Definición incompleta en la transferencia de la adquisición | Acordar los entregables y los hitos de aprobación antes de la publicación de la licitación. |
| Coordinación de adquisiciones | Consultores de gestión de compras como Tata Consulting Engineers | Ingresos procedentes de servicios de gestión de compras | Especificaciones de licitación no resueltas y responsabilidades del proveedor | Conciliar las especificaciones y los límites de responsabilidad antes de la adjudicación. |
| Supervisión de la implementación | Consultoras de gestión de proyectos como NBCC (India) Limited e Engineering Projects (India) Ltd. | Honorarios de consultoría en gestión de proyectos | Cambios en el alcance durante la implementación | Definir el control de cambios y las transferencias de puesta en marcha. |
| Fuente: Inteligencia de Mordor | ||||
NBCC describe tarifas fijas de gestión de proyectos (PMC) para proyectos de remodelación, junto con tarifas de marketing independientes. Para asignaciones comparables con tarifa fija, la clara distinción entre el alcance de la gestión y las solicitudes adicionales del cliente ayuda a controlar el esfuerzo de coordinación no presupuestado. Esto otorga valor comercial a las transferencias acordadas y al control de cambios a medida que el proyecto avanza desde la definición de ingeniería hasta la puesta en marcha.
Panorama competitivo
La división de Transmisión y Distribución de Energía de Larsen & Toubro obtuvo un contrato en Andhra Pradesh para líneas de 765 kV y 400 kV en una zona de energías renovables en junio de 2025, lo que demuestra la competencia de diversos grupos de infraestructura. Tata Projects ofrece servicios de ingeniería, adquisición y construcción (EPC) y gestión de proyectos de infraestructura, mientras que la división de ingeniería y construcción (E&C) de Reliance Infrastructure abarca el desarrollo, la ingeniería, la construcción y la puesta en marcha de proyectos. Algunas entidades del grupo GMR Power and Urban Infra trabajaron como contratistas EPC de infraestructura durante el ejercicio fiscal 2024-25, independientemente de la plataforma de desarrollo y operación de aeropuertos del Grupo GMR. Por lo tanto, el sector de proveedores combina diversos grupos contratistas con diferentes ámbitos de servicio, lo que convierte la asignación del diseño, la construcción y la supervisión del cliente en un aspecto fundamental para la selección de proveedores.
En octubre de 2025, Afcons Infrastructure recibió un contrato para obras civiles y de infraestructura afines. Ese mismo mes, Tata Projects fue designada contratista principal para el proyecto residencial The Trillion de Experion Developers en Gurugram. La designación de Tata Projects ilustra cómo la figura del contratista principal puede concentrar la responsabilidad de la ejecución de la construcción en un único contratista. Para un propietario que conserva la revisión del cronograma y la calidad junto con dicha designación, esta supervisión define una posible consultoría con responsabilidades independientes del alcance de la ejecución del contratista principal.
La contratación pública de obras introduce una distinción competitiva adicional entre la capacidad de licitación y el asesoramiento técnico por sí solo. El manual de obras de 2025 del Departamento de Gasto describe los criterios colectivos de volumen de negocios en construcción, experiencia, flujo de caja, personal y equipamiento para los licitadores de empresas conjuntas. También establece criterios financieros separados a nivel de socio, con límites de flujo de caja condicionales para el socio principal y los demás socios. Tanto el socio principal como los demás socios necesitan volumen de negocios y experiencia en construcción, aunque se puede aceptar un límite de flujo de caja condicional inferior para los demás socios. Por lo tanto, un especialista en asesoría no puede calificar como socio solo mediante asesoramiento técnico, lo que convierte las credenciales de construcción y la capacidad financiera en barreras de entrada para las obras cubiertas.
Líderes de la industria de ingeniería, adquisiciones y gestión de la construcción (EPCM) en India
Larsen & Toubro
Proyectos Tata
Infraestructura de dependencia
Grupo GMR
Afcon Infraestructura
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2026: L&T Energy CarbonLite Solutions obtuvo una autorización limitada para iniciar las obras por parte de DVC CIL Power Private Ltd para el paquete principal de la central termoeléctrica de Chandrapura en Jharkhand. La autorización completa para iniciar las obras está condicionada a la obtención de las autorizaciones ambientales necesarias y a la finalización del período de autorización limitada.
- Agosto de 2026: El Ministerio de Energías Nuevas y Renovables anunció la adjudicación de contratos para la producción de hidrógeno verde por un total de 30,000 toneladas métricas anuales para 4 refinerías indias, con promotores privados que implementarán los proyectos bajo acuerdos de construcción, propiedad y operación.
- Junio de 2026: La IFC anunció la financiación para el proyecto de Sify Infinit Spaces Limited, que contempla la construcción de dos centros de datos preparados para IA en Navi Mumbai y Chennai, con una capacidad combinada de 103 MW. En su informe de junio, se describió la contratación por parte de Sify de una consultora independiente de gestión de proyectos para supervisar la construcción de los centros de datos, incluyendo el cumplimiento de las normativas ambientales y sociales.
Alcance y metodología
| Servicios de Ingeniería |
| Adquisiciones |
| Servicios de gestión de la construcción |
| Otros Servicios |
| Residencial |
| Comercial |
| Infraestructura |
| Sector Público |
| Sector privado |
| Norte de la India |
| West India |
| Sur de la India |
| Este y noreste de la India |
| India Central |
| Por servicio | Servicios de Ingeniería |
| Adquisiciones | |
| Servicios de gestión de la construcción | |
| Otros Servicios | |
| Por sector | Residencial |
| Comercial | |
| Infraestructura | |
| Por fuente de inversión | Sector Público |
| Sector privado | |
| Por geografía | Norte de la India |
| West India | |
| Sur de la India | |
| Este y noreste de la India | |
| India Central |
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva del tamaño del mercado de ingeniería, adquisición y gestión de la construcción (EPCM) en India?
Se prevé que el tamaño aumente de 81.28 millones de dólares en 2027 a 120.1 millones de dólares en 2032, con una tasa de crecimiento anual compuesta del 8.12% durante el período 2027-2032.
¿Qué factores impulsan la demanda de servicios EPCM en la India?
El presupuesto de la India para el año fiscal 2026-27 propuso un gasto público en capital un 9 % superior a las estimaciones presupuestarias para el año fiscal 2025-26. El despliegue de energías renovables y la expansión de los centros de datos también respaldan la ejecución de los proyectos.
¿Qué empresa de servicios lidera el sector EPCM de la India?
Los servicios de gestión de la construcción lideraron el mercado con una cuota del 56.07% en 2026. Se prevé que otros servicios experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 9.78% entre 2027 y 2032.
¿Qué empresas participan en el sector EPCM de la India?
Entre los principales participantes se encuentran Larsen & Toubro, Tata Projects, Reliance Infrastructure, GMR Group y Afcons Infrastructure.
¿Qué podría ralentizar la ejecución de proyectos EPCM en la India?
Los retrasos en el acceso a los terrenos y en su desbroce pueden interrumpir la movilización. Los proyectos de carreteras nacionales de la India también sufrieron presiones en los costes de materiales y logística, según se informó en abril de 2026.
¿Qué región de la India lidera el crecimiento y cuál se prevé que crezca más rápidamente?
El oeste de la India lideró el mercado con una participación del 28.54% en 2026. Se prevé que el sur de la India experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 9.22% entre 2027 y 2032.


