

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
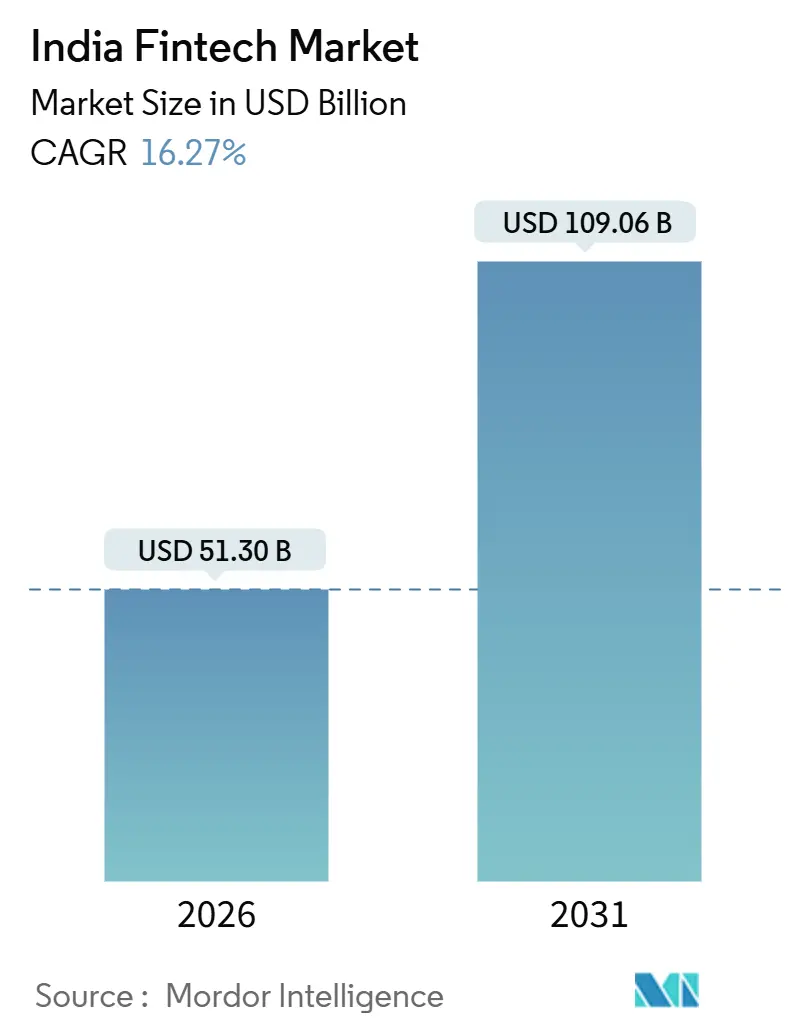
| Tamaño del mercado (2026) | USD 51.30 mil millones |
| Tamaño del mercado (2031) | USD 109.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.27% CAGR |
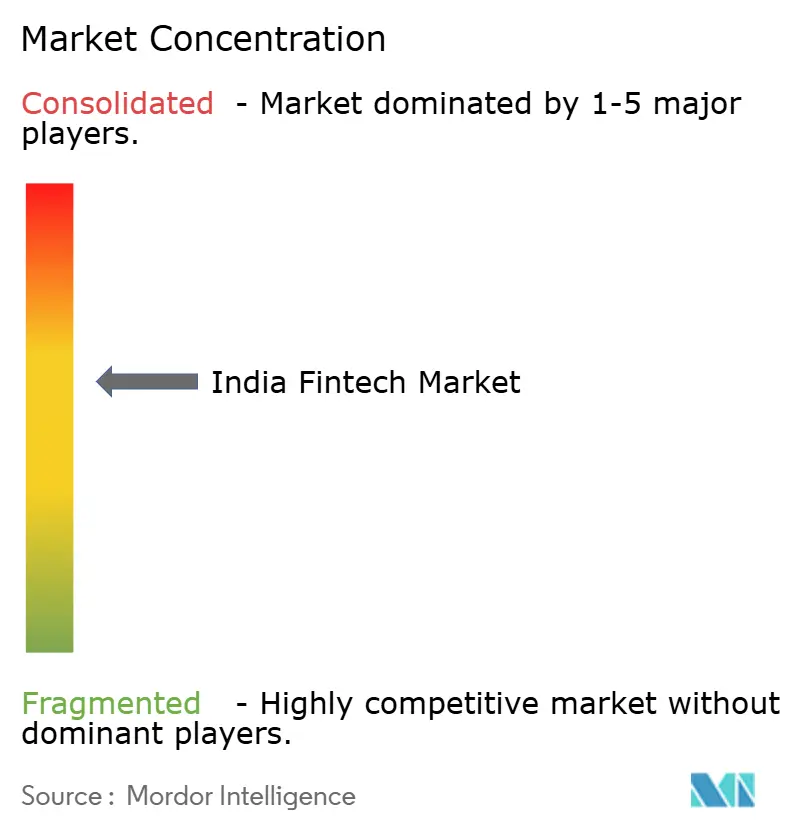
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tecnología financiera en India por Mordor Intelligence
El tamaño del mercado fintech de la India es de USD 51.30 mil millones en 2026 y se proyecta que alcance los USD 109.06 mil millones para 2031 con una CAGR del 16.27 % durante el período de pronóstico (2026-2031).
Esta expansión se alinea con la creciente adopción de la infraestructura pública digital de la India, incluyendo UPI para pagos instantáneos, Aadhaar para e-KYC y el marco Account Aggregator para el intercambio de datos basado en el consentimiento, lo que reduce la fricción en la suscripción en los segmentos minoristas y de las MIPYMES. India representó el 49% del volumen global de pagos en tiempo real en 2023, lo que sustenta la escala de transacciones que ancla la monetización en productos adyacentes de crédito, seguros y gestión patrimonial. Los pagos digitales tienen la mayor participación en el segmento y siguen siendo la puerta de entrada para la venta cruzada, mientras que la neobanca es la de más rápido crecimiento a medida que las interfaces UPI multibanco y las aplicaciones priorizadas amplían el acceso a depósitos, crédito y herramientas de gasto. El mercado fintech de la India se beneficia de los incentivos gubernamentales para las transacciones P2M UPI de bajo valor, que impulsan la aceptación por parte de los comerciantes y mantienen los hábitos de uso en pagos de bajo costo en zonas semiurbanas y rurales. La ampliación del ecosistema del Agregador de Cuentas, combinada con la autenticación Aadhaar que alcanza una cobertura casi universal para adultos, permite una incorporación más rápida y modelos de suscripción ricos en datos que reducen los costos de adquisición y mejoran la selección de riesgos para las entidades reguladas y los socios fintech.
Conclusiones clave del informe
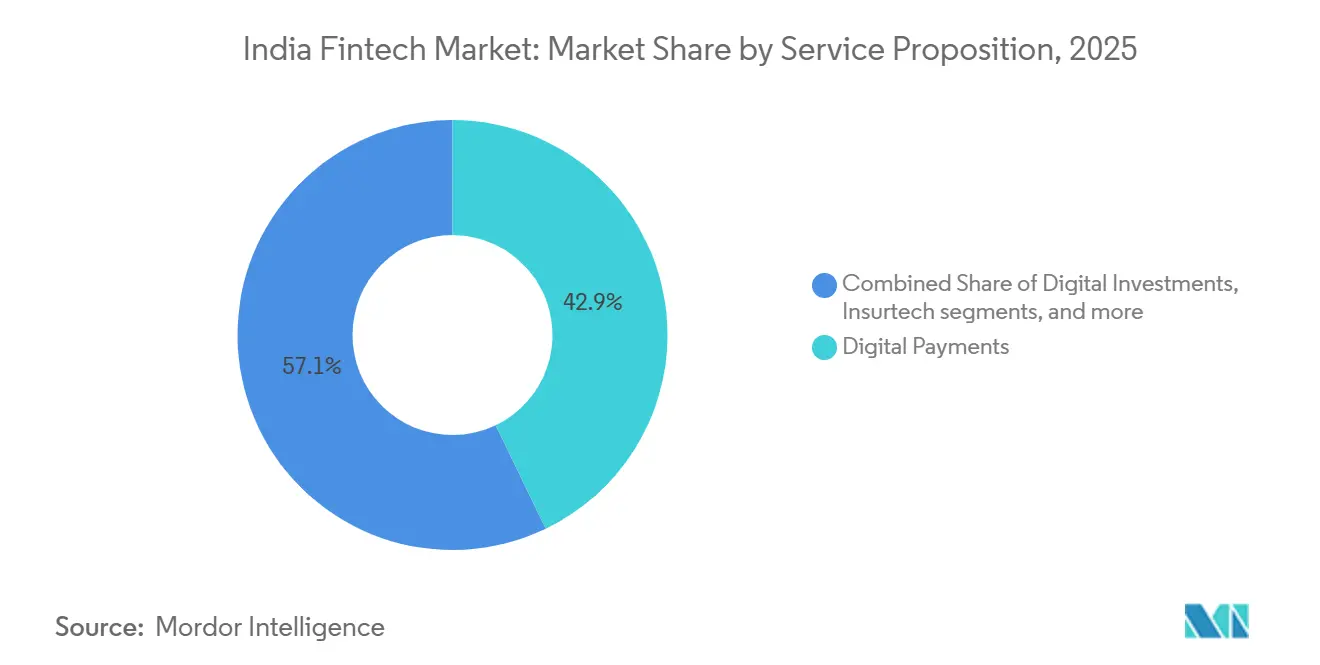
- Por propuesta de servicio, los pagos digitales lideraron con el 42.87% de la participación del mercado fintech de la India en 2025, mientras que se proyecta que la neobanca crecerá a una CAGR del 19.64% entre 2026 y 2031.
- Por usuario final, el comercio minorista representó el 66.24% de la participación del mercado fintech de la India en 2025, mientras que se proyecta que las soluciones orientadas a las empresas se expandirán a una CAGR del 17.52% hasta 2031.
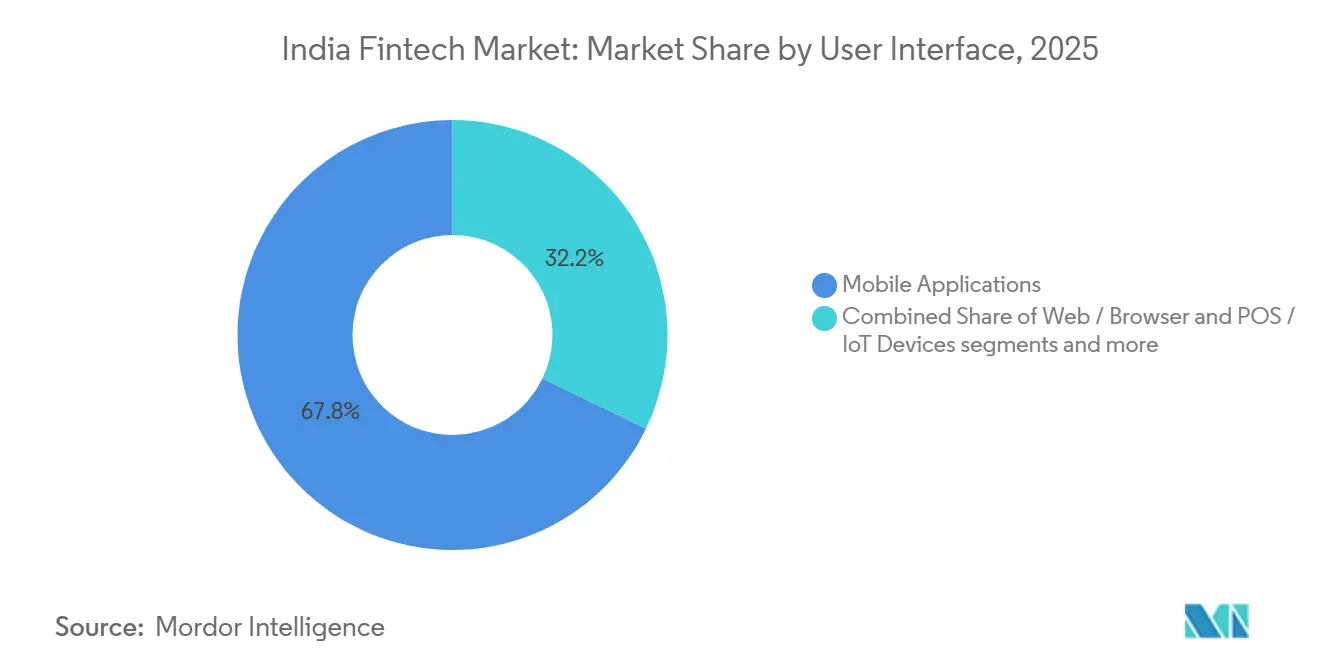
- Por interfaz de usuario, las aplicaciones móviles representaron el 67.83% de la participación del mercado fintech de la India en 2025 y se proyecta que crecerán un 18.39% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado fintech en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La infraestructura pública digital construida por el gobierno acelera su adopción | + 4.2% | Flujos de voz nacionales, metropolitanos y rurales a través de Aadhaar y UPI | Mediano plazo (2-4 años) |
| Marco de agregación de cuentas que permite el crédito basado en datos | + 2.8% | Nacional, liderado por los centros urbanos | Mediano plazo (2-4 años) |
| Demanda de financiación integrada en plataformas de comercio electrónico y de trabajo temporal | + 3.1% | Clústeres nacionales, metropolitanos y de nivel 2 | Corto plazo (≤ 2 años) |
| La formalización de las MIPYMES después del GST está creando nuevos grupos de demanda | + 2.5% | Nacional, fuerte en los estados industriales | Mediano plazo (2-4 años) |
| La creación de riqueza de los millennials y la generación Z impulsa el asesoramiento robótico | + 1.9% | India urbana con repercusión de nivel 2 | Mediano plazo (2-4 años) |
| Vínculos transfronterizos de UPI que abren ingresos por remesas | + 1.8% | Corredores con la ASEAN y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Infraestructura pública digital construida por el gobierno (UPI, Aadhaar, OCEN) que acelera la adopción en el mercado masivo
La infraestructura de pagos en tiempo real de la India, la identidad basada en Aadhaar y los sistemas interoperables de intercambio de datos eliminan la fricción que antes ralentizaba la incorporación y las transacciones a gran escala. La participación de la India en los pagos globales en tiempo real alcanzó el 49 % en 2023, lo que respalda los comportamientos de pago recurrentes y los modelos de aceptación de comerciantes que monetizan grandes volúmenes diarios. La autenticación de Aadhaar alcanzó los 221 millones en agosto de 2025, con una cobertura de adultos del 99.7 %, lo que cierra las brechas de KYC y acorta la incorporación en el mercado fintech de la India [1] Autoridad de Identificación Única de la India, “UIDAI registra 2.21 crore de transacciones de autenticación de Aadhaar en agosto de 2025”, UIDAI, uidai.gov.in . La red Account Aggregator ha vinculado a usuarios que han dado su consentimiento a más de 2.61 millones de cuentas habilitadas, lo que permite a los prestamistas y distribuidores de seguros recuperar datos financieros verificados en segundos, lo que reduce los plazos de evaluación de riesgos para clientes con historiales crediticios limitados [2] Departamento de Servicios Financieros, “Account Aggregator Framework”, Ministerio de Finanzas, financialservices.gov.in . En conjunto, estas infraestructuras impulsan economías de escala que favorecen la integración de transacciones en pagos, crédito, seguros e inversiones, a medida que el mercado fintech de la India amplía su cobertura en distritos semiurbanos y rurales.
Marco de agregación de cuentas: Facilita la suscripción de crédito basada en datos
El marco del Agregador de Cuentas normaliza el acceso a los datos financieros basado en el consentimiento y reduce el coste de la evaluación de riesgos para los bancos y las NBFC que se asocian con plataformas fintech. Al conectar los usuarios cuentas bancarias y otros repositorios financieros a través de agentes de cuentas autorizados, los prestamistas obtienen una visión en tiempo real de los flujos de caja, lo que facilita la ampliación de capital circulante de bajo coste y crédito personal a clientes con expedientes breves. El entorno de pruebas regulatorio más amplio del RBI y las directrices sobre préstamos digitales fortalecen la divulgación de información y los procesos de reclamación, lo que favorece una escalabilidad sostenible para el mercado fintech de la India a medida que más prestamistas cambian del raspado de pantalla a modelos de consentimiento auditables. La estandarización de las API y los flujos de consentimiento reduce los retrasos en la verificación manual que antes mantenían a los microempresarios y a los trabajadores eventuales fuera del crédito formal. Con el tiempo, la suscripción basada en registros de transacciones verificados mejora la calidad de la cartera y aumenta el acceso para los prestatarios primerizos en el mercado fintech de la India.
Demanda de financiación integrada en plataformas de comercio electrónico y economía colaborativa
Los pagos de comercio electrónico, las aplicaciones de logística y los mercados de servicios incorporan pagos, crédito y protección en los flujos de transacciones, cambiando el descubrimiento de productos financieros de viajes independientes a indicaciones en la plataforma. Los agregadores de pagos introdujeron protección al comprador y herramientas para comerciantes como tarjetas corporativas y crédito en el punto de venta, que aumentan la conversión y crean rutas de monetización post-transacción a escala. Los incentivos gubernamentales para transacciones UPI P2M de bajo valor fomentan la aceptación por parte de los comerciantes y reducen la resistencia a la liquidación digital, lo que aumenta la utilidad de las finanzas integradas en los pequeños comerciantes. Las plataformas gig que liquidan ganancias digitalmente crean demanda de crédito integrado y microseguros, lo que extiende el alcance del producto a cohortes nuevas en el crédito en el mercado fintech de la India. A medida que se extienden las integraciones basadas en API, los modelos de ingresos cambian hacia el reparto de ingresos y paquetes tipo suscripción que alinean el crecimiento de la plataforma con la escala del producto financiero en el mercado fintech de la India [3] Razorpay, “Everything We Launched at FTX 2025,” Razorpay, razorpay.com.
Formalización de las MIPYMES después del GST Creación de nuevos grupos de demanda de tecnología financiera para las PYMES
El cumplimiento del GST y la facturación digital amplían los registros de datos verificables que la evaluación crediticia moderna puede utilizar para valorar la solvencia de las MIPYMES en el mercado fintech de la India. Los registros en las plataformas Udyam y Udyam Assist crean una base formal de micro y pequeñas empresas que pueden ser atendidas mediante servicios de préstamos y pagos basados en API. El programa RAMP, respaldado por el Banco Mundial y operativo hasta el año fiscal 2026-27, apoya la actualización tecnológica, la incorporación digital y el desarrollo de capacidades para las MIPYMES, lo que fortalece la demanda de fintech integrada en las compras y las cuentas por cobrar. Incentivos como los reembolsos por transacción en programas dirigidos a artesanos y microempresarios ayudan a crear hábitos de pago digitales duraderos entre las empresas tradicionales. Estas intervenciones transforman las operaciones informales basadas en efectivo de las MIPYMES hacia comportamientos bancarios, lo que amplía la base de clientes potenciales para la industria fintech en la India.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las normas de préstamos digitales del RBI y FLDG aumentan el costo del cumplimiento | - 2.3% | Nacional, más pesado para NBFC más pequeñas | Corto plazo (≤ 2 años) |
| La política de cero MDR comprime los fondos de beneficios de las pasarelas de pago | - 1.7% | Nacional, para agregadores y adquirentes | Mediano plazo (2-4 años) |
| Incidentes de fraude cibernético en aumento que socavan la confianza | - 1.4% | Nacional, mayor en los centros urbanos | Corto plazo (≤ 2 años) |
| Financiación posterior a 2022: el invierno limita el aumento del capital | - 1.3% | Nacional, que afecta etapas medias y tardías. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las normas más estrictas del RBI sobre préstamos digitales y FLDG aumentan el costo del cumplimiento
Las directrices del RBI sobre préstamos digitales refuerzan la divulgación de información, la segregación de depósitos en garantía y la gestión de quejas, lo que incrementa los costos fijos de cumplimiento para las plataformas y sus socios regulados en el mercado fintech de India. Las aclaraciones sobre la retención de riesgos y las garantías de incumplimiento trasladan los requisitos de capital a los prestamistas y coprestamistas, lo que comprime los márgenes de los modelos que dependían de la transferencia de riesgos a los socios bancarios. Los prestamistas más grandes y las plataformas bien capitalizadas pueden absorber estos costos, mientras que las entidades más pequeñas se enfrentan a la salida o consolidación a medida que el cumplimiento se convierte en una ventaja de escala en el mercado fintech de India. El entorno de pruebas y el enfoque supervisor del RBI impulsan el diseño de productos hacia la transparencia y la protección del cliente, lo que reduce el riesgo regulatorio pero ralentiza los lanzamientos experimentales. Esta recalibración prioriza la originación sostenible sobre el crecimiento rápido, lo que modera la expansión de los préstamos digitales antes de que surja un nuevo equilibrio en el mercado fintech de India.
La política de cero MDR comprime los fondos de beneficios de las pasarelas de pago
La eliminación de la comisión por transacción (MDR) en las transacciones de débito RuPay y UPI elimina una fuente de ingresos directa para los agregadores de pagos, lo que impulsa la monetización hacia servicios de valor añadido como tarjetas corporativas, capital circulante y banca empresarial en el mercado fintech de la India. El incentivo gubernamental para las transacciones P2M de UPI respalda las transacciones de comercios más pequeños, pero no reemplaza la rentabilidad de la MDR para los grandes comercios o los volúmenes de transacciones de alto valor. Los agregadores con plataformas de crédito y software pueden realizar ventas cruzadas para proteger sus márgenes, mientras que los proveedores de menor escala luchan por compensar la compresión de ingresos a medida que el mercado fintech de la India se orienta hacia los servicios integrados. Las directrices del Banco de la Reserva de la India (RBI) para los agregadores de pagos, incluidos los umbrales de patrimonio neto, aumentan las barreras de entrada y profundizan la necesidad de diversificar la monetización para los actores que permanecen. Estas medidas consolidan la estabilidad a largo plazo, al tiempo que reducen la rentabilidad a corto plazo para los servicios de pago puros en el mercado fintech de la India.
Análisis de segmento
Por propuesta de servicio: los pagos dominan, la neobanca asciende a medida que madura la banca digital
Los pagos digitales captaron el 42.87 % de la cuota de mercado fintech de India en 2025, gracias a la escala de UPI y a la aceptación de los comerciantes, que mantiene su uso habitual en las compras diarias. La plataforma en tiempo real de India facilita la conversión en caja y la confianza de los comerciantes, lo que consolida la venta cruzada con productos de protección, préstamos y gestión patrimonial en todo el mercado fintech indio. La industria fintech india utiliza experiencias que priorizan las aplicaciones y plataformas interoperables para reducir la fricción en la adquisición y ampliar su alcance más allá de las metrópolis, a distritos semiurbanos. Los agregadores ofrecen herramientas para empresas y pymes, como la protección del comprador y las cuentas de liquidación de exportaciones, que generan monetización más allá de la MDR en el mercado fintech indio. A medida que las directrices regulatorias sobre los agregadores de pagos elevan los umbrales de patrimonio neto, las ventajas de escala y la madurez del cumplimiento, impulsan la consolidación en el sector de los pagos.
Se proyecta que el mercado indio de tecnología financiera para neobanca crecerá a una tasa compuesta anual del 19.64 % entre 2026 y 2031, a medida que los modelos UPI multibancarios y las cuentas centradas en aplicaciones profundicen su uso entre los clientes digitales. Los neobancos integran funciones de presupuestación, acceso al crédito y banca empresarial sobre las infraestructuras existentes, lo que mejora la retención y la captación de comisiones en el mercado indio de tecnología financiera. El crecimiento de los préstamos digitales se modera a corto plazo, ya que las normas de retención de riesgos y los procesos con gran cantidad de información aumentan los costos, lo que fomenta los modelos de préstamos conjuntos con bancos y una originación más selectiva. Los agregadores de patrimonio y seguros escalan combinando la distribución con capas de servicio, al tiempo que mantienen la captación de clientes mediante la venta cruzada sobre una base de pagos a gran escala en el mercado indio de tecnología financiera. Durante el período de pronóstico, las propuestas que combinan pagos, crédito y protección en interfaces unificadas están posicionadas para capturar un mayor valor de vida del cliente por usuario en el mercado indio de tecnología financiera.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: el comercio minorista lidera, pero las soluciones comerciales se aceleran a medida que las empresas digitalizan las funciones de tesorería.
En 2025, el sector minorista representó el 66.24 % del tamaño del mercado fintech en India, impulsado por la penetración de los teléfonos inteligentes, la incorporación instantánea a través de Aadhaar e-KYC y el uso diario de UPI en transacciones P2P y P2M. Los recorridos del consumidor a través de pagos, créditos de bajo monto e inversiones continúan ampliándose a medida que las experiencias centradas en aplicaciones simplifican la incorporación y el servicio. La venta cruzada a lo largo de una gran base de pagos impulsa el crecimiento de las plataformas que ahora combinan préstamos, protección y gestión patrimonial en una misma interfaz en el mercado fintech de India. Durante el último año, los corredores y agregadores centrados en aplicaciones ampliaron su alcance, mientras que los costos de incorporación disminuyeron debido a las redes interoperables y los flujos de datos basados en el consentimiento. La escala minorista sigue siendo sensible a los ciclos de ingresos y al sentimiento de las acciones, pero la penetración continúa aumentando desde una base baja en el mercado fintech de India.
Se proyecta que las soluciones orientadas a empresas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 17.52 % entre 2026 y 2031, a medida que las empresas integren API para pagos, pagos a proveedores, conciliación y gestión de gastos en el mercado fintech de India. Los agregadores de pagos ofrecen tarjetas corporativas y suites de banca empresarial que se integran con software ERP y de contabilidad para agilizar las operaciones de tesorería. La demanda de crédito de las PYME se expande a medida que los datos del GST y los registros Udyam mejoran la fiabilidad de los datos de suscripción entre prestamistas y codeudores. Las plataformas amplían los ingresos de las transacciones puras a suscripciones y servicios vinculados al crédito, lo que eleva el ingreso promedio por usuario empresarial en el mercado fintech de India. A medida que aumenta la interoperabilidad y la gama de productos, la adopción empresarial se consolida gracias a las integraciones con los flujos de trabajo de compras y conciliación en el mercado fintech de India.
Por interfaz de usuario: Las aplicaciones móviles de comandos, biométricas y UPI sin conexión amplían el acceso
Las aplicaciones móviles representaron el 67.83 % del mercado fintech de India en 2025 y se proyecta un crecimiento del 18.39 % hasta 2031, gracias a UPI Lite, la autenticación biométrica y la apertura de cuentas prioritarias en la aplicación, que mejoran las tasas de finalización. La expansión de UPI con incentivos de bajo valor impulsa los pagos a comerciantes de bajo coste y la captación de nuevos usuarios en zonas semiurbanas y rurales. 123PAY, basado en voz, amplía el acceso a teléfonos básicos, lo que amplía la direccionabilidad de los pagos más allá de los smartphones en el mercado fintech de India. Las suites de pagos y banca empresarial ahora incluyen asistentes nativos de chat que ejecutan tareas dentro de las conversaciones, lo que reduce las interrupciones durante el cambio de contexto. Los paneles web siguen siendo fundamentales para los administradores empresariales que necesitan un control granular, mientras que la prioridad móvil sigue siendo la interfaz principal para los usuarios finales en el mercado fintech de India.
Los dispositivos de punto de venta (TPV) e IoT continúan expandiendo su aceptación offline y ofrecen conciliación en tiempo real mediante paneles de control en la nube, lo que impulsa la digitalización de las pymes en el mercado fintech de India. Las herramientas comerciales offline, como las cajas de sonido y los TPV multimodo, se vuelven complementarias a la tecnología móvil, especialmente donde el ancho de banda es variable. La guía del Banco de la Reserva de la India (RBI) sobre agregadores de pagos aclara los requisitos de cumplimiento y patrimonio neto para los modelos de aceptación basados en dispositivos, lo que beneficia a los proveedores con una sólida capitalización frente a los participantes de menor escala. A medida que se extienden los estándares biométricos y de tokenización, las tasas de finalización de compra mejoran en los contextos dentro de la aplicación, la web y la tienda física en el mercado fintech de India. El efecto combinado es una estrategia de interfaz híbrida que combina el dominio móvil con la innovación en los puntos de venta en el mercado fintech de India.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El mercado fintech de India se concentra en áreas metropolitanas y de primer nivel, donde la densidad bancaria y la adopción de teléfonos inteligentes son más fuertes, mientras que las políticas e infraestructuras extienden su uso a distritos semiurbanos. La Directiva Maestra del Banco de la Reserva de la India (RBI) sobre agregadores de pagos especifica normas de autorización y umbrales de patrimonio neto, lo que refuerza los criterios de cumplimiento para los proveedores con sede en estos centros. La autenticación Aadhaar a nivel nacional permite experiencias KYC uniformes que reducen los retrasos en la incorporación en todos los estados y distritos. Los agregadores de pagos y seguros continúan ampliando su alcance en los mercados de segundo y tercer nivel mediante una distribución híbrida que combina canales digitales con agentes locales. El mercado fintech de India continúa desarrollándose sobre plataformas nacionales, mientras que la aceptación de los comerciantes locales y la atención al cliente se adaptan a los contextos regionales.
Los distritos semiurbanos y las ciudades de tercer nivel muestran una mayor velocidad de adopción, ya que los incentivos y la simplificación de los flujos de usuarios reducen las barreras a los pagos digitales. La UPI basada en voz mejora la accesibilidad en entornos de bajo ancho de banda y teléfonos básicos, lo que contribuye a los objetivos de inclusión del mercado fintech de India. La implementación por parte de las empresas de dispositivos para comerciantes, herramientas de liquidación y soporte para agentes facilita la incorporación de pequeñas empresas que prefieren experiencias asistidas. Los agregadores de seguros y patrimonios se expanden con redes de socios locales que ofrecen servicios de asesoría y reclamaciones en nuevos distritos. El resultado es un alcance más amplio sin sacrificar la calidad del servicio a medida que el mercado fintech de India crece.
Los corredores transfronterizos se convierten en una palanca de crecimiento adicional a medida que se expande la conectividad UPI, lo que facilita la liquidación de exportadores y la captación de gasto de la diáspora en el mercado fintech de India. Las cuentas de exportador adaptadas a los mercados y una liquidación más rápida ayudan a aliviar las restricciones de liquidez de los pequeños vendedores que expanden sus ventas transfronterizas. La aceptación por parte de los comerciantes de viajeros y segmentos de la diáspora, sumada a la eficiencia de los pagos nacionales, aumenta la utilidad de los servicios basados en plataformas más allá de las fronteras de India. La claridad en el cumplimiento normativo sobre la agregación de pagos y las prácticas de intercambio de datos reduce las fricciones para las empresas globales que atienden a clientes indios. Con el tiempo, la expansión de los corredores mejora la resiliencia al diversificar los ingresos más allá del volumen de transacciones nacionales para el mercado fintech de India.
Panorama regulatorio
El sector fintech de la India opera bajo la supervisión de múltiples reguladores. El Banco de la Reserva de la India (RBI) establece la normativa básica para pagos y préstamos, mientras que la Junta de Valores y Bolsa de la India (SEBI) regula a los intermediarios del mercado y los controles tecnológicos en materia de valores. En abril de 2026, el RBI publicó el Marco de Pagos Digitales y Mandatos Electrónicos de 2026 (con vigencia a partir del 21 de abril de 2026), que consolida las instrucciones anteriores sobre mandatos electrónicos y refuerza la coherencia en la autorización de pagos recurrentes, la autenticación y la protección del cliente utilizadas por las pasarelas de pago y los agregadores.
El marco de cumplimiento para las plataformas también se define por las Directrices Maestras y las actualizaciones del RBI. Esto incluye la actualización de septiembre de 2025 de la Directriz Maestra sobre la Regulación de Agregadores de Pago, que hace referencia a requisitos de seguridad como PCI-DSS y PCI-SSF, junto con directrices actualizadas para instrumentos de pago prepago (PPI) según las Directrices Maestras del RBI. Junto con el RBI, la SEBI actualizó su marco para intermediarios a través del Reglamento de la Junta de Valores y Bolsa de la India (Intermediarios) (Enmienda) de 2026, y publicó una consulta en junio de 2026 sobre tecnología y disposiciones comunes relacionadas con las TI para las instituciones de infraestructura de mercado, reforzando la necesidad de controles documentados y auditables para las fintech que distribuyen o facilitan los procesos de inversión y corretaje.
Análisis de la cadena de valor
La cadena de valor fintech de la India comienza con la infraestructura pública digital nacional (DPI), principalmente la UPI operada por NPCI para pagos en tiempo real y extensiones vinculadas (por ejemplo, UPI Lite y flujos para teléfonos básicos), la identidad habilitada por Aadhaar y e-KYC para la incorporación de clientes, y el marco del Agregador de Cuentas (AA) para la recuperación de datos basada en el consentimiento, utilizado en la suscripción y distribución de riesgos. Sobre esta infraestructura se encuentran entidades reguladas con balance (bancos y NBFC), intermediarios de pago y datos con licencia (agregadores de pagos, emisores de PPI, AA) y capas de aplicaciones fintech que brindan experiencias a consumidores y PYMES en pagos, préstamos, gestión patrimonial, seguros y neobanca, generalmente a través de aplicaciones móviles y dispositivos de comercios.
La distribución y la monetización se realizan mediante la captación y aceptación de comercios (códigos QR, dispositivos de audio, terminales de punto de venta/dispositivos IoT), pasarelas de pago para compras en línea e integraciones financieras integradas en plataformas de comercio electrónico, logística y servicios freelance. Para las PYMES, los modelos integrados de financiación de capital circulante y de la cadena de suministro conectan las plataformas SaaS B2B y las fintech con redes bancarias de múltiples prestamistas a través de centros de integración, lo que permite el crédito basado en facturas y flujos de caja en el punto de flujo de trabajo. Las recientes incorporaciones a la infraestructura presentadas en el Global Fintech Festival 2025, que incluyen Banking Connect a través de NPCI Bharat BillPay Limited y conceptos de soporte de disputas habilitados por IA, apuntan a mejoras en las capacidades iniciales que se traducen en una habilitación más rápida de los comercios, una mejor conciliación y un servicio más automatizado en todo el ecosistema.
Panorama competitivo
El mercado fintech de India muestra una concentración moderada, ya que grandes plataformas y proveedores con una sólida capitalización consolidan su participación en pagos, distribución y finanzas integradas, dejando espacio para especialistas de nivel medio. Las arquitecturas UPI multibanco y la aceptación de comercios basada en dispositivos refuerzan la fiabilidad y la retención en las franquicias de pagos. Los agregadores de pagos ofrecen tarjetas corporativas, protección al comprador y agentes conversacionales para ampliar la monetización y reducir el abandono de pagos. La escala de distribución de seguros proviene de redes de socios lideradas por agregadores y una mejor economía unitaria en productos de salud y a plazo. Los marcos de consentimiento basados en AA permiten a los prestamistas competir en la suscripción con una gran cantidad de datos, reduciendo los costos de adquisición en los segmentos minoristas y de mipymes.
La preparación para el cumplimiento normativo y las reservas de capital se convierten cada vez más en ventajas competitivas gracias a las directrices del Banco de la Reserva de la India (RBI) para los préstamos digitales y la agregación de pagos en el mercado fintech de India. Los incentivos gubernamentales fomentan la adopción de transacciones P2M de bajo coste, lo que impulsa el tráfico e impulsa la necesidad de servicios de valor añadido para compensar la falta de MDR. Las plataformas con una amplia gama de productos y ecosistemas de dispositivos pueden realizar ventas cruzadas con una mayor conversión, lo que mejora los ingresos por usuario en el mercado fintech de India. Los agregadores continúan expandiéndose hacia la liquidación de exportaciones y la conciliación automatizada, lo que moderniza las operaciones de tesorería para pymes y empresas del mercado medio. El número limitado de entidades con licencia del ecosistema de agregadores de cuentas subraya el valor del cumplimiento normativo adaptado a los socios en productos basados en datos.
En 2025, algunos actores implementaron importantes movimientos estratégicos que ilustran la consolidación, la amplitud de productos y la preparación para la gobernanza. Una importante plataforma se deshizo de verticales de consumo no esenciales, adoptó un modelo UPI multibanco y destacó la rapidez y fiabilidad de las liquidaciones para comerciantes y usuarios en el mercado fintech de India. Un importante agregador lanzó tarjetas corporativas, garantías de protección al comprador y un kit de herramientas de IA con agentes que ejecuta transacciones dentro del chat, lo que reduce la fricción durante el pago y las acciones posteriores a la compra. BharatPe logró rentabilidad a nivel de PBT y obtuvo la autorización del Banco de la Reserva de la India (RBI) como agregador de pagos en línea, lo que mejora su capacidad para escalar la aceptación con bancos y socios regulados. Con estas medidas, los actores se alinean con la dirección regulatoria a la vez que se expanden hacia servicios más atractivos y de mayor margen en el mercado fintech de India.
Líderes de la industria Fintech de la India
Paytm (One97 Communications Ltd)
PhonePe Pvt Ltd
Razorpay Software Pvt Ltd
Laboratorios Pine Pvt Ltd
PayU Payments Pvt Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: NPCI se asoció con HSBC India para habilitar la liquidación de divisas en tiempo real para transacciones UPI transfronterizas, lo que permite a los usuarios ver el importe exacto en rupias indias (INR) a pagar en los comercios internacionales. Esto mejora la transparencia de precios y reduce la incertidumbre cambiaria, fortaleciendo la aceptación de UPI para gastos relacionados con viajes y la captación de comercios internacionales.
- Junio de 2026: El Banco de la Reserva de la India (RBI) reconoció a Sahamati como la Organización Autorreguladora (SRO) para el ecosistema de agregadores de cuentas. Esta medida formaliza la gobernanza liderada por la industria para el intercambio de datos basado en el consentimiento, lo que respalda prácticas operativas más estandarizadas para los participantes de los agregadores de cuentas y las empresas fintech que desarrollan procesos de crédito y distribución basados en datos.
- Octubre de 2025: En el Global Fintech Festival 2025, el RBI y la NPCI presentaron nuevas iniciativas de pago digital, entre las que se incluyen UPI HELP, basada en IA, para la resolución de disputas; pagos IoT con UPI; y Banking Connect para la banca en línea interoperable a través de NPCI Bharat BillPay Limited. Estas mejoras de infraestructura amplían las capacidades disponibles para las pasarelas de pago y las empresas fintech que trabajan con comercios, lo que permite flujos de trabajo de aceptación y servicio más completos que los pagos básicos con UPI QR.
Alcance y metodología
El término "fintech", que es un acrónimo de "tecnología financiera", se refiere a empresas que utilizan tecnología de punta para ofrecer servicios financieros de manera competitiva con modelos económicos más establecidos. Este informe tiene como objetivo proporcionar un análisis detallado del mercado indio de tecnología financiera. Se centra en la dinámica del mercado, las tendencias emergentes en los segmentos y mercados regionales, y en información sobre diversos tipos de productos y aplicaciones. También analiza los actores clave y el panorama competitivo en el mercado indio Fintech. El mercado indio de tecnología financiera está segmentado por propuesta de servicio, que incluye transferencias y pagos de dinero, ahorros e inversiones, préstamos digitales y mercados de préstamos, seguros en línea y mercados de seguros, y por aplicación, incluido el comercio electrónico, los servicios públicos y los viajes. El informe ofrece el tamaño del mercado y previsiones para el mercado fintech de la India en valor (USD) para todos los segmentos anteriores.
Por propuesta de servicio
| Pagos digitales |
| Préstamos y financiación digitales |
| Inversiones digitales |
| Insurtech |
| neobanca |
Por usuario final
| Venta al Por Menor |
| Empresas |
Por interfaz de usuario
| Aplicaciones para móviles |
| Web / Navegador |
| Dispositivos POS/IoT |
| Por propuesta de servicio | Pagos digitales |
| Préstamos y financiación digitales | |
| Inversiones digitales | |
| Insurtech | |
| neobanca | |
| Por usuario final | Venta al Por Menor |
| Empresas | |
| Por interfaz de usuario | Aplicaciones para móviles |
| Web / Navegador | |
| Dispositivos POS/IoT |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado fintech de la India en 2026 y qué tan rápido crecerá para 2031?
El tamaño del mercado fintech de la India es de USD 51.30 mil millones en 2026 y se proyecta que alcance los USD 109.06 mil millones para 2031 con una CAGR del 16.27%.
¿Qué propuestas de servicios lideran y cuáles están creciendo más rápido en el mercado fintech de la India?
Los pagos digitales lideran con una participación del 42.87% en 2025, mientras que la neobanca registra el crecimiento proyectado más rápido con una CAGR del 19.64% entre 2026 y 2031.
¿Qué importancia tienen las aplicaciones móviles en la adopción de canales para el mercado fintech de la India?
Las aplicaciones móviles representan una participación del 67.83 % en 2025 y también tienen la trayectoria de crecimiento más rápida con un 18.39 %, respaldada por UPI Lite, la biometría y la incorporación de aplicaciones primero.
¿Cuáles son las principales palancas regulatorias que configuran la economía en el mercado fintech de la India?
Las instrucciones de préstamos digitales del RBI y la instrucción maestra del agregador de pagos aumentan los niveles de cumplimiento y los umbrales de patrimonio neto, lo que impulsa la monetización hacia servicios de valor agregado y modelos de originación sostenibles.
¿Dónde se encuentra el crecimiento geográfico más fuerte dentro del mercado fintech de la India?
El crecimiento se origina en los centros metropolitanos y de nivel 1, pero se acelera en los distritos de nivel 2 y 3 debido a los incentivos de UPI y al e-KYC habilitado por Aadhaar, mientras que los dispositivos fuera de línea amplían la aceptación de los comerciantes.
¿Qué diferencia a los principales competidores en el mercado fintech de la India hoy en día?
Las plataformas líderes combinan la confiabilidad de UPI de múltiples bancos, la aceptación de comerciantes basada en dispositivos y servicios de valor agregado como tarjetas corporativas y protección del comprador, al tiempo que mantienen una sólida postura de cumplimiento y una amplitud de venta cruzada.


