

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
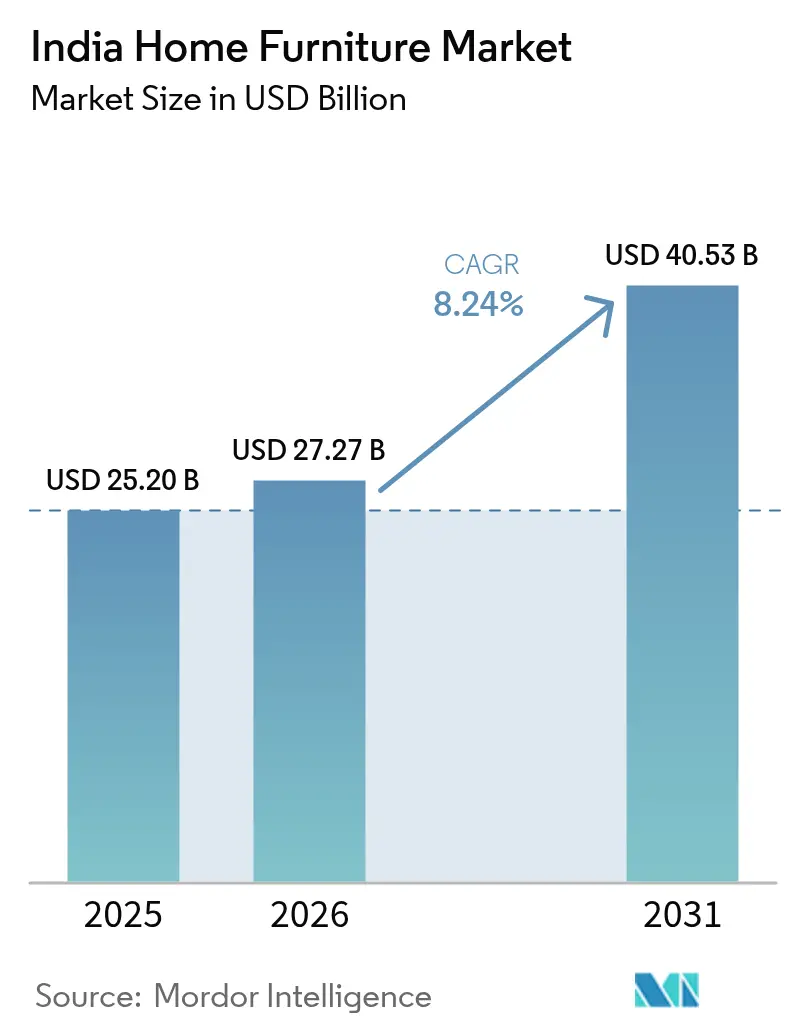
| Tamaño del mercado (2026) | USD 27.27 mil millones |
| Tamaño del mercado (2031) | USD 40.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.24% CAGR |
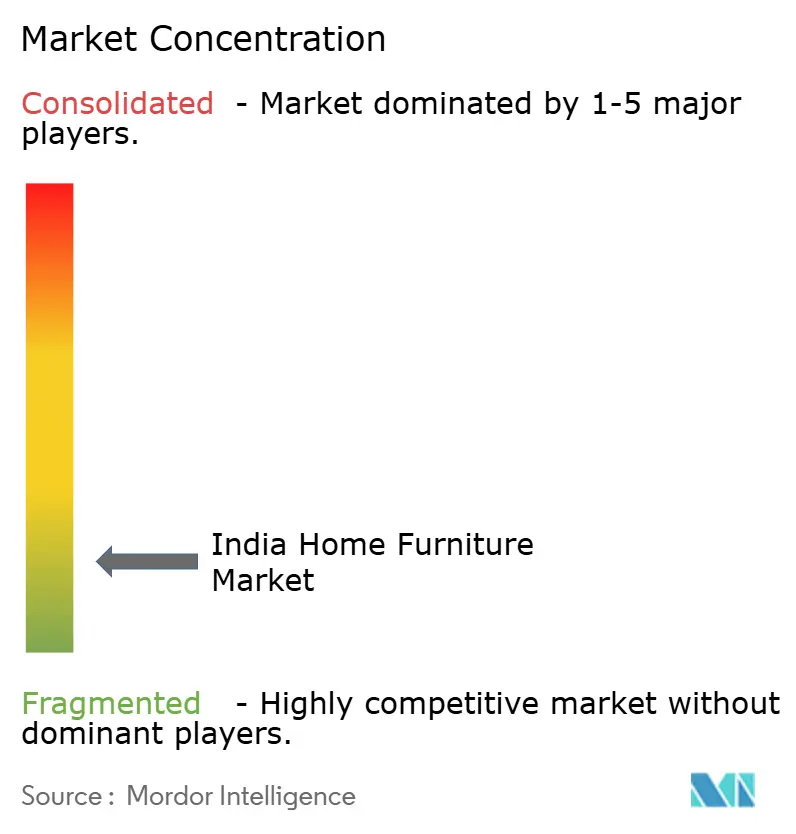
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de muebles para el hogar en India por Mordor Intelligence
Se espera que el tamaño del mercado de muebles para el hogar de la India aumente de USD 25.20 mil millones en 2025 a USD 27.27 mil millones en 2026 y alcance USD 40.53 mil millones para 2031, creciendo a una CAGR del 8.24% durante 2026-2031. Esta perspectiva de crecimiento refleja los avances en la formalización, ya que la Orden de Control de Calidad de Muebles entró en vigor en febrero de 2026, que eleva los estándares de los productos e impulsa la demanda hacia surtidos certificados y de marca en asientos, mesas, unidades de almacenamiento y camas. La formación de nuevas viviendas está sosteniendo la demanda, ya que las terminaciones de viviendas urbanas y rurales bajo PMAY entregaron 96.02 lakh de viviendas urbanas y crearon una base estable de compradores de muebles por primera vez [1] Editorial Desk, “Economic Survey: More more than 96 lakh homes delivered to benefits under PMAY-U,” Hindustan Times, hindustantimes.com . La financiarización también impulsa las mejoras, ya que el crédito hipotecario se triplicó con creces durante la década hasta marzo de 2025, lo que favorece las mejoras discrecionales en el hogar, desde modelos básicos hasta opciones de gama media y alta. En cuanto a la distribución, los modelos omnicanal están ampliando su alcance, como indica IKEA, cuyas ventas online ya representan más del 30 % de sus ingresos en India, al tiempo que acelera la expansión de sus tiendas para mejorar el acceso y la rapidez. La competencia se mantiene intensa, ya que los nuevos participantes internacionales aumentan sus inversiones y los líderes nacionales amplían su presencia omnicanal con formatos centrados en el diseño, mientras que los especialistas en venta directa al consumidor (D2C) expanden sus surtidos y cobertura para captar a los compradores más jóvenes en las grandes ciudades y ciudades de segundo nivel.
Conclusiones clave del informe
- Por tipo de producto, los muebles de salón y comedor lideraron con el 36.72% de la cuota de mercado de muebles para el hogar en India en 2025, mientras que se prevé que los muebles para oficinas en el hogar crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.60% hasta 2031.
- Por material, la madera representó el 61.95% de la cuota de mercado de muebles para el hogar en India en 2025, mientras que se prevé que el metal crezca a una tasa de crecimiento anual compuesta del 13.73% hasta 2031.
- Por rango de precios, la gama media acaparó el 48.25% de la cuota de mercado de muebles para el hogar en India en 2025, mientras que se espera que la gama premium crezca a una tasa compuesta anual del 11.34% hasta 2031.
- Por canal de distribución, las tiendas especializadas en muebles representaron el 74.85% de la cuota de mercado de muebles para el hogar en India en 2025, mientras que se prevé que los canales online crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13.62% hasta 2031.
- Geográficamente, el norte de la India representaba el 28.90% de la cuota de mercado de muebles para el hogar en 2025, mientras que se prevé que el este de la India crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.45% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de muebles para el hogar en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las viviendas urbanas compactas están impulsando la compra de viviendas modulares que ahorran espacio. | + 1.8% | Global, con ganancias iniciales en Mumbai, Bengaluru, Delhi NCR y Pune. | Mediano plazo (2-4 años) |
| Expansión omnicanal (Centros de experiencia + Comercio electrónico) Impulsando la penetración organizada | + 1.5% | Núcleo de APAC, con repercusión en ciudades de segundo nivel en todo el país. | Corto plazo (≤ 2 años) |
| La finalización de viviendas con respaldo gubernamental contribuye a mantener los ciclos de mobiliario para viviendas nuevas. | + 2.2% | Nacional, concentrado en las áreas metropolitanas de PMAY-U y en los grupos rurales de PMAY-G. | Largo plazo (≥ 4 años) |
| Premiumización dentro de la gama media mediante financiación (EMI/BNPL), mejorando el tamaño de los billetes. | + 1.3% | Las tendencias de adopción en Norteamérica y la UE se reflejan en las ciudades de primer nivel de la India. | Mediano plazo (2-4 años) |
| Implementación del BIS QCO (muebles, madera contrachapada, tableros), elevación del nivel de calidad y formalización. | + 0.9% | Influencia regulatoria nacional, mayor cumplimiento en centros organizados. | Mediano plazo (2-4 años) |
| La humedad costera y la durabilidad durante el monzón requieren una mayor adopción de muebles de exterior/mimbre de polímero. | + 0.5% | Costa sur y este de la India (Kerala, Tamil Nadu, Bengala Occidental, Odisha) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Las viviendas urbanas compactas impulsan la compra de viviendas modulares que ahorran espacio.
Las limitaciones de espacio en las principales metrópolis están obligando a los hogares a priorizar soluciones modulares como camas con elevación hidráulica, armarios correderos, escritorios plegables y mesas apilables que ofrecen almacenamiento y flexibilidad sin añadir volumen. Las marcas organizadas están respondiendo con gamas configurables que estandarizan las dimensiones y las capacidades de carga para garantizar un ajuste predecible y una instalación segura en apartamentos compactos. Los especialistas respaldados por capital están ampliando su capacidad para satisfacer la demanda, como Spacewood, que obtuvo 300 millones de rupias (33.0 millones de dólares) para expandir las cocinas modulares, los armarios y los sistemas multifuncionales a más ciudades [2] Business News This Week, “Spacewood recauda 300 millones de rupias de A91 Partners para acelerar el crecimiento”, Business News This Week, businessnewsthisweek.com . La innovación en materiales también está dando forma a los criterios de compra, ya que las marcas incorporan chapas de bambú e insumos reciclables para combinar la sostenibilidad con factores de forma compactos que se adaptan a habitaciones más pequeñas. La implementación a nivel nacional de la Orden de Control de Calidad del Mueble en febrero de 2026 estandarizó los estándares de seguridad y rendimiento para las categorías modulares, lo que fomentará una adopción organizada y reforzará la confianza del consumidor en los productos certificados.
Expansión omnicanal (Centros de experiencia + Comercio electrónico) Impulsando la penetración organizada
Los modelos omnicanal reducen la fricción al combinar el descubrimiento en línea con la validación táctil en estudios y centros de experiencia donde los compradores prueban acabados, ergonomía y configuraciones antes de ordenar. IKEA informó que las ventas en línea contribuyen con más del 30% de los ingresos de la India y está apuntando a una mezcla más alta mientras abre más ubicaciones de formato pequeño y mediano para mejorar el acceso y la velocidad de entrega en todas las ciudades. La red de Pepperfry de más de 200 estudios en más de 100 ciudades ilustra aún más cómo los puntos de contacto fuera de línea generan confianza y reducen las tasas de devolución para tamaños de boleto voluminosos que los compradores quieren probar en persona [3] Pepperfry Corporate, “About Pepperfry,” Pepperfry, pepperfry.ltd . La tienda insignia de HTL International de 17,000 pies cuadrados en Bengaluru demuestra el papel de la cocreación, ofreciendo múltiples opciones de cuero y tela con configurabilidad modular para permitir que los clientes personalicen sistemas de sala y dormitorio antes de la compra. La visualización también está mejorando la conversión, ya que las herramientas con realidad aumentada reducen las tasas de devolución y las dificultades posteriores a la compra de artículos complejos que son difíciles de evaluar en línea, lo que respalda la trayectoria de crecimiento del mercado indio de muebles para el hogar. El configurador de cocinas 3D de Godrej Interio conecta el diseño con la entrega, permitiendo a los clientes crear planos modulares que se ajustan con precisión a la habitación y luego entregarlos a una red de distribuidores para su instalación dentro de plazos definidos, lo que garantiza la elección del producto y la ejecución.
La finalización de viviendas con respaldo gubernamental contribuye a mantener los ciclos de mobiliario para viviendas nuevas.
PMAY-Urban entregó 96.02 lakh de viviendas a los beneficiarios para noviembre de 2025, con 122.06 lakh aprobadas en ambas fases, lo que continúa creando una demanda de mobiliario por primera vez y un ciclo de reemplazo para categorías esenciales de dormitorio, comedor y almacenamiento a medida que los beneficiarios toman posesión. La aprobación del Gabinete de la Unión de apoyo adicional para PMAY-Urban y PMAY-Gramin proporciona una perspectiva de demanda plurianual que favorece la economía y los niveles de precios de gama media para kits de mobiliario básico adecuados para estilos de vida de familias nucleares. Como las mujeres constituyen una alta proporción de los beneficiarios de PMAY-Gramin, las decisiones de compra ahora tienden a enfatizar el almacenamiento compacto, las cocinas modulares y los muebles de sala multiusos que brindan utilidad práctica en espacios más pequeños [4] Editorial Bureau, “Budget 2026–27: PM Awas Yojana in focus,” The Times of India, timesofindia.indiatimes.com . Una mayor base hipotecaria y una mayor penetración bancaria están impulsando mejoras graduales que van más allá de lo básico, lo que permite a las marcas consolidadas extender las garantías y la cobertura de servicios a nuevos segmentos de clientes. Ciudades de segundo nivel como Surat, Indore, Lucknow y Jaipur están aprovechando este impulso, elevando la participación en las ventas de los minoristas consolidados a medida que se acelera la construcción de viviendas locales.
Premiumización dentro de la gama media mediante financiación (EMI/BNPL) y mejora del tamaño de los billetes.
Las opciones de financiación, como las cuotas sin intereses y el sistema BNPL (compra ahora, paga después), facilitan el acceso a configuraciones de gama alta al distribuir los pagos de artículos como cocinas modulares y sofás seccionales de lujo en plazos más largos, lo que eleva el gasto medio por pedido en los canales organizados. Esta estrategia es más visible en las principales metrópolis, donde las familias nucleares priorizan los conjuntos coordinados y las características de confort, y donde se valoran las garantías de marca y los planes de servicio junto con el diseño. En cocinas, la gama Steel Chef de Godrej Interio, de gama media-alta, y otras gamas modulares parten de alrededor de 1.25 lakh de rupias (1,374 dólares estadounidenses) y demuestran cómo el diseño y la financiación personalizados pueden llevar a los compradores a obtener mejores acabados y herrajes dentro del mismo presupuesto. La actividad de los inversores refuerza esta tendencia en la gama alta, ya que Stanley Lifestyles amplió su red de tiendas con los fondos obtenidos de su oferta pública y continúa creciendo en los conglomerados metropolitanos donde la demanda de acabados selectos y artesanía es mayor. El efecto combinado es un aumento en la proporción de compras de gama media con detalles premium que combinan asequibilidad, estilo y durabilidad en el mercado indio del mueble para el hogar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El predominio del sector informal está frenando la estandarización y el poder de fijación de precios. | -1.9% | Nacional, concentrado en clústeres rurales de UP, Bihar y Rajasthan. | Largo plazo (≥ 4 años) |
| Altos costes de logística inversa y de última milla para artículos voluminosos. | -0.8% | Ciudades de nivel II y III, con dolor agudo en los corredores del este y noreste. | Corto plazo (≤ 2 años) |
| La importación de madera y tableros expone los márgenes a las fluctuaciones cambiarias y a los plazos de cumplimiento normativo. | -0.7% | Nacional, urgente para los importadores de madera de Kerala/Norte de la India. | Mediano plazo (2-4 años) |
| Nuevos costos y plazos de cumplimiento de la normativa BIS para las PYMES durante la transición a 2026. | -0.4% | La carga regulatoria nacional es más pesada en los centros de fabricación (Nagpur, Saharanpur). | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El predominio del sector informal frena la estandarización y el poder de fijación de precios.
El canal informal sigue siendo el principal punto de venta en muchos distritos, lo que fragmenta los precios y la calidad, y frena la adopción de garantías para las compras masivas que aún se realizan a través de talleres locales. Por lo tanto, los líderes organizados deben equilibrar la competitividad de precios con los costos asociados a la certificación, la logística formal y la infraestructura de servicio, lo que respalda el valor pero reduce considerablemente el margen para aplicar descuentos en zonas sensibles al precio. Si bien los impuestos formales y la facturación electrónica han impulsado a los microtalleres hacia el cumplimiento normativo o las alianzas, el progreso es desigual en las zonas rurales y en algunas ciudades de nivel III. La preferencia cultural por la carpintería a medida también persiste en los hogares multifamiliares, donde se priorizan las dimensiones personalizadas sobre las referencias estandarizadas. Como resultado, la estandarización impulsada por las marcas avanza en las grandes ciudades y los corredores de nivel II, pero enfrenta una adopción más lenta en los centros de carpintería tradicionales, lo que modera la disciplina de precios en segmentos de categoría donde las comparaciones directas son difíciles. El efecto combinado reduce el poder de fijación de precios a corto plazo para los vendedores organizados en algunas partes del mercado indio de muebles para el hogar, mientras que la formalización amplía gradualmente el mercado potencial con el tiempo.
Altos costes de logística inversa y de última milla para artículos voluminosos.
Los paquetes voluminosos implican una manipulación pesada y plazos de entrega más amplios, lo que eleva los costes de logística inversa cuando las devoluciones se producen en mercados dispersos con infraestructuras viales variables. La experiencia de la empresa sugiere que la gestión de devoluciones de sofás, camas y armarios en ubicaciones de nivel II y III puede suponer una parte considerable de los gastos operativos totales, especialmente cuando se requiere montaje por varias personas, reclamaciones por daños y reenvíos. Las pruebas dirigidas por el estudio y la validación presencial de la tela o el acabado pueden reducir las tasas de devolución, pero añaden costes fijos de alquiler y personal, por lo que los minoristas deben ajustar la extensión y la complejidad del surtido a su red de distribución. Las fluctuaciones de ingresos registradas en algunos actores omnicanal demuestran que los gastos generales de logística y la densidad de la red siguen influyendo en la rentabilidad unitaria, incluso cuando las pérdidas se reducen gracias a la disciplina operativa. El almacenamiento distribuido y un mejor software de enrutamiento mitigan parte de estas fricciones, aunque la volatilidad de los precios del combustible y las mayores distancias de última milla en ciertos corredores siguen comprimiendo los márgenes. Estas realidades continúan influyendo en la combinación de categorías y las opciones de embalaje en todo el mercado indio de muebles para el hogar, a medida que los vendedores buscan un equilibrio entre la rapidez, el control de daños y la flexibilidad de las devoluciones.
Análisis de segmento
Por tipo de producto: El teletrabajo experimenta un auge en medio de la permanencia del trabajo híbrido.
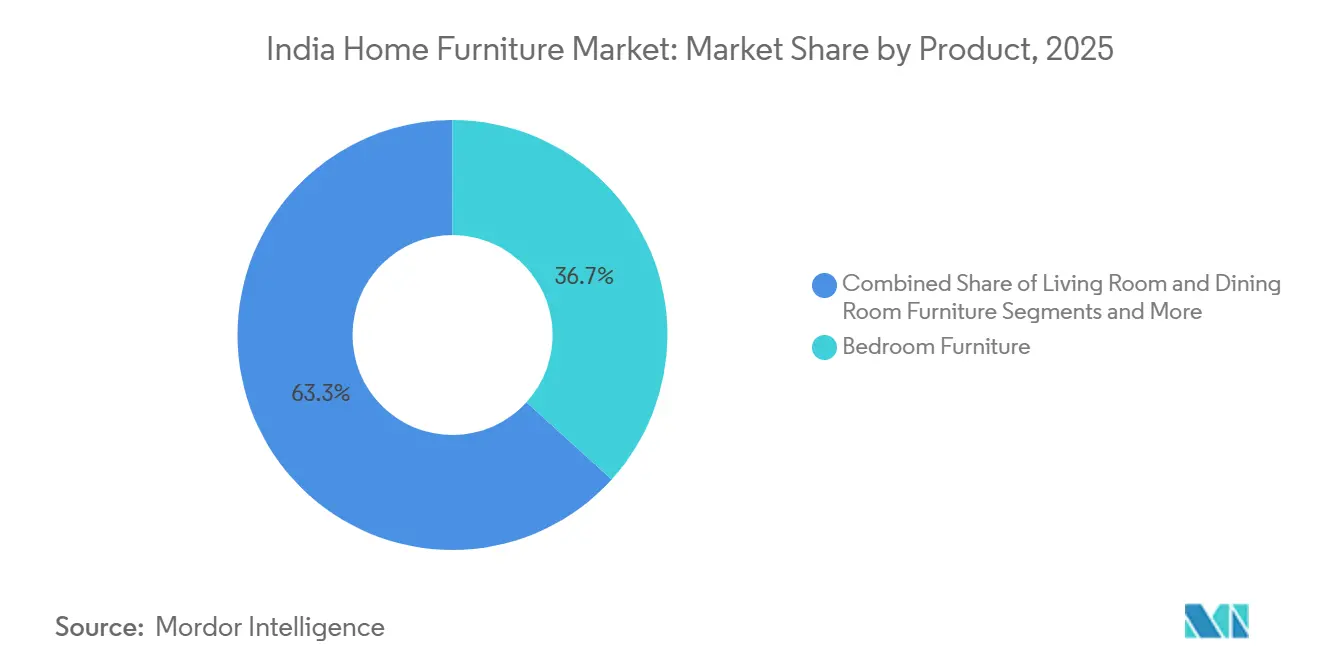
Los muebles de salón y comedor representan el 36.72 % de la cuota de mercado de muebles para el hogar en India en 2025, mientras que los muebles para oficinas en casa constituyen el grupo de productos de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.60 % hasta 2031. Este cambio refleja la tendencia hacia los espacios abiertos en las viviendas de nueva construcción y el deseo de conjuntos coordinados que armonicen con la estética de los apartamentos en las grandes ciudades y las ciudades de segundo nivel en crecimiento. Los ciclos de renovación más cortos para sofás y asientos, impulsados por las actualizaciones de diseño y las mejoras en el estilo de vida, fomentan la compra repetida de tapicerías y mesas auxiliares. La demanda del mercado de muebles para el hogar en India también se beneficia de los formatos modulares que se adaptan a habitaciones compactas con almacenamiento integrado, especialmente en dormitorios, donde las camas hidráulicas y los armarios correderos optimizan el espacio. Los sistemas de cocina siguen evolucionando hacia diseños modulares que reducen los tiempos de instalación y estandarizan los herrajes para una mayor durabilidad en el uso diario.
Se prevé que el mercado indio de muebles para oficinas en casa crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.60 % entre 2026 y 2031, gracias a la persistencia del trabajo híbrido en los centros de conocimiento y su expansión a ciudades secundarias. Los asientos ergonómicos, los escritorios de altura regulable y los complementos de almacenamiento están pasando de ser compras discrecionales a compras planificadas, ya que los hogares invierten en configuraciones a largo plazo que se ajustan a las normas de flexibilidad laboral. Los minoristas especializados y las empresas con presencia en múltiples plataformas han ampliado su oferta de muebles para oficinas en casa con productos de gama media, mientras que las marcas orientadas a empresas introducen variantes más accesibles para el consumidor con entregas más rápidas. A medida que los compradores prueban la comodidad y la adaptabilidad en las salas de exposición y luego comparan acabados y especificaciones en línea, la conversión mejora gracias a la transparencia en los precios y a la rapidez del servicio de montaje. Este equilibrio entre la experiencia en centros de trabajo y la experiencia digital impulsa el crecimiento sostenido del segmento en el mercado indio de muebles para el hogar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: Los tableros de ingeniería desafían la primacía cultural de la madera
La madera mantuvo una cuota de mercado del 61.95 % en 2025 gracias a la durabilidad de las especies y la arraigada preferencia por los acabados naturales, que transmiten longevidad en los conjuntos de comedor y dormitorio. Sin embargo, la dinámica de la oferta y los plazos de cumplimiento normativo están impulsando un cambio gradual hacia sustratos de ingeniería que cumplen con los umbrales de carga estandarizados y agilizan la producción en masa. Se prevé que el mercado indio de muebles metálicos para el hogar crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.73 % hasta 2031, a medida que el aluminio con recubrimiento en polvo y el acero inoxidable se imponen en zonas húmedas y costeras, y que las formas de líneas limpias se adaptan a espacios reducidos. El mimbre de polímero y los plásticos resistentes a la intemperie también están ganando terreno en exteriores, donde la resistencia a los rayos UV y la facilidad de limpieza son prioritarias para balcones y jardines.
En la industria del mueble para el hogar en India, los tableros de ingeniería aumentan la flexibilidad de diseño, reducen los residuos y se ajustan a los estándares de calidad y seguridad más estrictos establecidos por los programas QCO, lo que en conjunto acorta los plazos de instalación y aumenta la uniformidad. Una mayor aceptación del MDF y el aglomerado en armarios, muebles para TV y módulos de almacenamiento ayuda a las marcas a ampliar su catálogo con un rendimiento predecible, sin dejar de ofrecer variedad de acabados. Los conjuntos para exteriores fabricados con mimbre de polímero y cuerda abordan los problemas de moho y corrosión, especialmente en zonas costeras, donde los materiales deben resistir la brisa marina y la alta humedad. Las marcas que combinan un diseño compacto con materiales duraderos se benefician de las recomendaciones recurrentes en apartamentos urbanos, donde los compradores valoran la optimización del espacio. Estos cambios están diversificando gradualmente la gama de materiales en el mercado indio del mueble para el hogar, a medida que los consumidores sopesan la estética, la durabilidad, el mantenimiento y el precio.
Por rango de precios: Los planes de financiación a plazos impulsan el crecimiento de las primas por encima del nivel base de gama media.
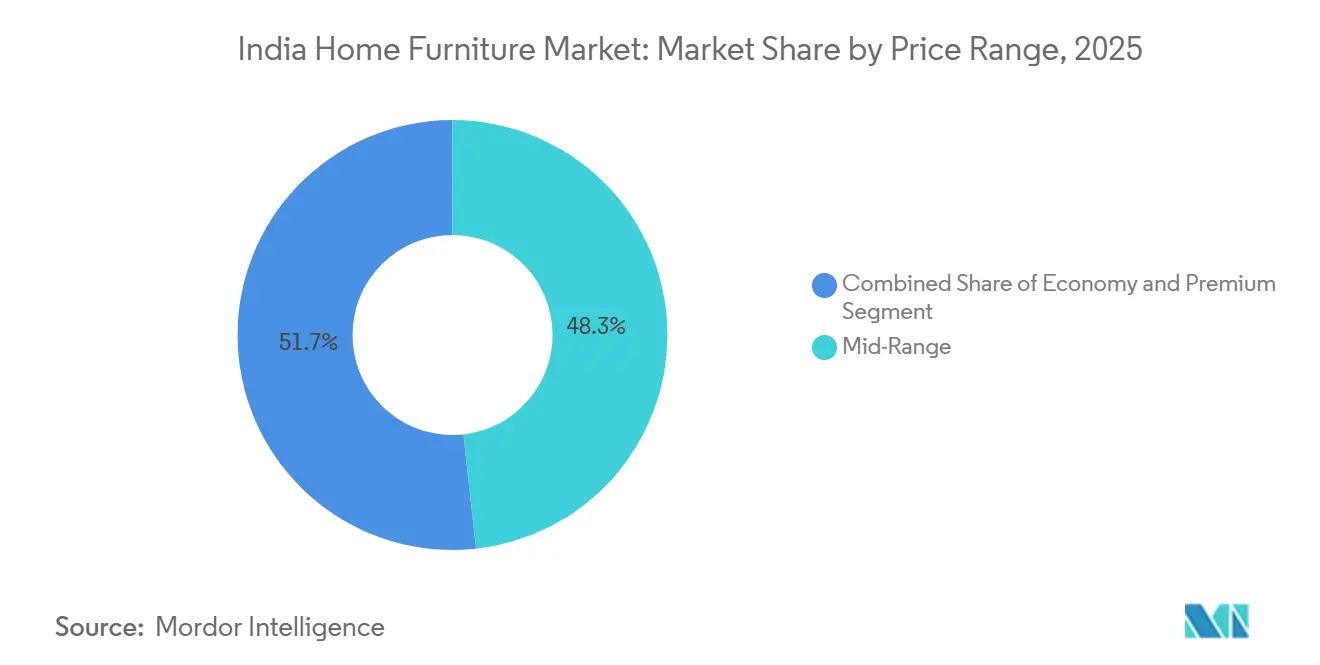
El segmento de gama media representó el 48.25 % del mercado en 2025, ya que los hogares equilibraron las garantías de marca, la variedad de acabados y los servicios de entrega e instalación dentro de sus presupuestos. Los productos de gama de entrada siguen siendo relevantes en zonas rurales y de nivel III para los beneficiarios del programa PMAY que priorizan camas, comedores y unidades de almacenamiento esenciales. Al mismo tiempo, el segmento Premium es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 11.34 % hasta 2031, gracias a los planes de financiación que facilitan el pago de cocinas modulares y conjuntos de sala de estar de diseño. Los participantes del mercado indio de muebles para el hogar que combinan precios transparentes, asesoramiento personalizado y una instalación rápida están impulsando a los compradores a optar por opciones de mayor calidad. La expansión de los especialistas en productos Premium en las grandes ciudades confirma la disposición de los segmentos de alto poder adquisitivo a invertir en artesanía, acabados de calidad y garantías extensas.
Los modelos EMI y BNPL han incrementado el tamaño promedio de los pedidos en las principales áreas metropolitanas, donde los hogares prefieren conjuntos de habitaciones coordinados y soluciones de almacenamiento multifuncionales en lugar de compras individuales. La industria india del mueble para el hogar también está viendo cómo las características de "lujo asequible" se extienden a los productos de gama media mediante materiales sostenibles, módulos de carga inteligentes y modularidad, características que antes se encontraban en la gama alta. A medida que se amplía la presencia omnicanal, los compradores acceden a experiencias similares a las premium a precios de gama media, con el apoyo de herramientas de visualización que facilitan la decisión. Es probable que el rendimiento superior de los productos premium persista en los clústeres donde se combinan la densidad de formatos, el acceso a la financiación y una entrega más rápida. Estas condiciones configuran una propuesta de valor escalonada que impulsa la combinación general dentro del mercado indio del mueble para el hogar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Las tiendas especializadas defienden su cuota de mercado mientras que el comercio electrónico crece a un ritmo anual compuesto del 13.62 %.
Las tiendas especializadas en muebles controlaron una participación del 74.85 % en 2025, ya que los compradores buscaban comprobar la comodidad de la tapicería, la calidad del acabado y el funcionamiento de los herrajes antes de realizar compras importantes. Los modelos de venta en tienda se están densificando en los corredores urbanos donde los desarrollos de uso mixto atraen a un gran número de clientes y donde la infraestructura de servicio facilita el montaje rápido. Se prevé que los canales online crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13.62 % hasta 2031, ya que la mejora de la visualización, la mayor transparencia en la entrega y las políticas de devolución claras generan confianza en los compradores en ciudades y localidades de segundo nivel. El tamaño del mercado indio de muebles para el hogar en los canales online se expandirá a este ritmo, ya que los grandes fabricantes y las marcas D2C invierten en salas de exposición que funcionan junto con el comercio electrónico para validar las compras. Los configuradores con realidad aumentada de los principales minoristas reducen la ansiedad por la elección del mueble y disminuyen el riesgo de devoluciones, lo que protege la rentabilidad unitaria y fomenta el crecimiento.
Los canales alternativos, como los grandes almacenes de muebles y los servicios de alquiler, satisfacen necesidades específicas de profesionales que se desplazan con frecuencia y buscan opciones de vivienda flexibles. A medida que aumenta la omnicanalidad, los compradores investigan en línea, prueban los productos en persona y realizan sus compras a través del canal que mejor se adapte a sus necesidades en cuanto a disponibilidad, rapidez de instalación y precio. La industria india del mueble para el hogar considera cada vez más el canal online y el offline como un único embudo de ventas, con operaciones orientadas a la integración entre canales. En este modelo, las herramientas de visualización, los asesores en tienda y los servicios de última milla fiables impulsan la conversión. El equilibrio resultante entre la escala online y la confianza en el offline se ha convertido en un factor clave de diferenciación en el mercado indio del mueble para el hogar.
Análisis geográfico
En 2025, el norte de la India acaparaba el 28.90 % del mercado indio de muebles para el hogar, impulsado por la densa urbanización de Delhi-NCR y los activos centros comerciales de Uttar Pradesh, Rajasthan y Haryana. La creciente migración de estudiantes y profesionales a Noida, Gurugram y Chandigarh favorece los formatos compactos para viviendas compartidas y de alquiler, donde se priorizan los diseños modulares y de almacenamiento. La presencia de grandes superficies y las próximas aperturas de tiendas de marcas internacionales indican una fuerte y continua demanda de conjuntos de sala y dormitorio coordinados que reflejen las preferencias metropolitanas contemporáneas. Los centros mayoristas y de diseño de Delhi también sirven como puntos de distribución nacional, extendiendo la influencia del norte de la India a los canales de construcción e interiorismo. Las marcas consolidadas aprovechan la densidad de formatos y la infraestructura logística para ofrecer una entrega más rápida y una mejor atención posventa en los distritos prioritarios de la región.
El sur de la India sigue siendo un motor clave para las cocinas modulares y las soluciones de salas de estar contemporáneas, con centros en Bengaluru, Hyderabad, Chennai y Kochi. Los centros de la industria del conocimiento mantienen la demanda de espacios ergonómicos para oficinas en casa, mientras que un segmento premium en expansión prefiere surtidos selectos de cuero y tela con opciones de personalización. Los centros de experiencia que permiten la cocreación y la selección de materiales subrayan el interés de la región por las compras basadas en el diseño, un interés que se ve reforzado por la sólida infraestructura de centros comerciales y la expansión urbana. Las zonas costeras de Kerala y Tamil Nadu priorizan los materiales resistentes a la humedad y la brisa marina, lo que favorece el uso de mimbre polimérico para exteriores y conjuntos de aluminio con recubrimiento en polvo. Los minoristas que combinan la visualización con la prueba en tienda siguen ganando cuota de mercado a medida que las experiencias de compra híbridas se consolidan en estas ciudades.
Se prevé que el este de la India experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.45 % hasta 2031, gracias a las mejoras en la infraestructura y los desembolsos concentrados del programa PMAY-Gramin en Bengala Occidental y Odisha, que impulsan los ciclos de compra de muebles por primera vez en Calcuta, Guwahati, Bhubaneswar y Patna. Las mejoras en el transporte urbano y los nuevos lanzamientos de viviendas están creando focos de demanda concentrada de cocinas modulares, juegos de dormitorio y asientos ergonómicos. Las inversiones en la fabricación local, la expansión del comercio minorista y los eventos que conectan a compradores y proveedores también están mejorando la profundidad del ecosistema de materiales y herrajes. Los formatos con precios flexibles y una instalación rápida resultan atractivos para los hogares que buscan alternativas no organizadas, lo que atrae a más compradores a los canales organizados. A medida que aumenta la penetración omnicanal, el mercado indio de muebles para el hogar verá una creciente participación del este de la India en las ventas nacionales, respaldada por mejoras logísticas que reducen las fricciones de la última milla.
Panorama competitivo
El campo competitivo está fragmentado, con rápidos avances de los actores organizados a medida que expanden la densidad omnicanal, invierten en herramientas de diseño y se preparan para el cumplimiento de QCO que establece un estándar de calidad más alto para los surtidos certificados. IKEA planea más que duplicar su inversión en India a más de 20,000 millones de rupias (2200 millones de dólares) en cinco años para acelerar de 6 a 30 tiendas y aumentar la contribución en línea junto con los formatos físicos. Godrej Interio apunta a ingresos de 10,000 millones de rupias para el año fiscal 29 a través de una presencia omnicanal de 1,500 tiendas y ofertas centradas en el diseño que impulsan a los compradores a subir en la curva de valor con un servicio e instalación confiables. Los desafiantes nativos digitales como Wakefit han ampliado su oferta de soluciones para el descanso a muebles y decoración mientras escalan tiendas propias y alcance en línea para captar a los grupos demográficos más jóvenes que esperan rapidez y transparencia.
Las estrategias se centran en tres pilares. El primero es la integración omnicanal, donde el descubrimiento digital se combina con estudios y centros de experiencia para impulsar la conversión y reducir las devoluciones en el mercado indio de muebles para el hogar. El segundo es la especialización modular, respaldada por la captación de capital y la modernización de fábricas para expandir la producción de cocinas, armarios y sistemas multifuncionales a gran escala, como se observa en el plan de expansión de Spacewood de 300 millones de rupias (33.0 millones de dólares). El tercero es la preparación regulatoria, ya que la certificación BIS temprana y la alineación de procesos brindan a las marcas organizadas una ventaja inicial antes de que los sellos de calidad sean obligatorios en las principales categorías de muebles en febrero de 2026. En conjunto, estas estrategias potencian las ventajas en amplitud de surtido, fiabilidad de instalación y servicio a largo plazo, lo que ayuda a las marcas a ganar cuota de mercado frente a los talleres informales en los clústeres urbanos que se están formalizando rápidamente.
Los cambios regulatorios y la dinámica de la oferta también están influyendo en la estrategia de producto y las compras. El cronograma de QCO favorecerá los insumos y tableros certificados que cumplan con los estándares indios, lo que reduce las opciones de importaciones no certificadas y acelera la transición hacia cadenas de suministro nacionales o totalmente documentadas. Al mismo tiempo, la volatilidad de los insumos vinculados al tipo de cambio para la madera y los paneles de ingeniería está impulsando la racionalización de SKU y cambios en la combinación hacia materiales con precios más predecibles, incluyendo marcos de metal y muebles de polímero en casos de uso específicos. Las marcas que invierten en visualización guiada por realidad aumentada, optimización de rutas y almacenamiento distribuido están reduciendo los costos de entrega y la incidencia de devoluciones, lo que ayuda a la economía unitaria a medida que aumenta la combinación de productos en línea. Estas palancas operativas, combinadas con la diferenciación basada en el diseño y la preparación para el cumplimiento normativo, sustentan el impulso competitivo en todo el mercado indio de muebles para el hogar.
Líderes de la industria del mobiliario para el hogar en India
Godrej Interior
IKEA España
Wakefit
Muebles Spacewood
Royaloak
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Godrej Interio anunció una renovada colección de textiles para el hogar centrada en la artesanía, la comodidad y el diseño responsable, ampliando así su cartera de productos de estilo de vida más allá de las categorías principales de mobiliario. Asimismo, la compañía dio a conocer a los becarios del Godrej Design Lab para 2026, reforzando su compromiso con la innovación impulsada por el diseño y el desarrollo del talento.
- Enero de 2026: IKEA India inauguró su primera tienda en Delhi, en el centro comercial Pacific Mall, Tagore Garden, con una superficie de 15000 pies cuadrados y más de 2000 productos de mobiliario para el hogar, lo que supone una expansión estratégica en el mercado de capitales del norte de la India.
- Noviembre de 2025: Spacewood Furnishers recaudó 300 millones de rupias indias de la firma de capital privado A91 Partners, con una valoración de 1200 millones de rupias indias, para acelerar su expansión en cocinas modulares, armarios, muebles para el hogar y la oficina, y puertas.
- Septiembre de 2025: TCC Concept adquirió Pepperfry por 1200 millones de rupias, ampliando así su presencia en el mercado indio de muebles digitales. Por otra parte, AFC Furniture Solutions se convirtió en el primer fabricante indio en obtener la certificación BIFMA Nivel 3, consolidando su liderazgo en sostenibilidad y el cumplimiento de los estándares ecológicos globales.
Alcance del informe sobre el mercado de muebles para el hogar en India
El mercado indio de muebles para el hogar abarca la fabricación, distribución y venta minorista de muebles residenciales y comerciales. Presenta diversos productos que atienden a diversas preferencias de los consumidores influenciadas por factores culturales, económicos y de estilo de vida.
El mercado indio de muebles para el hogar está segmentado por tipo de producto, tipo de mercado y canal de distribución. Por tipo de producto, el mercado se segmenta en muebles de cocina modulares y semimodulares con cocina modular en forma de L, cocina modular en forma de U, cocina modular de forma paralela, cocina modular de forma recta y otros muebles de cocina modulares, muebles de dormitorio con cama, tocador/ tocadores, mesitas de noche y otros muebles de dormitorio con cómoda, espejo de suelo, etc., muebles de baño con muebles de baño y otros muebles de baño, y armarios con armarios de una puerta, armarios de dos puertas, armarios de tres puertas, armarios de cuatro puertas, otros armarios (almirah, etc.) y otros productos de mobiliario para el hogar con muebles de salón, muebles para niños, muebles de oficina en casa, etc. Por tipo de mercado, el mercado se segmenta en organizado y no organizado. Por canal de distribución, el mercado se segmenta en centros para el hogar, tiendas especializadas, online y otros canales de distribución. El informe ofrece el tamaño del mercado y pronósticos para el mercado indio de muebles para el hogar en términos de valor en USD para todos los segmentos anteriores.
Por producto
| Muebles de sala y comedor |
| Mobiliario De Dormitorio |
| Muebles de cocina |
| Muebles para el hogar |
| Muebles De Baño |
| Muebles de exterior |
| otros muebles |
Por material
| Madera |
| Metal |
| Plástico y polímero |
| Otros |
Por rango de precios
| Economía |
| Rango medio |
| Premium |
Por canal de distribución
| Centros de origen |
| Tiendas de muebles especializadas |
| Online |
| Otros Canales de Distribución |
Por geografía
| North |
| Sur |
| Este |
| West |
| Por producto | Muebles de sala y comedor |
| Mobiliario De Dormitorio | |
| Muebles de cocina | |
| Muebles para el hogar | |
| Muebles De Baño | |
| Muebles de exterior | |
| otros muebles | |
| Por material | Madera |
| Metal | |
| Plástico y polímero | |
| Otros | |
| Por rango de precios | Economía |
| Rango medio | |
| Premium | |
| Por canal de distribución | Centros de origen |
| Tiendas de muebles especializadas | |
| Online | |
| Otros Canales de Distribución | |
| Por geografía | North |
| Sur | |
| Este | |
| West |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas del mercado de muebles para el hogar en India?
Se prevé que el tamaño del mercado indio de muebles para el hogar aumente de 25.20 millones de dólares en 2025 a 27.27 millones de dólares en 2026 y alcance los 40.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 8.24% durante el período 2026-2031.
¿Qué categorías de productos lideran el mercado y cuáles están creciendo más rápido en India?
Los muebles para sala de estar y comedor lideraron el mercado con un 36.72% en 2025, mientras que los muebles para oficina en casa presentan la perspectiva de crecimiento más rápida, con una tasa de crecimiento anual compuesta (CAGR) del 11.60% hasta 2031.
¿Cómo afectarán las regulaciones a la competencia en el sector del mueble para el hogar en la India?
La normativa de control de calidad de muebles del BIS, que entrará en vigor el 13 de febrero de 2026, exige la certificación de las principales categorías de muebles, lo que eleva los estándares y favorece a las marcas organizadas que cuentan con insumos y procesos certificados.
¿Qué regiones muestran la mayor demanda y el crecimiento más rápido?
El norte de la India concentra el 28.90% del mercado, liderado por Delhi-NCR, con una fuerte demanda de módulos, y se prevé que el este de la India crezca más rápidamente, con una tasa de crecimiento anual compuesta del 9.45% hasta 2031.
¿Cómo están cambiando las estrategias omnicanal el comportamiento de compra en la India?
La búsqueda de productos en línea, combinada con estudios y centros de experiencia, reduce las devoluciones y agiliza las decisiones. IKEA reporta que sus ventas en línea representan más del 30 % de sus ingresos en India, al tiempo que expande sus tiendas de pequeño y mediano formato.
¿Qué aspectos relacionados con los costes y la cadena de suministro son los más importantes para los vendedores en India?
La logística inversa para paquetes voluminosos y la volatilidad de los insumos vinculados al tipo de cambio en la madera y los tableros de ingeniería presionan los márgenes, por lo que las marcas implementan almacenes distribuidos, software de enrutamiento y cambios en la combinación de materiales para lograr estabilidad.


