

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 11.91 mil millones |
| Tamaño del mercado (2031) | USD 16.76 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.08% CAGR |
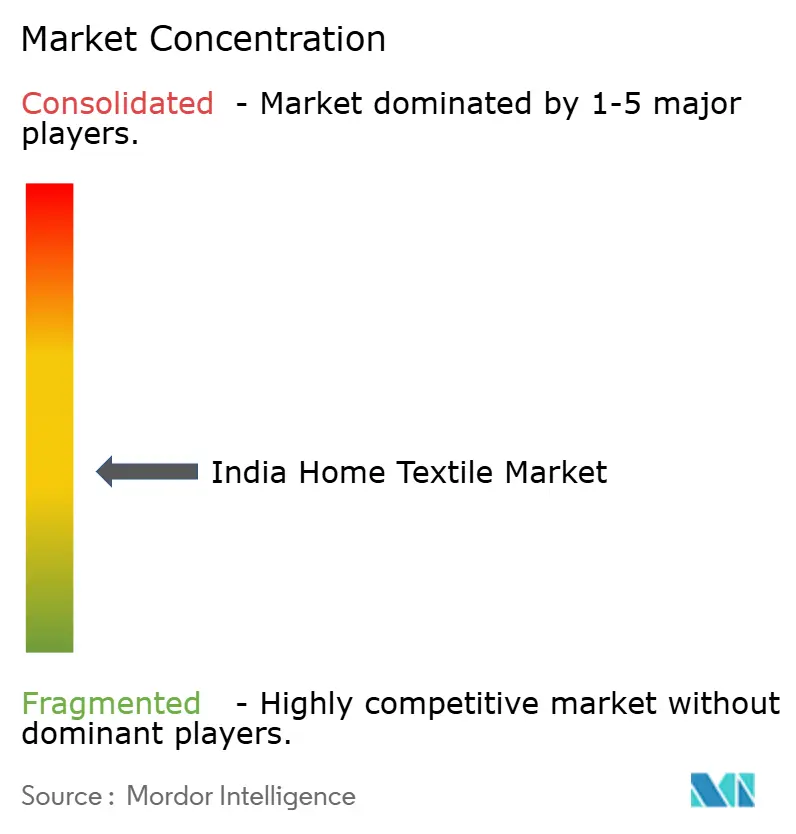
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de textiles para el hogar en India por Mordor Intelligence
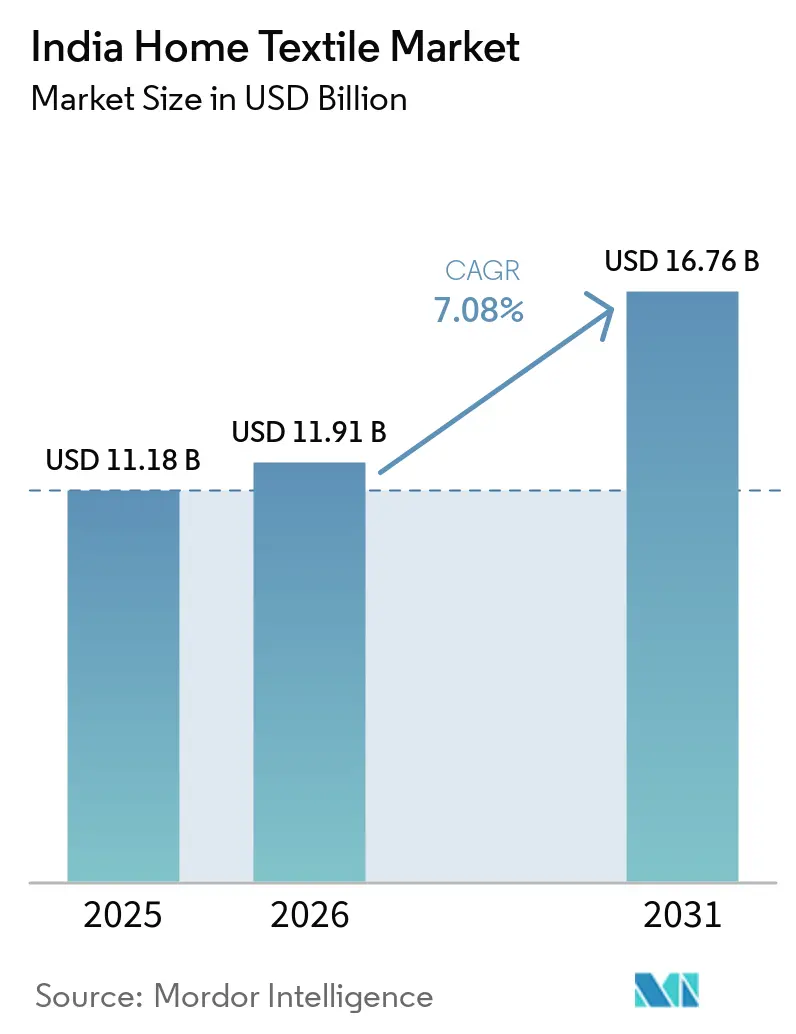
El tamaño del mercado de textiles para el hogar de la India se valoró en USD 11.18 mil millones en 2025 y se estima que crecerá de USD 11.91 mil millones en 2026 para alcanzar USD 16.76 mil millones en 2031, a una CAGR de 7.08% durante el período de pronóstico (2026-2031).
Este auge define la trayectoria actual del tamaño del mercado textil para el hogar en India. Los sólidos contratos de exportación, el crecimiento sostenido de la renta urbana disponible y los activos incentivos gubernamentales a la producción siguen impulsando la ampliación de capacidad, incluso cuando las fluctuaciones en los precios del algodón y los nuevos pedidos de control de calidad reducen los márgenes a corto plazo. Los principales fabricantes modernizan las líneas de hilado y acabado para incorporar tejidos antimicrobianos, termorreguladores y con certificación ecológica, una iniciativa impulsada por la preferencia de los consumidores por productos premium y sostenibles en ciudades de primer y segundo nivel. Los canales de comercio electrónico, incluyendo proyectos piloto de comercio rápido en zonas metropolitanas, fortalecen la visibilidad omnicanal del inventario, reducen los plazos de entrega y mejoran el tamaño de la cesta de compra mediante la fijación de precios algorítmicos. El impulso exportador se ve reforzado por un patrón de abastecimiento "China+1" en Estados Unidos y la Unión Europea, mientras que los parques textiles integrados bajo el esquema PM-MITRA reducen los gastos de capital para proyectos totalmente nuevos al ofrecer terrenos subvencionados y servicios públicos comunes. Las inversiones paralelas en sistemas de vertido cero y energías renovables se consideran cada vez más estrategias defensivas para cumplir con las próximas normas del Pasaporte Digital de Productos de la UE.
Conclusiones clave del informe
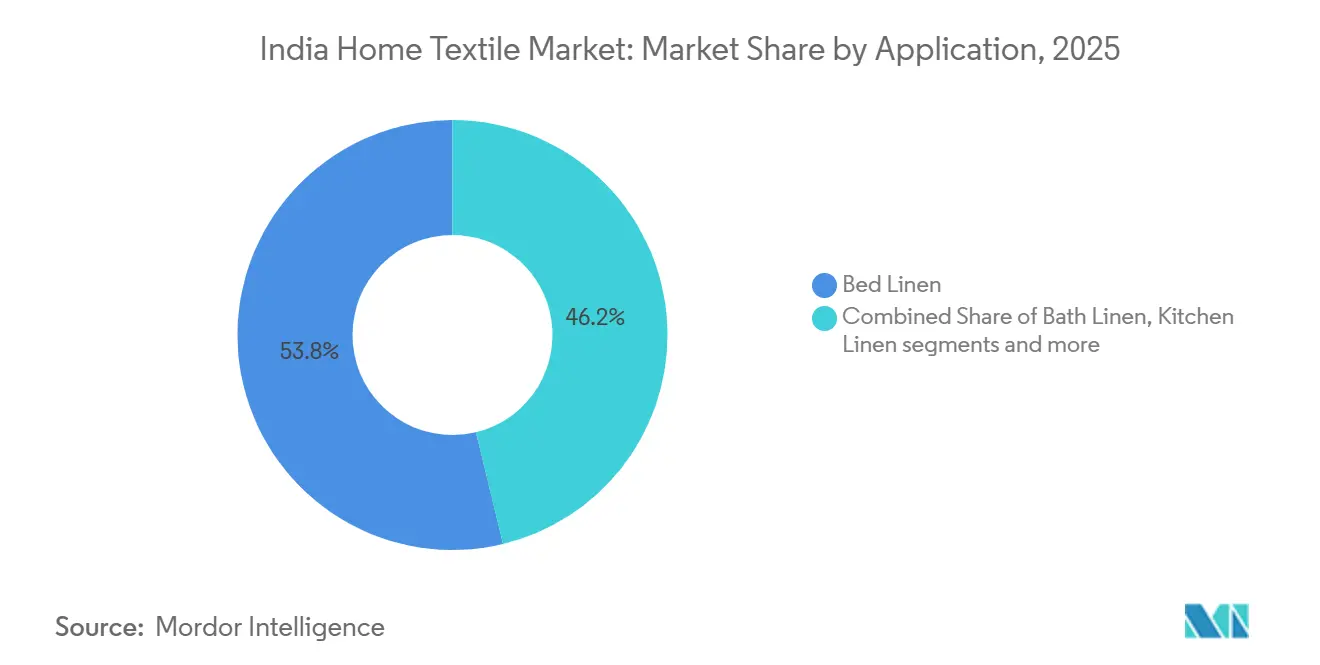
- Por aplicación, la ropa de cama capturó el 53.77% de la participación del mercado de textiles para el hogar de la India en 2025, y se proyecta que la ropa de cama se expanda a una CAGR del 8.21% hasta 2031.
- Por material, el algodón retuvo el 66.25% del tamaño del mercado de textiles para el hogar de la India en 2025, mientras que se proyecta que otros materiales (lana, cáñamo, seda, yute, bambú, etc.) aumenten a una CAGR del 10.29% hasta 2031.
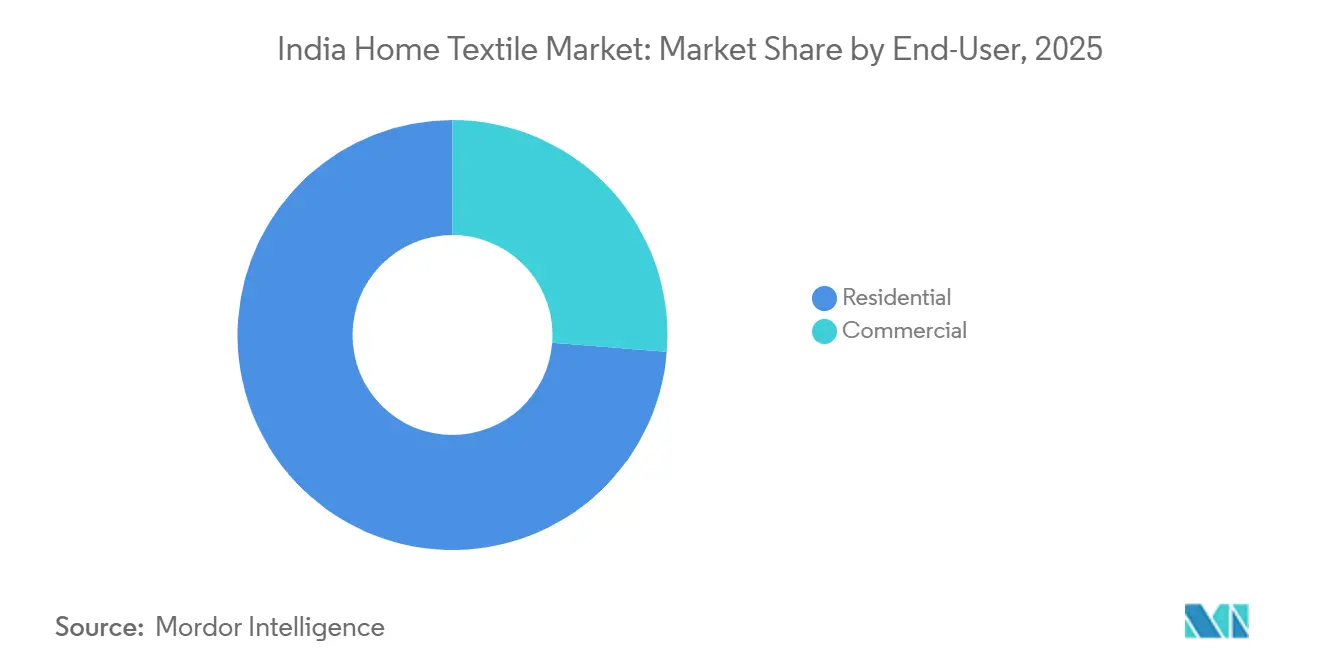
- Por usuario final, el segmento residencial representó el 73.75 % del tamaño del mercado de textiles para el hogar de la India en 2025, aunque se espera que el segmento residencial se acelere a una CAGR del 7.65 % hasta 2031.
- Por canal de distribución, el comercio minorista fuera de línea tenía el 88.03% de la participación de mercado de textiles para el hogar de la India en 2025, mientras que se prevé que los canales en línea avancen a una CAGR del 11.02% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de textiles para el hogar en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El creciente poder adquisitivo de la clase media y la rápida migración urbana | + 1.8% | Ciudades nacionales, de nivel 1 y de nivel 2 | Mediano plazo (2–4 años) |
| Aceleración de la adopción del comercio electrónico y la expansión minorista omnicanal | + 2.1% | Nacional, liderado por Maharashtra, Karnataka y Delhi-NCR | Corto plazo (≤ 2 años) |
| El cambio de abastecimiento "China + 1" impulsa los pedidos de exportación de la India de compradores de EE. UU. y la UE. | + 1.5% | Gujarat, Tamil Nadu, Maharashtra | Mediano plazo (2–4 años) |
| El plan PLI y los megaparques textiles PM-MITRA reducen la intensidad del capital | + 1.0% | Gujarat, Tamil Nadu, Telangana | Largo plazo (≥ 4 años) |
| Las innovaciones en textiles ecológicos e inteligentes elevan los precios de venta promedio | + 0.9% | Grandes metrópolis | Largo plazo (≥ 4 años) |
| La rápida expansión de hoteles y apartamentos con servicios aumenta la demanda institucional de ropa de cama | + 1.8% | Ciudades nacionales, de nivel 1 y de nivel 2 | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
El creciente poder adquisitivo de la clase media y la rápida migración urbana
El ingreso nacional neto per cápita aumentó a INR 188,892 para el año fiscal 24 y se proyecta que aumentará aún más a INR 205,324 para el año fiscal 25. [1] Ministerio de Estadística e Implementación de Programas, “Estadísticas de Cuentas Nacionales”, mospi.gov.in Los hogares urbanos ahora asignan 4.2% del gasto mensual a muebles para el hogar en comparación con 3.1% en 2020, y el Ministerio de Vivienda proyecta que la urbanización llegará al 40% para 2030, agregando 60 millones de hogares. Los productos de marca reemplazan gradualmente las ofertas de bazar sin marca a medida que los compradores primerizos migran hacia mayores números de hilos y acabados duraderos, reduciendo el ciclo de reemplazo de la ropa de cama de cinco a tres años. Los minoristas nacionales confirman que el algodón premium y las telas mezcladas ahora atraen a consumidores de bandas de ingresos medios que buscan una estética superior y beneficios de higiene. Esta recalibración de la demanda incentiva a las fábricas a producir números de algodón más finos e invertir en controles de calidad automatizados para mantener una textura y solidez del color consistentes.
Aceleración de la adopción del comercio electrónico y la expansión minorista omnicanal
Las ventas en línea de textiles para el hogar superaron los 8,500 crore de INR (993.7 millones de USD) en 2024, logrando un aumento del 28% interanual a medida que los pagos unificados superaron los 131 mil millones de transacciones, reduciendo la fricción del pago [2] Fuente: National Payments Corporation of India, “UPI Ecosystem Statistics”, npci.org.in. Amazon y Flipkart agregaron más de 50,000 SKU de 1,200 vendedores, utilizando precios dinámicos para aumentar el valor promedio del pedido en un 18%. El portal directo al consumidor de Welspun India sincroniza el inventario en 200 tiendas para admitir la recogida el mismo día, reduciendo el abandono del carrito en un 15%. Las plataformas de comercio rápido ahora entregan toallas y sábanas en 10 minutos en Bengaluru, Mumbai y Delhi, comprimiendo los ciclos de reabastecimiento y obligando a los establecidos a repensar las estrategias de última milla. Estos canales tecnológicos proporcionan señales de demanda en tiempo real que ayudan a las fábricas a ajustar los programas de producción y a reducir el inventario de productos terminados.
El cambio de abastecimiento "China + 1" impulsa los pedidos de exportación de la India de compradores de EE. UU. y la UE.
Las exportaciones de textiles para el hogar alcanzaron los 5.1 millones de dólares en los primeros nueve meses de 2024, un 9 % más que en el mismo período de 2023, ya que India captó el 34 % de las importaciones de ropa de cama de EE. UU. Las fábricas indias entregan contenedores de 40 pies en un plazo de seis a ocho semanas, más rápido que muchos competidores del sudeste asiático, mientras que las importaciones alemanas desde India aumentaron un 12 % en 2024 gracias a que los minoristas europeos adquirieron productos con certificación GOTS. [ 3 ]Fuente: Statistisches Bundesamt (Destatis), "Comercio exterior", https://www.destatis.de/EN/Themes/Economy/Foreign-Trade/_node.htmlEl gobierno se reúne con 500 pymes vinculadas a compradores globales, lo que acelera la visibilidad de los pedidos. Los grandes exportadores firman contratos plurianuales que contemplan las subidas del precio del algodón y cubren el riesgo arancelario. Los ahorros logísticos de los puertos de Gujarat refuerzan la estabilidad de los márgenes a pesar de la volatilidad del flete.
El plan PLI y los megaparques textiles PM-MITRA reducen la intensidad del capital
El programa de incentivos vinculado a la producción asigna 10,683 millones de rupias indias (1.250 millones de dólares estadounidenses) durante cinco años, lo que ofrece un aumento del 15 % en la facturación incremental para inversiones en fibras sintéticas y textiles técnicos. GHCL Textiles anunció una inversión de 215 millones de rupias indias (25.1 millones de dólares estadounidenses) para añadir 25,000 husos para el segundo trimestre del año fiscal 2026, tras la exitosa instalación de 40,000 husos y 15 MW de energía renovable en los últimos dos años.[ 4 ]Fuente: Revista Textile, "Programa de inversiones estratégicas y expansión de capacidad de GHCL Textiles", https://www.indiantextilemagazine.in/ghcl-textiles-strategic-investments-and-capacity-expansion-program/#:~:text=GHCL%20Textiles%20Limited%20is%20poised,within%20the%20next%20five%20years Siete parques PM-MITRA ofrecen infraestructura lista para usar a 500 INR (5.85 USD) por metro cuadrado, frente a las tarifas de mercado de 2,000 INR (23.4 USD) a 3,000 INR (35.1 USD), lo que facilita la entrada. Trident ubica unidades satélite dentro de estos parques para reducir los costos logísticos en un 12 % y acortar los plazos de entrega a los puertos. El efecto combinado de incentivos fiscales, subsidios de tierras y servicios públicos compartidos reduce los umbrales de TIR y acelera las sanciones del proyecto.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del algodón y la inflación más amplia de las materias primas reducen los márgenes | −1.9% | Nacional, con concentración en Gujarat y Maharashtra, que dependen del algodón | Corto plazo (≤2 años) |
| La incertidumbre sobre los aranceles y las políticas comerciales en los principales mercados occidentales enturbia los flujos de exportación | −1.2% | Centros exportadores del Oeste y del Sur | Mediano plazo (2–4 años) |
| Base de proveedores nacionales altamente fragmentada que provoca una calidad inconsistente del producto | −0.8% | Nacional, con foco en clústeres manufactureros no organizados | Mediano plazo (2–4 años) |
| Las normas de calidad BIS más estrictas elevan los costos de cumplimiento para los pequeños fabricantes | −0.6% | Nacional, con mayor carga para las PYMES y unidades de microescala | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del algodón y la inflación más amplia de las materias primas reducen los márgenes
Los precios del algodón se dispararon a 62,000 INR (724.8 USD) por caramelo en marzo de 2024, un aumento del 18 % desde diciembre de 2023. El precio mínimo de sustentación del algodón de fibra media aumentó a 7,020 INR (82.1 USD) por quintal para la temporada 2024-25, lo que redujo los márgenes brutos hasta en 300 puntos básicos. La fibra discontinua de poliéster promedió 95 INR (1.11 USD) por kilogramo en 2024, un aumento interanual del 12 % que agravó la presión sobre los costos. Para mitigar la volatilidad, los fabricantes optan por mezclas de 60 % algodón y 40 % poliéster que reducen los gastos de materia prima en aproximadamente un 15 %. La cobertura de futuros y los contratos a largo plazo ofrecen un aislamiento parcial, pero siguen siendo infrautilizados por las pymes.
La incertidumbre sobre los aranceles y las políticas comerciales en los principales mercados occidentales enturbia los flujos de exportación
Estados Unidos inició una revisión de la Sección 301 a finales de 2024 que podría imponer aranceles del 10% al 25% a los textiles para el hogar indios, lo que amenaza la competitividad de precios. El Mecanismo de Ajuste Fronterizo de Carbono de la UE, vigente a partir de 2026, impondrá cargos a los textiles producidos con electricidad a base de carbón, lo que planteará dificultades de cumplimiento para las fábricas en estados dependientes de la energía térmica. Las deficiencias en la conectividad a la red y los costos de capital de entre 400 y 600 millones de rupias indias (0.47 millones de dólares estadounidenses) para una instalación solar de 1 MW ralentizan las transiciones inmediatas a las energías renovables. Los exportadores responden acelerando los acuerdos de compra de energía verde y buscando certificaciones de neutralidad de carbono. Las asociaciones del sector presionan para obtener exenciones arancelarias y una armonización más fluida de las normas.
Análisis de segmento
Por aplicación: La ropa de cama consolida su liderazgo en el mercado
El mercado indio de textiles para el hogar, por aplicación, estuvo liderado por la ropa de cama, que representó el 53.77 % de la cuota de mercado total en 2025. Esto se debió a la fuerte demanda de reposición de los hogares urbanos, la estabilidad de los pedidos de exportación a minoristas de Estados Unidos y la Unión Europea, y la preferencia por productos premium con mayor densidad de hilos. Las cadenas hoteleras impulsaron la demanda acortando los ciclos de reposición, mientras que iniciativas gubernamentales como el programa "Un Distrito, Un Producto" promovieron diseños únicos en telar manual.
Se proyecta que la ropa de cama será el segmento de mayor crecimiento entre 2026 y 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.21 %. Este crecimiento se verá impulsado por una mayor adopción de marcas de marca en hogares de ingresos medios, campañas digitales que destacan la sostenibilidad y la expansión de los canales directos al consumidor. Estos factores garantizan que la ropa de cama siga siendo un segmento clave del mercado y un motor principal de crecimiento en los sectores residencial y hotelero.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: el algodón domina mientras que las fibras de nicho se aceleran
El algodón representó el 66.25 % del mercado indio de textiles para el hogar en 2025, impulsado por la sólida producción nacional y la preferencia de los consumidores por su asequibilidad y versatilidad. Sigue siendo fundamental para la demanda nacional y de exportación, gracias a la modernización del Fondo de Modernización Tecnológica, que permite a las fábricas producir hilos más finos. Las fibras sintéticas se dirigen a hogares sensibles a los precios, mientras que la premiumización en las categorías de ropa de cama y baño refuerza su dominio.
Se proyecta que materiales como la lana, el cáñamo, la seda, el yute y el bambú crecerán a una tasa de crecimiento anual compuesta (TCAC) del 10.29 % entre 2026 y 2031. Este crecimiento se ve impulsado por la creciente concienciación sobre la sostenibilidad, la escasez de agua que impulsa la demanda de alternativas al lino y el atractivo premium del cáñamo y el yute en los mercados urbanos. La viscosa de bambú, comercializada como lino de bambú, está ganando terreno por su textura sedosa y su biodegradabilidad, mientras que el poliéster reciclado atrae a consumidores con conciencia ecológica. Estas fibras de nicho están diversificando el mercado y alineándose con las tendencias globales de sostenibilidad.
Por usuario final: los compradores residenciales impulsan el crecimiento de la demanda
En 2025, el mercado indio de textiles para el hogar estuvo liderado por compradores residenciales, que representaron el 73.75 % de la demanda total. Las altas tasas de propiedad de vivienda urbana y los sólidos ciclos de reemplazo impulsaron este predominio. El 20 % de las familias más pudientes prefirió productos de marca, mientras que los compradores de ingresos medios optaron por marcas blancas de hipermercados con precios entre 1,500 INR (16.69 USD) y 3,000 INR (33.38 USD). Iniciativas gubernamentales como el programa "Un Distrito, Un Producto" impulsaron los diseños hechos a mano, y los canales directos al consumidor permitieron a las marcas nicho dirigirse a propietarios con conciencia de sostenibilidad.
Se proyecta que la demanda residencial crecerá con mayor rapidez entre 2026 y 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.65 %, impulsada por el aumento de la renta disponible, las tendencias de premiumización y las campañas digitales que promueven compras coordinadas en las categorías de dormitorio, baño y cocina. Si bien los compradores comerciales, como hoteles, instituciones sanitarias y espacios de convivencia, siguen siendo importantes, el segmento residencial es el pilar del mercado, garantizando estabilidad y crecimiento a largo plazo en diversos grupos de consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: ganancias en línea en comercio rápido y D2C
Las ventas offline aún representaban el 88.03 % de las ventas en 2025, con más de 3,000 puntos de venta de gran consumo. Los canales online crecieron a una tasa de crecimiento anual compuesta (TCAC) del 11.02 %, con Amazon y Flipkart procesando 12 millones de pedidos y utilizando algoritmos de ajuste de precios para aumentar el tamaño de la cesta. Las startups de comercio rápido ahora entregan en 10 minutos en tres áreas metropolitanas. Marcas D2C como Maspar expandieron la entrega en el mismo día a cinco ciudades, integrando el inventario de 120 tiendas. Las salas de exposición especializadas, que representan el 15 % de las ventas offline, seleccionan conjuntos coordinados para aumentar el valor de las transacciones en un 25 %.
Las grandes superficies negocian descuentos de fábrica del 40% al 50%, mientras que las boutiques independientes mantienen su relevancia ofreciendo tejidos exclusivos. Las plataformas omnicanal integradas sincronizan los SKU entre almacenes y estanterías, lo que mejora la rotación de productos. La adopción de pagos digitales reduce el abandono de carritos y facilita los ciclos de flujo de caja de los minoristas online. Los análisis en tiempo real impulsan la planificación de la demanda, lo que permite a las fábricas minimizar el stock muerto.
Análisis geográfico
El oeste de la India lidera la producción, con Solapur produciendo el 40 % de las toallas de rizo y Surat especializándose en ropa de cama sintética, lo que convierte a la región en un importante centro para el mercado indio de ropa de cama y baño . Solapur se beneficia de menores costos logísticos gracias al abastecimiento local de algodón, mientras que la proximidad de Surat a los principales puertos favorece las exportaciones. El parque Sanand PM-MITRA ofrece precios de terreno subvencionados, aunque la escasez de agua en Maharashtra exige costosos sistemas de descarga cero de líquidos.
El sur de la India tiene una participación significativa, con Coimbatore y Tiruppur adoptando sistemas de hilado compactos para obtener primas de exportación. Bengaluru y Mysuru se están consolidando como centros textiles inteligentes que integran la nanotecnología. El norte de la India depende de los clústeres de telares mecánicos de Delhi-NCR y Panipat, que producen millones de sábanas al año a precios competitivos.
El este y el noreste de la India están creciendo rápidamente gracias a subsidios, costos reducidos y salarios competitivos. Assam promueve Guwahati como centro de telares manuales, mientras que el Corredor de Carga Dedicado mejora la conectividad, lo que permite que las fábricas del este sean competitivas en los mercados del norte.
Panorama regulatorio
El entorno de cumplimiento normativo para textiles del hogar en India se está volviendo más estricto en lo que respecta a estándares de productos e información para el consumidor. El Reglamento de Etiquetado y Marcado para Prendas de Vestir y Artículos Confeccionados del Comité de Textiles de 2025 (que abarca textiles del hogar confeccionados como toallas, fundas, cortinas y edredones) formaliza campos de etiquetado obligatorios que incluyen la composición de la fibra, el país de origen, los datos del fabricante/importador/marca, las instrucciones de cuidado y seguridad, y la trazabilidad (código de barras/QR). Paralelamente, se están aplicando requisitos de seguridad y rendimiento del producto a través de órdenes de control de calidad y estándares actualizados, incluida la Orden de Control de Calidad de Textiles Protectores (Compuestos Tapizados utilizados para Muebles No Domésticos) de 2024 (notificada el 12 de septiembre de 2024), que exige el cumplimiento de la norma IS 15768:2008 para la resistencia al fuego en uso no doméstico.
El mantenimiento de las normas también es activo bajo la Oficina de Normas Indias (BIS), que publicó revisiones en febrero de 2026 para revestimientos textiles para pisos, como IS 11205:2026 (vocabulario) e IS 18554:2026 (prueba de impermeabilidad al agua). Se espera que los fabricantes e importadores adapten sus planes de prueba internos y la documentación de control de calidad a los métodos actualizados. En cuanto a la política industrial, el Ministerio de Textiles continúa implementando el Programa de Incentivos Vinculados a la Producción (PLI) para Textiles (años de ejecución hasta 2029-2030) para apoyar la creación de capacidad en las cadenas de valor de MMF y textiles técnicos, mientras que los esfuerzos del sector hacia un marco nacional de certificación de sostenibilidad están orientados a ayudar a los exportadores a cumplir con las expectativas más estrictas de trazabilidad y divulgación ambiental de la UE/Reino Unido.
Análisis de la cadena de valor
La cadena de valor de los textiles para el hogar en India abarca desde el abastecimiento de fibras (algodón y fibras sintéticas), el hilado, el tejido o el tricotado (incluidos los tejidos crudos de ancho especial), el procesamiento en húmedo (teñido, estampado y acabado) hasta la transformación en productos confeccionados como ropa de cama, toallas, mantelería, telas para tapicería y revestimientos para suelos, seguidos del empaquetado y la logística de exportación. La producción se organiza en torno a clústeres como Karur, Panipat, Ahmedabad, Jaipur, Solapur, Bhadohi, Kannur y Coimbatore, y organismos de exportación e industria como TEXPROCIL, HEPC y HEWA conectan a los fabricantes con compradores extranjeros, coordinan la facilitación del comercio y apoyan la promoción del sector.
Los principales puntos de fricción siguen siendo la volatilidad de los precios de las materias primas, especialmente del algodón, los costes de cumplimiento de los procesos (incluidas las exigencias de sostenibilidad y trazabilidad) y los retrasos logísticos y portuarios que afectan a los plazos de entrega de las exportaciones. Esto está impulsando a las marcas y a los exportadores hacia una mayor integración vertical y sistemas de calidad más estandarizados. Las intervenciones políticas se están implementando cada vez más a lo largo de toda la cadena, incluido el anuncio en el Presupuesto General de la Unión 2026-27 de un Plan Nacional de Fibras (febrero de 2026) para unificar los planes de fibras naturales y sintéticas bajo un mismo paraguas, además de la modernización y actualización de los telares mecánicos en los clústeres de muebles y ropa de cama para mejorar la productividad y la uniformidad. Los programas complementarios en el ecosistema del sector incluyen el Plan PLI para Textiles (fibras sintéticas/textiles técnicos), Tex-RAMPS (ejercicios fiscales 2025-26 a 2030-31) para I+D y sistemas de datos, y Samarth 2.0 para el desarrollo de habilidades, que apuntan a la mejora de las capacidades de conversión de fibra a producto terminado.
Panorama competitivo
El mercado indio de textiles para el hogar está moderadamente fragmentado, con una participación significativa de los principales productores. La integración vertical de Welspun reduce significativamente los plazos de entrega. Trident ha ampliado su capacidad de producción de toallas con importantes inversiones y ha conseguido numerosos contratos hoteleros. Indo Count dirige la mayor parte de su producción a minoristas estadounidenses y ha presentado patentes para acabados innovadores. Las instalaciones de GHCL en Tamil Nadu utilizan la automatización para reducir eficazmente los costes laborales. Las marcas D2C tienen una cuota considerable en el segmento premium, aprovechando las redes sociales para su crecimiento. IKEA colabora con múltiples proveedores indios y planea aumentar su abastecimiento en los próximos años. Las marcas blancas de Reliance Retail y DMart ofrecen descuentos competitivos. El cumplimiento de las normas BIS implica auditorías anuales con sus correspondientes costes.
Si bien la venta minorista en línea de textiles para el hogar está cobrando impulso, aún es incipiente. Los compradores de áreas metropolitanas, así como de ciudades de segundo y tercer nivel, se sienten cada vez más atraídos por la comodidad, la mayor variedad y la facilidad de comprar textiles para el hogar en línea. Mientras que las grandes corporaciones se centran en las compras por volumen, la diversidad de productos y un marketing inteligente, las pequeñas empresas se centran en segmentos específicos, destacando por su amplia gama de productos y un servicio al cliente de primera.
Las marcas indias están dejando huella en el panorama internacional. Por ejemplo, en abril de 2025, Jaipur Rugs, líder en el sector de las alfombras artesanales de lujo, dio un paso significativo al adquirir la marca Shyam Ahuja. Su objetivo es mantener la visión original del fundador y, al mismo tiempo, elevar el prestigio de la marca en el panorama internacional del lujo.
Líderes de la industria textil para el hogar en India
-
Grupo Welspun
-
Grupo tridente
-
Indo Count Industries Ltd.
-
Himatsingka Seide Ltd.
-
Compañía: GHCL Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: El Ministerio de Textiles revisó el progreso de los Centros Integrados de Desarrollo Textil y de la Confección (ITADC, por sus siglas en inglés) y su reposicionamiento como centros integrales de apoyo para las micro, pequeñas y medianas empresas (MIPYME). Este cambio fortalece el acceso a las pruebas, el cumplimiento normativo y el apoyo a los procesos que las pequeñas empresas de textiles para el hogar necesitan para cumplir con estándares, normas y documentación de exportación más estrictos.
- Diciembre de 2025: Welspun Home Solutions inauguró una planta de toallas de rizo en Anjar, Gujarat, descrita como la mayor planta de toallas del mundo en una sola ubicación. La nueva capacidad permite un reabastecimiento más rápido para grandes programas de venta minorista y hostelería, y refuerza las ventajas de escala en cuanto a costes y fiabilidad de entrega.
- Noviembre de 2024: Estados Unidos inició una revisión de la Sección 301 que podría imponer aranceles del 10% al 25% a los textiles domésticos indios. Esta medida elevó la gestión del riesgo arancelario en la planificación de exportaciones, fomentando contratos de compra a largo plazo, la diversificación de los mercados finales y un control de costos más estricto en toda la cadena de valor, desde el algodón hasta el producto terminado.
Alcance y metodología
Los textiles para el hogar son un segmento textil compuesto por componentes utilizados en el hogar. Consisten en diversos productos funcionales y decorativos, principalmente para la decoración de viviendas. Los tejidos utilizados en textiles para el hogar están compuestos por fibras naturales y sintéticas. El estudio ofrece una breve descripción del mercado indio de textiles para el hogar e incluye detalles sobre las ventas, la inversión de los fabricantes y el lanzamiento de nuevos productos. El mercado indio de textiles para el hogar está segmentado por producto, material, usuario final, canal de distribución y región. Por producto, el mercado se segmenta en ropa de cama, baño, cocina y tapicería, entre otros. Por material, el mercado se segmenta en algodón, lino, fibras sintéticas y otros materiales. Por usuario final, el mercado se segmenta en residencial y comercial. Por canal de distribución, el mercado se segmenta en online y offline. El informe también abarca el tamaño del mercado y las previsiones para el mercado indio de textiles para el hogar en valor (USD) para todos los segmentos mencionados.
por Aplicación
| Ropa de cama |
| Ropa de baño |
| Ropa de cocina |
| Tapicería |
| Alfombras y tapetes |
Por material
| Algodón |
| Lino |
| Fibras sinteticas |
| Otros materiales (lana, cáñamo, seda, yute, bambú) |
Por usuario final
| Residencial |
| Comercial |
Por canal de distribución
| Sin publicar | Grandes superficies (hipermercados/supermercados) |
| Centros de origen | |
| Tiendas Especializadas | |
| Otros Canales de Distribución | |
| Online |
Por región
| Norte de la India |
| West India |
| Sur de la India |
| East India |
| por Aplicación | Ropa de cama | |
| Ropa de baño | ||
| Ropa de cocina | ||
| Tapicería | ||
| Alfombras y tapetes | ||
| Por material | Algodón | |
| Lino | ||
| Fibras sinteticas | ||
| Otros materiales (lana, cáñamo, seda, yute, bambú) | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | Sin publicar | Grandes superficies (hipermercados/supermercados) |
| Centros de origen | ||
| Tiendas Especializadas | ||
| Otros Canales de Distribución | ||
| Online | ||
| Por región | Norte de la India | |
| West India | ||
| Sur de la India | ||
| East India | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de textiles para el hogar en la India?
El mercado estaba valorado en 11.91 millones de dólares en 2026 y se prevé que alcance los 16.76 millones de dólares en 2031.
¿Qué segmento de aplicaciones lidera actualmente en términos de ingresos?
La ropa de cama lidera con una participación del 53.77 % en 2025 y también es el segmento de más rápido crecimiento, con una CAGR del 8.21 % durante 2026-2031.
¿Qué tan rápido se están expandiendo las ventas en línea de textiles para el hogar en la India?
Los canales en línea están avanzando a una tasa compuesta anual del 11.02 %, impulsados por grandes mercados y modelos emergentes de comercio rápido.
¿Por qué las mezclas de lino y bambú están ganando popularidad?
Los consumidores valoran la transpirabilidad, el menor uso de agua y la biodegradabilidad, lo que impulsa una CAGR del 12.65 % para estas mezclas durante el período 2026-2031.
¿Qué incentivos impulsan nuevas inversiones en textiles?
El plan PLI y los parques PM-MITRA ofrecen incentivos en efectivo, terrenos subsidiados a INR 500 (USD 5.85) por m² e infraestructura compartida, lo que reduce los costos de capital.
¿Qué tan fragmentado está el panorama de proveedores?
Las cinco empresas principales controlan alrededor del 40% de las ventas, dejando espacio para empresas de nivel medio y de nicho que se centran en la innovación en diseño o en productos artesanales.


