

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
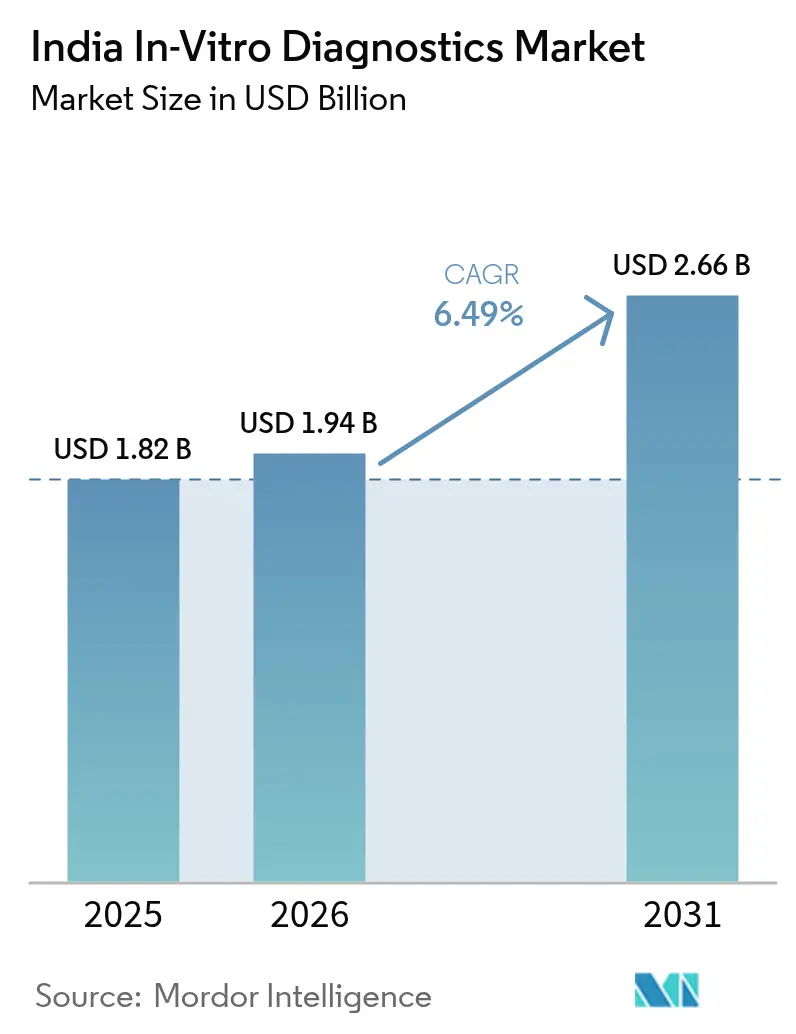
| Tamaño del mercado (2026) | USD 1.94 mil millones |
| Tamaño del mercado (2031) | USD 2.66 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.49% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de diagnóstico in vitro en India por Mordor Intelligence
El tamaño del mercado indio de diagnóstico in vitro se estima en 1.94 millones de dólares en 2026, cifra que crece desde los 1.82 millones de dólares de 2025, con proyecciones para 2031 de 2.66 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 6.49 % entre 2026 y 2031. Esta expansión refleja un mayor enfoque clínico en la atención basada en la evidencia, una mayor cobertura de los seguros médicos y una mayor disponibilidad de pruebas por parte de las inversiones públicas. Los métodos moleculares rápidos, la automatización basada en inteligencia artificial y las conexiones digitales con la salud están incrementando la productividad de los laboratorios, a la vez que reducen los plazos de entrega. Al mismo tiempo, la doble carga de enfermedades infecciosas y crónicas está ampliando la oferta de pruebas, y las cadenas de diagnóstico organizadas están integrando las redes urbanas de nivel 2 y 3 en sistemas radiales que mejoran el acceso y los precios. Persisten las limitaciones en torno a la logística de la cadena de frío, la regulación fragmentada y la fuerte dependencia de instrumentos importados, pero la transferencia de tecnología, los incentivos Make-in-India y las soluciones de refrigeración portátiles están empezando a reducir estas brechas en el mercado de diagnóstico in vitro de la India.
Conclusiones clave del informe
- Por tipo de prueba, la química clínica lideró con una participación en los ingresos del 24.36 % en 2025, mientras que se proyecta que el diagnóstico molecular se expandirá a una CAGR del 12.04 % hasta 2031.
- Por tecnología, ELISA representó el 31.96% de la cuota de mercado de diagnóstico in vitro de la India en 2025; la secuenciación de próxima generación está avanzando a una CAGR del 16.00% hasta 2031.
- Por categoría de producto, los reactivos y kits representaron el 64.78% del tamaño del mercado de diagnóstico in vitro de la India en 2025; el software y los servicios crecerán más rápido, con una CAGR del 14.55% hasta 2031.
- En términos de usabilidad, los dispositivos desechables capturaron el 84.52% de los ingresos de 2025, mientras que se prevé que los dispositivos reutilizables aumenten a una CAGR del 10.09%.
- Por sitio de prueba, los laboratorios centrales tenían una participación del 69.35% en 2025, aunque se prevé que las plataformas de punto de atención crezcan a una CAGR del 14.93%.
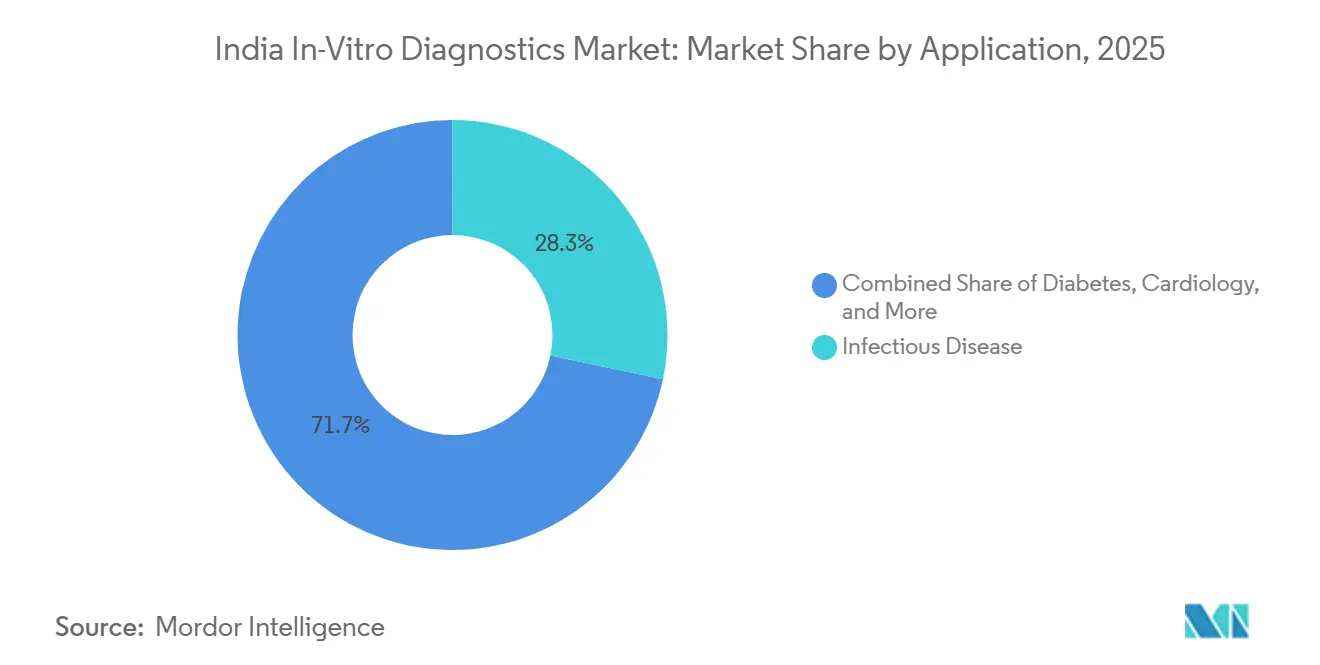
- Por aplicación, las pruebas de enfermedades infecciosas lideraron con una participación del 28.05 % en 2025; los diagnósticos de cáncer y oncología se están expandiendo a una CAGR del 14.08 % hasta 2031.
- Por usuario final, los laboratorios de diagnóstico mantuvieron una participación del 54.12% en 2025, mientras que se espera que los hospitales y clínicas registren una CAGR del 13.75% hasta 2031.
- Por tipo de muestra, la sangre dominó con una participación del 54.48% en 2025, mientras que se proyecta que las muestras de saliva se expandirán a una CAGR del 12.63% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de diagnóstico in vitro en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Doble carga de enfermedades transmisibles y no transmisibles | + 1.8% | Nacional, mayor en los centros urbanos | Mediano plazo (2-4 años) |
| Ampliación de la cobertura del seguro de salud y de los ingresos | + 1.2% | Urbano, en expansión a ciudades de nivel 2 y 3 | Mediano plazo (2-4 años) |
| Infraestructura de laboratorio público en el marco de la Misión Nacional de Salud | + 0.9% | Nacional, énfasis en lo rural | Largo plazo (≥ 4 años) |
| Automatización de alto rendimiento y adopción de IA | + 1.4% | Ciudades metropolitanas, extendiéndose al nivel 2 | Mediano plazo (2-4 años) |
| Integración del ecosistema de salud digital | + 0.7% | Urbano y semiurbano | Mediano plazo (2-4 años) |
| Expansión de la cadena de laboratorios privados | + 0.5% | Ciudades de nivel 2 y nivel 3 | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente doble carga de enfermedades transmisibles y no transmisibles exige diagnósticos tempranos
La tuberculosis aún representa el 27% de los casos globales rastreados a la India, lo que impulsa un cambio de la microscopía a ensayos moleculares rápidos que ofrecen mayor sensibilidad y resultados el mismo día. Los datos de la Encuesta Nacional de Salud Familiar muestran una prevalencia de anemia del 57% entre las mujeres y del 67% entre los niños menores de cinco años, lo que impulsa la demanda de pruebas hematológicas [1] Frontiers in Health Services, “Enhancing Anemia Diagnostics and Accessibility in India”, frontiersin.org . El crecimiento paralelo de la diabetes, que ahora afecta a 101 millones de ciudadanos, y el aumento de la morbilidad cardiovascular están impulsando los volúmenes de química clínica e inmunoensayos. Por lo tanto, los laboratorios amplían sus menús para realizar paneles de enfermedades infecciosas junto con pruebas de lípidos, HbA1c y marcadores cardíacos en plataformas integradas. La adopción de pruebas orientadas a la precisión se está acelerando en oncología, ya que los ensayos de biopsia líquida identifican mutaciones tratables sin biopsias invasivas, lo que subraya por qué los diagnósticos integrales se encuentran en el centro del desarrollo del mercado de diagnósticos in vitro de la India.
Ampliación de la penetración de los seguros de salud y de los ingresos disponibles que mejoran la asequibilidad de las pruebas
La cobertura de seguros ha aumentado del 25% al 51% de la población gracias a programas emblemáticos como Pradhan Mantri Jan Arogya Yojana. El reembolso de los procedimientos de laboratorio está reduciendo los gastos de bolsillo y dirigiendo a los pacientes hacia centros acreditados. El aumento de los volúmenes ayuda a los laboratorios a amortizar las inversiones en plataformas de PCR de alto rendimiento, NGS y quimioluminiscencia, lo que permite rebajas de precios que atraen a los segmentos de ingresos medios en las zonas urbanas de segundo nivel. Las aseguradoras están endureciendo los criterios de calidad, lo que obliga a los centros más pequeños a obtener la acreditación de la NABL o a asociarse con cadenas organizadas. El ciclo virtuoso resultante de asequibilidad, calidad y escalabilidad mejora la profundidad del mercado de diagnóstico in vitro en India.
Inversiones gubernamentales en infraestructura de laboratorios públicos en el marco de la Misión Nacional de Salud
La Iniciativa de Servicio de Diagnóstico Gratuito ha estandarizado las listas mínimas de pruebas en todos los niveles de atención médica de la India, desde 14 procedimientos en Subcentros hasta 134 en Hospitales de Distrito [2] Ministerio de Salud y Bienestar Familiar, “Iniciativa de Servicio Gratuito de Medicamentos y Diagnóstico”, nhm.gov.in. Estados como Tamil Nadu registraron 8.67 millones de beneficiarios en Tiruchirappalli y 7.98 millones en Pudukottai durante 2024-25, lo que subraya la demanda del sector público de reactivos, analizadores y controles de calidad. Las asociaciones público-privadas invitan a los proveedores de reactivos y fabricantes de equipos a suministrar mediante contratos de costo por prueba, ampliando la demanda satisfecha. Las iniciativas de capacitación laboral vinculadas al programa están aliviando la escasez de tecnólogos de laboratorio, un facilitador crítico para la expansión equitativa del mercado de diagnóstico in vitro de la India.
Adopción de automatización de alto rendimiento e IA en laboratorios que aumentan la eficiencia
Los laboratorios se enfrentan a un crecimiento anual del volumen de pruebas del 14-15%, mientras que la capacidad de personal solo aumenta entre un 3-4%. La automatización reduce la brecha al cargar cientos de muestras por hora con un tiempo mínimo de intervención. La IA optimiza tanto el flujo de trabajo como la interpretación clínica; los algoritmos integrados en los analizadores hematológicos activan la revisión de portaobjetos y los dispositivos POCT con cámara detectan la anemia con una precisión del 94% en el campo. El software de mantenimiento predictivo previene el tiempo de inactividad del analizador al identificar desviaciones antes de que se produzcan fallos de control de calidad. Las cadenas que implementan IA en laboratorios centrales y satélites logran estándares de informes uniformes, lo que las posiciona a la vanguardia del mercado indio de diagnóstico in vitro.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de bolsillo | -0.7% | Nacional, mayor en zonas rurales/semiurbanas | Mediano plazo (2-4 años) |
| Dependencia de instrumentos e insumos importados | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Infraestructura logística y de cadena de frío limitada | -0.6% | Rural y remota | Largo plazo (≥ 4 años) |
| Vía de aprobación regulatoria fragmentada | -0.3% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Infraestructura logística y de cadena de frío limitada que restringe la distribución rural de reactivos
Una quinta parte de los productos sanitarios sensibles a la temperatura se degrada porque los camiones y los puntos de almacenamiento no pueden soportar temperaturas de 2 a 8 °C. Las unidades portátiles alimentadas por batería, como Phloton, mantienen los reactivos a 4-6 °C durante 10 horas, pero su implementación es incipiente. Se están probando implementaciones generalizadas de refrigeración solar y embalajes con aislamiento pasivo para ampliar el alcance rural. Las deficiencias en la cadena de frío dificultan especialmente la expansión de los ensayos moleculares e inmunoensayos, lo que ralentiza la contribución rural al mercado indio de diagnóstico in vitro.
Vía de aprobación regulatoria fragmentada que aumenta el tiempo de comercialización
CDSCO clasifica los diagnósticos in vitro (IVD) en cuatro clases de riesgo, cada una con documentación y estructuras de tarifas independientes. La validación clínica local obligatoria tras la revocación de la exención en octubre de 2024 amplía los plazos para los ensayos con IA y de alto riesgo. Solo 12 estados han adoptado la Ley de Establecimientos Clínicos, por lo que los requisitos de acreditación varían según la ubicación. Unas directrices armonizadas y una revisión acelerada de los diagnósticos prioritarios acelerarían la difusión de la innovación en el mercado indio de diagnósticos in vitro.
Análisis segmentario
Por tipo de prueba: El diagnóstico molecular redefine el paradigma de las pruebas
La química clínica retuvo el 24.8 % de los ingresos de 2024 gracias a los paneles rutinarios de lípidos, hígado, riñón y metabolismo que guían el manejo de enfermedades crónicas tanto en entornos urbanos como rurales. El principal atractivo de este segmento reside en los flujos de trabajo estandarizados y el bajo coste por prueba, que se ajustan a los presupuestos de salud pública sobrecargados. Paralelamente, el diagnóstico molecular está impulsando el mercado indio de diagnóstico in vitro con una tasa de crecimiento anual compuesta (TCAC) del 12.5 %, gracias a que la PCR en tiempo real y las pruebas de ácido nucleico en cartucho ofrecen resultados rápidos de tuberculosis, VPH y carga viral que informan directamente sobre el tratamiento.
Los menús de pruebas integradas se están expandiendo en oncología mediante biopsia líquida y paneles de mutación de puntos críticos. Los laboratorios que antes adquirían kits de PCR de un solo gen ahora implementan NGS multiplex para detectar cientos de variantes en una sola ejecución, lo que reduce el costo por muestra y mejora el conocimiento clínico. Los nuevos paneles de resistencia a los antimicrobianos, que detectan genes de resistencia en menos de dos horas, también están incorporando la tecnología molecular a los flujos de trabajo rutinarios de microbiología. Esta transición subraya la transición general hacia datos procesables y personalizados que definen las vías de atención de próxima generación en el mercado indio del diagnóstico in vitro.
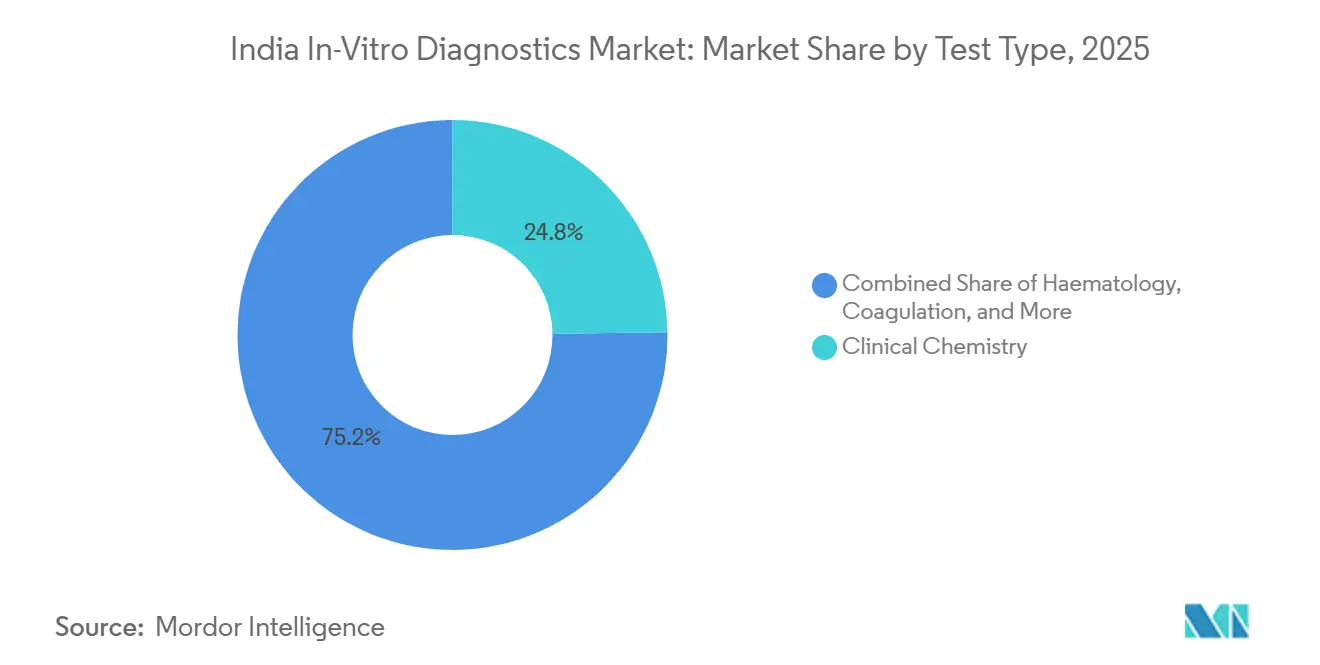
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: NGS impulsa la revolución del diagnóstico de precisión
ELISA conservó el 32.5 % de los ingresos en 2024 gracias a su hardware sencillo, la amplia gama de analitos y la asequibilidad de los reactivos. El método sigue siendo el preferido para perfiles hormonales, serológicos de infecciones y alérgicos. Sin embargo, la secuenciación de nueva generación, con una previsión de crecimiento anual compuesto (TCAC) del 16.5 %, está revolucionando la elaboración de perfiles tumorales, el seguimiento de la enfermedad mínima residual y la vigilancia genómica de patógenos. Laboratorios de Bangalore, Hyderabad y Pune han instalado secuenciadores de sobremesa de rendimiento medio que procesan hasta 96 muestras en paralelo, reduciendo los costes por debajo de los 180 USD por prueba.
La reacción en cadena de la polimerasa (PCR), la quimioluminiscencia y los formatos rápidos de flujo lateral siguen siendo vitales para el cribado descentralizado, pero la precisión y la profundidad multidiana de la NGS la sitúan a la vanguardia del apoyo a la toma de decisiones terapéuticas. Los resultados de la secuenciación alimentan las bases de datos genómicas nacionales e informan sobre las intervenciones de salud pública durante los brotes. A medida que se reducen los costes de los kits de reactivos y se estandarizan los procesos bioinformáticos, la penetración de la NGS se ampliará desde los centros de alto nivel hasta los grandes hospitales terciarios, lo que reforzará el perfil de alta tecnología del mercado indio del diagnóstico in vitro.
Por producto: Software y servicios que aceleran la transformación digital
Los reactivos y kits generaron el 65.4 % de los ingresos de 2024, lo que refleja la demanda continua de consumibles en las líneas de inmunoensayo, química y hematología. Su naturaleza recurrente sustenta flujos de efectivo estables para fabricantes y distribuidores. Sin embargo, el software y los servicios crecerán un 15 % CAGR a medida que los sistemas de información de laboratorio conectados a la nube, los paneles de análisis impulsados por IA y las herramientas de ciberseguridad se vuelven integrales para la resiliencia operativa [3] International Journal for Multidisciplinary Research, “Laboratory Management Information Systems in India,” ijfmr.com.
Los módulos de gestión de calidad de grado farmacéutico automatizan las pruebas de competencia, mientras que los motores basados en reglas activan flujos de trabajo de pruebas reflejas que reducen las aprobaciones manuales y mejoran la consistencia de los resultados. El middleware, independiente del instrumento, unifica los analizadores multimarca en una única interfaz, lo que proporciona transparencia del coste por prueba en tiempo real. Esta combinación de hardware, consumibles e inteligencia digital representa la propuesta de valor en constante evolución dentro del mercado indio de diagnóstico in vitro.
Por usabilidad: los dispositivos desechables dominan por conveniencia
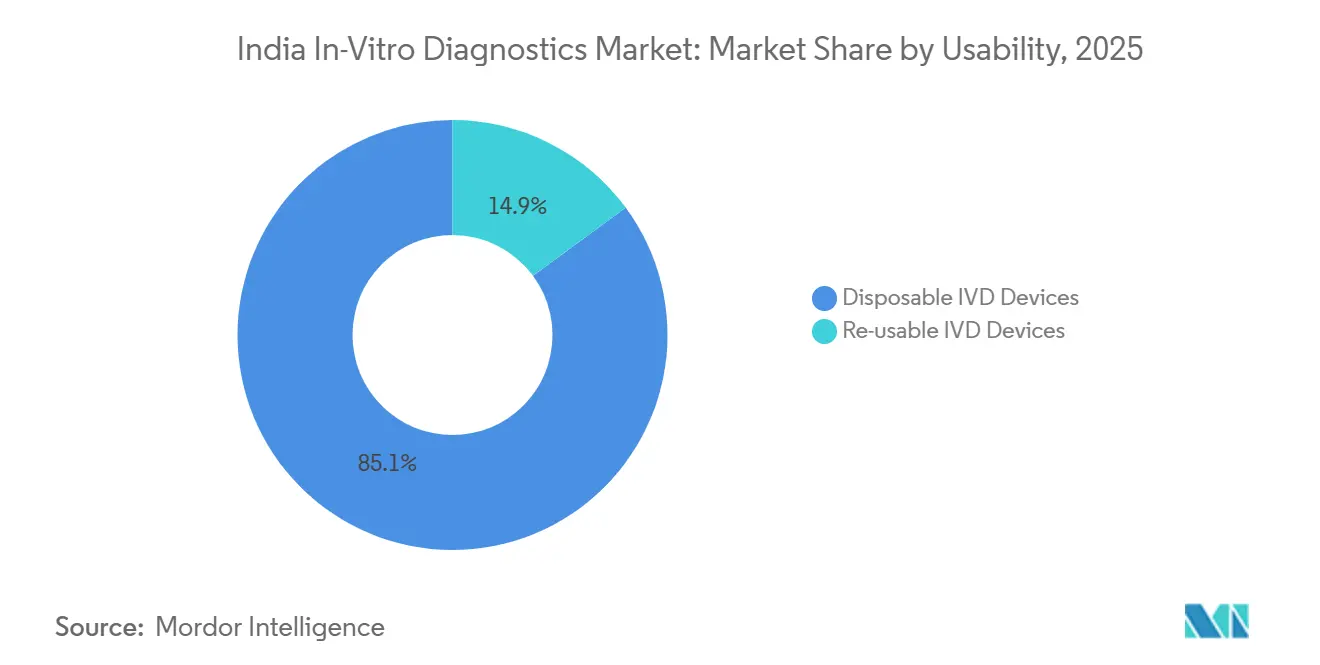
Las tiras reactivas, casetes y cartuchos microfluídicos de un solo uso representaron el 85.1 % del mercado en 2024, al eliminar el riesgo de contaminación cruzada, reducir los requisitos de bioseguridad y agilizar los flujos de trabajo en el paciente. Desde casetes rápidos para la malaria hasta cartuchos PCR integrados, los desechables se adaptan a clínicas de atención primaria y unidades móviles que carecen de instalaciones de esterilización.
Los dispositivos reutilizables, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.3 %, están en auge a medida que los mandatos de sostenibilidad impulsan la reducción de residuos biomédicos. Los plásticos robustos toleran múltiples ciclos de autoclave, y las piezas modulares de los analizadores, como las cubetas y los cabezales de sonda, están diseñadas para su reacondicionamiento. Las plataformas híbridas semidesechables probablemente conectarán el control de infecciones con el ecodiseño, impulsando la innovación en el mercado indio de diagnóstico in vitro.
Por centro de pruebas: las pruebas en el punto de atención amplían el acceso al diagnóstico
Los laboratorios centrales procesaron el 70% de 2024 muestras, aprovechando las economías de escala y la experiencia de tecnólogos cualificados para ejecutar programas integrales, incluyendo quimioluminiscencia de alto rendimiento y NGS. Las líneas de automatización en las áreas metropolitanas ahora superan las 8,000 pruebas por hora, lo que garantiza bajos costos unitarios.
Las pruebas en el punto de atención, con un crecimiento anual compuesto (CAGR) del 15.5 %, permiten el acceso a análisis de creatinina, HbA1c, NS1 del dengue y antígenos de COVID-19 en puestos de atención primaria y ambulancias. Los lectores con IA guían a los usuarios por los pasos y transmiten los resultados a paneles en la nube mediante 4G. Los modelos de atención híbridos, que combinan la confirmación central con el triaje in situ, minimizan los retrasos, especialmente en las vías de atención para ictus y sepsis, lo que consolida el crecimiento futuro del mercado indio de diagnóstico in vitro.
Por tipo de muestra: Las pruebas de saliva cobran impulso
La sangre conservó el 55 % de participación en 2024 gracias a que alberga biomarcadores sistémicos para química, inmunología y hematología. Los autoanalizadores de alto rendimiento procesan suero y plasma con mínima intervención del operador, lo que mantiene su liderazgo.
La saliva, con un crecimiento anual compuesto (CAGR) del 13%, permite una recolección indolora y está en auge en aplicaciones hormonales, genéticas y de enfermedades infecciosas. Las tarjetas de prueba microfluídicas ahora cuantifican el cortisol, los anticuerpos contra el VIH y el ARN del SARS-CoV-2 en menos de 20 minutos. La validación ampliada de analitos y los lectores conectados a teléfonos inteligentes están acercando la saliva al cribado general, ampliando la diversidad de muestras en el mercado indio de diagnóstico in vitro.
Por aplicación: el diagnóstico del cáncer impulsa la medicina de precisión
Los paneles de enfermedades infecciosas representaron el 28.3 % de los ingresos de 2024, ya que la tuberculosis, el dengue y las amenazas virales emergentes dominan las prioridades de salud pública. Los cartuchos de PCR multiplex, los ensayos de antígenos CLIA y la genotipificación de la resistencia a los antimicrobianos respaldan este liderazgo.
El diagnóstico del cáncer, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 14.6 %, se ve impulsado por el aumento de la incidencia y la adopción de la medicina de precisión. Los paneles de tumores pulmonares de tejido y plasma identifican alteraciones de EGFR, ALK y ROS1 en el 52 % de los casos secuenciados, lo que orienta la selección de terapias dirigidas. Las colaboraciones entre oncólogos y laboratorios para el diagnóstico complementario se están consolidando, lo que posiciona a la oncología como el próximo pilar de alto crecimiento del mercado indio de diagnóstico in vitro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La integración hospitalaria mejora el flujo de trabajo clínico
Los laboratorios de diagnóstico alcanzaron el 54.6 % de participación en 2024 gracias a sus extensas redes de centros de recolección y a las ventajas de costos derivadas de la escala. Las cadenas organizadas estandarizan la calidad en decenas de ciudades, compitiendo en plazos de entrega e informes digitales.
Hospitales y clínicas, con un crecimiento anual compuesto (CAGR) del 14.2 %, integran laboratorios en las rutas de atención para servicios de urgencias, obstetricia y oncología. Las interfaces integradas LIS-HIS emiten alertas en tiempo real que influyen en la prescripción en la misma consulta. Las alternativas de atención domiciliaria y autodiagnóstico, que abarcan desde glucómetros hasta kits de muestreo de VPH autotomados, incorporan puntos de acceso flexibles, lo que, en conjunto, amplía la demanda en el mercado indio de diagnóstico in vitro.
Análisis geográfico
La gran densidad hospitalaria, la alta tasa de contratación de seguros y las avanzadas instalaciones de laboratorio permiten el florecimiento de la NGS, la espectrometría de masas y la lectura de portaobjetos con IA. Los precios competitivos y el alto nivel de conocimiento de los pacientes aceleran los ciclos de actualización tecnológica, fortaleciendo el tamaño del mercado indio de diagnóstico in vitro en las áreas metropolitanas.
Las ciudades de segundo y tercer nivel son las que experimentan una mayor expansión. Las cadenas organizadas instalan centros de recolección de muestras radiales, conectados con laboratorios de referencia regionales, lo que distribuye los costos entre un mayor volumen de muestras. Los programas gubernamentales de diagnóstico gratuito impulsan aún más el uso de pruebas en los hospitales de distrito de Tamil Nadu, Punjab y Odisha. El aumento de los ingresos, junto con los seguros médicos a cargo de los empleadores, está generando un volumen sostenido de servicios de química, inmunoensayo y moleculares básicos.
Las principales barreras incluyen la escasez de electricidad, las deficiencias en la cadena de frío y la escasez de personal. Los dispositivos de punto de atención y los puentes de telepatología compensan parcialmente las limitaciones de infraestructura. Se están probando unidades de refrigeración portátiles y refrigeradores solares para proteger los reactivos en zonas remotas. Se requerirá inversión pública continua y conectividad digital para la recuperación rural en el mercado indio de diagnóstico in vitro.
Panorama competitivo
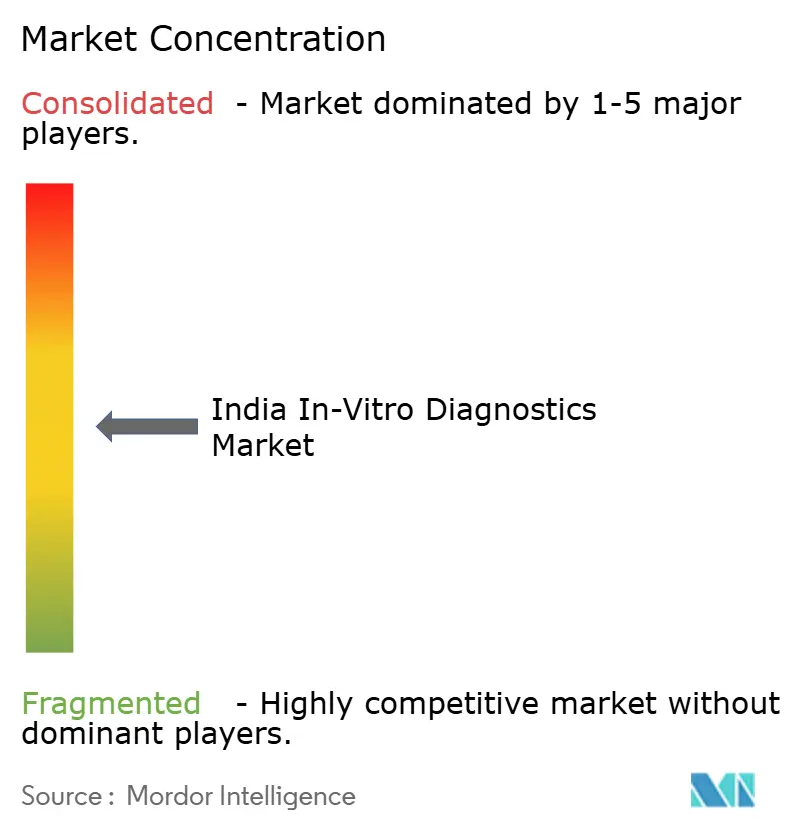
El mercado está moderadamente fragmentado, con miles de laboratorios independientes. Las cinco cadenas de diagnóstico más grandes obtienen una pequeña cuota de mercado anualmente mediante la adquisición de empresas regionales y la expansión de franquicias de recolección de muestras. Los fabricantes multinacionales de equipos originales (OEM) suministran sistemas NGS, CLIA y PCR de alta gama, mientras que los fabricantes nacionales se centran en kits rápidos de bajo costo y analizadores bioquímicos de gama media adaptados a los presupuestos locales.
Las inversiones en tecnología distinguen a los líderes del mercado. Las cadenas implementan automatización conectada a las cintas transportadoras, escáneres de citología con IA y middleware integrado para reducir errores y acelerar la producción. La integración vertical está en auge: algunos grupos desarrollan kits propios para proteger los márgenes, mientras que otros operan plataformas de análisis de datos que monetizan resultados anónimos para colaboraciones de investigación. Las oportunidades de desarrollo se encuentran en la farmacogenómica, las pruebas prenatales no invasivas y la patología digital, donde la penetración aún es inferior al 5 %.
La intensidad competitiva también aumenta en cuanto a alcance y marca. Los proveedores se diferencian por la entrega de informes el mismo día, la toma de muestras a domicilio, las aplicaciones móviles y los planes de salud por suscripción. La participación del gobierno en licitaciones para laboratorios público-privados ofrece garantías de volumen que compensan los márgenes reducidos. En general, el mercado indio de diagnóstico in vitro se mantiene dinámico, y la consolidación y la convergencia tecnológica están transformando las estrategias.
Líderes de la industria del diagnóstico in vitro en India
Roche Diagnostics India Pvt Ltd
Abbott Healthcare Pvt Ltd
Siemens Healthineers India
Transasia Bio-Medicals Ltd
Beckman Coulter India (Danaher)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: ABL Diagnostics firmó un pacto de distribución exclusiva con Genient Tech Private Ltd. para comercializar los ensayos moleculares DeepChek y UltraGene en laboratorios indios, ampliando el acceso a pruebas de virología avanzadas.
- Agosto de 2024: Siemens Healthineers recibió la aprobación de fabricación de CDSCO para su kit IMDX Mpox RT-PCR, que ofrece resultados en 40 minutos y fortalece la preparación ante brotes a nivel nacional.
Alcance y metodología
Según el alcance del informe, el mercado de diagnóstico in vitro incluye todos los dispositivos médicos y consumibles que se utilizan para realizar pruebas in vitro en diversas muestras biológicas que se utilizan para diagnosticar diversas afecciones médicas, como enfermedades crónicas. El mercado está segmentado por tipo de prueba, tecnología, producto, usabilidad, sitio de prueba, tipo de muestra, aplicación y usuario final. Por tipo de prueba, el mercado se segmenta en química clínica, inmunodiagnóstico, hematología, diagnóstico molecular, coagulación, microbiología y otros tipos de pruebas. Por tecnología, el mercado se segmenta en reacción en cadena de la polimerasa (PCR), PCR con transcripción inversa (RT-PCR), secuenciación de nueva generación, ensayo inmunoabsorbente ligado a enzimas (ELISA), quimioluminiscencia y antígeno rápido/flujo lateral. Por producto, el mercado se segmenta en instrumentos/analizadores, reactivos y kits, software y servicios. Por disponibilidad, el mercado se segmenta en dispositivos IVD desechables y dispositivos IVD reutilizables. Por centro de prueba, el mercado se segmenta en análisis de laboratorio central y análisis en el punto de atención. Por tipo de muestra, el mercado se segmenta en sangre, orina, saliva y otros fluidos corporales. Por aplicación, el mercado se segmenta en enfermedades infecciosas, diabetes, cáncer/oncología, cardiología, enfermedades autoinmunes, nefrología y otras aplicaciones. Por usuario final, el mercado se segmenta en laboratorios de diagnóstico, hospitales y clínicas, atención domiciliaria y autodiagnóstico, e institutos académicos y de investigación. El informe ofrece el valor (en millones de USD) de los segmentos mencionados.
Por tipo de prueba
| Química Clínica |
| Inmunodiagnóstico |
| Hematología |
| Diagnóstico molecular |
| Coagulación |
| Microbiología |
| Otros |
por Tecnología
| Reacción en cadena de polimerasa (PCR) |
| PCR de transcripción inversa (RT-PCR) |
| La secuenciación de próxima generación |
| Ensayo inmunoabsorbente ligado a enzimas (ELISA) |
| Quimioluminiscencia |
| Antígeno rápido/flujo lateral |
Por producto
| Instrumentos / Analizadores |
| Reactivos y kits |
| Software y servicios |
Por usabilidad
| Dispositivos IVD desechables |
| Dispositivos IVD reutilizables |
Por sitio de prueba
| Pruebas de laboratorio central |
| Pruebas de punto de atención |
Por tipo de muestra
| Sangre |
| Orina |
| Saliva |
| Otros fluidos corporales |
por Aplicación
| Enfermedades Infecciosas |
| Diabetes |
| Cáncer / Oncología |
| Cardiología |
| Trastornos autoinmunes |
| Nefrología |
| Otros |
Por usuario final
| Laboratorios de diagnóstico |
| Hospitales y Clínicas |
| Cuidado en el hogar y autoevaluación |
| Institutos académicos y de investigación |
| Por tipo de prueba | Química Clínica |
| Inmunodiagnóstico | |
| Hematología | |
| Diagnóstico molecular | |
| Coagulación | |
| Microbiología | |
| Otros | |
| por Tecnología | Reacción en cadena de polimerasa (PCR) |
| PCR de transcripción inversa (RT-PCR) | |
| La secuenciación de próxima generación | |
| Ensayo inmunoabsorbente ligado a enzimas (ELISA) | |
| Quimioluminiscencia | |
| Antígeno rápido/flujo lateral | |
| Por producto | Instrumentos / Analizadores |
| Reactivos y kits | |
| Software y servicios | |
| Por usabilidad | Dispositivos IVD desechables |
| Dispositivos IVD reutilizables | |
| Por sitio de prueba | Pruebas de laboratorio central |
| Pruebas de punto de atención | |
| Por tipo de muestra | Sangre |
| Orina | |
| Saliva | |
| Otros fluidos corporales | |
| por Aplicación | Enfermedades Infecciosas |
| Diabetes | |
| Cáncer / Oncología | |
| Cardiología | |
| Trastornos autoinmunes | |
| Nefrología | |
| Otros | |
| Por usuario final | Laboratorios de diagnóstico |
| Hospitales y Clínicas | |
| Cuidado en el hogar y autoevaluación | |
| Institutos académicos y de investigación |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de diagnóstico in vitro de la India?
El mercado está valorado en USD 1.94 mil millones en 2026 y se espera que alcance los USD 2.66 mil millones en 2031.
¿Qué segmento está creciendo más rápido en el mercado de diagnóstico in vitro de la India?
El diagnóstico molecular es el que se está expandiendo más rápidamente, avanzando a una CAGR del 12.04 % entre 2026 y 2031.
¿Qué porcentaje del mercado de diagnóstico in vitro en India representan los reactivos y kits?
Los reactivos y kits representaron el 64.78% de los ingresos en 2025 gracias a su naturaleza de consumible recurrente.
¿Por qué es importante la secuenciación de próxima generación para la industria de diagnóstico in vitro de la India?
La NGS permite la elaboración de perfiles genómicos integrales para oncología, vigilancia de enfermedades infecciosas y diagnóstico de trastornos hereditarios, a la vez que crece a una CAGR del 16.00 %.
¿Qué limita la expansión del diagnóstico en la India rural?
La infraestructura limitada de la cadena de frío, la escasez de personal capacitado y los altos costos de bolsillo limitan la disponibilidad de pruebas en las zonas rurales.
¿Cómo influyen las cadenas privadas de diagnóstico en el mercado?
Las cadenas organizadas se expanden a través de adquisiciones y modelos de centro y radio, aportando pruebas avanzadas y precios competitivos a ubicaciones de nivel 2 y 3.


