

Tamaño y participación del mercado de insecticidas en la India
Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
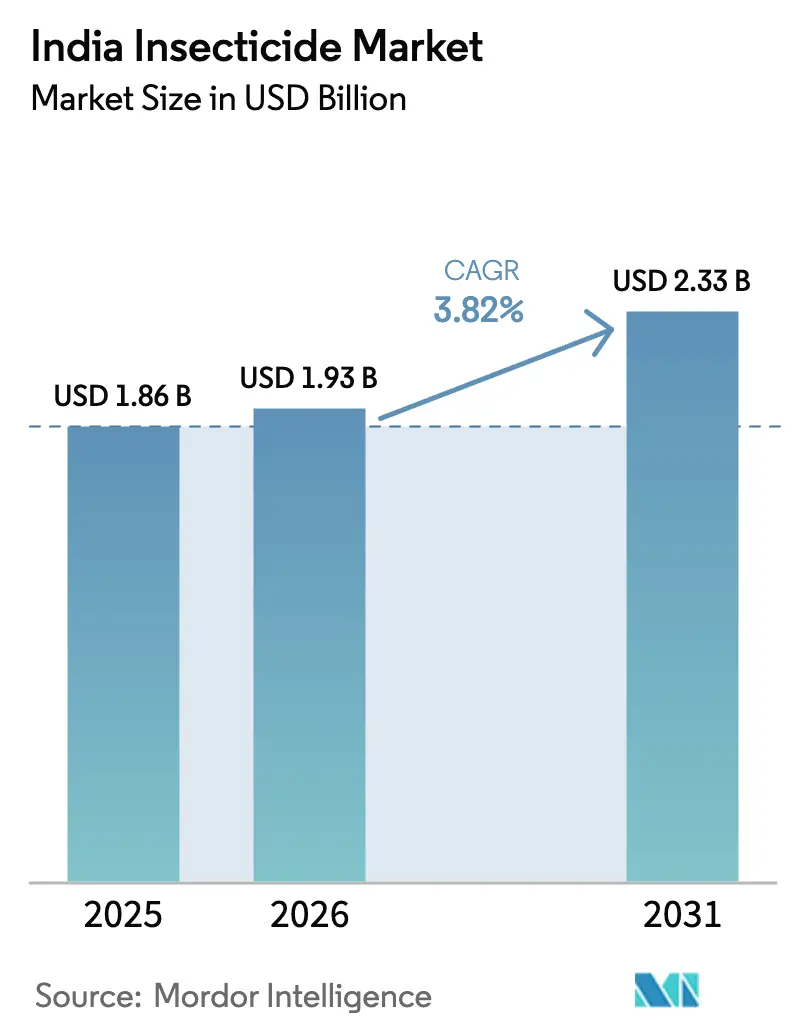
| Tamaño del mercado (2026) | USD 1.93 mil millones |
| Tamaño del mercado (2031) | USD 2.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.82% CAGR |
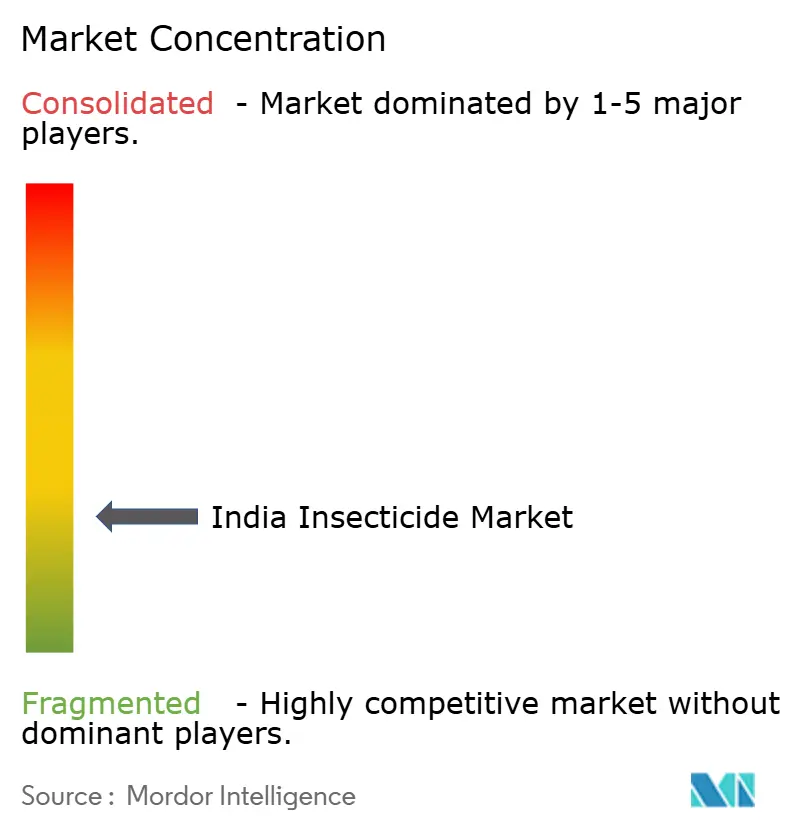
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de insecticidas en India por Mordor Intelligence
Se espera que el mercado indio de insecticidas crezca de 1.86 millones de dólares en 2025 a 1.93 millones de dólares en 2026, y se prevé que alcance los 2.33 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.82% entre 2026 y 2031. La demanda constante proviene del bajo consumo por hectárea, la creciente cobertura de las tecnologías de pulverización de precisión y el impulso a los protocolos de manejo integrado de plagas. La difícil situación económica de las explotaciones agrícolas sigue inclinando las decisiones de los agricultores hacia moléculas que combinan un control de amplio espectro con una relación precio-rendimiento favorable. Las oportunidades de fabricación por contrato se expanden a medida que las empresas multinacionales diversifican sus cadenas de suministro fuera de China, lo que permite a los productores nacionales ascender en la cadena de valor. La concentración del mercado sigue siendo baja. Los líderes locales establecidos y los innovadores globales compiten por un espacio en los estantes en un entorno de distribución cada vez más digital.
Conclusiones clave del informe
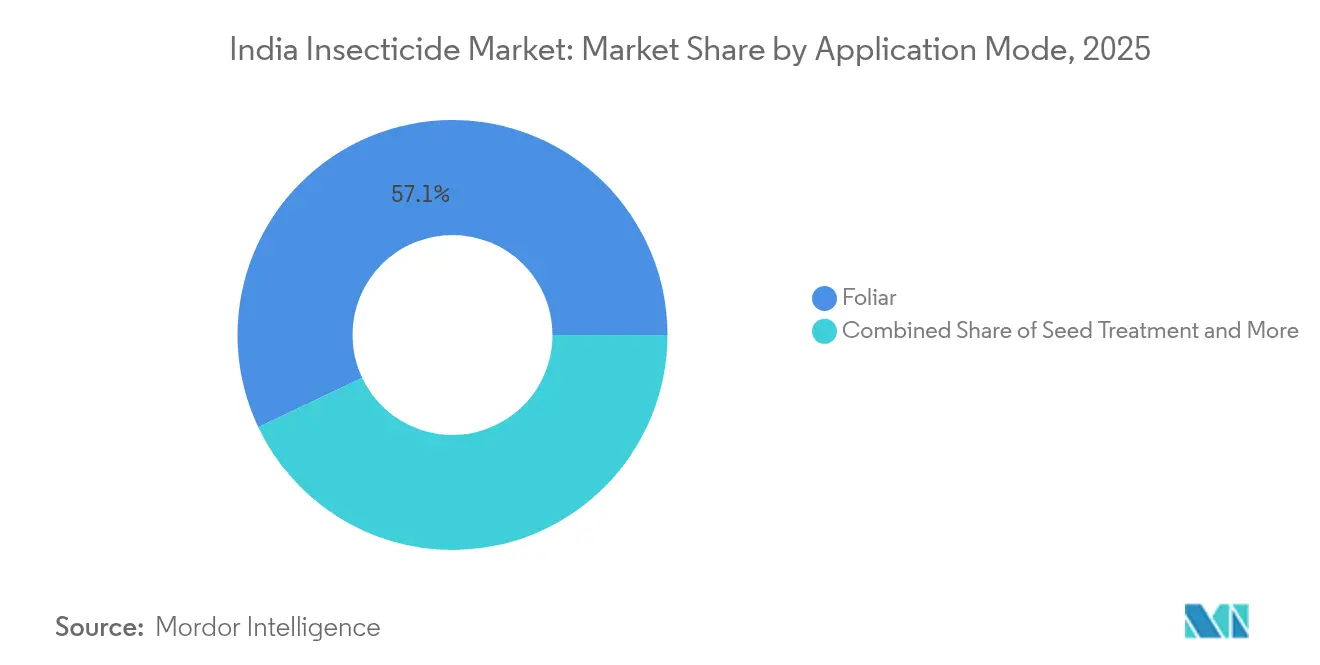
- La aplicación foliar representó el 57.05% de la participación del mercado de insecticidas de la India en 2025, mientras que se proyecta que el tratamiento de semillas avance a una CAGR del 4.05% hasta 2031.
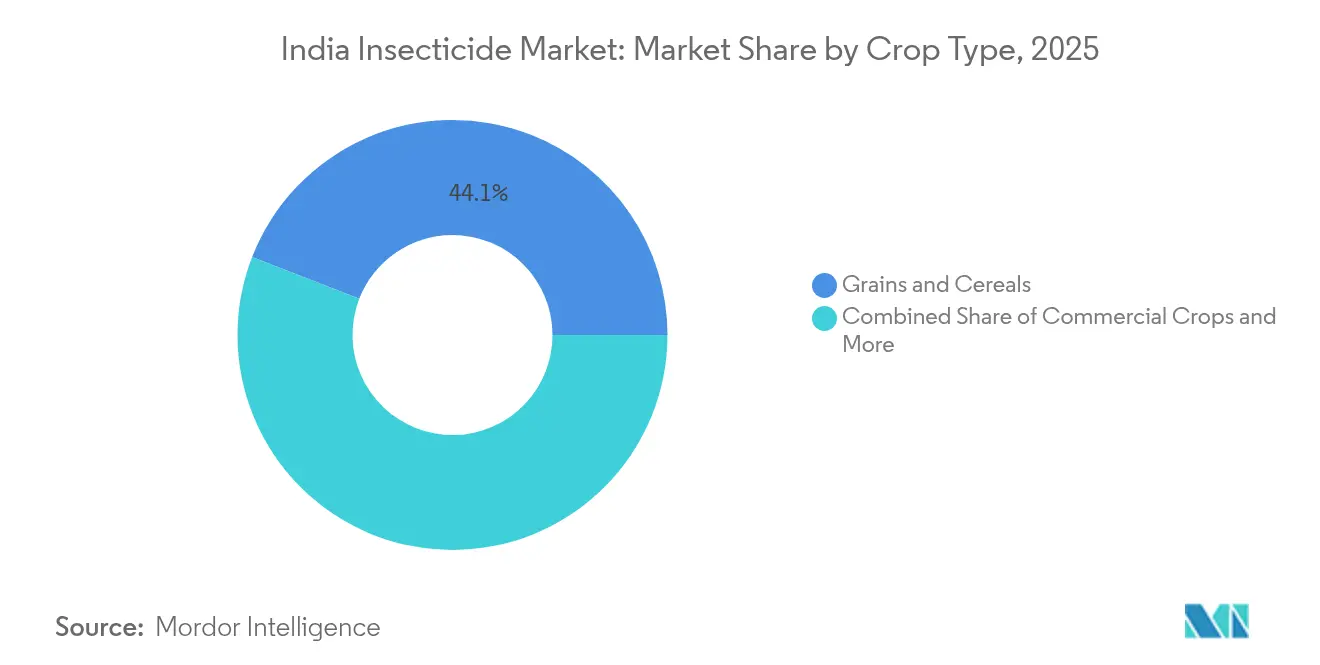
- Los granos y cereales representaron una participación del 44.10% del tamaño del mercado de insecticidas de la India en 2025; se prevé que los cultivos comerciales se expandan a una CAGR del 4.02% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de insecticidas en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El bajo consumo de pesticidas por hectárea deja un amplio margen para el crecimiento | + 1.2% | Pan-India, con mayor potencial en los estados orientales | Mediano plazo (2-4 años) |
| Los subsidios gubernamentales para la fumigación con drones reducen el costo de aplicación y amplían su uso | + 0.8% | Nacional, con avances tempranos en Punjab, Haryana y Maharashtra | Corto plazo (≤ 2 años) |
| La creciente incidencia de plagas resistentes a los insecticidas estimula la demanda de moléculas de próxima generación | + 1.1% | Estados del cinturón algodonero, regiones productoras de arroz | Largo plazo (≥ 4 años) |
| El traslado de las cadenas de suministro globales de China a la India impulsa la fabricación por contrato | + 0.7% | Gujarat y Maharashtra son centros de fabricación | Mediano plazo (2-4 años) |
| El creciente gasto público en control de vectores (NVBDCP) aumenta la demanda de productos no agrícolas | + 0.4% | Centros urbanos, regiones endémicas de malaria | Corto plazo (≤ 2 años) |
| El aumento de las plataformas de comercio electrónico de insumos agrícolas mejora la disponibilidad de última milla | + 0.6% | Ciudades de nivel 2 y 3, zonas rurales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El bajo consumo de pesticidas por hectárea deja un amplio margen para el crecimiento
El consumo de plaguicidas por hectárea promedia 0.6 kg en India frente a la media mundial de 2.7 kg, lo que deja un amplio margen para el crecimiento del volumen a medida que se profundiza la comercialización agrícola [1] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, «Informe mundial sobre estadísticas del uso de plaguicidas 2024», FAO.ORG . La adopción es más pronunciada en la región oriental, donde los programas de modernización coinciden con una grave incidencia de plagas tras monzones erráticos. Las campañas de extensión pública que muestran protocolos de uso seguro reducen la reticencia de los agricultores a la exposición a productos químicos. Los financiadores de insumos combinan cada vez más los productos de protección de cultivos con líneas de crédito estacionales, lo que facilita el acceso a los pequeños productores. En el horizonte de previsión, estos factores convergentes consolidan una demanda mínima estable para el mercado de insecticidas de India.
Los subsidios gubernamentales para la fumigación con drones reducen el costo de aplicación y amplían su uso
La iniciativa Namo Drone Didi reembolsa el 80% de los costos de los drones para los grupos de autoayuda de mujeres, reduciendo drásticamente las barreras de entrada a la fumigación aérea [2] Fuente: Ministerio de Agricultura y Bienestar de los Agricultores, “Estadísticas Agrícolas de un vistazo 2024”, AGRICOOP.NIC.IN . Los primeros pilotos en Punjab y Haryana revelan ahorros de químicos del 25% junto con una penetración superior del dosel. Los costos unitarios más bajos incentivan a los productores de hortalizas de alto valor y algodón a adoptar contratos de servicio de cultivos múltiples que combinan drones, análisis y dosis calibradas de insecticidas. Los fabricantes de equipos se asocian con formuladores para precargar recomendaciones óptimas de mezcla de tanque, reforzando la preferencia de marca y aumentando las compras repetidas en todo el mercado de insecticidas de la India.
La creciente incidencia de plagas resistentes a los insecticidas estimula la demanda de moléculas de próxima generación
La resistencia en las poblaciones de gusano rosado del algodón y barrenador del tallo del arroz ahora limita la eficacia de los piretroides tradicionales, lo que impulsa a los productores hacia las clases de diamida y espinosina que alcanzan precios más altos [3] Fuente: Consejo Indio de Investigación Agrícola, “Actualizaciones de Investigación sobre Manejo de Plagas 2024”, ICAR.ORG.IN. Los protocolos de rotación multianual institucionalizan paquetes de múltiples productos, elevando los precios promedio de venta y ampliando el grupo de ingresos potenciales. Las líneas de investigación nacionales responden: 5 nuevos principios activos insecticidas recibieron aprobación en 2024, la cohorte más grande registrada. La profundidad de la cartera se convierte así en un diferenciador clave en todo el mercado de insecticidas de la India.
El traslado de las cadenas de suministro globales de China a la India impulsa la fabricación por contrato
El surgimiento de la India como alternativa preferida a la fabricación china de agroquímicos cobró impulso tras la imposición de derechos antidumping al glifosato chino y otros ingredientes activos clave, lo que generó oportunidades para que los fabricantes nacionales por contrato abastecieran los mercados globales. Este cambio se aceleró a medida que las empresas multinacionales diversificaban sus cadenas de suministro para reducir los riesgos geopolíticos, y la consolidada infraestructura de fabricación farmacéutica de la India sentó las bases para la expansión de la producción de agroquímicos. Esta tendencia a la diversificación de la cadena de suministro genera oportunidades para que los fabricantes indios trasciendan la producción genérica y se incorporen a la síntesis personalizada de moléculas patentadas, obteniendo mayores márgenes de beneficio y forjando relaciones a largo plazo con empresas agroquímicas globales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El dumping de precios chino reduce los márgenes de los formuladores indios | -0.9% | Nacional, afectando especialmente a las formulaciones genéricas | Corto plazo (≤ 2 años) |
| Los cuellos de botella regulatorios retrasan la comercialización de la innovación | -0.6% | Cuello de botella regulatorio nacional | Mediano plazo (2-4 años) |
| Las prohibiciones estatales sobre activos peligrosos crean lagunas en la cartera de productos | -0.4% | Varía según el estado, significativo en Kerala y Punjab. | Largo plazo (≥ 4 años) |
| Las precipitaciones erráticas provocadas por el clima reducen las oportunidades de fumigación en la temporada de kharif | -0.5% | Regiones dependientes del monzón, India central y occidental | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El dumping de precios chino reduce los márgenes de los formuladores indios
Las agresivas estrategias de precios de los fabricantes chinos, impulsadas por las economías de escala y el apoyo gubernamental, siguen presionando los márgenes de los formuladores indios a pesar de las medidas antidumping sobre productos seleccionados. La diferencia de precio para ingredientes activos clave como el glifosato y el 2,4-D sigue siendo considerable, y los proveedores chinos ofrecen precios entre un 15 % y un 20 % inferiores a los costos de producción indios, incluso después de los ajustes arancelarios. La competencia china afecta especialmente a los formuladores indios más pequeños, que carecen de la escala necesaria para alcanzar costos de producción competitivos o de los recursos para desarrollar productos patentados con precios superiores.
Los cuellos de botella regulatorios retrasan la comercialización de la innovación
Los largos procesos de aprobación de la Junta Central de Insecticidas y el Comité de Registro, con un promedio de 18 a 24 meses para el registro de nuevos ingredientes activos, retrasan significativamente la comercialización de productos innovadores y reducen la vigencia efectiva de las patentes de moléculas novedosas. El atraso en los registros ha aumentado a medida que se intensifica el escrutinio regulatorio debido a las preocupaciones ambientales y sanitarias, y ahora se requieren estudios exhaustivos de toxicología y destino ambiental para todas las nuevas solicitudes. Las recientes iniciativas para digitalizar el proceso de registro y establecer plazos claros representan avances positivos, pero su implementación sigue siendo inconsistente en las diferentes categorías de productos y clases de ingredientes activos.
Análisis de segmento
Por modo de aplicación: Las tecnologías de precisión impulsan la transformación
Los formatos foliares mantuvieron una cuota de mercado del 57.05 % en el mercado indio de insecticidas en 2025 gracias a la disponibilidad universal de equipos y a su eficacia visual inmediata. La alta compatibilidad con los nutrientes de mezcla en tanque mantiene la demanda resiliente, incluso a medida que el manejo integrado de plagas gana terreno. Se proyecta que el tratamiento de semillas, aunque con una base modesta, crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.05 % hasta 2031, lo que refleja la preferencia de los agricultores por la protección preventiva durante la germinación. El crecimiento se acelera a medida que los sistemas de semillas certificadas incorporan recubrimientos predosificados, lo que garantiza la calidad y la uniformidad.
La quimigación y la fumigación siguen siendo nichos de mercado, pero cruciales en los ecosistemas de cultivos protegidos de alto valor y de granos almacenados. El tratamiento del suelo se está expandiendo en las zonas productoras de papa y caña de azúcar afectadas por nematodos. Las ofertas de servicios conjuntos que combinan las pasadas foliares con drones con tratamientos en surcos marcan una transición hacia modelos de asesoramiento basados en resultados. A medida que se endurecen los requisitos de trazabilidad, las etiquetas con código QR vinculadas a los registros de pulverización geolocalizados mejoran la credibilidad de la gestión y refuerzan la fidelidad de la marca en el mercado de insecticidas de la India.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cultivo: los cultivos comerciales lideran la creación de valor
Los granos y cereales representaron el 44.10 % de la cuota de mercado de insecticidas en India en 2025, gracias a los ciclos de doble temporada del arroz y el trigo y a las garantías de compra gubernamentales. La necesidad de garantizar la seguridad alimentaria básica protege la demanda incluso cuando la inflación de las materias primas reduce los márgenes de beneficio de los productores. Cultivos comerciales como el algodón, la caña de azúcar y las especias registran una tasa de crecimiento anual compuesta (TCAC) del 4.02 % hasta 2031, impulsada por la orientación exportadora y una mayor captura de valor por hectárea. El aumento de los costos de gestión de la resistencia en el algodón impulsa la adopción de productos químicos de alta calidad.
Las frutas y verduras se benefician de los impulsos estructurales derivados de los cambios en la dieta urbana hacia una mayor diversidad nutricional. Las legumbres y las oleaginosas, aunque expuestas a la volatilidad climática, se benefician de las revisiones de los precios mínimos de apoyo que incentivan una mejor gestión de plagas. El uso de césped y ornamentales sigue siendo reducido, pero está en expansión junto con los proyectos de paisajismo urbano y la construcción de campos de golf. La expansión del etiquetado específico para cultivos de productos biológicos crea oportunidades complementarias dentro del mercado general de insecticidas de la India.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Los estados norteños de Punjab, Haryana y Uttar Pradesh representan en conjunto una modesta proporción del uso nacional de insecticidas, lo que refleja la intensa rotación de trigo y arroz y la alta mecanización. La electricidad subvencionada para riego permite múltiples aplicaciones, y la presencia organizada del comercio minorista garantiza la disponibilidad del producto durante todo el año. La India occidental, con Maharashtra y Gujarat a la cabeza, contribuye con otro 24.62%, beneficiándose de los conglomerados comerciales de algodón, caña de azúcar y horticultura situados cerca de los puertos, que agilizan los flujos de importación y exportación.
Los estados del sur, como Karnataka, Andhra Pradesh y Tamil Nadu, ofrecen importantes ventajas a medida que los agricultores se diversifican hacia la exportación de chiles, café y cultivos de plantación. Las mayores tasas de alfabetización facilitan la rápida adopción de instrucciones de gestión con código QR, lo que reduce los incidentes de uso indebido. El este de la India, Bengala Occidental, Bihar y Odisha presentan la curva de crecimiento más pronunciada, dado su bajo consumo base histórico. Los programas de mecanización agrícola respaldados por el gobierno y la mejora de la conectividad vial rural amplían el alcance de la distribución en estas zonas con escasa penetración.
La divergencia en las políticas regionales determina las estrategias de productos. Las normas toxicológicas proactivas de Kerala aceleran la transición hacia productos activos ecológicos, mientras que las directrices de fumigación aérea de Punjab institucionalizan los corredores de drones. Los cambios climáticos alteran los patrones de migración de plagas; los inviernos más cálidos permiten la supervivencia del gusano rosado en el algodón del noroeste, lo que adelanta la demanda de insecticidas a ventanas fenológicas tempranas. El efecto combinado de estas dinámicas sustenta una demanda regional equilibrada, lo que refuerza la resiliencia nacional del mercado de insecticidas de la India.
Panorama competitivo
El mercado indio de insecticidas muestra una baja concentración. Los líderes nacionales UPL Limited, PI Industries y Dhanuka Agritech aprovechan la distribución multicanal y la fabricación integrada hacia atrás para mantener una considerable presencia en el mercado rural. Los innovadores globales Bayer AG, BASF SE y Syngenta Group se centran en moléculas patentadas y plataformas de agronomía digital, captando la parte más rentable de la pirámide de demanda.
Los gravámenes antidumping sobre ciertos activos chinos abren un espacio de oportunidad para los productores locales, como lo demuestra el aumento de los ingresos de PI Industries en el primer trimestre del año fiscal 2025. Las estrategias se centran en la amplitud de la cartera y la integración tecnológica: la adquisición de Advanta Seeds por parte de UPL integra las características genéticas con las ofertas de protección de cultivos, mientras que Dhanuka se asocia con startups de drones para ampliar los servicios de pulverización de precisión. El cumplimiento normativo se convierte en una ventaja competitiva con la entrada en vigor de las normas de trazabilidad mediante códigos QR, que favorecen a las empresas con cadenas de suministro digitalizadas.
Las multinacionales intensifican sus esfuerzos de localización, estableciendo unidades de formulación para optar a licitaciones públicas vinculadas al Programa Nacional de Control de Enfermedades Transmitidas por Vectores. Mientras tanto, las empresas indias de nivel medio se orientan hacia la síntesis a medida para los mercados de exportación, logrando mayores márgenes y mitigando las fluctuaciones de la demanda interna relacionadas con el clima. Por lo tanto, el posicionamiento competitivo depende de la velocidad de innovación, la agilidad regulatoria y la capacidad de ofrecer soluciones integrales que aumenten la rentabilidad de los agricultores en el mercado indio de insecticidas.
Líderes de la industria de insecticidas en la India
FMC Corporation
Industrias PI
Ltd de la sustancia química de Sumitomo
UPL limitada
ADAMA Soluciones Agrícolas Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Entraron en vigor nuevas normas de etiquetado de insecticidas que exigen el uso de códigos QR para la trazabilidad de los productos, lo que obliga a los fabricantes a invertir en infraestructura digital y sistemas de monitoreo de la cadena de suministro. El reglamento busca combatir la falsificación de productos y mejorar el monitoreo ambiental de los patrones de uso de pesticidas.
- Mayo de 2025: India recibió una exención para el uso de clorpirifos en cultivos específicos en el Convenio de Estocolmo, lo que permite la continuidad de la producción y el uso nacional mientras se endurecen las restricciones globales. Esta victoria regulatoria ofrece a los fabricantes indios ventajas competitivas en los mercados de exportación y aplicaciones nacionales donde las alternativas siguen siendo limitadas.
- Mayo de 2024: BASF lanzó el insecticida Efficon y Prexio Active para el cultivo de arroz en India, ampliando así su portafolio de protección de cultivos para abordar la evolución de los patrones de resistencia a las plagas y las necesidades de manejo integrado de plagas. Los productos actúan sobre los complejos de barrenadores del tallo y proporcionan una actividad residual prolongada para una protección durante toda la temporada.
Alcance del informe sobre el mercado de insecticidas en India
Quimigación, foliar, fumigación, tratamiento de semillas y tratamiento de suelos se clasifican por modo de aplicación. Cultivos comerciales, frutas y hortalizas, granos y cereales, legumbres y oleaginosas, césped y ornamentales se clasifican por tipo de cultivo.| Quimigación |
| Tratamiento |
| Fumigación |
| Tratamiento de semillas |
| Tratamiento de suelos |
| cultivos comerciales |
| Frutas y vegetales |
| Granos y Cereales |
| Legumbres y oleaginosas |
| Césped y Ornamental |
| Modo de aplicación | Quimigación |
| Tratamiento | |
| Fumigación | |
| Tratamiento de semillas | |
| Tratamiento de suelos | |
| Tipo de cultivo | cultivos comerciales |
| Frutas y vegetales | |
| Granos y Cereales | |
| Legumbres y oleaginosas | |
| Césped y Ornamental |
Definición de mercado
- Función - Los insecticidas son productos químicos que se utilizan para controlar o evitar que los insectos dañen el cultivo y evitar la pérdida de rendimiento.
- Modo de aplicación - Foliar, tratamiento de semillas, tratamiento de suelos, quimigación y fumigación son los diferentes tipos de modos de aplicación mediante los cuales se aplican productos químicos fitosanitarios a los cultivos.
- Tipo de cultivo - Representa el consumo de productos químicos fitosanitarios por parte de Cereales, Legumbres, Oleaginosas, Frutas, Hortalizas, Césped y Cultivos ornamentales.
| Palabra clave | Definición |
|---|---|
| IWM | El manejo integrado de malezas (IWM) es un enfoque para incorporar múltiples técnicas de control de malezas durante la temporada de crecimiento para brindar a los productores la mejor oportunidad de controlar las malezas problemáticas. |
| Anfitrión | Los huéspedes son las plantas que forman relaciones con microorganismos beneficiosos y les ayudan a colonizar. |
| patógeno | Un organismo que causa enfermedades. |
| Herbigación | La herbigación es un método eficaz de aplicación de herbicidas a través de sistemas de riego. |
| Niveles máximos de residuos (LMR) | El Límite Máximo de Residuos (LMR) es el límite máximo permitido de residuos de pesticidas en alimentos o piensos obtenidos de plantas y animales. |
| IoT | El Internet de las cosas (IoT) es una red de dispositivos interconectados que se conectan e intercambian datos con otros dispositivos IoT y la nube. |
| Variedades tolerantes a herbicidas (HTV) | Las variedades tolerantes a herbicidas son especies de plantas que han sido modificadas genéticamente para ser resistentes a los herbicidas utilizados en los cultivos. |
| Quimigación | La quimigación es un método de aplicación de pesticidas a los cultivos a través de un sistema de riego. |
| Protección de cultivos | La protección de cultivos es un método para proteger el rendimiento de los cultivos de diferentes plagas, incluidos insectos, malezas, enfermedades de las plantas y otras que causan daños a los cultivos agrícolas. |
| Tratamiento de semillas | El tratamiento de semillas ayuda a desinfectar semillas o plántulas de plagas transmitidas por las semillas o el suelo. Los productos químicos fitosanitarios, como fungicidas, insecticidas o nematicidas, se utilizan habitualmente para el tratamiento de semillas. |
| Fumigación | La fumigación es la aplicación de productos químicos fitosanitarios en forma gaseosa para controlar las plagas. |
| Cebo | Un cebo es un alimento u otro material que se utiliza para atraer una plaga y matarla mediante diversos métodos, incluido el envenenamiento. |
| Fungicida de contacto | Los pesticidas de contacto previenen la contaminación de los cultivos y combaten los hongos patógenos. Actúan sobre las plagas (hongos) solo cuando entran en contacto con las plagas. |
| Fungicida sistémico | Un fungicida sistémico es un compuesto absorbido por una planta y luego translocado dentro de la planta, protegiéndola así del ataque de patógenos. |
| Administración Masiva de Medicamentos (MDA) | La administración masiva de medicamentos es la estrategia para controlar o eliminar muchas enfermedades tropicales desatendidas. |
| Moluscos | Los moluscos son plagas que se alimentan de los cultivos, causando daños a los cultivos y pérdida de rendimiento. Los moluscos incluyen pulpos, calamares, caracoles y babosas. |
| Herbicida de preemergencia | Los herbicidas de preemergencia son una forma de control químico de malezas que evita que se establezcan plántulas de malezas germinadas. |
| Herbicida de postemergencia | Los herbicidas de postemergencia se aplican al campo agrícola para controlar las malezas después de la emergencia (germinación) de semillas o plántulas. |
| Ingredientes activos | Los ingredientes activos son las sustancias químicas de los productos pesticidas que matan, controlan o repelen las plagas. |
| Departamento de Agricultura de los Estados Unidos (USDA) | El Departamento de Agricultura brinda liderazgo en materia de alimentación, agricultura, recursos naturales y cuestiones relacionadas. |
| Sociedad Estadounidense de Ciencias de las Malezas (WSSA) | La WSSA, una sociedad profesional sin fines de lucro, promueve actividades de investigación, educación y extensión relacionadas con las malezas. |
| Concentrado en suspensión | El concentrado en suspensión (SC) es una de las formulaciones de productos químicos fitosanitarios con ingredientes activos sólidos dispersos en agua. |
| Polvo humectable | Un polvo humectable (WP) es una formulación en polvo que forma una suspensión cuando se mezcla con agua antes de pulverizar. |
| Concentrado emulsionable | El concentrado emulsionable (EC) es una formulación líquida concentrada de pesticida que debe diluirse con agua para crear una solución en aerosol. |
| Nematodos fitoparásitos | Los nematodos parásitos se alimentan de las raíces de los cultivos y causan daños a las raíces. Estos daños permiten una fácil infestación de las plantas por patógenos transmitidos por el suelo, lo que resulta en pérdidas de cultivos o rendimiento. |
| Estrategia australiana contra las malas hierbas (AWS) | La Estrategia Australiana sobre Malezas, propiedad del Comité de Medio Ambiente e Invasores, proporciona orientación nacional sobre el manejo de malezas. |
| Sociedad de Ciencias de las Malezas de Japón (WSSJ) | WSSJ tiene como objetivo contribuir a la prevención del daño de las malezas y la utilización del valor de las malezas brindando la oportunidad de presentar investigaciones e intercambiar información. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




