

Tamaño y participación del mercado de fabricación aditiva de metales en India
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 290.10 Million |
| Tamaño del mercado (2031) | USD 572.46 Million |
| Tasa de crecimiento (2026 - 2031) | 14.56% CAGR |
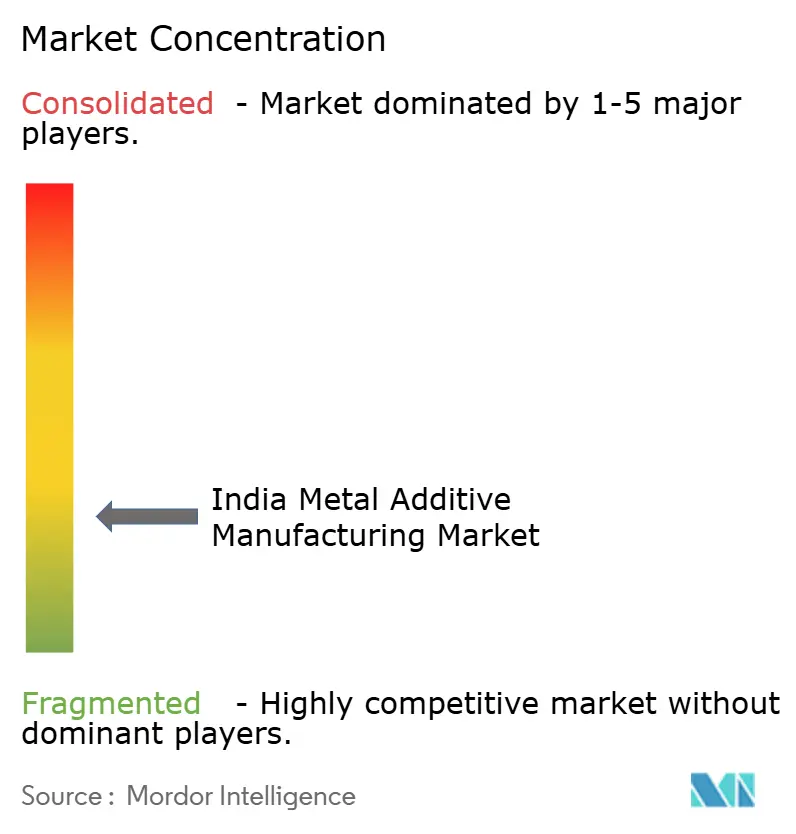
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fabricación aditiva de metales en India por Mordor Intelligence
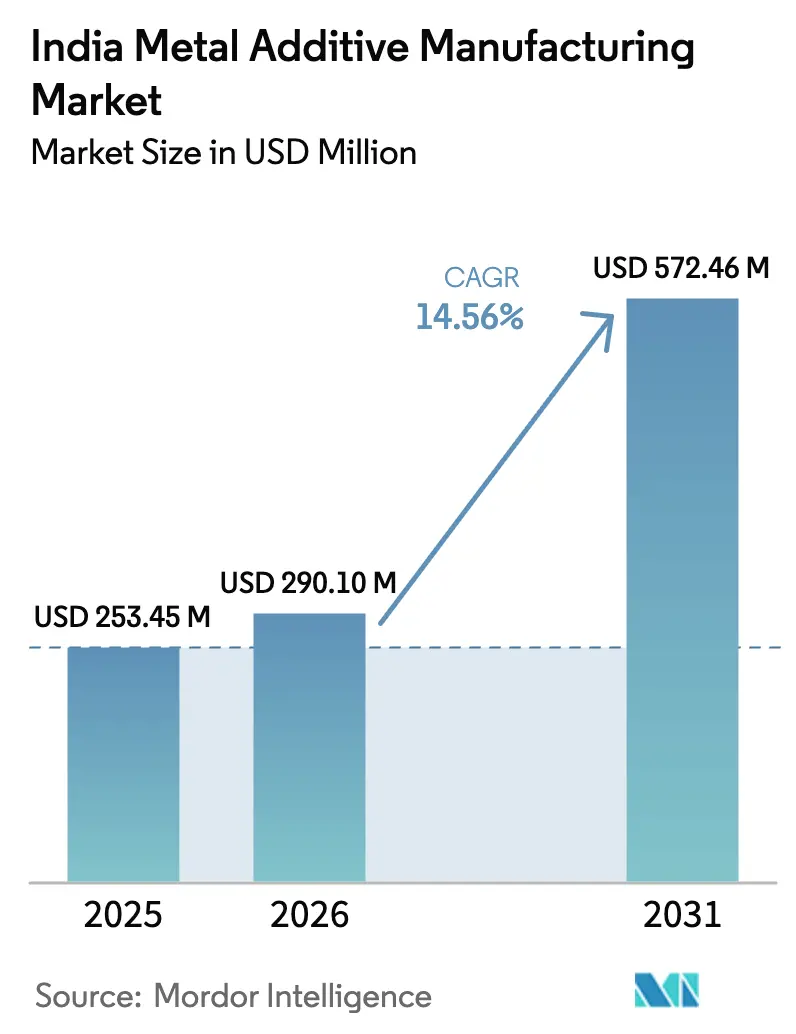
El mercado indio de fabricación aditiva de metales alcanzó un valor de 253.45 millones de dólares en 2025 y se estima que crecerá desde los 290.10 millones de dólares en 2026 hasta alcanzar los 572.46 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 14.56 % durante el período de previsión (2026-2031).
La expansión refleja la convergencia de la indigenización impulsada por políticas con la creciente demanda de los sectores aeroespacial, de defensa y de vehículos eléctricos, lo que está desplazando la producción de métodos sustractivos a la fabricación de metales por capas. La Estrategia Nacional para la Fabricación Aditiva, implementada a través del Ministerio de Electrónica y Tecnología de la Información, se centra en el desarrollo de maquinaria nacional, la localización de materiales y la capacitación de la mano de obra para construir una cadena de valor resiliente. Las prioridades de contratación pública y certificación en el sector aeroespacial y de defensa están orientando la asignación de capital hacia maquinaria, materiales y controles de procesos calificados dentro de los corredores tecnológicos establecidos en Bengaluru, Hyderabad, Pune, Nashik, Chennai y Coimbatore. Los proveedores equipados con parámetros de fabricación validados, rutas de posprocesamiento y capacidades de ensayos no destructivos están en la mejor posición para convertir las señales políticas en contratos de producción en serie en todos los programas estratégicos.
Conclusiones clave del informe
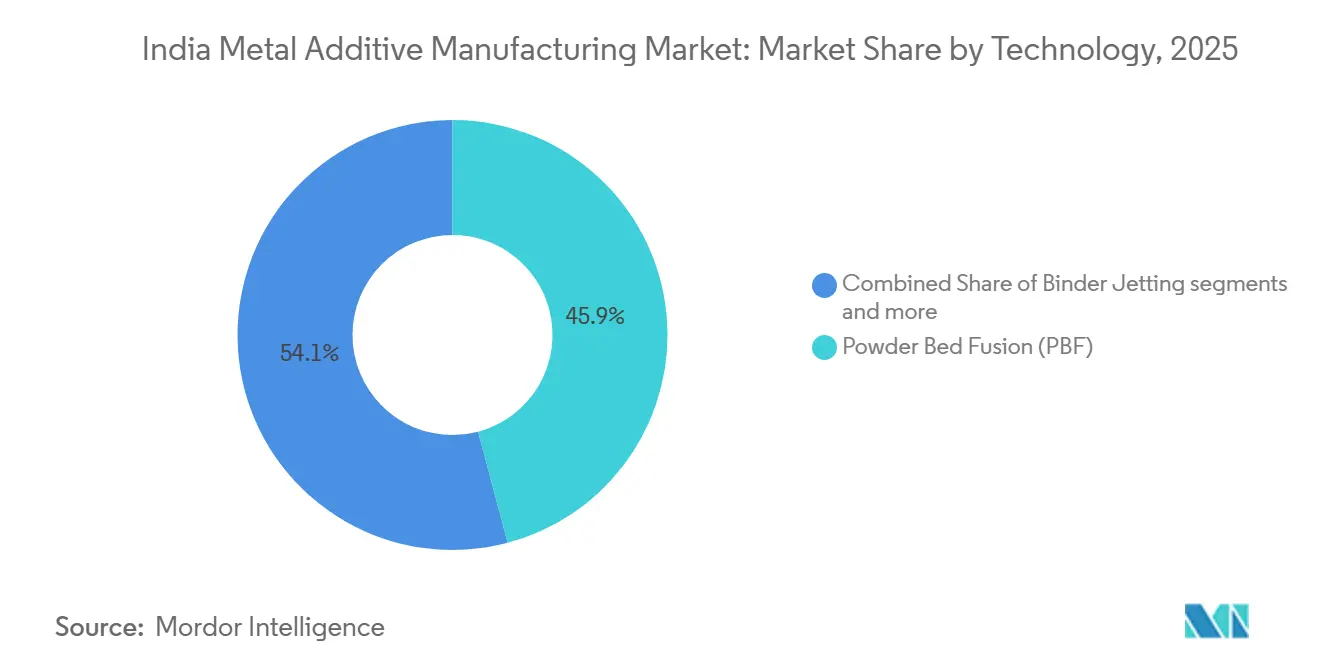
- Por tecnología, la fusión de lecho de polvo lideró el mercado indio de fabricación aditiva de metales con una cuota del 45.87 % en 2025, mientras que la inyección de aglutinante registró el mayor crecimiento proyectado con una tasa de crecimiento anual compuesta del 15.78 % hasta 2031.
- Por tipo de material, el titanio representó el 37.81% de la cuota de mercado en tonelaje de la fabricación aditiva de metales en India en 2025, mientras que los metales preciosos registraron la tasa de crecimiento anual compuesta (CAGR) proyectada más rápida, del 16.34%, hasta 2031.
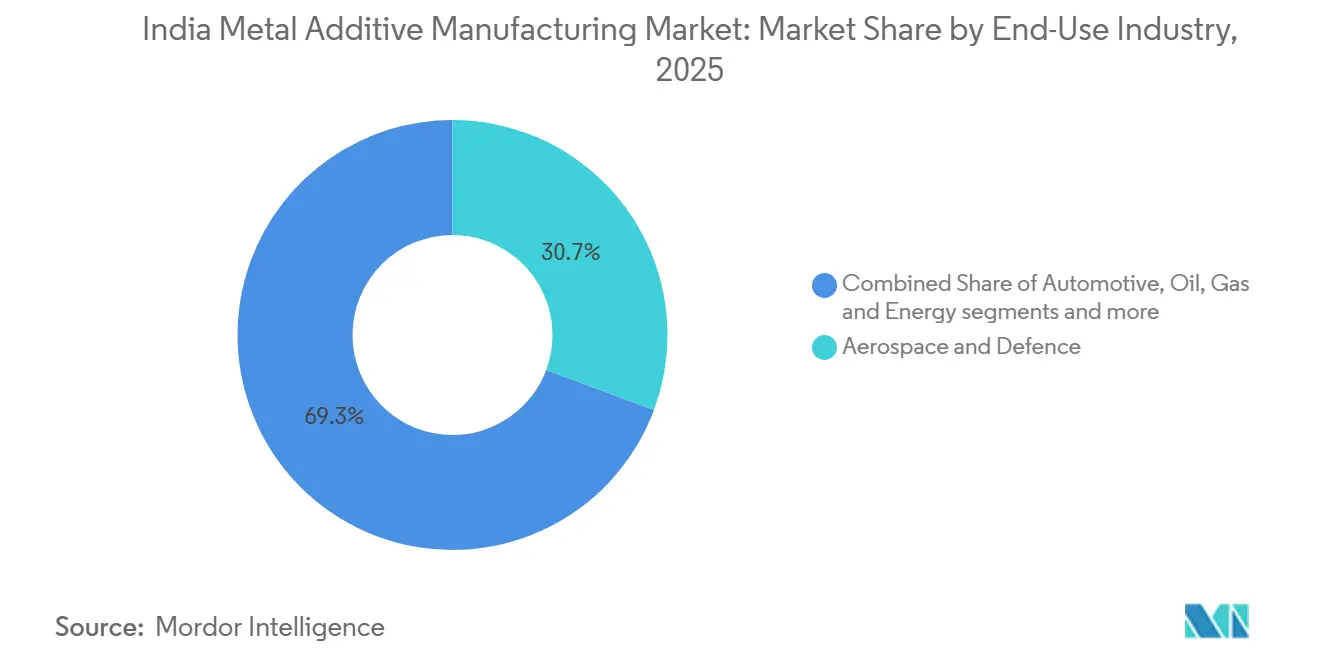
- Por sector de uso final, el sector aeroespacial y de defensa representó el 30.67 % de los ingresos en 2025, mientras que se prevé que el sector de la construcción sea el de mayor crecimiento, con una tasa de crecimiento anual compuesta del 17.12 % hasta 2031.
- Geográficamente, el oeste de la India acaparó una cuota del 37.81% en 2025, mientras que se prevé que el sur de la India crezca a una tasa de crecimiento anual compuesta (CAGR) del 16.87% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fabricación aditiva de metales en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas en auge de nacionalización en los sectores aeroespacial y de defensa | + 3.2% | Nacional, con mayor presencia en Bengaluru, Hyderabad y Pune. | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales "Make in India" y "Atmanirbhar Bharat" | + 2.8% | Nacional, concentrada en Maharashtra, Karnataka, Tamil Nadu y Telangana. | Mediano plazo (2-4 años) |
| Ventajas de costos para la producción de piezas complejas y de bajo volumen. | + 2.7% | Centros nacionales pioneros en la industria aeroespacial, dispositivos médicos y herramientas. | Mediano plazo (2-4 años) |
| La transición de la industria automotriz hacia los vehículos eléctricos | + 2.6% | Corredores oeste y sur con clústeres de vehículos eléctricos | Corto plazo (≤ 2 años) |
| Expansión del programa espacial de la India | + 1.9% | Nacional, con sede en Bengaluru, Chennai y Thiruvananthapuram. | Largo plazo (≥ 4 años) |
| Creciente demanda de implantes y prótesis médicas personalizadas. | + 1.4% | Los conglomerados metropolitanos se están expandiendo hacia ciudades de nivel 2. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Programas en auge de nacionalización en los sectores aeroespacial y de defensa
Los mayores desembolsos de capital y la adquisición nacional segregada están canalizando la demanda de componentes AM de metal calificados en plataformas aéreas, terrestres y navales en sistemas de propulsión, estructurales y térmicos. [2] Organización de Investigación y Desarrollo de la Defensa, “Noticias de DRDO”, DRDO, drdo.gov.in Los anuncios de programas para motores aeronáuticos de próxima generación elevan el papel de los inyectores, revestimientos y canales de refrigeración complejos impresos que se benefician de procesos de lecho de polvo repetibles y un postprocesamiento robusto. Los cronogramas de misión y las actualizaciones de plataforma endurecen los requisitos para máquinas, polvos y rutas de tratamiento térmico certificados, lo que favorece a las oficinas de servicio e integradores experimentados integrados en clústeres aeroespaciales. La guía de estandarización alineada con las prácticas ISO y ASTM se está adoptando en las vías de aeronavegabilidad y clasificación naval, lo que respalda la producción en serie confiable de piezas críticas a medida que maduran los datos de prueba. [3] Registro de Buques de la India, “Piezas metálicas fabricadas aditivamente para aplicaciones marinas y en alta mar”, IRCLASS, irclass.org Estos cambios amplían el espacio de oportunidad para el mercado indio de fabricación aditiva de metales al vincular las cadenas de adquisición con la capacidad de calificación nacional.
Iniciativas gubernamentales "Make in India" y "Atmanirbhar Bharat"
La hoja de ruta nacional sitúa la fabricación aditiva entre las tecnologías de vanguardia con un importante potencial de crecimiento del PIB, describiendo parques industriales plug-and-play e infraestructura compartida que reducen las barreras de entrada para las impresoras de metal de alta inversión. [1] NITI Aayog, “Reimaginando la fabricación: la hoja de ruta de la India hacia el liderazgo mundial en fabricación avanzada”, NITI Aayog, niti.gov.in Las medidas políticas enfatizan el desarrollo de maquinaria nacional, materiales locales y una fuerza laboral capacitada para que las pequeñas y medianas empresas puedan acceder a sistemas avanzados sin costos iniciales prohibitivos. Las subvenciones competitivas de la Junta de Desarrollo Tecnológico dirigen además los recursos hacia la comercialización de tecnologías nacionales de impresión 3D de metal y cerámica y subsistemas habilitadores a lo largo de la cadena de valor. Estas intervenciones vinculan las prioridades de adquisición con el desarrollo de capacidades industriales, lo que acelera los ciclos de calificación de piezas, máquinas y materiales alineados con los estándares nacionales. El resultado para el mercado indio de fabricación aditiva de metal es un canal más amplio de proveedores certificados listos para atender aplicaciones reguladas y proyectos con plazos definidos.
Ventajas de costos para la producción de piezas complejas y de bajo volumen.
Los diseños de fabricación aditiva de metal de una sola pieza en sistemas de propulsión y otros sistemas críticos reducen el tiempo desde el concepto hasta la prueba al eliminar los pasos de herramientas y ensamblaje, lo que genera ventajas económicas en volúmenes bajos y alta complejidad. Las prioridades de investigación y adquisición para refrigeración integrada, estructuras reticulares y canales conformados internos a las piezas respaldan los enfoques de fabricación aditiva donde los procesos convencionales alcanzan límites geométricos. Los implantes craneales y ortopédicos personalizados muestran altas tasas de ajuste clínico que reducen el retrabajo preoperatorio, lo que demuestra una justificación de costos de atención para las piezas de fabricación aditiva de precisión. Los diseños de joyería de oro y platino aprovechan la fabricación aditiva para reducir el peso del metal precioso manteniendo una estética intrincada, lo que aborda la sensibilidad del consumidor al precio cuando suben los precios de los lingotes. Estos patrones de adopción refuerzan el papel del mercado indio de fabricación aditiva de metales, donde los tamaños de lote son limitados y la complejidad de las piezas supera el mecanizado de cuatro ejes.
La transición de la industria automotriz hacia los vehículos eléctricos
El programa PM E-DRIVE y las fases de fabricación asociadas exigen el ensamblaje nacional de subsistemas clave, lo que genera demanda de soportes, disipadores de calor y carcasas ligeras, donde la fabricación aditiva reduce la masa manteniendo la integridad mecánica. El diseño del programa desincentiva las importaciones de CKD, orientando a los proveedores hacia soluciones locales que aprovechan cada vez más la inyección de aglutinante para diseños de disipación térmica que no son factibles con la fundición a presión. Los compromisos de inversión en el marco de las líneas piloto PLI y OEM están estableciendo vías desde los prototipos hasta las series de producción, supeditadas a la validación de la fatiga y la homologación, lo que impulsa la curva de adopción. Los planes de expansión de metales nacionales reflejan el cambio general hacia plataformas de vehículos eléctricos con alto contenido de aluminio, lo que complementa el papel de la fabricación aditiva en piezas y herramientas optimizadas topológicamente para variantes de menor volumen. Esta dinámica abre una ventana de rentabilidad para el mercado indio de fabricación aditiva de metales en los centros centrados en vehículos eléctricos del oeste y sur de la India.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costes de equipos y materiales extremadamente elevados | -3.1% | A nivel nacional, la situación es más crítica para las PYMES en los clústeres de nivel 2/3. | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de polvos metálicos calificados a nivel nacional. | -2.4% | Nacional, con gran presencia en corredores aeroespaciales. | Mediano plazo (2-4 años) |
| Falta de estandarización y marcos de certificación de calidad. | -1.8% | Los sectores nacionales y regulados son los más afectados. | Largo plazo (≥ 4 años) |
| Escaso conocimiento entre los sectores manufactureros tradicionales. | -1.3% | Clústeres de mecanizado de nivel 2/3 | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costes de equipos y materiales extremadamente elevados
Los desembolsos de capital para sistemas de fabricación aditiva de metales de grado industrial y sus consumibles siguen siendo elevados para las PYMES del país, lo que limita su adopción sin acceso a infraestructura compartida o modelos de pago por uso. El precio del polvo de titanio, junto con los aranceles sobre las aleaciones especiales, eleva los costos por kilogramo de las materias primas de grado aeroespacial en comparación con las cadenas de suministro consolidadas de otras regiones. Las iniciativas para beneficiar la ilmenita y convertirla en escoria de titanio están fortaleciendo la resiliencia de la materia prima, pero la capacidad de atomización posterior tardará en cumplir con los umbrales de esfericidad y oxígeno para polvos de grado aeroespacial. Los planes nacionales para parques tecnológicos de vanguardia con equipos compartidos pueden reducir la carga, aunque la dispersión geográfica de los proveedores implica que las oficinas de servicio locales siguen siendo importantes para la logística y el soporte. Estos obstáculos en cuanto a costos y disponibilidad limitan la penetración a corto plazo del mercado indio de fabricación aditiva de metales en aplicaciones finales sensibles al costo.
Disponibilidad limitada de polvos metálicos calificados a nivel nacional.
La alta dependencia de polvos de titanio y aleaciones de níquel importados aumenta los costos de los insumos y extiende los plazos de entrega, lo que reduce los márgenes y ralentiza los ciclos de calificación para aplicaciones críticas para el vuelo y la seguridad. Los proyectos de beneficio en la fase inicial para convertir la ilmenita en escoria de titanio mejoran la seguridad de los recursos, pero la capacidad de atomización de grado aeroespacial y los controles de calidad del polvo requieren una ampliación a largo plazo para cumplir con los umbrales de esfericidad y oxígeno. Las normas y las vías de clasificación continúan alineándose con ISO y ASTM, pero los protocolos de reutilización de polvo y la consistencia entre lotes siguen siendo obstáculos para una mayor implementación en usos finales regulados. La localización de materias primas de metales preciosos está avanzando, aunque las aleaciones de alta temperatura críticas para la industria aeroespacial y energética aún dependen de importaciones calificadas mientras maduran los ecosistemas nacionales. A medida que se diversifican las fuentes de polvo y crecen los conjuntos de datos de calificación, el mercado indio de fabricación aditiva de metales ganará resiliencia frente a las perturbaciones de suministro y reducirá los costos de entrega en todos los programas de producción.
Análisis de segmento
Por tecnología: La precisión láser impulsa la cualificación aeroespacial.
La fusión de lecho de polvo representó el 45.87 % de la base instalada en 2025, lo que refleja las necesidades de aeronavegabilidad de una resolución y repetibilidad inferiores a 50 micras en piezas de turbinas, inyectores y gestión térmica validadas mediante evaluación no destructiva y postprocesamiento estructurado. Esta precisión, combinada con controles de proceso maduros y rutinas de prensado isostático en caliente, se alinea con los flujos de calificación aeroespacial que enfatizan microestructuras y propiedades mecánicas consistentes en geometrías complejas. La inyección de aglutinante es la tecnología de más rápido crecimiento con una CAGR proyectada del 15.78 % hasta 2031, sostenida por la economía en herramientas y piezas de volumen medio donde la sinterización y la infiltración ofrecen propiedades aceptables para compradores automotrices e industriales. La deposición de energía dirigida admite casos de uso de reparación y remanufactura, incluida la restauración de puntas de álabes y el refuerzo de piezas in situ o cerca del sitio, lo que reduce el tiempo de inactividad para motores y sistemas a bordo de buques. La selección de tecnología se correlaciona con la preparación para la certificación, por lo que los marcos de cualificación favorecen actualmente la tecnología PBF para el hardware de vuelo, mientras que la tecnología Binder Jetting se expande en aplicaciones sensibles al coste a medida que los conjuntos de datos maduran.
Los patrones de adopción también reflejan las prioridades nacionales de I+D para estructuras reticulares, refrigeración conformada y optimización de parámetros de construcción que aumentan las tasas de éxito a la primera y reducen el retrabajo. Esto fortalece la oportunidad en el mercado indio de fabricación aditiva de metales, donde la amortización de herramientas de otro modo obstaculizaría las series complejas de bajo a medio volumen. Dentro de las opciones tecnológicas, la cuota de mercado india de fabricación aditiva de metales para PBF se beneficia de las directrices de aeronavegabilidad y clasificación alineadas con ISO y ASTM, mientras que el manual de cualificación de Binder Jetting continúa evolucionando en sistemas de materiales y repetibilidad de sinterización. A medida que se acumulan datos de certificación para variantes de haz de electrones, rutas de arco de alambre y plataformas híbridas, las instalaciones multitecnológicas pueden adaptar los procesos a la función de la pieza y los requisitos del ciclo de vida. Estas decisiones impulsadas por la certificación están redefiniendo las estrategias de comercialización tanto para los OEM como para las empresas de servicios en los clústeres regionales de la India.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de material: Anclajes de titanio en la industria aeroespacial, auge de los metales preciosos en joyería.
El titanio representó el 37.81 % del tonelaje de 2025, impulsado por aplicaciones estructurales y de propulsión donde las altas relaciones resistencia-peso justifican precios más elevados del polvo en procesos de fabricación y postprocesamiento. Esta participación refleja las iniciativas nacionales en curso para asegurar los recursos de titanio y establecer vínculos de procesamiento que, con el tiempo, respaldarán la producción local de polvo para grados aeroespaciales. Los metales preciosos presentan la trayectoria más rápida, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 16.34 %, y los sectores de joyería adoptan la fabricación aditiva para reducir el peso sin comprometer los intrincados diseños de celosía y filigrana. Las iniciativas locales de suministro de materia prima para el platino y aleaciones relacionadas buscan acortar los plazos de entrega y reducir los costos de importación para los fabricantes nacionales a medida que aumentan los volúmenes. El acero inoxidable y el aluminio siguen siendo materiales fundamentales para piezas industriales y soportes automotrices, donde los menores costos de la materia prima permiten su adopción en lotes más pequeños.
Las superaleaciones de níquel, como el Inconel, utilizadas en propulsión y componentes de alta temperatura, experimentan un crecimiento gracias a programas nacionales que priorizan la eficiencia térmica y la fiabilidad, lo que refuerza la demanda de procesos de fabricación repetibles y tratamientos térmicos validados. El cromo cobalto de grado médico conserva un nicho de mercado para implantes donde la biocompatibilidad es esencial, con una mejora en los resultados de ajuste clínico para diseños personalizados. El mercado indio de fabricación aditiva de metales, a nivel de material, se expande en consonancia con la disponibilidad de polvo certificado, especialmente a medida que se perfeccionan los controles de atomización y calidad para las aleaciones de titanio y níquel. Las aplicaciones en joyería impulsan la adopción de metales preciosos, mientras que las necesidades industriales y aeroespaciales mantienen la demanda de titanio y aleaciones de níquel, creando un panorama de materiales dinámico al que los proveedores se adaptan mediante carteras de polvos cualificados. Esta dinámica de materiales refuerza una combinación equilibrada que abarca el sector aeroespacial de alto rendimiento, las piezas industriales de bajo coste y las categorías de lujo para el consumidor.
Por sector de uso final: Crecimiento en medio de alianzas estratégicas y enfoque regulatorio.
El sector aeroespacial y de defensa representó el 30.67 % de los ingresos de 2025, impulsado por mayores programas nacionales de adquisición y propulsión que priorizan inyectores, revestimientos e intercambiadores de calor fabricados mediante manufactura aditiva con controles de proceso certificados. El abastecimiento basado en la cualificación favorece a las instalaciones con amplias capacidades de ensayos no destructivos y parámetros de fabricación precalificados, lo que acorta el camino desde los prototipos hasta el hardware de vuelo. Las alianzas entre integradores y fabricantes de equipos originales (OEM) de maquinaria se centran en la simplificación del ensamblaje y la integración de funciones, reduciendo el número de piezas y mejorando la mantenibilidad en los sistemas espaciales y de aviación. Estos patrones sustentan el crecimiento a corto plazo del mercado indio de manufactura aditiva de metales en aplicaciones reguladas que premian la repetibilidad y la madurez de la certificación. La adopción en el sector automotriz se impulsa mediante proyectos piloto centrados en vehículos eléctricos (VE) que pasan de la creación de prototipos a piezas de metal sinterizado, a un ritmo marcado por hitos de validación y homologación.
El sector de la construcción presenta la mayor tasa de crecimiento anual compuesta (CAGR) proyectada hasta 2031, ya que los proyectos de infraestructura impulsan la deposición de metal de gran formato para conectores y uniones estructurales, reduciendo el tiempo de soldadura in situ y permitiendo el ensamblaje modular. Los sectores de salud y odontología avanzan con implantes y guías quirúrgicas personalizadas, aprovechando la alta precisión y los diseños a medida que reducen los ajustes intraoperatorios. Las herramientas y los bienes industriales capitalizan la economía de la inyección de aglutinante para insertos y núcleos complejos, lo que reduce los tiempos de ciclo y los costos para series de producción de volumen medio. El tamaño del mercado indio de fabricación aditiva de metales para los segmentos de uso final refleja un patrón de dos vías donde el sector aeroespacial y la defensa mantienen su participación a través de la profundidad de la certificación, y la construcción, las herramientas y la joyería ofrecen un crecimiento más rápido gracias a la economía de la aplicación. La electrónica y los semiconductores siguen siendo emergentes con piezas de gestión térmica y carcasas de RF, mientras que la adopción en petróleo, gas y energía sigue el rastro de ensayos de campo de larga duración para el servicio resistente a la corrosión y a altas temperaturas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El oeste de la India, con Maharashtra y Gujarat como principales centros, representó el 37.81 % del mercado en 2025, impulsado por el corredor aeroespacial-automotriz de Pune y el ecosistema de fabricación de joyería de Mumbai, que utiliza cada vez más la fabricación aditiva para diseños complejos y ligeros. Los usuarios industriales de Pune extienden la fabricación aditiva a trenes de aterrizaje y subsistemas de defensa, aprovechando la experiencia regional en mecanizado y los conocimientos metalúrgicos para la cualificación y la ampliación de escala. Los fabricantes de joyería de Mumbai y Rajkot utilizan estructuras reticulares y de filigrana para reducir el peso de metales preciosos sin comprometer el detalle del diseño, gracias a programas de la industria y formación impartida por organismos del sector. La concentración de la cuota de mercado de la fabricación aditiva de metales en el oeste de la India refleja esta combinación de demanda aeroespacial, automotriz y de joyería, vinculada a las fortalezas específicas de cada clúster.
Se prevé que el sur de la India sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 16.87 % hasta 2031, impulsada por el ecosistema aeroespacial de Bengaluru y el Centro Nacional de Fabricación Aditiva de Hyderabad, que constituye un pilar fundamental de la I+D y el apoyo a la comercialización. El sector automotriz de Chennai integra la fabricación aditiva para disipadores de calor y herramientas de última generación para vehículos eléctricos, en el marco de normativas de ensamblaje nacionales, lo que impulsa su adopción una vez completada la validación. Las instalaciones regionales amplían sus capacidades en simulación de procesos, optimización de parámetros y posprocesamiento, lo que mejora la precisión en la fabricación de componentes complejos. El tamaño del mercado indio de fabricación aditiva de metales en el sur también se ve favorecido por la colaboración entre el sector académico y la industria, así como por programas públicos que facilitan la puesta en marcha de proyectos piloto.
El norte de la India consolida su participación en los centros médicos y automotrices de Delhi NCR, Gurgaon y Noida, donde los implantes, herramientas y dispositivos personalizados impulsan una adopción constante. La India central avanza mediante iniciativas de minerales y materiales en la fase inicial que pueden facilitar la localización futura de polvos, mejorando la resiliencia de las materias primas metálicas a medida que los proyectos maduran. El este y el noreste se centran en el desarrollo de capacidades y habilidades que preparan a los futuros usuarios industriales, mientras que los planes nacionales de infraestructura compartida buscan reducir las disparidades geográficas en el acceso a equipos calificados. En general, el dinamismo regional se alinea con las fortalezas de los clústeres y el apoyo político que conecta a los proveedores calificados con programas con plazos definidos y proyectos piloto de uso final.
Panorama competitivo
El ecosistema de fabricación aditiva de metales de la India reúne a fabricantes de equipos originales (OEM) globales e integradores nacionales que gestionan centros de aplicaciones y oficinas de servicios para los sectores aeroespacial, automotriz, industrial y de joyería. Las empresas nacionales se centran en servicios de diseño a medida y en el desarrollo de procesos específicos para cada aplicación, estableciéndose cerca de sus clientes en Pune, Bengaluru, Hyderabad, Chennai y Mumbai. Las necesidades de piezas certificadas de los sectores aeroespacial y de defensa impulsan a las empresas con sistemas de calidad robustos, ensayos no destructivos y capacidad HIP (impresión térmica inducida por calor), lo que incrementa los costes de cambio una vez que las familias de piezas están cualificadas. Entre las estrategias se incluyen alianzas que consolidan ensamblajes en menos componentes impresos, reduciendo el número de piezas y simplificando las cadenas de suministro en los sectores espacial y aeronáutico. Las iniciativas locales de materiales en metales preciosos amplían las opciones para los diseñadores de joyería y reducen la dependencia de las importaciones de determinadas materias primas.
La preparación para la certificación influye más en el posicionamiento competitivo que las especificaciones técnicas básicas, especialmente en sectores regulados donde el control de procesos y la repetibilidad son fundamentales. Los fabricantes de maquinaria locales priorizan los conjuntos de materiales precalificados y los procesos optimizados, lo que reduce el tiempo de aceptación de la primera pieza para componentes no críticos y semicríticos. Los fabricantes de equipos originales globales combinan maquinaria, materiales y software con capacitación y soporte técnico para acelerar la adopción en las instalaciones del cliente. Esta combinación de ofertas satisface la demanda del mercado indio de fabricación aditiva de metales, que requiere tanto una sólida certificación para el sector aeroespacial como competitividad en el costo por pieza para los sectores automotriz, de herramientas y joyería. A medida que se amplían la infraestructura compartida y los programas de I+D, más proveedores pueden pasar de la producción de prototipos a la producción en serie.
Las estrategias de recursos iniciales, como el beneficio del titanio, fortalecen la resiliencia a largo plazo del polvo y pueden respaldar la expansión de los materiales de grado aeroespacial una vez que las capacidades de atomización maduren. En la fase posterior, las alianzas con las principales empresas de defensa y las agencias espaciales crean cadenas de suministro de piezas cualificadas para componentes que se benefician de la libertad geométrica y la consolidación de la fabricación aditiva. En las categorías de consumo, la fabricación aditiva de metales preciosos amplía la flexibilidad del catálogo y acorta los ciclos de diseño y comercialización para los segmentos de gama media y alta. En conjunto, estas dinámicas sugieren un entorno competitivo donde la solidez de las certificaciones, el conocimiento de las aplicaciones y el acceso a los materiales son palancas clave para ganar cuota de mercado en el sector indio de la fabricación aditiva de metales.
Líderes de la industria de fabricación aditiva de metales en India
Wipro 3D
Soluciones aditivas Intech
Bharat Fritz Werner (aditivo BFW)
Aditivo GE (India)
EOS India
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: El Centro de Investigación de Turbinas de Gas de la DRDO invitó a empresas indias a presentar ofertas para el programa de Motor Avanzado de Alta Potencia, que busca alcanzar un empuje de casi 120 kilonewtons y que posiciona a los inyectores y revestimientos AM como facilitadores para los motores aeronáuticos de próxima generación.
- Julio de 2025: El Consejo de Desarrollo Tecnológico lanzó una convocatoria de propuestas para apoyar la impresión 3D de metales y cerámica y las tecnologías facilitadoras, ampliando la asistencia financiera para su comercialización.
- Junio de 2025: Platinum Guild International anunció el lanzamiento comercial de una colección de joyería de platino impresa en 3D, fabricada mediante fusión láser de lecho de polvo, lo que indica la escalabilidad para diseños de celosía complejos.
- Junio de 2025: Precious Alloys Pvt. Ltd. inauguró una planta nacional de atomización de granos de platino diseñada para localizar la materia prima y reducir los costos para los fabricantes de joyería.
Alcance del informe sobre el mercado de fabricación aditiva de metales en India
El informe del mercado indio de fabricación aditiva de metales está segmentado por tecnología (fusión de lecho de polvo, inyección de aglutinante, deposición de energía dirigida y otras), por tipo de material (acero inoxidable, aluminio, titanio, cromo cobalto, aleaciones de níquel, metales preciosos y otros), por industria de uso final (aeroespacial y defensa, automoción, sanidad y odontología, petróleo, gas y energía, herramientas y bienes industriales, electrónica y semiconductores, construcción y joyería y arte) y por geografía. Las previsiones de mercado se proporcionan en términos de valor en USD
| Fusión de lecho de polvo (PBF) |
| Chorro de aglutinante |
| Deposición de energía dirigida (DED) |
| Otros procesos de fabricación aditiva de metales |
| Acero Inoxidable |
| Aluminio: |
| Titanium |
| Cromo cobalto |
| Aleaciones de níquel |
| Metales preciosos (por ejemplo, oro, plata, platino) |
| Otros (aleaciones personalizadas, superaleaciones de alta temperatura) |
| Aeroespacial y Defensa |
| Motorium |
| Atención médica y dental |
| Petróleo, gas y energía |
| Herramientas y productos industriales |
| Electrónica y Semiconductores |
| Construcción |
| Joyería y arte |
| Norte de la India (Delhi, Haryana, Uttar Pradesh, Punjab) |
| India Occidental (Maharashtra, Gujarat, Goa) |
| Sur de la India (Karnataka, Tamil Nadu, Telangana, Kerala) |
| Este y noreste de la India |
| India central (diputado por Chhattisgarh) |
| por Tecnología | Fusión de lecho de polvo (PBF) |
| Chorro de aglutinante | |
| Deposición de energía dirigida (DED) | |
| Otros procesos de fabricación aditiva de metales | |
| Por tipo de material | Acero Inoxidable |
| Aluminio: | |
| Titanium | |
| Cromo cobalto | |
| Aleaciones de níquel | |
| Metales preciosos (por ejemplo, oro, plata, platino) | |
| Otros (aleaciones personalizadas, superaleaciones de alta temperatura) | |
| Por industria de uso final | Aeroespacial y Defensa |
| Motorium | |
| Atención médica y dental | |
| Petróleo, gas y energía | |
| Herramientas y productos industriales | |
| Electrónica y Semiconductores | |
| Construcción | |
| Joyería y arte | |
| Por región | Norte de la India (Delhi, Haryana, Uttar Pradesh, Punjab) |
| India Occidental (Maharashtra, Gujarat, Goa) | |
| Sur de la India (Karnataka, Tamil Nadu, Telangana, Kerala) | |
| Este y noreste de la India | |
| India central (diputado por Chhattisgarh) |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado indio de fabricación aditiva de metales?
El mercado indio de fabricación aditiva de metales alcanzó un valor de 253.45 millones de dólares en 2025 y se prevé que llegue a los 572.46 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 14.56 % durante el período 2026-2031.
¿Qué segmentos de uso final son líderes y cuáles están creciendo más rápido en la India?
El sector aeroespacial y de defensa lideró con el 30.67% de los ingresos de 2025, mientras que se prevé que el sector de la construcción registre el mayor crecimiento hasta 2031, gracias a la adopción piloto de la deposición de metal en gran formato.
¿Qué tecnologías son las más utilizadas hoy en día y por qué?
La fusión selectiva por lecho de polvo (PLM) predomina debido a su precisión y a los procesos de cualificación consolidados para piezas aeroespaciales, mientras que la inyección de aglutinante (Binder Jetting) crece más rápidamente, ya que la rentabilidad de la sinterización atrae a los usuarios de la industria automotriz y de herramientas.
¿Qué materiales están teniendo mayor acogida en la India?
El titanio ostenta la mayor cuota de mercado en términos de tonelaje debido a sus usos en la industria aeroespacial y de propulsión, y los metales preciosos están experimentando un rápido crecimiento en el sector de la joyería para la reducción de peso y la creación de diseños complejos.
¿Qué regiones de la India están a la vanguardia o experimentando un crecimiento acelerado?
El oeste de la India lideró con una participación en 2025 centrada en los centros aeroespaciales y automotrices y los clústeres de joyería, mientras que se proyecta que el sur de la India sea el corredor de más rápido crecimiento, respaldado por NCAM y las cadenas de suministro centradas en los vehículos eléctricos.
¿Cuáles son las principales barreras para una mayor adopción y cómo se están abordando?
Los elevados costes de los equipos y del polvo, la escasez de materias primas nacionales cualificadas y la evolución de los marcos de certificación son los principales desafíos, si bien la infraestructura compartida, las iniciativas de titanio en la fase inicial de la cadena de suministro y los procesos de elaboración de normas nacionales están mitigando estas limitaciones con el tiempo.


