

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 9.85 mil millones |
| Tamaño del mercado (2031) | USD 15.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.09% CAGR |
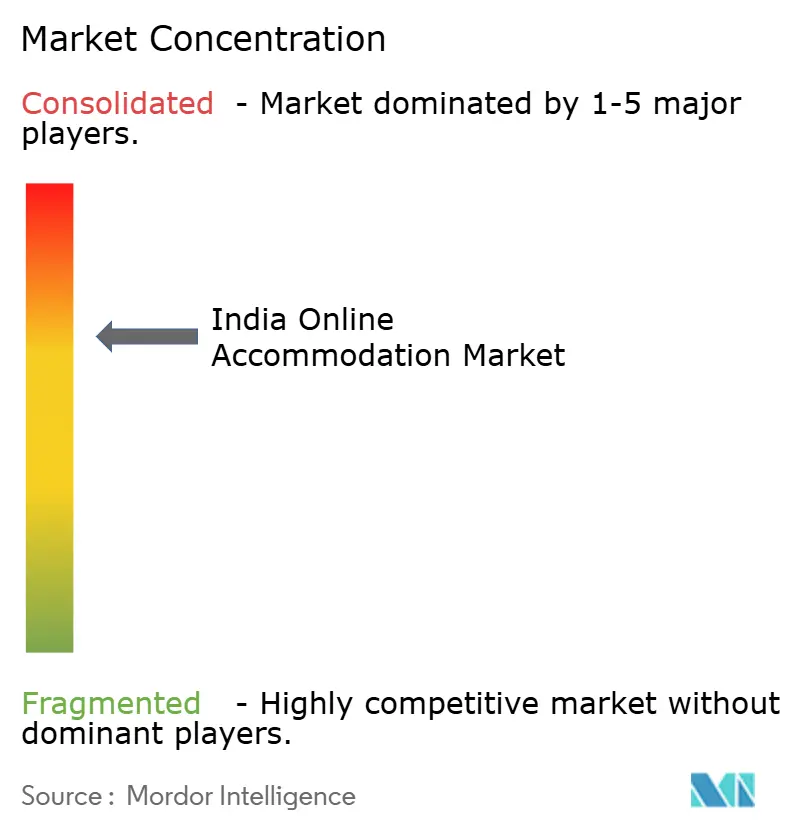
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de alojamiento online en India por Mordor Intelligence
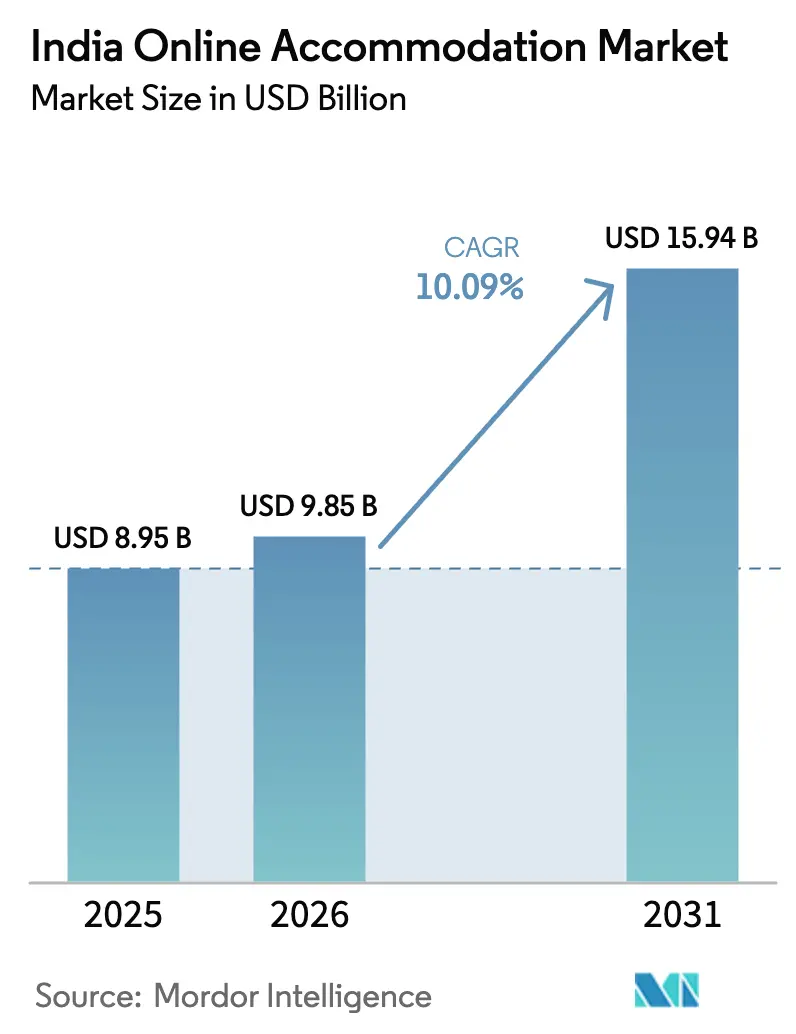
El mercado indio de alojamiento online se valoró en 8.950 millones de dólares en 2025 y se estima que crecerá de 9.850 millones de dólares en 2026 a 15.940 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 10.09% durante el periodo de previsión (2026-2031). Los smartphones representan la mayor parte del consumo de viajes digitales, mientras que las transacciones mediante la Interfaz Unificada de Pagos (UPI) eliminan las fricciones en el proceso de pago y aumentan las tasas de conversión. La demanda de ocio nacional se está recuperando por encima de los viajes de negocios, gracias a la mejora de las carreteras y a las aerolíneas de bajo coste que amplían las opciones de escapadas de fin de semana. Las plataformas intensifican la competencia mediante la personalización basada en IA y las interfaces en idiomas locales, que reducen los costes de adquisición de clientes en las ciudades de segundo y tercer nivel. Iniciativas gubernamentales como la Red Abierta para el Comercio Digital (ONDC) prometen reducir las comisiones de distribución, lo que podría modificar el poder de negociación entre los propietarios de alojamientos y las agencias de viajes online (OTA).
Conclusiones clave del informe
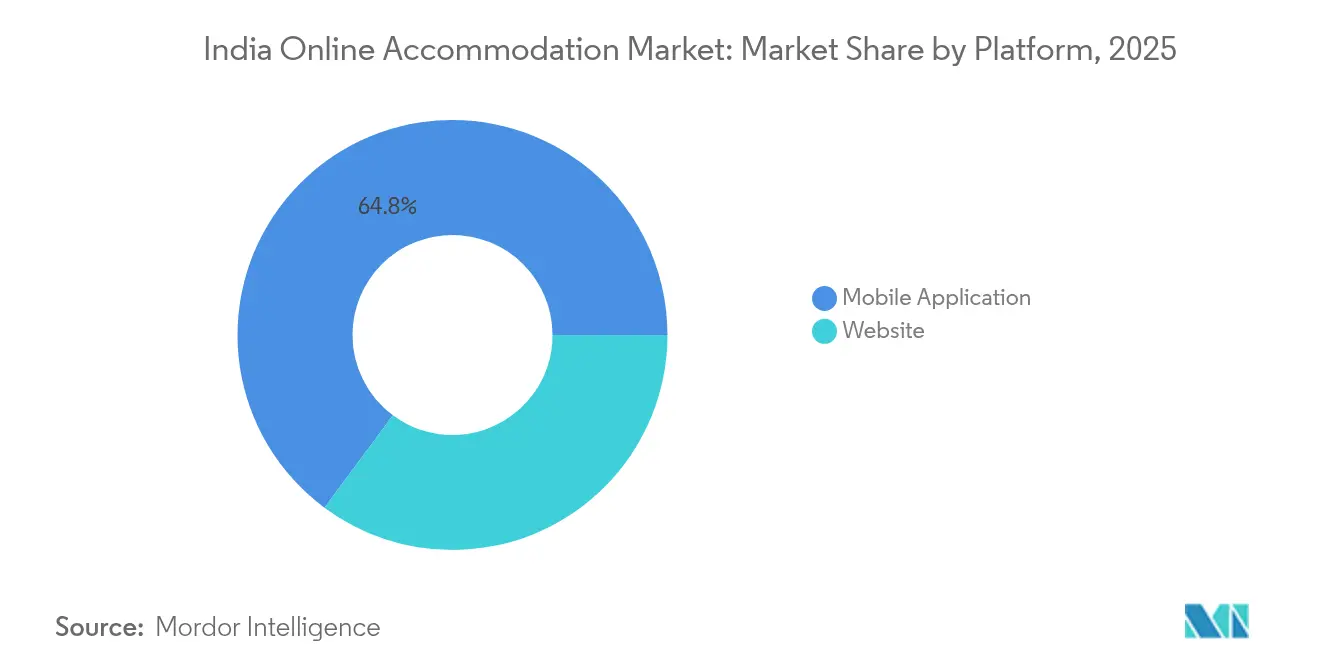
- Por plataforma, las aplicaciones móviles capturaron el 64.84% de la participación del mercado de alojamiento en línea de la India en 2025 y están creciendo a una CAGR del 18.73% hasta 2031, mientras que las interfaces web están perdiendo terreno a un ritmo mesurado.
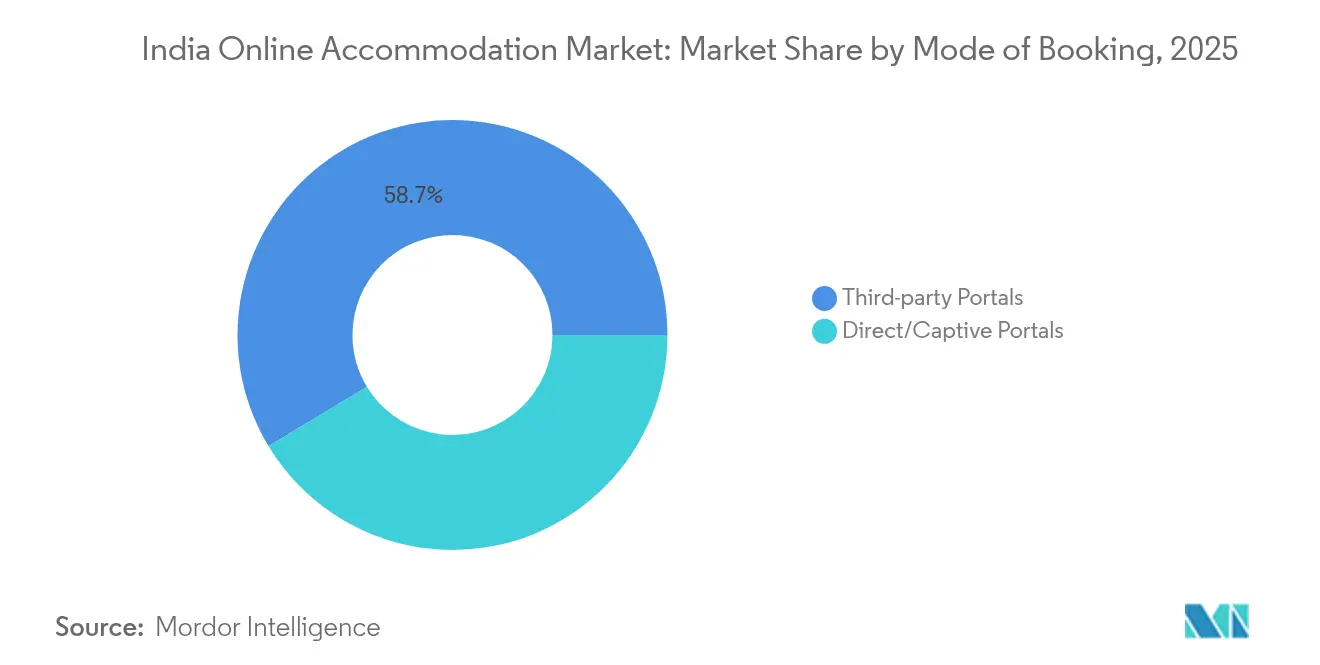
- Por modo de reserva, los portales de terceros representaron el 58.66 % del tamaño del mercado de alojamiento en línea de la India en 2025; los canales directos se están expandiendo a una CAGR del 21.65 % hasta 2031.
- Por tipo de propiedad, los hoteles y complejos turísticos representaron el 47.58% del tamaño del mercado de alojamiento en línea de la India en 2025, mientras que los alquileres vacacionales están avanzando a una CAGR del 17.66% hasta 2031.
- Por geografía, India Occidental controló el 24.02% de la participación del mercado de alojamiento en línea de India en 2025, mientras que el Noreste está preparado para la CAGR más rápida del 15.89% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alojamiento en línea en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Penetración de teléfonos inteligentes y datos asequibles | + 2.8% | Nacional; más fuerte en ciudades de nivel 2 y 3 | Mediano plazo (2-4 años) |
| Pagos sin fricciones impulsados por UPI | + 2.1% | Nacional; concentración urbana | Corto plazo (≤ 2 años) |
| Ocio nacional y microvacaciones | + 1.7% | Oeste, Sur y el emergente Noreste | Mediano plazo (2-4 años) |
| La preferencia de los millennials por estancias alternativas | + 1.4% | Metros y ciudades secundarias | Largo plazo (≥ 4 años) |
| Distribución sin comisiones habilitada por ONDC | + 0.9% | Ciudades piloto a nivel nacional | Largo plazo (≥ 4 años) |
| Adopción de la búsqueda por voz vernácula | + 0.6% | Cinturón hindi y lenguas del sur de la India | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Penetración de teléfonos inteligentes y tarifas de datos asequibles
Los costos de datos móviles cayeron por debajo de los USD 0.20 por GB en 2025, impulsando el 87.5% del uso de aplicaciones para búsqueda y reserva. La interacción del usuario aumenta cuando la conectividad es económica, lo que incrementa las reservas recurrentes y reduce las fluctuaciones estacionales de los ingresos. Las ciudades de segundo y tercer nivel, que antes dependían de agencias físicas, ahora optan directamente por el descubrimiento basado en aplicaciones, lo que permite a las OTA acceder a nuevos clientes a menores costos de adquisición. Las notificaciones push, las ofertas basadas en la ubicación y el check-in con un solo clic ofrecen una comodidad que consolida el móvil como la interfaz predeterminada. Las plataformas se benefician de datos de comportamiento granulares que impulsan la fijación de precios algorítmica, mientras que los viajeros reciben sugerencias hiperpersonalizadas que se ajustan a la disponibilidad en tiempo real. Con la expansión del 5G, las imágenes de alta definición y los recorridos inmersivos de las habitaciones fortalecerán aún más la propuesta de valor móvil.
Pagos digitales sin fricciones impulsados por UPI
La Interfaz Unificada de Pagos (UPI) procesó un 52 % más de transacciones y un valor un 40 % mayor en el primer semestre de 2024, reduciendo el abandono histórico del carrito que superaba el 60 % para las reservas del mercado de alojamiento en línea de la India [1] Ishita Sharma, “El volumen de transacciones de UPI aumenta un 52 %, el valor aumenta un 40 % en el primer semestre de 2024”, Economic Times, economictimes.indiatimes.com. Las transferencias instantáneas sin comisiones aumentan los márgenes netos para los pequeños anfitriones que anteriormente pagaban cargos de pasarela del 2-3 %. La interfaz familiar mejora la confianza entre los usuarios digitales primerizos, ampliando el grupo de clientes potenciales mucho más allá de las áreas metropolitanas. Las OTA enfatizan los sistemas de pago específicos de la India en sus plataformas de pago, lo que les da una ventaja competitiva frente a los rivales globales que aún están optimizados para flujos basados en tarjetas. A medida que la función de crédito en UPI madura, los pagos de viajes a plazos podrían desbloquear reservas de billetes más caros y mejoras de duración de la estancia. El círculo virtuoso que se crea entre los pagos sin interrupciones y el aumento de las reservas amplifica los efectos de escala para los líderes del mercado.
Auge del ocio doméstico y las microvacaciones
Las escapadas de fin de semana dominan las búsquedas, ya que los viajeros cambian unas vacaciones anuales por múltiples microescapadas, lo que eleva el RevPAR nacional un 15 % por encima del nivel prepandemia en 2024. Las autopistas mejoradas y los aeropuertos regionales amplían los radios de acción, ampliando la demanda de destinos de segundo nivel. Los alquileres vacacionales y las casas de familia boutique obtienen beneficios considerables porque se alinean con itinerarios experienciales que priorizan la inmersión local sobre los servicios estandarizados. Los circuitos turísticos financiados por el gobierno, en particular los 33 proyectos en marcha en el noreste, generan nuevos corredores de oferta donde los pioneros pueden consolidar el valor de su marca. Las OTA aprovechan la oportunidad al agrupar estancias, actividades y movilidad de última milla en ofertas integrales que generan ingresos adicionales. Las microvacaciones también aplanan la estacionalidad de la demanda, estabilizando los flujos de caja de los propietarios y facilitando estrategias dinámicas de gestión de ingresos.
Aceptación milenaria de alojamientos alternativos
Los millennials y la generación Z destinan cada vez más ingresos disponibles a productos basados en experiencias, lo que impulsa los alquileres vacacionales a una tasa de crecimiento anual compuesta (TCAC) del 18.24 % hasta 2030. Marcas seleccionadas como SaffronStays y Vista Rooms garantizan la consistencia del servicio en villas, estancias en granjas y casas patrimoniales. Las redes sociales amplifican el contenido generado por los usuarios, convirtiendo a los huéspedes en verdaderos comercializadores que difunden la estética de las propiedades a sus redes sociales. Los viajes combinados que combinan días de trabajo con tardes de ocio, o "workations", aumentan la duración media de las estancias, especialmente durante la temporada media. Los gestores de viajes corporativos también se muestran receptivos a los alquileres de estancias prolongadas que reducen los costes de alojamiento por día en comparación con los hoteles de lujo. Los algoritmos de las OTA ahora muestran inventario alternativo junto con los hoteles, lo que acelera la adopción generalizada y proporciona a los proveedores exposición directa a públicos con alta intención de compra.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estructura de comisiones altas de las OTA | -1.8% | A nivel nacional, agudo para los independientes | Corto plazo (≤ 2 años) |
| Carga compleja y multicapa del GST | -1.2% | A nivel nacional, más severo con los micro hosts | Mediano plazo (2-4 años) |
| Aumento del fraude cibernético y las estafas de reembolso | -0.9% | Clústeres metropolitanos con una densa adopción digital | Corto plazo (≤ 2 años) |
| Medidas municipales enérgicas contra los alquileres a corto plazo | -0.7% | Goa, Himachal Pradesh, propagación gradual | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La alta estructura de comisiones de las OTA reduce los márgenes
Las tasas de comisión aumentaron del 15-18% al 40-45%, lo que provocó que las asociaciones hoteleras amenazaran con boicots que obligaron a MakeMyTrip a limitar las comisiones cerca del 22% [2] Matthew Parsons, “El CEO de MakeMyTrip sobre el sector turístico fragmentado de la India”, skift.com. La compresión de los márgenes incentiva a las propiedades a cambiar de canal hacia las reservas directas y las tiendas habilitadas para ONDC que renuncian a las tarifas de los intermediarios. Las cadenas con poder de negociación negocian bandas de tarifas escalonadas, ampliando las brechas competitivas frente a los independientes que carecen de volumen. Las OTA responden ofreciendo créditos publicitarios agrupados e integraciones de fidelización que prometen aumentos de ingresos, compensando las cargas de tarifas. Sin embargo, la escalada de comisiones acelera la consolidación a medida que los pequeños hoteles con dificultades financieras ceden presencia en el mercado a los operadores en escala. El escrutinio gubernamental de las cláusulas de paridad de precios puede desmantelar aún más los marcos de comisiones existentes.
GST complejo de múltiples capas y carga de cumplimiento
Los proveedores de alojamiento se enfrentan a diferentes tramos del GST para habitaciones, comidas y servicios auxiliares, lo que genera una carga de trabajo inadecuada para las propiedades familiares que carecen de contadores dedicados. Los retrasos en los reembolsos del crédito fiscal a las entradas limitan el capital circulante, especialmente durante los meses de temporada baja. Las diferentes interpretaciones a nivel estatal sobre la aplicabilidad del GST complican los sistemas de facturación de las agencias de viajes online (OTA), que deben asignar dinámicamente los códigos tributarios a miles de anuncios. Los anfitriones de alquileres vacacionales en distritos rurales se enfrentan al dilema coste-beneficio del registro formal, lo que frena el crecimiento de la oferta donde la nueva demanda es más pronunciada. La digitalización de las declaraciones del GST ofrece un alivio parcial, pero persisten lagunas de familiaridad entre los microempresarios fuera de los centros metropolitanos. Un régimen armonizado de tipo único podría facilitar la participación de los proveedores de larga duración, pero el consenso legislativo sigue siendo distante.
Análisis de segmento
Por plataforma: las aplicaciones móviles dominan el descubrimiento
Las aplicaciones móviles controlaban el 64.84 % de la cuota de mercado del alojamiento online en India en 2025 y se prevé que registren una tasa compuesta del 18.73 % hasta 2031, mientras que los sitios web para ordenadores ofrecen principalmente itinerarios corporativos y multiparada. Se prevé que el tamaño del mercado indio del alojamiento online para interfaces móviles se expanda a medida que se multiplique la penetración de la búsqueda por voz en hindi y tamil, simplificando la entrada de consultas para quienes no hablan inglés. El retargeting mediante notificaciones push convierte a los usuarios indecisos en compradores, mientras que los inicios de sesión biométricos reducen el abandono del embudo de reservas. Los descuentos dinámicos basados en la ubicación alinean el inventario no vendido con la demanda cercana en tiempo real, impulsando la ocupación sin reducir las tarifas. Las superaplicaciones móviles de las OTA (agentes de viajes online) integran servicios de transporte, experiencias y financieros, integrando el alojamiento en ecosistemas de estilo de vida más amplios que aumentan la retención. Los desarrolladores integran cámaras de smartphones para la búsqueda visual, lo que permite a los usuarios escanear lugares de interés y mostrar opciones de alojamiento cercanas, una función ausente en las plataformas web convencionales. A medida que el 5G amplía el ancho de banda, los recorridos inmersivos por salas de alta resolución se convertirán en una apuesta segura para los listados móviles, lo que aumentará los costos de creación de contenido pero mejorará la confianza.
Los sitios web para ordenadores, a pesar de su menor crecimiento, siguen siendo relevantes para las grandes empresas de gestión de viajes que requieren integración con sistemas de gastos. También resultan atractivos para reservas de bodas y eventos MICE con mayor antelación, que requieren filtros avanzados que no están disponibles en dispositivos móviles. Si bien el tráfico web como porcentaje del total de sesiones se contrae, su volumen absoluto aumenta ligeramente debido a la expansión general del mercado. Por lo tanto, las OTA apuestan por un diseño adaptable para que los socios hoteleros puedan gestionar el inventario desde cualquier dispositivo, minimizando así la fricción operativa. La unión de identificadores de usuario entre canales permite a las plataformas reconocer al mismo viajero que se mueve entre dispositivos móviles y ordenadores, preservando la continuidad de la personalización. La interacción entre los tamaños de pantalla subraya la importancia de la omnicanalidad, incluso en un país con prioridad móvil.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de reserva: los canales directos cobran impulso
Los portales de terceros mantuvieron una participación del 58.66 % del mercado de alojamiento en línea de India en 2025, pero los portales directos los superaron con una tasa de crecimiento anual compuesta (TCAC) del 21.65 % hasta 2031, a medida que las propiedades buscan ahorrar comisiones. Se prevé que el tamaño del mercado de alojamiento en línea de India atribuible a las reservas directas se amplíe a medida que los protocolos abiertos de la ONDC democratizan la visibilidad de los pequeños hoteles en las aplicaciones para múltiples compradores sin pagar comisiones por descubrimiento. Las marcas introducen monederos de fidelización que reciclan el reembolso en futuras estancias, replicando parcialmente los programas de recompensas de las OTA. Los metabuscadores dirigen a los posibles huéspedes a las páginas de brand.com mostrando tarifas más bajas "exclusivas para miembros", un enfoque validado por las principales empresas globales. Para las propiedades, los motores de reserva internos implican datos propios más completos, que alimentan las herramientas de aprendizaje automático que individualizan las ventas adicionales previas a la estancia.
Las OTA contrarrestan la fuga de información ofreciendo descuentos irresistibles en paquetes de vuelos y actividades que las plataformas directas no pueden igualar a gran escala. Los widgets de marca blanca permiten que incluso las casas de familia con recursos limitados integren recopilaciones instantáneas de UPI y reseñas verificadas de huéspedes directamente en sus micrositios. Los chatbots, impulsados por modelos de idiomas amplios, gestionan consultas multilingües, lo que hace que los canales directos sean operativamente viables para los propietarios de una sola propiedad. Si bien el volumen total de terceros sigue aumentando, el cambio proporcional hacia canales propios presiona a las OTA para que ajusten sus tarifas, lo que las obliga a diversificar sus ingresos mediante publicidad y productos fintech.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de propiedad: Alquileres vacacionales Reshape Hospitality
Los hoteles y resorts representaron el 47.58 % del mercado de alojamiento en línea de India en 2025, pero su cuota de mercado disminuye ligeramente a medida que los alquileres vacacionales alcanzan una tasa de crecimiento anual compuesta (TCAC) del 17.66 %. Los millennials urbanos optan por villas, estancias en granjas y bungalows históricos que prometen privacidad, espacio y un sabor local ausente en las cadenas hoteleras. La cuota de mercado de alojamiento en línea de India para hostales se recupera junto con el turismo mochilero, con operadores como Zostel reabriendo dormitorios equipados con zonas de coworking. Los alojamientos alternativos, desde cápsulas de glamping hasta casas en los árboles, aprovechan un diseño instagrameable para conseguir tarifas premium por noche a pesar de sus modestas ofertas de servicios.
Las cadenas responden lanzando marcas suaves que adoptan la estética boutique dentro de los paraguas de fidelización global, difuminando la línea entre hotel y alquiler vacacional. Los gerentes profesionales ofrecen servicios de limpieza estandarizados y líneas de ayuda 24 horas a las villas de lujo, cerrando brechas históricas de calidad. La ambigüedad regulatoria persiste, ya que los municipios luchan por cumplir con las normas de seguridad para las estructuras no hoteleras; sin embargo, la clarificación de las directrices para alojamientos familiares en estados como Karnataka indica un impulso regulatorio. Los inversores institucionales investigan los clústeres de construcción para alquiler en corredores de ocio, previendo primas de rendimiento sobre los activos hoteleros tradicionales. Las agencias de viajes online (OTA) seleccionan etiquetas de "colecciones" para garantizar niveles de servicio básicos, aliviando las preocupaciones de los huéspedes sobre el inventario heterogéneo.
Análisis geográfico
El oeste de la India, anclado en el centro corporativo de Maharashtra y el atractivo de ocio de Goa, lideró con el 24.02 % de la cuota de mercado de alojamiento en línea de la India en 2025. La saturación en las metrópolis consolidadas impulsa a los operadores hacia una diferenciación premium, como resorts boutique orientados al bienestar y hoteles de temática culinaria. Surgen dificultades regulatorias, ya que Goa exige el registro de categoría D para alojamientos familiares de menos de 10 habitaciones, lo que infla los costes de cumplimiento. El sur de la India le sigue de cerca, impulsado por la base de viajeros tecnológicos de Bengaluru y el ecoturismo anual de Kerala, con los corredores de turismo médico de Chennai generando una ocupación estable entre semana.
El norte de la India combina la demanda corporativa de Delhi NCR con el tráfico de ocio en las estaciones de montaña, pero lidia con la presión estacional sobre la infraestructura vial durante los picos de verano. La India central, antes ignorada, gana visibilidad a medida que los circuitos de monasterios y las reservas de tigres reciben impulsos de marketing. Se prevé que el tamaño del mercado de alojamiento en línea de la India en el noreste, aunque pequeño en relación con Occidente, aumente considerablemente con una tasa de crecimiento anual compuesta (TCAC) del 15.89 %, respaldada por las mejoras de carreteras asistidas por el Banco Mundial y la promoción de festivales tribales. Los influencers de viajes desempeñan un papel importante al destacar lugares inexplorados como el valle de Ziro, lo que desencadena picos de demanda impulsados por las redes sociales. A medida que se expande la capacidad de vuelos a Guwahati y Agartala, las tarifas diarias promedio aumentan debido a la disponibilidad limitada de habitaciones, lo que recompensa a los operadores que se lanzan temprano.
Las disparidades de precios interregionales se reducen a medida que el descubrimiento digital nivela las asimetrías de información, lo que impulsa a los viajeros a considerar Shillong o Coorg como alternativas a los destinos más populares. Los paneles de las OTA revelan un aumento en las búsquedas de estancias ecológicas comunitarias, lo que indica un cambio hacia itinerarios orientados a la sostenibilidad. Las juntas estatales de turismo ahora cofinancian los viajes de influencers, lo que impulsa la visibilidad internacional sin grandes presupuestos publicitarios. En conjunto, la diversificación geográfica protege los ingresos de las plataformas frente a las perturbaciones regulatorias locales y las perturbaciones climáticas.
Panorama regulatorio
El sector del alojamiento online en India opera dentro de un régimen hotelero fragmentado y con múltiples autorizaciones, que abarca requisitos centrales, estatales y municipales. Esto afecta la rapidez con la que se puede añadir oferta de alojamiento y la forma en que las agencias de viajes online (OTA) firman contratos con los establecimientos. El Ministerio de Turismo (Gobierno de India) establece marcos nacionales mediante directrices voluntarias de clasificación por estrellas para hoteles y resorts, y gestiona la Base de Datos Nacional Integrada de la Industria Hotelera (NIDHI+) para el registro y los flujos de trabajo de cumplimiento relacionados. Los organismos locales determinan los permisos operativos, como las licencias sanitarias y de venta de bebidas alcohólicas, lo que suele ser un factor determinante de los largos plazos de establecimiento que se mencionan en los debates políticos (de 36 a 48 meses). Las OTA también trabajan bajo las directrices del Ministerio de Turismo en materia de aprobaciones y estándares, como parte del ecosistema más amplio de servicios turísticos.
El impulso reformista se hizo más evidente en 2026, cuando NITI Aayog publicó el informe "Desbloqueando el crecimiento en el sector turístico y hotelero" (julio de 2026). En él se recomendaba la simplificación de la normativa no financiera, incluyendo la tramitación de permisos mediante ventanilla única y la racionalización de las licencias, con el objetivo de reducir los plazos de aprobación de 36-48 meses a 12-18 meses. Paralelamente, el Ministerio de Turismo convocó consultas con el sector en junio de 2026 sobre medidas para facilitar la actividad empresarial, incluyendo una mayor digitalización y posibles mecanismos de autodeclaración para ciertos procesos de cumplimiento. Si se implementan mediante notificaciones y su adopción por parte de los estados, estas medidas pueden reducir las dificultades de cumplimiento para los proveedores de alojamiento y las plataformas de distribución.
Análisis de la cadena de valor
La cadena de valor comienza con la creación y la incorporación de la oferta de alojamiento (hoteles independientes, cadenas, casas de huéspedes y alojamientos alternativos). A continuación, se pasa a la digitalización de listados, contenido, precios y gestión de inventario a través de sistemas de propiedades y extranets de plataformas. La distribución se realiza mediante portales de terceros (OTA y meta-descubrimiento), canales de marca directos y propios, y redes abiertas emergentes. La conversión se apoya en pagos específicos de la India, en particular UPI, y en operaciones posteriores a la reserva, como atención al cliente, cancelaciones y reembolsos, y reseñas. Las iniciativas de digitalización del gobierno añaden una capa institucional a la incorporación y verificación de proveedores, incluido el lanzamiento por parte del Ministerio de Turismo de NIDHI+ (diciembre de 2025) para el procesamiento y las aprobaciones en línea de unidades de hostelería y proveedores de servicios turísticos.
La modernización de las fases iniciales y medias de la cadena de suministro también se impulsa mediante la consolidación y la incorporación de capacidades específicas. En junio de 2026, Ixigo aprobó la adquisición de una participación del 54.66 % en Brevistay Hospitality para ampliar el alcance de las reservas hoteleras y el inventario de estancias flexibles, lo que refleja cómo las plataformas añaden una mayor profundidad en la oferta y la contratación especializadas, más allá de la simple agregación de un mercado general. En materia de compras y operaciones, los hoteles están pasando de un modelo de abastecimiento basado en relaciones a un modelo de descubrimiento digital y a compras estructuradas mediante solicitudes de cotización (RFQ). Los programas gubernamentales que promueven la contratación directa con las Organizaciones de Productores Agrícolas (FPO, por sus siglas en inglés) (anunciados en noviembre de 2025) apuntan a un esfuerzo paralelo por formalizar los costes y reducir los intermediarios. Los principales obstáculos siguen siendo el cumplimiento normativo en múltiples niveles, incluidos los requisitos de licencia y las interpretaciones del IVA por estado, junto con los controles de confianza y seguridad que aumentan los costes de la plataforma en materia de prevención del fraude, resolución de disputas y verificación de proveedores.
Panorama competitivo
En 2024, el mercado indio de viajes en línea permaneció dominado por las cinco principales empresas, formando un oligopolio que aún deja espacio para la innovación de nichos de mercado. MakeMyTrip y OYO continúan liderando el mercado, aprovechando potentes efectos de red, ecosistemas de fidelización expansivos y presupuestos de marketing que superan con creces los de competidores más pequeños. La adquisición de G6 Hospitality por parte de OYO por 525 millones de dólares en diciembre marcó un importante movimiento estratégico, expandiendo su presencia en Norteamérica y mejorando su infraestructura tecnológica. Mientras tanto, MakeMyTrip está implementando rápidamente chatbots en lenguaje local y paquetes de viajes dinámicos basados en IA para mantenerse competitivo ante el aumento de los costos de la publicidad digital. Estas inversiones reflejan una transición hacia la inteligencia de plataforma y la interacción localizada con el usuario. A pesar de su dominio, las empresas emergentes están encontrando espacio para crecer al dirigirse a segmentos de clientes desatendidos.
Los nuevos participantes se centran en un inventario ultralocalizado y experiencias orientadas a la sostenibilidad para evitar la confrontación con los líderes del mercado. Estas plataformas se diferencian mediante ofertas seleccionadas que resaltan la cultura local, estancias con conciencia ecológica y un servicio hiperpersonalizado. La Red Abierta para el Comercio Digital (ONDC) de la India introduce una nueva dinámica, ya que sus API abiertas permiten distribuir el inventario entre múltiples aplicaciones de compradores sin exclusividad de la plataforma. Si bien el potencial de la ONDC para revolucionar el panorama de las OTA es evidente, aún enfrenta desafíos de adopción en sus primeras etapas. Las marcas hoteleras tradicionales también se están adaptando invirtiendo en plataformas de reserva directa y renovando sus programas de fidelización para recuperar el control del cliente. Algunas incluso están probando modelos de estancia basados en suscripción para fomentar las reservas recurrentes y reducir la dependencia de las OTA.
A medida que la infraestructura digital madura, aumentan los requisitos de capital, especialmente en áreas como la IA, la ciberseguridad y el análisis de datos, que ahora se consideran un punto de referencia en lugar de ventajas competitivas. La creciente amenaza del ciberfraude ha llevado a las plataformas a implementar análisis de comportamiento avanzados para detectar y prevenir actividades de reserva sospechosas. La confianza y la seguridad se han vuelto fundamentales para mantener la fidelidad del usuario y la integridad de la marca. Al mismo tiempo, las plataformas de viajes están forjando alianzas de marketing más sólidas con aerolíneas, compañías de tarjetas de crédito y oficinas de turismo para obtener un mayor acceso a los datos y la propiedad de los clientes. Ante la creciente presión sobre las tasas de aceptación tradicionales, las empresas se están diversificando hacia fuentes de ingresos adyacentes, como la publicidad, la financiación "compra ahora, paga después" (BNPL) y la venta de entradas para eventos. Estas iniciativas ayudan a sostener el crecimiento de los ingresos, incluso cuando los márgenes de beneficio del alojamiento se reducen cada vez más.
Líderes de la industria del alojamiento en línea en India
MakeMyTrip
Habitaciones OYO
Goibibo
Airbnb
Booking.com
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: MakeMyTrip India presentó ante SEBI, BSE y NSE un borrador confidencial de prospecto informativo (DRHP) para una posible oferta pública inicial (OPI) en India. Esta presentación indica un cambio hacia el acceso a los mercados de capitales nacionales y puede respaldar la inversión continua en alianzas para el suministro de alojamiento, marketing y desarrollo de productos.
- Junio de 2026: Prism (anteriormente Oravel Stays), la empresa matriz de OYO, presentó ante la SEBI un borrador actualizado del prospecto para una oferta pública inicial (OPI) que comprende una nueva emisión de acciones por un valor de hasta 6,650 millones de rupias indias. El plan de captación de capital mejora la flexibilidad del balance para una expansión con bajos niveles de activos, actualizaciones tecnológicas y programas de socios que influyen en la oferta de habitaciones en línea y la consistencia de la calidad.
- Agosto de 2025: OYO se asoció con IBS Software para implementar la plataforma iStay en toda su cartera global, incluyendo Motel 6 y Studio 6, incorporando funciones de gestión de contenido en tiempo real y optimización de precios. Esta implementación refuerza el control operativo y la gestión de tarifas, lo que puede mejorar la precisión de los listados y los resultados en todos los canales en línea.
Alcance del informe sobre el mercado de alojamiento en línea en India
La reserva de habitaciones de hotel en línea es popular y los viajeros pueden hacer reservas utilizando la seguridad en línea para proteger su privacidad e información financiera mientras comparan precios e instalaciones en diferentes hoteles mediante el uso de varias agencias de viajes de Internet.
El mercado indio de alojamiento en línea está segmentado por tipo de plataforma y modo de tipo de reserva. Por tipo de plataforma, el mercado se segmenta en aplicaciones móviles y sitios web. Por modalidad de tipo de reserva, el mercado se segmenta en portales online de terceros y portales directos/cautivos. El informe proporciona el tamaño del mercado y previsiones para el mercado de alojamiento en línea de la India en valor (USD) para todos los segmentos anteriores.
Por Plataforma
| Aplicación movil |
| Sitio web |
Por modo de reserva
| Portales en línea de terceros |
| Portales directos/cautivos |
Por tipo de propiedad
| Hoteles y Resorts |
| Alquiler Vacacional |
| Hostales y alojamientos económicos |
| Alojamientos alternativos (glamping, estancias en granjas) |
Por geografía
| Norte de la India |
| Sur de la India |
| East India |
| West India |
| India Central |
| Noreste de la India |
| Por Plataforma | Aplicación movil |
| Sitio web | |
| Por modo de reserva | Portales en línea de terceros |
| Portales directos/cautivos | |
| Por tipo de propiedad | Hoteles y Resorts |
| Alquiler Vacacional | |
| Hostales y alojamientos económicos | |
| Alojamientos alternativos (glamping, estancias en granjas) | |
| Por geografía | Norte de la India |
| Sur de la India | |
| East India | |
| West India | |
| India Central | |
| Noreste de la India |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de alojamiento online en la India en 2026?
Está valorado en 9.85 millones de dólares y se prevé que ascienda a 15.94 millones de dólares en 2031.
¿Cuál es la tasa de crecimiento proyectada hasta el año 2031?
Se espera que el sector registre una CAGR del 10.09%, impulsada por la adopción móvil y los pagos UPI.
¿Qué tipo de plataforma genera reservas?
Las aplicaciones móviles dominan con una cuota de mercado del 64.84% en 2025 gracias a interfaces de datos y búsqueda por voz asequibles.
¿Por qué los alquileres vacacionales están creciendo más rápido que los hoteles?
Los millennials buscan estadías privadas y experienciales, lo que impulsará los alquileres vacacionales a una tasa de crecimiento anual compuesta (CAGR) del 17.66 % hasta 2031.
¿Qué región ofrece el mayor crecimiento futuro?
El Noreste lidera con una CAGR proyectada de 15.89% debido a nuevos circuitos turísticos y mejoras de infraestructura.
¿Cómo afectan las presiones de las comisiones a los propietarios de propiedades?
El aumento de las tarifas de las OTA motiva a los hoteles a invertir en portales directos y explorar el modelo de comisión cero de ONDC para obtener mejores márgenes.


