

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
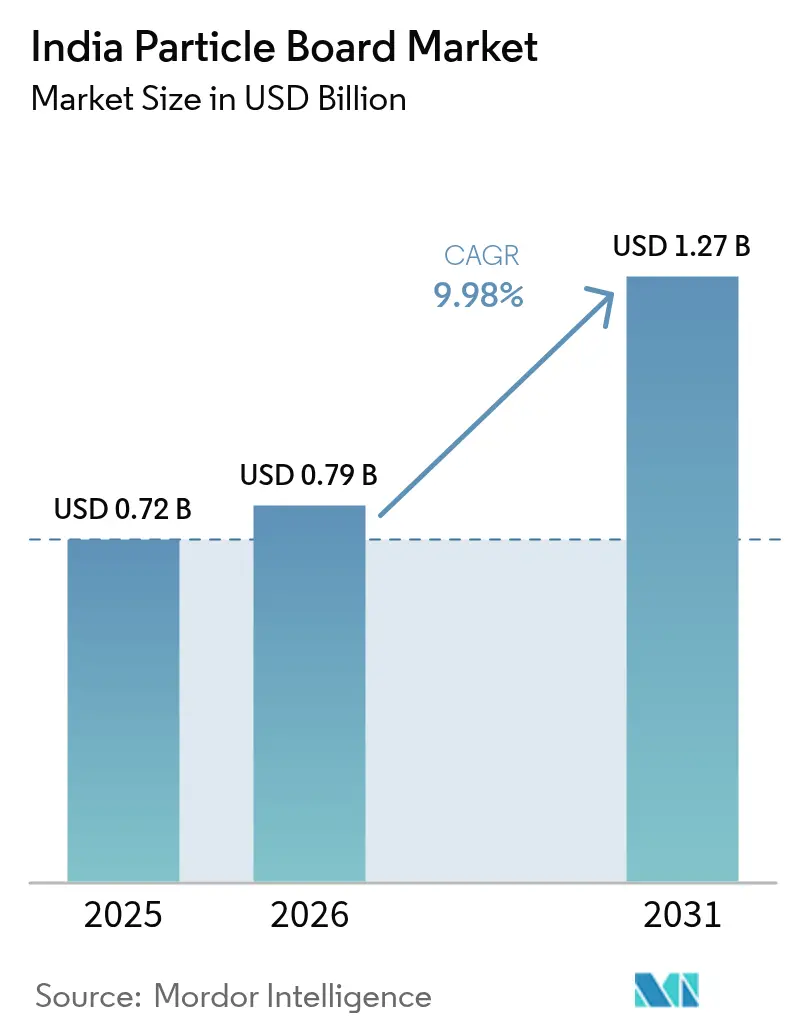
| Tamaño del mercado (2026) | USD 0.79 mil millones |
| Tamaño del mercado (2031) | USD 1.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.98% CAGR |
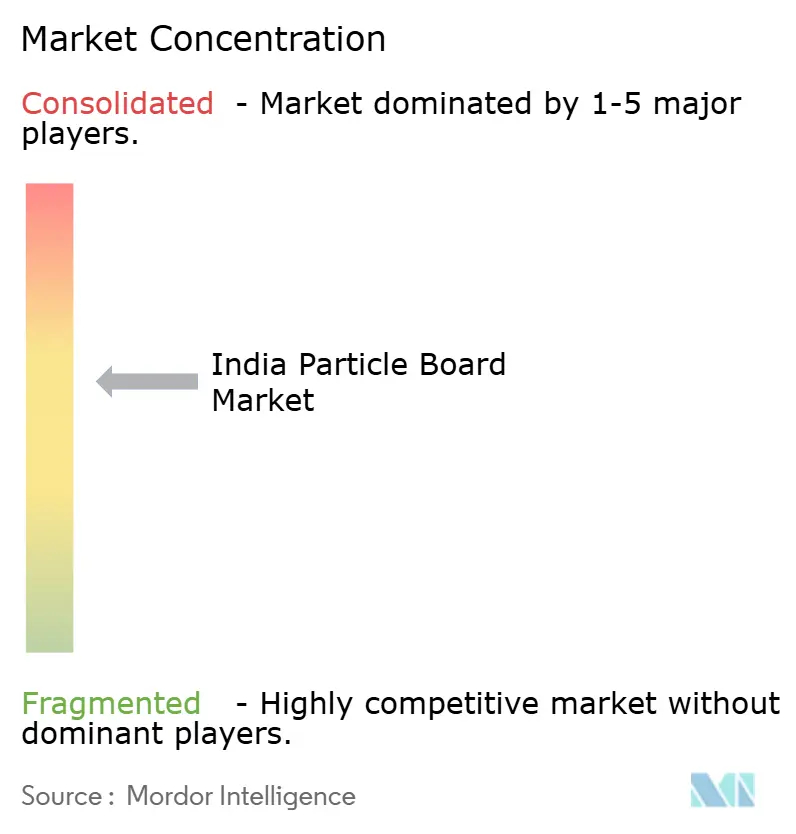
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tableros de partículas en India por Mordor Intelligence
El tamaño del mercado de tableros de partículas de la India se valoró en USD 0.72 mil millones en 2025 y se estima que crecerá de USD 0.79 mil millones en 2026 a USD 1.27 mil millones para 2031, a una CAGR del 9.98% durante el período de pronóstico (2026-2031). El crecimiento actual de la demanda proviene de los inicios de viviendas urbanas, el comercio minorista de muebles organizado y las presiones de cumplimiento de exportación que recompensan las mejoras de calidad. Los hitos regulatorios como las Órdenes de Control de Calidad de la Oficina de Normas de la India (BIS) de febrero de 2025 están acelerando el cambio de una base de suministro fragmentada y sensible al precio hacia un ecosistema consolidado impulsado por la tecnología [1] Oficina de Normas de la India, “Órdenes de Control de Calidad para Tableros a Base de Madera”, dpiit.gov.in . Los incentivos gubernamentales, incluido el esquema de Incentivos Vinculados a la Producción (PLI) para componentes de muebles, refuerzan el gasto de capital en adiciones de capacidad que incorporan automatización habilitada por IA y tecnologías de resina controladas de emisiones. Los grandes productores están adelantando sus inversiones para cumplir con el plazo establecido por el BIS, mientras que las empresas medianas están recurriendo a materias primas a base de residuos para proteger sus márgenes de las fluctuaciones en los precios de la madera importada. Las oportunidades de exportación vinculadas a la Fase 2 de CARB y a los límites de formaldehído de la norma EN 120 han generado una estrategia de doble mercado.
Conclusiones clave del informe
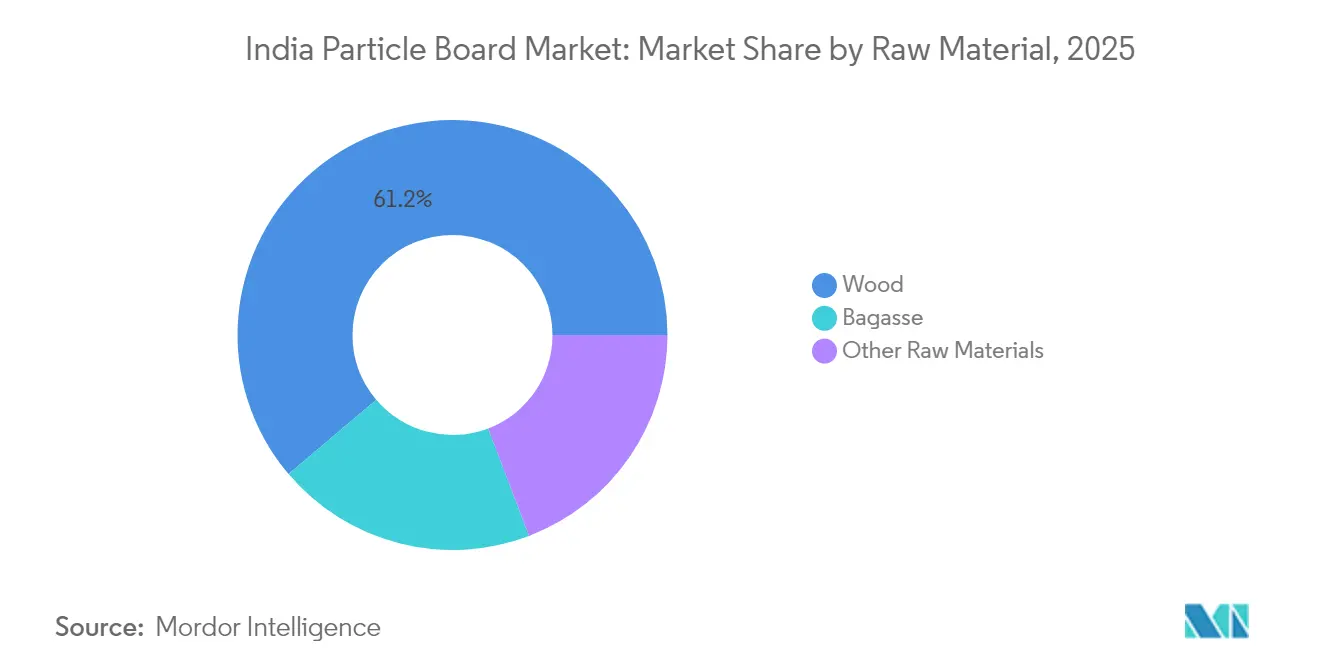
- Por materia prima, la madera representó el 61.20% de la participación de mercado de tableros de partículas de la India en 2025, mientras que se prevé que el bagazo se acelere a una CAGR del 12.32% hasta 2031.
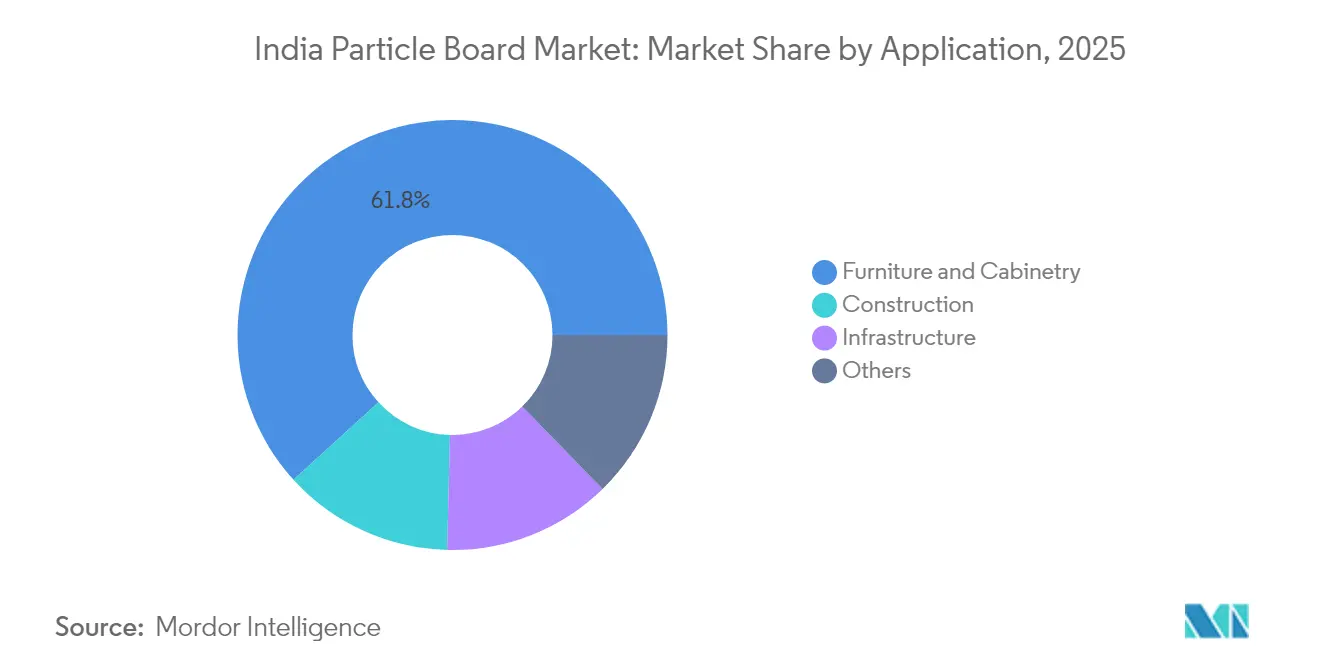
- Por aplicación, los muebles y gabinetes representaron el 61.75% del tamaño del mercado de tableros de partículas de la India en 2025 y se espera que se expandan a una CAGR del 11.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tableros de partículas en India
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de muebles para oficinas, hostelería y comercio minorista | + 2.8% | Nacional, con concentración en ciudades de nivel 1 y 2 | Mediano plazo (2-4 años) |
| Impulso a la vivienda urbana y proyectos de ciudades inteligentes | + 2.1% | 100 ciudades inteligentes y grandes aglomeraciones urbanas | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales PLI para componentes de muebles | + 1.9% | Clústeres de fabricación en Gujarat, Maharashtra y Tamil Nadu | Corto plazo (≤ 2 años) |
| Oportunidad de exportación de bajas emisiones entre la UE y EE. UU. | + 1.7% | Centros de fabricación orientados a la exportación | Mediano plazo (2-4 años) |
| La automatización de líneas de paneles habilitada con IA reduce el costo unitario | + 1.2% | Instalaciones de fabricación a gran escala | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de muebles para oficinas, hostelería y comercio minorista
Los ciclos de renovación comercial se han acortado a medida que las empresas adoptan estaciones de trabajo modulares que se basan en dimensiones de tablero estandarizadas, lo que garantiza una demanda constante de los proveedores de paneles. Las cadenas hoteleras que sustituyen la carpintería personalizada por accesorios de tableros aglomerados (aglomerado) fácilmente reemplazables ahora realizan pedidos generales a lo largo de varios años que estabilizan la producción de la fábrica. El comercio minorista organizado está ampliando las líneas de muebles listos para ensamblar, cuya logística de paquete plano favorece el tablero aglomerado sobre el contrachapado debido a las ventajas de peso y costo. Los vendedores de comercio electrónico combinan herrajes y fijaciones con paneles prelaminados para atender a los consumidores con presupuesto ajustado, lo que intensifica el consumo en los corredores de crecimiento de nivel 2. La migración de ocupantes corporativos a ciudades secundarias extiende este impulso más allá de las áreas metropolitanas tradicionales.
Impulso a la vivienda urbana y proyectos de ciudades inteligentes
El gasto en ciudades inteligentes incluye el equipamiento interior de estaciones de transporte público, oficinas administrativas y centros comunitarios en el presupuesto de obras civiles, lo que añade una demanda no cíclica de tableros certificados. Los proyectos de vivienda asequible del PMAY integran cocinas modulares que especifican tableros de partículas de grado E1, vinculando la política social con el crecimiento industrial. Los nodos de corredores industriales combinan las aprobaciones inmobiliarias residenciales y comerciales, creando grupos de demanda contiguos para gabinetes de tableros. Los sistemas de evaluación de la construcción ecológica recompensan cada vez más la madera de ingeniería de bajas emisiones, lo que permite a los productores que cumplen con las normas ofertar a precios superiores. La cartera de 12 nuevos nodos industriales mantiene una visibilidad de pedidos a largo plazo que justifica nuevas líneas de prensado continuo.
Incentivos gubernamentales PLI para componentes de muebles
Los reembolsos del PLI, que cubren hasta el 8% de las ventas incrementales, incentivan a los exportadores de muebles a contratar proveedores nacionales de paneles que cumplen con los requisitos de la cadena de custodia ISO y FSC, reduciendo así la dependencia de las importaciones del Sudeste Asiático. Los contratos de compra a largo plazo derivados de las adjudicaciones del PLI han acortado los plazos de amortización de las nuevas prensas a menos de cuatro años, impulsando la creación de plantas nuevas en Tamil Nadu y Maharashtra. Los fabricantes de tableros están colaborando con los ensambladores de la cadena de suministro para diseñar conjuntamente tamaños de paneles con bajos residuos. Los gobiernos regionales aumentan los subsidios para terrenos y energía, concentrando la capacidad en clústeres designados donde ya existe infraestructura logística. Esta confluencia de incentivos fiscales y demanda garantizada acelera el escalamiento de lotes de producción de exportación.
Oportunidad de exportación de bajas emisiones entre la UE y EE. UU.
Los límites de emisiones de formaldehído de 0.05 ppm, según la Fase 2 de CARB, se ajustan a los límites de la India, lo que permite a las plantas con doble certificación atender a compradores nacionales e internacionales sin SKUs paralelos. Las primas de exportación protegen los márgenes de la volatilidad de los precios internos y financian la instalación de mezclas de melamina, urea y formaldehído que reducen las emisiones en un 40 %. Las cadenas estadounidenses de mejoras para el hogar se abastecen de muebles de tableros de partículas de marca blanca exclusivamente en instalaciones que cumplen con las normas, lo que abre rutas mensuales de múltiples contenedores para productores indios cualificados. Los distribuidores europeos exigen auditorías externas, lo que obliga a los proveedores a digitalizar la trazabilidad hasta las plantaciones forestales, lo que a su vez aumenta las barreras de entrada para las plantas que no cumplen con las normas. A medida que se endurecen los límites de emisiones en los mercados clave, las empresas pioneras podrían asegurar su cuota de mercado antes de que las empresas que adopten el sistema más tarde actualicen sus equipos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Canibalización de MDF en gabinetes premium | -1.8% | Mercados urbanos con mayor ingreso disponible | Mediano plazo (2-4 años) |
| Precios volátiles de los troncos y resinas importados | -2.3% | Nacional, que afecta a los fabricantes que dependen de las importaciones | Corto plazo (≤ 2 años) |
| Endurecimiento de los límites globales de formaldehído | -1.1% | Segmentos orientados a la exportación y domésticos premium | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Canibalización de MDF en gabinetes premium
La matriz de fibra más fina del MDF produce bordes fresados más nítidos, ideales para puertas estilo shaker en cocinas de alta gama, lo que genera un cambio en la cuota de mercado de la ebanistería. Los consumidores urbanos toleran un aumento del 15-20% en el precio cuando la mejora en la calidad percibida se alinea con el aumento de los ingresos disponibles. Los proveedores de tableros de aglomerado responden con calidades de mayor densidad y un lijado superficial mejorado para reducir la diferencia estética, manteniendo un coste de entrega entre un 8% y un 10% inferior al del MDF. Las zonas propensas a la humedad, como los paneles bajo el fregadero, siguen siendo fuertes en el MDF, pero los fabricantes de tableros aceleran la investigación y el desarrollo de aditivos hidrófobos para recuperar cuota de mercado. Por lo tanto, la canibalización se limita a las referencias premium, en lugar de a los muebles para el mercado de masas.
Precios volátiles de troncos y resinas importadas
Las importaciones de troncos de madera dura cotizados en euros exponen a las fábricas a fluctuaciones cambiarias que pueden inflar el costo de desembarque hasta un 12% en un trimestre. Los insumos de resina, vinculados a los índices de referencia mundiales del crudo, impulsan las fluctuaciones del costo del pegamento sobre márgenes que las fábricas más pequeñas no pueden cubrir. Las restricciones de la CITES sobre especies específicas de madera dura obligan a cambios abruptos en el abastecimiento que alteran la geometría de las astillas y la calibración de las prensas. Algunos productores compensan la volatilidad aumentando el contenido de bagazo; sin embargo, la disponibilidad estacional requiere reservas de inventario que inmovilizan el capital circulante. Los grandes productores negocian contratos anuales de resina y diversifican la materia prima mediante flujos de madera reciclada, pero las unidades más pequeñas se enfrentan a la exclusión forzosa durante los picos de precios.
Análisis de segmento
Por materia prima: el predominio de la madera se enfrenta a presiones de sostenibilidad
Las materias primas a base de madera mantuvieron el 61.20 % de la cuota de mercado de tableros de partículas en India en 2025, consolidando el rendimiento del proceso mediante vínculos centenarios con aserraderos que garantizan la consistencia de las astillas. Sin embargo, los compromisos climáticos y los incentivos a la biomasa impulsan el bagazo a una tasa de crecimiento anual compuesta (TCAC) del 12.32 %, superando a todos los demás materiales y reduciendo la hegemonía de la madera año tras año. El tamaño del mercado indio de tableros de partículas atribuible al bagazo podría crecer únicamente gracias a la monetización de los residuos de las centrales azucareras una vez que entren en funcionamiento los silos de almacenamiento y las secadoras planificadas. Simultáneamente, las astillas de madera recicladas procedentes de escombros de construcción se incorporan al mercado, lo que proporciona una cobertura de materia prima ante la escasez de troncos importados.
Las plantas centradas en el bagazo elaboran expedientes de créditos de carbono para monetizar las compensaciones de gases de efecto invernadero, lo que añade un flujo de ingresos adicional que amortigua los ciclos de precios. Los ensayos universitarios demuestran un módulo de resistencia a la rotura y a la adhesión interna comparable entre los tableros de bagazo y eucalipto cuando se optimizan los parámetros de prensado, lo que elimina las preocupaciones previas sobre la calidad. Varias fábricas del oeste de la India han comprometido gastos de capital para unidades dedicadas al descabello y limpieza, anticipando una adquisición preferencial de los exportadores de muebles con etiqueta verde. A medida que los equipos de auditoría del BIS se expandan después de 2025, las normas de trazabilidad de la materia prima favorecerán a las fábricas con registros digitalizados de adquisición de bagazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: El liderazgo en muebles impulsa la evolución del mercado
Los muebles y gabinetes absorbieron el 61.75 % del mercado indio de tableros de partículas en 2025, impulsados por la venta minorista organizada y el comercio electrónico, que integran conceptos listos para ensamblar en los estilos de vida urbanos. Se prevé que este segmento de aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.52 % hasta 2031. Las reparaciones para la construcción, como el soporte de paneles de yeso y los entrepisos, generan demanda durante todo el año, lo que estabiliza la utilización de las plantas cuando los pedidos de muebles disminuyen estacionalmente. Los interiores de infraestructura para terminales ferroviarias y edificios públicos representan una vía que amplía la penetración geográfica más allá de las principales áreas metropolitanas.
Los fabricantes de muebles demandan cada vez más paneles prelaminados de grado E1 que agilizan el montaje y reducen la mano de obra posterior de laminación, lo que obliga a los proveedores de tableros a integrar líneas de prensado de ciclo corto. Las marcas online codiseñan formatos de desmontaje con los fabricantes de paneles para minimizar el desperdicio en la distribución de anidamiento. Si bien son sensibles al precio, los paneles de construcción ofrecen menores tolerancias a defectos, lo que impulsa a las fábricas a instalar escáneres de lijado y mapeo de defectos en línea que, a su vez, aumentan el rendimiento general de la planta. A medida que las licitaciones de ciudades inteligentes estipulan superficies con bajo contenido de formaldehído, las aplicaciones de infraestructura reflejarán eficazmente el umbral de calidad establecido para los muebles de exportación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los conglomerados del oeste y el sur concentran la mayor parte de la producción del mercado de tableros de partículas de la India. La participación de Tamil Nadu está aumentando tras la puesta en marcha de un complejo integrado de 662 millones de dólares, que añadió 320,000 m³ de capacidad anual y reforzó la posición del estado como punto de acceso para los envíos de exportación que transitan por los puertos de Chennai y Tuticorin. Las plantas de Maharashtra aprovechan el puerto de Bombay para acceder a troncos de pino importados, a la vez que mantienen entregas puntuales a los ensambladores de cocinas modulares de Pune, en rápido crecimiento.
Las unidades del norte, en torno a Haryana y Punjab, se nutren de plantaciones de álamo y madera de demolición reciclada, abasteciendo el mercado de reacondicionamiento de Delhi-NCR y suministrando tableros decorativos prelaminados a fabricantes de equipos originales (OEM) locales. Estas plantas suelen servir como alimentadoras para los patios de consolidación de contenedores de exportación en Nhava Sheva, lo que garantiza la integración con las impresoras de superficie laminada. Los estados del este y noreste presentan reservas de bambú y residuos agrícolas sin explotar; sin embargo, las deficiencias de infraestructura limitan la eficiencia de escala; las líneas piloto financiadas con subvenciones para la brecha de viabilidad pretenden abordar este problema en los próximos dos años. Por lo tanto, el mercado indio de tableros de partículas (tableros aglomerados) está evolucionando hacia una configuración multicentro que equilibra la concentración de materias primas con la proximidad del uso final.
El programa gubernamental de corredores industriales añadirá 12 nuevos nodos, liberando terrenos con autorizaciones ambientales preaprobadas que reducen los plazos de tramitación a menos de seis meses. Las fábricas ubicadas en estos nodos podrán coubicarse con exportadores de muebles, reduciendo así los costes de transporte y la rotación, lo que les permite acceder a los incentivos del PLI. Los subsidios energéticos a nivel estatal varían considerablemente, lo que otorga a las plantas de Gujarat y Tamil Nadu, con abundantes fuentes de energía renovable, una ventaja de entre 50 y 70 puntos básicos en el coste energético frente a las regiones dependientes del carbón. A medida que los inspectores de la BIS amplían sus operaciones, los índices de cumplimiento tienden a ser más altos en los centros consolidados, lo que convierte la elección de la ubicación en una apuesta estratégica para la futura intensidad de la aplicación de la normativa.
Análisis de la cadena de valor
La cadena de valor comienza con la obtención de materia prima a partir de residuos de aserraderos (virutas, virutas, serrín) y, cada vez más, de residuos agrícolas como el bagazo de caña de azúcar. También se utilizan flujos de madera reciclada para protegerse contra la volatilidad de los troncos importados. La disponibilidad y la consistencia en las etapas iniciales de la cadena de suministro están condicionadas por la estacionalidad y la logística, y las interrupciones causadas por los monzones y la geometría variable de las virutas afectan la eficiencia del secado y la calidad de los paneles. Esto resalta la importancia de los centros de acopio, el preprocesamiento y la clasificación de calidad cerca de los centros de producción de materia prima.
En el ámbito de la fabricación, los productores gestionan la preparación y el secado de virutas, la dosificación de cola y resina, la formación de esteras y las líneas de prensado continuo o de múltiples días, seguidas del lijado, el corte y (para líneas de valor añadido) el laminado y el acabado superficial. El segmento organizado prioriza la automatización y los sistemas de resina con control de emisiones para cumplir con los requisitos alineados con BIS y las especificaciones de grado de exportación, mientras que el segmento no organizado compite principalmente en precio, pero se enfrenta a mayores obstáculos de cumplimiento y consistencia. La distribución se realiza a través del suministro institucional directo (fabricantes de muebles, grandes promotores) y las redes de distribuidores tradicionales. La compra directa a fábrica también está ganando terreno en los centros de demanda de nivel 2, comprimiendo los niveles en el canal y desplazando el poder de negociación hacia los grandes productores certificados.
Panorama competitivo
El mercado indio de tableros de partículas está moderadamente consolidado. Las tendencias estratégicas de inversión de capital revelan un giro hacia complejos integrados que combinan MDF y tableros de partículas en un mismo lugar, lo que permite flexibilidad en la materia prima según los diferenciales de mercado. Las certificaciones de sostenibilidad —desde la cadena de custodia del FSC hasta las declaraciones EPD— sirven como diferenciadores en las licitaciones de exportación, lo que impulsa a las empresas medianas a invertir en la preparación para auditorías. Mientras tanto, los participantes de nicho se centran en grados resistentes a la humedad e ignífugos, donde los mandatos regulatorios crean segmentos protegidos. La competencia está pasando de la guerra de precios al cumplimiento normativo, la fiabilidad del servicio y la innovación en productos químicos de bajas emisiones.
Líderes de la industria de tableros de partículas en India
CenturyPly (siglo orgulloso)
Industrias de paneles Shirdi Ltd. (ASIS)
Acción TESA
Industrias Merino
Associate Décor Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Century Plyboards (India) Limited propuso una nueva planta de fabricación en Odisha con una inversión prevista superior a los 870 millones de rupias indias, que incluye una planta de tableros de partículas con una capacidad de 240 000 m³ anuales. Este proyecto evidencia una migración de capacidad más allá de los clústeres occidentales y meridionales más consolidados y permite reducir los plazos de entrega para atender a nichos de demanda regionales desatendidos. Asimismo, refuerza la tendencia del sector hacia plataformas más grandes, integradas y preparadas para cumplir con la normativa, a medida que se endurecen los requisitos de certificación y trazabilidad.
- Julio de 2025: CenturyPly inauguró una planta de fabricación de tableros de partículas en Therovy Kandigai, cerca de Chennai, Tamil Nadu, con una capacidad diaria de 800 metros cúbicos. Esta planta fortalece el suministro del sur para muebles y gabinetes organizados, aprovechando la logística portuaria para envíos de exportación. La nueva capacidad a gran escala también eleva el nivel de competitividad en cuanto a costos, consistencia de calidad y preparación para la certificación para las fábricas más pequeñas.
- Mayo de 2024: Action TESA lanzó MOIST-MASTER, un tablero de partículas de alta resistencia a la humedad, ideal para aplicaciones en zonas húmedas y costeras, con bajas emisiones de formaldehído y resistencia a termitas y carcomas. Este lanzamiento pone de manifiesto la tendencia hacia la diferenciación de calidades en cocinas modulares y reformas, donde la durabilidad es fundamental. Además, impulsa a la competencia a ampliar sus catálogos de productos especializados, además de ofrecer tableros prelaminados estándar.
Alcance del informe sobre el mercado de tableros de partículas en India
El tablero de partículas, también conocido como tablero de fibra, es un material de ingeniería hecho de fibras separadas. Los tableros de fibra generalmente están hechos de madera de ingeniería, ya sea dura o blanda. La madera se mezcla con aglutinantes de cera y resina aplicando alta presión y temperatura. El mercado indio de tableros de partículas está segmentado por materias primas y aplicaciones. Por materia prima, el mercado está segmentado en madera, bagazo y otras materias primas. Por aplicaciones, el mercado está segmentado en construcción, muebles, infraestructura y otras aplicaciones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (millones de USD).
Por Materia Prima
| Madera | Serrín |
| Virutas | |
| Copos | |
| Tortilla Chips | |
| El bagazo | |
| Otras materias primas |
por Aplicación
| Muebles y gabinetes |
| Construcción |
| Infraestructura |
| Otros |
| Por Materia Prima | Madera | Serrín |
| Virutas | ||
| Copos | ||
| Tortilla Chips | ||
| El bagazo | ||
| Otras materias primas | ||
| por Aplicación | Muebles y gabinetes | |
| Construcción | ||
| Infraestructura | ||
| Otros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de tableros de partículas de la India?
El mercado de tableros de partículas de la India alcanzó los USD 0.79 mil millones en 2026 y se proyecta que alcance los USD 1.27 mil millones para 2031.
¿Qué tan rápido se espera que crezca la demanda durante el horizonte de pronóstico?
Se pronostica que el mercado registrará una CAGR del 9.98 % entre 2026 y 2031, impulsado por la vivienda urbana, la venta minorista organizada de muebles y las primas por cumplimiento de las exportaciones.
¿Qué segmento de materias primas se está expandiendo más rápidamente?
Los tableros elaborados a partir de bagazo están creciendo a una tasa compuesta anual del 12.32 % a medida que la monetización de los desechos de las plantas azucareras y los incentivos de sostenibilidad ganan terreno.
¿Por qué son importantes las órdenes de control de calidad BIS para los fabricantes?
El mandato BIS de febrero de 2025 exige licencias de cumplimiento, eliminando gradualmente las plantas que no cumplen las normas y acelerando la consolidación de la industria.
¿Cómo influyen las regulaciones de exportación en los estándares de producción nacional?
La alineación con los límites de formaldehído de la Fase 2 de CARB y la norma EN 120 permite que las plantas que cumplen con ambas normas obtengan primas de precio del 25-30% en los mercados de la UE y los EE. UU., lo que impulsa actualizaciones en toda la industria.
¿Qué regiones dominan la capacidad de fabricación?
Gujarat, Maharashtra y Tamil Nadu albergan colectivamente más del 70% de la capacidad debido a la proximidad de las materias primas, el acceso a los puertos y las políticas estatales de apoyo.


