

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 23.13 mil millones |
| Tamaño del mercado (2031) | USD 26.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.06% CAGR |
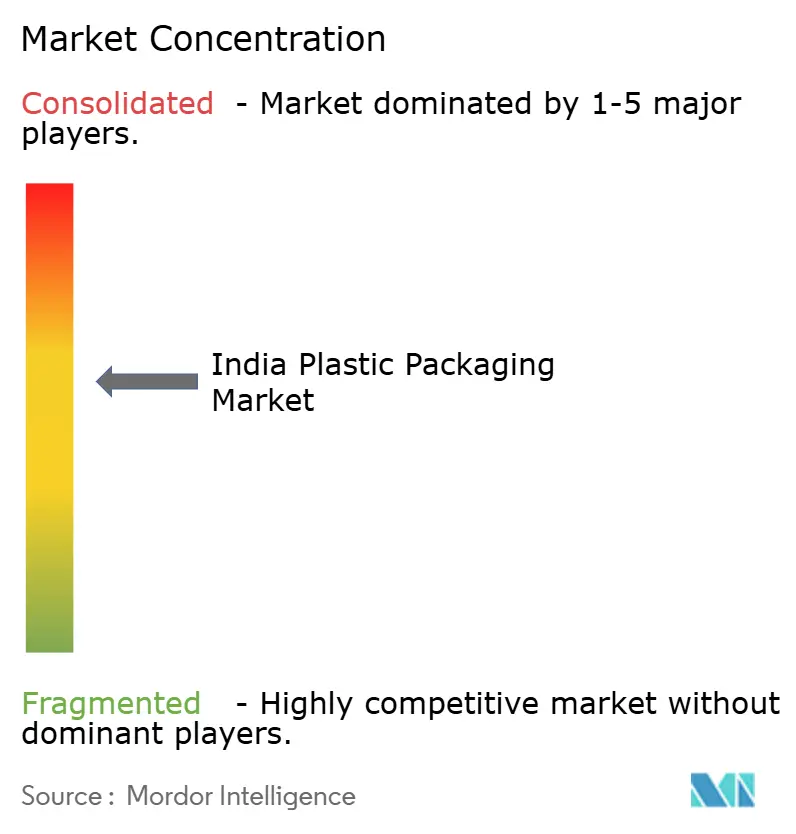
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de plástico en India por Mordor Intelligence
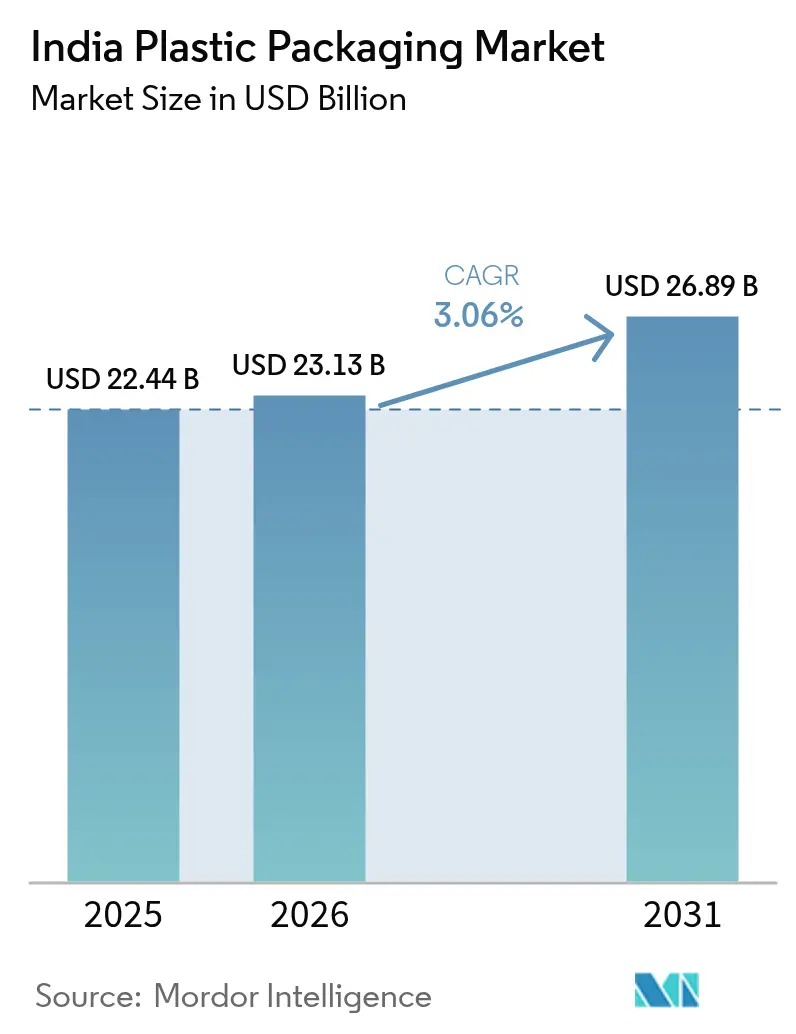
El tamaño del mercado de envases de plástico de la India se valoró en 22.44 millones de dólares en 2025 y se estimó que crecería de 23.13 millones de dólares en 2026 a 26.89 millones de dólares en 2031, con una CAGR del 3.06% durante el período de pronóstico (2026-2031). [1] Ministerio de Medio Ambiente, Bosques y Cambio Climático, “Directrices de Responsabilidad Extendida del Productor”, moef.gov.in La demanda pasa del volumen puro a formatos de valor añadido a medida que las normas de Responsabilidad Extendida del Productor (REP) promulgadas en 2024 ponen la carga de los residuos posconsumo en los propietarios de marcas, empujando a los convertidores hacia resinas con contenido reciclado y tecnologías de barrera de mayor margen. Los volúmenes de paquetes de comercio electrónico aumentaron un 40% en 2024, lo que provocó un aumento paralelo en el embalaje secundario que favorece las bolsas a prueba de manipulaciones, las películas estirables de bajo calibre y los revestimientos de barrera de humedad. El sector también se beneficia de la transición de los productos farmacéuticos a envases monodosis, más adecuados para los programas de salud rural, mientras que las multinacionales de alimentos y bebidas localizan la producción para atender los canales de distribución rápida y cumplir con las normas sobre materiales en contacto con alimentos. Los parques regionales de plásticos en Maharashtra, Gujarat y Tamil Nadu optimizan las cadenas de suministro, reducen los costos logísticos y permiten la gestión de inventario justo a tiempo, tanto para materias primas vírgenes como recicladas.
Conclusiones clave del informe
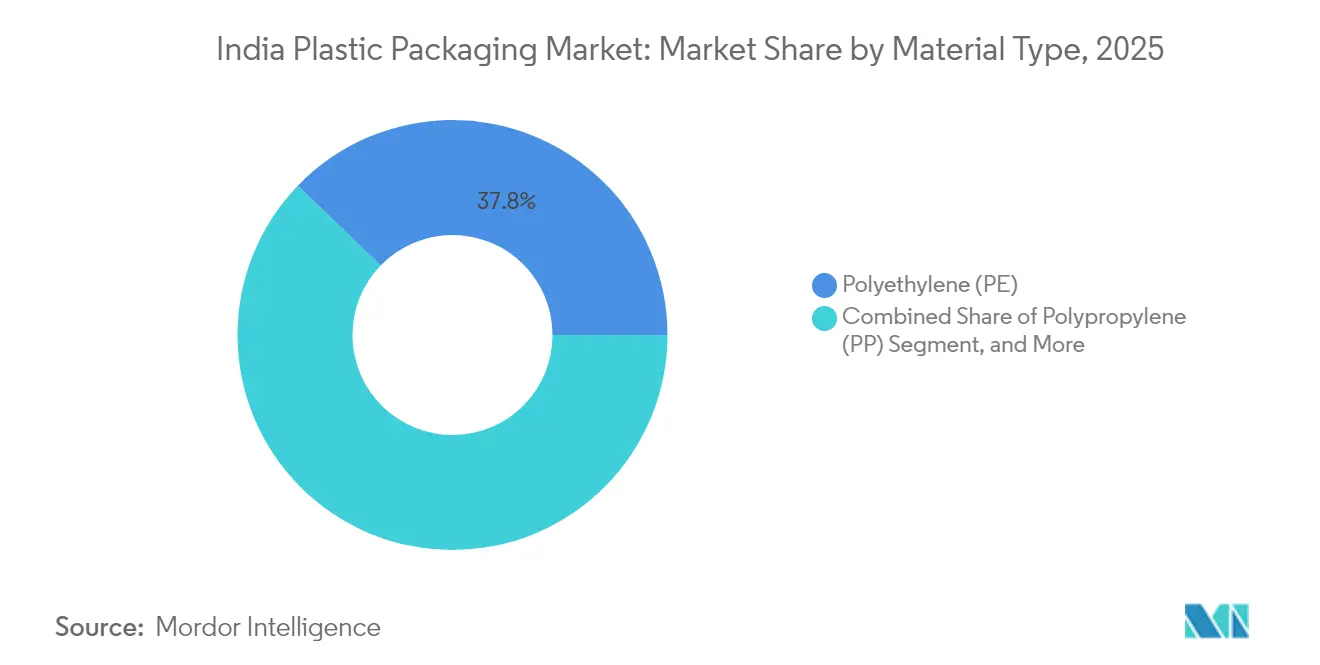
- Por tipo de material, el polietileno representó el 37.78% de la participación de mercado de envases de plástico de la India en 2025, y se proyecta que el tereftalato de polietileno avance a una CAGR del 4.18% hasta 2031.
- Por tipo de embalaje, las soluciones flexibles representaron el 54.05 % del tamaño del mercado de embalajes de plástico de la India en 2025 y se prevé que se expandan a una CAGR del 4.6 % hasta 2031.
- Por forma de producto, las bolsas y sobres lideraron con una participación de ingresos del 31.85 % en 2025, y las películas y envoltorios están avanzando a una CAGR del 4.78 % hasta 2031.
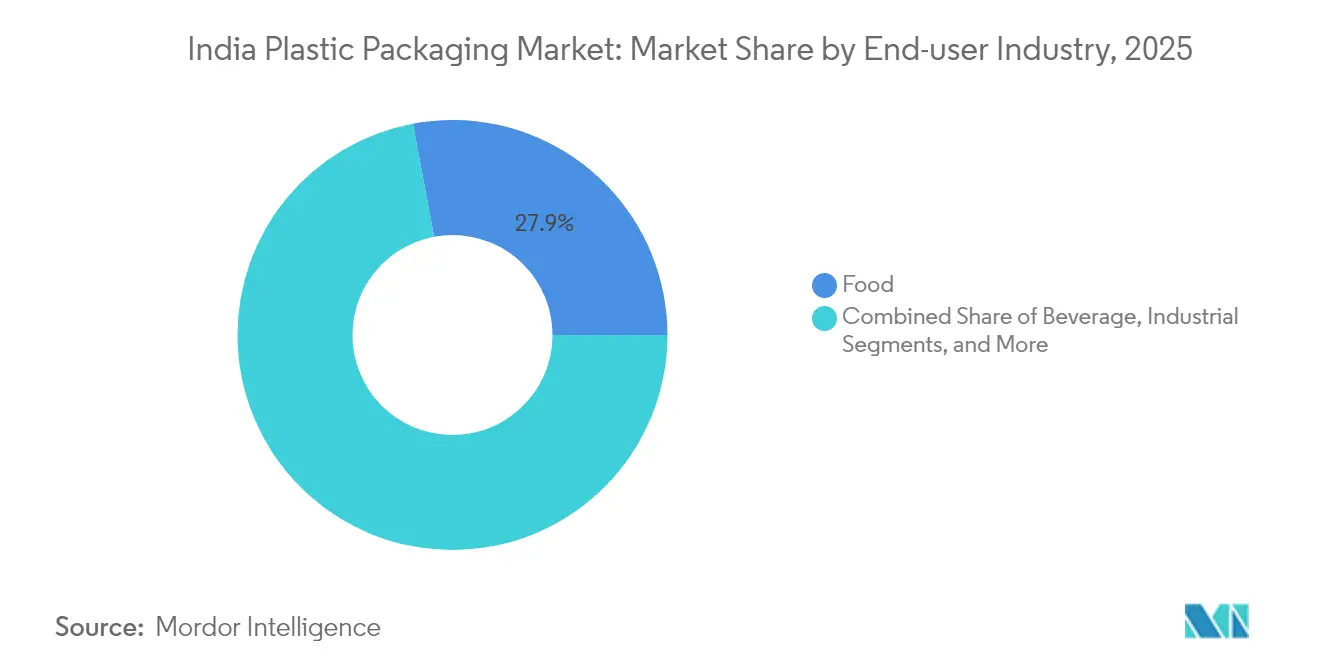
- Por industria de usuario final, los alimentos mantuvieron una participación del 27.95% del tamaño del mercado de envases de plástico de la India en 2025, y se espera que los cosméticos y el cuidado personal crezcan a una CAGR del 4.86% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases de plástico en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente auge del comercio electrónico y la logística de comercio rápido | + 0.8% | Nacional, con avances tempranos en Mumbai, Delhi y Bengaluru | Corto plazo (≤ 2 años) |
| Demanda de formatos flexibles y ligeros | + 1.2% | Global, concentrado en Maharashtra, Gujarat, Tamil Nadu | Mediano plazo (2-4 años) |
| Adopción de plásticos con contenido reciclado | + 0.7% | Nacional, con repercusión en los países vecinos | Largo plazo (≥ 4 años) |
| Impulso de localización de rPET/rHDPE vinculado a EPR | + 0.9% | Nacional, con adopción temprana en los estados industriales | Mediano plazo (2-4 años) |
| Líneas de conversión habilitadas con IA para pymes | + 0.6% | Grupos regionales en Maharashtra, Gujarat y Karnataka | Largo plazo (≥ 4 años) |
| Aumento repentino de las bolsas farmacéuticas monodosis | + 0.4% | Enfoque nacional en la expansión de la atención sanitaria rural | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente auge del comercio electrónico y la logística de comercio rápido
El volumen de paquetes de las plataformas de entrega en 15 minutos aumentó un 300 % en las principales áreas metropolitanas durante 2024, lo que exige bolsas a prueba de manipulaciones que preserven la integridad en múltiples puntos de manipulación. Los convertidores que implementan líneas automatizadas de bolsas alcanzan tiempos de ciclo cercanos a los 200 paquetes por minuto, lo que reduce los plazos de entrega para los distribuidores de comestibles que renuevan el inventario tres veces al día. Las grandes empresas de bienes de consumo de alta rotación (FMCG) han respondido reubicando sus operaciones de llenado más cerca de los centros de demanda; por ejemplo, un importante fabricante de bebidas puso en marcha una planta en Assam en 2025, lo que redujo la distancia promedio de tránsito a 450 km y el gasto en embalaje secundario en un 14 %. Este cambio concentra la demanda de películas estirables de bajo calibre que resistan la vibración y las fluctuaciones térmicas comunes en la entrega de última milla en vehículos de dos ruedas. Las redes de almacenamiento regionales ahora especifican películas con barrera de humedad con una WVTR inferior a 10 g/m²/día para evitar daños por condensación durante el monzón. Por lo tanto, el mercado de envases de plástico de la India recibe un flujo rápido de pedidos de soluciones de formato pequeño y alta barrera que tienen precios superiores a los de los SKU tradicionales sin erosionar la economía de la tasa de llenado.
Demanda de formatos flexibles y ligeros
Los proveedores de logística aplican recargos por combustible que incentivan la reducción de peso, alejando a las marcas de los envases rígidos hacia laminados monomateriales que son un 40% más ligeros pero que cumplen con los umbrales de las pruebas de caída. Los sustratos con revestimiento de barrera ahora alcanzan tasas de transmisión de oxígeno inferiores a 1 cc/m²/día, lo que permite que los alimentos no perecederos viajen más lejos sin una cadena de frío. A medida que las bolsas flexibles reemplazan a las latas compuestas en las mezclas de bebidas en polvo, los convertidores ahorran hasta un 30% de peso de resina por cada porción de 100 g, aliviando las responsabilidades de las tarifas de EPR que aumentan con el gramaje. Las líneas de termoformado que antes servían envases de lácteos ahora cambian a tapas de vasos de formado, llenado y sellado, capturando una parte descomunal de los lanzamientos de yogur premium. El mercado de envases de plástico de la India también es testigo del auge de las películas de PE orientadas biaxialmente porque permiten laminados totalmente de PE que califican para los flujos de reciclaje de un solo material. La inversión de capital para modernizar los equipos de laminación promedia los 2 millones de dólares por línea; Las PYME mitigan el riesgo formando cooperativas que comparten activos de acabado dentro de parques de plástico respaldados por el gobierno.
Adopción de plásticos con contenido reciclado
Un mandato nacional exige un 30% de contenido reciclado en las botellas de PET para bebidas para 2025, lo que impulsa la inversión en líneas de lavado de grado alimenticio con certificación equivalente a la FDA. Las empresas integradas con activos de reciclaje cautivo venden rPET certificado con un recargo del 20-25% sobre la resina virgen debido a la limitada capacidad de cumplimiento normativo, que actualmente representa solo el 15% del rendimiento nacional de reciclaje. Por lo tanto, el mercado indio de envases de plástico experimenta fusiones verticales; los productores de resina adquieren convertidores posteriores para garantizar la aceptación de las escamas recicladas. El cierre financiero de una planta de despolimerización de 165 millones de dólares, anunciado en 2024, demuestra la confianza de los inversores en que el reciclaje químico cumplirá con los próximos umbrales de calidad para el contacto directo con alimentos. Los proveedores de equipos informan plazos de entrega de 18 meses para las unidades de policondensación de estado sólido, lo que obliga a los pioneros a realizar pedidos antes del aumento de la demanda. Los créditos EPR ahora se negocian en bolsas emergentes, con certificados de rPET con un precio promedio de 55 dólares por tonelada en el primer trimestre de 2025, lo que ofrece fuentes de ingresos adicionales para los recicladores que superan los objetivos legales.
Impulso de localización de rPET/rHDPE ligado a EPR
Los propietarios de marcas financian sistemas de recogida, impulsando centros regionales de recolección que alimentan parques de polímeros donde los recicladores peletizan los residuos en 48 horas, preservando así los niveles de IV para aplicaciones de alta gama. El suministro nacional se ha vuelto estratégico tras las tensiones geopolíticas de 2024 que interrumpieron el 30 % de las importaciones de películas especiales. Una importante empresa multinacional de transformación duplicó la capacidad prevista de Panipat hasta 168 000 MTPA de chips de PET posconsumo, garantizando así un suministro constante para sus líneas de películas de barrera. Incentivos estatales, como descuentos en la electricidad de hasta 2 INR/kWh para plantas de reciclaje, acortan la recuperación de la inversión a menos de cinco años. Las alianzas intersectoriales —embotelladores de bebidas que cofinancian las máquinas expendedoras inversas de las cadenas de supermercados— consolidan el mercado indio de envases de plástico en un modelo de economía circular local. La estandarización paralela de la Oficina de Normas de la India (BIS) establece protocolos de prueba para resinas recicladas, evitando la variabilidad del rendimiento que anteriormente disuadía a las empresas de transformación de su adopción a gran escala.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio de la resina | -0.5% | Impacto global, concentrado en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Prohibiciones regulatorias de plásticos de un solo uso | -0.3% | Nacional, con variaciones a nivel estatal | Mediano plazo (2-4 años) |
| Escasa infraestructura de PCR de grado alimentario | -0.4% | Nacional, concentrado en Maharashtra, Gujarat, Tamil Nadu | Largo plazo (≥ 4 años) |
| Gastos de capital en maquinaria cinematográfica de alta gama que dependen de las importaciones | -0.6% | Nacional, afectando a los convertidores especializados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del precio de la resina
Las fluctuaciones del crudo impulsaron los precios de los contratos de PE y PP hasta un 30% durante 2024, sin embargo, los convertidores sujetos a acuerdos de suministro de seis meses solo pudieron reajustar sus precios trimestralmente, lo que redujo los márgenes de EBITDA en casi 4 puntos porcentuales. Los convertidores flexibles mantienen un inventario que cubre solo 20 días de producción en promedio; los aumentos repentinos de precios presionan las líneas de capital de trabajo que ya tienen un interés del 11%. La cobertura mediante futuros de polímeros sigue siendo incipiente, con una baja liquidez que restringe una cobertura significativa más allá del 5% del volumen mensual. Por lo tanto, el mercado de envases de plástico de la India ve a las cooperativas negociando contratos conjuntos para obtener descuentos por volumen mientras comparten depósitos de almacenamiento adyacentes a los patios de tanques de las refinerías. Los planes del gobierno para un esquema de Incentivos Vinculados a la Producción (PLI) en petroquímicos prometen exenciones de aranceles, pero las adiciones de capacidad no se materializarán hasta 2028, lo que deja las perspectivas a corto plazo vulnerables a la volatilidad global de las materias primas.
Prohibiciones regulatorias de plásticos de un solo uso
Las normas estatales varían: Maharashtra prohíbe las bolsas de menos de 50 micras de grosor, mientras que Tamil Nadu se centra en los cubiertos y las pajitas, lo que obliga a las empresas con presencia nacional a gestionar más de 10 códigos SKU por línea de producto. [2] Junta de Control de la Contaminación de Maharashtra, “Notificaciones de prohibición de plásticos de un solo uso”, mpcb.gov.in Los costes de rediseño para el cumplimiento representan un promedio del 9 % de los ingresos anuales de los SKU afectados, incluidos los cambios en las herramientas y el diseño. Los sustitutos biodegradables de PLA siguen siendo un 54 % más caros que el PE, lo que limita la viabilidad inmediata del cambio para los sobres del mercado masivo, aunque una planta de PLA de 80 000 toneladas que comenzará a construirse en febrero de 2025 pretende reducir la diferencia en tres años. En consecuencia, el mercado indio de envases de plástico experimenta una acumulación de pedidos, ya que los convertidores esperan claridad sobre una posible armonización central de las prohibiciones. Mientras tanto, los minoristas se pasan a bolsas reutilizables más gruesas que tienen un depósito reembolsable, lo que amortigua ligeramente la pérdida de volumen en los segmentos prohibidos, pero añade complejidad a la logística inversa.
Análisis de segmento
Por tipo de material: el dominio del PE se enfrenta a la innovación del PET
El polietileno ostenta la mayor cuota de mercado de envases de plástico en India, con un 37.78%, en 2025, gracias a los precios competitivos de la resina y a la compatibilidad con las líneas de soplado y moldeo por inyección ya instaladas en todo el país. Su presencia en unidades de mantenimiento de referencia (SKU) de gran volumen, como bolsas de compra, láminas agrícolas y bolsas de detergente, sustenta una producción que mantiene tasas de operación promedio superiores al 80% en las principales plantas. El PE también se beneficia de la flexibilidad de la oferta de materias primas de las galletas nacionales, lo que mantiene un suministro constante de monómeros incluso durante las perturbaciones globales, ofreciendo a los convertidores locales precios de referencia estables frente a los niveles de paridad importados. Sin embargo, se proyecta que el tereftalato de polietileno crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.18% hasta 2031, a medida que las marcas buscan transparencia, brillo y una barrera superior para sus bebidas y condimentos listos para beber. La ventaja de reciclabilidad del PET encaja con los objetivos de EPR, y varios proyectos de botella a botella que se están implementando apuntan a elevar el tamaño del mercado de envases de plástico de la India para escamas de rPET de grado alimenticio a más de 1 millón de TPA para 2027.
A pesar de su crecimiento, el PET enfrenta cuellos de botella en la filtración de material fundido que aumentan la intensidad de capital; las líneas integradas de PET cuestan entre un 20 % y un 25 % más que las líneas equivalentes de PE debido a la policondensación en estado sólido y a los estiramientos de inyección a mayor presión. El polipropileno llena ranuras especializadas donde la rigidez y la resistencia al calor son importantes, como las bandejas para microondas y las tapas farmacéuticas, pero la oferta sigue siendo limitada porque las capacidades nacionales de PP favorecen los grados de fibra y automoción. El poliestireno y el EPS disminuyen gradualmente debido a las prohibiciones estatales sobre la vajilla de espuma, aunque persiste una demanda específica en los revestimientos de electrodomésticos, donde la amortiguación supera las preocupaciones sobre la reciclabilidad. Los bioplásticos emergentes como el PLA, respaldados por un proyecto totalmente nuevo de 342 millones de dólares en Uttar Pradesh, tienen potencial en los paquetes de refrigerios compostables, pero siguen dependiendo de la ampliación de la infraestructura de compostaje municipal más allá de las unidades piloto. A medida que los reguladores publican proyectos de normas para equiparar los umbrales de contenido reciclado entre los polímeros, los convertidores anticipan una cartera de múltiples materiales que equilibre los costos, el rendimiento y las cuotas de contenido reciclado, lo que remodelará la industria de envases de plástico de la India durante la próxima década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: Las soluciones flexibles impulsan la innovación
Los formatos flexibles representaron el 54.05 % del mercado de envases de plástico de la India en 2025, lo que demuestra la clara ventaja económica de los sistemas basados en película, que ofrecen un 30 % menos de costes de transporte por unidad de peso envasado que las alternativas rígidas. Los laminados multicapa diseñados con recubrimientos de EVOH o AlOx prolongan la vida útil de la barrera de aroma, lo que permite la distribución rural sin necesidad de camiones refrigerados. Las marcas que buscan divulgar su huella de carbono prefieren las bolsas flexibles porque los modelos de evaluación del ciclo de vida les atribuyen un 60 % menos de emisiones de gases de efecto invernadero por litro de bebida en comparación con las botellas de vidrio. Se prevé que los envases flexibles se expandan a una tasa de crecimiento anual compuesta (TCAC) del 4.6 % hasta 2031, a medida que el auge del comercio rápido aumenta la demanda de sobres monodosis que satisfacen los precios de compra impulsiva. El dominio de los envases flexibles también se debe a los rápidos cambios de línea; la laminación digital sin disolventes cura en menos de dos horas, lo que permite a los convertidores gestionar la proliferación de SKU a partir de los lanzamientos de sabores regionales.
Los envases de plástico rígido mantienen su relevancia en el sector cosmético, donde la presencia en el lineal y las características táctiles exigen precios elevados. Las botellas de HDPE moldeadas por extrusión-soplado para productos de cuidado personal ahora incorporan masterbatches clasificables por infrarrojo cercano que facilitan el reciclaje posterior, alineando los formatos rígidos con los objetivos de circularidad. Los frascos de PET de inyección-estiramiento-soplado ganan terreno en el sector nutracéutico gracias a que los cuellos de 38 mm se adaptan a los revestimientos de sellado por inducción, preservando así los ingredientes volátiles. Sin embargo, el consumo de resina para tapones y cierres se estanca a medida que los requisitos de la UE para tapones anclados influyen en el diseño a nivel mundial, lo que impulsa la reducción del peso de los puentes de bisagra. El mercado indio de envases de plástico, por lo tanto, muestra una coexistencia matizada: el crecimiento flexible se sustenta en los ciclos del comercio electrónico, mientras que las soluciones rígidas se afianzan en nichos de alta gama que valoran la estética y la reutilización.
Por forma de producto: las bolsas lideran mientras que las películas aceleran
Las bolsas y sobres generaron el 31.85 % de los ingresos de 2025, lo que refleja la preferencia de los consumidores por los envases con porciones controladas, con precios de entre 5 y 10 INR, que se ajustan a sus patrones de flujo de caja diario. Las bolsas con boquilla y sellado ultrasónico consolidan los lanzamientos de alimentos para bebés, reduciendo el consumo de energía en un 70 % en comparación con el sellado térmico y mejorando la reciclabilidad mediante monoestructuras totalmente de PE. Los stick packs de bebidas electrolíticas aprovechan los programas de electrificación rural que amplían el alcance de la cadena de frío, pero aún dependen de la comodidad de los sobres para la hidratación en movimiento. Por otro lado, las películas y los envoltorios avanzan a una tasa de crecimiento anual compuesta (TCAC) del 4.78 % hasta 2031, impulsadas por las aplicaciones de fundas estirables en la paletización de almacenes y películas de ensilado para centros de exportación agrícola. Las películas retráctiles especiales con aditivos antivaho penetran en las exportaciones de productos frescos, donde las tasas de rechazo cayeron al 4% en 2024 desde el 9% en 2023 debido a un mejor control de la condensación.
Los volúmenes de botellas y frascos crecen moderadamente a medida que los mandatos de rPET impulsan los esquemas de recolección que reintroducen las escamas transparentes en las cadenas de bebidas, con pilotos de depósito y devolución en tres estados que recuperaron el 78% de las botellas vendidas en el segundo trimestre de 2025. Las bandejas y los contenedores se suben a la ola de los alimentos preparados, utilizando PP con recubrimiento de barrera para lograr una vida útil a temperatura ambiente de 180 días para currys listos para comer, reduciendo la carga energética de almacenamiento en frío en 22 GWh anuales. Las bolsas y los sacos siguen siendo esenciales para fertilizantes y cemento, pero el gramaje promedio cae un 12% gracias a los tejidos de PE de alta tenacidad. La categoría de "otros formatos" presenta tubos plegables y almejas termoformadas que incorporan hasta un 50% de PETG reciclado, ampliando el repertorio para cosméticos dirigidos a los millennials con conciencia ecológica. Esta diversificación refuerza el mercado de envases de plástico de la India como un banco de pruebas para innovaciones de alta barrera pero asequibles.
Por industria de usuario final: La estabilidad del sector alimentario se combina con el crecimiento de los cosméticos
Las aplicaciones alimentarias representaron el 27.95 % del mercado indio de envases de plástico en 2025, impulsadas por la creciente penetración de alimentos procesados y una logística de cadena de frío más estricta, según las directrices de la FSSAI, que especifican los límites de migración para estructuras multicapa. Las bolsas termosellables para comidas preparadas prolongan la estabilidad en almacenamiento a 18 meses, lo que facilita las licitaciones militares y de ayuda en caso de desastres que exigen nutrición lista para el campo sin necesidad de almacenamiento en congelador. Las marcas de productos lácteos adoptan vasos transparentes con barrera, lo que permite a los consumidores inspeccionar la textura, lo que aumenta la calidad percibida y aumenta las compras repetidas en un 7 %, según las auditorías de marca. Mientras tanto, los sobres individuales de condimentos se apoyan en la expansión de los restaurantes de comida rápida, donde las preocupaciones de higiene prohíben los cuencos para salsas comunes tras la pandemia. Por lo tanto, el mercado indio de envases de plástico registra un volumen base constante de alimentos, lo que consolida la utilización de las fábricas incluso durante recesiones económicas más amplias.
Se proyecta que los cosméticos y el cuidado personal registren una tasa de crecimiento anual compuesta (TCAC) del 4.86 % hasta 2031, impulsada por la premiumización a medida que aumenta la renta disponible en los hogares urbanos. Las botellas con dosificador sin aire, fabricadas con PP monomaterial reciclable, sustituyen a los conjuntos acrílicos multicomponente, combinando la sostenibilidad con puntos de contacto de alta gama. Las fundas retráctiles impresas digitalmente permiten tiradas de edición limitada para campañas dirigidas por influencers, acortando los ciclos desde el concepto hasta la comercialización a menos de seis semanas. Los envases de bebidas se vinculan con los objetivos de contenido reciclado; la adopción de botellas de rPET se dispara a medida que los gigantes de los refrescos se comprometen a utilizar un 50 % de contenido reciclado para 2027, lo que estimula la importación de escamas hasta que la capacidad nacional alcance su escala. Las empresas farmacéuticas amplían las bolsas monodosis para los programas de gestión de antibióticos, ya que los envases más pequeños frenan el uso indebido. Los envases industriales lidian con las fluctuaciones de los precios de la resina, recurriendo a cajas de PP retornables en las cadenas de suministro de la industria automotriz para mitigar los gravámenes por productos de un solo uso en algunos estados. En conjunto, estas dinámicas diversifican los flujos de demanda, protegiendo a la industria de envases de plástico de la India frente a los shocks en cualquier sector vertical.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por proceso de fabricación: Innovación en extrusión a escala frente a termoformado
Los procesos de extrusión captaron el 28.12 % de la cuota de mercado de envases de plástico en India en 2025, gracias a su versatilidad en aplicaciones de película soplada, láminas y perfiles. Los principales convertidores operan coextrusoras de tres capas de mayor calibre, equipadas con unidades MDO en línea que aportan rigidez, permitiendo que las películas de 12 micras sustituyan a las tradicionales de 18 micras sin comprometer la resistencia a la tracción. Los sistemas de recuperación de energía en líneas de alta producción reducen el consumo específico de energía a 0.36 kWh/kg, lo que genera ahorros que amortiguan las fluctuaciones del precio de la resina. La coextrusión permite fabricar tubos de n capas con capas de barrera decorativas, lo que abre oportunidades de exportación para productos de cuidado bucal sujetos a los criterios europeos de reciclaje. El mercado indio de envases de plástico se beneficia de las extrusoras impulsadas por la exportación, que alcanzan una utilización del 85 % de su capacidad, incluso en periodos de crisis económica.
El termoformado, con un crecimiento previsto del 5.04 % CAGR hasta 2031, aprovecha la tecnología de precisión asistida por tapón para moldear bandejas de pared delgada con resistencias de desapilado superiores a 20 N, lo que facilita las líneas de llenado mecanizadas de snacks y confitería. Las láminas de APET de alta transparencia, que ahora contienen hasta un 30 % de material molido interno, satisfacen las exigencias estéticas y los límites de migración equivalentes a los de la EFSA. Las termoformadoras de minilotes permiten a las pymes atender a marcas regionales de productos lácteos sin invertir en moldes de gran tamaño, lo que refuerza la capacidad de los clústeres de nivel 2. El moldeo por inyección mantiene su liderazgo en nichos de mercado en tapas, cierres y tarros de pared gruesa, mientras que el moldeo por soplado evoluciona mediante cabezales de coextrusión multicapa que integran capas centrales recicladas entre capas vírgenes, cumpliendo las normas de contacto con alimentos y ofreciendo un 25 % de contenido reciclado. Surgen otros procesos, como la impresión digital directa a la forma, que permiten la fabricación de SKU de tan solo 2,000 unidades para tiradas hiperlocales. Cada método aborda distintos grupos de valores y refuerza colectivamente la profundidad tecnológica del mercado de envases de plástico de la India.
Análisis geográfico
Los clústeres manufactureros en Maharashtra, Gujarat y Tamil Nadu representan aproximadamente el 60% de la capacidad organizada de empaques de plástico, aprovechando la proximidad a refinerías, puertos y el consumo final. Los complejos de Maharashtra cerca de Mumbai aprovechan el acceso a los puertos gemelos de Nhava Sheva y Pipavav, reduciendo los tiempos de tránsito para los envases de cartón de exportación a 14 días, en comparación con el promedio nacional de 21 días. Los parques de plástico de Gujarat en Dahej y Dholera reciben polímero directamente de las plantas de craqueo in situ, lo que reduce el flete de materia prima en 6 centavos por kg y permite a los convertidores ofrecer precios fijos a pesar de la volatilidad de los índices de referencia del crudo. El Parque de Industrias de Polímeros de 239 acres de Tamil Nadu en Thiruvallur, respaldado por una financiación estatal de 216 millones de rupias indias, atrae a las pymes a terrenos listos para usar donde los servicios públicos compartidos reducen en un 12% el gasto de capital para las líneas de extrusión. Estas aglomeraciones amplifican la competitividad regional del mercado de envases de plástico de la India al agrupar proveedores, fabricantes de herramientas y laboratorios de pruebas en un radio de 50 km.
Estados del norte como Uttar Pradesh, Haryana y Punjab atienden la demanda de películas agrícolas y sacos para fertilizantes, impulsada por la expansión de la cadena de frío a lo largo del Corredor Industrial Delhi-Bombay. Uttar Pradesh ofrece subsidios de capital de hasta el 25% para nuevas unidades de empaque en distritos atrasados, lo que fomenta la descentralización desde los sobrecargados centros occidentales. Haryana se beneficia de la autopista Kundli-Manesar-Palwal, que conecta los convertidores con los almacenes de Delhi en menos de dos horas, acelerando los envíos justo a tiempo para los centros logísticos de comercio electrónico. El este de la India sigue siendo infradimensionado, pero está listo para la aceleración, ya que el Programa Nacional del Corredor Industrial destina centros multimodales en Odisha y Bengala Occidental, que abastecen de materia prima petroquímica a través de los puertos de Paradip y Dhamra. Los gobiernos locales buscan inversores extranjeros con exenciones en el arrendamiento de tierras y reembolsos del SGST, con el objetivo de diversificar la presencia geográfica del mercado indio de envases de plástico.
La logística de las materias primas define las estructuras de costos: la proximidad de Gujarat a las refinerías protege a los convertidores de los cuellos de botella ferroviarios que ocasionalmente afectan a las plantas del norte, que dependen de envíos de resina a larga distancia. Las plantas costeras de Tamil Nadu importan EVOH de alta barrera y resinas adhesivas en un plazo de 15 días desde Japón, lo que reduce la necesidad de financiación de inventario. Mientras tanto, los estados con prohibiciones fragmentadas sobre plásticos de un solo uso obligan a las empresas con múltiples plantas a adaptar las especificaciones de los envases según el destino, lo que aumenta la duplicación de herramientas, pero mitiga el riesgo de incumplimiento en la última milla. Las mejoras de infraestructura del proyecto insignia del gobierno, el Primer Ministro GatiShakti, prometen una planificación sincronizada de carreteras, ferrocarriles y puertos secos, y se espera que reduzcan el coste medio del transporte nacional del 14 % a menos del 10 % del valor entregado para 2028. A medida que se estrecha la conectividad, el mercado indio de envases de plástico anticipa una mayor competencia intrarregional, lo que recompensa a las plantas que combinan la rentabilidad con la agilidad regulatoria.
Panorama regulatorio
La normativa india sobre envases de plástico se basa en las Normas de Gestión de Residuos Plásticos (PWM, por sus siglas en inglés) de 2016, administradas por el Ministerio de Medio Ambiente, Bosques y Cambio Climático (MoEF&CC) e implementadas a través de la Junta Central de Control de la Contaminación (CPCB, por sus siglas en inglés) y las Juntas Estatales de Control de la Contaminación (SPCB, por sus siglas en inglés). Las Normas de Enmienda de PWM, notificadas el 31 de marzo de 2026 (GSR 237(E)), reforzaron la Responsabilidad Extendida del Productor (REP, por sus siglas en inglés) mediante la actualización de los objetivos de reciclaje por categorías, la introducción de umbrales obligatorios de contenido reciclado para los envases de plástico y la adición de obligaciones de reutilización para los envases rígidos, con disposiciones para compensar las deficiencias de 2025-26 durante tres años.
El cumplimiento operativo es cada vez más digital y auditable. Los productores, importadores y propietarios de marcas (PIBO) deben registrarse y presentar informes de Responsabilidad Extendida del Productor (REP) a través del portal centralizado de la CPCB. El Portal Común de REP entró en funcionamiento el 28 de junio de 2026, lo que exige a las empresas revalidar sus registros y flujos de trabajo de informes. En cuanto a los requisitos de materiales, los plásticos reciclados deben cumplir con la norma IS 14534:2023, y las aplicaciones en contacto con alimentos también deben ajustarse a los requisitos de la FSSAI. En la enmienda de 2026, se amplió la verificación para permitir controles a través de auditores ambientales registrados, además de la supervisión del regulador.
Análisis de la cadena de valor
La cadena de valor abarca desde el abastecimiento de resina y materia prima reciclada (PE virgen, PP, PET y residuos posconsumo de PCR) hasta la formulación y el suministro de aditivos/masterbatch, pasando por la conversión (película extruida soplada y fundida, BOPP/BOPET/CPP, moldeo por inyección y soplado, termoformado) y la impresión o laminación, antes de la distribución a los sectores de bienes de consumo de alta rotación, alimentos, bebidas, productos farmacéuticos, cosméticos y usuarios finales industriales. India también sigue expuesta a la dependencia de polímeros importados e insumos especializados, lo que vincula los márgenes y los plazos de entrega de los convertidores a los precios de la resina vinculados al crudo y a las interrupciones en el transporte, incluso cuando los clústeres de fabricación organizados y los parques de plásticos en estados como Maharashtra, Gujarat y Tamil Nadu reducen los plazos de entrega mediante la ubicación conjunta de herramientas, pruebas y servicios compartidos.
La circularidad impulsada por la Responsabilidad Extendida del Productor (REP) está transformando la economía de la cadena de suministro, donde el suministro conforme a la normativa de resinas recicladas aptas para uso alimentario y el contenido reciclado trazable se convierten en un obstáculo clave y un factor diferenciador para los transformadores que abastecen a usos finales regulados. Esto se refleja en el aumento de la capacidad y la localización de procesos de transformación de rPET y de especificaciones más altas, como el modelo de expansión de Srichakra Polyplast, anunciado para elevar la capacidad de procesamiento de rPET apto para uso alimentario a más de 113 000 toneladas para 2026, y la ampliación de la planta de Knack Packaging en Borisana, Gujarat, hasta alcanzar una capacidad de 55 800 MTPA en sacos tejidos. A medida que se intensifican los informes y la verificación bajo el régimen del portal de la REP de la CPCB, la trazabilidad, la certificación de calidad (incluidas las normas vinculadas a BIS para plásticos reciclados) y el acceso a redes de recogida y clasificación determinan cada vez más quién puede abastecer a gran escala a los propietarios de grandes marcas nacionales.
Panorama competitivo
Aproximadamente 200 empresas organizadas operan en el sector de películas, laminados y envases rígidos; sin embargo, las 10 principales controlan alrededor del 35% de las ventas, lo que indica una concentración moderada que aún deja espacio para los especialistas regionales. La adquisición de Manjushree Technopack por parte de PAG en noviembre de 2024 por casi 1 millones de dólares subraya el creciente interés del capital privado por activos escalables en el mercado indio de envases de plástico. Los consolidadores priorizan la integración vertical; la planta de chips de rPET de UFlex, de 168,000 toneladas anuales (MTPA), en Panipat, asegura la materia prima para sus líneas de películas de CPP y BOPET, aislando los márgenes frente a la volatilidad de la resina virgen. Empresas extranjeras como ALPLA aumentan la competencia al comprometerse a duplicar la capacidad de reciclaje nacional hasta las 700,000 toneladas para 2030, aprovechando la experiencia global y la profundidad del capital.
La adopción de tecnología diferencia a los líderes. Los sistemas de visión con IA reducen drásticamente las tasas de defectos por debajo del 0.3%, lo que impulsa la aceptación de líneas de sobres de alta velocidad que llenan 1,500 ppm en plantas de condimentos. Las solicitudes de patentes relacionadas con estructuras de barrera monomateriales aumentan un 18% interanual, gracias a la colaboración entre innovadores indios y laboratorios académicos en avances de recubrimiento de plasma que permiten que los envases flexibles de solo PE igualen los niveles de barrera del EVOH. Las empresas más pequeñas se agrupan en parques plásticos para compartir I+D y pruebas, uniendo recursos para obtener la certificación BIS en familias de materiales diversificadas. La orientación a la exportación se fortalece a medida que la relocalización de la cadena de suministro en Occidente impulsa a las marcas globales a abastecerse de forma dual desde India; las auditorías de los convertidores ahora enfatizan la trazabilidad del contenido reciclado, lo que impulsa las inversiones en pasaportes de materiales habilitados por blockchain. En general, las estrategias se centran en la sostenibilidad, el liderazgo en costos y la automatización, lo que configura un dinámico mercado de envases de plástico en India, listo para una consolidación selectiva.
Líderes de la industria de envases de plástico en India
amcor plc
Uflex Limited
Películas polivinílicas de Jindal limitadas
Cosmo First Limited
corporación polyplex limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Amcor puso en marcha una nueva línea de producción de envases de alto rendimiento para el sector sanitario en su planta de Sira, Karnataka, para atender a sus clientes farmacéuticos. Esta mayor capacidad incrementa la oferta local de envases de alta especificación utilizados en aplicaciones sanitarias reguladas, fortaleciendo así la competitividad en segmentos de valor añadido donde los sistemas de calidad y la uniformidad son fundamentales.
- Octubre de 2025: UFlex completó un proyecto de optimización en su planta de envasado aséptico de Sanand, Gujarat, aumentando la capacidad de 7 millones a 12 millones de envases anuales. Esta vía más rápida para incrementar la producción satisface la demanda interna de envases asépticos y mejora la utilización de las redes de llenado y distribución posteriores sin tener que esperar a que se complete un nuevo ciclo de construcción.
- Diciembre de 2024: Loop Industries y Ester Industries crearon una empresa conjunta de reciclaje para comercializar DMT y MEG despolimerizados. Esta iniciativa establece una nueva capacidad de reciclaje químico para monómeros reciclados en la India y contribuye al cumplimiento de los requisitos más estrictos de la Responsabilidad Extendida del Productor (REP) y de contenido reciclado.
Alcance del informe sobre el mercado de envases de plástico en India
Los envases de plástico proporcionan una cubierta protectora e informativa al mismo tiempo que protegen el producto durante la manipulación, el almacenamiento y el movimiento del material, además de proporcionar información sobre el contenido del paquete. El estudio rastrea la demanda de envases de plástico a través de los ingresos derivados de la venta de envases de plástico, tanto rígidos como flexibles. El estudio también sigue los efectos de las regulaciones y los impulsores del mercado sobre el crecimiento y los factores que obstaculizan su crecimiento.
El mercado indio de envases de plástico está segmentado por tipo de envase (plástico rígido y plástico flexible), usuario final (alimentos, bebidas, atención médica, cuidado personal y hogar, y otros tipos de usuarios finales) y productos (botellas y frascos, bandejas y envases, bolsas, bolsas, películas y envoltorios, y otros tipos de productos). Los tamaños de mercado y los pronósticos se proporcionan en valor (USD) para todos los segmentos anteriores.
Por tipo de material
| Polietileno (PE) |
| Polipropileno (PP): |
| Tereftalato de polietileno (PET) |
| Poliestireno y EPS |
| Otros tipos de materiales |
Por tipo de embalaje
| Embalaje de plástico flexible |
| Embalaje de plástico rígido |
Por formulario de producto
| Botellas y Tarros |
| Bandejas y Contenedores |
| Bolsas y sobres |
| Bolsas y Sacos |
| Películas y Envolturas |
| Otras formas de productos |
Por industria del usuario final
| Comida |
| Bebidas |
| Productos farmacéuticos y sanitarios |
| Cosmética y Cuidado Personal |
| Industrial |
| Otras industrias de usuarios finales |
Por proceso de fabricación
| Extrusión |
| Moldeo por inyección |
| Moldeo por soplado |
| Termoformado |
| Otros procesos de fabricación |
| Por tipo de material | Polietileno (PE) |
| Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | |
| Poliestireno y EPS | |
| Otros tipos de materiales | |
| Por tipo de embalaje | Embalaje de plástico flexible |
| Embalaje de plástico rígido | |
| Por formulario de producto | Botellas y Tarros |
| Bandejas y Contenedores | |
| Bolsas y sobres | |
| Bolsas y Sacos | |
| Películas y Envolturas | |
| Otras formas de productos | |
| Por industria del usuario final | Comida |
| Bebidas | |
| Productos farmacéuticos y sanitarios | |
| Cosmética y Cuidado Personal | |
| Industrial | |
| Otras industrias de usuarios finales | |
| Por proceso de fabricación | Extrusión |
| Moldeo por inyección | |
| Moldeo por soplado | |
| Termoformado | |
| Otros procesos de fabricación |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de plástico de la India?
El mercado tendrá un valor de USD 23.13 mil millones en 2026 y se proyecta que alcance los USD 26.89 mil millones para 2031 con una CAGR del 3.06%.
¿Qué segmento tiene la mayor participación en el mercado de envases de plástico de la India por material?
El polietileno lidera con una participación del 37.78%, lo que refleja sus ventajas en costos y procesamiento.
¿Cómo influyen las normas EPR en los formatos de envases?
Los mandatos de EPR están dirigiendo a los convertidores hacia resinas con contenido reciclado y creando una demanda cautiva de rPET y rHDPE de grado alimenticio.
¿Qué región está surgiendo más rápidamente en materia de nuevas plantas de envasado?
Tamil Nadu, respaldado por un parque de polímeros financiado por el estado, está atrayendo a las PYME con parcelas listas para usar e incentivos fiscales.
¿Qué tendencia tecnológica está mejorando la eficiencia de la producción?
Los sistemas de visión basados en IA y el mantenimiento predictivo están elevando la eficacia general de los equipos por encima del 85 % en las plantas líderes.
¿Qué industria de uso final está creciendo más rápido?
Se pronostica que los envases de cosméticos y cuidado personal crecerán a una tasa compuesta anual del 4.86 % hasta 2031 debido a la premiumización y la adopción de envases sostenibles.


