

Tamaño y participación del mercado de alimentos para aves de corral en India
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
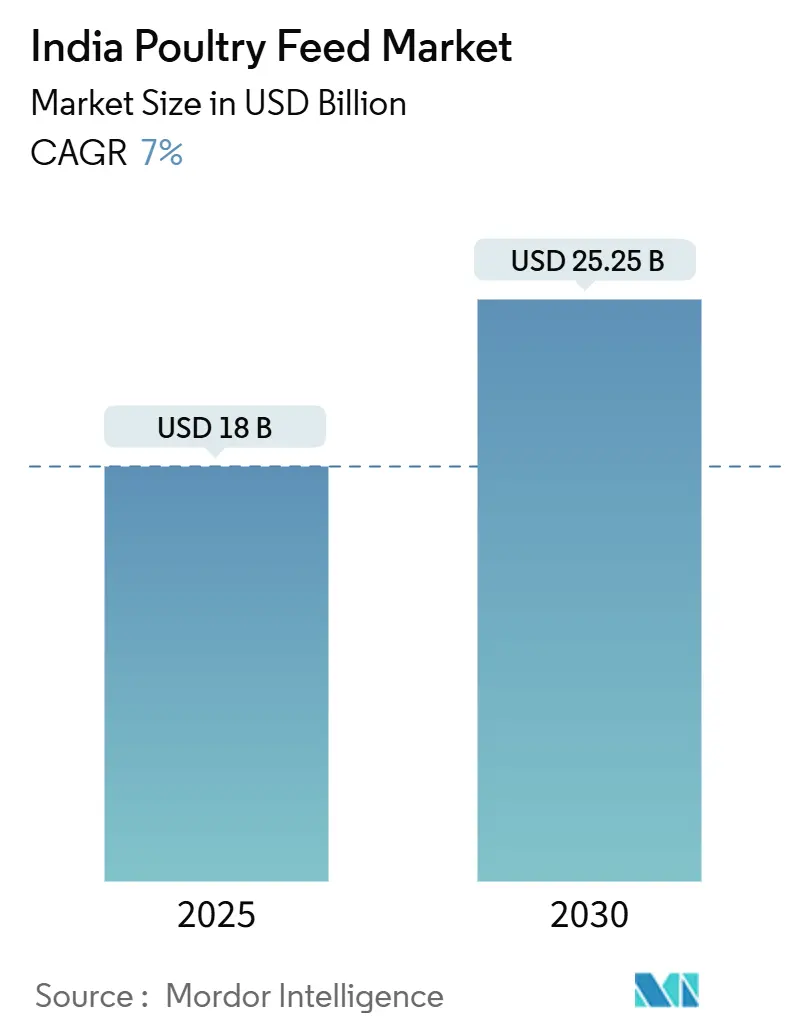
| Tamaño del mercado (2025) | USD 18 mil millones |
| Tamaño del mercado (2030) | USD 25.25 mil millones |
| Tasa de crecimiento (2025 - 2030) | 7.00% CAGR |
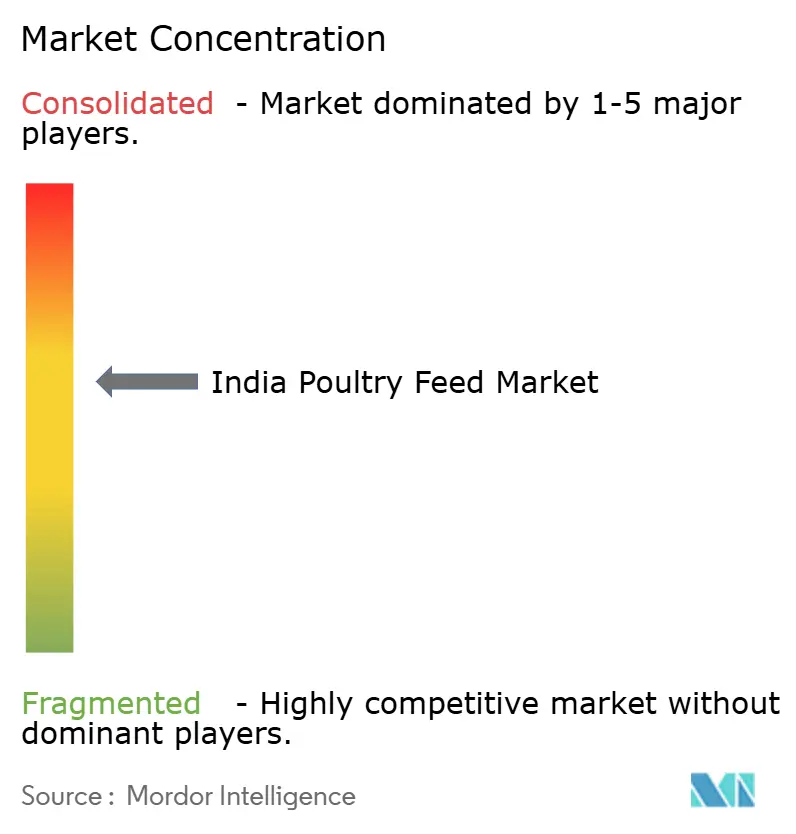
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de piensos para aves de corral en India realizado por Mordor Intelligence
El tamaño del mercado indio de alimentos para aves de corral se situó en 18.0 millones de dólares en 2025 y se proyecta que alcance los 25.25 millones de dólares para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 7.0 %. El aumento de la agricultura por contrato, la demanda sostenida de proteína animal asequible por parte de los consumidores y las continuas mejoras en el procesamiento de alimentos impulsan el crecimiento del volumen, a pesar de que los insumos para la alimentación animal aún representan una parte importante del coste de producción. La expansión de la integración comercial de pollos de engorde está creando ciclos de compra estructurados que estabilizan la demanda de alimentos compuestos en los clústeres organizados. Simultáneamente, la preferencia generalizada de los consumidores por el pollo sin antibióticos está acelerando la transición hacia formulaciones funcionales que favorecen la salud de las aves sin el uso de fármacos terapéuticos. La diversificación de ingredientes, incluyendo harina de insectos y granos de destilería secos con solubles (DDGS), está aliviando la presión sobre los suministros tradicionales de maíz y soja, mientras que las mejoras en la tecnología de peletizado están elevando la eficiencia de la conversión alimenticia. La consolidación estratégica, en particular entre los principales fabricantes que buscan el control del alimento a la mesa, sustenta la diferenciación competitiva y la asignación de capital.
Conclusiones clave del informe
- Por ingrediente alimentario, el maíz representó una participación del 46% del tamaño del mercado de alimentos para aves de corral de la India en 2024, mientras que se prevé que la harina de insectos alcance una CAGR del 28% entre 2025 y 2030.
- Por tipo de aditivo, los aminoácidos representaron una participación del 30% del tamaño del mercado de alimentos para aves de corral de la India en 2024, y las enzimas están avanzando a una CAGR del 9.5% hasta 2030.
- Por forma, los pellets representaron una participación del 52% del tamaño del mercado de alimentos para aves de corral de la India en 2024 y están avanzando a una CAGR del 8.5% hasta 2030.
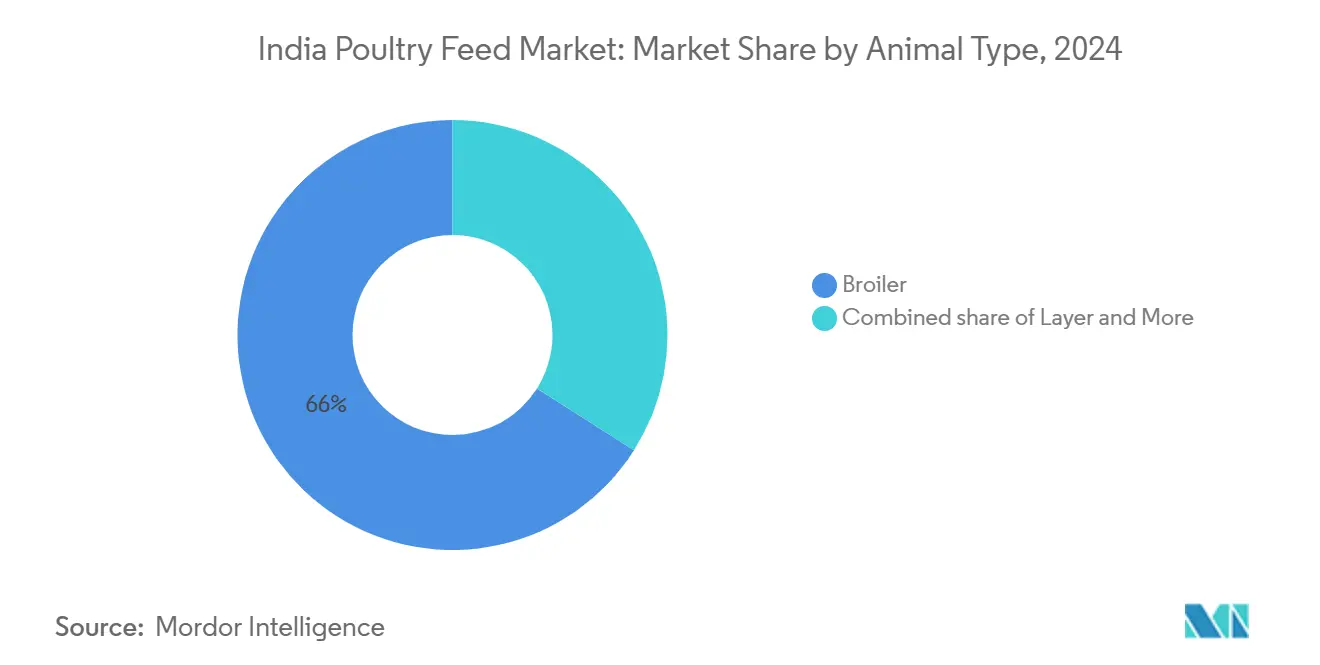
- Por tipo de animal, el alimento para pollos de engorde lideró con el 66% de la participación de mercado de alimento para aves de corral de la India en 2024, y se pronostica que el alimento para reproductoras registrará la CAGR más rápida del 9.2% hasta 2030.
Tendencias y perspectivas del mercado de piensos para aves de corral en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Integración creciente de pollos de engorde comerciales | + 1.8% | Nacional, denso en el sur y el oeste de la India | Mediano plazo (2-4 años) |
| Creciente demanda de carne sin antibióticos | + 1.2% | Centros urbanos de todo el país | Mediano plazo (2-4 años) |
| Subvenciones gubernamentales al maíz y la soja | + 1.0% | Nacional, el más fuerte en estados productores | Corto plazo (≤2 años) |
| Ampliación de la cadena de frío minorista organizada | + 0.8% | Ciudades metropolitanas y de nivel 1 en todo el país | Largo plazo (≥4 años) |
| Aumento en la inclusión de proteínas de insectos | + 0.6% | Proyectos piloto en el sur de la India, escalando a nivel nacional | Largo plazo (≥4 años) |
| Adopción de alimentación de precisión habilitada por IA | + 0.4% | Grandes granjas comerciales en estados progresistas | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Integración creciente de pollos de engorde comerciales
La agricultura por contrato está reorientando las compras a medida que los integradores internalizan la producción de alimento para reducir la volatilidad. Empresas como Suguna Foods y Venky's India operan plantas de producción cautiva que combinan la genética de las aves con micromezclas personalizadas, mejorando así los índices de conversión alimenticia y reduciendo el desperdicio. La capacidad típica de las granjas ha aumentado de 5,000 a 10 000 a 15 000 aves por ciclo, lo que ha incrementado la demanda en un solo sitio y fomentado las entregas de lotes grandes. Las tecnologías de automatización, como los comederos controlados por sensores, refuerzan la administración precisa de nutrientes. Si bien la integración asegura márgenes para los grandes productores, presiona a las plantas de producción independientes que dependen de las ventas al contado, lo que aumenta las presiones para la consolidación del mercado.
Creciente demanda de carne sin antibióticos
Los consumidores urbanos prefieren etiquetas transparentes y están dispuestos a pagar entre un 15% y un 20% más por aves criadas con piensos sin fármacos. Las formulaciones incorporan cada vez más probióticos, aceites esenciales y ácidos orgánicos, lo que genera un aumento del 8% al 12% en el coste de los ingredientes, que los fabricantes compensan con precios basados en la marca. Proveedores multinacionales de aditivos como Alltech y Kemin han ampliado sus instalaciones nacionales para potenciadores naturales del crecimiento, lo que subraya la transición de la medicación preventiva a la nutrición funcional. La Autoridad de Seguridad Alimentaria y Normas de la India ha endurecido los umbrales de residuos, reforzando esta tendencia y creando un margen de exportación a mercados con un alto nivel de cumplimiento.
Subvenciones gubernamentales al maíz y la soja
Los precios mínimos de apoyo y las bonificaciones al transporte reducen la volatilidad de las materias primas en los conglomerados de piensos alejados de las zonas cerealeras. Los incentivos estatales para el transporte reducen los costos logísticos de entrada, especialmente para los molinos de maíz en las zonas costeras del sur. La alineación de las políticas con el programa nacional de etanol aumenta la demanda de maíz, pero también genera granos secos de destilería con solubles, lo que suministra granos secos de destilería con solubles (DDGS) ricos en proteínas al sector de piensos. El aumento de los Precios Mínimos de Apoyo (MSP) para la soja fomenta la expansión de la superficie cultivada, mientras que los híbridos resistentes a la sequía, respaldados por el gobierno, protegen los rendimientos de las precipitaciones erráticas. Estos programas moderan las fluctuaciones de los insumos durante las dos próximas temporadas, lo que mantiene una economía equilibrada de las raciones para los productores de compuestos.
Aumento en la inclusión de proteínas de insectos
Los proyectos piloto liderados por el Consejo Indio de Investigación Agrícola-Instituto Central de Acuicultura de Aguas Salobres (ICAR-CIBA) con larvas de mosca soldado negra están en transición hacia la escala comercial, con un contenido proteico cercano al 45%, lo que ofrece una alternativa sostenible a la harina de soja importada. Los primeros ensayos de inclusión reportan un rendimiento de crecimiento comparable con hasta un 10% de reemplazo dietético. Las empresas de piensos están cerrando acuerdos de suministro a medida que las granjas de insectos amplían su capacidad de bioconversión utilizando residuos alimentarios, lo que reduce la huella de carbono del ingrediente. El proceso de verificación regulatoria de la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) sigue siendo metódico, pero el ritmo de aprobación se alinea con los precedentes mundiales, lo que prepara la harina de insectos para su implementación nacional en 2027.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta volatilidad en los precios del maíz y la soja | -1.4% | A nivel nacional, intenso en regiones dependientes de las importaciones | Corto plazo (≤2 años) |
| Logística de alimentación de última milla inadecuada | -0.8% | India rural del este y noreste | Mediano plazo (2-4 años) |
| Aumento de los incidentes de micotoxinas debido al cambio climático | -0.6% | Áreas de almacenamiento húmedo limitado | Mediano plazo (2-4 años) |
| Acceso limitado de los agricultores al crédito para la compra de alimentos | -0.5% | Cinturones rurales con gran presencia de pequeños agricultores | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta volatilidad en los precios del maíz y la soja
Se registraron fluctuaciones de precios del 40% durante las interrupciones causadas por la pandemia, lo que redujo los márgenes brutos de los molinos. La dependencia de las importaciones de harina de soja expone a los procesadores a las fluctuaciones cambiarias, mientras que la variabilidad estacional de los monzones aumenta el riesgo de suministro interno. La escasez de instrumentos de contratación a plazo impide una cobertura eficaz para los operadores más pequeños, lo que obliga a estrategias de abastecimiento reactivas que elevan los costos de inventario. Los déficits de almacenamiento magnifican aún más las compras en el mercado spot, perpetuando la volatilidad.
Logística inadecuada de alimentación de última milla
Las carreteras rurales deficientes, los puentes de un solo carril y la escasa capacidad de transporte por carretera aumentan los costos de entrega entre un 15 % y un 25 % en distritos distantes, lo que desalienta la adopción de piensos formulados. Durante los meses de monzón, las rutas arrasadas retrasan los envíos, obligando a los ganaderos a optar por raciones preparadas en casa, que a menudo carecen de perfiles equilibrados de aminoácidos. La escasez de almacenamiento refrigerado para vitaminas y enzimas acelera la degradación de los nutrientes, lo que reduce la eficacia del pienso a su llegada. Las brechas en los pagos digitales también prolongan los ciclos de crédito de los distribuidores, lo que añade cargos financieros que inflan los precios en la explotación.
Análisis de segmento
Por ingrediente alimentario: el predominio del maíz se enfrenta a la diversificación de proteínas
El maíz mantuvo el 46% de la inclusión de uso final en 2024, pero enfrenta un creciente desequilibrio de la demanda, ya que las necesidades anuales de grano base para aves podrían aumentar hacia 31 millones de toneladas métricas para 2030 en comparación con la producción nacional actual [1] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, “Industrialización ganadera, comercio y cuestiones sociales, sanitarias y ambientales para el sector avícola indio”, fao.org . El mercado de alimentos para aves de corral de la India continúa mostrando una fuerte demanda de maíz, mientras que los procesadores están adoptando cada vez más insumos alternativos. El grano de destilería seco con solubles (DDGS) ofrece una proteína cruda comparable a la harina de soja y está ganando adopción por mérito de costo. Los volúmenes de harina de insectos, aunque pequeños, están experimentando una tasa de crecimiento más alta del 28% CAGR debido a las plantas piloto respaldadas por el estado. Los laboratorios de alimentos están refinando las tasas de inclusión para mantener las proporciones de aminoácidos, asegurando palatabilidad y digestibilidad a la par con la harina de soja convencional.
Las perspectivas de crecimiento también dependen de la disponibilidad de DDGS de arroz en los estados con mayor producción de arroz, lo que reduce los kilómetros logísticos en comparación con los envíos de maíz. La autorización regulatoria para nuevas proteínas, bajo las normas para piensos de 2024 de la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI), ofrece un marco para una mayor entrada al mercado, aunque la preparación de expedientes y la validación de la vida útil prolongan los plazos de entrega. La diversificación del abastecimiento de ingredientes sirve como estrategia de mitigación de riesgos y como medio para desarrollar formulaciones sostenibles que se ajusten a los estándares ambientales, sociales y de gobernanza (ESG) globales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de aditivo: La nutrición funcional impulsa los segmentos premium
Los aminoácidos, en particular la lisina y la metionina, representan el 30 % del valor de mercado, lo que destaca su papel fundamental para el crecimiento magro en pollos de engorde de rápido crecimiento. La dependencia de las importaciones mantiene precios estables, impulsando el interés en estudios de viabilidad de fabricación local. La producción sin antibióticos impulsa el crecimiento de probióticos, prebióticos y ácidos orgánicos, con variantes estabilizadas con vitamina E que abordan el estrés oxidativo en climas más cálidos. Los proveedores de la industria india de alimentos para aves de corral están aprovechando la microencapsulación para preservar la bioactividad mediante la granulación. Las enzimas mejoran la rentabilidad de los alimentos al descomponer los polisacáridos no amiláceos. Se proyecta que los complejos de proteasas, ahora predominantes en las dietas de finalización para reducir la excreción de nitrógeno, crecerán a una tasa de crecimiento anual compuesta (TCAC) del 9.5 % hasta 2030.
La educación del mercado está cambiando de las comparaciones de precio por kilogramo a métricas de retorno de la inversión como la eficiencia alimentaria y la reducción de la mortalidad. Las empresas de aditivos ofrecen auditorías técnicas en las explotaciones y ajustes de raciones basados en datos, integrándose así más a fondo en los flujos de trabajo de los integradores. Los productos químicos intermedios nacionales están siendo revisados para obtener la acreditación de calidad, lo que podría reducir el costo final del aditivo y alinearse con el programa gubernamental "Make in India".
Por forma: Los pellets optimizan la nutrición y la eficiencia de manipulación
Los pellets representaron el 52% del volumen en 2024 y son el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.5% durante el período de pronóstico, lo que refleja sus ventajas operativas. La densidad uniforme simplifica el transporte a granel y reduce las pérdidas de polvo, mientras que el procesamiento térmico mejora la gelatinización del almidón para una digestibilidad superior. El tamaño del mercado indio de alimentos para aves de corral en pellets está aumentando junto con la demanda de pollos de engorde de alto rendimiento que alcanzan el peso de sacrificio en 38-40 días. La inversión en acondicionadores de alta capacidad y variadores de frecuencia reduce el gasto energético por tonelada y mejora la productividad. El alimento en migajas mantiene su relevancia para las dietas de iniciación que requieren tamaños de partícula más pequeños, mientras que el alimento en harina persiste en los segmentos de bajos ingresos.
Las plantas grandes de más de 4,550 toneladas métricas por día, como las operadas por United Nutrients, logran economías de escala y mantienen una durabilidad constante de los pellets superior al 90 %, minimizando así la generación de finos. La I+D continua en aleaciones de metal para matrices y acondicionamiento de vapor reduce la frecuencia de las paradas y amplía la vida útil de la planta. Sin embargo, las tarifas eléctricas locales y los costos del combustible de biomasa aún influyen en las estructuras de costos regionales, lo que impulsa a algunas plantas a adoptar calderas solares para la calefacción térmica parcial.
Por tipo de animal: la integración de pollos de engorde transforma los patrones de demanda
Las raciones para pollos de engorde representaron el 66% del consumo total de alimento, lo que subraya el predominio de la producción de carne de ciclo rápido. Si bien las ponedoras sustentan una demanda constante de alimento para la producción de huevos, las reproductoras registran la mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 9.2%, a medida que los integradores amplían las granjas de reproductoras para asegurar las líneas de suministro de pollitos. Por lo tanto, la cuota de mercado de la India en alimentos avícolas para dietas especializadas para reproductoras está aumentando, priorizando la densidad de micronutrientes y las proporciones específicas de aminoácidos para la calidad de los huevos para incubar. Los procesadores orientados a la exportación también exigen trazabilidad y cumplimiento de las normas sobre residuos, incentivando la elaboración precisa de alimentos para reproductoras y finalizadoras que se ajusten a los estándares de destino.
La agricultura por contrato permite a las plantas de procesamiento diseñar formulaciones por fases, sincronizadas con los paneles de rendimiento de los integradores, lo que facilita el ajuste nutricional a lo largo del ciclo de vida del ave. Este enfoque estratégico aumenta el volumen de alimento por planta y garantiza acuerdos de suministro a largo plazo, lo que respalda las inversiones de capital en capacidad adicional de la planta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El sur de la India sigue siendo la región líder en volumen de producción. Andhra Pradesh, Tamil Nadu y Karnataka se benefician del acceso portuario, lo que facilita la importación de soja y los envíos de carne al exterior, lo que reduce los costos logísticos para las fábricas de piensos. Los principales integradores operan múltiples plantas, y el almacenamiento en el puerto facilita la disponibilidad de ingredientes durante todo el año. Por otro lado, las limitaciones de tierra y agua limitan la posibilidad de construir nuevas explotaciones agrícolas en el futuro, lo que impulsa la expansión hacia distritos del interior.
El norte de la India registra una creciente demanda gracias a la penetración del comercio minorista organizado en Delhi NCR, Punjab y Haryana. La proximidad a la zona de cereales reduce el transporte de mercancías entrantes de subproductos de maíz y trigo. Los ingresos de Skylark en el año fiscal 2023, de 83.5 millones de dólares, subrayan la viabilidad comercial de la región. La ampliación de la cadena de frío a ciudades secundarias fomenta la expansión de las redes de productores contratados, que sustentan el crecimiento del volumen de piensos.
La India occidental equilibra el consumo industrial con la diversidad de materias primas. Las plantas de etanol de Maharashtra generan granos secos de destilería con solubles (DDGS), integrando cadenas de suministro circulares para las industrias avícolas cercanas. Mientras tanto, el este y el noreste de la India enfrentan deficiencias en la infraestructura vial que elevan los precios de los alimentos y frenan su adopción. Los corredores de carga gubernamentales y los subsidios para el almacenamiento de productos frescos buscan superar estos obstáculos; sin embargo, las zonas inundadas por ríos presentan riesgos estacionales para el transporte. El clima húmedo en el este también intensifica la necesidad de vigilancia de micotoxinas, lo que impulsa la demanda de secuestrantes de toxinas en formulaciones que se suministran a esos mercados.
Panorama competitivo
El mercado indio de piensos para aves de corral se mantiene moderadamente concentrado, con los cinco mayores productores controlando una cuota de mercado significativa. Su enfoque en la integración vertical define la estrategia competitiva en toda la cadena de valor, comenzando con la producción propia de semillas y extendiéndose a la distribución minorista de marca. En 2025, la adquisición por parte de Godrej Agrovet del capital restante de Creamline Dairy por 112.0 millones de dólares estadounidenses ilustra el impulso hacia la consolidación total del mercado de piensos a la mesa. Los acuerdos de agricultura por contrato refuerzan este modelo al ofrecer a los integradores una cartera de clientes cautiva para piensos compuestos, lo que les permite eliminar los márgenes de intermediación y garantizar una demanda constante.
Los fabricantes aprovechan la tecnología como un diferenciador clave. Al emplear sensores IoT en silos y software de alimentación de precisión impulsado por IA, optimizan las tasas de conversión de alimento en tiempo real, lo que conduce a reducciones de costos y una mayor uniformidad en el peso de las aves [2] Fuente: A. Turgut y S. Singh, “Optimización en tiempo real del alimento para aves de corral utilizando sensores IoT”, International Journal of Intelligent Systems and Applications in Engineering, ijaiae.org . El potencial de crecimiento más significativo reside en el alimento orgánico, las mezclas de proteína de insectos y las formulaciones específicas de la región que utilizan materias primas locales. En 2025, señalando el atractivo de la industria, JK Paper, diversificándose de su núcleo, invirtió USD 36.1 millones en la adquisición de Quadragen VetHealth, marcando su incursión en la nutrición animal. Mientras que las multinacionales recurren a las líneas de I+D globales para dominar el segmento premium, las empresas nacionales se centran en la eficiencia de costos y una extensa red de distribución.
La regulación, liderada por la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI), amplió el mandato de calidad de los piensos, premia a las fábricas con sistemas avanzados de control de calidad y eleva el listón para los competidores más pequeños. Las normas de la Oficina de Normas de la India (BIS) que cubren los equipos de planta y las especificaciones nutricionales inclinan aún más el campo hacia las empresas con capital suficiente para actualizar los procesos [3] Fuente: Oficina de Normas de la India, “Estándares para equipos de fabricación de piensos para aves de corral”, bis.gov.in. Los equipos de servicio técnico integrados por nutricionistas cualificados se han vuelto fundamentales para la retención de clientes, especialmente a medida que los productores transitan a regímenes libres de antibióticos que dependen de aditivos fitogénicos y otros promotores naturales del crecimiento. La expansión de las exportaciones requiere trazabilidad alineada con la ISO, favoreciendo a las empresas con documentación digital de extremo a extremo.
Líderes de la industria de alimentos para aves de corral en India
Godrej Agrovet Limited (Grupo Godrej)
Suguna Alimentos Pvt. Limitada.
Venky's India Limited (Grupo VH)
Skylark Feeds Pvt. Ltd. (Grupo Skylark)
Cargill, Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: El Grupo Allana firmó un acuerdo para adquirir una participación del 30% en Kasturi Poultry Farms, lo que representa un paso estratégico para fortalecer su posición en el mercado avícola del país. Se espera que esta adquisición contribuya al crecimiento del mercado indio de alimentos para aves de corral, impulsando la demanda de alimentos de alta calidad para respaldar la mejora de las operaciones y la capacidad de producción de Kasturi Poultry Farms.
- Marzo de 2025: Indian Poultry Alliance (IPA), parte de Allana Group, adquirió Kwality Animal Feeds Pvt Ltd. Además, IPA planea reforzar y expandir las operaciones de la entidad recién adquirida, consolidando su dominio en el mercado indio de alimentos para aves de corral y subrayando su visión de un futuro consolidado para la industria.
- Agosto de 2024: La junta directiva de Godrej Agrovet aprobó la creación de una nueva planta de alimentos para animales en Maharashtra. Esta medida estratégica busca ampliar la capacidad de producción de la empresa y satisfacer la creciente demanda de alimento para aves de corral en el país.
- Julio de 2023: Amul Dairy ha lanzado una nueva gama de piensos para aves de corral aprovechando sus consolidadas instalaciones de producción de piensos para ganado y su red de distribución. Tras seis meses de desarrollo, Amul aprovechó su amplia experiencia en la producción de piensos para animales para abordar el creciente mercado indio de piensos para aves de corral.
Alcance del informe sobre el mercado de piensos para aves de corral en India
| Maíz |
| Harina de soja |
| DDGS |
| Harina de insectos |
| Otros ingredientes para piensos |
| Aminoácidos |
| Vitaminas y Minerales |
| Coccidiostáticos |
| Enzimas |
| Otros aditivos |
| Afrecho/puré |
| Gránulos |
| Crumbles |
| Otro |
| Pollos de engorde (broiler) |
| Capa |
| Criador |
| Por ingrediente alimentario | Maíz |
| Harina de soja | |
| DDGS | |
| Harina de insectos | |
| Otros ingredientes para piensos | |
| Por tipo de aditivo | Aminoácidos |
| Vitaminas y Minerales | |
| Coccidiostáticos | |
| Enzimas | |
| Otros aditivos | |
| Por formulario | Afrecho/puré |
| Gránulos | |
| Crumbles | |
| Otro | |
| Por tipo de animal | Pollos de engorde (broiler) |
| Capa | |
| Criador |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de alimentos para aves de corral de la India y qué tan rápido está creciendo?
El mercado tendrá un valor de USD 18.0 millones en 2025 y se prevé que alcance los USD 25.25 millones en 2030 con una CAGR del 7.0 %.
¿Qué ingrediente del alimento contribuye más a las raciones de las aves de corral?
El maíz aporta el 46% del total de formulaciones y sigue siendo la principal fuente de energía, aunque la harina de insectos está surgiendo rápidamente.
¿Por qué se prefieren los pellets al alimento en puré en las granjas comerciales?
La peletización mejora la conversión alimenticia entre un 5 y un 8 %, facilita el manejo a granel y ahora captura el 52 % del volumen de alimento a nivel nacional.
¿Qué segmento de tipo animal se proyecta que crecerá más rápido hasta 2030?
Los alimentos para reproductores lideran el crecimiento a una CAGR del 9.2 % a medida que los integradores amplían las operaciones de cría de reproductores para respaldar la creciente demanda de pollos de engorde.


