

Tamaño y participación en el mercado de placas de circuito impreso en India
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.31 mil millones |
| Tamaño del mercado (2031) | USD 4.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.76% CAGR |
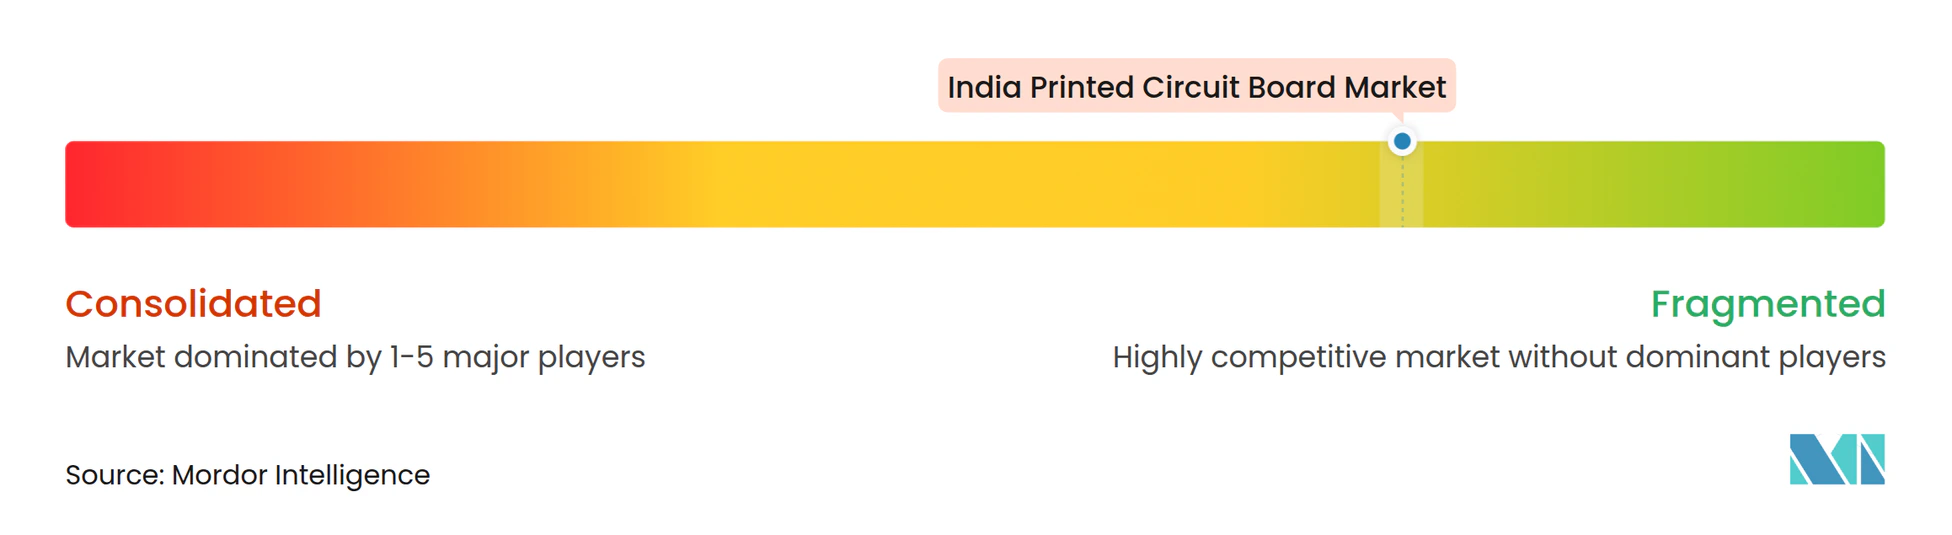
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de circuito impreso en India realizado por Mordor Intelligence
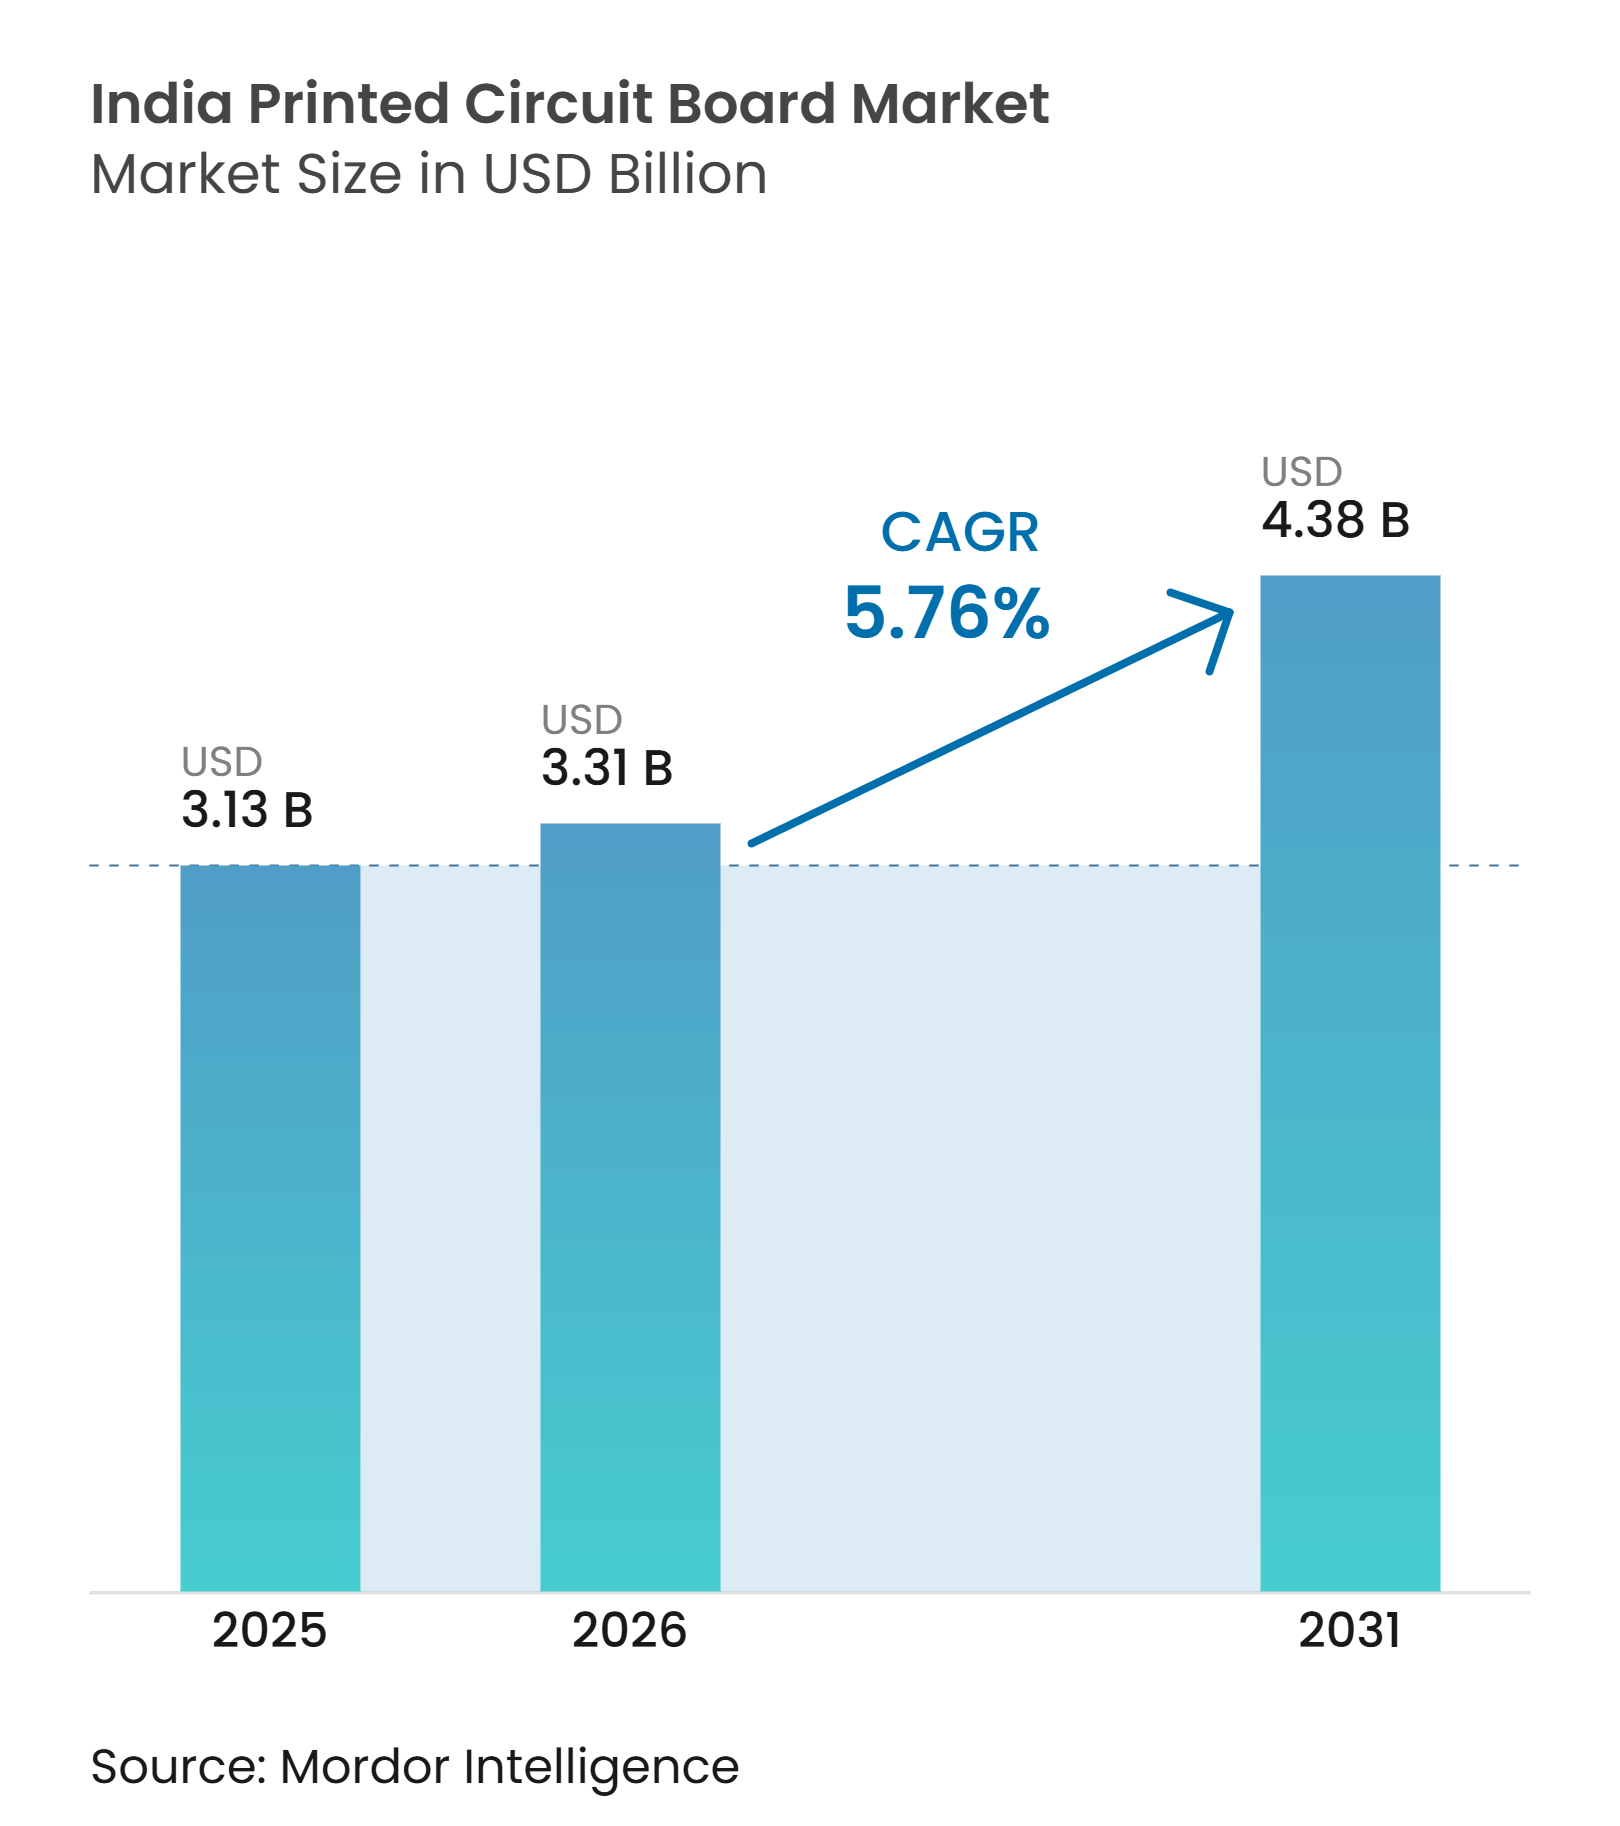
Se espera que el tamaño del mercado de placas de circuito impreso de la India crezca de USD 3.13 millones en 2025 a USD 3.31 millones en 2026 y se pronostica que alcance los USD 4.38 millones para 2031 con una CAGR del 5.76% durante 2026-2031. Los incentivos gubernamentales vinculados a la producción, la expansión de la huella de fabricación de teléfonos inteligentes y telecomunicaciones, y la migración de placas de capa baja a diseños avanzados de interconexión de alta densidad respaldan esta expansión. Las entradas de capital de los proyectos aprobados del Esquema de Fabricación de Electrónica y Componentes han acortado los plazos de entrega de los prototipos, mientras que las normas de contenido nacional en los programas de telecomunicaciones y vehículos eléctricos anclan la visibilidad de la demanda. Al mismo tiempo, la exposición cambiaria en las importaciones de laminados revestidos de cobre y las normas más estrictas para el tratamiento de efluentes están reduciendo los márgenes de los fabricantes más pequeños. La intensidad competitiva está aumentando a medida que los actores integrados verticalmente buscan el ensamblaje de laminados, sustratos y placas finales dentro de un solo campus para recuperar el valor que actualmente se pierde en las importaciones. En este contexto, el mercado de PCB de la India está evolucionando desde un suministro de 4 a 6 capas optimizado en costos hacia ofertas de 10 a 14 capas y rígido-flexibles con gran riqueza tecnológica que alcanzan precios de venta promedio más elevados.
Conclusiones clave del informe
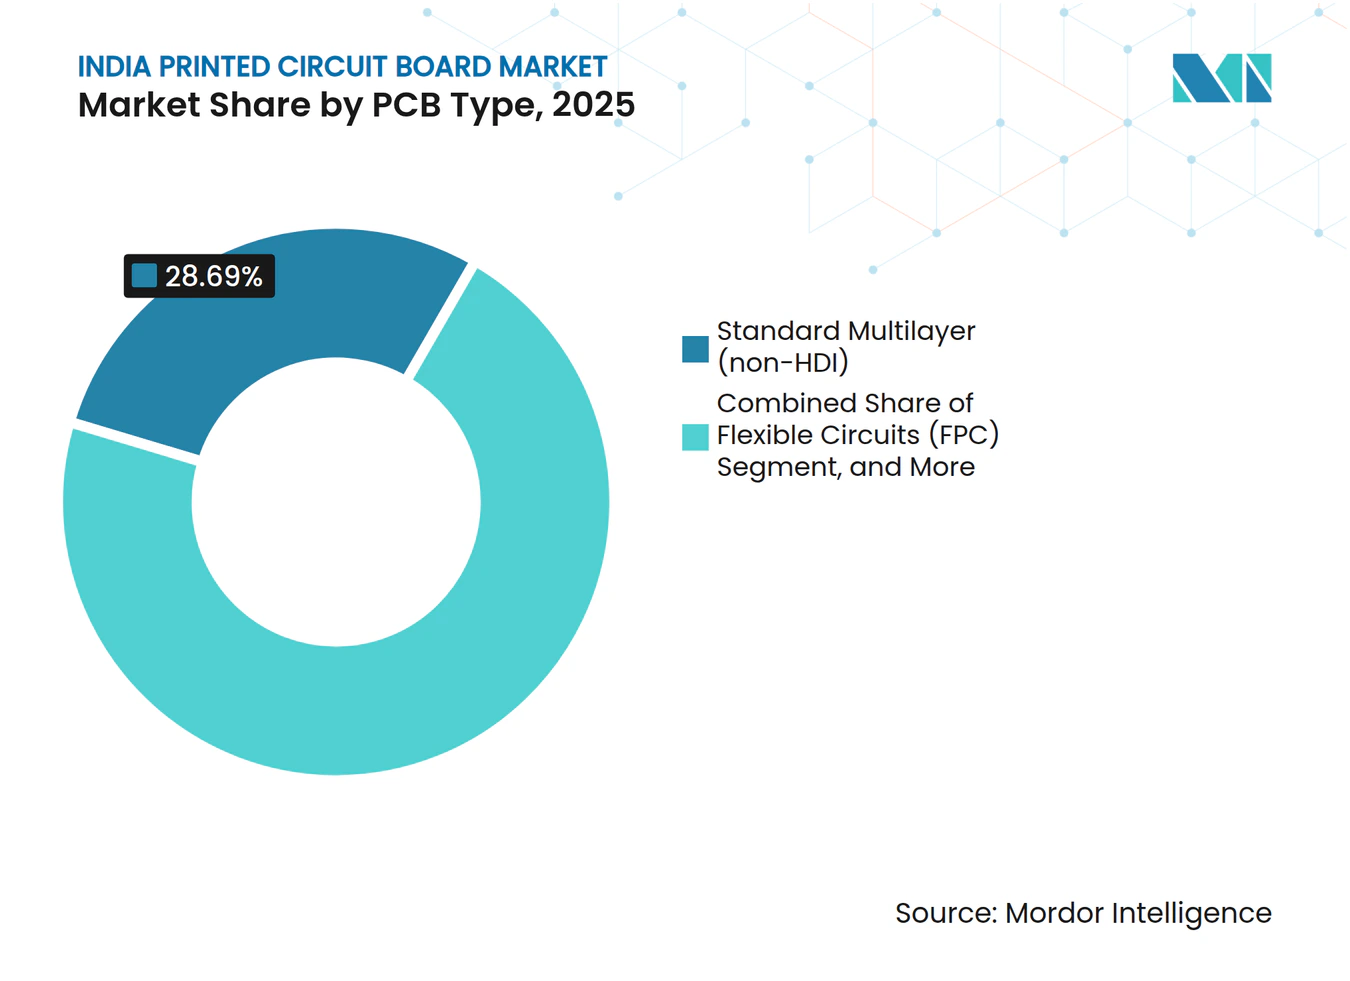
- Por tipo de PCB, las placas multicapa estándar lideraron con el 28.69% de la participación del mercado de PCB en India en 2025, mientras que se pronostica que los circuitos flexibles se expandirán a una CAGR del 7.12% hasta 2031.
- Por material de sustrato, el epoxi de vidrio FR-4 tenía una participación de 43.71% en el mercado de PCB de la India en 2025, y se proyecta que los laminados de alta velocidad y baja pérdida crecerán a una CAGR de 6.82% hasta 2031.
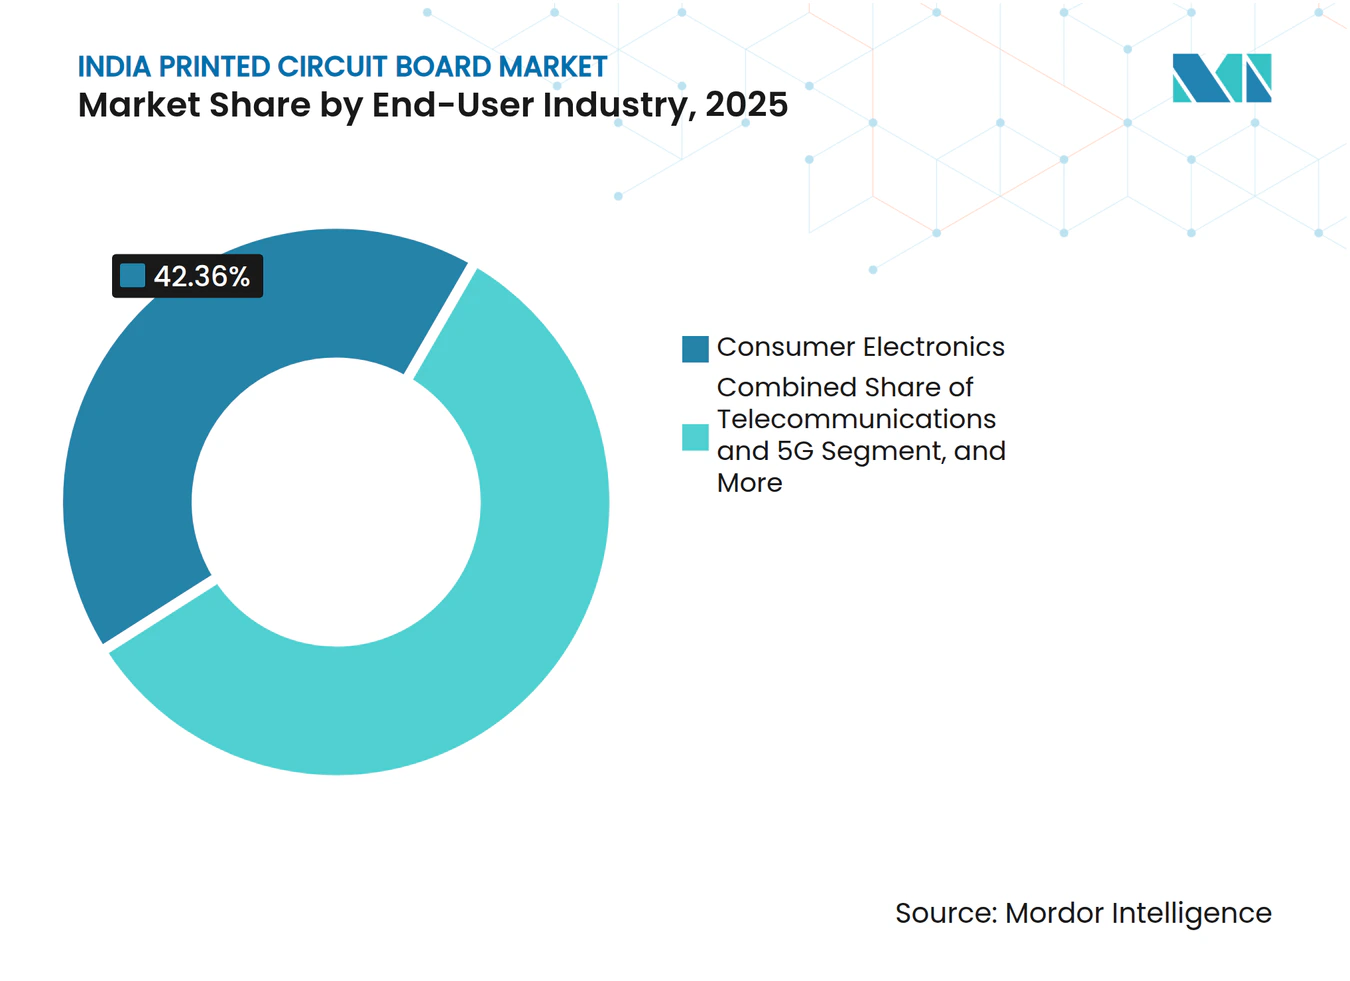
- Por industria de usuario final, la electrónica de consumo representó el 42.36% de la participación de mercado de PCB de la India en 2025, mientras que las telecomunicaciones y las aplicaciones 5G avanzan a una CAGR del 7.34% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de placas de circuito impreso en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de los teléfonos inteligentes y la electrónica de consumo tras los incentivos del PLI | + 1.2% | Tamil Nadu, Karnataka, Uttar Pradesh | Mediano plazo (2-4 años) |
| Planes PLI del Gobierno para equipos de telecomunicaciones | + 1.0% | Haryana, Maharashtra | Mediano plazo (2-4 años) |
| Aumento de la producción de vehículos eléctricos | + 0.9% | Gujarat, Maharashtra, Tamil Nadu | Largo plazo (≥ 4 años) |
| Despliegue de infraestructura 5G | + 0.8% | Metros y ciudades de nivel 1 | Corto plazo (≤ 2 años) |
| La adopción de IoMT impulsa las placas flexibles | + 0.5% | Maharastra, Karnataka | Largo plazo (≥ 4 años) |
| Las constelaciones de satélites pequeños necesitan placas resistentes a la radiación | + 0.4% | Karnataka, Andhra Pradesh | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la fabricación de teléfonos inteligentes y productos electrónicos de consumo en India: incentivos posteriores a la PLI
Bharat FIH de Foxconn y Tata Electronics han pasado de la adquisición puntual a contratos de PCB plurianuales que garantizan la compra en grandes cantidades, lo que permite a los proveedores locales planificar la capacidad con un menor riesgo de inventario. El compromiso de Tata Electronics de 1.600 millones de dólares en Tamil Nadu incluye una línea interna de fabricación rígido-flexible, lo que reduce la dependencia de las importaciones de placas vietnamitas y tailandesas. El complejo de Dixon Technologies en Noida, operativo desde 2024, ha mejorado sus ratios de abastecimiento nacional al compensar el sobrecosto de las placas indias con descuentos PLI. El soporte de ECMS para fabricantes de segundo nivel, como Kaynes Circuits, acelera la transición a la capacidad de ocho capas, reduciendo drásticamente los ciclos de prototipos a seis semanas. En conjunto, estas dinámicas posicionan al mercado indio de placas de circuito impreso (PCB) como un beneficiario estratégico de la localización de la cadena de valor de los teléfonos móviles.
Los planes PLI del gobierno para productos de telecomunicaciones y redes impulsan la demanda local de PCB
El Departamento de Telecomunicaciones ahora exige que el 60% del valor de la placa de los equipos 5G del sector público se obtenga localmente, aumentando al 75% para 2027. [1] Personal del Departamento de Telecomunicaciones, “Tecnología 5G en India”, Departamento de Telecomunicaciones, dot.gov.in Este mandato sustenta una reserva de demanda anual cautiva de 8,000 millones de rupias indias para placas que cumplan con las especificaciones IPC-6012 Clase 3. Kaynes Technology y Ascent Circuits han obtenido financiación de ECMS para construir líneas de seis y ocho capas con microvías apiladas alineadas con las plataformas de antenas de Ericsson y Nokia. La Política Nacional de Telecomunicaciones 2025 destina 1,200 millones de rupias indias para I+D de PCB, materiales de suscripción e investigación de vías apiladas con institutos líderes. A medida que los proveedores extranjeros reducen su actividad, los fabricantes nacionales obtienen contratos de diseño en equipos de transporte óptico y celdas pequeñas, aumentando las tasas de utilización en las nuevas líneas HDI.
El aumento de la producción de vehículos eléctricos incrementa la necesidad de PCB automotrices de alta potencia.
Las reglas FAME-III estipulan un 70% de valor agregado nacional en los sistemas de gestión de baterías para 2026, lo que impulsa a los fabricantes de automóviles a obtener un doble abastecimiento entre proveedores de placas chinos e indios. [2] Personal del Ministerio de Industrias Pesadas, “Plan de Producción y Fabricación FAME-III”, heavyindustries.gov.in Tata Motors ya obtiene el 55% de las placas del Nexon EV localmente, frente al 30% de hace dos años, lo que señala un cambio estructural en la cadena de suministro automotriz. AT&S India, financiada por ECMS, se centrará en arquitecturas de 800 V que permiten la carga rápida, mientras que los nuevos estándares del Consejo de Electrónica Automotriz aseguran pedidos plurianuales para los proveedores que pueden cumplir con las pruebas de ciclos térmicos de 1,000 horas. Para el mercado indio de placas de circuito impreso (PCB), la demanda automotriz ofrece un complemento de alto margen a los ciclos volátiles de los teléfonos inteligentes.
Implementación de infraestructura 5G que requiere placas HDI avanzadas
India instaló 469,000 estaciones base 5G para 2024, pero la migración a núcleos independientes para 2026 requiere placas de antena con vías ciegas y enterradas, y recuentos de capas de hasta catorce. La planta de Global HDI en Karnataka trae la perforación láser y la laminación secuencial al suelo nacional, cerrando una brecha de capacidad crítica. Los compuestos de PTFE-cerámica de BARC abordan los desafíos de pérdida de inserción en frecuencias de ondas milimétricas. [3] Científicos del Centro de Investigación Atómica Bhabha, “Desarrollo de materiales de sustrato de RF y microondas autóctonos”, Boletín informativo de BARC, barc.gov.in Wipro Electronics aprovechará su base de clientes de TI para ganar programas de celdas pequeñas de RAN abierta, ampliando el grupo de clientes para los proveedores de HDI. Estos avances técnicos elevan el techo del contenido nacional en radios 5G, reforzando el impulso de crecimiento para el mercado de placas de circuito impreso (PCB) de la India.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Dependencia de las importaciones de laminados revestidos de cobre | -0.8% | A escala nacional | Corto plazo (≤ 2 años) |
| Costos de cumplimiento ambiental para el tratamiento de efluentes | -0.5% | Maharastra, Karnataka, Tamil Nadu | Mediano plazo (2-4 años) |
| Escasez de resinas nacionales de pérdida ultrabaja | -0.3% | A escala nacional | Largo plazo (≥ 4 años) |
| Problemas de calidad de la energía en las fábricas de líneas finas | -0.4% | Cinturones industriales de Uttar Pradesh y Haryana | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La alta dependencia de las importaciones de laminados revestidos de cobre aumenta la volatilidad de los costos
El 90% de los laminados se importaron en 2024, lo que expuso a los fabricantes a fluctuaciones de precios, agravadas por un arancel antidumping del 30% sobre los suministros chinos. El aumento de los costos de entrega de entre 1.2 y 1.5 USD por metro cuadrado redujo los márgenes brutos por debajo del 20% en las tiendas de tamaño medio. La capacidad de laminados de Kaynes Circuits, respaldada por ECMS, cubrirá solo el 15% de la demanda proyectada para 2027, lo que deja al mercado indio de placas de circuito impreso (PCB) vulnerable a la volatilidad del precio del cobre, que elevó los costos de los laminados hasta en un 15% en 2024. Los amplios niveles de inventario inmovilizan el capital circulante y reducen los beneficios del flujo de caja de los incentivos PLI.
Costos complejos de cumplimiento ambiental para el tratamiento de efluentes de fabricación de PCB
La normativa revisada sobre residuos peligrosos exige ahora el tratamiento in situ de los reactivos de ataque usados antes de su vertido, lo que aumenta entre un 8 % y un 12 % los costes de los proyectos nuevos. Syrma Strategic Electronics ha asignado el 9 % de su inversión de capital a sistemas de descarga cero de líquidos en su planta de Andhra Pradesh, casi el doble de la norma anterior a 2024. Los mandatos de Responsabilidad Extendida del Productor exigen a la junta de financiación la recuperación y el reciclaje, lo que impone costes recurrentes adicionales. Las auditorías trimestrales realizadas por las juntas estatales pueden imponer multas millonarias, lo que obliga a los pequeños fabricantes a externalizar las etapas de acabado o a retrasar las actualizaciones de HDI. Estas cargas de cumplimiento frenan el ritmo de aumento de capacidad en el mercado indio de placas de circuito impreso (PCB).
Análisis de segmento
Por tipo de PCB: los circuitos flexibles ganan terreno en la tendencia de miniaturización
Los circuitos flexibles mantuvieron una participación de mercado de entre el 15% y el 19%, pero registraron la trayectoria más rápida, expandiéndose a una CAGR pronosticada del 7.12%, ya que los teléfonos inteligentes plegables, los wearables y los módulos de cámara demandan interconexiones tolerantes a la curvatura. Las placas multicapa estándar capturaron el 28.69% de la participación de mercado de placas de circuito impreso (PCB) de la India en 2025, ancladas en televisores, computadoras portátiles y fuentes de alimentación. Las placas rígidas de 1-2 caras dominan los electrodomésticos sensibles al precio, pero su participación está disminuyendo a medida que los OEM migran a conteos de capas superiores para integrar la energía y la señal en una sola placa. Los diseños de interconexión de alta densidad, que se benefician de las nuevas líneas de Global HDI y Wipro, traen microvías perforadas por láser y trazas sub-75 micras a la producción masiva nacional, posicionando el mercado de placas de circuito impreso (PCB) de la India para un mayor valor por pulgada cuadrada.
El nicho de sustratos premium para circuitos integrados (CI) alcanza precios unitarios de entre 8 y 15 USD y sigue dependiendo en gran medida de las importaciones. Sin embargo, los incentivos de ECMS para el proyecto de módulos de cámara de Kaynes Circuits allanan el camino para la entrada de proveedores locales. Las placas con núcleo metálico para iluminación LED y los sustratos cerámicos para electrónica de potencia representan una demanda nicho, pero persistente, donde la conductividad térmica es fundamental. En el horizonte de pronóstico, la atracción combinada de la compacidad de los smartphones y los sistemas de radar para automóviles reducirá la cuota de mercado de las placas rígidas convencionales a un 25%, mientras que las arquitecturas flexibles y HDI aumentarán progresivamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material de sustrato: Los laminados de baja pérdida y alta velocidad aceleran
El epoxi de vidrio FR-4 mantuvo una participación del 43.71 % en 2025 gracias a su equilibrado coste y rendimiento, pero su dominio se está erosionando a medida que los conmutadores de centros de datos de 400 G y las unidades de radio de 26 GHz requieren constantes dieléctricas inferiores a 3.5. Se proyecta que los materiales de alta velocidad y baja pérdida crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.82 %, complementando al FR-4 en el mercado indio de placas de circuito impreso (PCB) para diseños de ondas milimétricas y alta tasa de bits. Los laminados de poliimida, con un precio varias veces superior al del FR-4, se utilizan en placas flexibles y rígido-flexibles para el control de motores y la aviónica, donde son comunes las ventanas de operación de 200 °C. Las resinas de envasado, como la bismaleimida-triazina, permiten capas dieléctricas de 15 micras en sustratos de circuitos integrados (CI), un área propicia para la sustitución de importaciones una vez que la producción nacional de resinas aumente.
La línea FR-4 de alta Tg de Kaynes Circuits elevará el límite de los ciclos de soldadura por reflujo en automoción, mientras que la iniciativa de compuestos de PTFE y cerámica de BARC ofrece una alternativa local a los productos de Rogers y Taconic. Los laminados con núcleo de aluminio siguen siendo la opción preferida para la gestión térmica de LED, pero el aumento de los objetivos de lúmenes por vatio podría impulsar la adopción de placas con núcleo de cobre a pesar de su mayor peso. En general, la tendencia hacia materiales de baja pérdida y poliimida reducirá la cuota de FR-4 en aproximadamente 4-5 puntos porcentuales para 2031, a medida que el mercado indio de placas de circuito impreso (PCB) se orienta hacia aplicaciones críticas para la integridad de la señal.
Por industria de usuario final: las telecomunicaciones y el 5G lideran la curva de crecimiento
La electrónica de consumo representó el 42.36 % de los ingresos de 2025, lo que refleja los 150 millones de envíos anuales de teléfonos inteligentes de la India. Sin embargo, su participación está disminuyendo gradualmente a medida que los precios unitarios de las PCB se estabilizan. Se prevé que la demanda de telecomunicaciones y 5G aumente a una tasa de crecimiento anual compuesta (TCAC) del 7.34 %, impulsada por los mandatos de contenido del sector público y el continuo despliegue de 5G a nivel macro y de celdas pequeñas. Los fabricantes de centros de datos están duplicando la potencia instalada, impulsando los pedidos de conmutadores y enrutadores que especifican placas de baja pérdida. Los programas de automoción y vehículos eléctricos, respaldados por los cambios en el abastecimiento de FAME-III y Nexon EV, inyectan volumen de núcleos metálicos y multicapa con mayor densidad de cobre.
Los variadores industriales y los inversores de potencia siguen requiriendo placas de cobre de alta densidad, lo que consolida un segmento de crecimiento estable de un dígito medio. Los dispositivos médicos, en particular los parches portátiles y los endoscopios de imagen, dependen en gran medida de circuitos flexibles que ya cumplen con los estándares de biocompatibilidad. Los diseños aeroespaciales y de defensa se aseguran precios elevados, pero representan un nicho de mercado de bajo volumen y alta diversidad. A medida que los segmentos de telecomunicaciones y automoción superan el crecimiento de los teléfonos móviles, se prevé que la electrónica de consumo se reduzca a poco menos del 40 % para 2031, lo que redefinirá la asignación de capacidad en el mercado indio de placas de circuito impreso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El corredor de producción dominante de la India, Tamil Nadu, Karnataka y Maharashtra, representó casi el 70% de la producción de fabricación en 2025, lo que le otorga a la región la mayor participación en el mercado indio de placas de circuito impreso (PCB) entre todos los grupos estatales. Tamil Nadu lidera gracias a que Bharat FIH de Foxconn y Tata Electronics ensamblan más de 20 millones de iPhones al año en Sriperumbudur y Hosur, lo que crea una base de carga estable para los proveedores cercanos de placas multicapa y rígido-flexibles. Karnataka le sigue de cerca, anclada por la planta de Nanjangud de AT&S India, con una larga trayectoria, y reforzada por las nuevas inversiones en HDI de Global HDI y Wipro Electronics, que prometen una capacidad de diez a catorce capas para 2026. Maharashtra completa el nivel superior con los clústeres de Pune y Aurangabad, centrados en clientes de la automoción e industriales vinculados a Tata Motors, Mahindra Electric y Bajaj Auto, lo que permite a los proveedores especializarse en placas de cobre pesado y de alta temperatura. En conjunto, estos tres estados representan la mayor parte de los desembolsos de PLI, lo que refuerza sus ventajas en infraestructura y atrae nuevos proyectos de laminados y sustratos que expanden el mercado local de placas de circuitos impresos de la India.
El cinturón de Noida y Gran Noida de Uttar Pradesh se perfila como un centro secundario debido a que el complejo de teléfonos móviles de Dixon Technologies, valorado en 240 millones de dólares, ahora obtiene el 40 % de sus placas multicapa a nivel nacional. Sin embargo, las caídas de tensión crónicas y la distorsión armónica en la red regional reducen el rendimiento de las trazas de menos de 75 micras y obligan a las plantas a invertir en costosos equipos de acondicionamiento de energía. Andhra Pradesh entró en el mapa en diciembre de 2025, cuando Syrma Strategic Electronics inició la construcción de una instalación de 1,595 millones de rupias indias (INR) diseñada para volúmenes de HDI automotriz e industrial, atraída por los subsidios estatales y las tarifas eléctricas inferiores a 5 INR por kWh. Gujarat busca proyectos de PCB automotrices de alta potencia vinculados al aumento de la producción de vehículos eléctricos, aunque la mayoría de las fábricas aún se encuentran en la fase de prototipo. Haryana conserva una participación pequeña pero estratégica a través de líneas de equipos de telecomunicaciones que dan servicio a los despliegues de 5G del sector público y se benefician de la proximidad a los centros de diseño de Delhi-NCR. Estos clústeres en desarrollo amplían la diversidad geográfica, pero todavía están detrás del trío líder en densidad de proveedores, reservas de mano de obra calificada y profundidad del ecosistema de extremo a extremo.
Himachal Pradesh y Uttarakhand albergan plantas especializadas en tableros de control de defensa e industriales, aprovechando los menores costos laborales y las exenciones fiscales estatales para compensar las rutas logísticas más largas hacia los puertos costeros. Rajastán y Telangana han anunciado paquetes de concesión de tierras para posibles inversores, pero las preocupaciones sobre la calidad de la energía y la escasez de proveedores auxiliares frenan la adopción inmediata. De cara al futuro, los analistas prevén que los criterios de puntuación del PLI sigan favoreciendo las expansiones de terrenos industriales abandonados en Tamil Nadu, Karnataka y Maharashtra, ya que estos estados ya ofrecen cadenas de suministro consolidadas, energía estable y un rápido acceso a distribuidores de componentes. A medida que se implementan nuevas líneas financiadas por el ECMS, se proyecta que el mercado combinado de placas de circuito impreso (PCB) de India en estos tres estados crezca a un ritmo superior al promedio nacional hasta 2031, mientras que las regiones emergentes captarán una mayor participación al centrarse en aplicaciones especializadas como placas de grado espacial o de cobre pesado. En general, es probable que el panorama de la producción se mantenga concentrado, con una diversificación selectiva impulsada por incentivos estatales específicos y requisitos de proximidad al cliente.
Panorama competitivo
El mercado indio de PCB está moderadamente fragmentado, con las cinco compañías más grandes representando juntas alrededor del 35-40% de los ingresos de 2025, y ninguna firma superando el 10%. Esta estructura refleja la diversidad de las necesidades de los clientes, ya que los teléfonos inteligentes priorizan el suministro de cuatro capas optimizado en costos, mientras que los usuarios de la industria automotriz, aeroespacial y de defensa exigen placas que cumplan con los estándares AEC-Q200 o MIL-PRF-55110 y aceptan solo proveedores verificados. La escala por sí sola no es una ventaja decisiva, ya que el mercado premia la capacidad del proceso y la amplitud de la certificación por encima del volumen de producción bruta. Como resultado, los especialistas regionales que se enfocan en programas de alta variedad y bajo volumen para controles industriales o dispositivos médicos siguen siendo viables junto con los actores nacionales más grandes. Sin embargo, la intensidad competitiva está aumentando porque los nuevos participantes financiados por ECMS están agregando capacidad y profundidad tecnológica que convergen en el punto óptimo de rango medio de seis a ocho capas.
La integración vertical y la modernización tecnológica definen la estrategia actual. Kaynes Technology construye líneas de laminado, multicapa, HDI y módulos de cámara en el mismo campus para aislar los márgenes de las importaciones volátiles de laminado y acortar los ciclos logísticos internos. AT&S India sigue siendo líder en geometrías de trazas de menos de 50 micras, pero se enfrenta a una nueva competencia: Global HDI lleva la laminación secuencial y la perforación láser a Karnataka, y Wipro Electronics aprovecha sus sólidas relaciones con el sector de TI para captar programas de placas de RAN abierta. Estas inversiones desplazan la frontera competitiva de los paneles básicos de cuatro capas a HDI de diez a catorce capas y formatos rígido-flexibles que duplican el precio medio de venta. El fortalecimiento de las capacidades tecnológicas también ayuda a las empresas nacionales a cumplir con las estrictas normas de contratación pública que favorecen un alto valor añadido local en los sistemas de telecomunicaciones y vehículos eléctricos.
La innovación en materiales y los requisitos de cumplimiento normativo están ampliando la brecha entre los líderes de escala y los talleres más pequeños. El Centro de Investigación Atómica Bhabha ha patentado compuestos de PTFE y cerámica que podrían reducir la dependencia de Rogers y Taconic para laminados de ondas milimétricas, ofreciendo a los primeros en adoptar una posición de costos diferenciada. Al mismo tiempo, el cumplimiento de las normas IS 16900, IPC-6012 Clase 3, ISO 9001 e IATF 16949 se ha convertido en un requisito previo para las licitaciones del sector público, lo que aumenta los costos anuales de auditoría y documentación que muchos fabricantes a microescala tienen dificultades para asumir. Los compradores también están impulsando la inspección óptica automatizada y la imagen directa, que reducen las tasas de defectos por debajo de 100 ppm, pero requieren una inversión de capital multimillonaria. Estas fuerzas apuntan a una consolidación gradual; sin embargo, las empresas familiares regionales especializadas en tableros para electrodomésticos o iluminación aún encuentran margen para operar aprovechando la estrecha relación con los clientes y la flexibilidad en los tamaños de lote. En general, la dinámica competitiva está llevando al mercado de PCB de la India hacia una estructura impulsada por la tecnología en la que la preparación para la certificación y la sofisticación del proceso prevalecen cada vez más sobre la mera producción por metros cuadrados.
Líderes de la industria de placas de circuito impreso en India
AT&S India Private Limited
Shogini Technoarts Private Limited
Circuitos de línea fina limitados
SFO Technologies Private Limited
Genus Electrotech Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Syrma Strategic Electronics comenzó a construir su planta en Andhra Pradesh, valorada en 1,595 millones de INR (191 millones de USD), con el objetivo de iniciar la producción de prueba en diciembre de 2026 y el lanzamiento comercial en abril de 2027.
- Noviembre de 2025: Wipro Electronics comprometió 500 millones de INR (60 millones de USD) para una unidad de PCB en Doddaballapura, Karnataka, con producción programada dentro de nueve meses.
- Noviembre de 2025: Global HDI inauguró una instalación en Karnataka de 1,500 millones de INR (180 millones de USD) para HDI y tableros multicapa, con el objetivo de iniciar pruebas piloto en el tercer trimestre de 2026.
- Noviembre de 2025: El Ministerio de Electrónica y Tecnología de la Información aprobó 17 proyectos ECMS por un valor de INR 7,172 millones de rupias (USD 860 millones), incluidos AT&S India y Meena Electrotech.
Alcance del informe sobre el mercado de placas de circuito impreso en India
El mercado de placas de circuito impreso de la India está segmentado por tipo de PCB (multicapa estándar (no HDI), rígido de 1-2 lados, interconexión de alta densidad (HDI), circuitos flexibles (FPC), sustratos de CI (sustratos de paquete), rígido-flexible, otros tipos de PCB), material de sustrato (epoxi de vidrio (FR-4), alta velocidad / baja pérdida, poliimida (PI), resinas de embalaje (BT / ABF), otros materiales de sustrato), industria del usuario final (electrónica de consumo, informática y centros de datos, telecomunicaciones y 5G, automotriz y vehículos eléctricos, industrial y energía, atención médica / médica, aeroespacial y defensa, otras industrias de usuarios finales). Los pronósticos del mercado se proporcionan en términos de valor en USD.
| Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados |
| Interconexión de alta densidad (HDI) |
| Circuitos flexibles (FPC) |
| Sustratos de CI (sustratos de paquete) |
| Rígido-flexible |
| Otros tipos de PCB |
| Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida |
| Poliamida (PI) |
| Resinas de embalaje (BT/ABF) |
| Otros materiales de sustrato |
| Electrónica de Consumo: |
| Computación y centros de datos |
| Telecomunicaciones y 5G |
| Automoción y vehículos eléctricos |
| Industria y Energía |
| Atención sanitaria / Médica |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
| Por tipo de PCB | Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados | |
| Interconexión de alta densidad (HDI) | |
| Circuitos flexibles (FPC) | |
| Sustratos de CI (sustratos de paquete) | |
| Rígido-flexible | |
| Otros tipos de PCB | |
| Por material de sustrato | Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida | |
| Poliamida (PI) | |
| Resinas de embalaje (BT/ABF) | |
| Otros materiales de sustrato | |
| Por industria del usuario final | Electrónica de Consumo: |
| Computación y centros de datos | |
| Telecomunicaciones y 5G | |
| Automoción y vehículos eléctricos | |
| Industria y Energía | |
| Atención sanitaria / Médica | |
| Aeroespacial y defensa | |
| Otras industrias de usuarios finales |
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el mercado de PCB de la India entre 2026 y 2031?
Se espera que el mercado registre una CAGR del 5.76%, aumentando de USD 3.31 millones en 2026 a USD 4.38 millones en 2031.
¿Qué tipo de PCB se proyecta que se expandirá más rápidamente?
Se pronostica que los circuitos flexibles crecerán a una tasa compuesta anual del 7.12 %, impulsados por los teléfonos inteligentes plegables, los dispositivos portátiles y los módulos de cámara.
¿Cómo afectarán los cambios en las políticas de telecomunicaciones y 5G a la demanda interna de PCB?
Las normas de contratación pública que exigen hasta un 75 % de contenido de PCB local para 2027 crean un mercado cautivo para las placas de interconexión de alta densidad.
¿Por qué los laminados de baja pérdida y alta velocidad están ganando participación?
Los centros de datos de 400G y las aplicaciones 5G de ondas milimétricas necesitan constantes dieléctricas inferiores a 3.5 y tangentes de pérdida bajas, que FR-4 no puede ofrecer.
¿Cuáles son los principales desafíos que enfrentan los fabricantes de PCB en la India?
Gran dependencia de laminados revestidos de cobre importados, elevados gastos de capital en el tratamiento de efluentes y problemas de calidad de la energía que afectan el rendimiento en los procesos de línea fina.
¿Qué estados lideran la capacidad de producción de PCB?
Tamil Nadu, Karnataka y Maharashtra poseen colectivamente casi el 70% de la capacidad de fabricación nacional gracias a sus ecosistemas establecidos y a su energía confiable.


