

Tamaño y participación del mercado de restaurantes de servicio rápido en India
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
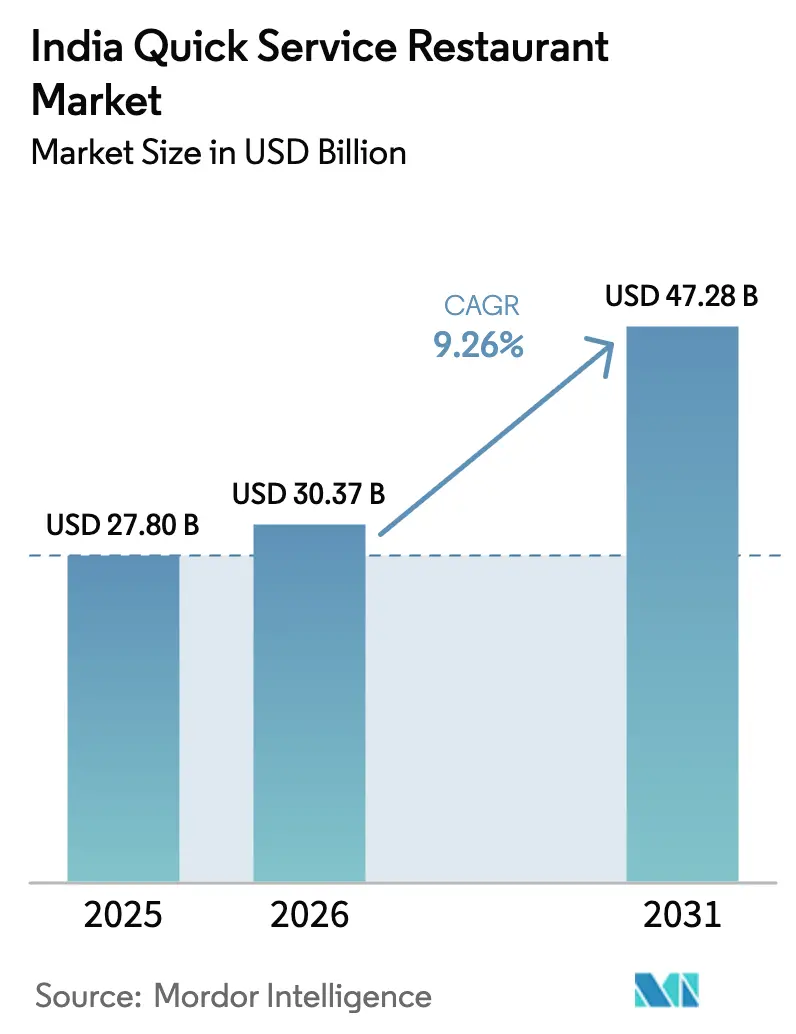
| Tamaño del mercado (2026) | USD 30.37 mil millones |
| Tamaño del mercado (2031) | USD 47.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.26% CAGR |
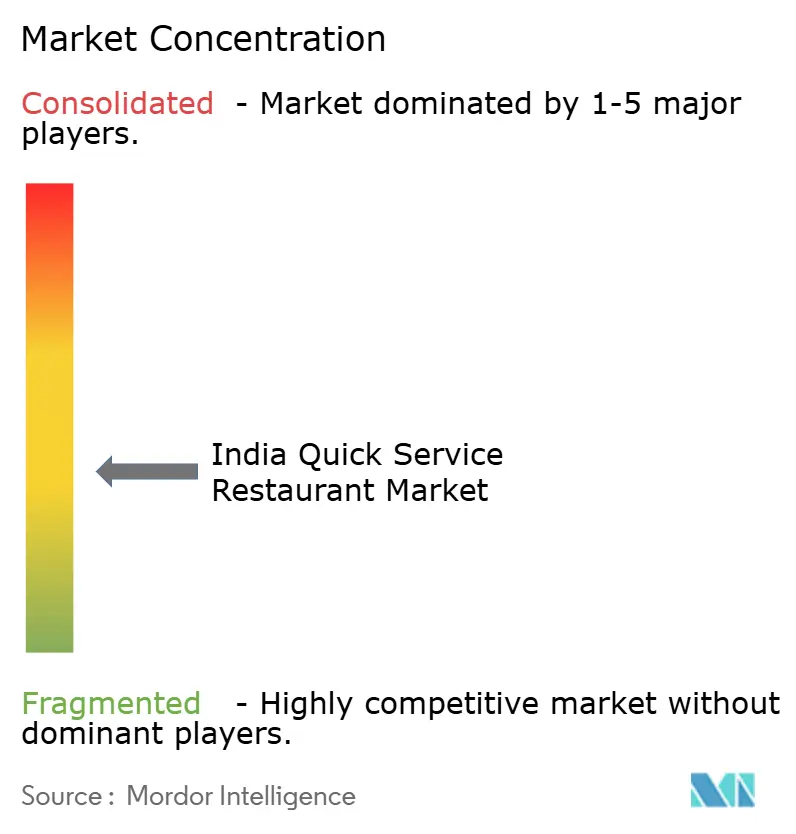
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de restaurantes de servicio rápido en India por Mordor Intelligence
Se espera que el tamaño del mercado de restaurantes de servicio rápido de la India crezca de USD 27.80 mil millones en 2025 a USD 30.37 mil millones en 2026, y se pronostica que alcance los USD 47.28 mil millones para 2031, creciendo a una CAGR del 9.26% durante 2026-2031. Los cambios estructurales en los patrones de alimentación urbanos respaldan esta trayectoria, con pedidos digitales que ahora impulsan el 70% de las transacciones en las principales cadenas de pizza. En comparación, los agregadores de entrega a domicilio como Zomato registraron un crecimiento anual del volumen de pedidos del 30% hasta el segundo trimestre del año fiscal 2025. Tres fuerzas convergentes sostienen el impulso: la economía de plataforma que reduce los costos de adquisición de clientes para las marcas dispuestas a compartir el margen con los agregadores, la localización profunda del menú que permite a las cadenas internacionales competir en sabor en lugar de novedad, y un dividendo demográfico en el que la Generación Z, responsable del 40% del gasto, equipara la visibilidad en las redes sociales con la calidad del producto. Esas dinámicas impulsan colectivamente el crecimiento de las ventas en las mismas tiendas, justifican la rápida apertura de nuevas tiendas y amplían las oportunidades de espacios blancos en ciudades de segundo y tercer nivel, incluso cuando aumentan las presiones de costos.
Conclusiones clave del informe
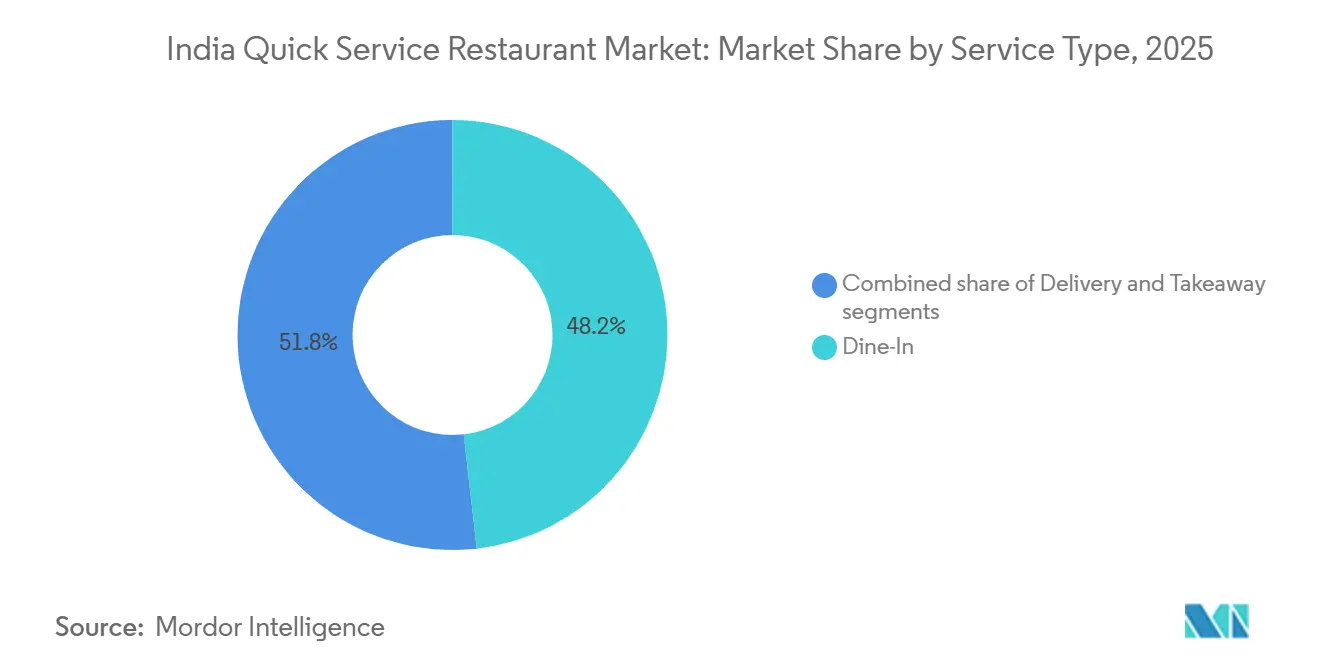
- Por tipo de servicio, el servicio de comedor representó el 48.21% de la participación de mercado de los restaurantes de servicio rápido de la India en 2025, mientras que el servicio a domicilio está avanzando a una CAGR del 10.58% hasta 2031.
- En cuanto a la cocina, las panaderías lideraron con una participación de ingresos del 25.38 % en 2025, mientras que se proyecta que la pizza se expandirá a una CAGR del 11.21 % hasta 2031.
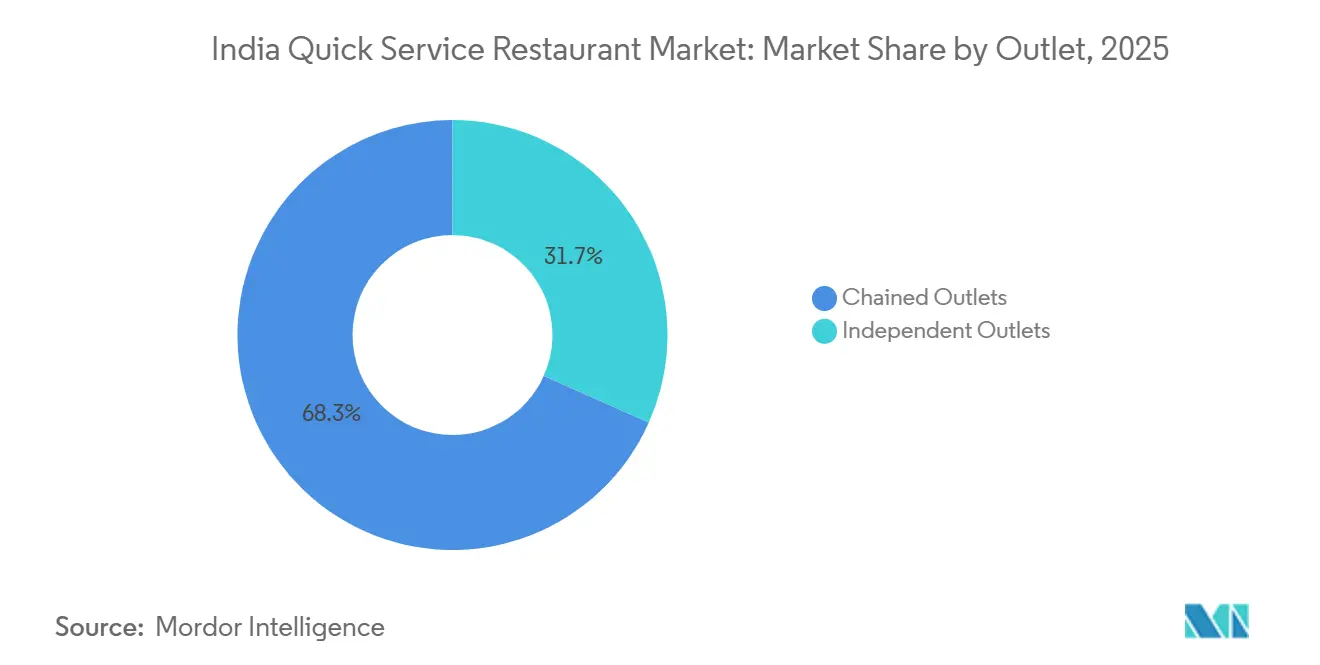
- Por punto de venta, los formatos encadenados capturaron el 68.32% de participación en 2025; los puntos de venta independientes están registrando el crecimiento más rápido con una CAGR del 10.85%.
- Por ubicación, las tiendas independientes representaron el 72.38 % del tráfico peatonal en 2025, pero se prevé que los centros de viajes aumenten a una CAGR del 11.25 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de restaurantes de servicio rápido en India
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Popularidad de las aplicaciones de entrega de comida en línea y las plataformas de pedidos digitales | + 2.1% | Nacional, con concentración en metrópolis y ciudades de primer nivel | Mediano plazo (2-4 años) |
| Preferencias cambiantes de los consumidores con la localización de menús por marcas | + 1.5% | Nacional, más fuerte en el norte y el oeste de la India | Largo plazo (≥ 4 años) |
| Aumento de la población juvenil e influencia de las redes sociales | + 1.8% | Nacional, sesgado hacia los centros urbanos | Largo plazo (≥ 4 años) |
| Mayor exposición a las cocinas globales y a los hábitos alimentarios occidentales | + 1.3% | Metros y ciudades de primer nivel, propagación a las de segundo nivel | Mediano plazo (2-4 años) |
| Alianzas estratégicas entre restaurantes de servicio rápido y agregadores de entrega | + 1.2% | Mercados nacionales con alta densidad de entregas | Corto plazo (≤ 2 años) |
| Expansión de la cultura del café y las tendencias de snacks | + 1.0% | India urbana, corredores comerciales, distritos de oficinas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Popularidad de las aplicaciones de entrega de comida en línea y las plataformas de pedidos digitales
La creciente adopción de aplicaciones de entrega de comida en línea y plataformas de pedidos digitales está impulsando el crecimiento del mercado de restaurantes de comida rápida (QSR) en India. En marzo de 2024, la India Brand Equity Foundation informó que India contaba con 954.40 millones de suscriptores de internet, lo que amplía significativamente el alcance de plataformas como Zomato y Swiggy.[ 1 ]Fuente: India Brand Equity Foundation, "Los usuarios de internet en India superarán los 900 millones en 2025, impulsados por las lenguas índicas", ibef.orgEstas plataformas procesan miles de millones de pedidos al año, lo que contribuye a un crecimiento de las entregas de aproximadamente el 30 %. Esta tendencia pone de manifiesto que los operadores de restaurantes de servicio rápido (QSR) están alquilando la demanda en lugar de generarla, lo que acelera la expansión del número de tiendas, pero vincula la rentabilidad a largo plazo a los acuerdos de comisiones. Jubilant FoodWorks informó que el 70 % de los pedidos de Domino's en el segundo trimestre del año fiscal 2025 se originaron en canales digitales. La compañía también está implementando un programa piloto de ventas adicionales basado en IA, que ha incrementado el valor promedio de los pedidos en un 12 %. Mientras tanto, las cadenas más pequeñas se enfrentan a un desafío: la visibilidad del agregador es crucial para el descubrimiento, pero la reducción de los márgenes las obliga a optimizar los menús y reducir los costos laborales, a menudo en detrimento de la diferenciación.
Preferencias cambiantes de los consumidores con la localización de menús por marcas
Las cadenas internacionales de restaurantes de servicio rápido (QSR) han pasado de ofrecer opciones vegetarianas básicas a desarrollar productos adaptados a las preferencias de sabor regionales. Este cambio estratégico aprovecha la demanda latente en mercados donde la intensidad del sabor y los niveles de picante influyen en las compras recurrentes. En 2024, McDonald's India lanzó la McSpicy Paneer Burger y el Masala McEgg. KFC introdujo el Hyderabadi Biryani Bucket en los estados del sur, mientras que Domino's probó una Chettinad Paneer Pizza en Tamil Nadu. Estas ofertas localizadas lograron un aumento del 8 al 10 por ciento en las ventas en tiendas comparables dentro de sus regiones piloto. Burger King ha adaptado el 60 por ciento de su menú para India, con opciones como el Tandoori Grill Veg y el Chicken Makhani Burst. La cadena informó que estas referencias localizadas ofrecen márgenes brutos un 40 por ciento más altos que las recetas importadas. Esto se debe principalmente a la sustitución del costoso queso y la carne de res por paneer y pollo, que son entre un 30 y un 40 por ciento más económicos. Sin embargo, la localización va más allá de los ajustes del menú. Implica la reconfiguración de la cadena de suministro, la certificación de proveedores para especias específicas de la región y modificaciones de los equipos de cocina para manejar el mayor contenido de humedad en las salsas indias.
Aumento de la población juvenil e influencia de las redes sociales
Un estudio de 2024 del Instituto Indio de Gestión de Bangalore encontró que el 68 por ciento de los encuestados de la Generación Z descubrieron nuevos establecimientos de comida rápida a través de publicaciones en redes sociales, y el 54 por ciento tomó decisiones de compra dentro de las 24 horas de ver un video de comida en tendencia, comprimiendo el ciclo de consideración de semanas a horas. Esta dinámica recompensa a las marcas que diseñan productos "instagrameables", batidos gigantes, postres de colores arcoíris y presentaciones teatrales, incluso cuando los perfiles de sabor siguen siendo convencionales. Según los datos de StatCounter Global Stats de 2025, el 40.17% de las personas en India usaban Instagram [2] . Starbucks India capitalizó esta tendencia lanzando bebidas de edición limitada vinculadas a estrenos de Bollywood, generando 2.5 millones de impresiones en redes sociales por campaña y generando un aumento del 15 por ciento en el tráfico de tiendas durante los períodos promocionales. El riesgo estratégico es que la demanda impulsada por las redes sociales es volátil; Las marcas deben renovar continuamente sus elementos visuales para mantener su relevancia, lo que aumenta los costos de desarrollo de productos y acorta los ciclos de vida de las referencias. Cadenas regionales como Wow! Momo han adoptado este modelo, lanzando momos de edición limitada mensualmente y aprovechando a los microinfluencers en ciudades de segundo nivel para mantener el interés a una fracción del costo que incurren sus competidores multinacionales.
Mayor exposición a las cocinas globales y a los hábitos alimentarios occidentales
Los indios urbanos están adoptando las cocinas globales a un ritmo acelerado. Los pedidos de comida coreana se multiplicaron por 17, los de vietnamita por 6 y los de mexicana por 3.7 entre 2020 y 2024, según datos recopilados por Zomato. Esta diversificación refleja el aumento de la renta disponible; el PIB per cápita de la India superó los 2,700 dólares en 2025, y el aumento de los viajes internacionales, que expuso a 12 millones de indios a tradiciones culinarias extranjeras solo en 2024. Las cadenas de comida rápida están respondiendo con la hibridación de formatos: Taco Bell introdujo un taco de paneer tikka y Subway lanzó un sándwich de pollo tandoori, cada uno combinando formatos occidentales con sabores indios para reducir la fricción en la adopción. La idea estratégica es que las cocinas globales triunfan no replicando la autenticidad, sino ofreciendo novedad dentro de un sabor familiar, lo que permite a las marcas cobrar un 20-30% más que las ofertas tradicionales sin alejar a sus clientes habituales.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los gastos de alquiler y de bienes raíces | -1.4% | Metros y ciudades de primer nivel, ubicaciones principales | Corto plazo (≤ 2 años) |
| Aumento de la inflación de las materias primas y los productos básicos | -1.6% | Nacional, aguda en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Normas rigurosas de seguridad alimentaria, licencias y reglamentación | -0.8% | Aplicación nacional más estricta en las áreas metropolitanas | Mediano plazo (2-4 años) |
| Feroz rivalidad entre las cocinas en la nube que solo ofrecen entrega a domicilio | -1.2% | India urbana, mercados con alta densidad de entregas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los gastos de alquiler y de bienes raíces
Entre 2024 y 2025, las tarifas de alquiler comercial en los principales corredores urbanos aumentaron entre un 15 % y un 20 %. Locales en calles principales como el complejo Bandra-Kurla de Bombay y el Connaught Place de Delhi ahora exigen alquileres mensuales que superan las 500 INR por pie cuadrado (6 USD por pie cuadrado), lo que duplica las tarifas en ciudades de segundo nivel. Este aumento en los alquileres se atribuye principalmente a la oferta limitada. India añadió solo 12 millones de pies cuadrados de espacio comercial de grado A en 2024, satisfaciendo solo la mitad del crecimiento de la demanda, y los propietarios están favoreciendo arrendatarios estables a largo plazo. Esta tendencia crea desafíos para los operadores de QSR que generalmente requieren términos de arrendamiento flexibles. El impacto financiero es significativo para las cadenas que apuntan a márgenes de EBITDA a nivel de tienda del 20 % al 25 %. Por ejemplo, un aumento del 15 % en el alquiler podría reducir los márgenes en 300 puntos básicos a menos que se mitigue con mayores ventas o aumentos de precios, ambos limitados por la elasticidad de la demanda. Westlife Foodworld informó que los gastos de alquiler representaron el 12% de sus ingresos en el año fiscal 2025, frente al 10% del año fiscal 2023. En respuesta, la empresa trasladó el 40% de sus nuevas inauguraciones a patios de comidas y lugares no tradicionales, como aeropuertos, hospitales y universidades, donde los propietarios prefieren modelos de reparto de ingresos en lugar de alquileres fijos.
Aumento de la inflación de las materias primas y los productos básicos
Durante 2024-2025, los costos de los insumos alimentarios experimentaron una volatilidad significativa. En julio y agosto de 2024, las lluvias fuera de temporada en Karnataka y Maharashtra impulsaron los precios del tomate en un 400%. Los precios del trigo aumentaron un 8% interanual debido a las restricciones a la exportación, mientras que los precios del pollo fluctuaron un 25% trimestre a trimestre debido a que los brotes de influenza aviar interrumpieron las cadenas de suministro. Los precios de los lácteos experimentaron una inflación anual constante del 6%, y los precios del aceite comestible aumentaron un 10%, principalmente porque India siguió siendo un importador neto de aceite de palma y soja, según el Banco de la Reserva de la India. Estas fluctuaciones de precios crearon desafíos para los operadores de restaurantes de servicio rápido (QSR). Si bien los costos de los insumos se restablecen mensualmente, las marcas generalmente ajustan los precios del menú solo dos veces al año para evitar perder clientes. Jubilant FoodWorks informó un aumento en los gastos de materia prima del 28% de los ingresos en el año fiscal 2023 al 31% en el año fiscal 2025, lo que resultó en una disminución de 300 puntos básicos en los márgenes brutos. Cadenas como McDonald's, que utilizan compras centralizadas y obtienen contratos a largo plazo para fijar los precios del trigo y la papa con seis meses de anticipación, gestionaron estas oscilaciones de precios de manera más efectiva que los actores regionales que dependen de compras al contado.
Análisis de segmento
Por tipo de servicio: El reparto a domicilio gana cuota de mercado a pesar del dominio del servicio en el restaurante.
En 2025, los servicios de comida en el restaurante representaron el 48.21 % de la cuota de mercado, lo que pone de manifiesto la constante preferencia del consumidor por la experiencia gastronómica. Esta tendencia es especialmente evidente entre familias y grupos sociales que valoran el ambiente, un servicio atento y la tradición de comer fuera. Mientras tanto, el segmento de reparto a domicilio está experimentando un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) del 10.58 %, impulsado por los consumidores urbanos que buscan comodidad ante las limitaciones de tiempo. Los servicios de comida para llevar ocupan un punto intermedio, atrayendo a oficinistas y estudiantes que priorizan la rapidez y buscan evitar los gastos de envío. Los servicios de reparto a domicilio prosperan principalmente en las ciudades metropolitanas y de primer nivel, donde los hogares con dos ingresos y los largos desplazamientos aumentan el atractivo del reparto a domicilio. Por el contrario, los servicios de comida en el restaurante mantienen su fortaleza en las ciudades de segundo y tercer nivel, donde las visitas a restaurantes de comida rápida son ocasiones sociales y la infraestructura de reparto sigue estando poco desarrollada. Jubilant FoodWorks informó que el reparto a domicilio representó el 70 % de los pedidos de Domino's en el segundo trimestre del año fiscal 2025.
Para contrarrestar la competencia de las cocinas virtuales, la empresa está implementando pilotos con garantías de entrega en 15 minutos en zonas seleccionadas. Sin embargo, los servicios de comida para llevar se enfrentan a desafíos en ambos sentidos. Los agregadores de entrega ofrecen descuentos que reducen la ventaja de coste de la recogida en autoservicio, mientras que los restaurantes mejoran su ambiente para justificar la inversión de tiempo. Como resultado, los servicios de comida para llevar se dirigen principalmente a clientes sensibles al precio y a quienes realizan pedidos desde cualquier lugar. El enfoque estratégico para las cadenas de restaurantes de comida rápida es claro: deben optimizar la gestión omnicanal diseñando cocinas capaces de gestionar simultáneamente pedidos de restaurante, comida para llevar y entrega a domicilio. Si bien se espera que el servicio a domicilio impulse el crecimiento incremental, las cadenas de restaurantes de comida rápida también deben abordar la presión que ejerce sobre la rentabilidad unitaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por cocina: las panaderías lideran, la pizza acelera la innovación de valor
En 2025, las panaderías representaron el 25.38% de la cuota de mercado, impulsadas por el auge de la cultura de las cafeterías, el aumento de las ocasiones para picar algo y la premiumización de los productos horneados. La pizza, por otro lado, fue la cocina de más rápido crecimiento, logrando una impresionante tasa de crecimiento anual compuesta (TCAC) del 11.21% debido a las agresivas expansiones de tiendas, la agrupación de menús económicos y la localización del menú. Las cadenas de hamburguesas, respaldadas por el sólido valor de marca de McDonald's y Burger King, ocuparon el tercer lugar, aunque su crecimiento se ha ralentizado a medida que el mercado madura. Las heladerías, que se benefician del gasto discrecional y la demanda estacional, experimentaron un crecimiento constante pero modesto. Las cocinas basadas en carne, en particular los formatos centrados en pollo como KFC, ganaron terreno en estados con predominio no vegetariano, pero enfrentaron desafíos en regiones con mayoría vegetariana. Otras cocinas de restaurantes de servicio rápido (QSR), como momos, dosas y aperitivos regionales, representan un segmento fragmentado pero de rápido crecimiento a medida que las marcas regionales se expanden más allá de sus mercados locales.
El dominio del mercado de las panaderías se debe a ventajas estructurales: los productos horneados generan márgenes brutos del 40-50%, significativamente superiores a los de los productos salados. Además, los productos horneados se adaptan a las necesidades de consumo durante todo el día, incluyendo desayunos, meriendas, meriendas y postres. Cadenas como Theobroma y Monginis se expandieron a ciudades de segundo nivel entre 2024 y 2025, abriendo 150 establecimientos en conjunto. Introdujeron pasteles premium con precios entre USD 9.60 y USD 14.40, pensados para ocasiones especiales y celebraciones. El crecimiento de la pizza se ha visto impulsado por la ingeniería de valor estratégica: Domino's lanzó menús "Everyday Value" a USD 1.19, que incluían una pizza individual con una bebida. Esta iniciativa aumentó la frecuencia de las transacciones en un 18% entre los clientes sensibles al precio, a la vez que mantuvo los márgenes de contribución mediante la venta adicional de bebidas. Las cadenas de hamburguesas se encuentran en una situación de saturación en las áreas metropolitanas. McDonald's y Burger King, con un total combinado de 800 locales en las 10 ciudades principales, ahora se están centrando en los mercados de nivel 2, donde la novedad de la marca impulsa las pruebas iniciales, aunque las visitas repetidas siguen estando por debajo de los puntos de referencia metropolitanos.
Por Outlet: Las cadenas escalan, los independientes explotan nichos hiperlocales
En 2025, las cadenas de restaurantes representaron el 68.32 % de la cuota de mercado, lo que destaca la escalabilidad de sus franquicias, la fiabilidad de su marca y el acceso al capital. Sin embargo, los restaurantes independientes están creciendo a una notable tasa de crecimiento anual compuesta (TCAC) del 10.85 %. Estos actores regionales satisfacen eficazmente las preferencias de los consumidores locales, se benefician de menores gastos generales y demuestran flexibilidad para adaptar sus menús. Las cadenas aprovechan la centralización de compras, la estandarización de operaciones y las campañas de marketing a nivel nacional, ventajas que los restaurantes independientes no pueden igualar. Mientras tanto, los restaurantes independientes se diferencian por su autenticidad, un servicio personalizado y la posibilidad de modificar recetas y precios en tiempo real. El panorama competitivo está divergiendo: las cadenas dominan las áreas metropolitanas y las ciudades de primer nivel, donde los consumidores priorizan la consistencia y la higiene, mientras que los restaurantes independientes se mantienen firmes en las ciudades de segundo y tercer nivel, priorizando la reputación local y el boca a boca sobre el valor de la marca.
Las cadenas de establecimientos impulsan el crecimiento de su cuota de mercado mediante modelos de franquicia que distribuyen los riesgos de capital y aceleran la expansión geográfica. Por ejemplo, Jubilant FoodWorks opera 1,900 tiendas de marcas como Domino's y Dunkin', el 80 % de las cuales son franquiciadas. En el año fiscal 2025, la empresa incorporó 200 establecimientos, centrándose en ciudades de segundo nivel donde los costes inmobiliarios son un 40 % inferiores a los de las áreas metropolitanas. De igual forma, Westlife Foodworld, que sigue un modelo propio para McDonald's, abrió 50 tiendas en el año fiscal 2025. La empresa también invirtió en tecnología, como quioscos de autoservicio, pedidos móviles y automatización de cocinas, que, en conjunto, reducen los costes laborales en un 15 % y mejoran la precisión de los pedidos. Por otro lado, los establecimientos independientes se enfrentan a retos estructurales, como el acceso limitado al capital institucional, la fragmentación de las cadenas de suministro y la exposición a auditorías regulatorias. Sin embargo, mitigan estas desventajas a través de un posicionamiento de nicho: Goli Vada Pav apunta al rango de precio de INR 30-50 (USD 0.36-0.60) con ofertas inspiradas en la comida callejera, Saravana Bhavan es líder en comidas vegetarianas del sur de la India y Bikanervala tiene precios premium para dulces y bocadillos tradicionales.
Por ubicación: predominan los sitios independientes y aumentan los centros de viajes
En 2025, las ubicaciones independientes representaron una importante participación del 72.38% del mercado, lo que destaca la preferencia de los operadores de restaurantes de servicio rápido por sitios de alta visibilidad con estacionamiento exclusivo y acceso directo. Sin embargo, los centros de viajes, aeropuertos y estaciones de tren emergieron como el segmento de más rápido crecimiento, registrando una sólida tasa de crecimiento anual compuesta (TCAC) del 11.25%. Estas ubicaciones se benefician de un público cautivo, la disposición a pagar precios premium y un horario de atención extendido. Los locales minoristas, principalmente los ubicados en centros comerciales, atraen clientes y ofrecen oportunidades de marketing conjunto, pero enfrentan desafíos como los altos costos de alquiler y un horario de atención restringido. Los lugares de alojamiento, incluyendo las zonas de comidas de los hoteles y los servicios de entrega a la habitación, atienden a viajeros de negocios y turistas. Si bien generan ingresos adicionales, los acuerdos de reparto de ingresos a menudo reducen los márgenes de beneficio. Los lugares de ocio, como los parques de atracciones y los complejos de entretenimiento, brindan beneficios experienciales, pero se ven afectados por las fluctuaciones estacionales de la demanda.
El éxito de los establecimientos independientes se basa en su flexibilidad operativa. Las marcas controlan la selección del establecimiento, las condiciones de arrendamiento y el diseño de la tienda, a la vez que captan el 100 % del gasto de los clientes sin reparto de ingresos. Devyani International aprovechó esta tendencia centrándose en establecimientos independientes de KFC y Pizza Hut en ciudades de segundo nivel. En el año fiscal 2025, la compañía abrió 80 tiendas, logrando ventas comparables un 20 % superiores a las de los centros comerciales.[ 2 ]Fuente: Presentación para inversores internacionales de Devyani 2025, devyani.comEste rendimiento se atribuye a las instalaciones de autoservicio y al horario extendido que ofrecen los establecimientos independientes. El rápido crecimiento de los centros de viajes se ve impulsado por importantes inversiones en infraestructura. Entre 2020 y 2025, India inauguró 25 nuevos aeropuertos. Además, la Autoridad Aeroportuaria de India exigió que el 30 % del espacio concesionado en estos aeropuertos se asignara a establecimientos de restauración, lo que generaría 500 nuevas oportunidades de restaurantes de servicio rápido.[ 3 ]Fuente: Autoridad Aeroportuaria de la India: "La Autoridad Aeroportuaria de la India exige un espacio de concesión del 30 % para alimentos y bebidas", aai.aeroMarcas líderes como Starbucks, McDonald's y Burger King obtuvieron concesiones multianuales en los principales aeropuertos de Delhi, Bombay y Bangalore. A cambio de una cuota de reparto de ingresos del 12% al 15%, estas marcas obtuvieron acceso a 200 millones de pasajeros anuales, quienes gastan un 40% más en promedio que los clientes de la calle. Las estaciones de tren siguen una tendencia similar.
Análisis geográfico
El mercado de restaurantes de servicio rápido (QSR) de la India presenta dinámicas regionales distintivas. Si bien se proyecta que las metrópolis y las ciudades de primer nivel aportarán el 65 % de los ingresos en 2025, son las ciudades de segundo y tercer nivel las que impulsarán el 75 % del crecimiento incremental, a medida que las cadenas miran más allá de sus saturados centros urbanos. Las regiones del norte y el oeste, como Delhi NCR, Bombay, Pune y Ahmedabad, dominan la cuota de mercado, impulsadas por mayores ingresos disponibles, diversas preferencias alimentarias y sólidas infraestructuras de reparto. Mientras tanto, estados del sur como Karnataka, Tamil Nadu y Telangana experimentan una rápida expansión, impulsada por un sector de TI en auge y una demografía joven. Los estados del este y el noreste, aunque con una penetración insuficiente debido a menores ingresos per cápita y cadenas de suministro fragmentadas, están viendo cómo marcas como Wow! Momo de Calcuta aprovechan el conocimiento regional para consolidar posiciones de mercado significativas.
Ciudades de segundo nivel como Coimbatore, Indore, Jaipur, Lucknow y Visakhapatnam se perfilan como los focos del próximo impulso de crecimiento. Jubilant FoodWorks reveló que, en el año fiscal 2025, el 60 % de los nuevos establecimientos Domino's se inauguraron en ciudades de segundo y tercer nivel. En estas ciudades, el crecimiento de las ventas en tiendas comparables alcanzó el 12 %, superando el 6 % de crecimiento en las áreas metropolitanas. Para optimizar el capital, la compañía está experimentando con locales más pequeños con aforo limitado y cocinas adaptadas para la entrega a domicilio. Westlife Foodworld imitó este enfoque, inaugurando 30 de sus 50 nuevos McDonald's en locales de segundo nivel. También han lanzado especialidades regionales como el Masala Grill Veg en Gujarat y el Chicken Chettinad en Tamil Nadu, con tasas de prueba un 15 % superiores a las de su menú estándar. Las empresas regionales están aprovechando su presencia. Haldiram cuenta con 200 establecimientos en el norte de la India, Bikanervala goza de un estatus premium en Delhi y Jaipur, y Saravana Bhavan lidera la escena vegetariana del sur de la India con 100 establecimientos en Tamil Nadu y Karnataka.
Los marcos regulatorios varían según el estado. Maharashtra y Karnataka imponen un estricto cumplimiento de la FSSAI, a diferencia de Uttar Pradesh y Bihar, donde la aplicación es esporádica. Esta inconsistencia complica las operaciones de las cadenas nacionales, exigiendo el cumplimiento de diversos protocolos de cumplimiento. Esta fragmentación supone un desafío para las pequeñas empresas independientes, que a menudo carecen de los medios para adaptarse a estas regulaciones multiestatales. ¿La conclusión? Expandirse geográficamente exige no solo capital y solidez de marca, sino también un profundo conocimiento de las regulaciones y las alianzas locales. Esta realidad tiende a beneficiar a las cadenas con sólidas relaciones gubernamentales, eclipsando a las startups especializadas.
Panorama competitivo
En India, el mercado de restaurantes de servicio rápido (QSR) ostenta una puntuación de concentración de 7 sobre 10. Esta puntuación destaca un núcleo dominado por franquicias multinacionales, como Jubilant FoodWorks, Westlife Foodworld, Devyani International y Restaurant Brands Asia, mientras que la periferia permanece fragmentada, con especialistas regionales y empresas disruptivas que solo ofrecen servicio a domicilio. Los cinco principales actores poseen una cuota de mercado combinada de aproximadamente el 45 %. En contraste, el 55 % restante se distribuye entre más de 5,000 establecimientos independientes y cadenas emergentes. Esto crea un panorama competitivo donde las ventajas de escala se combinan con la diferenciación hiperlocal. Las estrategias de mercado giran en torno a tres ejes principales: acelerar las franquicias para distribuir el riesgo de capital y acelerar la apertura de tiendas, adoptar tecnología para reducir los costes laborales y mejorar la precisión de los pedidos, y adaptar los menús a la realidad local para cambiar la percepción de lo extranjero a un enfoque en el sabor.
Existe una oportunidad floreciente en ciudades de nivel 2 y 3, donde la penetración de marca se mantiene por debajo del 30%. Además, lugares no tradicionales como centros de viajes, campus corporativos y espacios de coworking presentan perspectivas lucrativas, dada su audiencia cautiva y su disposición a aceptar precios premium. Están surgiendo empresas disruptivas con modelos de bajo consumo de activos, que se enfrentan a actores establecidos. Por ejemplo, Rebel Foods, con sus 450 cocinas en la nube distribuidas en 75 ciudades, está en camino de alcanzar unos ingresos anualizados de 200 millones de dólares para mediados de 2025. Su economía unitaria le permite ofrecer precios de menú entre un 15 % y un 20 % más bajos que los restaurantes de comida rápida convencionales. En un movimiento notable, la compañía obtuvo 12 patentes en 2024, centrándose en la automatización de cocinas, el enrutamiento de pedidos y la previsión predictiva de la demanda. Esto subraya su transición de la mera ejecución operativa a la creación de una ventaja competitiva basada en la tecnología. Mientras tanto, las cadenas regionales están teniendo éxito a través de colaboraciones con franquicias. ¡Tomemos como ejemplo Wow! Momo inauguró 100 tiendas en el año fiscal 2025, de las cuales un notable 70 % son franquicias. También están explorando el mercado con la marca Wow! China, con el objetivo de diversificarse y aprovechar la demanda de la cocina china.
La tecnología se está convirtiendo en un pilar fundamental en toda la industria. Jubilant FoodWorks, por ejemplo, invirtió 500 millones de rupias indias (60 millones de dólares estadounidenses) en infraestructura digital durante el año fiscal 2025. Su pronóstico de demanda basado en IA redujo drásticamente el desperdicio de alimentos en un 18 %, mientras que los algoritmos de precios dinámicos aumentaron el valor promedio de los pedidos en un 12 %. Este cambio subraya un cambio crucial: la ventaja competitiva está pasando de métricas tradicionales como el valor de marca y el acceso a bienes raíces a herramientas modernas como el análisis de datos, la optimización de la cadena de suministro y la rápida iteración de los menús. Los operadores que reconocen los restaurantes de comida rápida como un negocio impulsado por la tecnología y vinculado a la gastronomía se benefician enormemente.
Líderes de la industria de restaurantes de servicio rápido en India
-
Jubilant FoodWorks Ltd
-
McDonald's Corp. (Westlife Foodworld)
-
Restaurant Brands Asia Ltd
-
Eversub India Pvt. Ltd. Limitado (metro)
-
Ñam! Brands Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: EBG Group anunció sus ambiciosos planes de expansión para su marca insignia de alimentos y bebidas, Natuf Cafe. El grupo aspira a establecer más de 100 establecimientos en toda la India para finales de 2026. Esta estrategia de expansión refleja la visión de EBG Group de posicionar a Natuf Cafe como una de las cadenas de restaurantes de servicio rápido (QSR) de mayor crecimiento en el país, aprovechando la creciente demanda de los consumidores por opciones gastronómicas saludables, de alta calidad y sostenibles.
- Agosto de 2025: The Burger Company presentó TBC PICO, un modelo de franquicia de micro-QSR diseñado para facilitar el acceso a los emprendedores gastronómicos. Este formato innovador requiere una inversión inicial de 7.89 lakhs de rupias más impuestos y opera en un espacio reducido de tan solo 80-100 pies cuadrados.
- Julio de 2025: Burger Singh introdujo un modelo de franquicia de propietario-socio con el objetivo de capacitar a emprendedores para establecer restaurantes con servicio de mesa totalmente operativos. Esta iniciativa estratégica se diseñó para impulsar la expansión de la marca a una amplia gama de ubicaciones.
- Marzo de 2025: Swiggy se asoció con Domino's para mejorar su oferta de servicio rápido, fortaleciendo la posición de Swiggy en el competitivo mercado de entrega de comida al brindar a los clientes un mayor acceso al extenso menú de Domino's.
Alcance del informe sobre el mercado de restaurantes de servicio rápido en India
Los servicios de comida en el local, a domicilio y para llevar se segmentan por tipo de servicio. Las panaderías, hamburgueserías, heladerías, restaurantes de carne, pizzerías y otros establecimientos de comida rápida se segmentan por tipo de cocina. Las cadenas de establecimientos y los establecimientos independientes se segmentan por tipo de establecimiento. El ocio, el alojamiento, el comercio minorista, los establecimientos independientes y los viajes se segmentan por ubicación.
| Comedor abierto |
| Lo que aprendiste |
| Entrega |
| Panaderías |
| Burger |
| Ice Cream |
| Cocinas basadas en carne |
| Pizzería |
| Otras cocinas QSR |
| Puntos de venta encadenados |
| Puntos de venta independientes |
| Ocio |
| Alojamiento |
| Venta al Por Menor |
| Standalone |
| Viajes |
| Por tipo de servicio | Comedor abierto |
| Lo que aprendiste | |
| Entrega | |
| Por tipo de cocina | Panaderías |
| Burger | |
| Ice Cream | |
| Cocinas basadas en carne | |
| Pizzería | |
| Otras cocinas QSR | |
| Por salida | Puntos de venta encadenados |
| Puntos de venta independientes | |
| Por locación | Ocio |
| Alojamiento | |
| Venta al Por Menor | |
| Standalone | |
| Viajes |
Definición de mercado
- RESTAURANTES DE SERVICIO COMPLETO - Un establecimiento de restauración donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa.
- SERVICIOS RÁPIDOS RESTAURANTES - Un establecimiento de foodservice que brinda a los clientes comodidad, rapidez y oferta de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa.
- CAFÉS Y BARES - Un tipo de negocio de servicios de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos.
- COCINA EN LA NUBE - Una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes que cenen en el restaurante.
| Palabra clave | Definición |
|---|---|
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef". |
| cocina asiática | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la china, india, coreana, japonesa, bengalí, del sudeste asiático, etc. |
| Valor promedio de la orden | Es el valor medio de todos los pedidos realizados por los clientes en un establecimiento de restauración. |
| Tocino | Es carne salada o ahumada que procede del lomo o costados de un cerdo. |
| Bares y Pubs | Es un establecimiento de bebidas que tiene licencia para servir bebidas alcohólicas para su consumo en el local. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| BRC | Consorcio Británico de venta al público |
| Burger | Es un sándwich que consiste en una o más hamburguesas de carne de res cocida, colocadas dentro de un panecillo o bollo de pan rebanado. |
| Café | Es un establecimiento de restauración que sirve diversos refrescos (principalmente café) y comidas ligeras. |
| Cafés y bares | Es un tipo de negocio de servicio de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para el consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos. |
| Cappuccino | Es una bebida de café italiana que se prepara tradicionalmente con partes iguales de espresso doble, leche al vapor y espuma de leche al vapor. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Salida encadenada | Se refiere a un establecimiento de servicios de alimentos que comparte marcas, opera en varias ubicaciones, tiene una administración central y prácticas comerciales estandarizadas. |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Cocina en la nube | Es una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes para cenar. |
| Cocktail | Es una bebida alcohólica mixta elaborada con un solo aguardiente o una combinación de aguardientes, mezclado con otros ingredientes como jugos, jarabes aromatizados, agua tónica, arbustos y amargos. |
| Edamame | Es un plato japonés preparado con soja (cosechada antes de que madure o endurezca) y cocida en su vaina. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Espresso | Es una forma concentrada de café que se sirve en tragos. |
| cocina europea | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la italiana, francesa, alemana, inglesa, holandesa, danesa, etc. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| restaurante de servicio completo | Se refiere a un establecimiento de servicio de alimentos donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa. |
| cocina fantasma | Se refiere a una cocina en la nube. |
| GLA | Superficie bruta alquilable |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Salida Independiente | Se refiere a un establecimiento de servicios de alimentos que opera con un solo punto de venta o está estructurado como una pequeña cadena con no más de tres locales. |
| Jugo | Es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Latinoamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la mexicana, brasileña, argentina, colombiana, etc. |
| Café con Leche | Es un café a base de leche que se compone de uno o dos tragos de espresso, leche al vapor y una fina capa de leche espumosa. |
| Ocio | Se refiere al servicio de alimentos ofrecido como parte de un negocio recreativo, como estadios deportivos, zoológicos, cines y museos. |
| Alojamiento | Se refiere a la oferta de servicios de alimentación en hoteles, moteles, casas de huéspedes, casas de vacaciones, etc. |
| Macchiato | Es una bebida de café espresso con una pequeña cantidad de leche, normalmente espumosa. |
| Cocinas a base de carne | Esto incluye alimentos como pollo frito, bistec, costillas, etc. donde la carne es el ingrediente principal del plato. |
| Cocina del Medio Oriente | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la árabe, libanesa, iraní, israelí, etc. |
| Cóctel sin alcohol | Es una bebida mixta sin alcohol. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Norteamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la estadounidense, canadiense, caribeña, etc. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| PDO | Denominación de Origen Protegida: Es el nombre de una región geográfica o zona específica que está reconocida por normas oficiales para producir determinados alimentos con características especiales relacionadas con la ubicación. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Pizzería | Es un plato hecho típicamente con masa de pan aplanada untada con una mezcla sabrosa que generalmente incluye tomates y queso y, a menudo, otros aderezos y horneado. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Restaurante de servicio rapido | Se refiere a un establecimiento de servicio de alimentos que brinda a los clientes comodidad, rapidez y ofertas de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa. |
| Venta al Por Menor | Se refiere a un establecimiento de servicio de comidas dentro de un centro comercial. complejo comercial o un edificio inmobiliario comercial, donde también operan otros negocios. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| Quiosco de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Zalamero | Es una bebida que se elabora colocando todos los ingredientes en un recipiente y procesándolos juntos, sin quitar la pulpa. |
| Cafeterías y teterías especializadas | Se refiere a un establecimiento de servicio de comidas que sirve únicamente varios tipos de té o café. |
| Standalone | Se refiere a restaurantes que cuentan con una infraestructura independiente y no conectada a ningún otro negocio. |
| Sushi | Es un plato japonés de arroz preparado con vinagre, generalmente con un poco de azúcar y sal, acompañado de una variedad de ingredientes, como mariscos, a menudo crudos, y verduras. |
| Viajes | Se refiere a ofertas de servicios de alimentos, como comida en aviones, comidas en trenes de larga distancia y servicios de alimentos en cruceros. |
| Cocina virtual | Se refiere a una cocina en la nube. |
| Carne Wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera para el valor promedio de los pedidos y se pronostica según las tasas de inflación previstas en los países.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




