

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
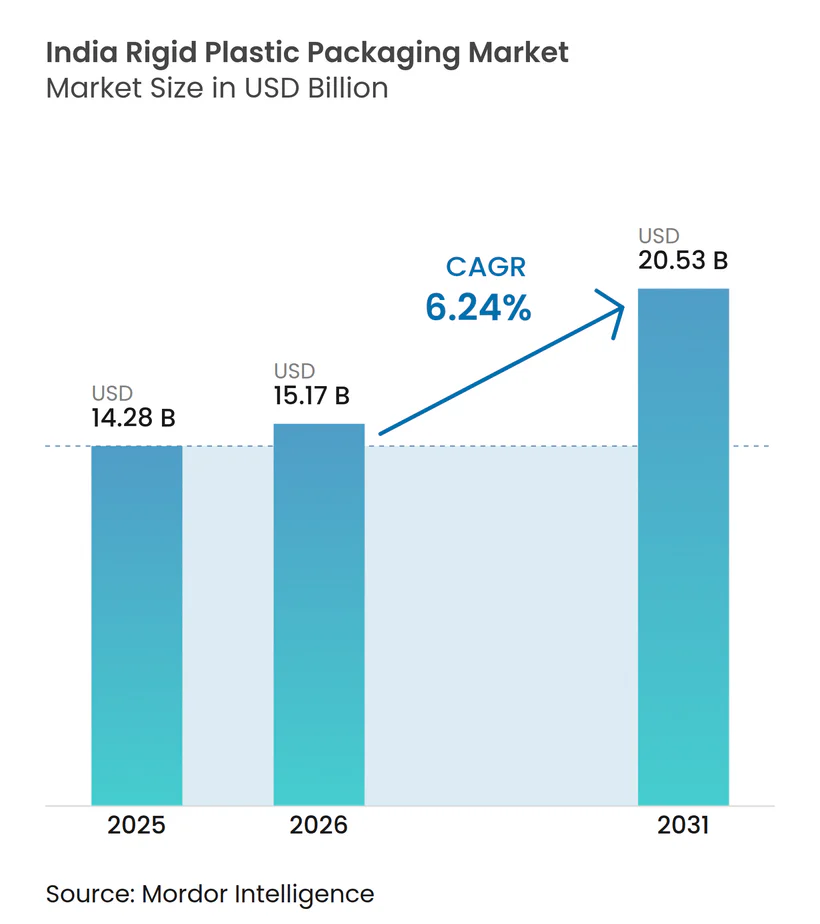
| Tamaño del mercado (2026) | USD 15.17 mil millones |
| Tamaño del mercado (2031) | USD 20.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.24% CAGR |
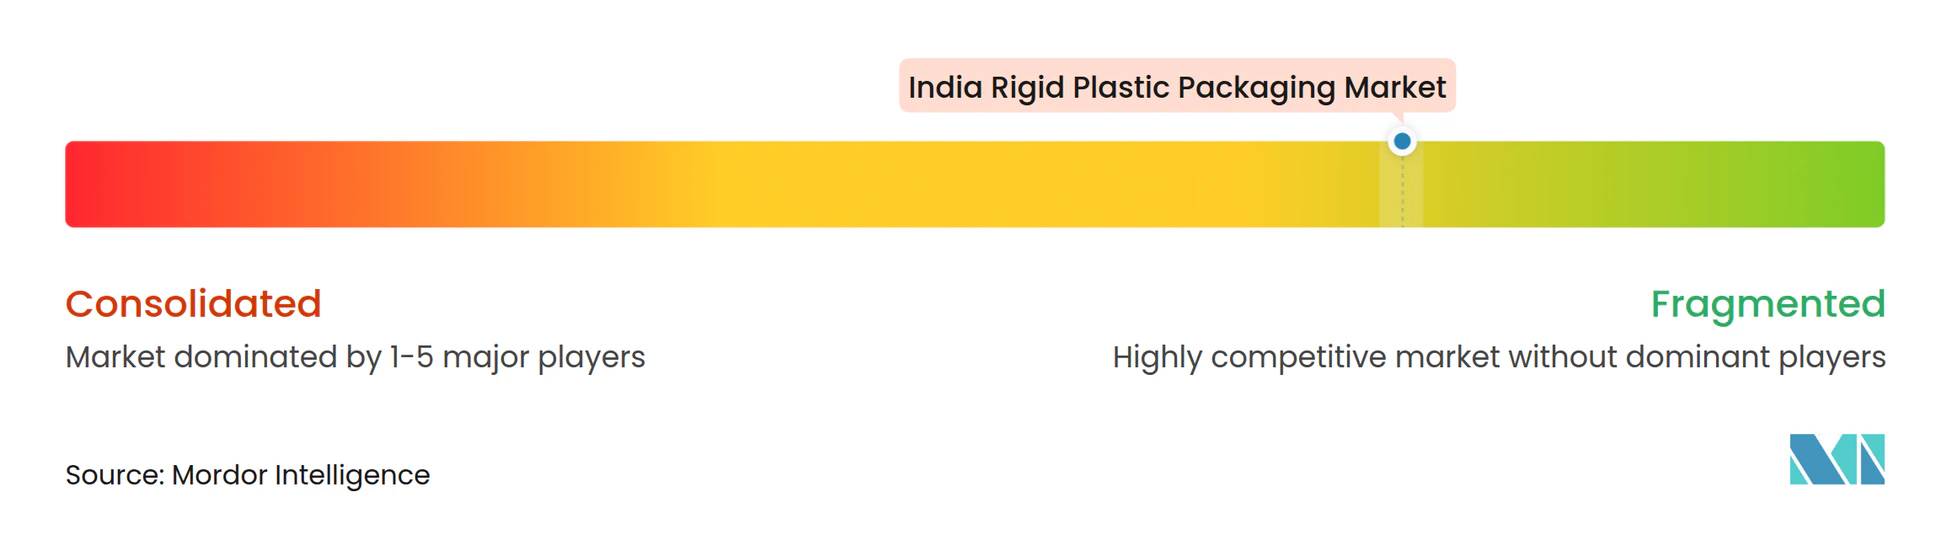
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de plástico rígido en India por Mordor Intelligence
Se espera que el mercado indio de envases de plástico rígido crezca de 14.28 millones de dólares en 2025 a 15.17 millones de dólares en 2026, y se prevé que alcance los 20.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.24% durante el período 2026-2031. La sólida producción láctea, el rápido despliegue de la cadena de frío y la demanda de envases de etanol, impulsada por las políticas gubernamentales, sustentan un crecimiento constante del volumen de producción. Los propietarios de marcas están optando por envases que cumplen con los umbrales de contenido reciclado, mientras que los transformadores invierten en líneas avanzadas de extrusión e inyección para controlar los costos unitarios. Los márgenes ajustados, causados por las fluctuaciones del precio del polipropileno, están acelerando la sustitución de resinas por rPET donde la infraestructura de recolección lo permite. Las adquisiciones estratégicas señalan una creciente consolidación, ya que los patrocinadores financieros buscan escala y capacidades especializadas dentro del mercado indio de envases de plástico rígido.
Conclusiones clave del informe
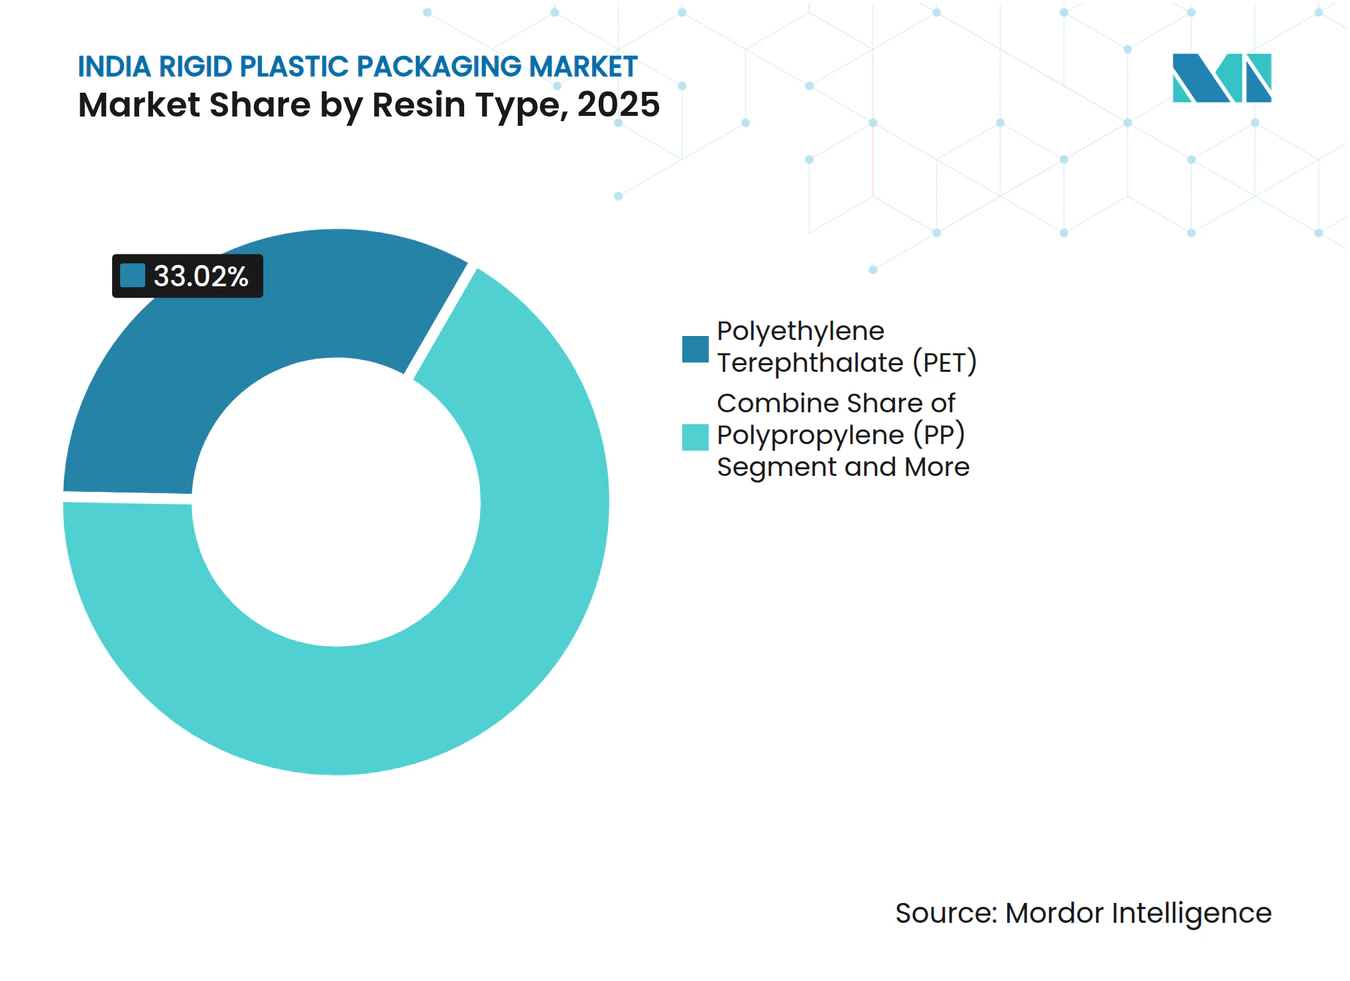
- Por tipo de resina, el tereftalato de polietileno lideró con el 33.02% de la participación de mercado de envases de plástico rígido de la India en 2025, mientras que se proyecta que el polipropileno registre la CAGR más rápida del 7.42% hasta 2031.
- Por tipo de producto, las botellas y frascos representaron el 35.31 % de los ingresos en 2025; se espera que las bandejas y contenedores se expandan a una CAGR del 6.71 % entre 2026 y 2031.
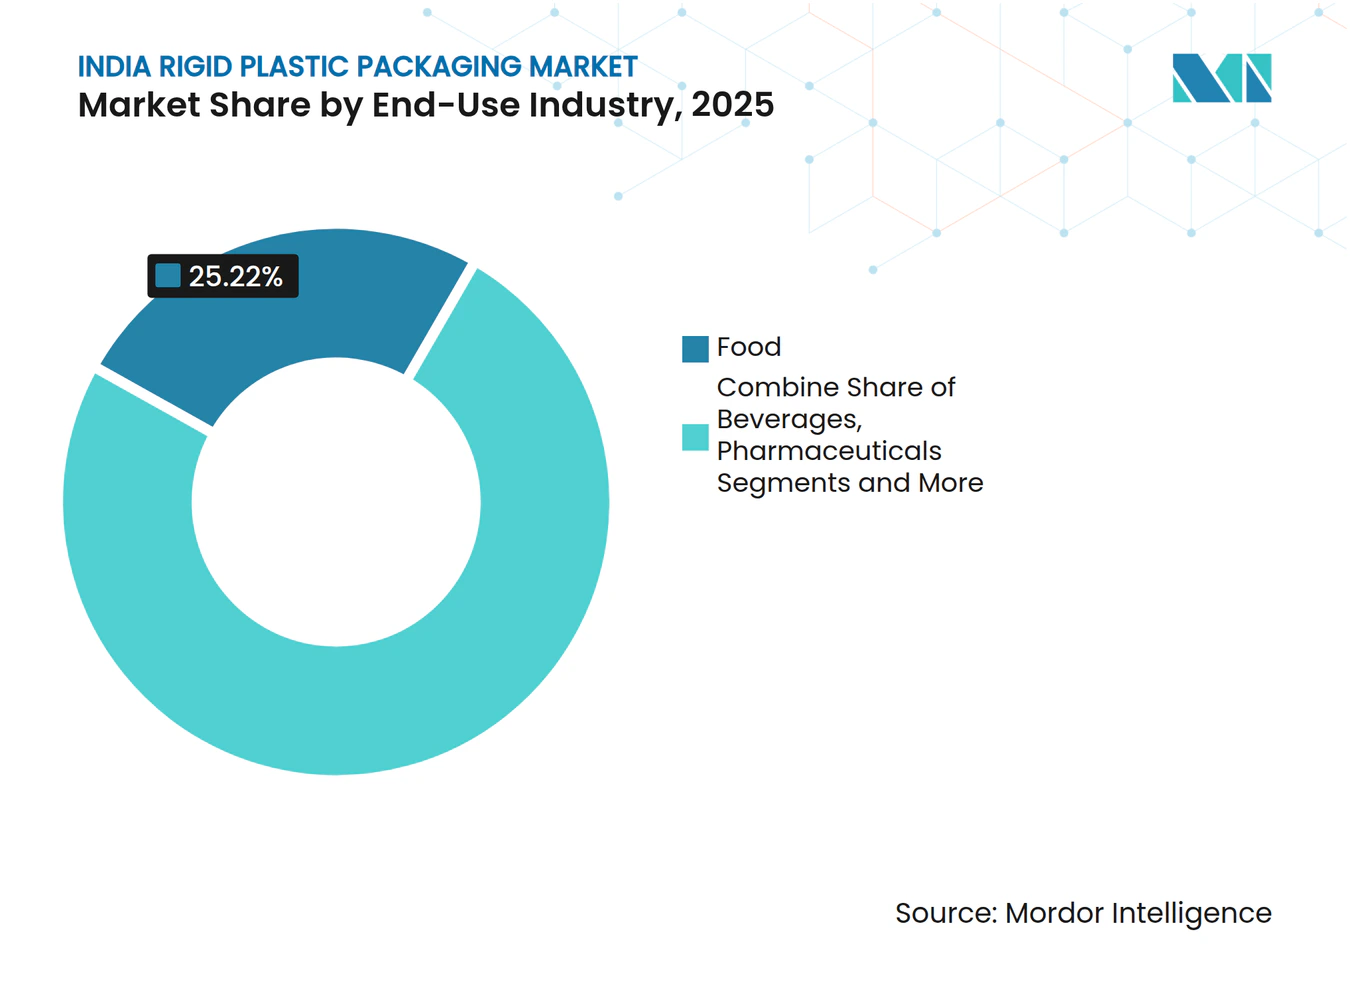
- Por industria de uso final, el segmento de alimentos retuvo el 25.22% del tamaño del mercado de envases de plástico rígido de la India en 2025, mientras que se prevé que los productos farmacéuticos crezcan más rápido con una CAGR del 8.12%.
- Por proceso de producción, la extrusión dominó con una participación del 68.34 % en 2025; el moldeo por inyección muestra la CAGR proyectada más alta del 5.65 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases de plástico rígido en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento explosivo de los productos lácteos envasados en la India de segundo nivel y semiurbana | + 1.2% | Ciudades de nivel II, regiones semiurbanas con énfasis en Uttar Pradesh, Rajasthan y Madhya Pradesh | Mediano plazo (2-4 años) |
| La presión del gobierno para que el combustible mezclado con etanol impulse la demanda de bidones de HDPE | + 0.8% | Nacional, con concentración en redes de distribución de combustibles | Corto plazo (≤ 2 años) |
| La creciente adopción de requisitos de contenido PCR por parte de las principales marcas de bienes de consumo de alta rotación (FMCG) acelera la penetración de las botellas de rPET. | + 1.5% | Nacional, con adopción temprana en los mercados metropolitanos | Mediano plazo (2-4 años) |
| Aumento de las cadenas de servicios de comida organizados que impulsan los volúmenes de pedidos en bandejas y conchas | + 0.9% | Centros urbanos, en expansión hacia ciudades de nivel II | Corto plazo (≤ 2 años) |
| La expansión de la cadena de frío facilita la demanda de preformas de PET para viales de bebidas y productos farmacéuticos | + 1.1% | Nacional, con concentración de infraestructura en corredores industriales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento explosivo de los productos lácteos envasados en la India de segundo nivel y semiurbana
Se prevé que el consumo de leche líquida alcance los 91 millones de toneladas en 2025, un aumento del 2.2 % con respecto a 2024, lo que se traducirá en una demanda constante de botellas y frascos en el mercado indio de envases de plástico rígido. La leche fresca envasada por sí sola representa una oportunidad de 20 2026 millones de dólares para 15,000, a medida que los consumidores de zonas semiurbanas cambian del suministro a granel al de marca. El Fondo de Infraestructura Ganadera, con un presupuesto de 20 2025 millones de rupias indias, financia unidades de procesamiento que especifican botellas multicapa de HDPE para una mayor vida útil. Marcas de venta directa al consumidor como Country Delight, respaldadas por 36 millones de dólares de capital fresco en XNUMX, adoptan diseños de PET con precinto de seguridad para garantizar la entrega en XNUMX horas. En conjunto, estas fuerzas garantizan la visibilidad del volumen a largo plazo para los convertidores que operan en el mercado indio de envases de plástico rígido.
La presión del gobierno para que el combustible mezclado con etanol impulse la demanda de bidones de HDPE
India promedió una mezcla de etanol del 11.5 % en 2024 y apunta al 20 % para 2025, lo que impulsa la demanda posterior de bidones de almacenamiento de HDPE resistentes a los productos químicos. [1] Ministerio de Petróleo y Gas Natural, “India's Ethanol Push: A Path to Energy Security,” pib.gov.in La capacidad de producción alcanzó los 6.35 millones de litros en 2024 y continúa aumentando bajo el Pradhan Mantri JI-VAN Yojana modificado. [2] Departamento de Agricultura de EE. UU., “Biofuels Annual: India,” apps.fas.usda.gov A medida que se abren nuevas destilerías lejos de los cinturones de caña, la demanda distribuida de bidones sigue, ampliando la distribución geográfica dentro del mercado indio de envases de plástico rígido. El HDPE de grado premium que resiste la corrosión del etanol exige márgenes más altos, recompensando a los procesadores con experiencia en compuestos.
La creciente adopción de requisitos de contenido PCR por parte de las principales marcas de bienes de consumo de alta rotación (FMCG) acelera la penetración de las botellas de rPET.
Una norma de contenido reciclado mínimo del 30%, vigente desde abril de 2025, obliga a las marcas de bebidas y cuidado personal a adoptar un sistema de reciclaje de botella a botella. Solo 5 de las 18 unidades de rPET de grado alimenticio cuentan con licencias FSSAI, lo que limita la oferta e incrementa los costos de embotellado en un 30%. Las ampliaciones de capacidad realizadas por Ganesha Ecopet y una empresa conjunta con Indorama Ventures sumarán 142 kilotones para 2026, reduciendo la brecha. A medida que la infraestructura crece, el rPET se convierte en una herramienta de marca, en lugar de un costo de cumplimiento, dentro del mercado indio de envases de plástico rígido.
La expansión de la cadena de frío facilita la demanda de preformas de PET para viales de bebidas y productos farmacéuticos
Se prevé que la inversión en cadena de frío alcance los 5 billones de rupias para 2032, según el plan del primer ministro Gati Shakti. La mejora de la logística de temperatura favorece las preformas de PET para lácteos, jugos e inyectables que requieren barreras herméticas contra el oxígeno y la humedad. Los convertidores que pueden certificar los grados de viales para la exportación ganan cuota de mercado en el mercado indio de envases de plástico rígido.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los proyectos de normas BIS que limitan los niveles de ftalatos aumentan los costos de cumplimiento | -0.7% | Nacional, con mayor impacto en aplicaciones de contacto con alimentos | Corto plazo (≤ 2 años) |
| Las prohibiciones estatales de plásticos de un solo uso están desplazando el volumen hacia los envases de papel. | -0.9% | Específico de cada estado, con distintos niveles de cumplimiento | Mediano plazo (2-4 años) |
| Los precios volátiles del propileno reducen los márgenes de PP para las pymes convertidoras | -0.6% | Nacional, con mayor impacto en segmentos sensibles a los costos | Corto plazo (≤ 2 años) |
| La preferencia del comercio electrónico por los sobres flexibles reduce el uso de sobres rígidos para paquetes pequeños | -0.4% | Centros urbanos con alta penetración del comercio electrónico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los proyectos de normas BIS que limitan los niveles de ftalatos aumentan los costos de cumplimiento
Las normas BIS revisadas para LDPE, LLDPE y HDPE, vigentes a partir de enero de 2024, imponen obstáculos de certificación que los pequeños convertidores tienen dificultades para financiar. Las normas paralelas de la Autoridad de Seguridad Alimentaria exigen pruebas de migración para el PET reciclado, lo que incrementa los gastos generales de laboratorio. Este gasto inclina el poder de negociación hacia las empresas más grandes del mercado indio de envases de plástico rígido, que operan laboratorios acreditados y pueden amortizar el cumplimiento a gran escala.
Las prohibiciones estatales de plásticos de un solo uso están desplazando el volumen hacia los envases de papel.
En julio de 2022 se prohibieron a nivel nacional diecinueve categorías de plásticos de un solo uso, pero su aplicación varía considerablemente entre los estados . Algunas jurisdicciones extienden las restricciones a bandejas y cubiertos, lo que impulsa a los minoristas a utilizar cartón recubierto. El monitoreo de la Junta Central de Control de la Contaminación revela un cumplimiento irregular, lo que genera incertidumbre para los proveedores. La inconsistencia de las normas complica la planificación de inventario en el mercado indio de envases de plástico rígido y limita la inversión a largo plazo en los productos afectados.
Análisis de segmento
Por tipo de resina: El liderazgo del PET con el aumento acelerado del PP
Este segmento generó la mayor parte del mercado indio de envases de plástico rígido, ya que el PET se aseguró una participación del 33.02 % en 2025 gracias a la sólida demanda de bebidas y productos farmacéuticos. Se proyecta que el PP, aunque más pequeño, registre una tasa de crecimiento anual compuesta (TCAC) del 7.42 % hasta 2031, impulsada por envases aptos para microondas y componentes automotrices. La presión regulatoria para un mayor contenido reciclado favorece las inversiones en rPET, mientras que la volatilidad del polipropileno, con precios de entre 970 y 990 USD por tonelada CFR a principios de 2025, afecta negativamente los flujos de caja de las pymes. La capacidad de bioplástico PLA de 75,000 2026 toneladas, que entrará en funcionamiento en XNUMX, introduce nueva competencia, pero la paridad de costos aún está a años de distancia.
La continua adopción del embotellado de productos lácteos y viales farmacéuticos consolida el volumen de PET, mientras que la narrativa de la economía circular impulsa la aceptación de las marcas de grados reciclados. La resistencia al calor del PP asegura el crecimiento en aplicaciones de llenado en caliente, incluso cuando la incertidumbre sobre el precio de la resina lleva a los convertidores a cubrir sus compras. En conjunto, las tendencias en la elección de resinas recalibrarán los márgenes en el mercado indio de envases de plástico rígido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: las botellas y frascos dominan mientras que las bandejas aceleran
Las botellas y frascos representaron el 35.31 % de la cuota de mercado de envases de plástico rígido en India en 2025, gracias a su uso generalizado en leche, agua y medicamentos de venta libre. Las carteras de productos de arroz, snacks y productos listos para consumir se basan en bandejas de barrera que prolongan la vida útil en condiciones de humedad. Los contenedores intermedios a granel mantienen un nicho estable en el sector químico, impulsado por el programa de etanol que impulsa la adquisición de bidones de 20 litros. La innovación de productos se centra en acabados de cuello ligeros que reducen el consumo de resina por unidad, un factor clave para mantener la rentabilidad en el mercado indio de envases de plástico rígido.
Por industria de uso final: alimentos estables, productos farmacéuticos más rápidos
Las aplicaciones alimentarias representaron el 25.22 % del mercado indio de envases de plástico rígido en 2025, con un fuerte impulso en los sectores de lácteos, aceites comestibles y snacks. La demanda farmacéutica, con una tasa de crecimiento anual compuesta (TCAC) del 8.12 %, se beneficia del liderazgo de India como proveedor mundial de genéricos y vacunas.
La normativa exige cierres a prueba de niños y características de trazabilidad en los viales de exportación, lo que impulsa a los convertidores a invertir en inspección visual y moldeo en salas blancas. Los segmentos de cosméticos y cuidado personal se benefician del crecimiento de los ingresos, pero siguen siendo comparativamente más pequeños. En general, la diversificación del uso final modera las fluctuaciones cíclicas en el mercado indio de envases de plástico rígido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por proceso de producción: Escala de extrusión, precisión de inyección
La extrusión generó el 68.34 % de los ingresos en 2025, lo que impulsó la producción rentable de botellas de agua y leche. El moldeo por inyección, con una tasa de crecimiento anual compuesta (TCAC) del 5.65 %, se utiliza para cierres, componentes farmacéuticos y frascos complejos para productos de cuidado personal, donde la precisión dimensional es crucial.
La automatización impulsa ambas líneas, pero los proyectos de inyección se centran en herramientas de canal caliente multicavidad para reducir la duración del ciclo. El moldeo por soplado mantiene su relevancia para los bidones de HDPE, demandados por el programa de mezcla de etanol. El termoformado mejora en los envases tipo clamshell para panadería, gracias a la ventaja de la relación rigidez-peso del polipropileno. En conjunto, la evolución de la combinación de procesos impulsa el aumento de la productividad en el mercado indio de envases de plástico rígido.
Análisis geográfico
El oeste de la India lidera el consumo con el 46.72 % de la demanda nacional de plástico, ya que los sectores de bienes de consumo de alta rotación y petroquímicos se ubican en Gujarat y Maharashtra. Los estados del norte despliegan centros de automoción y embalaje en torno a Delhi-NCR, mientras que el sur de Tamil Nadu aprovecha el acceso portuario para la exportación de alimentos procesados. Los parques de plástico aprobados por el gobierno (10 hasta la fecha) ofrecen servicios compartidos que reducen los costos de conversión y apoyan las exportaciones, que la industria pretende duplicar hasta alcanzar los 25 000 millones de dólares estadounidenses para 2025.
La logística interior mejora gracias a la Plataforma de Interfaz Logística Unificada, lo que reduce los daños en tránsito de los envases rígidos con destino a ciudades de segundo nivel. Los corredores de cadena de frío que conectan las cuencas lácteas con los centros de consumo amplían aún más la demanda potencial en el mercado indio de envases de plástico rígido. Las unidades orientadas a la exportación en las inmediaciones de las zonas económicas especiales obtienen contratos para productos farmacéuticos y alimentarios de compradores occidentales que valoran las certificaciones BIS e ISO de la India.
En conjunto, la geografía determina la selección de resina, los formatos de envase y las inversiones en cumplimiento, lo que hace que la estrategia de ubicación sea un determinante crítico de la competitividad dentro del mercado de envases de plástico rígido de la India.
Panorama regulatorio
Los requisitos de la India para los envases de plástico rígido están condicionados por las normas sobre residuos plásticos y contacto con alimentos, y su cumplimiento está cada vez más vinculado a la presentación de informes digitales y a las auditorías de terceros. Los productores, importadores y propietarios de marcas (PIBO, por sus siglas en inglés) cumplen con las obligaciones de Responsabilidad Extendida del Productor (REP, por sus siglas en inglés) a través del portal centralizado de REP de la Junta Central de Control de la Contaminación (CPCB, por sus siglas en inglés), que afecta a la adquisición y la documentación de botellas, frascos, bandejas y envases industriales.
El 31 de marzo de 2026, el Ministerio de Medio Ambiente, Bosques y Cambio Climático notificó el Reglamento de Gestión de Residuos Plásticos (Enmienda) de 2026, que establece incrementos graduales en los objetivos de uso de plástico reciclado para envases. Paralelamente, la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) emitió el Reglamento de Seguridad Alimentaria y Normas (Envases) de 2025, que permite el uso de PET reciclado en envases de alimentos, sujeto a las normas nacionales prescritas. El Reglamento de Auditoría Ambiental de 2025 también formalizó el uso de Auditores Ambientales Registrados para la certificación y las auditorías de cumplimiento de los procesadores de materiales reciclados, lo que resalta la importancia de las pruebas acreditadas, la trazabilidad y la calificación de proveedores para los transformadores.
Panorama competitivo
El mercado sigue fragmentado. La compra de Manjushree Technopack por parte de PAG por 1 millones de dólares y el acuerdo posterior por 200 millones de dólares con Pravesha Industries le brindan escala y exposición en el sector farmacéutico. UFlex destina 200 millones de dólares a la integración regresiva en Egipto, suministrando resina aislante a sus plantas en la India.
El programa Lift-Off de Amcor destina 3 millones de dólares anuales a startups que buscan soluciones en materia de reciclabilidad y diseño basado en IA, con el objetivo de impulsar innovaciones sostenibles. La alianza de Ganesha Ecopet con Sorema eleva el reciclaje botella a botella a 42,000 2025 toneladas anuales, lo que permite cubrir la escasez de suministro antes del mandato de XNUMX.
Mold-Tek pone en marcha tres plantas especializadas en envases farmacéuticos, buscando una oportunidad de 6,000 millones de rupias con cubos IML con precinto de seguridad. Las fluctuaciones en los precios de la resina y el endurecimiento de las normas BIS están presionando a los actores de menor escala, acelerando las fusiones y adquisiciones (M&A) y las empresas conjuntas en el mercado indio de envases de plástico rígido.
Líderes de la industria de envases de plástico rígido en India
Essel Propack (EPL Ltd)
Manjushree Technopack Ltd
Mold-Tek Embalaje Ltd
Pyramid Technoplast Pvt Ltd
Grupo Chemco
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Mold-Tek Packaging Ltd. programó la instalación de cuatro máquinas en su planta de Panipat para aumentar la capacidad de producción de envases de paredes delgadas. Esta instalación amplía la capacidad de producción de envases de paredes delgadas para el sector farmacéutico. De esta forma, Mold-Tek fortalece su capacidad para satisfacer la creciente demanda de clientes del sector farmacéutico y sanitario en la India.
- Junio de 2026: Mold-Tek Packaging Ltd. lanzó una tapa CR-TE (a prueba de manipulaciones y resistente a niños) de 28 mm para envases de líquidos y suspensiones farmacéuticas. Este lanzamiento responde a las exigencias normativas y fortalece su cartera de productos en el ámbito de los envases para sustancias controladas y productos pediátricos. Además, amplía su presencia en segmentos de mayor margen y en ofertas que cumplen con la normativa vigente.
- Mayo de 2026: EPL Ltd firmó un acuerdo de suministro a largo plazo con una importante farmacéutica global para soluciones de embalaje sostenible. Este contrato amplía la presencia de la compañía en el sector del embalaje farmacéutico, con un enfoque en la sostenibilidad. Este logro fortalece su posición en el mercado gracias a la captación de un cliente importante, las posibles economías de escala y el aumento de los ingresos recurrentes.
Alcance y metodología
El estudio sobre el mercado de envases de plástico rígido de la India hace un seguimiento de la demanda de productos de envases de plástico rígido destinados a los sectores de la alimentación, los servicios de alimentación, las bebidas, la atención sanitaria, el cuidado personal, los cosméticos, la construcción, la automoción y otros sectores de consumo final. Los plásticos rígidos pueden ser de distintos grados y tener distintas combinaciones de materiales en función del tipo de producto que se envasa, como el polietileno, el polipropileno, el cloruro de polivinilo, el tereftalato de polietileno y los bioplásticos.
El mercado indio de envases de plástico rígido está segmentado por tipo de resina (polietileno (PE) (polietileno de baja densidad (LDPE) y polietileno lineal de baja densidad (LLDPE) y polietileno de alta densidad (HDPE)), tereftalato de polietileno (PET), polipropileno (PP), poliestireno (PS) y poliestireno expandido (EPS), cloruro de polivinilo (PVC) y otros tipos de resina), tipo de producto (botellas y frascos, bandejas y contenedores, tapas y cierres, contenedores intermedios a granel (IBC), tambores, paletas y otros tipos de productos) e industria del usuario final (alimentos (dulces y confitería, alimentos congelados, productos frescos, productos lácteos, alimentos secos, carne, aves y mariscos, alimentos para mascotas y otros productos alimenticios), servicio de alimentos, bebidas, atención médica, cosméticos y cuidado personal, industrial, construcción y edificación, automotriz y otras industrias de usuarios finales). Los tamaños de mercado y los pronósticos se proporcionan en términos de volumen (toneladas) para todos los segmentos anteriores.
Por tipo de resina
| Polietileno (PE) | Polietileno de baja densidad (LDPE) |
| Polietileno lineal de baja densidad (LLDPE) | |
| Polietileno de Alta Densidad (HDPE) | |
| Tereftalato de polietileno (PET) | |
| Polipropileno (PP): | |
| Poliestireno (PS) y PS expandido (EPS) | |
| El cloruro de polivinilo (PVC) | |
| Otro tipo de resina |
Por tipo de producto
| Botellas y Tarros |
| Bandejas y Contenedores |
| Contenedores intermedios para graneles (IBC) |
| Tambores y bidones |
| Otro tipo de producto |
Por industria de uso final
| Comida | Aperitivos y Confitería |
| Frutas y Verduras | |
| Productos lácteos | |
| Alimentos secos y cereales | |
| Alimentos para mascotas | |
| Otros productos alimenticios | |
| Bebidas | Agua embotellada |
| Jugos y Néctares | |
| Bebidas a base de lácteos | |
| Bebidas gaseosas | |
| Otras bebidas | |
| Servicio de comida | |
| Farmacéuticos | |
| Cosmética y Cuidado Personal | |
| Industrial | |
| Otra industria de uso final |
Por proceso de producción
| Moldeo por soplado |
| Moldeo por inyección |
| Extrusión |
| Termoformado |
| Por tipo de resina | Polietileno (PE) | Polietileno de baja densidad (LDPE) |
| Polietileno lineal de baja densidad (LLDPE) | ||
| Polietileno de Alta Densidad (HDPE) | ||
| Tereftalato de polietileno (PET) | ||
| Polipropileno (PP): | ||
| Poliestireno (PS) y PS expandido (EPS) | ||
| El cloruro de polivinilo (PVC) | ||
| Otro tipo de resina | ||
| Por tipo de producto | Botellas y Tarros | |
| Bandejas y Contenedores | ||
| Contenedores intermedios para graneles (IBC) | ||
| Tambores y bidones | ||
| Otro tipo de producto | ||
| Por industria de uso final | Comida | Aperitivos y Confitería |
| Frutas y Verduras | ||
| Productos lácteos | ||
| Alimentos secos y cereales | ||
| Alimentos para mascotas | ||
| Otros productos alimenticios | ||
| Bebidas | Agua embotellada | |
| Jugos y Néctares | ||
| Bebidas a base de lácteos | ||
| Bebidas gaseosas | ||
| Otras bebidas | ||
| Servicio de comida | ||
| Farmacéuticos | ||
| Cosmética y Cuidado Personal | ||
| Industrial | ||
| Otra industria de uso final | ||
| Por proceso de producción | Moldeo por soplado | |
| Moldeo por inyección | ||
| Extrusión | ||
| Termoformado | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de plástico rígido de la India?
El mercado tendrá un valor de USD 15.17 mil millones en 2026 y se proyecta que alcance los USD 20.53 mil millones en 2031.
¿Qué resina tiene la mayor participación en el mercado de envases de plástico rígido de la India?
El tereftalato de polietileno lidera con una participación del 33.02% en 2025.
¿Por qué los bidones de HDPE tienen mayor demanda?
Los objetivos del Gobierno de utilizar para el año 20 combustible mezclado con etanol al 2025 % requieren contenedores de HDPE químicamente resistentes en todas las cadenas de suministro de combustible.
¿Cómo afectarán los mandatos de contenido reciclado a los proveedores de envases?
Un requisito de 30% de rPET a partir de abril de 2025 está impulsando inversiones en el reciclaje de botella a botella y aumentando los costos para las marcas que no tienen un suministro seguro de resina reciclada.
¿Qué sector de uso final está creciendo más rápido?
Las aplicaciones farmacéuticas muestran la CAGR más alta, del 8.12 %, gracias a la creciente producción de medicamentos genéricos y vacunas de la India.
¿Cuál es la principal limitación que enfrenta la industria?
Las prohibiciones de plásticos de un solo uso a nivel estatal y las nuevas normas BIS aumentan los gastos de cumplimiento y destinan parte del volumen a materiales alternativos.


