

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
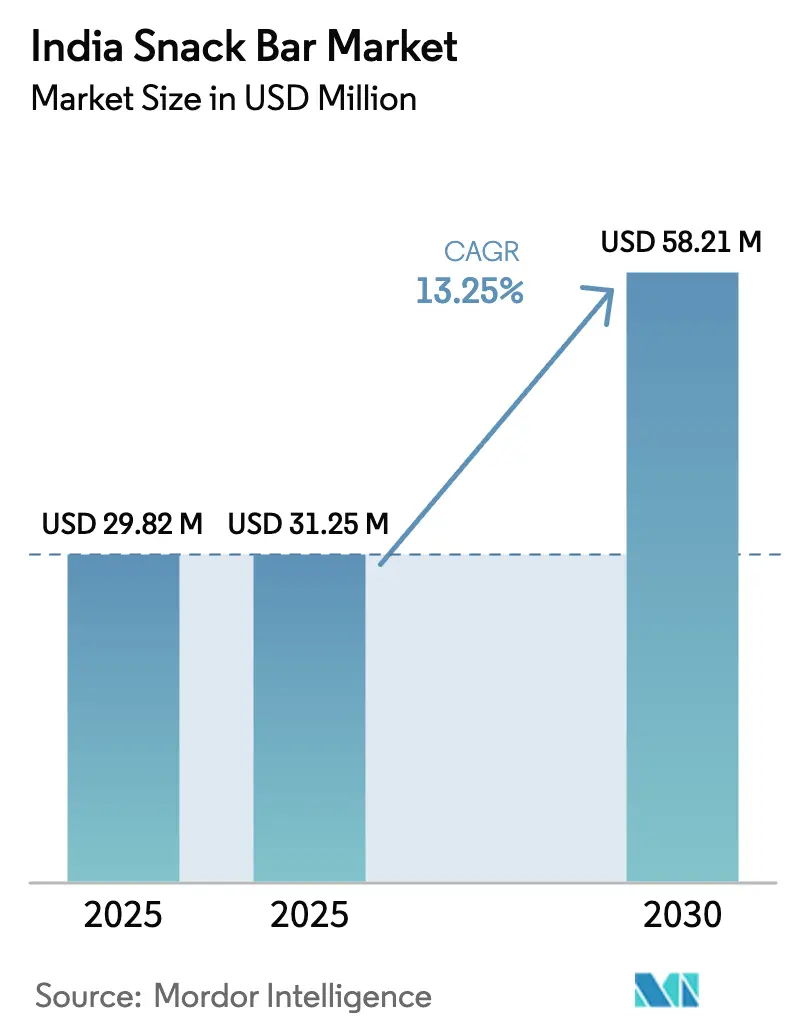
| Tamaño del mercado (2025) | USD 31.25 Million |
| Tamaño del mercado (2030) | USD 58.21 Million |
| Tasa de crecimiento (2026 - 2031) | 13.25% CAGR |
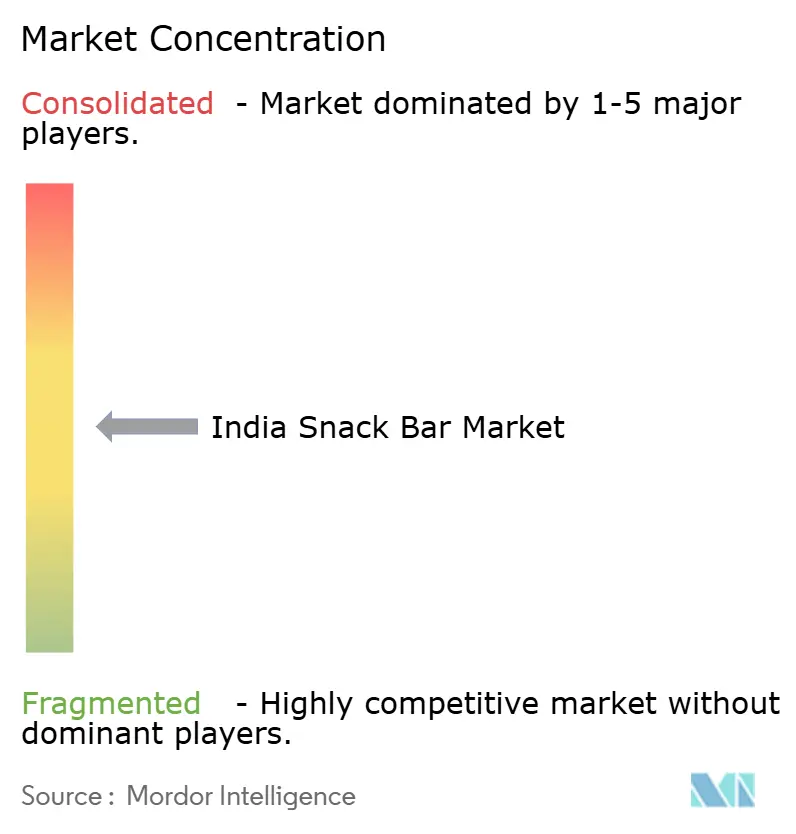
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bares de aperitivos en India por Mordor Intelligence
Se espera que el tamaño del mercado de barras de snacks en India aumente de USD 29.82 millones en 2025 a USD 31.25 millones en 2026 y alcance los USD 58.21 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.25 % entre 2026 y 2031. Los consumidores urbanos están adoptando la nutrición para llevar, impulsados por la cultura del fitness, los largos desplazamientos y las advertencias de azúcar en la parte frontal de los envases que entran en vigor en febrero de 2026. Las plataformas de comercio rápido como Blinkit y Zepto acortan el ciclo de descubrimiento a 10-15 minutos, lo que impulsa a los fabricantes a diseñar SKU que se envíen bien en formatos de tiendas oscuras. La innovación en ingredientes, el mijo, las proteínas vegetales y los edulcorantes alternativos ayudan a las marcas a eludir las advertencias de las etiquetas y, al mismo tiempo, cumplir con las expectativas de etiqueta limpia. La intensidad competitiva se mantiene moderada; los incumbentes de bienes de consumo de alta rotación con mucho dinero se expanden mediante adquisiciones, mientras que las marcas nativas digitales cortejan a la Generación Z en Instagram con narrativas de transparencia.
Conclusiones clave del informe
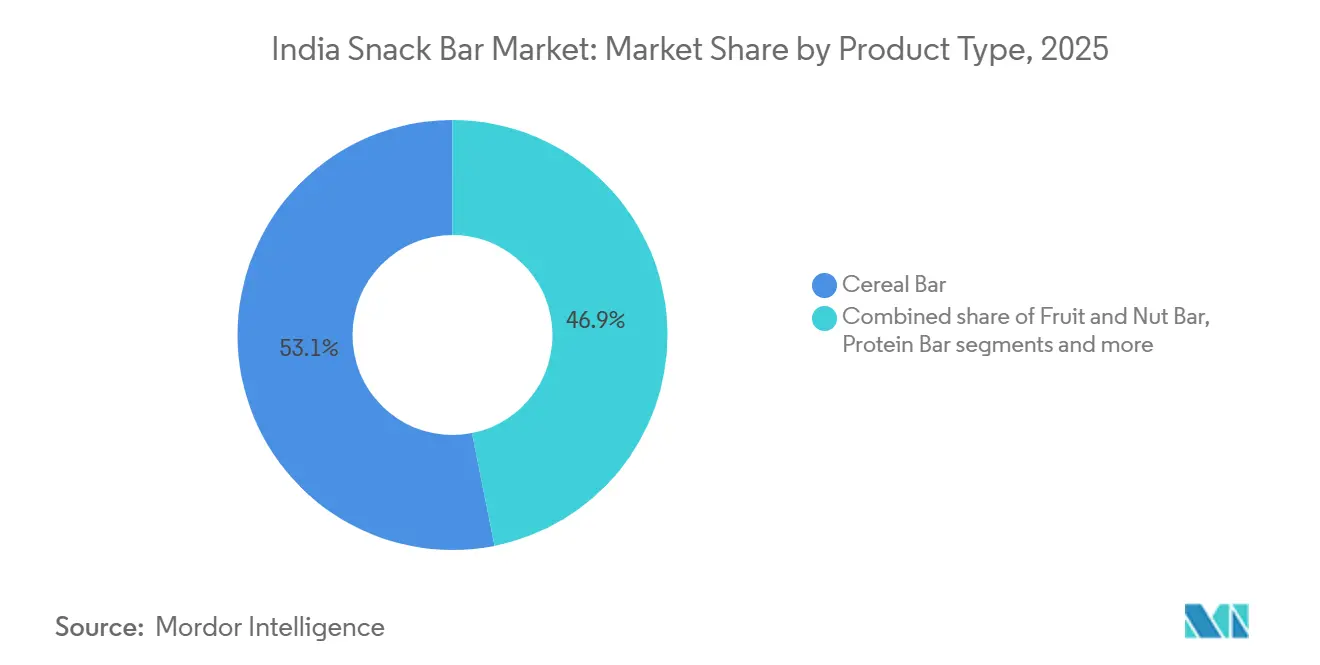
- Por tipo de producto, las barras de cereales lideraron el mercado indio de barras de snack con una participación del 53.12 % en 2025; se prevé que las barras de frutas y frutos secos se expandan a una CAGR del 14.52 % hasta 2031.
- Por funcionalidad, los fines del desayuno capturaron el 45.25 % de los ingresos en 2025, mientras que se prevé que los usos deportivos/de rendimiento y de recuperación crezcan a una tasa compuesta anual del 15.26 % hasta 2031.
- Por usuario final, los adultos representaron el 72.39% del consumo en 2025, pero el segmento infantil se está acelerando a una CAGR del 14.28% a medida que los padres prefieren los refrigerios escolares ricos en proteínas.
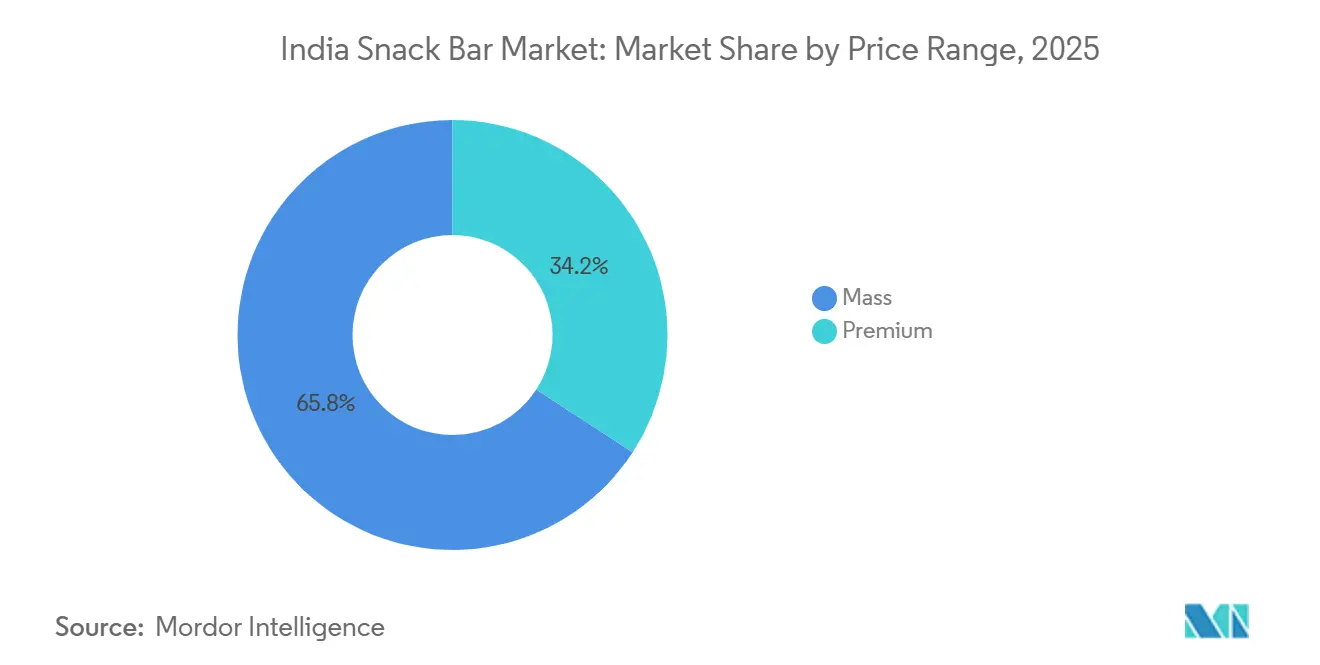
- Por rango de precio, los productos de precio masivo representaron el 65.82% del volumen de 2025; se proyecta que las variantes premium aumenten a una CAGR del 14.58%.
- Por canal de distribución, las tiendas de conveniencia controlaron el 80.52% de la distribución en 2025, aunque los canales minoristas en línea están aumentando a una CAGR del 15.71%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bares de aperitivos en la India
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la conciencia sobre la salud y el bienestar hacia opciones de refrigerios ricos en proteínas y fibra | + 2.8% | Nacional, con mayor adopción en las áreas metropolitanas (Bombay, Delhi-NCR, Bengaluru, Hyderabad) | Mediano plazo (2-4 años) |
| La creciente popularidad de las barras de proteínas y energéticas se debe a la cultura del fitness y al uso del gimnasio. | + 2.5% | India urbana, en particular las ciudades de primer nivel con una penetración de gimnasios superior al 8 % | Corto plazo (≤ 2 años) |
| Innovación en sabores, ingredientes y formatos | + 1.9% | Nacional, con variantes basadas en mijo ganando terreno en ciudades de nivel 2 | Mediano plazo (2-4 años) |
| Tendencias de reemplazo de comidas entre los consumidores conscientes de la dieta | + 1.6% | Ciudades metropolitanas con alta densidad laboral y profesional | Corto plazo (≤ 2 años) |
| Crecimiento de los regalos premium y las cestas de refrigerios seleccionados | + 1.2% | Centros urbanos durante las temporadas festivas (Diwali, ciclos de regalos corporativos) | Largo plazo (≥ 4 años) |
| La aspiración creciente de la Generación Z por snacks saludables y dignos de Instagram | + 1.5% | Ciudades de nivel 1 y 2 con alta penetración de las redes sociales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la conciencia sobre la salud y el bienestar hacia opciones de refrigerios ricos en proteínas y fibra
El consumo de proteínas en India está experimentando una transformación demográfica. Según datos del Ministerio de Estadística, la ingesta de proteínas per cápita aumentó de 60.9 gramos al día en 2011-12 a 64.2 gramos en 2022-23, lo que indica cambios graduales en los hábitos alimentarios. Los millennials urbanos y la Generación Z optan cada vez más por barritas energéticas, promocionadas como alternativas ricas en proteínas y fibra, en lugar de las galletas y aperitivos tradicionales, lo que refleja su creciente interés por el perfil de macronutrientes. Un estudio de 2024 realizado por Mondelēz India reveló que el 82 % de los encuestados elige aperitivos que se alinean con sus objetivos de bienestar, mientras que el 79 % prefiere porciones más pequeñas de aperitivos indulgentes, una tendencia conocida como «indulgencia consciente». Este cambio de comportamiento crea oportunidades para las marcas que comunican claramente el contenido de proteínas y fibra. Esto es particularmente relevante con el mandato de etiquetado frontal de la Autoridad de Normas de Seguridad Alimentaria de la India de febrero de 2024, que requiere divulgaciones más claras de grasas saturadas, sal y azúcares añadidos [1] Fuente: Autoridad de Normas y Seguridad Alimentaria de la India, “Enmiendas de etiquetado y exhibición 2024”, fssai.gov.in . Sin embargo, las marcas enfrentan el desafío de equilibrar el sabor con la nutrición; las barras percibidas como harinosas o demasiado enfocadas en la salud a menudo tienen dificultades para competir con el rico atractivo sensorial de los bocadillos tradicionales indios.
La creciente popularidad de las barras de proteínas y energéticas debido a la cultura del fitness y el uso del gimnasio
Se proyecta que la industria del fitness en India, valorada en 16,200 millones de rupias indias en 2024, crecerá hasta alcanzar los 37,700 millones de rupias indias en 2030. Durante este período, se espera que las membresías de gimnasios casi se dupliquen, pasando de 12.3 millones a 23.3 millones. Un catalizador importante para este crecimiento fue la reducción del GST en septiembre de 2025 para los servicios de gimnasios y fitness del 18% al 5%, lo que redujo las barreras de entrada e impulsó el crecimiento de las membresías, especialmente en las ciudades de segundo nivel. Los estudios de fitness boutique, con un sólido crecimiento anual compuesto del 18.8%, están fomentando comunidades donde la nutrición post-entrenamiento está ganando importancia como tendencia social. Las barras de proteínas se han convertido en una opción popular para la recuperación en este contexto. Reflejando el creciente atractivo de la cultura del fitness, la marca Right Shift de ITC, lanzada en agosto de 2024 y dirigida a consumidores mayores de 40 años, ofrece refrigerios ricos en proteínas, avena de mijo y galletas de panela. Esto pone de relieve el reconocimiento de la marca de que el fitness ahora atrae a un grupo de edad más amplio. Para reforzar esta tendencia, Zydus Wellness adquirió Naturell (Ritebite Max Protein) en octubre de 2024 por 390 millones de rupias indias, lo que demuestra la confianza en que la nutrición deportiva está pasando de ser un nicho de mercado a una adopción generalizada. Sin embargo, la industria se enfrenta al reto de la saturación del mercado. A medida que se intensifica la competencia en el segmento de las barritas de proteína, las marcas deberán destacar mediante afirmaciones sobre su biodisponibilidad, sabores innovadores y el respaldo de influencers de fitness de renombre.
Innovación en sabores, ingredientes y formatos
Las formulaciones a base de mijo cobraron impulso tras el Año Internacional del Mijo 2023, gracias a la adquisición y distribución gubernamentales a través de sistemas públicos de distribución y programas de comidas al mediodía, que mantuvieron la demanda entre 2024 y 2026. Kellanova relanzó Chocos como Chocos Multigrano en julio de 2024, combinando trigo, jowar, arroz y maíz para ofrecer un posicionamiento con alto contenido de proteínas y fibra, sin maida. Britannia introdujo las galletas NutriChoice 100% mijo, mientras que Nestlé amplió sus papillas a base de mijo, lo que indica que las empresas tradicionales de bienes de consumo de alta rotación consideran los granos antiguos una señal de credibilidad para los consumidores preocupados por la salud. Los edulcorantes alternativos, como la stevia, el jaggery, los dátiles y el monk fruit, están proliferando a medida que las marcas reformulan sus productos para evitar las advertencias de la FSSAI en las etiquetas frontales de los productos con alto contenido de azúcar. Las proteínas vegetales (guisante, soja, cáñamo) se están incorporando a las formulaciones, aprovechando el 85 % de los indios que expresaron su disposición a probar alimentos vegetales en una encuesta de 2024. La innovación en formatos incluye sobres individuales con precios inferiores a 30 INR para penetrar en mercados semiurbanos sensibles a los precios, y paquetes multipack para suscripciones de comercio electrónico. La interacción entre la premiumización de los ingredientes y la asequibilidad determinará si las barritas de mijo y vegetales se mantienen como nicho o alcanzan un mercado masivo.
Tendencias de reemplazo de comidas entre los consumidores conscientes de la dieta
La cultura laboral acelerada de la India urbana está impulsando un cambio hacia la omisión de comidas. Aproximadamente el 70% de los consumidores de la Generación Z ahora prefieren múltiples comidas pequeñas en lugar de la estructura tradicional de tres comidas. En ciudades como Bengaluru, Pune y Gurgaon, donde los largos desplazamientos y los horarios flexibles de trabajo desde casa interrumpen los patrones regulares de comidas, las barras de refrigerio que ofrecen 200-300 calorías con macronutrientes equilibrados se están volviendo populares como reemplazos de comidas entre los profesionales que trabajan. La marca Right Shift de ITC atiende a este público al ofrecer refrigerios ricos en nutrientes diseñados para personas mayores de 40 años enfocados en el manejo de la salud metabólica. Las plataformas de comercio rápido están acelerando esta tendencia. Por ejemplo, los plazos de entrega de 10 a 15 minutos de Blinkit fomentan las compras impulsivas de estos reemplazos de comidas. Los valores promedio de los pedidos de la plataforma, que oscilan entre 450 y 500 INR, sugieren que los consumidores con frecuencia combinan estas barras con bebidas o yogur. Sin embargo, el control de las porciones sigue siendo una preocupación; Muchas barritas comercializadas como sustitutos de comidas contienen entre 15 y 20 gramos de azúcar, lo que genera dudas sobre la saciedad y posibles bajones de energía tras su consumo. Las marcas que incorporan carbohidratos complejos y fibra para proporcionar energía sostenida tienden a asegurar compras recurrentes, mientras que las que se basan en azúcares simples se arriesgan a recibir comentarios negativos de los consumidores.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La alta sensibilidad a los precios en India limita la adopción masiva | -2.1% | Nacional, con un impacto agudo en los mercados rurales y de nivel 3+ | Corto plazo (≤ 2 años) |
| Intensa competencia de los snacks tradicionales indios | -1.8% | Pan-India, particularmente en las regiones del norte y el oeste con una fuerte cultura namkeen | Mediano plazo (2-4 años) |
| Contenido elevado de azúcar en ciertas barras | -1.3% | Mercados urbanos con alta conciencia de salud | Corto plazo (≤ 2 años) |
| Cumplimiento normativo para declaraciones nutricionales, fortificación y etiquetado | -0.9% | Nacional, que afecta a todos los fabricantes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La alta sensibilidad a los precios en la India limita la adopción masiva
Las barras de snacks, con precios entre INR 50-150, se enfrentan a la competencia directa de los snacks tradicionales que cuestan INR 10-50. En el año fiscal 24, Haldiram's logró ingresos superiores a INR 9,000 crore, lo que refleja un crecimiento anual del 15-18%. De manera similar, Bikaji Foods reportó ingresos para el año fiscal 24 de INR 2,882 crore, con un crecimiento interanual del 22.8%. Estas cifras resaltan la fuerte lealtad del consumidor y la extensa red de distribución de snacks tradicionales como namkeen, bhujia y chivda. En las regiones rurales y semiurbanas, donde el ingreso disponible es limitado, los consumidores consideran las barras de snacks como compras indulgentes en lugar de necesidades. Para abordar esto, las marcas están ofreciendo tamaños de paquete más pequeños (barras de 20-30 gramos con un precio inferior a INR 30) para alentar las pruebas. Sin embargo, este enfoque comprime los márgenes de ganancia. El aumento de los costos de las materias primas, incluidos los frutos secos, las frutas deshidratadas y la proteína de suero, presiona aún más las estrategias de precios. Los fabricantes se ven ahora obligados a elegir entre reducir márgenes o sacrificar volumen. Se prevé que persista la segmentación entre marcas de consumo masivo y premium, con las marcas premium centrándose en los mercados metropolitanos, mientras que las marcas de consumo masivo compiten con los snacks tradicionales en mercados de segundo nivel y mercados más pequeños.
Intensa competencia de los snacks tradicionales indios
Con un valor superior a 40,000 millones de rupias indias, la categoría de snacks tradicionales prospera gracias a su importancia cultural, las preferencias de sabor regionales y una extensa red de distribución que abarca entre 12 y 13 millones de tiendas kirana. Marcas líderes como Haldiram's y Bikaji, junto con actores regionales como Bikanervala, han modernizado sus envases, obtenido certificaciones de higiene y se han expandido al comercio minorista organizado, reduciendo la brecha de calidad percibida con las barritas de snacks de marca. Los snacks tradicionales ofrecen satisfacción sensorial instantánea, cualidades sabrosas, picantes y crujientes que las barritas de snacks a menudo tienen dificultades para replicar, especialmente para los consumidores acostumbrados a sabores intensos. En el segundo trimestre del año fiscal 2025, ¡Bingo! de ITC introdujo nuevas variantes, como Tedhe Medhe Xtraa Teekha y Mad Angles Red Alert, lo que pone de relieve la necesidad de que incluso las marcas centradas en la salud satisfagan las preferencias de sabor de la India. El reto no solo reside en el precio, sino también en el atractivo del sabor. Las barras de snack, a menudo consideradas insípidas o excesivamente occidentales, enfrentan dificultades en mercados donde el namkeen es un alimento básico diario. Las marcas que incorporan con éxito sabores locales, como masala, picante y chatpata, manteniendo al mismo tiempo su valor nutricional, podrían cubrir esta brecha, aunque los riesgos de ejecución siguen siendo significativos.
Análisis de segmento
Por tipo de producto: Barras de cereales Anchor Breakfast, Barras de frutas y nueces Surge
En 2025, las barritas de cereales representaron una importante cuota de mercado del 53.12%, impulsadas por su practicidad como opciones rápidas de desayuno para quienes viajan diariamente al trabajo, especialmente al combinarlas con leche o yogur. Con una tasa de crecimiento anual compuesta (TCAC) del 14.52% hasta 2031, las barritas de frutas y frutos secos están ganando popularidad debido a la creciente demanda de productos de etiqueta limpia y a la preferencia de los consumidores por ingredientes naturales como dátiles, almendras y arándanos rojos en lugar de cereales procesados. Las barritas energéticas y proteicas, si bien están dirigidas a deportistas y aficionados al gimnasio en el segmento de nutrición de alto rendimiento, se enfrentan a una creciente comoditización a medida que más marcas entran al mercado con fórmulas similares a base de suero de leche. La categoría "Otros", que incluye barritas a base de semillas (como chía, lino y calabaza) y opciones keto, sigue siendo un nicho, pero está ganando terreno entre los millennials conscientes de su dieta que exploran dietas bajas en carbohidratos.
En agosto de 2024, Bagrry's lanzó una mezcla de frutos secos superalimentos 7 en 1, que combina cereales, frutas y frutos secos, posicionándose en múltiples subcategorías. La creciente demanda de barritas de frutas y frutos secos refleja una tendencia más amplia hacia las etiquetas limpias, donde los consumidores prefieren cada vez más productos con menos de diez ingredientes. Las marcas que se abastecen de frutos secos y frutas deshidratadas de forma transparente a través de cadenas de suministro trazables probablemente obtendrán precios más altos, mientras que aquellas que dependen de ingredientes genéricos podrían enfrentarse a presiones en sus márgenes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por funcionalidad: la nutrición deportiva supera al desayuno a medida que proliferan los gimnasios
En 2025, el desayuno alcanzó una cuota de mercado del 45.25%, lo que pone de relieve la creciente preferencia de profesionales y estudiantes por las barritas de snack como alternativas prácticas a los desayunos tradicionales. Se prevé que las aplicaciones para deportes, rendimiento y recuperación crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.26% hasta 2031. Este crecimiento está impulsado por la industria del fitness en India, que se proyecta que se expandirá de 16,200 millones de rupias indias en 2024 a 37,700 millones de rupias indias en 2030. Simultáneamente, se prevé un aumento significativo en las membresías de gimnasios, pasando de 12.3 millones a 23.3 millones. El segmento "Salud general" atrae a un público amplio que busca snacks nutritivos sin objetivos deportivos específicos, mientras que "Sustitutos de comidas" se dirige a consumidores conscientes de las calorías. Además, la categoría "Otros" incluye snacks y control de peso, con barritas con porciones controladas que ofrecen un capricho sin remordimientos.
En octubre de 2024, Zydus Wellness anunció la adquisición de Naturell (Ritebite Max Protein) por 390 millones de rupias indias, lo que pone de relieve la convicción corporativa de que la nutrición deportiva está a punto de pasar de las tiendas especializadas de nicho a las tiendas minoristas convencionales. Una reducción del GST en septiembre de 2025 para los servicios de gimnasio, del 18 % al 5 %, redujo aún más las barreras para la adopción del fitness, impulsando una mayor demanda de productos de recuperación post-entrenamiento. Sin embargo, las barritas enfocadas en el desayuno se enfrentan al riesgo de saturación del mercado, ya que las marcas consolidadas de cereales y galletas defienden su dominio en el segmento del desayuno. La diferenciación de estas barritas dependerá del contenido proteico, la liberación sostenida de energía y el sabor. Las barritas de nutrición deportiva deben equilibrar la eficacia, ofreciendo más de 20 gramos de proteína y aminoácidos de cadena ramificada, con la palatabilidad, ya que las texturas terrosas pueden desincentivar la repetición de compras. Las barritas sustitutivas de comidas se enfrentan a posibles desafíos regulatorios si se comercializan con afirmaciones de pérdida de peso sin evidencia clínica, especialmente bajo la supervisión cada vez más estricta de la FSSAI.
Por el usuario final: El segmento infantil se acelera a medida que los padres priorizan las proteínas
Los adultos representaron el 72.39 % de la población en 2025, incluyendo profesionales en activo, entusiastas del fitness y consumidores preocupados por su salud de entre 25 y 55 años. Según datos del Fondo de Población de las Naciones Unidas para 2025, la población de entre 15 y 64 años en la India era de 68 millones.[ 2 ]Fuente: Fondo de Población de las Naciones Unidas, "India Population 2025", unfpa.orgEl segmento infantil crece a una tasa de crecimiento anual compuesta (TCAC) del 14.28 % hasta 2031, impulsado por la demanda de refrigerios escolares ricos en proteínas y bajos en azúcar que compiten con las galletas y papas fritas tradicionales. Las marcas dirigidas a niños deben sortear dos barreras: los padres priorizan la nutrición, mientras que los niños exigen sabor y atractivo visual. Las innovaciones en envases, como personajes de dibujos animados, envoltorios coleccionables y códigos QR interactivos, mejoran el atractivo en las estanterías; sin embargo, la normativa de etiquetado frontal de la FSSAI, de febrero de 2026, expondrá los productos con alto contenido de azúcar al escrutinio parental.
La marca Right Shift de ITC, lanzada en agosto de 2024, se dirige a adultos mayores de 40 años con snacks nutritivos que abordan la salud metabólica, lo que ilustra estrategias de segmentación específicas por edad. El segmento infantil se enfrenta a dificultades regulatorias; la FSSAI prohíbe las afirmaciones sobre la salud en productos con alto contenido de azúcar, sal o grasas saturadas, lo que obliga a la reformulación. Las marcas que diseñan el sabor sin comprometer la nutrición, utilizando edulcorantes naturales como dátiles o stevia, captarán la confianza de los padres. Las barritas para adultos deben diferenciarse más allá de las afirmaciones genéricas sobre el bienestar; ingredientes funcionales como adaptógenos, probióticos u omega-3 ofrecen oportunidades para la premiumización.
Por rango de precios: Las primas aumentan a medida que convergen los regalos y la cultura de Instagram
En 2025, las ofertas de precio masivo representaron el 65.82 % de la cuota de mercado, lo que pone de manifiesto las limitaciones de asequibilidad que restringen a la mayoría de los consumidores a barritas con precios inferiores a 50 INR. Al mismo tiempo, las variantes premium están experimentando un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) del 14.58 % proyectada hasta 2031. Este crecimiento se debe a la cultura de los regalos durante festivales como Diwali y Raksha Bandhan, los ciclos corporativos y el descubrimiento impulsado por Instagram entre la Generación Z. La predisposición de la generación más joven a gastar en ingredientes exóticos, como la quinoa, la chía y los frutos secos importados, acelera aún más esta tendencia. Mientras que las marcas de consumo masivo se centran en la densidad de distribución y un precio por gramo competitivo, las marcas premium se diferencian mediante el abastecimiento artesanal, las etiquetas limpias y un packaging visualmente atractivo diseñado para redes sociales.
Open Secret demostró un crecimiento impresionante, alcanzando 37 millones de rupias indias en ingresos en el año fiscal 23, casi triplicando su rendimiento. True Elements, con Marico como accionista del 54%, también mostró sólidos resultados, reportando 57 millones de rupias indias en ingresos en el año fiscal 23, un aumento del 24%. Estas cifras subrayan el creciente interés de los inversores en las marcas premium de bienestar. Reflejando la disponibilidad de capital para las marcas dirigidas a consumidores urbanos adinerados, Farmley obtuvo 42 millones de dólares en financiación de Serie C en 2025, mientras que Natraj recaudó 30.9 millones de dólares. Sin embargo, las marcas premium enfrentan desafíos, incluyendo presiones sobre los márgenes debido al aumento de los costos de los insumos, como los frutos secos importados y las certificaciones orgánicas. Para justificar sus precios, estas marcas están aprovechando la narrativa, centrándose en narrativas de origen, credenciales de sostenibilidad y beneficios funcionales. Mientras tanto, las marcas masivas enfrentan el riesgo de la comoditización, pero pueden defender su participación de mercado innovando en sabor o formato, manteniendo precios por debajo de 30 rupias indias para competir con los snacks tradicionales.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el comercio rápido rompe el dominio de las tiendas de conveniencia
En 2025, las tiendas de conveniencia dominaron el mercado con una participación del 80.52%, lo que subraya el atractivo de las cafeterías para las compras impulsivas. Estas cafeterías se integran a la perfección en espacios comerciales de pequeño formato, ya sea en barrios residenciales, centros de transporte o complejos de oficinas. Las tiendas minoristas en línea están en rápido ascenso, con una tasa de crecimiento anual compuesta (TCAC) del 15.71% proyectada hasta 2031. Este auge se debe principalmente a plataformas de comercio rápido como Blinkit, Zepto y Swiggy Instamart, que dominan el arte de las entregas en 10-15 minutos en áreas metropolitanas. Los gigantes del comercio electrónico, Amazon y Flipkart, impulsan aún más este crecimiento al ofrecer atractivos paquetes de suscripción. Los supermercados e hipermercados atienden a hogares que compran al por mayor, facilitando el descubrimiento de la marca mediante degustaciones en tienda. Mientras tanto, "otros canales" abarcan una gama diversa, incluyendo gimnasios, farmacias y máquinas expendedoras corporativas.
El comercio rápido está experimentando un ascenso meteórico, pasando de 5.5 millones de dólares en 2024 a una proyección de 9.95 millones de dólares en 2025, lo que supone un impresionante crecimiento interanual del 81 %. Este auge está alterando los patrones tradicionales de compra impulsiva; los consumidores ahora optan por las entregas en la misma hora, pidiendo barritas de snacks junto con la compra. En marzo de 2025, Blinkit contaba con 791 tiendas operativas, Zepto superó las 550 y Swiggy Instamart se mantuvo estable con más de 600 tiendas. Esta expansión colectiva no solo está acortando el periodo de prueba de la marca, sino que también favorece los SKU que se ajustan a la rentabilidad de las entregas en 10 minutos. En una estrategia estratégica, Mondelēz expandió su presencia con 180,000 tiendas en 2023 y otras 120,000 en el primer semestre de 2024. Desde 2019, han instalado 700,000 refrigeradores visuales para aumentar la visibilidad en tiendas de conveniencia. Marcas de venta directa al consumidor como Yoga Bar y The Whole Truth están aprovechando el potencial de Instagram y WhatsApp para la venta directa, logrando una notable distribución de ingresos: 60% offline y 40% online.
Análisis geográfico
El mercado de snacks en India muestra una clara división entre las áreas metropolitanas y las regiones rurales. Ciudades como Bombay, Delhi-NCR, Bengaluru, Hyderabad y Pune poseen una cuota de mercado significativa gracias a la mayor renta disponible, la creciente influencia de la cultura del fitness y una densa red de puntos de venta organizados. Estas áreas metropolitanas se benefician de una infraestructura de comercio ágil, como las 791 tiendas de Blinkit, las más de 550 de Zepto y las más de 600 de Swiggy Instamart (a marzo de 2025), que facilitan entregas en 10-15 minutos y reducen las barreras para las pruebas. Ciudades de primer nivel, como Chennai, Calcuta y Ahmedabad, están experimentando una rápida adopción impulsada por el aumento de las membresías en gimnasios y la mejora de la visibilidad de los productos a través de formatos comerciales modernos como las más de 18,000 tiendas de Reliance Retail y los más de 360 puntos de venta de DMart, según informa Business Standard.[ 3 ]Fuente: Business Standard, "Nestlé India anuncia un plan de inversión de 6,000 a 6,500 millones de rupias". business-standard.com.
En contraste, las ciudades de nivel 2 y nivel 3 enfrentan desafíos relacionados con la asequibilidad y la distribución. Las tiendas tradicionales de kirana, que representan más del 90% del comercio minorista, a menudo carecen de refrigeración para productos perecederos o espacio en las estanterías para SKUs de nicho. Para abordar esto, las marcas están introduciendo tamaños de paquete más pequeños, barras de 20 a 30 gramos con precios inferiores a 30 INR, para penetrar en estos mercados, aunque la rentabilidad sigue siendo difícil de lograr. Las preferencias de sabor regionales añaden complejidad: el norte y el oeste de la India prefieren bocadillos salados como namkeen y bhujia, mientras que el sur de la India muestra una mayor preferencia por productos enfocados en la salud. Los mercados rurales permanecen en gran parte sin explotar debido a la baja concienciación, el poder adquisitivo limitado y una fuerte inclinación hacia los bocadillos tradicionales, lo que resulta en altos costos de adquisición de clientes. La estrategia de expansión geográfica prioriza la consolidación metropolitana, el crecimiento de nivel 1, la entrada selectiva de nivel 2 y un enfoque paciente hacia las áreas rurales.
Iniciativas gubernamentales, como el "Año Internacional del Mijo 2023", junto con promociones a través de sistemas de distribución pública y almuerzos, están impulsando la demanda de barritas de mijo. Esta tendencia es particularmente evidente en estados como Karnataka, Rajastán y Maharashtra, donde el consumo de mijo está profundamente arraigado en las prácticas culturales. El plan de inversión de Nestlé de 6,000 a 6,500 millones de rupias indias para el período 2020-2025, que incluye el establecimiento de una décima fábrica en Odisha con una inversión de 8.000 a 9.000 millones de rupias indias, demuestra su confianza en el potencial de crecimiento del este de la India. El comercio electrónico, que se prevé que crezca del 2.5 % de las ventas de comestibles en 2024 al 4.5 % en 2025, está permitiendo a las marcas superar los desafíos de la distribución tradicional y llegar directamente a los consumidores en ciudades más pequeñas. La evolución de los mercados de segundo nivel y superiores dependerá de la integración de la expansión minorista organizada, los rápidos avances en el comercio y las estrategias de venta directa al consumidor.
Panorama competitivo
Empresas clave como ITC Ltd., Kellanova y Mondelēz International Inc. están aprovechando su sólida presencia en el mercado de galletas, cereales y confitería para consolidarse en el mercado indio de snacks. Al mismo tiempo, startups como Yoga Bar, RiteBite y MuscleBlaze están ganando terreno al priorizar la transparencia en los ingredientes y fomentar la conexión directa con el consumidor. La adquisición de Yoga Bar por parte de ITC en junio de 2024 y el lanzamiento de las barritas de proteína Sunfeast Farmlite reflejan su estrategia de penetración en nichos de alto crecimiento. De igual forma, Mondelēz está respondiendo a las inquietudes de los consumidores sobre los sabores de los productos de bienestar a través de sus extensiones Cadbury Fuse, que se centran en el sabor.
Se están expandiendo las oportunidades en las barras de reemplazo de comidas diseñadas para profesionales en activo, sabores regionales que satisfacen las preferencias locales y el segmento de precio medio-premium, aún poco desarrollado, de 30 a 50 rupias. Las startups están aprovechando modelos de venta directa al consumidor basados en datos para adaptarse rápidamente a las demandas de los consumidores, lo que les permite introducir nuevos sabores y productos de edición limitada, minimizando al mismo tiempo los riesgos de inventario. Sin embargo, su dependencia de plataformas de comercio rápido de terceros continúa presionando los márgenes de ganancia. Es probable que las regulaciones más estrictas de la Autoridad de Seguridad y Normas Alimentarias de la India (FSSAI) sobre las declaraciones nutricionales beneficien a las empresas con sólidos marcos de cumplimiento, lo que podría impulsar la consolidación del mercado en un futuro próximo.
Las grandes corporaciones multinacionales están aprovechando su escala y sus extensas redes de distribución, mientras que las startups están impactando a través de la interacción en redes sociales y la creación de comunidades. Las colaboraciones con influencers del fitness están ayudando a las empresas más pequeñas a mejorar su credibilidad y reducir los costos de adquisición de clientes. La inversión en investigación y desarrollo de productos con bajo contenido de azúcar se está convirtiendo en una ventaja competitiva, ya que se anticipan regulaciones más estrictas sobre el contenido de azúcar. Durante el período de pronóstico, se espera que las empresas que priorizan la diferenciación de productos premium y el cumplimiento normativo superen a aquellas que dependen únicamente de una amplia disponibilidad.
Líderes de la industria de bares de aperitivos en India
-
General Mills Inc.
-
Mondelēz International Inc.
-
Bagrrys India Pvt Ltd
-
ITC Limited
-
kellanova
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Zydus Wellness lanzó las barras de proteína RiteBite Max Protein Millet Wafer, que contienen 10 g de proteína de mijo como el jowar en un formato de oblea crujiente y sin culpa, sin maida, azúcar agregada ni aceite de palma.
- Febrero de 2025: EatFit presentó su nueva línea de barras energéticas, Hustl, diseñada para satisfacer la creciente demanda de opciones de snacks prácticos y nutritivos. El lanzamiento se realizó en colaboración con el jugador de críquet indio Mayank Agarwal, lo que aportó credibilidad y atractivo al producto.
- Noviembre de 2024: El actor de Bollywood Ranveer Singh presentó una nueva marca llamada 'SuperYou' en colaboración con el empresario Nikunj Biyani. Esta alianza marcó la incursión de Singh en el sector del estilo de vida y el bienestar, con el objetivo de satisfacer la creciente demanda de productos que promuevan el autocuidado y el bienestar personal.
- Agosto de 2024: Pakka Limited se asoció con Brawny Bear para lanzar las primeras barras energéticas de dátiles de la India envasadas en material flexible compostable, elaboradas con dátiles de primera calidad sin azúcares añadidos.
Alcance del informe sobre el mercado de bares de aperitivos en la India
Las barras de snack son pequeños bocados que se consumen durante el ejercicio, al picar entre otros fines. El mercado indio de barras de snack se segmenta por tipo de producto, funcionalidad, usuario final, rango de precio y canales de distribución. Por tipo de producto, el mercado se segmenta en barras de cereales, barras de proteínas/energéticas, barras de frutas y frutos secos, entre otros. Por funcionalidad, el mercado se segmenta en desayunos, deportes/rendimiento y recuperación, salud general, sustitutos de comidas, entre otros. Por usuario final, el mercado se segmenta en adultos y niños. Por rango de precio, el mercado se segmenta en gran consumo y premium. Por canales de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas de conveniencia, canales en línea, entre otros. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Barra de cereal |
| Barra energética/proteica |
| Barra de frutas y frutos secos |
| Otros |
Por Funcionalidad
| Propósitos del desayuno |
| Deportes/Rendimiento y recuperación |
| Salud General |
| Propósitos de reemplazo de comidas |
| Otros (Snacks, control de peso) |
Por usuario final
| Adultos |
| Niños |
Por rango de precios
| Misa |
| Premium |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas minoristas en línea |
| Tiendas de conveniencia |
| Otros canales |
| Por tipo de producto | Barra de cereal |
| Barra energética/proteica | |
| Barra de frutas y frutos secos | |
| Otros | |
| Por Funcionalidad | Propósitos del desayuno |
| Deportes/Rendimiento y recuperación | |
| Salud General | |
| Propósitos de reemplazo de comidas | |
| Otros (Snacks, control de peso) | |
| Por usuario final | Adultos |
| Niños | |
| Por rango de precios | Misa |
| Premium | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas minoristas en línea | |
| Tiendas de conveniencia | |
| Otros canales |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Chocolate con Leche y Blanco - El chocolate con leche es un chocolate sólido elaborado con leche (en forma de leche en polvo, leche líquida o leche condensada) y sólidos de cacao. El chocolate blanco se elabora a partir de manteca de cacao y leche y no contiene ningún sólido de cacao. El alcance incluye chocolates regulares, variantes bajas en azúcar y sin azúcar.
- Caramelos y Turrones - Los caramelos incluyen caramelos duros, masticables y pequeños o de un solo bocado comercializados con etiquetas como caramelo o dulces similares. El turrón es un dulce masticable con almendras, azúcar y clara de huevo como ingrediente básico; y se originó en países de Europa y Medio Oriente.
- Barritas de cereales - Un refrigerio compuesto de cereal para el desayuno que se ha comprimido en forma de barra y se mantiene unido con una forma de adhesivo comestible. El alcance incluye barritas elaboradas con cereales como arroz, avena, maíz, etc. mezclados con un almíbar aglutinante. Estos también incluyen productos etiquetados como barras de cereales, barras de cereales o barras de cereales.
- Chicle - Se trata de una preparación para masticar, generalmente hecha de chicle aromatizado y endulzado o sustitutos como el acetato de polivinilo. Los tipos de chicles incluidos en el alcance son los chicles con azúcar y los chicles sin azúcar.
| Palabra clave | Definición |
|---|---|
| Chocolate negro | El chocolate amargo es una forma de chocolate que contiene sólidos de cacao y manteca de cacao sin leche. |
| Chocolate Blanco | El chocolate blanco es el tipo de chocolate que contiene el mayor porcentaje de sólidos lácteos, normalmente alrededor del 30 por ciento o más. |
| Chocolate con leche | El chocolate con leche se elabora a partir de chocolate negro que tiene un bajo contenido de sólidos de cacao y un mayor contenido de azúcar, además de un producto lácteo. |
| Caramelo macizo | Caramelo elaborado a base de azúcar y jarabe de maíz hervido sin cristalizar. |
| Caramelos | Un dulce duro, masticable y a menudo marrón que se elabora con azúcar hervida con mantequilla. |
| Turrones | Un caramelo masticable o quebradizo que contiene almendras u otras nueces y, a veces, fruta. |
| Barra de cereal | Una barra de cereales es un producto alimenticio en forma de barra que se elabora prensando cereales y, normalmente, frutas o bayas secas, que en la mayoría de los casos se mantienen unidas mediante jarabe de glucosa. |
| Barra de proteina | Las barras de proteínas son barras nutritivas que contienen una alta proporción de proteínas en comparación con carbohidratos/grasas. |
| Barra de frutas y frutos secos | A menudo se basan en dátiles con otras frutas secas y nueces y, en algunos casos, saborizantes. |
| NCA | La Asociación Nacional de Confiteros es una organización comercial estadounidense que promueve el chocolate, los dulces, los chicles y las mentas, y las empresas que fabrican estas delicias. |
| CGMP | Las buenas prácticas de fabricación actuales son aquellas que se ajustan a las directrices recomendadas por los organismos pertinentes. |
| Alimentos no estandarizados | Los alimentos no estandarizados son aquellos que no tienen un estándar de identidad o que se desvían de alguna manera de un estándar prescrito. |
| GI | El índice glucémico (IG) es una forma de clasificar los alimentos que contienen carbohidratos en función de la lentitud o rapidez con que se digieren y aumentan los niveles de glucosa en sangre durante un período de tiempo. |
| La leche desnatada en polvo | La leche desnatada en polvo se obtiene eliminando el agua de la leche desnatada pasteurizada mediante secado por aspersión. |
| Flavanoles | Los flavanoles son un grupo de compuestos que se encuentran en el cacao, el té, las manzanas y muchos otros alimentos y bebidas de origen vegetal. |
| WPC | Concentrado de proteína de suero: sustancia obtenida mediante la eliminación de suficientes componentes no proteicos del suero pasteurizado para que el producto seco terminado contenga más del 25% de proteína. |
| LDL | Lipoproteínas de baja densidad: el colesterol malo |
| HDL | Lipoproteína de alta densidad: el colesterol bueno |
| BHT | El hidroxitolueno butilado es una sustancia química fabricada en laboratorio que se agrega a los alimentos como conservante. |
| Carragenina | La carragenina es un aditivo que se utiliza para espesar, emulsionar y conservar alimentos y bebidas. |
| Forma libre | No contener ciertos ingredientes, como gluten, lácteos o azúcar. |
| Mantequilla de cocoa | Es una sustancia grasa obtenida de los granos de cacao, utilizada en la elaboración de repostería. |
| pastelitos | Un tipo de dulce brasileño elaborado con azúcar, huevos y leche. |
| Grageas | Caramelos pequeños y redondos recubiertos con una cáscara de azúcar dura. |
| CHOPRABISCO | Real Asociación Belga de la industria del chocolate, pralinés, galletas y confitería: asociación comercial que representa a la industria del chocolate belga. |
| Directiva europea 2000/13 | Una directiva de la Unión Europea que regula el etiquetado de los productos alimentarios |
| Kakao-Verordnung | La ordenanza alemana sobre el chocolate, un conjunto de normas que definen lo que se puede etiquetar como "chocolate" en Alemania. |
| extensión FASF | Agencia Federal para la Seguridad de la Cadena Alimentaria |
| Pectina | Sustancia natural que se deriva de frutas y verduras. Se utiliza en repostería para crear una textura similar a un gel. |
| Azúcares invertidos | Un tipo de azúcar que se compone de glucosa y fructosa. |
| emulsionante | Sustancia que ayuda a mezclarse con líquidos que no se mezclan entre sí. |
| Las antocianinas | Un tipo de flavonoide responsable de los colores rojo, morado y azul de los productos de confitería. |
| Alimentos funcionales | Alimentos que han sido modificados para proporcionar beneficios para la salud adicionales más allá de la nutrición básica. |
| Certificado kosher | Esta certificación verifica que los ingredientes, el proceso de producción, incluida toda la maquinaria, y/o el proceso de servicio de alimentos cumplan con los estándares de la ley dietética judía. |
| Extracto de raíz de achicoria | Un extracto natural de la raíz de achicoria que es una buena fuente de fibra, calcio, fósforo y folato. |
| RDD | Dosis diaria recomendada |
| Gominolas | Un caramelo masticable a base de gelatina que a menudo tiene sabor a fruta. |
| Nutracéuticos | Alimentos o suplementos dietéticos que supuestamente tienen beneficios para la salud. |
| Barras de energía | Las barritas con alto contenido de carbohidratos y calorías están diseñadas para proporcionar energía mientras viajas. |
| BFSO | Organización Belga de Seguridad Alimentaria para la cadena alimentaria. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números de mercado históricos disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




