

Tamaño y cuota de mercado de la gestión de residuos sólidos en India
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
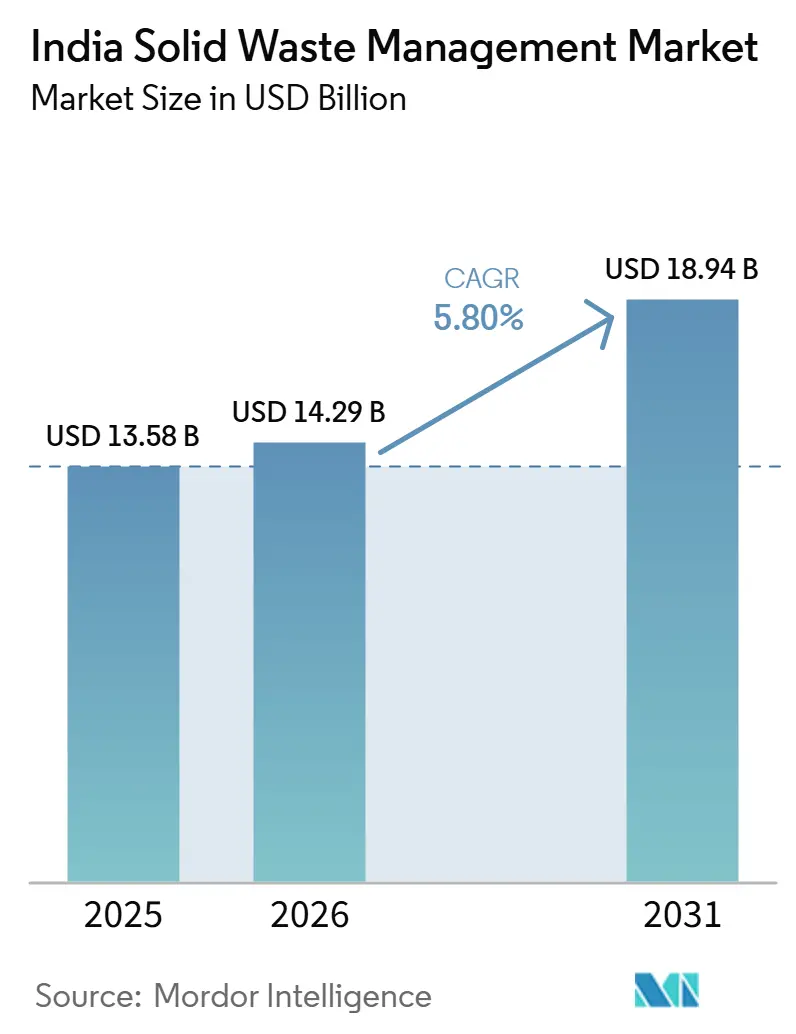
| Tamaño del mercado (2026) | USD 14.29 mil millones |
| Tamaño del mercado (2031) | USD 18.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.80% CAGR |
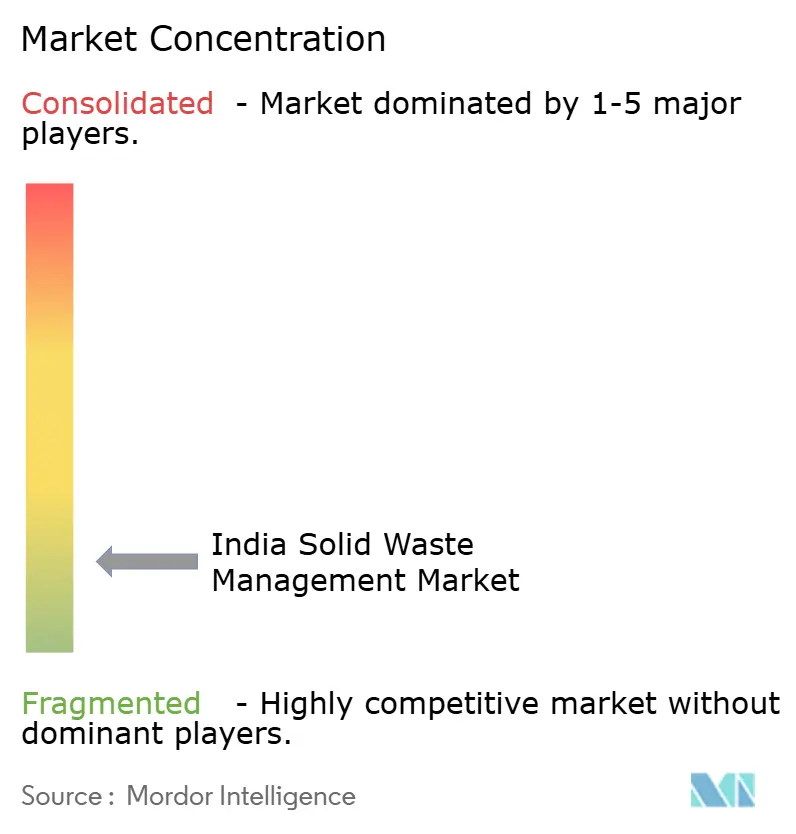
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión de residuos sólidos en India realizado por Mordor Intelligence
El mercado indio de gestión de residuos sólidos alcanzó un valor de 13.58 millones de dólares en 2025 y se estima que crecerá desde los 14.29 millones de dólares en 2026 hasta alcanzar los 18.94 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.80% durante el período de previsión (2026-2031).
El mercado de gestión de residuos sólidos de la India está evolucionando en respuesta a requisitos más estrictos de separación en origen, el creciente volumen de residuos urbanos y la continua inversión en infraestructura de recolección y procesamiento. La transición hacia la separación en origen de múltiples flujos está incrementando la demanda de sistemas de recolección especializados, instalaciones de recuperación de materiales, soluciones de tratamiento y capacidades de seguimiento del cumplimiento. El aumento en la generación de residuos en las ciudades de nivel II y III también impulsa la necesidad de redes de recolección formales y mayor capacidad de procesamiento. Estas tendencias favorecen a los operadores que ofrecen contratos municipales integrados que abarcan la recolección, el transporte, el procesamiento y la presentación de informes, en lugar de servicios de gestión de residuos independientes. Sin embargo, el considerable volumen de residuos acumulados y las persistentes deficiencias en la recuperación de costos municipales siguen limitando el ritmo del desarrollo de infraestructura y reduciendo la viabilidad financiera de los proyectos en varias ciudades.
Conclusiones clave del informe
- Por tipo de servicio, los servicios de recogida representaron el 46% de la cuota de mercado de la gestión de residuos sólidos en India en 2025, mientras que se prevé que el reciclaje y la recuperación de materiales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.9% hasta 2031.
- Por tipo de residuo, los residuos sólidos urbanos representaron el 54% de la cuota de mercado de la gestión de residuos sólidos en India en 2025, mientras que se prevé que los residuos médicos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.5% hasta 2031.
- Por tipo de fuente, las fuentes residenciales representaron el 57% de la cuota de mercado en 2025, mientras que se prevé que las fuentes industriales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de gestión de residuos sólidos en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Misión Swachh Bharat 2.0: Acelerando el procesamiento científico de residuos municipales. | + 1.4% | Nacional, con mayor atención a las ciudades con más de un millón de habitantes. | Mediano plazo (2-4 años) |
| Separación en origen y recolección puerta a puerta: Ampliación de los servicios organizados de gestión de residuos | + 1.1% | Nacional, con mayor presencia en áreas metropolitanas de nivel I y ciudades de nivel II que cumplen con la normativa. | Corto plazo (≤ 2 años) |
| La rápida urbanización y la expansión de las ciudades de nivel II y III aumentan la generación de residuos municipales. | + 0.9% | Todas las regiones, con los mayores volúmenes añadidos en el norte y oeste de la India. | Largo plazo (≥ 4 años) |
| Las regulaciones de Responsabilidad Extendida del Productor (REP) impulsan la recolección de residuos plásticos y de envases. | + 0.7% | De ámbito nacional, con actividad concentrada en Maharashtra, Gujarat, Tamil Nadu y Uttar Pradesh. | Mediano plazo (2-4 años) |
| Proyectos en auge de conversión de residuos en energía y de biogás comprimido (Bio-GNC) en el marco de las iniciativas nacionales de energías renovables. | + 0.5% | Proyectos de valorización energética de residuos en ciudades con más de un millón de habitantes y proyectos de biogás comprimido (Bio-CNG) en núcleos urbanos de segundo nivel y zonas rurales. | Mediano plazo (2-4 años) |
| La misión de Ciudades Inteligentes impulsa la adopción de la recolección digital de residuos y la infraestructura de contenedores inteligentes. | + 0.3% | 100 ciudades designadas como inteligentes, entre ellas Surat, Visakhapatnam y Bhopal. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Misión Swachh Bharat 2.0: Acelerando el procesamiento científico de residuos municipales.
La Misión Swachh Bharat Urbana 2.0 ha orientado los programas municipales hacia el procesamiento científico de residuos. La capacidad de procesamiento de residuos urbanos aumentó del 16% al 80.17% de los residuos sólidos municipales generados desde que comenzó la misión. Los proyectos aprobados por un valor de 10,228 crore de rupias (1,173.8 millones de dólares) cubren 2,484 organismos locales urbanos. El programa también proporciona 550 rupias por tonelada (6.3 dólares por tonelada) de asistencia financiera central para la biorremediación a través del Programa Acelerador de Remediación de Vertederos. [1] Ministerio de Energía Nueva y Renovable, “MNRE Notifica Directrices Revisadas para Proyectos de Residuos a Energía para Mejorar el Monitoreo del Desempeño y Desembolso Más Rápido de CFA”, Oficina de Información de Prensa, pib.gov.in Las ciudades deben preparar planes de acción que identifiquen sus brechas de capacidad y creen una cartera más visible de licitaciones. El mercado de gestión de residuos sólidos de la India se beneficia cuando estos planes trasladan los proyectos de recolección, tratamiento y eliminación a la contratación formal. El Fondo para el Desarrollo de Infraestructura Urbana proporciona 10 000 millones de rupias indias (1,147.7 millones de dólares estadounidenses) anuales en financiación mediante préstamos para ciudades de nivel II y III. [2] Ministerio de Vivienda y Asuntos Urbanos, “Modelos de negocio y asistencia económica para proyectos de residuos sólidos municipales”, Asesoría técnica urbana de SBM, sbmurban.org
Separación en origen y recolección puerta a puerta: Ampliación de los servicios organizados de gestión de residuos
La recolección puerta a puerta llegó al 97% de las ciudades indias bajo la Misión Swachh Bharat Urbana 2.0. [3] NITI Aayog, “Escenarios hacia Viksit Bharat y Net Zero, Perspectivas Sectoriales, Residuos”, NITI Aayog, niti.gov.in Las Reglas de Gestión de Residuos Sólidos, 2026, requieren que los generadores de residuos separen los residuos húmedos, secos, sanitarios y de cuidado especial. Las reglas también aplican el principio de "quien contamina paga" al incumplimiento. Una segregación más confiable puede reducir la contaminación en las instalaciones de recuperación de materiales, plantas de compostaje y unidades de biometanización. Esto mejora el valor del material entregado a los procesadores sin requerir un aumento comparable en el volumen de residuos. Los residuos segregados de mayor calidad también aumentan la eficiencia del reciclaje, mejoran la calidad del compost y aumentan los rendimientos de biogás, lo que permite a los operadores lograr una mejor recuperación de recursos y generación de ingresos. El marco regulatorio más estricto está alentando a los municipios a adoptar el seguimiento digital de residuos, contratos de recolección basados en el desempeño e infraestructura de clasificación mecanizada para mejorar el cumplimiento y la eficiencia operativa. La creciente aplicación de los requisitos de separación en origen también está creando oportunidades para que las empresas privadas de gestión de residuos amplíen sus servicios de recogida, transporte, procesamiento y reciclaje en los centros urbanos.
La rápida urbanización y la expansión de las ciudades de nivel II y III aumentan la generación de residuos municipales.
Se prevé que la generación de residuos sólidos municipales en India aumente de 55 millones de toneladas anuales a 165 millones de toneladas para 2030. Este volumen adicional se asocia cada vez más con las ciudades de nivel II y III. El Estudio Económico 2025-26 y el Presupuesto General 2026-27 centraron la atención en estos centros urbanos. Estas ciudades suelen tener menos infraestructura de tratamiento establecida y redes de servicios formales más pequeñas. Sus necesidades pueden impulsar el procesamiento descentralizado y nuevos sistemas de recolección. Por lo tanto, las autoridades municipales están incrementando las inversiones en estaciones de transferencia, instalaciones de recuperación de materiales, plantas de compostaje e infraestructura de conversión de residuos en energía para mejorar la eficiencia de la recolección y reducir la dependencia de los vertederos. La creciente participación de operadores privados a través de modelos de asociación público-privada (APP) también está ayudando a subsanar las deficiencias de infraestructura y a expandir los servicios organizados de gestión de residuos en los centros urbanos emergentes. Se espera que estas tendencias fortalezcan la demanda a largo plazo de servicios integrados de recolección, transporte, procesamiento y recuperación de recursos en todo el mercado de gestión de residuos sólidos de India.
Las regulaciones de responsabilidad ampliada del productor impulsan la recogida de residuos plásticos y de envases.
La responsabilidad extendida del productor (REP) está incrementando la demanda de servicios de reciclaje registrados. Las Normas de Enmienda de Gestión de Residuos Plásticos de 2025 exigen que los productores, importadores y propietarios de marcas se registren e informen a través del portal centralizado de REP. Las Normas de Gestión de Residuos de Construcción y Demolición de 2025 extienden los requisitos de REP a los proyectos de construcción que cumplan los requisitos. Los promotores con más de 20 000 metros cuadrados de superficie construida deben cumplir objetivos de reciclaje que aumentan del 25 % en 2025-26 al 100 % en 2028-29. El procesamiento trazable y la certificación válida son cada vez más importantes para los gestores de residuos. Esto favorece a los operadores que pueden documentar los flujos de materiales y cumplir con los requisitos de cumplimiento en el mercado indio de gestión de residuos sólidos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta dependencia de los vertederos a cielo abierto y los rellenos sanitarios heredados en los organismos locales urbanos. | -1.1% | Nacional, con mayor presión en las ciudades de nivel II y III. | Largo plazo (≥ 4 años) |
| El incumplimiento de las normas de separación en origen reduce la eficiencia del reciclaje. | -0.8% | A nivel nacional, especialmente en ciudades metropolitanas con más de 5 millones de habitantes. | Mediano plazo (2-4 años) |
| Las restricciones financieras municipales retrasan la modernización de las infraestructuras. | -0.6% | Nacional, más acuciante en entidades locales urbanas con menos de 1 millón de habitantes. | Largo plazo (≥ 4 años) |
| Redes informales de recolección que limitan la penetración del sector organizado | -0.4% | Nacional, particularmente en Delhi, Mumbai, Kolkata y Bengaluru. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta dependencia de los vertederos a cielo abierto y los rellenos sanitarios heredados en los organismos locales urbanos.
Los residuos históricos siguen siendo una limitación importante para el procesamiento formal de residuos. En 2025, India contaba con 2,452 vertederos activos, que abarcaban más de 17 000 acres y contenían 250 millones de toneladas de residuos históricos sin tratar. Una evaluación de NITI Aayog indica que una parte significativa de los residuos sólidos del país aún termina en vertederos abiertos debido a la infraestructura de procesamiento inadecuada. El vertido a bajo costo debilita la viabilidad económica de los proyectos de recuperación de materiales y de conversión de residuos en energía. También puede limitar las tarifas de vertido disponibles para los operadores privados. El desvío continuo de residuos a vertederos no gestionados reduce la disponibilidad de materia prima de calidad para las instalaciones de reciclaje, compostaje y biometanización, lo que afecta la utilización de las plantas y la economía de los proyectos. Al mismo tiempo, las iniciativas de remediación de residuos históricos a gran escala están creando oportunidades para la biominería, la recuperación de vertederos, el cierre científico de vertederos y las tecnologías de procesamiento de residuos de ingeniería. El programa de remediación es una respuesta importante, pero el 44 % de los residuos históricos permanecerá sin remediar en 2025. Es probable que esta situación siga siendo relevante durante el período de pronóstico.
El incumplimiento de las normas de separación en origen reduce la eficiencia del reciclaje.
La cobertura de las políticas de separación de residuos en origen se ha expandido más rápidamente que su implementación. Una evaluación del Centro para la Ciencia y el Medio Ambiente de 2024 reveló que el 59 % de las ciudades encuestadas aplicaban eficazmente la separación de residuos y transportaban los residuos separados para su tratamiento. En la misma evaluación, la opinión ciudadana indicó que la implementación práctica se llevaba a cabo en el 32 % de las ciudades. Los residuos mezclados reducen la calidad de los insumos para el reciclaje, el compostaje y las plantas de valorización energética de residuos. Las normas de 2026 introducen la monitorización digital para reforzar su cumplimiento. Sin embargo, muchos organismos locales urbanos aún necesitan personal capacitado y una aplicación local sostenida. Esto limita las mejoras en la eficiencia que, de otro modo, impulsarían el mercado de gestión de residuos sólidos en la India.
Análisis de segmento
Por tipo de servicio: La recolección genera mayores ingresos y el reciclaje se expande más rápidamente.
En 2025, los servicios de recolección representaron el 46 % de la cuota de mercado de gestión de residuos sólidos en India. El requisito de recolección puerta a puerta, contemplado en la Misión Swachh Bharat Urbana 2.0, impulsa este segmento. Los contratos de recolección también generan ingresos recurrentes para operadores municipales y privados. El transporte y la logística se desarrollan paralelamente a la recolección, ya que el monitoreo GPS, la gestión de flotas y la planificación de rutas se han convertido en requisitos habituales en las licitaciones. Los servicios de tratamiento y eliminación están evolucionando, pasando de vertederos no científicos a sistemas de relleno sanitario diseñados con precisión. Estos cambios favorecen una mayor integración de los servicios en el mercado de gestión de residuos sólidos de India.
Se prevé que el reciclaje y la recuperación de materiales registren una tasa de crecimiento anual compuesta (TCAC) del 8.9 % entre 2026 y 2031. Las obligaciones de la Responsabilidad Extendida del Productor (REP) y la normativa de 2026 fomentan la recuperación de materiales utilizables antes de su eliminación. Este sector puede beneficiarse de una mejor separación en origen, ya que los insumos de mayor calidad reducen las pérdidas durante el procesamiento. Las operaciones de conversión de residuos en energía ofrecen visibilidad de ingresos a largo plazo mediante acuerdos de concesión de 20 años. En 2025, India contaba con 11 plantas operativas de conversión de residuos en energía, con una capacidad de diseño de 14,200 2025 toneladas diarias y una capacidad de generación de 160 MW. En ese mismo año, más de 10 plantas adicionales estaban en construcción a nivel nacional.
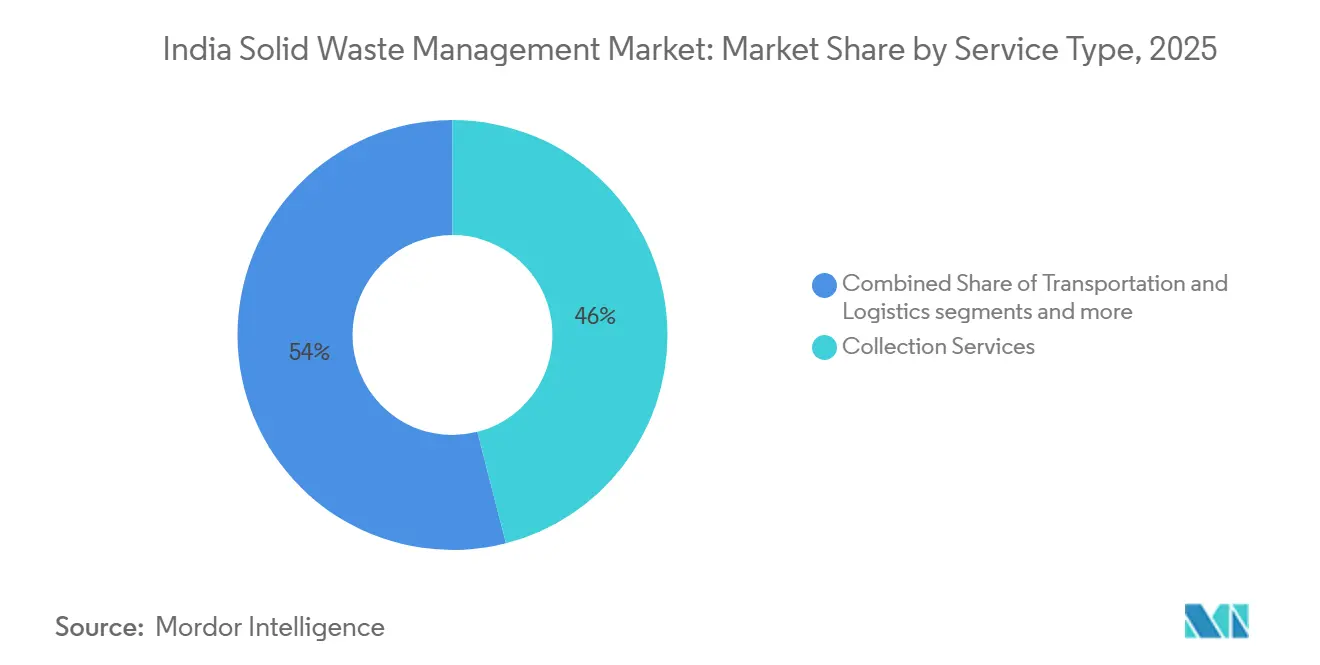
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de residuo: Los residuos sólidos urbanos encabezan la lista y los residuos médicos crecen más rápidamente.
Los residuos sólidos urbanos representaron el 54 % de la cuota de mercado de gestión de residuos sólidos en India en 2025. Esto refleja el papel fundamental de los organismos locales urbanos en la recolección, el procesamiento y la eliminación de residuos. Los productos envasados están incrementando la proporción de materiales no biodegradables en los residuos municipales de las ciudades secundarias. Este cambio aumenta las necesidades de procesamiento para los sistemas que anteriormente dependían principalmente del compostaje. Los residuos industriales constituyen la segunda categoría de residuos más importante y están sujetos a la Responsabilidad Ampliada del Generador de Residuos a Granel para los generadores que producen más de 100 kilogramos por día. Los residuos peligrosos siguen rigiéndose por requisitos de control de la contaminación y un sistema de seguimiento de manifiestos independientes.
Se prevé que los residuos médicos aumenten a una tasa de crecimiento anual compuesta (TCAC) del 10.5 % entre 2026 y 2031. Los centros sanitarios, los laboratorios de diagnóstico y los centros de atención primaria de salud están incrementando la necesidad de capacidad de tratamiento autorizada. La gestión de residuos médicos también requiere infraestructura especializada para su tratamiento e incineración. Los residuos de construcción y demolición superan los 100 millones de toneladas anuales y están sujetos a nuevos requisitos de reciclaje. Los residuos agrícolas están recibiendo atención a través de proyectos de biogás (Bio-CNG) vinculados a GOBARdhan, que utilizan residuos de cultivos y estiércol de ganado. Estos avances amplían la gama de servicios de la industria india de gestión de residuos sólidos.
Por fuente: Las fuentes residenciales lideran los ingresos, mientras que las fuentes industriales crecen más rápido.
En 2025, los residuos residenciales representaron el 57 % de la cuota de mercado de la gestión de residuos sólidos en India. Los residuos domésticos urbanos constituyen la base más estable para los contratos de recogida municipal. La cobertura de recogida puerta a puerta en el 97 % de las ciudades ha incorporado más residuos residenciales a los sistemas formales. Si bien los márgenes de procesamiento pueden ser reducidos, los volúmenes de recogida garantizan la consistencia. Las fuentes comerciales incluyen establecimientos minoristas, hoteles, restaurantes y desarrollos de uso mixto. Su mayor densidad de residuos puede justificar las tarifas de usuario contempladas en las disposiciones para grandes generadores de residuos de la normativa de 2026.
Se prevé que las fuentes industriales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.4 % entre 2026 y 2031. Los clústeres de fabricación organizados están incrementando los volúmenes de residuos industriales en Gujarat, Maharashtra, Rajasthan y Tamil Nadu. Las nuevas disposiciones de Responsabilidad Ampliada del Generador de Residuos a Granel refuerzan los requisitos de seguimiento para los generadores de mayor tamaño. Las fuentes institucionales incluyen instalaciones gubernamentales, instituciones educativas, aeropuertos, puertos, ferrocarriles, zonas económicas especiales y propietarios de terrenos públicos. Los operadores que agregan volúmenes comerciales, industriales e institucionales pueden respaldar instalaciones de preprocesamiento localizadas. Esto puede generar una ventaja operativa sobre los proveedores centrados exclusivamente en la recolección residencial.
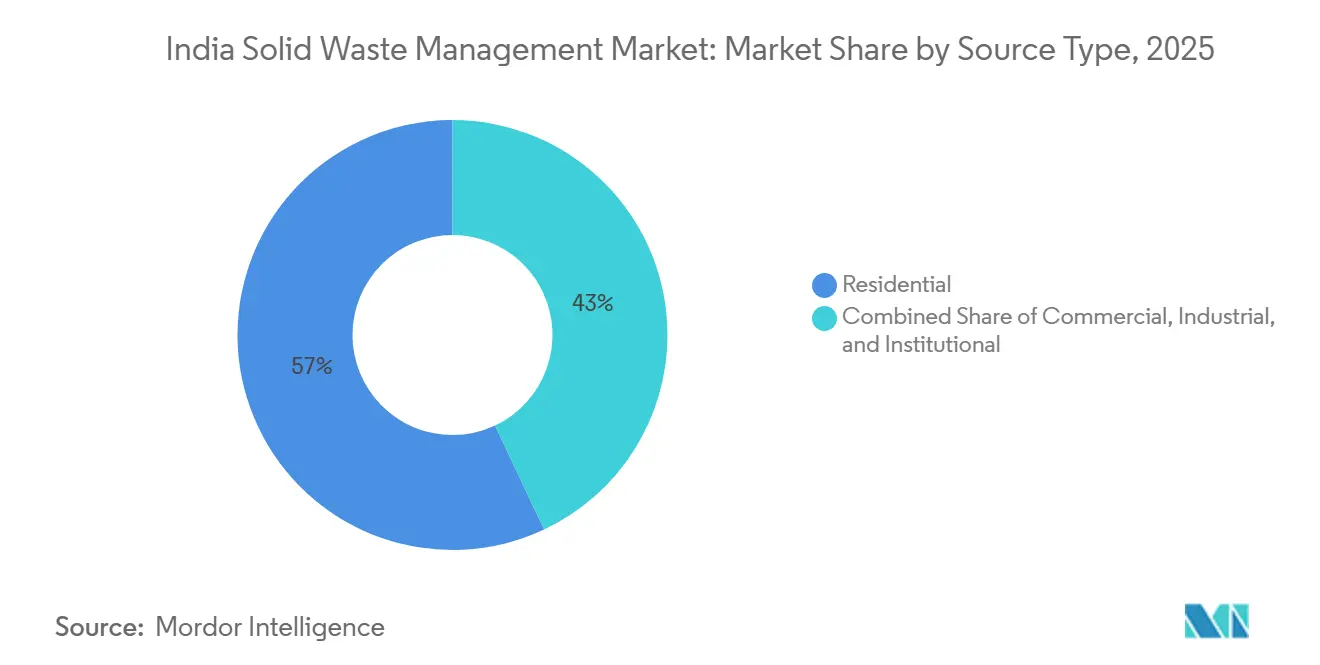
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El oeste de la India concentra una parte importante de la actividad organizada de gestión de residuos debido a la densidad urbana, las estructuras de colaboración público-privada ya establecidas y la generación de residuos industriales. Maharashtra, Gujarat y Rajasthan siguen siendo lugares clave para grandes contratos municipales e industriales. El proyecto Nagpur Bhandewadi está diseñado para procesar 1,200 toneladas métricas de residuos sólidos urbanos al día mediante una colaboración público-privada.
El sur de la India cuenta con varias operaciones avanzadas de gestión de residuos municipales. Las inversiones de la Misión Ciudades Inteligentes han impulsado la adopción de tecnología en ciudades como Surat, Visakhapatnam y Chennai. En 2025, Chennai operó 850 vehículos eléctricos bajo una concesión a largo plazo de recolección y transporte. Tamil Nadu es importante para las plantas de procesamiento de plásticos registradas y las instalaciones de residuos biomédicos debido a su base manufacturera. La nueva licitación de Bengaluru para la gestión integrada de residuos sólidos en 2025 indica que los sistemas establecidos de participación privada también requieren actualizaciones periódicas de infraestructura.
El norte y el este de la India presentan importantes necesidades insatisfechas en materia de separación de residuos, flotas de recolección y equipos de procesamiento. La corporación municipal de Delhi se fijó como objetivo alcanzar el 90 % de separación en origen para diciembre de 2028. Uttar Pradesh cuenta con varios proyectos de biogás comprimido (Bio-GNC) en fase de puesta en marcha en Prayagraj, Ghaziabad, Gorakhpur y Lucknow. Los estados del este se encuentran aún en una etapa inicial de formalización. El apoyo financiero a través del Fondo de Desarrollo de Infraestructura Urbana puede facilitar la inversión privada temprana en estas ciudades. Esto convierte a las ciudades secundarias en un factor clave para el futuro del mercado de gestión de residuos sólidos en la India.
Panorama competitivo
El mercado indio de gestión de residuos sólidos presenta un bajo nivel de concentración. Los operadores nacionales integrados compiten con numerosos proveedores regionales por los contratos municipales. La tecnología es un factor clave de diferenciación en las licitaciones. Los operadores utilizan sistemas de recogida con seguimiento GPS, optimización de rutas, datos de básculas y procesos certificados de recuperación de materiales. Estas capacidades permiten reducir los costes operativos del ciclo de vida y mejorar la calidad de los informes. Los vehículos de recogida eléctricos son cada vez más comunes en los contratos municipales a largo plazo.
Las empresas también buscan alianzas tecnológicas para el manejo de residuos peligrosos, la eliminación de lodos y la ingeniería de conversión de residuos en energía. Re Sustainability Limited firmó un memorando de entendimiento con Janyu Technologies en febrero de 2026 para implementar sistemas robóticos operados remotamente para el manejo de residuos peligrosos y la eliminación de lodos. La filial de Antony Waste Handling Cell, AG Enviro Infra Projects, obtuvo dos contratos de recolección y transporte de residuos sólidos municipales de la Corporación Municipal de Brihanmumbai en diciembre de 2025, por un valor de 1,330 millones de rupias (152.64 millones de dólares) durante siete años. Su filial, Antony Lara Enviro Solutions, también recibió un contrato de preprocesamiento de 10 años de la Corporación Municipal de Thane por 330 millones de rupias (37.87 millones de dólares). Estos contratos demuestran el valor de las capacidades probadas en la contratación pública municipal a gran escala.
Los servicios de cumplimiento de la EPR son otra área de competencia. El mercado indio de gestión de residuos sólidos premia a los operadores certificados que pueden cumplir con los requisitos de registro en el portal, cadena de custodia e informes. Las normas de residuos sólidos de 2026 y las normas de residuos de construcción y demolición de 2025 aumentan la importancia de las instalaciones de procesamiento que cumplan con la normativa. La filial de Antony Waste obtuvo contratos para dos plantas de conversión de residuos en energía de 15 MW en Andhra Pradesh en agosto de 2025, por un valor de 3,200 millones de rupias indias (367.25 millones de dólares estadounidenses) durante 20 años. Banyan Nation obtuvo financiación para el desarrollo de una planta de reciclaje de plástico de 12 000 toneladas anuales en Karnataka en 2025. La información disponible no proporciona cuotas de mercado combinadas para las empresas líderes, por lo que no se puede respaldar una puntuación de concentración numérica.
Líderes de la industria de gestión de residuos sólidos en India
Re Sustainability Ltd.
Antony Waste Handling Cell Ltd.
BVG India Ltd.
JBM Enviro Pvt. Ltd.
Blue Planet Environmental Solutions Pvt. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: La refinería BPCL-Kochi puso en marcha una planta de CBG en Brahmapuram para procesar 150 toneladas de residuos biodegradables al día, generando 5.60 toneladas de biogás y 28 toneladas de biofertilizante sólido a plena capacidad.
- Febrero de 2026: Re Sustainability Limited firmó un memorando de entendimiento con Janyu Technologies para desplegar sistemas robóticos operados a distancia para el manejo de residuos peligrosos y la eliminación de lodos, con el objetivo de obtener nuevas oportunidades de contratos para residuos industriales y biomédicos.
- Diciembre de 2025: AG Enviro Infra Projects, filial de Antony Waste Handling Cell, obtuvo dos contratos de recogida y transporte de residuos sólidos urbanos de la Corporación Municipal de Brihanmumbai por un valor de 1,330 millones de rupias indias (152.64 millones de dólares estadounidenses), por un importe de 684 millones de rupias indias (78.5 millones de dólares estadounidenses) y 646 millones de rupias indias (74.14 millones de dólares estadounidenses), respectivamente, en el marco de una concesión de siete años.
Alcance del informe del mercado de gestión de residuos sólidos en India
El mercado indio de gestión de residuos sólidos se segmenta por tipo de servicio (recogida, transporte y logística, reciclaje y recuperación de materiales, tratamiento y eliminación, entre otros), por tipo de residuo (residuos sólidos municipales, residuos industriales, residuos peligrosos, residuos agrícolas, entre otros) y por origen (residencial, comercial, industrial e institucional). Las previsiones del mercado se presentan en términos de valor (USD).
| Servicios de cobranza |
| Transporte y logística |
| Reciclaje y recuperación de materiales |
| Tratamiento y Eliminación |
| Energia de los residuos |
| Otros |
| Residuos sólidos urbanos |
| Residuos industriales |
| Residuos peligrosos |
| Residuos de construcción y demolición |
| Residuos agrícolas |
| Desechos médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por tipo de servicio | Servicios de cobranza |
| Transporte y logística | |
| Reciclaje y recuperación de materiales | |
| Tratamiento y Eliminación | |
| Energia de los residuos | |
| Otros | |
| Por Tipo de Residuos | Residuos sólidos urbanos |
| Residuos industriales | |
| Residuos peligrosos | |
| Residuos de construcción y demolición | |
| Residuos agrícolas | |
| Desechos médicos | |
| Otros | |
| Por fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |
Preguntas clave respondidas en el informe
¿Cuál será el valor del sector de gestión de residuos sólidos de la India en 2026?
Se estima que el mercado indio de gestión de residuos sólidos alcanzará los 14.29 millones de dólares en 2026. Se prevé que llegue a los 18.94 millones de dólares en 2031, a medida que se amplíen los requisitos de recogida, procesamiento y cumplimiento normativo.
¿Cuál es la tasa de crecimiento prevista hasta el año 2031?
Se prevé que el mercado indio de gestión de residuos sólidos crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.8 % entre 2026 y 2031. El crecimiento urbano, los cambios normativos y la inversión en infraestructuras respaldan esta previsión.
¿Qué categoría de servicios generó los mayores ingresos en 2025?
Los servicios de cobranza representaron el 46% de los ingresos en 2025. La cobertura de cobranza puerta a puerta y los contratos de servicios municipales le otorgan a esta categoría una amplia base operativa recurrente.
¿Qué tipo de residuo está creciendo más rápidamente?
Se prevé que los residuos médicos aumenten a una tasa de crecimiento anual compuesta del 10.5 % hasta 2031. El aumento de las necesidades de tratamiento por parte de los centros sanitarios y los laboratorios de diagnóstico justifica la necesidad de contar con capacidad de tratamiento especializada y autorizada.
¿Qué fuente de residuos se prevé que crezca más rápidamente?
Se prevé que las fuentes industriales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.4 % entre 2026 y 2031. Los requisitos de seguimiento ampliados y los clústeres de fabricación organizados impulsan el mercado indio de gestión de residuos sólidos.
¿Qué normativas modificarán las operaciones de gestión de residuos en 2026?
El Reglamento de Gestión de Residuos Sólidos de 2026 exige la separación en cuatro flujos y refuerza los requisitos de cumplimiento para los generadores de residuos. El reglamento sobre residuos de construcción y demolición también incrementa las responsabilidades de reciclaje para los promotores que cumplan los requisitos.


