

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
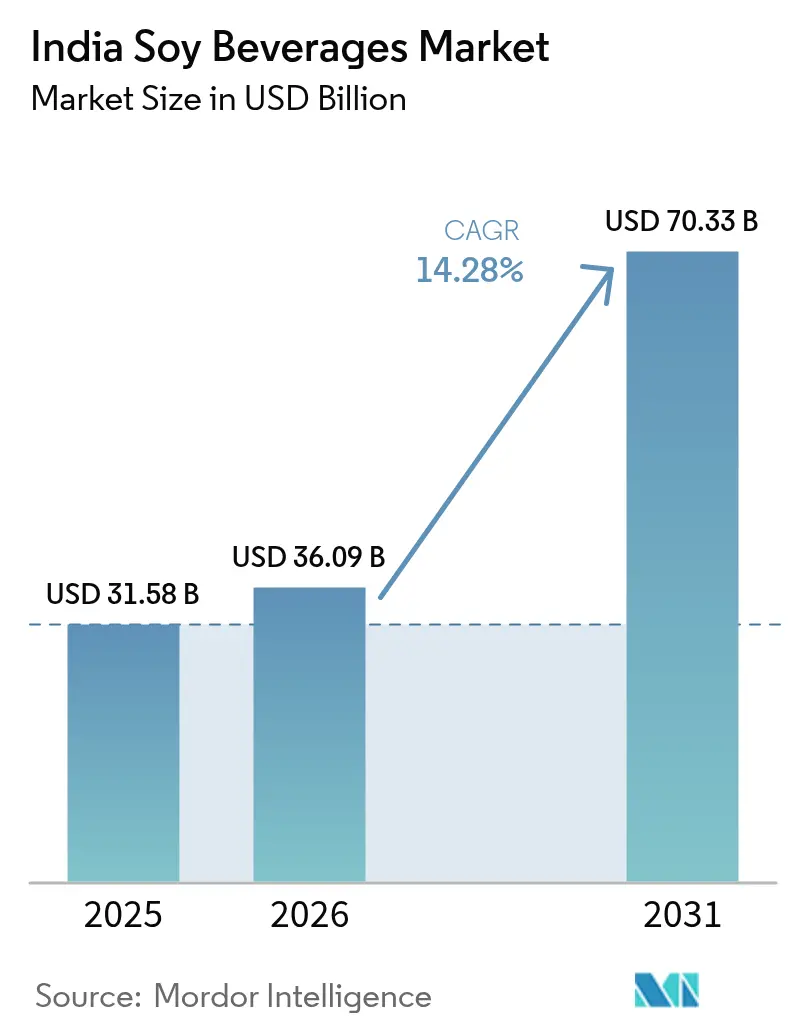
| Tamaño del mercado (2026) | USD 36.09 mil millones |
| Tamaño del mercado (2031) | USD 70.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.28% CAGR |
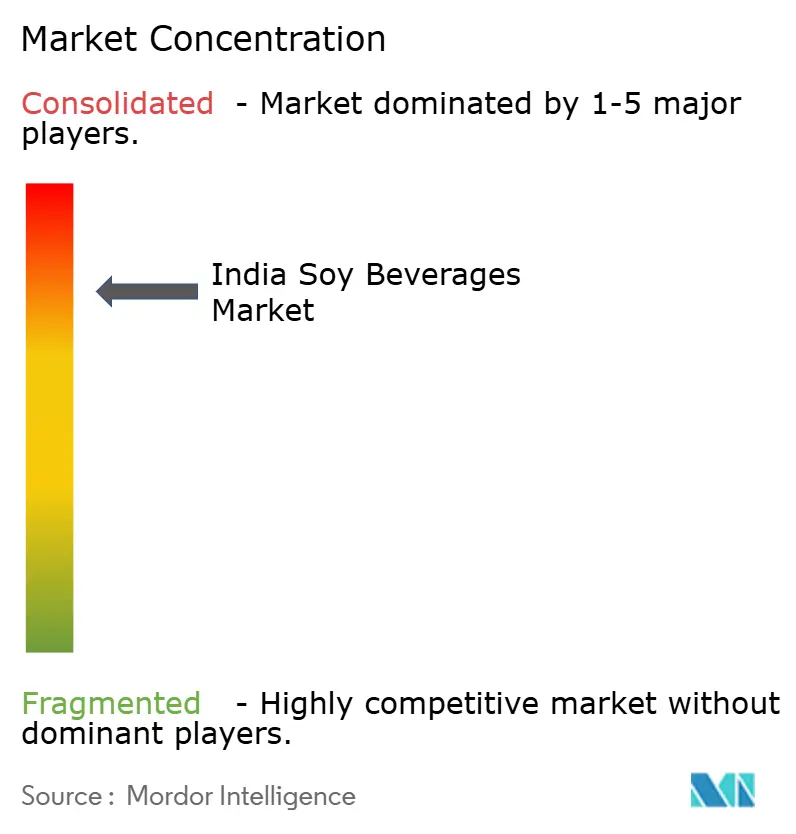
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bebidas de soja en India por Mordor Intelligence
El tamaño del mercado de bebidas de soja en India para 2026 se estima en 36.09 millones de dólares, un crecimiento desde los 31.58 millones de dólares de 2025, con proyecciones para 2031 de 70.33 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 14.28 % entre 2026 y 2031. Este crecimiento se debe a una mayor concienciación sobre la salud, el aumento de la intolerancia a la lactosa y el creciente atractivo de las dietas basadas en plantas. Las iniciativas gubernamentales, en particular los programas PLI para el procesamiento de alimentos, están fomentando un entorno propicio para los productores de bebidas de soja. Si bien la leche de soja domina el mercado, los batidos de proteína de soja están experimentando la adopción más rápida entre los consumidores preocupados por la salud. El consumo está liderado por el norte de la India, aunque el sur de la India está experimentando el crecimiento más rápido, lo que indica un cambio en los hábitos alimentarios de las poblaciones urbanas. Los canales minoristas off-trade poseen la mayor participación, pero las plataformas de comercio rápido on-trade están ganando terreno rápidamente en las zonas urbanas. El panorama competitivo sigue fragmentado, lo que ofrece a los nichos de mercado la oportunidad de consolidarse, especialmente con la sustancial producción de soja de la India. Sin embargo, persisten los desafíos relacionados con las arraigadas preferencias por los lácteos y la necesidad de paridad de precios. El floreciente sector de las bebidas saludables ofrece a las marcas de soja oportunidades estratégicas para conectar con los millennials y la generación Z, interesados en las proteínas, que buscan alternativas funcionales. Entre los principales actores del sector de las bebidas de soja en la India se encuentran Nutrela, So Good, Sofit, Vitasoy, Amul Soy Milk, Soyvita y Pristine Organics. Estas marcas ofrecen una amplia gama de formulaciones, desde fortificadas y saborizadas hasta orgánicas y sostenibles, que satisfacen los diversos gustos de los consumidores.
Conclusiones clave del informe
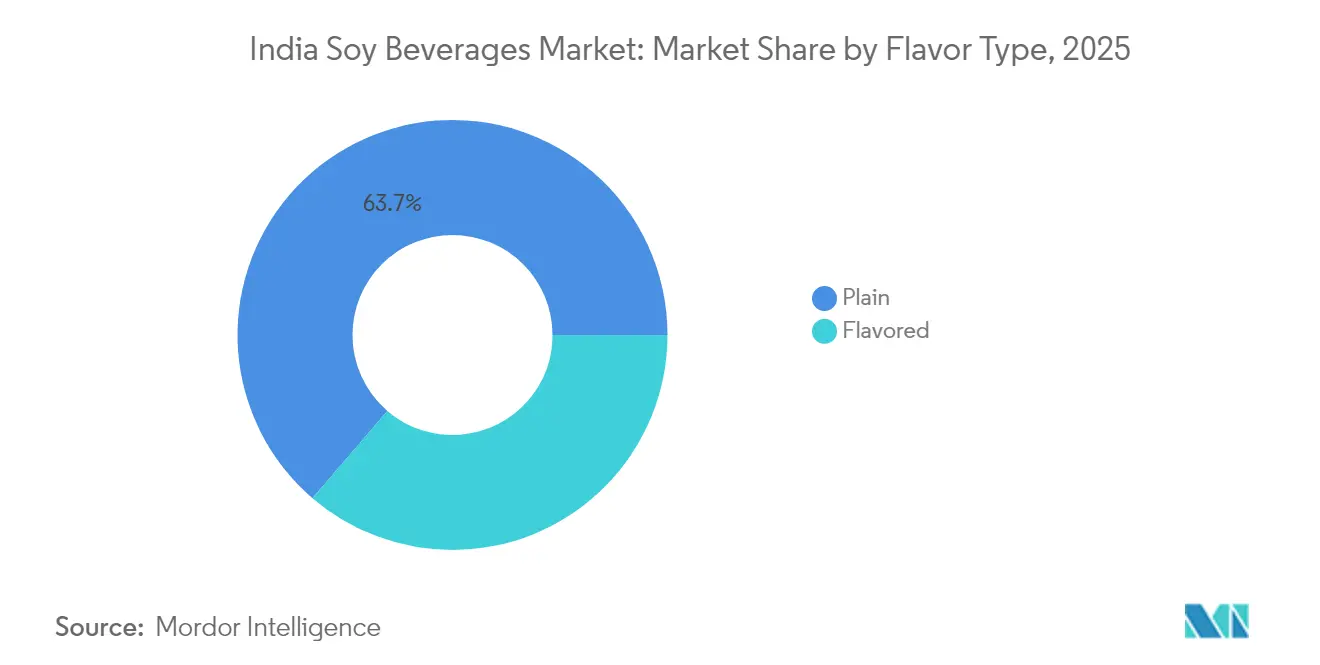
- Por sabor, las bebidas de soja simples representaron el 63.71 % de la participación de mercado de bebidas de soja en la India en 2025, mientras que se proyecta que las variantes saborizadas crecerán a una CAGR del 15.74 % hasta 2031.
- Por categoría, los productos líquidos convencionales capturaron el 88.64 % del tamaño del mercado de bebidas de soja de la India en 2025; se prevé que los formatos de forma libre se expandan a una CAGR del 16.95 % hasta 2031.
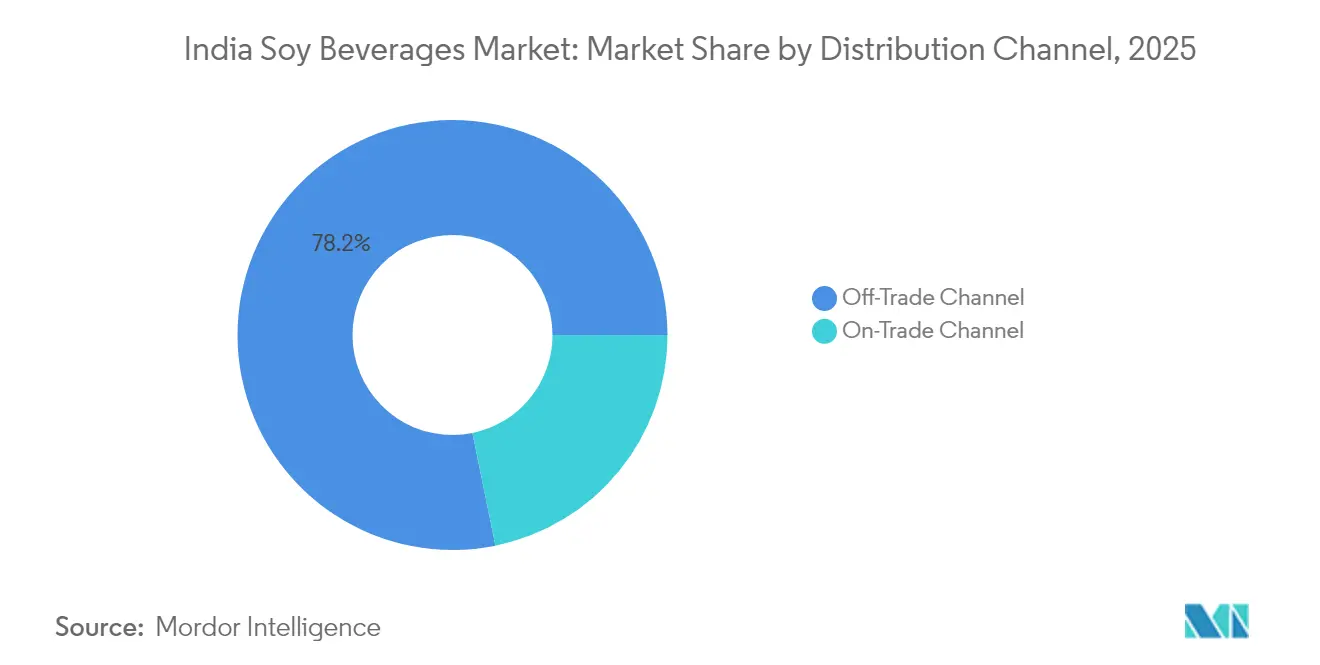
- Por canal de distribución, el comercio minorista off-trade representó el 78.20% del tamaño del mercado de bebidas de soja de la India en 2025, mientras que los canales on-trade liderados por el comercio rápido están avanzando a una CAGR del 15.88% hasta 2031.
- Por tipo de embalaje, los paquetes tetrabrik representaron el 92.10 % de los ingresos en 2025, y se prevé que las botellas de PET/vidrio aumenten a una tasa compuesta anual del 14.35 % entre 2026 y 2031.
- Por regiones, el norte de la India siguió siendo la mayor región consumidora en 2025, mientras que el sur de la India registra la trayectoria de crecimiento más rápida hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bebidas de soja en India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Conciencia de salud y demanda de productos lácteos de origen vegetal | + 3.2% | Nacional; adopción temprana en el norte y el oeste de la India | Mediano plazo (2-4 años) |
| Crecimiento de la población vegana y concienciación sobre la intolerancia a la lactosa | + 2.8% | Centros urbanos de todo el país; los más fuertes se encuentran en el sur de la India | Largo plazo (≥ 4 años) |
| Innovación de productos en envases y sabores | + 2.1% | Nacional; centros de fabricación en el norte y el oeste de la India | Corto plazo (≤ 2 años) |
| Estrategias agresivas de marketing y promoción | + 1.9% | Ciudades metropolitanas y de nivel 1 | Corto plazo (≤ 2 años) |
| Políticas gubernamentales y apoyo a las alternativas basadas en plantas | + 1.7% | Nacional; enfoque de implementación en los principales estados | Mediano plazo (2-4 años) |
| Aumento de la demanda de bebidas funcionales | + 1.5% | Norte, oeste y sur urbanos de la India | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Conciencia de salud y demanda de productos lácteos de origen vegetal
Los consumidores indios, impulsados por una mayor conciencia sobre la salud y la creciente disponibilidad de opciones lácteas de origen vegetal, se están inclinando hacia las bebidas a base de soja, con la leche de soja a la cabeza. Una encuesta del Good Food Institute India revela que el 82% de las personas que probaron leche de origen vegetal planean volver a comprarla, lo que subraya una rápida transición de pruebas motivadas por la salud a una demanda constante [1] Fuente: GFI India, “The Next Course: Mapping India's Smart Protein Sector,” gfi-india.org . La leche de soja destaca por su alto reconocimiento entre las alternativas lácteas, y casi el 25% de los consumidores la han probado, lo que la convierte en la puerta de entrada al segmento. Las marcas están muy atentas a estas tendencias de consumo. Sofit lidera en reconocimiento de marca con sus leches de soja saborizadas que combinan el placer con la nutrición. Mientras tanto, So Good ha lanzado variantes sin azúcar y fortificadas con proteínas dirigidas al público preocupado por el fitness. La leche de soja de Amul, que enfatiza la asequibilidad, ha ampliado el atractivo de la categoría, llegando más allá de su nicho urbano inicial. Cabe destacar que muchos usuarios citan la "saludabilidad" y el "origen ético" como razones principales para su preferencia por las leches vegetales, y un número significativo está dispuesto a pagar hasta un 20 % más que por los lácteos tradicionales, lo que evidencia una sólida percepción de valor. Esta fusión de conciencia sobre la salud, consideraciones éticas e innovación de marca está integrando a la perfección la leche de soja en la rutina diaria, ya sea en el té o el café, consolidando su papel como motor clave de crecimiento en el cambiante panorama lácteo de la India.
Crecimiento de la población vegana y concienciación sobre la intolerancia a la lactosa
En India, una creciente población vegana y una mayor conciencia sobre la intolerancia a la lactosa están influyendo en las preferencias de bebidas, y la leche de soja se está convirtiendo en la opción preferida de los consumidores preocupados por su salud. El World Population Review 2025 indica que el 9% de los 1.46 millones de habitantes de India, aproximadamente 132 millones de personas, se identificarán como veganas, lo que posiciona a India como líder mundial en el mercado de bebidas de origen vegetal [2] Fuente: World Population Review, “Veganismo por país 2025”, worldpopulationreview.com . Para muchos, la leche de soja destaca como la principal alternativa rica en proteínas a los lácteos, integrándose perfectamente en rituales diarios como el té, el café y los batidos sin sacrificar el sabor ni la nutrición. Una encuesta de 2024 realizada por GFI India subraya esta tendencia, destacando el estatus de la leche de soja como el lácteo de origen vegetal más reconocido, con una fuerte intención de recompra, lo que indica una mayor fidelidad del consumidor. Las marcas están adaptando sus ofertas: Sofit atrae a las familias con sabores a chocolate y vainilla, mientras que So Good se dirige a los jóvenes preocupados por su salud con sus opciones bajas en azúcar y ricas en proteínas, reflejando así las nuevas tendencias alimentarias. Al mismo tiempo, la creciente concienciación sobre la intolerancia a la lactosa está transformando las decisiones familiares, y los padres optan por la leche de soja como una alternativa digerible tanto para niños como para adultos. La leche de soja asequible de Amul refuerza su aceptación generalizada, y el respaldo de cafeterías y restaurantes de comida rápida, que ahora la ofrecen habitualmente como alternativa sin lácteos, consolida aún más su posición. En conjunto, estas dinámicas están elevando la leche de soja de un producto de nicho para la salud a un elemento básico en el mercado de bebidas de la India.
Políticas gubernamentales y apoyo a las alternativas basadas en plantas
En India, las políticas gubernamentales están transformando el comportamiento del consumidor al mejorar el sabor, la asequibilidad y el atractivo nutricional de los productos de soya en el mercado nacional de bebidas de soya. Un informe de políticas de GFI-India enfatiza que impulsar las opciones de "proteína inteligente", como la leche de soya, requiere un apoyo público sistémico que va más allá de la mera inversión privada. Este respaldo público abarca mejoras en la infraestructura de procesamiento de alimentos e intervenciones tecnológicas, permitiendo a los productores refinar sabores, reducir costos e impulsar prioridades de calidad nutricional que conecten con los consumidores. Este panorama de políticas favorables empodera a marcas consolidadas como Sofit y So Good para crear variantes de leche de soya más sabrosas y fortificadas, atractivas para los consumidores y familias preocupados por la salud. Al mismo tiempo, empresas emergentes como Alt Co. aprovechan los incentivos para el desarrollo de capacidades, lo que les permite introducir productos de soya de alta calidad a precios competitivos. Simultáneamente, los mensajes respaldados por el gobierno que promueven dietas sostenibles y modernas están fortaleciendo la confianza del consumidor, posicionando la leche de soya no solo como una alternativa, sino como una opción popular, en línea con las aspiraciones nacionales en materia de salud y tecnología alimentaria. Se espera que estos avances impulsen la innovación y la competencia en el mercado, creando un ecosistema dinámico para las bebidas a base de soja. Además, es probable que la creciente concienciación sobre las dietas basadas en plantas y sus beneficios ambientales acelere aún más la adopción de la leche de soja.
Estrategias agresivas de marketing y promoción
En el mercado indio de bebidas de soja, las agresivas estrategias de marketing y promoción están transformando el comportamiento del consumidor, convirtiendo la leche de soja de un producto de nicho a un básico de consumo masivo. Un ejemplo notable ocurrió en 2024, cuando L'Opéra India, una cadena de panaderías francesas de alta gama, lanzó la leche de soja en todos sus establecimientos. Esta iniciativa integró a la perfección las bebidas de origen vegetal en la cultura cotidiana de las cafeterías, normalizando su presencia en entornos sociales. Paralelamente, Sofit renovó su imagen de marca, destacando los atributos saludables y placenteros de la leche de soja mediante un nuevo empaque y mensajes innovadores. Mientras tanto, So Good y Alt Co. aprovecharon el poder de las campañas con influencers y la narración digital, posicionando las bebidas de soja en la intersección del fitness, el bienestar y un estilo de vida ético. Estas estrategias no solo elevan el estatus aspiracional de la leche de soja, sino que también la integran en las rutinas diarias, desde el té y el café hasta los batidos. A mayor escala, las tendencias globales de marketing de productos de origen vegetal refuerzan estos cambios. La campaña Veganuary 2025, por ejemplo, motivó a 25.8 millones de personas en todo el mundo a explorar el veganismo en tan solo un mes, lo que dio lugar al lanzamiento de más de 1,480 nuevos productos y platos veganos [3] Fuente: Veganuary, “Informe de fin de campaña de Veganuary 2025 Reino Unido”, veganuary.com . Este auge de innovación y mayor visibilidad está causando sensación en el mercado indio, transformando la percepción de la leche de soja como una opción moderna y vanguardista.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preferencia cultural por los productos lácteos tradicionales | -2.4% | A nivel nacional; más fuerte en las zonas rurales y el este de la India. | Largo plazo (≥ 4 años) |
| Precio más alto en comparación con la leche de vaca | -1.8% | Mercados sensibles a los precios en todo el país | Mediano plazo (2-4 años) |
| Competencia de otras bebidas de origen vegetal | -1.2% | Centros urbanos con oferta diversa | Corto plazo (≤ 2 años) |
| Alcance limitado en zonas rurales y de nivel 2 | -0.9% | Mercados rurales y de ciudades pequeñas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preferencia cultural por los productos lácteos tradicionales
En India, la preferencia cultural por los productos lácteos tradicionales obstaculiza el crecimiento de las bebidas de soja. Los hábitos arraigados y la confianza en los lácteos eclipsan el atractivo de las alternativas vegetales. Cooperativas lecheras consolidadas, como Amul y Mother Dairy, refuerzan la importancia cultural de la leche. Promocionan constantemente productos como leche fresca, paneer, mantequilla y ghee en campañas nacionales, especialmente durante las festividades. Estas campañas no solo celebran la rica tradición láctea, sino que también refuerzan la lealtad del consumidor, lo que dificulta que la leche de soja se considere un sustituto genuino. En la vida diaria, productos como Amul Taaza y Mother Dairy Full Cream Milk son básicos en hogares, puestos de chai y confiterías. La leche fresca es indispensable para el té, el café y el mithai. Esta arraigada integración en los rituales cotidianos y culturales margina a las bebidas de soja, que a menudo se perciben como "funcionales" en lugar de tradicionales. Incluso cuando marcas como Sofit y So Good introducen variantes de leche de soja saborizadas o fortificadas, se enfrentan al escepticismo de los consumidores, que asocian los lácteos con autenticidad y comodidad. Además, los restaurantes y puestos de comida callejera dependen predominantemente de los lácteos para platos como lassi, kulfi y paneer, lo que deja pocas oportunidades para las alternativas a la soja. Estos fuertes vínculos culturales y emocionales con los lácteos dificultan la adopción generalizada de las bebidas de soja, limitando su atractivo principalmente a un nicho de consumidores preocupados por la salud.
Competencia de otras bebidas de origen vegetal
En India, las bebidas de soya se enfrentan a una creciente competencia, ya que los consumidores se inclinan cada vez más por la leche de almendras, avena y coco. Estas alternativas se comercializan como opciones premium, modernas y versátiles. Por ejemplo, la gama de leches de almendras y avena de Epigamia ha causado sensación gracias a su sólida presencia en tiendas y a sus colaboraciones con cadenas de café. Esta estrategia ha calado especialmente entre los millennials urbanos que priorizan los productos de etiqueta limpia y orientados a un estilo de vida saludable. Mientras tanto, RAW Pressery defiende la leche de almendras, promocionándola como la opción predilecta para smoothies, batidos y dietas fitness, presentándola como una alternativa más ligera y atractiva a la soya. Gigantes del café como Starbucks India y Third Wave Coffee Roasters también han tomado nota, ofreciendo de forma destacada la leche de avena y almendras en sus menús. La soya, aunque se menciona como una alternativa, no recibe la misma atención, lo que resulta en una disminución de las pruebas y preferencias de los consumidores. Además de la competencia, el auge de las opciones a base de coco es difícil de ignorar. Marcas como Only Earth se suman a esta tendencia, lanzando bebidas de leche de coco y avena con un fuerte énfasis en la sostenibilidad, dirigidas al público con conciencia ambiental. A pesar de su alto contenido proteico, la soja lucha por alcanzar el atractivo de estas nuevas alternativas.
Análisis de segmento
Por sabor: las variedades simples lideran mientras la innovación impulsa el crecimiento
En 2025, las bebidas de soya naturales dominaron el 63.71% del mercado indio de bebidas de soya. Su asequibilidad y versatilidad las convierten en una opción básica para el consumo diario. Ampliamente adoptadas como sustitutos lácteos en el té, el café y la cocina, se dirigen especialmente a hogares con presupuestos ajustados. Si bien su sabor neutro atrae a familias que priorizan la nutrición funcional, la preocupación por el sabor ha limitado su aceptación.
Por otro lado, las bebidas de soya saborizadas están en un rápido ascenso, proyectado para crecer a un 15.74% CAGR hasta el 2031. Este aumento se atribuye en gran medida a innovaciones que abordan las preocupaciones de sabor y atraen a nuevos consumidores. Marcas como Sofit han cultivado un público fiel con su leche de soya de chocolate y vainilla, resonando con familias y niños que encuentran estos sabores más atractivos. Mientras tanto, So Good se ha aventurado en sabores indulgentes como mango y fresa, apuntando específicamente a los millennials urbanos que priorizan tanto el sabor como la nutrición. Además, nuevos participantes como Alt Co. están profundizando en bebidas de soya funcionales, listas para beber, atendiendo al grupo demográfico consciente del fitness. Dichas innovaciones subrayan la importancia de la diversificación de sabores y formatos en la ampliación de la adopción del consumidor, posicionando a este segmento como un motor fundamental para el crecimiento futuro del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: Los productos convencionales dominan a pesar de la innovación de forma libre
En 2025, las bebidas de soya convencionales dominaron el mercado con un 88.64% de participación, gracias a sus métodos de procesamiento consolidados y a su familiaridad con el consumidor. Estas bebidas sirven como sustitutos diarios de los lácteos, lo que las convierte en la opción predilecta, especialmente para los hogares que prefieren las bebidas listas para beber. Marcas como Sofit han consolidado su presencia en el mercado, ofreciendo leche de soya líquida, tanto natural como con sabor, para satisfacer a las familias que buscan comodidad. Mientras tanto, So Good ha ampliado su alcance, asociándose con tiendas minoristas y de comida rápida, consolidando las bebidas de soya convencionales como la opción preferida del consumidor general que valora la accesibilidad y la consistencia.
Las bebidas de soja en forma libre, que alcanzaron una cuota de mercado del 11.36 % en 2025, se perfilan como un nicho de mercado, impulsado por la creciente demanda de productos orgánicos, de etiqueta limpia y sin OMG. Marcas como Health on Plants y Silk, líderes en este sector, ofrecen bebidas de soja orgánicas y sin OMG, con gran aceptación entre los millennials y jóvenes profesionales preocupados por su salud. Estos consumidores priorizan la transparencia, la sostenibilidad y una nutrición de alta calidad. Este posicionamiento estratégico no solo atrae a nuevos consumidores que abandonan los lácteos, sino que también refuerza la fidelidad de los actuales entusiastas de los productos vegetales. Esto subraya el creciente atractivo de la soja en la India, impulsado por innovaciones de etiqueta limpia y orgánicas que trascienden los formatos tradicionales.
Por canal de distribución: el dominio del comercio minorista se combina con la innovación del comercio minorista
En 2025, los canales off-trade alcanzaron una cuota de mercado dominante del 78.20% en las bebidas de soja. Este dominio se ve reforzado por el papel fundamental de supermercados, hipermercados, tiendas de conveniencia y plataformas de comercio rápido como Blinkit y Zepto, que optimizan la entrega de última milla. Los supermercados e hipermercados están priorizando un posicionamiento premium mediante pasillos dedicados a la salud y el bienestar, mientras que las tiendas de conveniencia captan con destreza las compras impulsivas. Además, el comercio minorista en línea y por suscripción refuerza la fidelidad a la marca. Marcas como Sofit y So Good se están asociando estratégicamente con plataformas de comercio electrónico y comercio moderno, lo que garantiza una mayor accesibilidad y un dominio sostenido en el mercado.
Los canales de hostelería, que se prevé que crezcan a una sólida tasa de crecimiento anual compuesta (TCAC) del 15.88 % hasta 2031, se ven impulsados por la creciente cultura de las cafeterías y la creciente adopción de bebidas de soja en el sector de la restauración. Restaurantes, cadenas de comida rápida y cafeterías ya incluyen bebidas de soja de forma destacada en sus menús, especialmente en lattes, batidos y como alternativas funcionales a los lácteos. Esta tendencia subraya la creciente disposición a experimentar y probar las bebidas de soja fuera de casa, consolidando su estatus como opciones de estilo de vida. Si bien los canales de hostelería están experimentando el crecimiento más rápido, su interacción con los canales de venta al público pone de manifiesto la necesidad crucial de estrategias omnicanal que garanticen la visibilidad y el atractivo de los productos para los consumidores en las plataformas minoristas y de restauración.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de envase: los envases Tetra lideran mientras surgen formatos sostenibles
En 2025, los envases Tetra Pack dominaron el 92.10 % del mercado de bebidas de soja gracias a su excelente estabilidad en almacenamiento, su eficiente distribución y sus sólidas cadenas de suministro. Su practicidad y larga vida útil los convierten en la opción predilecta tanto para el consumo minorista como doméstico. Marcas como Sofit, So Good y Staeta utilizan los envases Tetra Pack para garantizar una calidad constante y una amplia disponibilidad en supermercados, hipermercados y plataformas de comercio electrónico, lo que refuerza la confianza y la accesibilidad del consumidor.
Las botellas de PET, con una sólida tasa de crecimiento anual compuesta (TCAC) del 14.35 % hasta 2031, son el segmento de mayor crecimiento del mercado. Su auge se atribuye al posicionamiento premium, la transparencia y la creciente preferencia de los consumidores por envases reciclables o visualmente distintivos. Marcas como Alt Co., Sofit, Homesoy y V-Soy están optando por las botellas de PET para sus bebidas de soja orgánicas, sin OMG y premium, dirigidas a consumidores conscientes de la salud y el medio ambiente. Por otro lado, formatos flexibles como las bolsas y los sobres se adaptan a las compras de prueba y a quienes buscan comodidad, integrándose a la perfección en la estrategia de envasado más amplia, tanto para el consumo minorista como para el consumo en marcha.
Análisis geográfico
En 2025, el norte de la India dominará el mercado de bebidas de soja, con una cuota dominante del 35.45 %. Este liderazgo se atribuye en gran medida a su proximidad a las principales regiones productoras de soja de la India, en particular Madhya Pradesh, que ostenta una producción anual de 5.47 millones de toneladas. Esta proximidad no solo garantiza un acceso asequible a las materias primas, sino que también se beneficia de una infraestructura de procesamiento consolidada. Las principales áreas metropolitanas, como Delhi y Gurgaon, impulsan una sólida demanda de los consumidores. Además, las redes de cadena de frío desarrolladas y los centros de bienes de consumo de alta rotación (FMCG) consolidados facilitan una distribución eficiente. Si bien las zonas rurales muestran una inclinación cultural hacia los productos lácteos tradicionales, la combinación de capacidad productiva, consumo urbano y una cadena de suministro optimizada del norte de la India consolida su liderazgo en el mercado.
El sur de la India se perfila como la región con el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 17.85 % hasta 2031. Este auge se debe a las poblaciones urbanas que priorizan la salud, poseen mayores ingresos disponibles y se ven influenciadas por las tendencias alimentarias mundiales. Ciudades como Bangalore e Hyderabad, con una fuerza laboral experta en tecnología y una población educada y consciente de la salud, son particularmente receptivas a las bebidas funcionales y vegetales. Además, los incentivos gubernamentales para el procesamiento de alimentos, junto con una mano de obra cualificada, están impulsando las inversiones en el sector manufacturero, posicionando al sur de la India como un centro floreciente de innovación y crecimiento.
Si bien el oeste y el este de la India experimentan un crecimiento constante, este se produce a menor escala. El oeste de la India, sede de importantes potencias industriales y ciudades como Bombay y Pune, aprovecha su conectividad portuaria y su infraestructura de bienes de consumo de alta rotación (FMCG), consolidándose como un centro clave de fabricación y distribución. Mientras tanto, el este de la India, con Calcuta a la cabeza, se está adaptando lentamente a las bebidas vegetales. Este cambio se ve impulsado por la creciente urbanización y la concienciación sobre la salud. Sin embargo, las preferencias culturales y la escasez de centros metropolitanos han frenado esta adopción. Ambas regiones deben implementar estrategias locales, equilibrando sus fortalezas de infraestructura con la evolución del panorama de consumo.
Panorama regulatorio
En India, las bebidas de soja están reguladas por la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) conforme al Reglamento de Seguridad Alimentaria y Normas (Normas de Productos Alimenticios y Aditivos Alimentarios), que incluye especificaciones para productos de soja no fermentados y abarca bebidas naturales, compuestas/saborizadas y a base de soja. Además de los requisitos de composición y aditivos permitidos, los fabricantes e importadores deben cumplir con las normas de etiquetado de la FSSAI, según el Reglamento de Seguridad Alimentaria y Normas (Etiquetado y Exhibición), que define las declaraciones en la parte frontal del envase y la información divulgada en el envase para bebidas de origen vegetal.
El ritmo regulatorio es activo. El Reglamento de Seguridad Alimentaria y Normas (Normas de Productos Alimenticios y Aditivos Alimentarios), Primera Enmienda, de 2025, entró en vigor el 1 de febrero de 2026, reforzando la necesidad de un seguimiento continuo de las actualizaciones que afectan a los ingredientes y coadyuvantes tecnológicos, incluso cuando las normas básicas para bebidas de soja se encuentran dentro del marco general. En el ámbito comercial, las bebidas de leche de soja se clasifican bajo el código HS 22029010 y están sujetas a un régimen de política de libre importación según las notas de política de importación de la India, pero el acceso al mercado aún depende del cumplimiento de las normas de la FSSAI sobre productos y etiquetado en el punto de venta.
Panorama competitivo
En el consolidado mercado indio de bebidas de soja, las empresas se abren nichos de mercado mediante marketing dirigido. Marcas como AltCo generan confianza con sus productos de soja, avena y leche de almendras; So Good promueve opciones sin azúcar ni lactosa; Sofit ofrece bebidas saborizadas y naturalmente sin azúcar; mientras que Nourish You y Plant Yum se dirigen a los consumidores veganos y de productos de alimentación especializados en línea. Estas empresas aprovechan las redes sociales, las colaboraciones con influencers y las degustaciones en tienda para fomentar la fidelidad y fomentar la adopción entre los consumidores más exigentes. El panorama competitivo del mercado fomenta la innovación y la diferenciación, impulsando a las marcas a perfeccionar continuamente sus estrategias.
La tecnología desempeña un papel fundamental, con métodos como el tratamiento ultrasónico, la fermentación y el enmascaramiento del sabor que mejoran el sabor y la nutrición. Marcas como AltCo y Sofit invierten en envasado aséptico y sistemas de cadena de frío, lo que garantiza la integridad del producto en envases Tetra y botellas de PET, así como una entrega fiable a minoristas y compradores online. Mientras tanto, empresas de nicho como Nourish You aprovechan el comercio electrónico para conectar con los consumidores preocupados por la salud, superando los obstáculos tradicionales de la distribución. Estos avances no solo mejoran la calidad del producto, sino que también aumentan la confianza y la satisfacción del consumidor.
Más allá de la calidad del producto, estas marcas amplían su presencia en el mercado mediante un posicionamiento premium, expansiones funcionales y promociones enfocadas en el estilo de vida. Las alianzas con cafeterías, tiendas veganas y plataformas en línea impulsan su visibilidad. Al centrarse en segmentos como las proteínas, el sistema inmunitario y la digestión, estas marcas aprovechan las tendencias de consumo en auge, consolidando su presencia en el creciente mercado de bebidas de soja de la India.
Líderes de la industria de bebidas de soja en India
Alt Co. Pvt. Ltd
The Hershey Company
Nourish You Private Limited
Danone SA
Compañía de Salud y Bienestar Sanatorio Pty Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Life Health Foods India Pvt Ltd (So Good) lanzó una gama de alternativas lácteas con alto contenido proteico, incluyendo una leche de soja con alto contenido proteico formulada con un 18 % de soja y proteína de soja añadida, que ofrece más de 13 g de proteína por cada 250 ml. Esta iniciativa impulsa las bebidas de soja hacia el segmento de nutrición funcional y deportiva, donde las declaraciones sobre el contenido proteico son clave para su prueba, al tiempo que eleva el listón para las empresas ya establecidas que compiten con las leches de soja convencionales.
- Marzo de 2025: Nourish You Private Limited cerró una ronda de financiación Serie A liderada por SIDBI Venture Capital Limited. Esta financiación permitió ampliar su cartera de productos de origen vegetal y su red de distribución, lo que intensifica la competencia entre las marcas de bebidas y nutrición de origen vegetal nativas digitales y centradas en el comercio moderno.
- Abril de 2024: Tetra Pak introdujo envases asépticos de polímero reciclado en el mercado indio. Este cambio de envase favorece la diferenciación basada en la sostenibilidad para las bebidas de soja de larga duración que se venden principalmente en envases de cartón, y ofrece a las marcas una vía más concreta para comunicar la circularidad sin modificar el modelo de distribución a temperatura ambiente.
Alcance del informe sobre el mercado de bebidas de soja en India
La bebida de soya es una bebida a base de plantas que se produce remojando y moliendo la soya, hirviendo la mezcla y filtrando las partículas restantes. Es una emulsión estable de aceite, agua y proteína. El mercado indio de bebidas de soya está segmentado por tipo de producto y canal de distribución. Por tipo de producto, el mercado está segmentado en leche de soja, yogur bebible a base de soja; por sabor en con sabor y natural/sin sabor; y por canal de distribución en supermercados/hipermercados, farmacias, tiendas minoristas, tiendas de conveniencia y otros canales. El informe ofrece el tamaño del mercado y el pronóstico en términos de valor en millones de USD para todos los segmentos anteriores.
Por sabor
| Natural |
| De Sabor |
Por canal de distribución
| En el canal comercial | |
| Canal fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados | |
| Tiendas minoristas en línea | |
| Otros |
Por tipo de embalaje
| Paquetes de tetra |
| Botellas de PET/vidrio |
| Otros |
Por región
| Norte de la India |
| West India |
| Sur de la India |
| East India |
| Por sabor | Natural | |
| De Sabor | ||
| Por canal de distribución | En el canal comercial | |
| Canal fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros | ||
| Por tipo de embalaje | Paquetes de tetra | |
| Botellas de PET/vidrio | ||
| Otros | ||
| Por región | Norte de la India | |
| West India | ||
| Sur de la India | ||
| East India | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de bebidas de soja de la India?
Se espera que el tamaño del mercado de bebidas de soya de la India alcance los 36.09 millones de dólares en 2026 y crezca a una CAGR del 14.28% para alcanzar los 70.33 millones de dólares en 2031.
¿Cuál es el tamaño actual del mercado de bebidas de soja de la India?
En 2026, se espera que el tamaño del mercado de bebidas de soja de la India alcance los USD 36.09 millones.
¿Quiénes son los jugadores clave que operan en el mercado Bebidas de soja de la India?
Pacific Foods Of Oregon, Llc., NESTLÉ, pearl soymilk, Danone y Sanitarium son las principales empresas que operan en el mercado de bebidas de soja de la India.
¿Qué años cubre este mercado de bebidas de soja de la India y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del mercado de bebidas de soja de la India se estimó en USD 31.58 millones. El informe cubre el tamaño histórico del mercado de bebidas de soja de la India para los años: 2020, 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del mercado de bebidas de soja de la India para los años: 2026, 2027, 2028, 2029, 2030 y 2031.


