

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
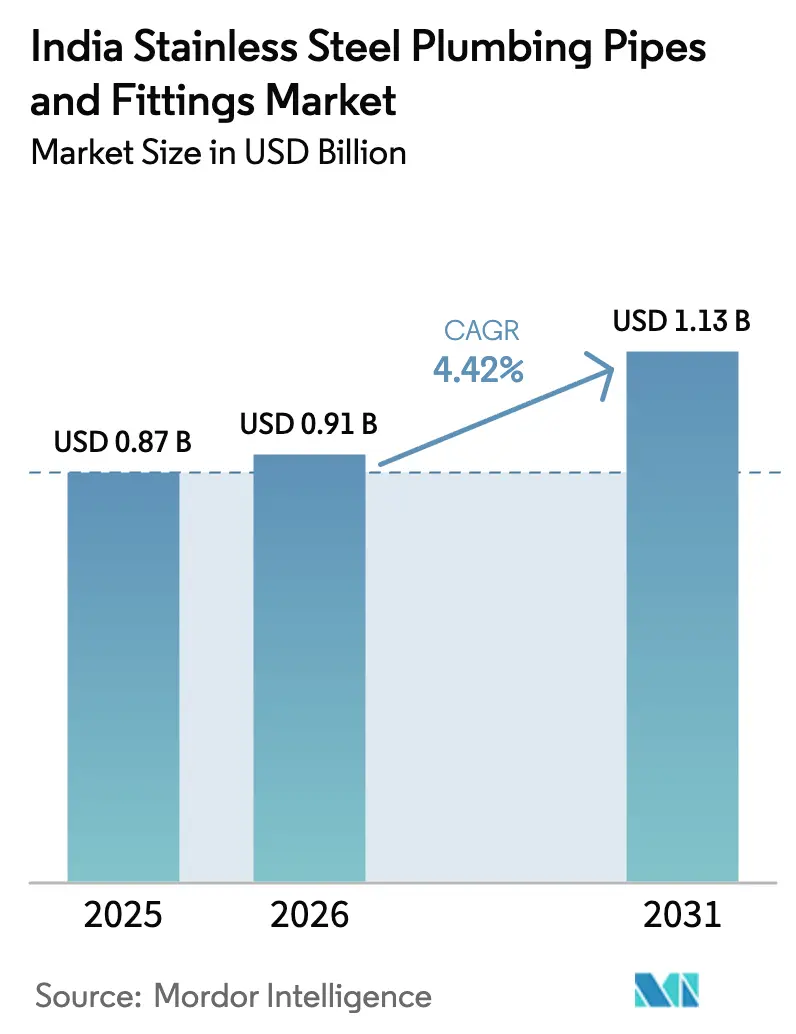
| Tamaño del mercado (2026) | USD 0.91 mil millones |
| Tamaño del mercado (2031) | USD 1.13 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.42% CAGR |
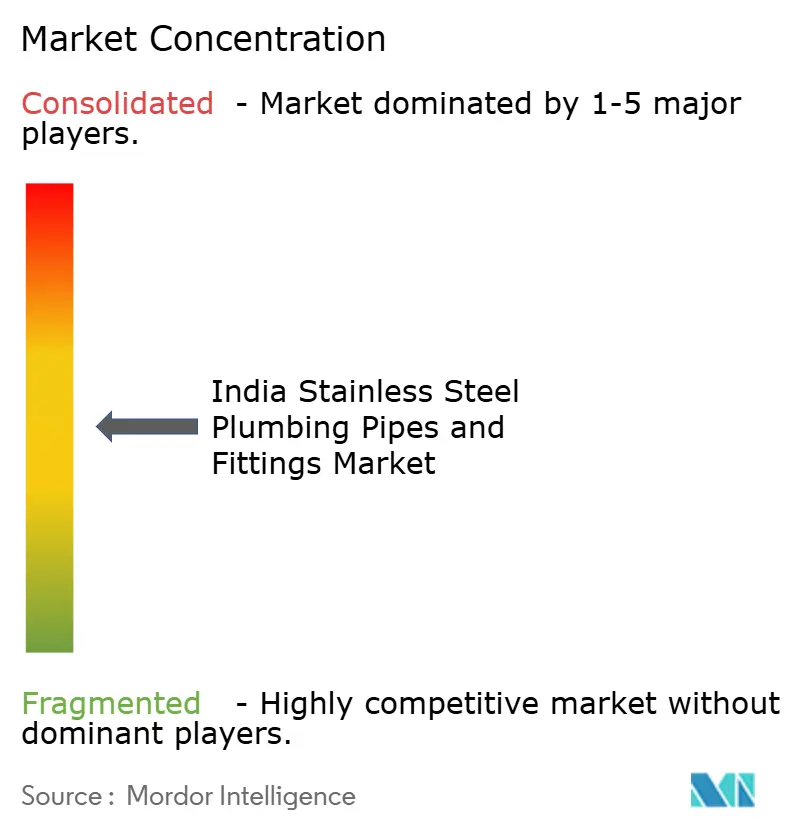
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tuberías y accesorios de fontanería de acero inoxidable en India realizado por Mordor Intelligence
El tamaño del mercado indio de tuberías y accesorios de plomería de acero inoxidable en 2026 se estima en USD 0.91 millones, creciendo desde los USD 0.87 millones de 2025, con proyecciones para 2031 de USD 1.13 millones, con una tasa de crecimiento anual compuesta (TCAC) del 4.42 % entre 2026 y 2031. Programas públicos orientados a la calidad, como la Misión Jal Jeevan y grandes proyectos de vivienda privados, están desviando la demanda de decisiones basadas únicamente en el precio hacia consideraciones del coste total de propiedad, impulsando la penetración de materiales premium. Los promotores citan la resistencia del acero inoxidable a la corrosión provocada por los monzones, su compatibilidad con los medidores de agua del Internet de las Cosas (IoT) y su cumplimiento con las nuevas normativas de no plomo como ventajas decisivas sobre sus competidores de hierro galvanizado y plástico. El mercado indio de tuberías y accesorios de plomería de acero inoxidable también se beneficia de una abundante capacidad de fundición nacional, que aísla las cadenas de suministro de la escasez global a corto plazo, al tiempo que expone a los productores a las fluctuaciones del precio del níquel. La intensidad competitiva sigue siendo moderada porque la certificación BIS y la trazabilidad del grado de aleación disuaden a los participantes oportunistas, incluso cuando los actores organizados expanden la distribución a ciudades de nivel 2 y nivel 3.
Conclusiones clave del informe
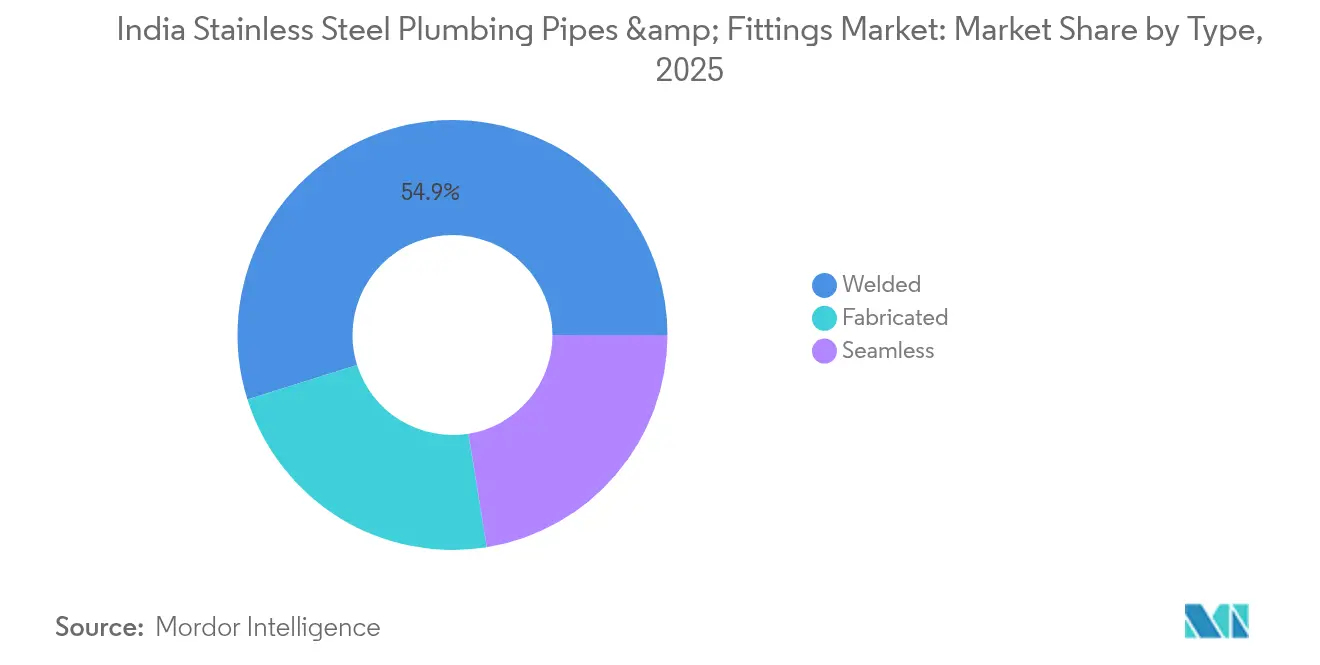
- Por tipo, las tuberías soldadas capturaron el 54.85% de la participación de mercado de tuberías y accesorios de plomería de acero inoxidable de la India en 2025, mientras que se prevé que los productos fabricados se expandan a una CAGR del 4.93% hasta 2031.
- Por estructura de mercado, los fabricantes organizados poseían el 59.65 % del valor en 2025, y se proyecta que la misma cohorte crecerá a una CAGR del 4.55 % hasta 2031.
- Por diámetro, las tuberías de pequeño calibre (menores o iguales a 50 mm) representaron el 44.85% de los envíos en 2025, mientras que se prevé que las líneas de calibre medio (50-100 mm) aumenten a una CAGR del 4.71% hasta 2031.
- Por canal de ventas, los puntos de venta minoristas aseguraron el 55.10% de la facturación de 2025 y están en camino de alcanzar una CAGR del 5.02% hasta 2031, a medida que las cadenas organizadas penetran en ciudades desatendidas.
- Por aplicación, los sistemas de agua potable lideraron con el 40.10 % de los ingresos en 2025; se prevé que las instalaciones de rociadores contra incendios e hidrantes registren la CAGR más rápida del 4.88 % hasta 2031.
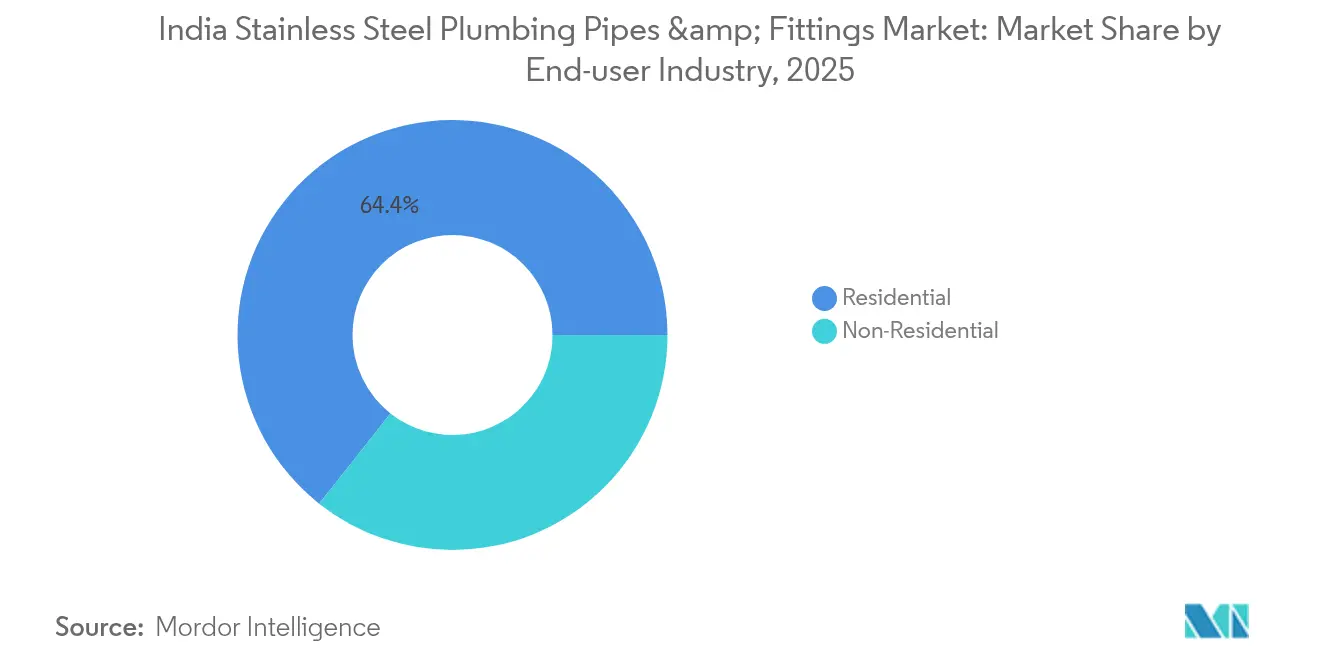
- Por industria de usuario final, la demanda residencial representó el 64.35% de los ingresos de 2025, mientras que las aplicaciones no residenciales avanzan a una CAGR del 4.63% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tuberías y accesorios de fontanería de acero inoxidable en India
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Urbanización rápida y despliegue de ciudades inteligentes | + 1.2% | Mumbai, Delhi, Bangalore y ciudades satélite emergentes | Mediano plazo (2-4 años) |
| Aumento de grandes proyectos inmobiliarios y de infraestructura | + 0.8% | Maharashtra, Gujarat, Tamil Nadu, Karnataka | Corto plazo (≤2 años) |
| Resistencia superior a la corrosión y a la temperatura. | + 0.9% | Estados costeros y de alta humedad | Largo plazo (≥4 años) |
| Plomería obligatoria sin plomo (Jal Jeevan) | + 1.1% | Aglomerados rurales y distritos periurbanos | Mediano plazo (2-4 años) |
| Cumplimiento de la seguridad contra incendios en edificios de gran altura | + 0.7% | Ciudades metropolitanas y de nivel 1 | Corto plazo (≤2 años) |
| Sistemas solares de agua higiénicos en hostelería | + 0.6% | Centros turísticos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Urbanización rápida y despliegue de ciudades inteligentes
Los proyectos de ciudades inteligentes, financiados por la misión nacional de 15 000 millones de dólares, destinan casi una cuarta parte de su presupuesto a la modernización del suministro de agua. Los planificadores ahora especifican tuberías de acero inoxidable para los circuitos municipales de más de 10 años de duración, citando la baja interferencia electromagnética de la aleación, que protege la precisión de los medidores IoT. Pune y Surat ya han exigido tuberías principales de acero inoxidable de más de 150 mm, sentando precedentes en materia de contratación pública que los promotores privados replican. Con un crecimiento de la población urbana de la India del 2.3 % anual hasta 2030, el mercado indio de tuberías y accesorios de fontanería de acero inoxidable se perfila para captar la demanda recurrente tanto de los nuevos distritos como de las renovaciones de zonas industriales abandonadas en las ciudades satélite. Los contratistas destacan además las credenciales de seguridad contra incendios de la aleación, vinculándola con unas calificaciones de seguros más altas que mejoran la viabilidad del proyecto.
Aumento de grandes proyectos inmobiliarios y de infraestructura
La inversión inmobiliaria comercial alcanzó los 5.7 millones de dólares en 2024, complementada con un Gasto Nacional de Infraestructura de 1.4 billones de dólares, que destina el 16 % a agua y saneamiento. Los promotores ahora recomiendan el acero inoxidable para proyectos de más de 500 unidades, ya que reduce a la mitad los gastos de mantenimiento a lo largo de su vida útil en comparación con el hierro galvanizado. Las matrices de certificación LEED y GRIHA, que evalúan la durabilidad del material, refuerzan aún más esta preferencia. Por lo tanto, el mercado indio de tuberías y accesorios de fontanería de acero inoxidable aumentará de forma predecible gracias a los conjuntos de edificios de gran altura y parques industriales, cuya construcción está prevista hasta 2028.
Resistencia superior a la corrosión y la temperatura
La precipitación media anual supera los 1,000 mm en el 70 % de la India, y las aguas subterráneas ricas en cloruro son comunes en los estados de la costa oeste. Las aleaciones ricas en cromo neutralizan estas tensiones, mientras que el PVC y el hierro galvanizado fallan en 15 años con una exposición similar. El acero inoxidable también conserva la ductilidad en oscilaciones de temperatura de 5 °C a 45 °C, comunes en el norte de la India, evitando las microfisuras observadas en plásticos rígidos. La menor formación de biopelículas reduce aún más la energía de bombeo entre un 15 % y un 20 % en un ciclo de 25 años.
Plomería obligatoria sin plomo (Misión Jal Jeevan)
La Misión Jal Jeevan del gobierno, con un presupuesto de 50 mil millones de dólares, prohíbe las tuberías que contienen plomo para 192 millones de grifos domésticos rurales [1] Ministerio de Jal Shakti, “Informe de progreso de la Misión Jal Jeevan 2024”, jaljeevanmission.gov.in . El código BIS IS 4985:2019 cita los aceros inoxidables grados 304 y 316L como materiales que cumplen con la norma, lo que sitúa a esta aleación en la parte superior de las listas de selección para la adquisición. Debido a que las llamadas de servicio en zonas rurales son logísticamente costosas, las autoridades locales prefieren las instalaciones de acero inoxidable de un solo uso que duran más que las alternativas de plástico susceptibles a la degradación por rayos UV.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Amenaza de sustitución de PVC/PEX de bajo costo | -0.9% | Mercados sensibles a los precios y zonas rurales | Corto plazo (≤ 2 años) |
| La volatilidad del precio del níquel infla los costos de SS | -0.7% | Nacional, que afecta a todos los fabricantes | Mediano plazo (2-4 años) |
| Falta de habilidades de los instaladores en ciudades de nivel 2 y 3 | -0.5% | Ciudades de nivel 2 y 3 y mercados rurales | Mediano plazo (2-4 años) |
| Riesgo de importación y suministro de molibdeno | -0.4% | Aplicaciones nacionales, especialmente de grado 316L | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Amenaza de sustitución de PVC/PEX de bajo costo
Los sistemas de PVC y PEX tienen un precio inicial hasta un 50% inferior al del acero inoxidable, lo que atrae a propietarios con presupuestos limitados hacia el plástico. Los productores organizados de PVC aumentaron sus ventas en 2024 un 12% gracias a garantías extendidas y programas de intercambio. Las líneas flexibles de PEX también reducen el tiempo de mano de obra en un 30%, lo que atrae a contratistas con plazos ajustados. Las campañas de marketing enfatizan la resistencia a la corrosión, pero rara vez mencionan el límite de temperatura de servicio de 65 °C del PEX ni su vulnerabilidad a los rayos UV.
La volatilidad del precio del níquel infla los costos del acero inoxidable
El níquel promedió entre 16,000 y 28,000 USD por tonelada durante 2024, lo que refleja las restricciones a la exportación en Indonesia y la demanda de baterías para vehículos eléctricos. El grado 304 utiliza entre un 8 % y un 10 % de níquel, por lo que los recargos de aleación pueden variar las cotizaciones mensuales entre un 12 % y un 15 %. Las plantas de fabricación más pequeñas, que carecen de cobertura, transfieren los picos de producción a las fases posteriores, cediendo ocasionalmente participación a los plásticos cuando las cotizaciones superan los umbrales presupuestarios. El molibdeno requerido para el 316L es igualmente volátil, lo que aumenta el riesgo de adquisición.
Análisis de segmento
Por tipo: El dominio de la soldadura se une a la innovación fabricada
Las tuberías soldadas representaron el 54.85 % del valor en 2025 gracias a las dimensiones estandarizadas preferidas en los bloques de viviendas en masa. Se prevé que las líneas fabricadas tengan una tasa de crecimiento anual compuesta (TCAC) del 4.93 % hasta 2031, ya que los arquitectos exigen tuberías verticales a medida en complejas redes de climatización y seguridad contra incendios. El mercado indio de tuberías y accesorios de fontanería de acero inoxidable para tuberías sin costura sigue siendo pequeño, pero ofrece precios superiores en circuitos de gas y alta presión, donde la garantía de cero defectos es innegociable.
La economía de escalamiento favorece la producción soldada: Jindal Stainless incrementó su capacidad de soldadura en un 40 % en 2024 para atender a constructores de viviendas asequibles que buscan diámetros de 15 a 50 mm. Los fabricantes compensan esta situación ofreciendo carretes específicos para cada obra que minimizan los errores de montaje durante las renovaciones. Si bien los certificados BIS se aplican a todos los productos, los ensamblajes fabricados requieren pruebas parciales, lo que amplía los ciclos de aprobación y garantiza una calidad trazable que los contratistas valoran positivamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por estructura de mercado: los actores organizados consolidan su participación
Los fabricantes organizados representaron el 59.65% de sus ingresos en 2025, y su participación se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 4.55% hasta 2031, a medida que el cumplimiento del GST reduce las brechas de precios del sector informal. Sus contratos de níquel a largo plazo amortiguan las fluctuaciones de precios, lo que permite cotizaciones de proyectos más estables y refuerza la confianza en la marca. El tamaño del mercado indio de tuberías y accesorios de fontanería de acero inoxidable en el sector no organizado se está reduciendo a medida que los compradores evalúan la cobertura de la garantía, que las marcas organizadas ofrecen fácilmente.
Quality Stainless ejemplifica el éxito de las empresas de nivel medio, situándose entre las marcas de alta gama y los fabricantes locales sin experiencia. Las empresas organizadas aprovechan aún más los catálogos digitales y las líneas directas para ingenieros, lo que ayuda a los contratistas a gestionar las complejas tablas de grados de aleación. A medida que BIS refuerza las auditorías de planta, los costes de entrada aumentan, acelerando la consolidación.
Por diámetro: el crecimiento de los pozos de mediano calibre refleja la escala de la infraestructura
Las tuberías de diámetro pequeño (menor o igual a 50 mm) aún representan el 44.85 % de los grifos domésticos de uso diario, pero las tuberías de diámetro medio (50-100 mm) están aumentando a una tasa compuesta anual del 4.71 % hasta 2031. Los complejos de múltiples torres canalizan caudales más altos a través de menos chimeneas verticales, lo que eleva la demanda de diámetros de 65 a 90 mm que equilibran la caída de presión y el costo del material.
La división de tubos de Tata Steel superó el hito de 1 millón de toneladas en 2024, impulsada por los envíos de calibre mediano, que representaron el 35 % de su aumento de volumen. Los equipos de instalación prefieren estos tamaños porque las tuberías más grandes reducen el número de juntas, mitigando los puntos de fuga y acortando los tiempos de puesta en servicio.
Por canal de venta: la expansión minorista impulsa el acceso al mercado
Las tiendas minoristas controlaron el 55.10 % de la facturación en 2025 y deberían registrar una tasa de crecimiento anual compuesta (TCAC) del 5.02 % hasta 2031, a medida que las cadenas organizadas se expanden más allá de las áreas metropolitanas. Los consultores de plomería en tienda desmitifican la selección de calidad, una ventaja de la que carece el comercio electrónico puro. Los contratos directos B2B siguen siendo una práctica común para los megaproyectos donde el volumen justifica los envíos directos a fábrica.
Si bien portales en línea como IndiaMART facilitan la determinación de precios, los envíos voluminosos y las inspecciones in situ requieren una lenta adopción digital para diámetros superiores a 100 mm. Las cadenas minoristas, por su parte, agrupan líneas de crédito y redes de instaladores, atrayendo a pequeños contratistas que dominan el sector de la construcción en India. De este modo, la industria india de tuberías y accesorios de fontanería de acero inoxidable aprovecha la omnicanalidad para estabilizar la cartera de pedidos.
Por aplicación: La seguridad contra incendios impulsa el crecimiento de las primas
Las tuberías de agua potable generaron el 40.10 % de la facturación en 2025, pero los circuitos de rociadores contra incendios están en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 4.88 % hasta 2031, a medida que se densifican los horizontes urbanos de las áreas metropolitanas. El tamaño del mercado indio de tuberías y accesorios de plomería de acero inoxidable, atribuido a proyectos de seguridad contra incendios, se beneficia del cumplimiento obligatorio de la NBC 2016 para cualquier edificio de más de 15 metros de altura.
Los circuitos de aguas residuales, climatización y gas combustible diversifican las fuentes de ingresos, suavizando las fluctuaciones cíclicas en los permisos de construcción. Estudios de ASHRAE confirman que los perfiles más lisos del acero inoxidable reducen la energía de bombeo entre un 15 % y un 20 %, un beneficio cuantificable atractivo para los sistemas de construcción sostenible. Los diseñadores de rociadores prefieren el acero 316L en torres costeras, ya que el ataque por cloruros podría afectar la integridad de los rociadores en otras alternativas.
Por industria de usuario final: Aceleración no residencial
La construcción residencial representó el 64.35 % de la demanda en 2025, pero las líneas no residenciales están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 4.63 % hasta 2031, impulsada por la construcción de oficinas, hoteles y centros de datos. La cuota de mercado de tuberías y accesorios de fontanería de acero inoxidable en oficinas en India está creciendo gracias a que los circuitos de agua fría favorecen la baja fricción de la aleación.
Cadenas hoteleras como Taj y Oberoi exigen elevadores de acero inoxidable por higiene y protección de marca. Los campus industriales buscan acero 316L para prevenir picaduras inducidas por productos químicos, evitando así cierres inesperados. Las renovaciones en centros de salud también aumentan la demanda, citando las directrices de control de infecciones que desaconsejan el uso de plásticos con microrayaduras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Maharashtra lidera el consumo nacional, impulsado por los corredores inmobiliarios Mumbai-Pune y la proximidad a las fundiciones de Jajpur, que garantizan una alimentación constante de bobinas. El consumo de Gujarat crece gracias a la demanda de líneas de agua de proceso resistentes a la corrosión en los sectores petroquímicos. Tamil Nadu y Karnataka representan las regiones de mayor crecimiento, ya que los parques tecnológicos de Bangalore y la región automotriz de Chennai requieren tuberías premium para rociadores contra incendios y sistemas de climatización.
La humedad costera en las zonas oeste y sur acelera la corrosión del hierro galvanizado, lo que hace que el acero inoxidable sea económicamente atractivo a 20 años vista. Los códigos municipales de Chennai ahora recomiendan el acero inoxidable para las tuberías de agua potable a menos de 10 km del paseo marítimo, lo que impulsa su rápida sustitución. Estados del norte como Delhi, Haryana y Uttar Pradesh se están poniendo al día gracias a los proyectos piloto de ciudades inteligentes en Lucknow y Kanpur, así como a las tuberías rurales de Jal Jeevan, que priorizan los materiales sin plomo.
Las oscilaciones extremas de temperatura, desde inviernos de 5 °C hasta veranos de 45 °C en el norte, fracturan los sistemas rígidos de PVC, lo que impulsa la adopción del acero inoxidable entre las empresas de servicios públicos. Las zonas farmacéuticas y de procesamiento de alimentos en Uttar Pradesh se inclinan aún más por el acero inoxidable para el cumplimiento de las normas de higiene, ampliando la presencia regional de proveedores organizados.
Panorama regulatorio
El mercado indio de tuberías y accesorios de acero inoxidable para fontanería opera bajo un régimen de calidad y trazabilidad cada vez más estricto, liderado por la Oficina de Normas Indias (BIS) y administrado mediante las Órdenes de Control de Calidad (QCO) del Ministerio de Acero. El marco de las QCO exige la certificación BIS y el marcado ISI para tubos y tuberías de acero inoxidable, conforme a normas indias como la IS 17875:2022 (sin costura) y la IS 17876:2022 (soldada). Esto incrementa los costes de cumplimiento para los proveedores no organizados, al tiempo que mejora la confianza del comprador en la integridad de la presión y la conformidad de la aleación.
Las políticas también influyen en la disponibilidad en la cadena de suministro y en los precios en la cadena de valor. El Ministerio de Acero lanzó el Esquema PLI 1.2 para Aceros Especiales el 4 de noviembre de 2025, que abarca productos planos y largos de acero inoxidable con incentivos, y revisó la política de Productos de Hierro y Acero de Fabricación Nacional (DMI&SP) el 17 de diciembre de 2025 con requisitos de fundición y vertido para productos del Capítulo 72. En 2026, el Ministerio de Acero emitió exenciones QCO dirigidas a insumos específicos de acero inoxidable (notificadas el 8 y el 27 de abril de 2026). Estas exenciones pueden aliviar temporalmente los cuellos de botella en la adquisición de ciertos grados especiales o vinculados a proyectos, mientras que la certificación sigue siendo la vía predeterminada para el suministro de grado de plomería.
Análisis de la cadena de valor
La cadena de valor comienza con la producción de acero inoxidable (fundiciones y laminación en caliente de bobinas y planchas), seguida de laminación en frío, fabricación de tubos (sin costura o soldados) y conversión a formatos para fontanería mediante conformado, corte, acabado de extremos y fabricación de accesorios. La capacidad de fundición nacional de la India constituye un importante respaldo para la disponibilidad de acero inoxidable para fontanería, pero la cadena sigue expuesta a la volatilidad del níquel y el molibdeno, lo que puede generar recargos por aleaciones y revisiones en los presupuestos de los contratistas.
En la fase posterior, el valor añadido se concentra en las fábricas de tuberías y tubos, las unidades de fabricación de carretes/colectores y accesorios, y los flujos de trabajo de pruebas/inspección alineados con los requisitos de BIS, incluyendo la trazabilidad del grado de aleación y la preparación para auditorías de planta. La distribución se realiza generalmente mediante una combinación de ventas directas institucionales/B2B para grandes proyectos y canales minoristas para reemplazos residenciales y pequeños contratistas. Los actores organizados refuerzan la demanda de última milla a través de programas de garantía de marca y alianzas de canal de marca compartida, y la capacidad del instalador sigue siendo un eslabón importante en los resultados de rendimiento. Por lo tanto, la capacitación, el acceso a herramientas y las prácticas de instalación estandarizadas diferencian a los proveedores en los mercados de nivel 2 y nivel 3.
Panorama competitivo
El mercado indio de tuberías y accesorios de fontanería de acero inoxidable muestra una fragmentación moderada. Jindal Stainless y Tata Steel consolidan el mercado con corrientes cautivas de níquel y cromo que reducen entre un 8 % y un 12 % los recargos de aleación en comparación con sus competidores no integrados. Empresas de tamaño mediano como Quality Stainless están escalando a través de almacenes regionales y células de fabricación a medida. La innovación de productos es otra palanca: Aeroflex capturó una cuota de mercado nicho con mangueras flexibles de acero inoxidable que simplifican las tareas de modernización en ejes mecánicos estrechos. Las órdenes de control de calidad de BIS, vigentes a partir de 2022, hacen obligatorio el estampado ISI, lo que aumenta los requisitos de inversión para los nuevos participantes y valida las inversiones en investigación y desarrollo de las empresas consolidadas.
Líderes de la industria de tuberías y accesorios de plomería de acero inoxidable en India
APL Apolo
Jindal inoxidable Ltd
Corporación Nippon Steel
Ratnamani Metals & Tubes Limited
Viega India Private Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Jindal Stainless Ltd inauguró su primera planta de fabricación de acero inoxidable en Patalganga, cerca de Mumbai, operada por Jindal Stainless Steelway Limited, con una inversión de 125 millones de rupias. Esta iniciativa amplía la capacidad de fabricación local de tuberías y accesorios de fontanería, mejorando la capacidad de servicio regional y reduciendo los plazos de entrega para proyectos en ciudades de segundo y tercer nivel.
- Mayo de 2026: Ratnamani Metals & Tubes Limited informó una cartera de pedidos independiente de 2,162 millones de rupias al 1 de mayo de 2026, incluyendo productos de acero inoxidable por valor de 531 millones de rupias. Este desarrollo indica una creciente demanda de componentes de plomería de acero inoxidable y tubos de instrumentación relacionados, lo que señala una sólida cartera de proyectos y una posible utilización de la capacidad en los segmentos de infraestructura e industria.
- Mayo de 2026: Jindal Stainless puso en marcha una planta de fundición con una capacidad de 1.2 millones de toneladas anuales en Indonesia y anunció una inversión adicional de 900 millones de rupias indias para aumentar la capacidad de producción de acero inoxidable laminado en frío en la India. Esta expansión fortalece el suministro y favorece una mayor disponibilidad de acero inoxidable para aplicaciones de fontanería en los mercados nacionales y regionales.
Alcance del informe de mercado de tuberías y accesorios de plomería de acero inoxidable en India
Las tuberías de plomería de acero inoxidable están hechas de aleaciones de acero que contienen hierro, níquel, cromo y otros que se utilizan principalmente en diferentes aplicaciones de plomería para transportar fluidos. El accesorio para tubería de acero inoxidable es una pieza que conecta una tubería con otra tubería. Su propósito principal es conectar, controlar y cambiar la dirección, especialmente en tuberías dobladas, y dividir, sellar y soportar varias partes y componentes del sistema de tuberías. Estos accesorios incluyen codos de tubería, T, extremo de trozo, doblador de tubería, tapas de extremo, reductor, cruce de tubería, montura previamente y muchos otros. El mercado de tuberías y accesorios de plomería de acero inoxidable de la India está segmentado por tipo, estructura de mercado, industria de usuario final y canal de ventas. El mercado está segmentado por tipo: sin costura, soldado y fabricado. Por estructura de mercado, el mercado se segmenta en organizado y no organizado. Por industria de usuario final, el mercado se segmenta en residencial y no residencial. Por canal de venta, el mercado se segmenta en minorista, comercio electrónico y directo. El informe también cubre el tamaño del mercado y los pronósticos para cada segmento se han realizado en función del valor (millones de dólares).
Por Tipo
| Sin costura |
| Soldado |
| fabricado |
Por estructura de mercado
| Organizado |
| desorganizado |
por diámetro
| Menor o igual a 50 mm (diámetro pequeño) |
| 50-100 mm (Mediano) |
| Más de 100 mm (de gran calibre) |
Por canal de ventas
| Venta al Por Menor |
| E-commerce |
| Institucional directo/B2B |
por Aplicación
| Suministro de agua potable |
| Aguas residuales y drenaje |
| Rociadores contra incendios e hidrantes |
| Líneas de gas y combustible |
| HVAC y agua fría |
Por industria del usuario final
| Residencial |
| No Residencial |
| Por Tipo | Sin costura |
| Soldado | |
| fabricado | |
| Por estructura de mercado | Organizado |
| desorganizado | |
| por diámetro | Menor o igual a 50 mm (diámetro pequeño) |
| 50-100 mm (Mediano) | |
| Más de 100 mm (de gran calibre) | |
| Por canal de ventas | Venta al Por Menor |
| E-commerce | |
| Institucional directo/B2B | |
| por Aplicación | Suministro de agua potable |
| Aguas residuales y drenaje | |
| Rociadores contra incendios e hidrantes | |
| Líneas de gas y combustible | |
| HVAC y agua fría | |
| Por industria del usuario final | Residencial |
| No Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de tuberías y accesorios de plomería de acero inoxidable de la India?
El mercado está valorado en USD 0.91 mil millones en 2026 y se prevé que alcance los USD 1.13 mil millones en 2031.
¿Qué tan rápido está creciendo la demanda de sistemas de rociadores contra incendios de acero inoxidable?
Se proyecta que las aplicaciones de rociadores contra incendios e hidrantes registrarán una CAGR del 4.88 % hasta 2031, la más rápida entre todos los usos finales.
¿Qué tipo de tubería tiene la mayor participación hoy en día?
Los tubos de acero inoxidable soldados lideran con el 54.85% de los ingresos de 2025.
¿Por qué las pipas de diámetro medio están ganando popularidad?
Los tamaños de diámetro medio (50-100 mm) admiten un mayor flujo en complejos de múltiples torres y se prevé que crezcan a una CAGR del 4.71 % hasta 2031.
¿Cómo afectan las órdenes de control de calidad al ingreso al mercado?
La certificación BIS obligatoria según IS 17876:2022 aumenta los costos de cumplimiento y favorece a los productores establecidos con instalaciones de prueba acreditadas.


