

Tamaño y participación en el mercado del acero en la India
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
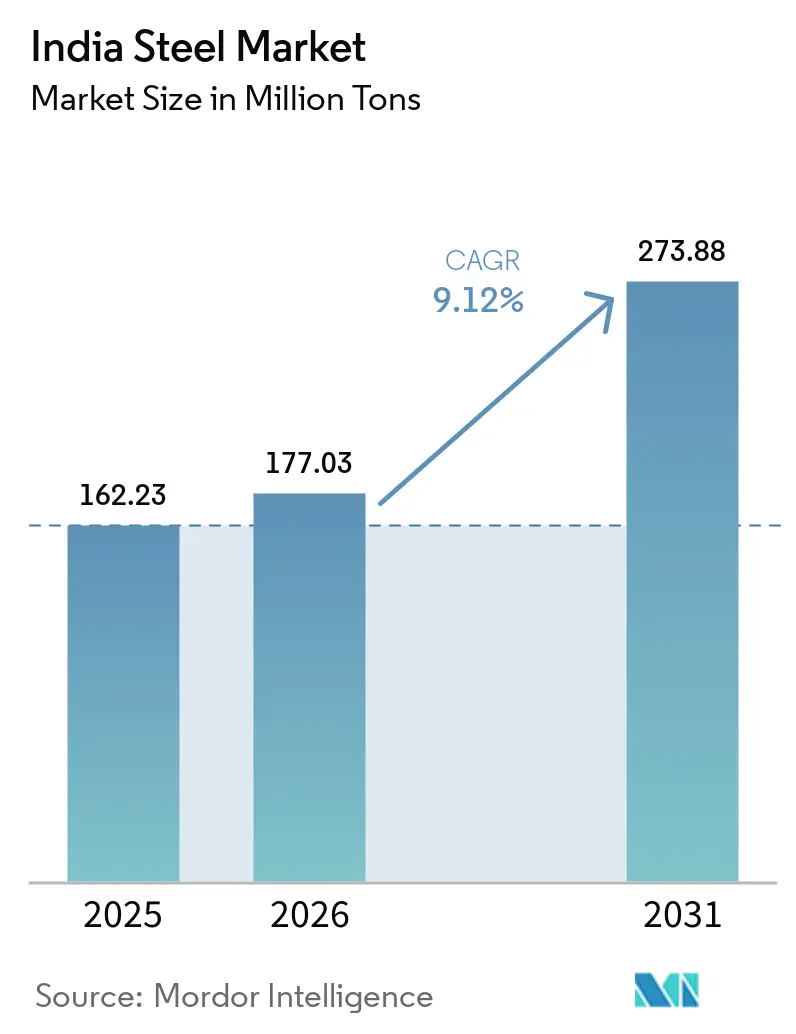
| Volumen de mercado (2026) | 177.03 millones de toneladas |
| Volumen de mercado (2031) | 273.88 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 9.12% CAGR |
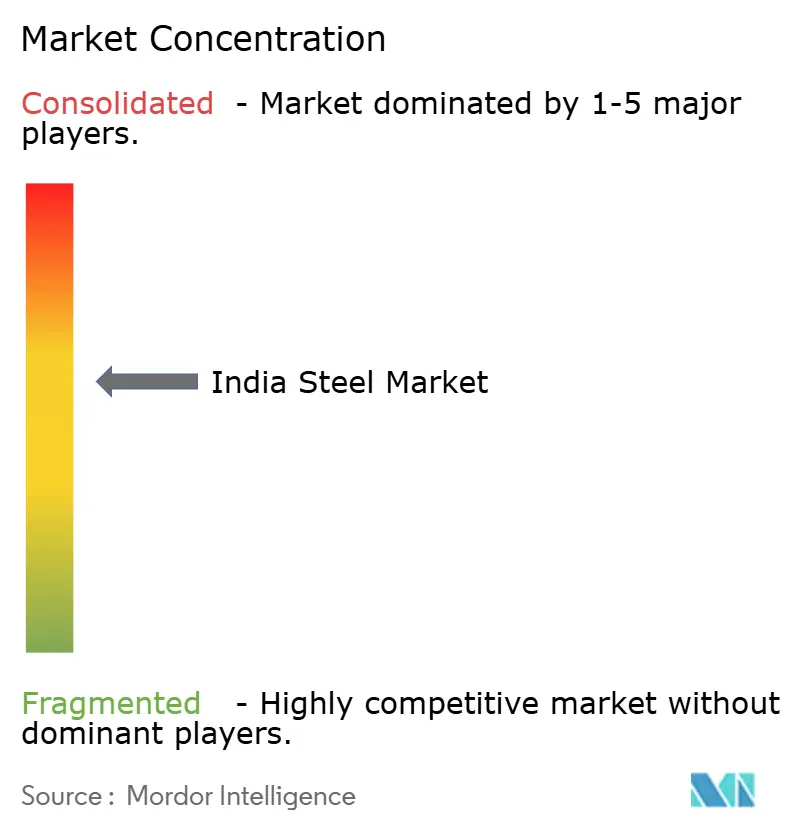
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del acero en India por Mordor Intelligence
Se espera que el tamaño del mercado siderúrgico de la India crezca de 162.23 millones de toneladas en 2025 a 177.03 millones de toneladas en 2026 y alcance los 273.88 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.12 % entre 2026 y 2031. En 2025, India se destacó como el único productor líder en alcanzar un crecimiento de volumen de dos dígitos. En contraste, la producción en China, Japón y la Unión Europea se estancó o disminuyó. Este impulso sostenido se puede atribuir a tres factores importantes. En primer lugar, el programa de Incentivos Vinculados a la Producción (PLI) para aceros especiales ha impulsado el compromiso privado. Sin embargo, para diciembre de 2025, menos de la mitad de los proyectos aprobados habían comenzado, lo que dio lugar a una ola de capacidad diferida que se espera mantenga la disciplina de precios hasta 2027. En segundo lugar, las plantas integradas ubicadas en Odisha, Jharkhand y Chhattisgarh han obtenido una ventaja competitiva en los costos de descarga. Esta ventaja se deriva de la obtención de arrendamientos de mineral de hierro a largo plazo bajo la Ley de Minas y Minerales revisada. Como resultado, estas plantas, a pesar de las preocupaciones sobre la intensidad de carbono, lograron mantener una participación de mercado significativa en 2025. Por último, la ambiciosa inversión del Gasoducto Nacional de Infraestructura ha establecido una línea base de demanda confiable para secciones estructurales y varillas de refuerzo. Esto se ve reforzado aún más por el aumento de la demanda de productos de alta resistencia, impulsada por las iniciativas de metro-ferrocarril en ciudades de nivel 2 y la segunda fase del Corredor de Carga Dedicado.
Conclusiones clave del informe
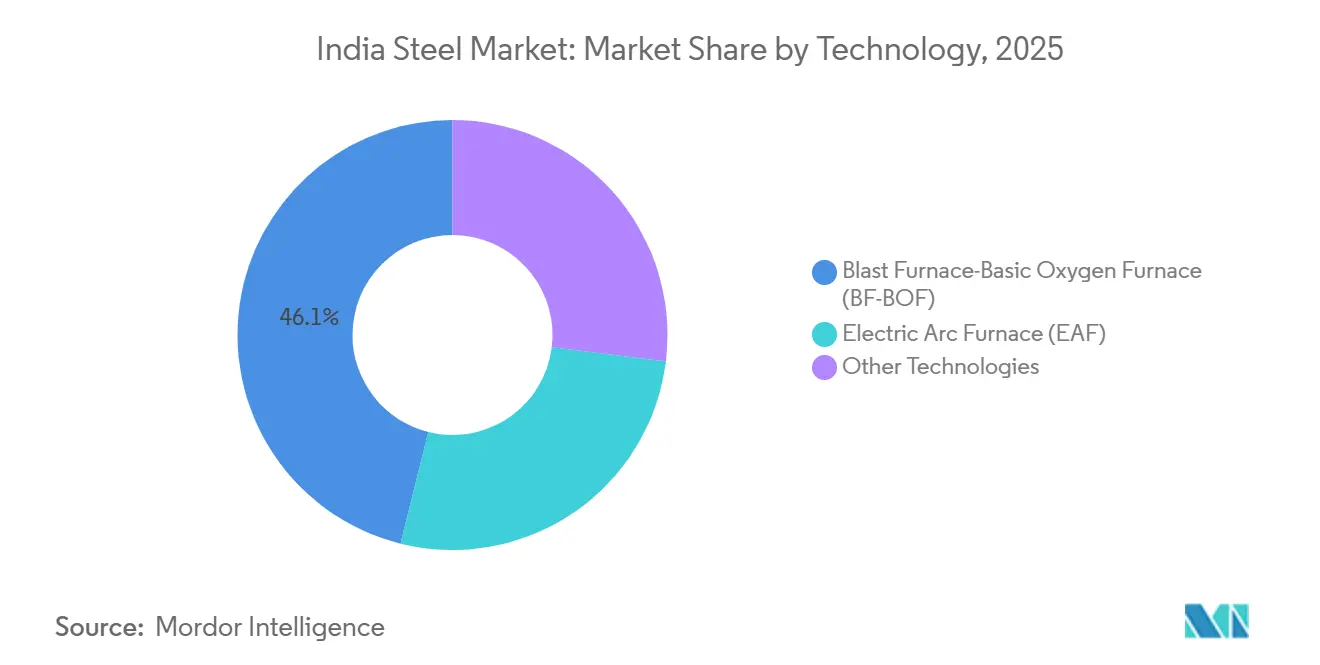
- Por tecnología, las rutas de alto horno y horno de oxígeno básico representaron el 46.12 % de la producción de 2025 y se prevé que crezcan a una CAGR del 8.77 % hasta 2031.
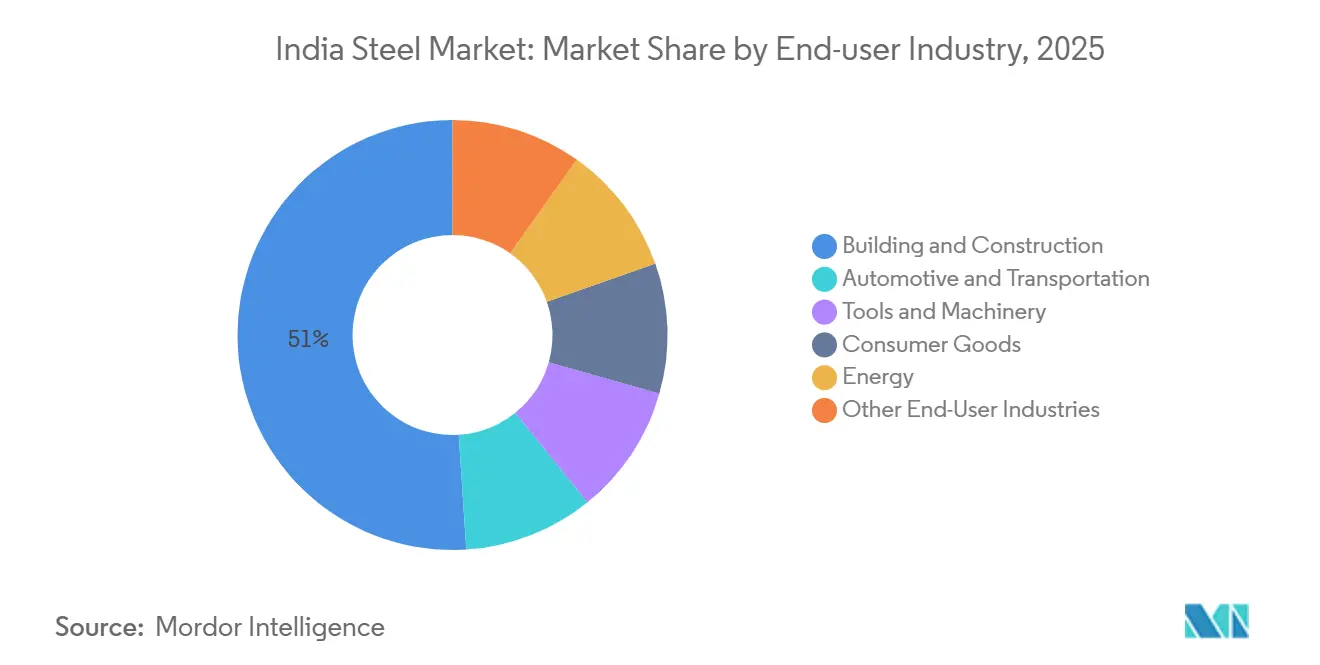
- Por usuario final, la construcción y edificación representaron el 51.02 % de los ingresos en 2025 y se proyecta que aumentarán a una CAGR del 9.84 %, superando el promedio del mercado de acero de la India.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del acero en India
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El plan PLI cataliza la inversión en aceros especiales | + 1.2% | Gujarat, Odisha, Karnataka | Mediano plazo (2-4 años) |
| Aumento del CAPEX nacional y extranjero | + 1.8% | Odisha, Jharkhand, Chhattisgarh, Karnataka, Maharashtra | Largo plazo (≥ 4 años) |
| Gran oleoducto de infraestructura | + 2.1% | Impacto nacional temprano en Uttar Pradesh, Maharashtra y Tamil Nadu | Mediano plazo (2-4 años) |
| Cambio automático de OEM a grados AHSS y EV | + 1.0% | Gujarat, Maharashtra, Tamil Nadu, Karnataka | Corto plazo (≤ 2 años) |
| Pilotos de hidrógeno-DRI y empuje de la chatarra | + 0.7% | Odisha, Jharkhand, Gujarat | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Fuerte apoyo político a través del programa PLI para aceros especiales
A pesar de que tres tramos sucesivos del PLI asignaron fondos significativos para capacidad especializada que debía completarse para 2027, solo una parte había logrado el cierre financiero para diciembre de 2025. Las empresas pioneras que pongan en marcha líneas de recubrimiento, eléctricas o de aleación antes de mediados de 2027 pueden asegurar un incentivo durante cinco años, lo que se traduce en un subsidio sustancial en los costos de producción. El marco favorece las expansiones de plantas existentes, ya que las acerías integradas ya establecidas en el mercado del acero en la India pueden aprovechar la energía y la logística compartidas, reduciendo los plazos de entrega hasta en 18 meses. En una estrategia clave, los fabricantes de automóviles están colaborando con las acerías para coinvertir en líneas de recubrimiento nacionales, una decisión que busca desviar una parte significativa de la demanda anual de importaciones para 2028.
Aumento del gasto de capital nacional y extranjero para la expansión de la capacidad
Entre enero de 2024 y diciembre de 2025, JSW Steel y Tata Steel lideraron un aumento repentino en las incorporaciones anunciadas. El ambicioso programa de JSW Steel abarca Vijayanagar, Dolvi y Odisha. Mientras tanto, Tata Steel está invirtiendo en la expansión de la Fase II en Kalinganagar. En el año fiscal 25, la inversión extranjera directa experimentó un aumento significativo. Este repunte se debió principalmente a la mayor participación de ArcelorMittal en AM/NS India y al fortalecimiento de la colaboración técnica de Posco con JSW. Los estados orientales, ricos en minerales, disfrutan de una ventaja en el transporte de mercancías al atender a los centros de demanda del norte. Sin embargo, esta ventaja podría disminuir si el segmento oriental del Corredor de Carga Dedicado implementa una reducción de las tarifas ferroviarias para 2027.
Los grandes proyectos de infraestructura impulsan la demanda a largo plazo
El Plan Nacional de Infraestructura asigna fondos significativos hasta 2030, con carreteras, metro y vivienda absorbiendo una parte importante. Bharatmala Fase I consumió una cantidad sustancial de acero, y se prevé que la Fase II necesite mayores requerimientos anuales de acero a partir de 2027, ya que los corredores elevados emplean más acero por kilómetro. El Pradhan Mantri Awas Yojana (Urbano) 2.0 apunta a un gran número de viviendas para 2029, lo que implica una demanda incremental en la industria siderúrgica en la India, acero que debe cumplir con los códigos sísmicos revisados que exigen una mayor densidad de barras de refuerzo en zonas de alto riesgo [1] Oficina de Normas de la India, “IS:2062 Normas de acero estructural”, bis.gov.in.
Pivote automático de OEM hacia aceros de alta resistencia y grado EV
En el año fiscal 2025, la demanda de acero para vehículos de pasajeros aumentó significativamente. A medida que los fabricantes de equipos originales (OEM) se alinean con las normas CAFE de 2027, los aceros avanzados de alta resistencia (mayores o iguales a 980 MPa) constituyen ahora una parte importante de la oferta. El suministro nacional sigue siendo limitado. A pesar del lanzamiento de una línea de aceros AHSS por parte de Tata Steel y de la apertura de una planta por parte de JSW en 2024, estas incorporaciones no logran cubrir la brecha de importación. En 25, con el aumento de la producción de vehículos eléctricos (VE), la industria recurrió a los aceros para bandejas de baterías. Actualmente, solo Tata Steel y AM/NS India pueden suministrar estos aceros a gran escala.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El consumo de acero per cápita sigue por debajo del promedio mundial | -0.4% | Nacional, con brechas agudas en las regiones rurales y orientales | Largo plazo (≥ 4 años) |
| Costos volátiles de materias primas y energía | -0.7% | Nacional, con mayor exposición para las plantas integradas costeras | Corto plazo (≤ 2 años) |
| Ecosistema de recolección de chatarra doméstica lenta | -0.5% | Nacional, con déficit de infraestructura en Uttar Pradesh, Bihar, Madhya Pradesh | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El consumo de acero per cápita sigue por debajo del promedio mundial
En los primeros ocho meses del año fiscal 26, el consumo interno se mantuvo significativamente por debajo del promedio mundial y de los niveles típicos de las naciones desarrolladas [2] Asociación India del Acero, “Anuario de la Industria del Acero 2025”, indiansteel.in . Para cumplir con la meta del gobierno para el año fiscal 31, el consumo debe crecer anualmente y el PIB real debe expandirse a un ritmo constante. Ambos umbrales son susceptibles a las recesiones en el ciclo crediticio. A esto se suman los desequilibrios regionales: si bien Odisha, Jharkhand y Chhattisgarh representan más de la mitad de la producción, solo consumen una pequeña porción localmente. Esta discrepancia obliga a las acerías en el mercado indio a incurrir en costos de flete adicionales para entregar a los clientes en las regiones occidental y meridional.
Costos volátiles de materias primas y energía
En el año fiscal 25, India importó carbón de coque a un precio promedio en tierra que se disparó debido a las perturbaciones climáticas en Australia y a los desafíos logísticos en Mozambique, lo que limitó el suministro. Para las plantas integradas, cada aumento de precio del carbón puede reducir los márgenes de EBITDA, a menos que estos costos se trasladen a los clientes. Tras una revisión de precios por parte de Coal India, las tarifas eléctricas para los consumidores industriales en Odisha y Jharkhand experimentaron un repunte en el año fiscal 25. Este aumento de tarifas redujo el ahorro de las instalaciones solares y eólicas, que requieren una considerable inversión inicial.
Análisis de segmento
Por tecnología: las rutas integradas anclan el volumen a pesar de la intensidad de carbono
Las líneas de hornos de alto horno y hornos de oxígeno básico produjeron el 46.12 % de la producción de 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 8.77 % hasta 2031. Las plantas de Kalinganagar de Tata Steel y Vijayanagar de JSW, que operan a alta capacidad, aprovechan el mineral y el carbón cautivos, logrando una ventaja de costos frente a sus competidores que dependen de fuentes comerciales. Si bien la capacidad de los hornos de arco eléctrico sigue siendo modesta, se prevé un crecimiento notable, impulsado por el aumento de la disponibilidad de materia prima previsto por la Política de Chatarra para 2030. Si bien tecnologías como los hornos de inducción y los incipientes proyectos piloto de hidrógeno-DRI representan una proporción menor del tonelaje, se enfrentan a desafíos a medida que las órdenes de control de calidad eliminan gradualmente el acero que no cumple con las normas ISI de los proyectos públicos.
Las previsiones indican que el mercado de productos para hornos de arco eléctrico en India se expandirá significativamente para 2031. A medida que los códigos de construcción hacen mayor hincapié en normas sísmicas más estrictas, los productores de barras de acero inoxidable y microaleadas en la industria siderúrgica india, que utilizan principalmente chatarra, son los que más se beneficiarán.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por forma básica: la universalidad del acero crudo enmascara la diferenciación posterior
En 2025, la producción de acero crudo alcanzó niveles significativos y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 7.73 % hasta 2031. La optimización del rendimiento está reduciendo la brecha entre los volúmenes de acero crudo y acabado. Una línea de laminación continua ofrece mayores rendimientos, superando a los laminadores convencionales. Mientras tanto, una máquina de colada de dos rodillos ha reducido significativamente el ciclo de fusión a bobina. Odisha y Jharkhand exportaron desbastes semiacabados a procesadores occidentales, lo que pone de relieve una ineficiencia que podría disminuir con la puesta en marcha de nuevas líneas de laminación en caliente en las regiones orientales.
Por su forma final: el acero terminado impulsa la participación del usuario final
En 2025, los envíos de acero terminado en India aumentaron, en línea con la proyección de crecimiento del mercado del 9.12 % CAGR. Si bien los productos laminados en caliente dominaron una cuota de mercado significativa, su crecimiento se retrasó, en parte debido a la creciente adopción de estructuras de aluminio en construcciones industriales ligeras. Gracias a los incentivos PLI que introdujeron nueva capacidad, los productos laminados en frío y revestidos experimentaron un sólido crecimiento. Mientras tanto, impulsados por proyectos de infraestructura como la construcción de carreteras y metro, se prevé que los productos largos crezcan de forma constante.
En 2025, los productos laminados en frío y revestidos representaron una parte notable de la participación en el mercado de acero de la India, y las proyecciones sugieren un aumento para 2031, lo que destaca un cambio estratégico hacia los sectores automotriz y de electrodomésticos.
Por industria de usuario final: el dominio de la construcción se une a la sofisticación automotriz
El sector de la construcción absorbió el 51.02% del acero acabado en 2025 y se prevé un crecimiento anual compuesto del 9.84%. Se proyecta que este sector crezca de forma constante, impulsado por la fase II del proyecto Bharatmala, que requiere un alto consumo de acero, y el programa PMAY (Urbano) 2.0, centrado en la vivienda. Se espera que los sectores automotriz y de transporte, que actualmente representan una parte significativa de la demanda de acero en la industria siderúrgica de la India, también crezcan. Este crecimiento se produce a pesar de que se prevé que la intensidad del acero utilizado en los vehículos disminuya debido a la adopción del acero avanzado de alta resistencia (AHSS). Los proyectos energéticos, en particular las estructuras de montaje solar y los cables de torres eólicas, experimentarán el crecimiento más rápido. Este auge se alinea con el ambicioso objetivo de capacidad renovable establecido por el Ministerio de Energías Nuevas y Renovables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2025, Odisha, Jharkhand y Chhattisgarh produjeron acero crudo en conjunto, lo que representó una parte significativa de la producción nacional de la India. Este logro se vio reforzado por el hecho de que estos estados poseen la mayoría de las reservas de mineral de hierro del país. Se prevé que Odisha aumente aún más su capacidad para 2028, gracias a la puesta en servicio de nuevos hornos por parte de AM/NS India y JSW. Chhattisgarh lidera el crecimiento regional, impulsado por las nuevas instalaciones de NMDC Steel y la expansión de Jindal Steel. En 2025, la India occidental, con sus centros automotrices en Pune y Ahmedabad, representó una parte considerable de la demanda nacional. Los estados del sur, si bien consumían una cantidad sustancial, aún se veían obligados a importar productos recubiertos, una necesidad debido a su limitada capacidad local de galvanización. Mientras tanto, los centros de demanda del norte y el este utilizaron volúmenes significativos en conjunto, pero se enfrentaron a penalizaciones por flete al abastecerse de las plantas del este. Sin embargo, con la entrada en funcionamiento prevista del brazo oriental del Corredor de Carga Dedicado para 2027, se prevé una reducción de los costos de transporte. Este desarrollo podría desviar una cantidad considerable de flujos anuales hacia el interior, transformando significativamente el panorama competitivo.
Panorama regulatorio
El sector siderúrgico de la India está regulado por el Ministerio de Acero (MoS) mediante directrices políticas sobre producción, distribución y comercio, mientras que la conformidad de los productos está a cargo de la Oficina de Normas Indias (BIS) a través de Órdenes de Control de Calidad (QCO) obligatorias. Al 31 de diciembre de 2025, había 14 QCO vigentes, lo que endureció los requisitos de elegibilidad para el acero utilizado en las compras públicas y aceleró la eliminación gradual de productos que no cumplen con la norma ISI en los segmentos de demanda impulsados por infraestructura.
En el ámbito del comercio y las adquisiciones, los flujos de importación se canalizan a través del Sistema de Monitoreo de Importaciones de Acero (SIMS), y SARAL-SIMS se utiliza para el registro y el seguimiento de las importaciones. Las directrices políticas también favorecieron el abastecimiento nacional mediante la revisión de mayo de 2025 de la política de Productos de Hierro y Acero de Fabricación Nacional (DMI&SP). La Orden de Enmienda de 2025 sobre Acero y Productos de Acero (Control de Calidad) suspendió temporalmente la aplicación de 55 normas como parte de un proceso de racionalización, lo que afectó el cronograma para la conformidad obligatoria de ciertos grados.
Análisis de la cadena de valor
La cadena de valor del acero en India comienza con materias primas concentradas en los cinturones de mineral de hierro de Odisha, Jharkhand, Chhattisgarh y Goa, que abastecen a productores integrados y secundarios. Las acerías integradas operan principalmente con rutas de alto horno y convertidor de oxígeno básico (BF-BOF), donde el carbón coquizable es un insumo fundamental que sigue siendo sensible a los costos. Paralelamente, las rutas basadas en chatarra se ven limitadas por el ecosistema nacional de chatarra, lo que a su vez influye en la ampliación de la producción de hornos de arco eléctrico y en la rentabilidad de los productos largos especiales.
El procesamiento intermedio abarca desde el acero bruto hasta la transformación en acero acabado, incluyendo laminación en caliente, laminación en frío y recubrimiento. Las principales empresas del sector, como Tata Steel, JSW Steel, SAIL, AM/NS India y Jindal Steel and Power, están invirtiendo para fortalecer sus capacidades en la fase final de la cadena de valor y ampliar su capacidad operativa. La distribución en la fase final se encuentra fragmentada entre canales propios de las empresas y redes mayoristas y minoristas de múltiples niveles que atienden a compradores de los sectores de la construcción e industrial, lo que genera variaciones en los precios, la intensidad del capital de trabajo y los niveles de servicio según la región y el tipo de producto.
Panorama competitivo
La industria siderúrgica en India presenta una consolidación moderada. Los líderes integrados están impulsando sus líneas de acero revestido, eléctrico y AHSS, logrando impresionantes márgenes de EBITDA. Mientras tanto, los fabricantes de hornos de arco eléctrico se centran en productos largos especiales, aprovechando la próxima normativa sobre chatarra para obtener materia prima más asequible. Las alianzas tecnológicas estratégicas están demostrando ser beneficiosas: la colaboración de JSW se enfoca en aceros eléctricos, mientras que la de Tata se centra en el hidrógeno-DRI, lo que posiciona a estas empresas consolidadas ventajosamente en los segmentos de mercado de bajo carbono y alto valor. Empresas disruptivas como NMDC Steel, respaldadas por su propio mineral y una terminal costera recientemente establecida, buscan ofrecer precios más bajos que los exportadores tradicionales del sudeste asiático. Históricamente, una recesión de este tipo intensifica la competencia de precios, reduciendo a menudo los márgenes, un desafío que suele beneficiar a las acerías con minas propias y logística integrada.
Líderes de la industria siderúrgica de la India
Tata Steel
JSW acero limitada
Autoridad del Acero de India Limited (SAIL)
AM/NS India
Jindal Steel & Power Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: JSW Steel inició el desarrollo de la planta siderúrgica integrada de 2 MTPA en la región de Rayalaseema, Andhra Pradesh (inversión de 16 350 millones de rupias). El proyecto amplía la capacidad en una región costera, impulsando una mayor producción y la integración regional. Fortalece la presencia costera de JSW y garantiza el suministro a largo plazo, respaldando el crecimiento de la demanda interna y el potencial de exportación.
- Julio de 2026: Tata Steel invirtió 10 000 millones de rupias en proyectos en Jharkhand para 2028 con el objetivo de aumentar su capacidad de producción de acero a 40 millones de toneladas anuales, incluyendo 7 000 millones de rupias para HIsarna y la tecnología Easy Melting. Este programa amplía la capacidad de Tata Steel en India en un mercado clave e incorpora métodos de producción de alta eficiencia a su cartera. Asimismo, refuerza su liderazgo en productos de acero de valor añadido y capacidades de bajas emisiones.
- Mayo de 2026: JSW Steel inició la construcción de una planta siderúrgica integrada de nueva construcción con una capacidad de 13.2 millones de toneladas anuales en Paradeep, Odisha (con una inversión de 65 000 millones de rupias). Esta ampliación de capacidad fortalece el suministro regional en la costa de Odisha y mejora la logística costera. Además, impulsa el crecimiento de la cadena de valor y la presencia en el mercado regional.


Alcance del informe sobre el mercado del acero en India
El acero es una aleación de hierro con carbono adicional para aumentar su fuerza y resistencia a la fractura. Se utiliza en estructuras, infraestructura, herramientas, barcos, trenes, automóviles, maquinaria, aparatos eléctricos, armamento y cohetes.
El mercado siderúrgico de la India se segmenta por tecnología, forma básica, forma final e industria del usuario final. Por tecnología, el mercado se divide en Alto Horno-Horno Básico de Oxígeno (BF-BOF), Horno de Arco Eléctrico (EAF) y Otras Tecnologías. Por forma básica, el mercado se segmenta en Acero Crudo. Por forma final, el mercado se segmenta en Acero Acabado. Por industria del usuario final, el mercado se segmenta en Automoción y Transporte, Construcción, Herramientas y Maquinaria, Bienes de Consumo, Energía y Otras Industrias del Usuario Final. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Alto horno-horno de oxígeno básico (BF-BOF) |
| Horno de arco eléctrico (EAF) |
| Otras tecnologias |
| Acero bruto |
| Acero acabado |
| Automoción y transporte |
| Maquinaria de construcción usada |
| Herramientas y maquinaria |
| Bienes de consumo |
| Energía |
| Otras industrias de usuarios finales |
| por Tecnología | Alto horno-horno de oxígeno básico (BF-BOF) |
| Horno de arco eléctrico (EAF) | |
| Otras tecnologias | |
| Por forma básica | Acero bruto |
| Por forma final | Acero acabado |
| Por industria del usuario final | Automoción y transporte |
| Maquinaria de construcción usada | |
| Herramientas y maquinaria | |
| Bienes de consumo | |
| Energía | |
| Otras industrias de usuarios finales |


Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado del mercado de acero de la India para 2031?
Se espera que la demanda alcance los 273.88 millones de toneladas en 2031, creciendo a una tasa compuesta anual del 9.12 %, desde los 177.03 millones de toneladas en 2026.
¿Qué segmento contribuirá con el crecimiento más rápido en la demanda de forma final?
Se pronostica que los productos de acero terminados se expandirán a una tasa compuesta anual del 9.12 % hasta 2031, superando a otras categorías terminadas.
¿Cómo influirá el gasto en infraestructura en el consumo de acero?
Solo Bharatmala Phase-II y PMAY (Urban) 2.0 podrían crear más de 30 millones de toneladas de demanda anual incremental una vez que se movilicen por completo después de 2027.
¿Qué papel juega la chatarra en la hoja de ruta de descarbonización de la India?
El proyecto de Política de Chatarra tiene como objetivo duplicar la disponibilidad de chatarra ferrosa doméstica para 2030, aumentando la producción de hornos de arco eléctrico y reduciendo la intensidad de carbono.
¿Qué región está preparada para el mayor crecimiento de la producción?
Chhattisgarh está creciendo, ayudado por la planta Nagarnar de NMDC Steel y la expansión Angul de Jindal Steel.
Última actualización de la página:



