

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
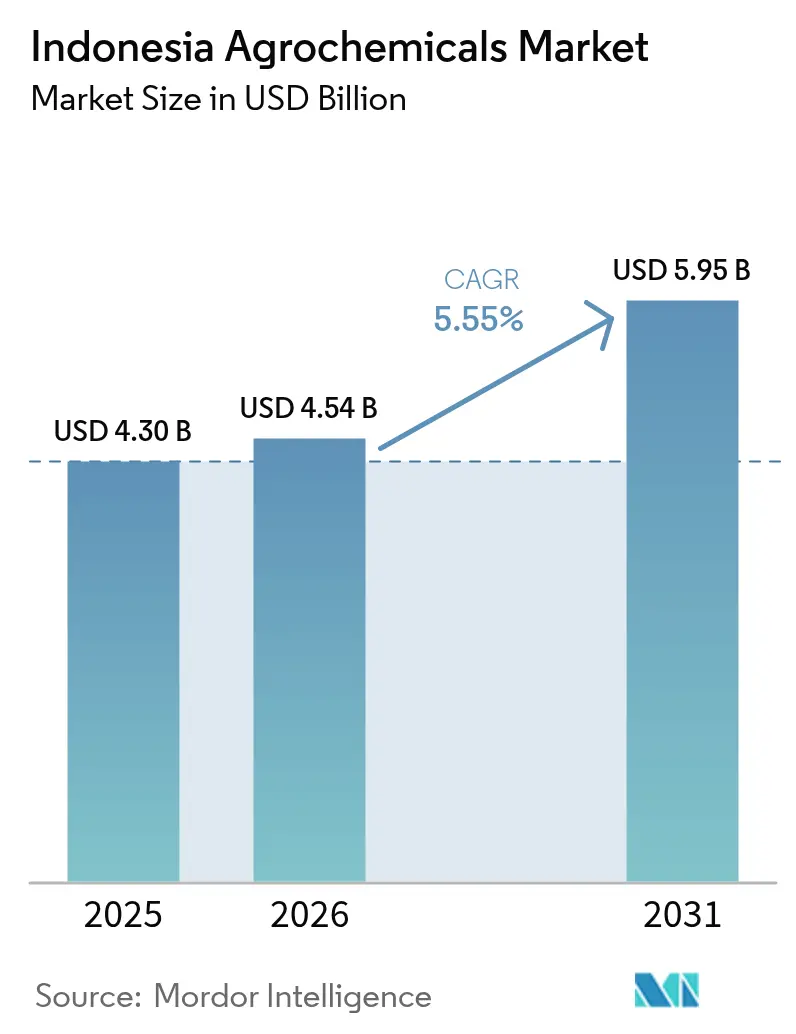
| Tamaño del mercado (2026) | USD 4.54 mil millones |
| Tamaño del mercado (2031) | USD 5.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.55% CAGR |
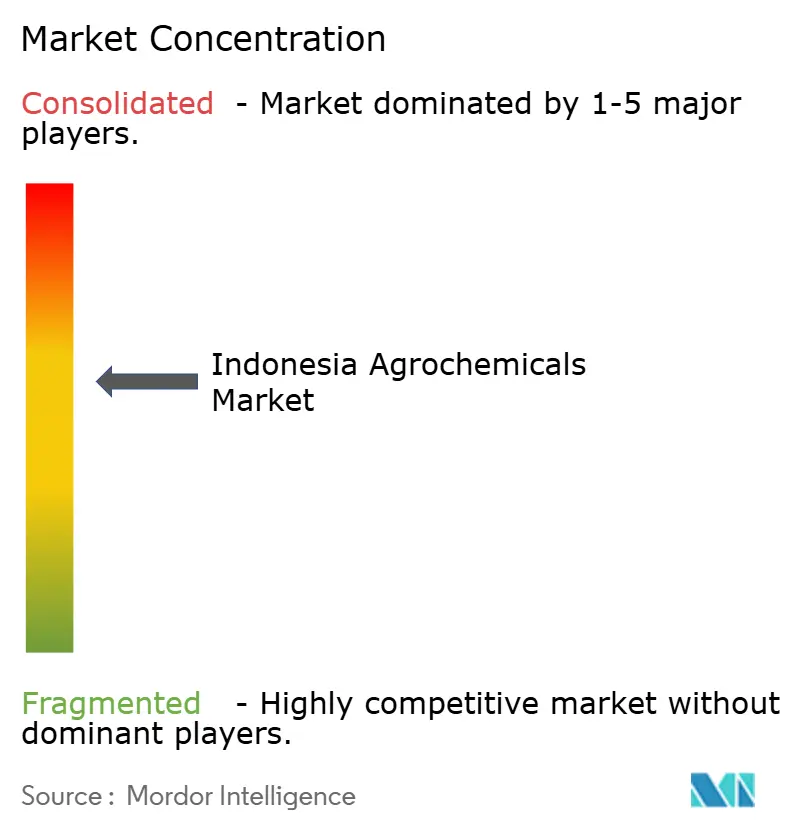
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de agroquímicos en Indonesia por Mordor Intelligence
Se espera que el mercado indonesio de agroquímicos crezca de 4.3 millones de dólares en 2025 a 4.54 millones de dólares en 2026, y se prevé que alcance los 5.95 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.55% entre 2026 y 2031. Esta expansión del mercado se ve impulsada por los subsidios gubernamentales a los fertilizantes, el desarrollo de productos sintéticos adaptados al clima, la mecanización agrícola y el aumento de las exportaciones hortícolas. Sin embargo, el crecimiento del mercado se enfrenta a desafíos como la falsificación de productos, la creciente adopción de prácticas de agricultura orgánica y la creciente resistencia a los herbicidas. PT Pupuk Indonesia, la empresa estatal, posee una importante cuota de mercado gracias a su red de distribución subvencionada. Este dominio del mercado ha llevado a las empresas multinacionales a centrarse en productos sintéticos de alta gama y con tecnología avanzada para mantener sus márgenes de beneficio. Si bien Java sigue siendo el principal centro de consumo, el desarrollo de nuevas instalaciones de producción en Papúa, Kalimantan y Sumatra está reduciendo los costes logísticos y permitiendo formulaciones de productos específicas para cada región. La implementación de sistemas de vales digitales, servicios de asesoramiento agrícola basados en inteligencia artificial y la transformación mecanizada de los arrozales está aumentando el uso de insumos agrícolas por hectárea, fortaleciendo los fundamentos del mercado de agroquímicos sintéticos de Indonesia. [1] Muhammad Harianto y Resinta Sulistiyandari, “Indonesia aumenta el subsidio a los fertilizantes en 28 billones de rupias”, ANTARA News, en.antaranews.com
Conclusiones clave del informe
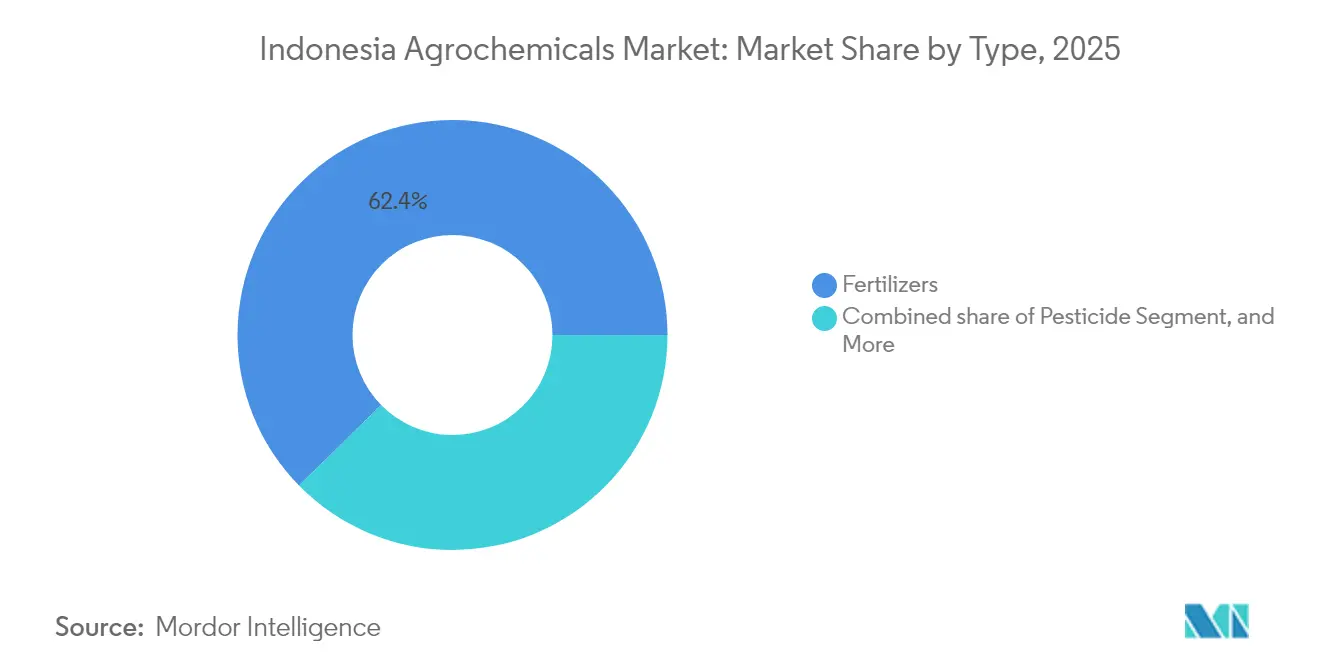
- Por tipo, los fertilizantes lideraron con una participación de ingresos del 62.35% en 2025, y los reguladores del crecimiento de las plantas están avanzando a una CAGR del 8.05% hasta 2031.
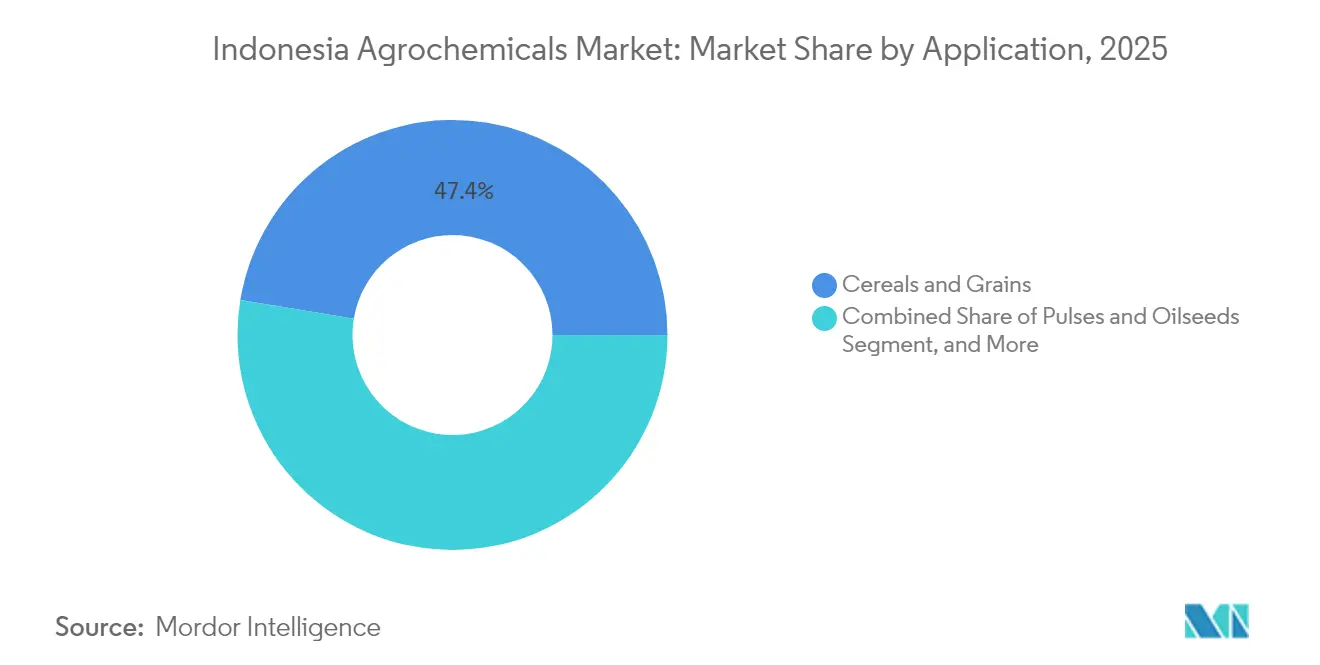
- Por aplicación, los cereales y granos representaron el 47.40% de la participación del mercado de agroquímicos de Indonesia en 2025, mientras que se proyecta que las frutas y verduras aumenten a una CAGR del 6.72% hasta 2031.
- Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE y PT. Pupuk Indonesia controlaban en conjunto más de la mitad del mercado de agroquímicos de Indonesia en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de agroquímicos en Indonesia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Subsidios gubernamentales para fertilizantes y distribución de vales electrónicos | + 1.8% | Nacional, concentrado en Java, Sumatra y Sulawesi | Corto plazo (≤ 2 años) |
| Expansión de la capacidad de producción nacional de fertilizantes | + 1.2% | Nacional, con importantes instalaciones en Java Oriental y Kalimantan Oriental | Mediano plazo (2-4 años) |
| Aceleración de las campañas de conversión mecanizada del arroz | + 0.9% | Centros de producción de arroz de Java, Sumatra y Sulawesi del Sur | Mediano plazo (2-4 años) |
| Aumento del uso de productos químicos en los objetivos de exportación de horticultura | + 0.7% | Corredores de exportación de Java, Sumatra del Norte y Java Occidental | Largo plazo (≥ 4 años) |
| Aplicaciones de asesoramiento sobre cultivos basadas en IA que impulsan la intensidad del uso de agroquímicos | + 0.5% | Java, expandiéndose a Sumatra y Sulawesi | Largo plazo (≥ 4 años) |
| Reguladores del crecimiento vegetal derivados del aceite de palma obtienen vía rápida para su regulación | + 0.3% | Regiones de palma aceitera de Sumatra, Kalimantan y Riau | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Subsidios gubernamentales para fertilizantes y distribución de vales electrónicos
El programa de subsidios a fertilizantes de Indonesia ha creado un mercado de dos niveles donde las mezclas de nutrientes subsidiadas compiten con formulaciones premium. La distribución digital a través de plataformas móviles mejora la focalización y la transparencia, permitiendo a los proveedores adaptar los productos a las necesidades regionales de los cultivos. Este sistema mantiene una demanda estable de fertilizantes básicos y aumenta la fidelidad de los agricultores a los productores nacionales, a la vez que incentiva a las empresas internacionales a desarrollar mezclas diferenciadas y recubrimientos mejorados. Java Oriental recibe la mayor parte de los subsidios, con redes de distribución centradas en las principales áreas urbanas. Dado que el subsidio se centra en cultivos básicos como el arroz, los proveedores de insumos especializados deben adaptar sus estrategias para atender a las zonas hortícolas fuera del alcance del subsidio. El programa mantiene la estabilidad de precios y destaca la importancia de la colaboración gubernamental en la industria agroquímica.
Expansión de la capacidad de producción nacional de fertilizantes
La importante inversión de Indonesia en infraestructura para la producción de fertilizantes incluye nuevas instalaciones y mejoras en diversas regiones. Esta expansión busca reducir la dependencia de las importaciones y optimizar el rendimiento de la cadena de suministro, especialmente en islas remotas con dificultades logísticas históricas. El mayor volumen de producción aumenta la competencia en fertilizantes de calidad estándar, lo que anima a los fabricantes a centrarse en formulaciones de valor añadido para obtener mejores márgenes de beneficio. La expansión incrementa la demanda de componentes químicos primarios, creando oportunidades para los proveedores internacionales de productos químicos especializados. La capacidad adicional influirá en la dinámica del mercado al reducir los costos de producción y promover la segmentación del mercado en categorías premium.
Aceleración de las campañas de conversión mecanizada del arroz
La adopción de maquinaria agrícola en las zonas de cultivo de arroz está cambiando los patrones de aplicación de insumos. Los equipos mecanizados permiten la aplicación precisa y oportuna de fertilizantes y pesticidas, mejorando así el rendimiento y el uso de productos químicos por hectárea. Los programas gubernamentales de financiación facilitan el acceso de los pequeños agricultores a estas tecnologías, especialmente en las principales regiones productoras de alimentos. La mecanización se integra con herramientas agrícolas digitales que guían el momento de la aplicación, incentivando a los agricultores a utilizar diversos productos agroquímicos. Ante la creciente escasez de mano de obra y los crecientes costos, la mecanización continúa impulsando la demanda de formulaciones compatibles con los equipos y aditivos especializados.
Aumento del uso de productos químicos en los objetivos de exportación de horticultura
El creciente énfasis de Indonesia en la producción de frutas tropicales busca establecer un liderazgo regional en la exportación. Este desarrollo requiere insumos agroquímicos de alta calidad para satisfacer las exigencias del mercado de exportación. Los agricultores están adoptando fungicidas avanzados y productos para el control de plagas con intervalos de precosecha reducidos para cumplir con los límites de residuos. Las áreas con producción de frutas y hortalizas en expansión muestran una mayor demanda de micronutrientes y productos específicos para el control de enfermedades. [2] Kementerian Sekretariat Negara, “Tahun 2025, Indonesia Bisa Jadi Produsen Buah Tropika Terbesar di Asia,” setneg.go.id La capacitación técnica proporcionada por el gobierno apoya la implementación de programas químicos intensivos, incluidos fertilizantes solubles en agua para sistemas de riego de precisión. La expansión de huertos y operaciones de invernadero está diversificando el mercado agroquímico más allá de los cultivos de campo tradicionales.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Entrada de pesticidas falsificados e ilegales | -0.8% | Nacional y concentrado en regiones fronterizas y puertos principales | Corto plazo (≤ 2 años) |
| Creciente transición de los pequeños productores hacia las certificaciones orgánicas | -0.6% | Zonas de agricultura orgánica de Java, Yogyakarta y Java Central | Mediano plazo (2-4 años) |
| Brotes de malezas resistentes a los herbicidas | -0.4% | Regiones de Sumatra y Kalimantan dedicadas al aceite de palma y al arroz | Mediano plazo (2-4 años) |
| El Niño provocó shocks en los precios de los fertilizantes | -0.7% | Impacto nacional y grave en el este de Indonesia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Entrada de pesticidas falsificados e ilegales
El sector agrícola indonesio se enfrenta a importantes desafíos debido a la entrada al mercado de productos agroquímicos no autorizados. Estos pesticidas ilícitos, que a menudo imitan marcas establecidas, afectan negativamente la confianza de los agricultores e interrumpen las redes de distribución autorizadas. Las empresas han incrementado sus inversiones en medidas de protección, como envases con precinto de seguridad y sistemas de rastreo digital, para mantener la autenticidad de la marca. Las fronteras marítimas del país siguen siendo vulnerables a las importaciones ilegales debido a las complejidades logísticas y las limitaciones de la aplicación de la ley. Si bien los participantes de la industria y las autoridades reguladoras colaboran para fortalecer los controles y las medidas de aplicación de la ley, las perturbaciones del mercado persisten. Las empresas están implementando estrategias preventivas, como inspecciones en puntos de venta y programas de concienciación para agricultores, para mantener la confianza del mercado y proteger las ventas.
Creciente transición de los pequeños productores hacia las certificaciones orgánicas
Los pequeños agricultores adoptan cada vez más métodos agrícolas de bajos insumos que priorizan la sostenibilidad ambiental y la estabilidad financiera. Estas prácticas agrícolas generan menores rendimientos por hectárea, pero mantienen la viabilidad económica gracias a la reducción de la necesidad de insumos sintéticos y una mayor tolerancia al estrés ambiental. La tasa de adopción aumenta a través de las redes comunitarias, especialmente en zonas donde los agricultores buscan protección contra las fluctuaciones de los precios de los insumos. Los proveedores tradicionales de agroquímicos se enfrentan a posibles reducciones en el volumen de ventas a menos que adapten su cartera de productos para satisfacer estas cambiantes necesidades de los agricultores. La certificación orgánica atrae precios superiores de los minoristas urbanos y los compradores de exportación, lo que fomenta la conversión gradual de la superficie cultivada. La transición continua hacia diversas estrategias de insumos puede transformar los patrones de demanda del mercado, lo que exige a los proveedores desarrollar soluciones integradas y productos complementarios que respalden estas prácticas agrícolas emergentes.
Análisis de segmento
Por tipo: Los fertilizantes anclan el mercado en medio del crecimiento de los productos especializados
Los fertilizantes representaron el 62.35% del tamaño del mercado de agroquímicos de Indonesia en 2025. Los subsidios gubernamentales mantienen una demanda constante, mientras que la comoditización del mercado ha impulsado a los fabricantes a desarrollar productos recubiertos, de liberación lenta y enriquecidos con micronutrientes para mejorar sus márgenes. La expansión de la capacidad de producción nacional ha llevado a los fabricantes tradicionales de fertilizantes a asociarse con empresas químicas especializadas para acceder a nuevas tecnologías. Los pesticidas siguen siendo el segundo segmento más importante, y la gestión de la resistencia impulsa la diversificación de ingredientes activos y programas de gestión responsable. Los fungicidas y adyuvantes muestran un crecimiento constante, especialmente en áreas de aplicación frecuente, donde el rendimiento y la compatibilidad son esenciales.
Los reguladores del crecimiento vegetal, a pesar de su pequeña cuota de mercado, presentan la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.05%, gracias a prácticas de agricultura de precisión y métodos de cultivo controlados que requieren productos hormonales para la uniformidad de la cosecha. Las empresas multinacionales ahora combinan reguladores y adyuvantes con plaguicidas para ofrecer soluciones integrales de gestión de cultivos. Los períodos de registro prolongados crean barreras de entrada, lo que beneficia a las empresas consolidadas, pero limita la introducción de nuevas formulaciones. El éxito en el mercado requiere un estricto cumplimiento normativo y capacidades de investigación adaptables para abordar las cambiantes necesidades agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el predominio de los cereales se ve desafiado por los cultivos de exportación
Los cereales y granos representaron el 47.40% de la cuota de mercado de agroquímicos en Indonesia en 2025, gracias a las iniciativas de autosuficiencia arrocera y al aumento del cultivo de maíz, lo que mantiene una alta demanda de fertilizantes nitrogenados y herbicidas. El crecimiento en este segmento se está estabilizando a medida que se estabilizan los niveles de subsidios. El segmento de frutas y verduras se expande a una tasa de crecimiento anual compuesta (TCAC) del 6.72%, impulsado por las oportunidades de exportación y la mayor demanda urbana de un suministro constante de productos. Los cultivos de plantación, en particular el aceite de palma, mantienen una demanda estable de fungicidas y herbicidas adecuados para el cultivo a largo plazo.
Las regiones de Indonesia presentan patrones distintivos de uso de agroquímicos. El cultivo intercalado intensivo de chalote y pimiento en Java requiere un uso sustancial de pesticidas, la producción de cítricos en Sumatra del Norte requiere aplicaciones equilibradas de micronutrientes, y las plantaciones de aceite de palma en Riau requieren un manejo específico de malezas para controlar la resistencia. Los productores orientados a la exportación adoptan cada vez más productos con bajos residuos y sistemas de insumos trazables para cumplir con los requisitos internacionales, lo que lleva a los proveedores a proporcionar documentación y apoyo para el cumplimiento. Estos requisitos regionales y específicos de cada cultivo crean oportunidades de mercado diferenciadas dentro del sector agroquímico de Indonesia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Java domina la captura de valor, representando más de la mitad de las transacciones del mercado de agroquímicos de Indonesia. Sus patrones de cultivo densos, una logística eficiente y redes de asesoría consolidadas impulsan este proceso. Java Oriental refuerza su primacía mediante una distribución sustancial de fertilizantes, mientras que Java Central y Occidental reflejan esta intensidad. La adopción generalizada de herramientas de asesoría basadas en IA entre los productores de arroz de estas regiones ha dado lugar a estrategias de insumos cada vez más sofisticadas. Sin embargo, la escasez de tierras y el creciente escrutinio ambiental están impulsando una transición gradual hacia modelos con bajo uso de productos químicos en distritos seleccionados.
Sumatra representa la región de mayor crecimiento del mercado. La diversificación de las plantaciones de aceite de palma hacia el cultivo de maíz, arroz y frutas tropicales incrementa la demanda de productos fitosanitarios. La infraestructura exportadora de Sumatra del Norte impulsa la horticultura de alto valor, lo que incrementa el consumo de fungicidas. Riau y Sumatra del Sur se centran en la revitalización de plantaciones maduras mediante el manejo integrado de malezas, mientras que los pequeños agricultores de Lampung moderan la demanda de insumos sintéticos.
Kalimantan y Sulawesi presentan oportunidades de crecimiento a pesar de las limitaciones de infraestructura. Las iniciativas agroindustriales de Kalimantan Meridional atraen a distribuidores que ofrecen soluciones logísticas adaptables. Los desarrollos de fincas alimentarias de Kalimantan Central incrementan el gasto en agroquímicos por hectárea mediante la mecanización y las mejoras del riego. Sulawesi Meridional muestra una mayor demanda de nuevos ingredientes activos y programas de gestión de la resistencia debido a las necesidades de gestión de la resistencia. Si bien la expansión a estas islas periféricas requiere una inversión sostenida y enfoques específicos para cada región, ofrecen ventajas de entrada temprana a medida que el mercado de Java alcanza la saturación.
Panorama regulatorio
Indonesia regula los plaguicidas a través del Ministerio de Agricultura, con el registro centralizado en el Centro para la Protección de Variedades Vegetales y Licencias Agrícolas (PVTPP), de conformidad con el Reglamento del Ministerio de Agricultura n.º 43/2019. En enero de 2025, el PVTPP lanzó el Marco de Gestión Sostenible de Plaguicidas (SPMF) junto con CropLife Asia y CropLife Indonesia, lo que refleja un cambio hacia flujos de trabajo de licencias más transparentes, digitales y basados en el riesgo que favorecen la presentación de expedientes conformes y la preparación para las pruebas locales.
En cuanto a los fertilizantes, el Decreto Presidencial (Perpres) n.º 113/2025 entró en plena vigencia en enero de 2026, reformando el mecanismo de subsidios hacia un modelo basado en insumos. La asignación para 2026 se fijó en 9.55 millones de toneladas para la agricultura y 295,686 toneladas para la pesca. Los controles comerciales también se endurecieron en 2026, cuando el Ministerio de Comercio emitió el Decreto Presidencial (Permendag) n.º 11/2026, vigente desde el 8 de mayo de 2026, que establece requisitos más estrictos para la obtención de licencias de importación y recomendaciones técnicas para determinados insumos agrícolas. Esto refuerza la necesidad de una coordinación adecuada en el despacho de aduanas y las aprobaciones técnicas.
Panorama competitivo
El mercado de agroquímicos de Indonesia muestra una consolidación moderada, con Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE y PT. Pupuk Indonesia controlando más de la mitad del mercado de agroquímicos en 2024. La estructura del mercado combina el control estatal en fertilizantes básicos con la presencia de multinacionales en segmentos centrados en la innovación. PT Pupuk Indonesia mantiene su posición gracias a la gestión de la distribución de subsidios, la infraestructura de almacenamiento y la logística integrada en las regiones de cultivos básicos. Las empresas globales se centran en plataformas digitales de agronomía, soluciones de gestión de la resistencia y programas especializados de protección de cultivos para satisfacer las necesidades de los agricultores.
Las empresas multinacionales están fortaleciendo su presencia en el mercado mediante la integración de servicios de asesoría y la combinación de insumos agrícolas a través de redes minoristas locales. Este enfoque mejora la interacción con los pequeños agricultores y fomenta la adopción de soluciones integrales. Las empresas internacionales están adquiriendo activos estratégicos para mejorar sus capacidades de distribución, combinando marcas globales con instalaciones de producción locales y mejorando el acceso a micronutrientes y productos especializados. La combinación de experiencia global y conocimiento del mercado local se ha vuelto esencial para el crecimiento del mercado y la fidelización de clientes.
Las iniciativas de sostenibilidad se están convirtiendo en una ventaja competitiva clave. Los fabricantes nacionales invierten en producción baja en carbono mediante amoníaco verde y procesos de fabricación híbridos, cumpliendo con las normas ambientales y atrayendo a inversores con conciencia ambiental. Empresas globales colaboran con operadores de drones para servicios de aplicación de precisión, mientras que empresas locales desarrollan materias primas alternativas para segmentos de mercado especializados. Si bien las aprobaciones regulatorias siguen siendo laboriosas, benefician a las empresas consolidadas con sólidos sistemas de cumplimiento. El éxito en el mercado requiere la integración de tecnología, el compromiso con las prácticas de sostenibilidad y la implementación de enfoques de servicio centrados en el agricultor que vayan más allá de la venta tradicional de productos.
Líderes de la industria agroquímica de Indonesia
Bayer AG
Grupo Syngenta
Corteva Agriscience
BASF SE
PT. Pupuk Indonesia
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: PT Pupuk Indonesia firmó un memorando de entendimiento con PT Pertamina (Persero) para colaborar en el desarrollo de metanol, amoníaco limpio, utilización de gas natural y energías renovables. El acuerdo vincula la planificación de la producción de fertilizantes y productos químicos con las estrategias nacionales de suministro de materias primas energéticas, lo que respalda la seguridad de los insumos y nuevas vías de integración industrial para los insumos agrícolas.
- Abril de 2026: PT Pupuk Indonesia anunció un plan de 77 billones de rupias para siete proyectos de fábricas de fertilizantes y productos químicos hasta 2030, incluyendo una modernización de la planta de amoníaco Kaltim-2, cuya finalización está prevista para 2026. Estas inversiones refuerzan un ciclo de inversión de capital plurianual y amplían la capacidad nacional de producción de materias primas esenciales.
- Abril de 2024: PT Pupuk Indonesia se asoció con Brunei Fertilizer Industries para producir conjuntamente urea y amoníaco, en el marco de la seguridad alimentaria regional y la colaboración con la ASEAN. Esta alianza fortalece las opciones de suministro transfronterizo de materias primas clave y favorece las economías de escala en los fertilizantes básicos, lo que influye en la dinámica de precios de la cesta de agroquímicos en general.
Alcance del informe sobre el mercado de agroquímicos de Indonesia
Los agroquímicos son productos químicos fabricados comercialmente que mejoran el rendimiento de los cultivos y evitan su destrucción por plagas, enfermedades y malezas, mejorando así el rendimiento y la calidad de los cultivos. El mercado de agroquímicos de Indonesia está segmentado por tipo (fertilizantes, pesticidas, adyuvantes y reguladores del crecimiento de las plantas) y aplicación (cereales, semillas oleaginosas, frutas y verduras y otros cultivos). El informe ofrece un dimensionamiento del mercado y previsiones sobre el valor (USD) de todos los segmentos anteriores.
Por Tipo
| Fertilizantes | Nitrogenado |
| Fosfático | |
| Potásico | |
| Otros fertilizantes | |
| Los pesticidas | Herbicidas |
| Insecticidas | |
| Fungicidas | |
| Otros pesticidas | |
| Adyuvantes | |
| Reguladores del crecimiento de las plantas |
por Aplicación
| Cereales y Granos |
| Legumbres y oleaginosas |
| Frutas y vegetales |
| cultivos comerciales |
| Por Tipo | Fertilizantes | Nitrogenado |
| Fosfático | ||
| Potásico | ||
| Otros fertilizantes | ||
| Los pesticidas | Herbicidas | |
| Insecticidas | ||
| Fungicidas | ||
| Otros pesticidas | ||
| Adyuvantes | ||
| Reguladores del crecimiento de las plantas | ||
| por Aplicación | Cereales y Granos | |
| Legumbres y oleaginosas | ||
| Frutas y vegetales | ||
| cultivos comerciales | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de agroquímicos de Indonesia?
El mercado está valorado en 4.54 millones de dólares en 2026 y se proyecta que alcance los 5.95 millones de dólares en 2031.
¿Qué segmento lidera por tipo en Indonesia?
Los fertilizantes dominan con una participación de ingresos del 62.35% en 2025, respaldados por subsidios gubernamentales a gran escala.
¿Qué segmento de aplicación de cultivos está creciendo más rápido?
Las frutas y verduras se están expandiendo a una tasa compuesta anual del 6.72 % hasta 2031, a medida que Indonesia impulsa las exportaciones de frutas tropicales.
¿Qué región fuera de Java ofrece el mayor potencial de crecimiento?
Sumatra, impulsada por la diversificación del aceite de palma y la horticultura de exportación, ofrece las oportunidades de expansión más atractivas para los proveedores.


