

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.77 mil millones |
| Tamaño del mercado (2031) | USD 2.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.48% CAGR |
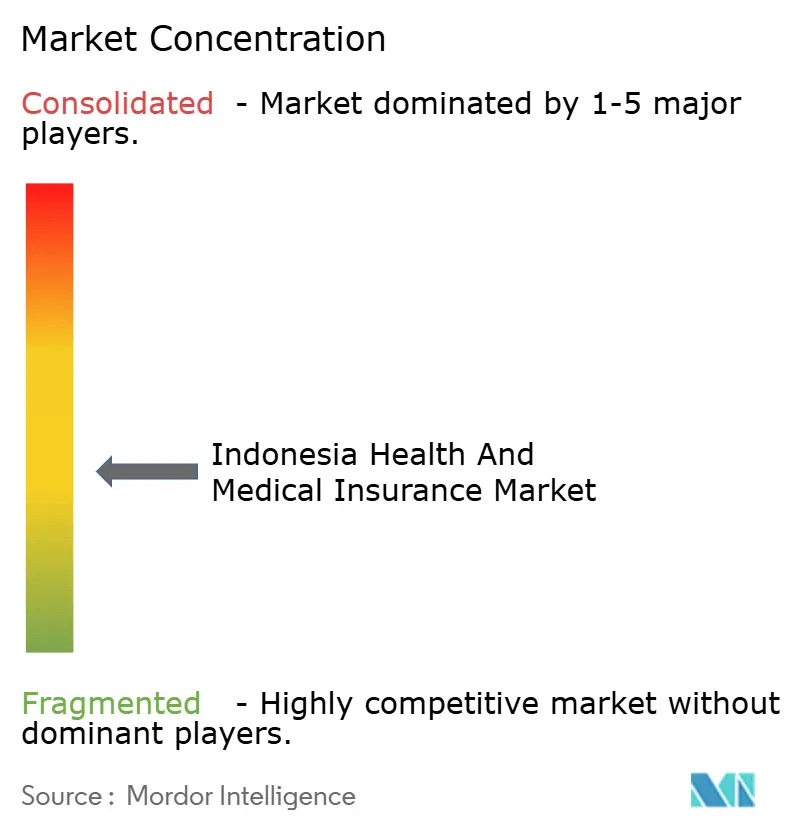
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
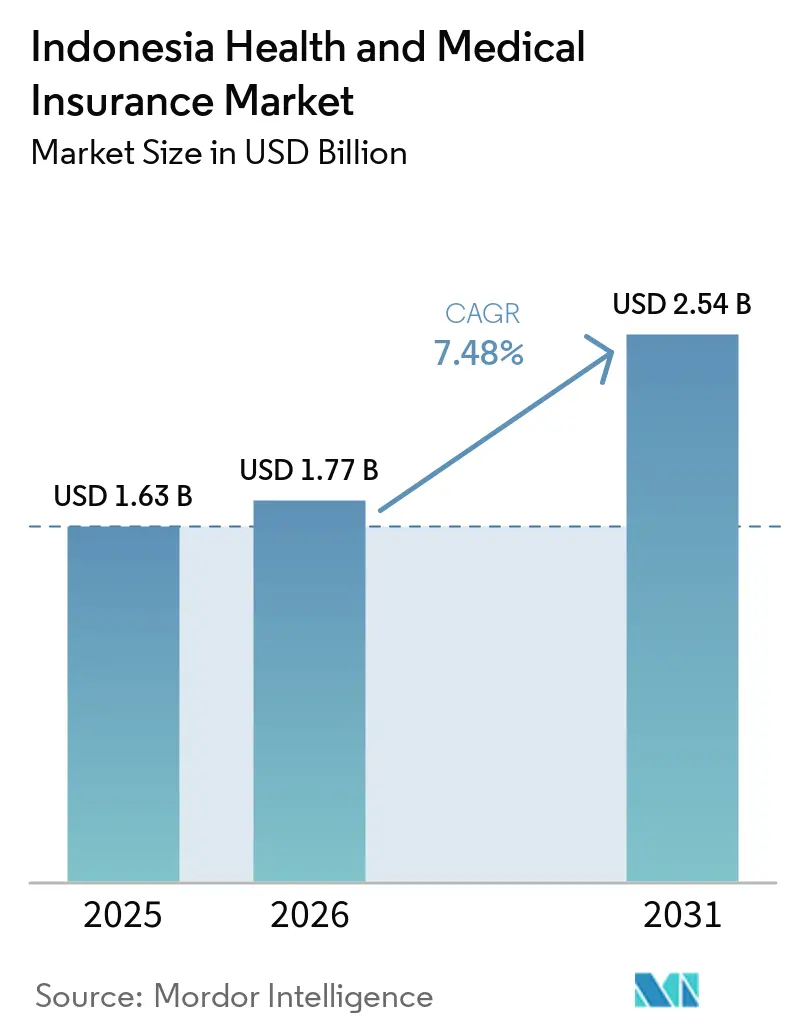
Análisis del mercado de seguros médicos y de salud en Indonesia realizado por Mordor Intelligence.
El mercado indonesio de seguros médicos y de salud alcanzó un valor de 1.63 millones de dólares en 2025 y se estima que crecerá desde los 1.77 millones de dólares en 2026 hasta alcanzar los 2.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.48% durante el período de previsión (2026-2031).
El crecimiento está condicionado por la cobertura casi universal del JKN de BPJS Kesehatan, que cuenta con 283 millones de participantes, equivalentes al 99.34% de la población para octubre de 2025, con protección básica. La demanda de seguros de salud privados se centra en beneficios complementarios que permiten el acceso a servicios hospitalarios privados y visitas más rápidas a especialistas una vez que los pacientes optan por ampliar su cobertura más allá de los beneficios del JKN, en el marco de coordinación de prestaciones. La distribución se está modernizando mediante agregadores de servicios financieros autorizados por la OJK, que en agosto de 2025 contaban con 20 proveedores registrados, 1,172 alianzas institucionales y prestaban servicios a 13.10 millones de usuarios. Los estándares de conducta y la gobernanza de productos se fortalecerán a medida que la OJK implemente la Ordenanza POJK n.º 36 de 2025 en enero de 2026, que exige gobernanza médica, revisión de la utilización y capacidades digitales en todas las aseguradoras de salud. La cobertura grupal patrocinada por los empleadores se fortalece a medida que la inflación de los costos médicos supera persistentemente la inflación general, con evidencia revisada por pares del 26.5 % en 2022 y del 20.48 % en 2023 para las poblaciones de jubilados empleados.
Conclusiones clave del informe
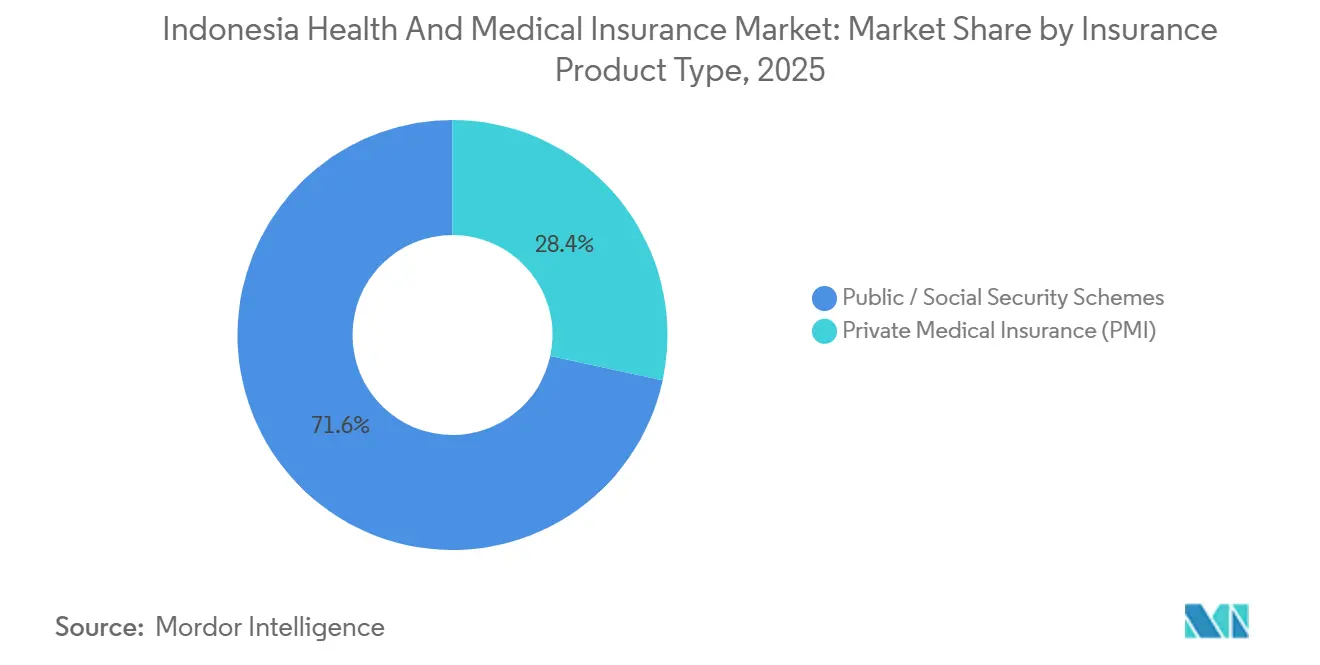
- Por tipo de producto de seguro, los esquemas públicos y de seguridad social lideraron el mercado de seguros médicos y de salud de Indonesia con una participación del 71.62 % en 2025, mientras que se proyecta que el seguro médico privado se expandirá a una CAGR del 9.02 % hasta 2031.
- Por canal de distribución, los corredores y agentes tenían una participación de mercado del 36.22% del mercado de seguros médicos y de salud de Indonesia en 2025, mientras que se prevé que la venta directa al consumidor crezca a una CAGR del 8.56% hasta 2031.
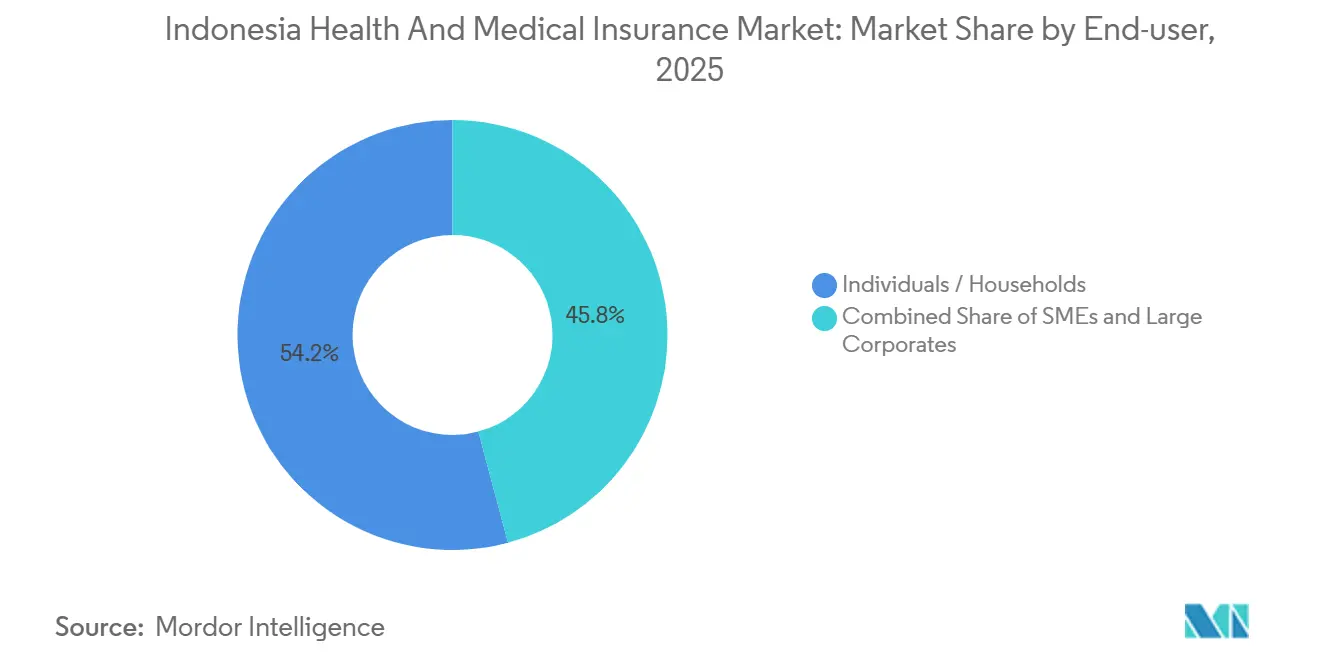
- Por usuario final, las personas y los hogares representaron el 54.16% del mercado de seguros médicos y de salud de Indonesia en 2025, mientras que se prevé que las PYME registren la CAGR más alta, un 9.39%, hasta 2031.
- En el mercado indonesio de seguros médicos y de salud, la competencia es feroz, y ningún actor domina la industria. Sin embargo, las aseguradoras que cuentan con sólidas alianzas de bancaseguros y capacidades digitales avanzadas están preparadas para aprovechar importantes ventajas de escala.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de seguros médicos y de salud en Indonesia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cobertura casi universal de JKN y coordinación de beneficios | + 1.8% | Relevancia mundial, con ganancias a corto plazo en Java, Bali y la Sumatra urbana, donde la densidad de hospitales privados es mayor | Mediano plazo (2-4 años) |
| Creciente demanda de la clase media de acceso privado complementario a servicios superiores | + 1.2% | Java, Bali y las principales ciudades de Sumatra y Kalimantan | Mediano plazo (2-4 años) |
| La inflación médica de dos dígitos está impulsando los beneficios grupales de empleadores formales | + 2.1% | Nacional, con concentración temprana en zonas industriales de Java Occidental, Banten y Java Oriental | Corto plazo (≤ 2 años) |
| Normas de conducta más estrictas de la OJK que mejoran la transparencia y la confianza | + 0.9% | Global | Mediano plazo (2-4 años) |
| Distribución de bancos digitales y monederos electrónicos que permiten microseguros integrados | + 1.5% | Inicialmente, Java urbana, luego poblaciones más amplias conectadas digitalmente en Sumatra, Sulawesi y Kalimantan | Corto plazo (≤ 2 años) |
| Los chequeos médicos anuales financiados por el gobierno amplían la concienciación sobre los riesgos | + 1.2% | Nacional, más fuerte en provincias con mayor participación en pruebas de detección, ayudado por la adopción de la aplicación SATUSEHAT | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cobertura casi universal de JKN: Establecimiento de conocimientos básicos sobre seguros
BPJS Kesehatan alcanzó una cobertura de población del 99.34%, o 283 millones de participantes, para octubre de 2025, lo que establece un acceso casi universal a la atención primaria y catastrófica y cambia el interés de los seguros privados hacia mejoras en la calidad y velocidad del servicio [1] Ministerio de Salud de Indonesia, “Coordinación entre proveedores de garantía, KMK 1366 de 2024”, Informe de política, badankebijakan.kemkes.go.id . El Ministerio de Salud estableció un marco de coordinación de beneficios bajo el Decreto KMK 1366 de 2024 que legitima la cobertura privada para las diferencias de costos cuando los participantes de JKN mejoran la clase del hospital o buscan servicios más allá de las tarifas nacionales, con límites diseñados para evitar facturación de saldo excesivo. Esta política estandariza cómo los suplementos comerciales se integran con JKN, lo que reduce la confusión del consumidor y establece un rol claro para los planes privados como capas de mejora en lugar de sustitutos de la base universal. Con la cobertura universal vigente, los productos privados compiten principalmente en función de la amplitud de la red, la flexibilidad en las derivaciones y el acceso a medicamentos no incluidos en el formulario, aspectos que JKN podría no priorizar debido a las restricciones tarifarias. A medida que el marco de coordinación se consolida, las aseguradoras pueden diseñar ofertas complementarias estandarizadas vinculadas a mejoras específicas en la categoría del hospital, lo que contribuye a la claridad del producto y reduce las fricciones en las reclamaciones entre los proveedores.
Creciente demanda de la clase media por acceso a redes de atención médica privadas
La clase media de Indonesia ha sido fundamental para el gasto de los hogares, incluso cuando su número pasó de 57.33 millones en 2019 a 47.85 millones en 2024 [2] Statistics Indonesia (BPS), “Indonesia's Middle Class, A Crucial Pillar for National Economic Stability,” bps.go.id . Los profesionales de mayores ingresos en servicios financieros y de seguros ganaron por encima del promedio nacional, lo que mantiene la capacidad de pago para una cobertura suplementaria que mejora el acceso y la conveniencia. Los hogares de clase media tienden a valorar los tiempos de espera más cortos y el acceso sin efectivo en hospitales privados, lo que refuerza la demanda de planes privados que evitan los protocolos de derivación y ofrecen opciones más amplias de especialistas. El crecimiento constante en los servicios financieros digitales y las plataformas agregadoras también reduce las fricciones en el descubrimiento de precios, lo que impulsa a los compradores de clase media hacia planes transparentes y comparables de múltiples aseguradoras. Estas condiciones permiten que el mercado de seguros de salud indonesio atraiga a compradores suplementarios por primera vez que desean costos de bolsillo predecibles al recibir servicios de nivel superior a los cubiertos por JKN.
La inflación médica de dos dígitos presiona a los empleadores a formalizar los beneficios grupales
La inflación de los costos médicos para las poblaciones de jubilados de empleadores aumentó un 26.5 % en 2022 y un 20.48 % en 2023 en Indonesia, lo que superó la inflación general e intensificó el interés corporativo en la transferencia de riesgos y los controles de utilización [3] . En el segmento de vida, las pólizas de salud individuales experimentaron índices de pérdida de más del 200 % en la primera mitad de 2025, lo que subraya el desajuste inmediato entre los costos de las reclamaciones y las primas que catalizó la revisión de precios y el rediseño de productos [4] IFG Progress, “Insurance Quarterly Update 2025”, ifgprogress.id . En el segmento general, los productos de salud también mostraron índices de pérdida elevados durante 2025, lo que fomentó protocolos de atención administrada más estrictos y economías de escala de planes grupales. Los factores de costo reflejan las cargas de enfermedades crónicas donde la atención hospitalaria genera un riesgo muy superior a las visitas a la clínica, y donde la medicina y el tratamiento representan partes significativas del gasto total. A medida que los empleadores estandarizan los planes de beneficios y adoptan la administración por terceros, el mercado indonesio de seguros de salud obtiene fondos estables para las primas de grupos que respaldan los programas preventivos y la revisión de la utilización de los servicios.
Distribución de bancos digitales y billeteras electrónicas: el desbloqueo de los microseguros
La penetración de los teléfonos inteligentes supera el 89%, y la omnipresencia de las billeteras electrónicas acelera la emisión de pólizas directamente al consumidor. [3] Costos de atención médica para poblaciones de jubilados patrocinados por empleadores en Indonesia”, Narra J vía PubMed Central, pmc.ncbi.nlm.nih.gov Las microprimas tan bajas como IDR 3,000 por semana, pagadas mediante deducciones con un solo clic, resuenan entre los trabajadores de la economía colaborativa y los pequeños agricultores rurales que antes no eran accesibles para los agentes. Las aprobaciones regulatorias de sandbox permiten motores de precios en tiempo real que ingieren registros de consultas de telemedicina, lo que permite liquidaciones instantáneas de microreclamaciones. Estas experiencias sin fricciones generan confianza entre los compradores primerizos y se están escalando a nivel nacional a medida que los bancos digitales venden protección cruzada a clientes con alto volumen de transacciones. El impulso de crecimiento es más fuerte en Java, pero la adopción temprana en islas secundarias indica un potencial a nivel nacional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las presiones de financiación de JKN están afectando los reembolsos y la sostenibilidad de los proveedores | -0.7% | Nacional, con mayor severidad en regiones con menor contribución a la recaudación | Largo plazo (≥ 4 años) |
| La inflación médica se acelera muy por encima de la inflación general | -1.1% | Nacional, con mayor intensidad en los mercados urbanos con mayor utilización de hospitales privados | Largo plazo (≥ 4 años) |
| Costos de localización de datos y cumplimiento de la Ley PDP | -0.5% | Global, que afecta a operadores multinacionales y nacionales con arquitecturas de datos transfronterizas | Mediano plazo (2-4 años) |
| Baja alfabetización e inclusión en materia de seguros, con concentración urbana | -0.9% | Indonesia oriental y provincias rurales de Sumatra, interior de Kalimantan y Sulawesi | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La inflación médica se acelera muy por encima de la inflación general
Las tendencias de los costos de la atención médica continúan divergiendo de los precios al consumidor, con una inflación médica para las poblaciones de jubilados de empleadores que aumentó un 26.5% en 2022 y un 20.48% en 2023. Los elevados índices de siniestralidad en 2025, tanto en los segmentos de vida como en los generales, muestran que la revalorización se retrasa respecto al crecimiento de las reclamaciones, lo que obliga a una suscripción más estricta y a un rediseño de las prestaciones. La atención hospitalaria genera un riesgo sustancialmente mayor que las visitas clínicas, ya que los medicamentos y el tratamiento representan una gran parte del gasto medio, lo que impulsa a las aseguradoras hacia la gestión de formularios y la administración de la red. Estas presiones llevan a los empleadores a formalizar la cobertura grupal e invertir en programas de atención médica administrada y bienestar, que mejoran gradualmente las líneas de tendencia, pero tardan en reflejarse en la experiencia de reclamaciones. El mercado indonesio de seguros de salud experimenta efectos mixtos, con aumentos de primas a corto plazo compensados por estructuras de productos más sostenibles durante el pronóstico.
Costos de localización de datos y cumplimiento de la Ley PDP
Las políticas de localización de datos en Indonesia permiten el almacenamiento en el extranjero solo con aprobaciones específicas y exigen que las aseguradoras que operan plataformas digitales se registren ante las autoridades antes de que los sistemas sean accesibles para los usuarios locales. La Ley de Protección de Datos Personales aplica normas estrictas para la recopilación, el procesamiento y las transferencias transfronterizas de datos, lo que exige niveles de protección iguales o mecanismos aprobados y aumenta los costos de gobernanza. Los datos de salud reciben un tratamiento especial bajo las nuevas regulaciones que refuerzan la localización de los sistemas de información sanitaria, lo que impulsa a las aseguradoras a invertir en infraestructura nacional y equipos de TI locales. Estos requisitos incrementan los gastos de capital y operativos para las aseguradoras multinacionales y nacionales que dependen de arquitecturas de nube global. Con el tiempo, la estandarización de la gobernanza de datos mejora la confianza del consumidor, pero supone un lastre para la economía de escalamiento digital a corto plazo en el mercado indonesio de seguros de salud.
Análisis de segmento
Por tipo de producto de seguro: el seguro privado capta la creciente demanda complementaria
Se espera que los planes públicos y de seguridad social representen el 71.62 % del mercado indonesio de seguros de salud en 2025, y se proyecta que los seguros médicos privados sean el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.02 % hasta 2031. El marco de coordinación de beneficios, bajo la ley KMK 1366 de 2024, permite a las aseguradoras privadas cubrir las diferencias de costos limitadas cuando los participantes de JKN mejoran las clases hospitalarias o buscan servicios más allá de las tarifas estándar. Este marco posiciona al seguro privado como una capa de mejora, lo que permite productos centrados en mejoras de clase de habitación, acceso a medicamentos más allá de los formularios de JKN y consultas especializadas más rápidas, lo que resulta atractivo para los hogares que buscan mayores niveles de servicio. Las elevadas tasas de siniestralidad en productos individuales durante 2025 han aumentado las presiones de revisión de precios e impulsado la adopción de revisiones de utilización y gobernanza clínica para gestionar los costos. El mercado se beneficia de una cobertura pública estable como base universal, con planes privados que abordan las brechas de calidad del servicio valoradas por los hogares y los empleadores.
Los fondos de salud grupales siguen siendo fundamentales, ya que las empresas priorizan presupuestos predecibles y rutas de atención estructuradas. Los productos individuales están evolucionando con condiciones de copago más claras y beneficios simplificados. La gobernanza médica mejorada bajo la POJK 36 de 2025 y las Juntas Asesoras Médicas a nivel de aseguradora mejoran la consistencia clínica y la confianza del consumidor. Las estrategias de atención médica administrada, los controles farmacéuticos y los acuerdos negociados con los proveedores ayudan a las aseguradoras privadas a reducir los episodios de hospitalización de alto costo. El creciente conocimiento de los productos a través de la participación en JKN impulsa los planes privados orientados a la mejora en los centros urbanos, lo que sustenta el crecimiento del segmento privado mientras que los planes públicos dominan la afiliación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las plataformas digitales están revolucionando a los intermediarios tradicionales
Los corredores y agentes representaron el 36.22 % de la cuota de mercado en 2025, mientras que se proyecta que el canal directo al consumidor (D2C) crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.56 % hasta 2031. Esta combinación refleja la necesidad de ventas basadas en asesoramiento en casos complejos y el auge del autoservicio digital para productos más sencillos. Para agosto de 2025, 20 agregadores de servicios financieros con licencia de OJK facilitaron 1,172 asociaciones y transacciones entre 13.10 millones de usuarios, lo que pone de relieve el impulso de la distribución digital. Los acuerdos exclusivos de bancaseguros, como la renovación de AIA Financial Indonesia con Bank Central Asia hasta 2038, posicionan a los grandes bancos como canales clave para productos de protección, incluyendo cláusulas de salud. Los agentes siguen siendo esenciales para los grupos demográficos de mediana y mayor edad, donde se valora la personalización y la asistencia en las reclamaciones, mientras que los consumidores más jóvenes prefieren las plataformas digitales para la comparación y la emisión instantánea.
La expansión de la plataforma de Qoala, respaldada por las alianzas con aseguradoras, demuestra un modelo híbrido que combina la asesoría a agentes con el procesamiento digital móvil para optimizar la velocidad y la comodidad del servicio. El mercado se beneficia de este enfoque multicanal, ya que los intermediarios gestionan casos complejos, mientras que los planes D2C estandarizados mejoran la accesibilidad para quienes compran por primera vez. Las funciones de copago estandarizadas y una gobernanza clínica más sólida mejoran la comparabilidad de productos, lo que ayuda a los agregadores a presentar opciones comparables. Los modelos omnicanal reducen las barreras de adquisición y mejoran la retención mediante débitos automáticos bancarios, renovaciones dentro de la aplicación y procesamiento directo de reclamaciones, lo que aumenta la transparencia y amplía el alcance del mercado en todos los grupos demográficos y regiones.
Por usuario final: Las PYMES impulsan la expansión del segmento más rápida
Las personas y los hogares representaron el 54.16 % en 2025. Se proyecta que las pymes crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.39 %, y las grandes empresas tienen una participación significativa en el mercado indonesio de seguros de salud. Los hogares utilizan pólizas privadas para mejorar la categoría hospitalaria y asegurar redes más amplias, mientras que la base pública universal sigue siendo su principal red de seguridad. En 2025, el aumento de la siniestralidad en los productos individuales impulsó la revisión de precios en todo el sector y una redacción más estricta de las pólizas, con el objetivo de alinear las primas con la intensidad de las reclamaciones, manteniendo al mismo tiempo el valor. Los consumidores responden bien a estructuras más sencillas con copagos transparentes y exclusiones claras cuando se presentan a través de experiencias móviles con emisión instantánea de pólizas. Durante el pronóstico, la adopción por parte de los hogares continúa aumentando en los corredores urbanos, ya que las diferencias en la calidad del servicio y la flexibilidad en las derivaciones justifican primas complementarias.
Las pymes incorporan empleados asegurados a medida que se intensifica la competencia por el talento y la protección de la salud se convierte en un componente fundamental de los paquetes de compensación. Las aseguradoras adaptan los planes de las pymes para equilibrar la asequibilidad y la suficiencia, a menudo combinando beneficios estandarizados con planes de copago sencillos que son más fáciles de administrar para los equipos de RR. HH. más pequeños. Las grandes corporaciones mantienen planes personalizados que combinan planes asegurados y autofinanciados, y recurren cada vez más a administradores externos para la gestión de la utilización. A medida que la gobernanza mejora con la POJK 36 de 2025, el tamaño del mercado de seguros de salud de Indonesia se beneficia de fondos comunes de primas grupales más estables y una mejor supervisión de las reclamaciones en todas las categorías de empleadores. Por lo tanto, la composición de usuarios finales se profundiza con una demanda constante de los hogares, una adopción más rápida por parte de las pymes y renovaciones corporativas estables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los corredores urbanos de Java y Bali consolidan la adopción debido a una mayor densidad de clase media, redes de proveedores privados más profundas y una capacidad de distribución concentrada que facilita la comparación y emisión de planes con mayor rapidez. Los salarios promedio más altos en los centros financieros y de seguros fortalecen el poder adquisitivo para los planes complementarios, lo que amplifica la demanda de actualizaciones. A medida que la cobertura universal estandariza el acceso básico a través de JKN, los hogares urbanos priorizan los tiempos de espera más cortos y la mayor variedad de especialistas que pueden ofrecer las redes privadas. El mercado indonesio de seguros de salud se beneficia de esta concentración, ya que las redes de asesoría, las sucursales de bancaseguros y los agregadores digitales son más activos en las áreas metropolitanas. Según las previsiones, la coordinación de beneficios consolidará a Java y Bali como zonas de adopción temprana para productos de actualización estandarizados.
Las principales ciudades de Sumatra y Kalimantan se expanden gracias a la venta cruzada impulsada por la banca y al creciente alcance de los agregadores, lo que mejora el conocimiento de los planes y simplifica las experiencias de compra más allá de las redes de agentes. Estas regiones se benefician a medida que las pymes adoptan pólizas grupales para competir por el talento y los bancos digitalizan las cobranzas, lo que reduce las interrupciones. Los niveles salariales en las zonas urbanas clave se mantienen por debajo de los del centro de Yakarta; sin embargo, el empleo estable en los servicios y el comercio respalda presupuestos de primas modestos para coberturas complementarias. Los agregadores y la distribución integrada a través de billeteras digitales y plataformas de comercio electrónico amplían el alcance, mientras que el apoyo de agentes híbridos sigue siendo importante para casos complejos. Con el tiempo, el tamaño del mercado de seguros de salud de Indonesia en estas provincias crece gracias a la mejora de la infraestructura digital y el creciente conocimiento de los productos.
El este de Indonesia, incluyendo Sulawesi, Maluku, Nusa Tenggara y Papúa, muestra una adopción más lenta debido a la menor densidad de hospitales privados y a la menor extensión de las redes de agentes. Las brechas en la alfabetización en seguros también reducen la adopción voluntaria de seguros complementarios, a pesar del alcance casi universal de JKN, lo que resalta la necesidad de educación específica e inclusión digital. Los programas gratuitos de detección y atención primaria respaldados por el gobierno aumentan la concienciación sobre la salud, lo que favorece una adopción gradual a medida que mejora el acceso a los servicios y aumenta el poder adquisitivo. A medida que se extiende la cobertura móvil y los servicios basados en aplicaciones, las ofertas integradas en pagos y aplicaciones de movilidad pueden ofrecer acceso a quienes compran por primera vez. Estas tendencias sugieren una expansión cada vez mayor y a varias velocidades del mercado de seguros de salud de Indonesia en todo el archipiélago.
Panorama competitivo
El conjunto de operadores de Indonesia incluye aseguradoras de vida que ofrecen cláusulas de salud, aseguradoras generales con productos de salud independientes y plataformas insurtech que agregan o integran ofertas de protección, cada una contribuyendo a la suscripción, distribución y administración de siniestros. Las alianzas plurianuales en bancaseguros siguen siendo fundamentales para la escalabilidad, como lo demuestra la exclusividad extendida de AIA Financial Indonesia con Bank Central Asia hasta 2038, que garantiza el acceso a una amplia base de clientes para planes de protección que incluyen beneficios de salud. Insurtechs como Qoala facilitan procesos tanto directos como asistidos por agentes, con alianzas y herramientas móviles que ayudan a los asesores a procesar pólizas y siniestros con mayor rapidez. Juntos, estos modelos impulsan un futuro híbrido donde el asesoramiento sigue siendo esencial para casos complejos, mientras que los productos simples se escalan digitalmente.
Las reformas regulatorias definirán la competencia en 2026, ya que la POJK 36 de 2025 de OJK aumenta los requisitos de gobernanza médica, revisión de la utilización y capacidades digitales, promoviendo una mayor supervisión de las reclamaciones y la claridad de los productos. El sistema de informes reforzado de OJK, a partir del segundo trimestre de 2026, aumenta la transparencia en las reclamaciones y el rendimiento, lo que presiona a los productos de bajo rendimiento para que mejoren o abandonen el mercado. Los estándares de capital también están en una trayectoria ascendente, lo que favorece a las aseguradoras consolidadas con buena capitalización y fomenta la consolidación entre las aseguradoras más pequeñas con menor escala. Las aseguradoras responden con diseños de copagos estandarizados, vías clínicas más precisas y una contratación más estricta con los proveedores para mejorar los índices de siniestralidad. Por lo tanto, el mercado de seguros de salud de Indonesia recompensa a quienes cuentan con sólidas anclas de bancaseguros, canales digitales eficientes y una sólida gobernanza médica.
Las estrategias para 2025 y 2026 destacan la consolidación de la distribución y las mejoras operativas digitales. La renovación de la alianza de AIA con BCA garantiza el acceso a largo plazo a un canal líder de banca minorista, lo que contribuye a mantener el impulso de las ventas de protección, que incluye beneficios de salud. Las alianzas y herramientas insurtech que agilizan la emisión y la liquidación de siniestros continúan expandiéndose, respaldadas por la colaboración entre aseguradoras y proveedores de tecnología. A medida que se refuerza la supervisión regulatoria, las aseguradoras invierten en la calidad de los datos, la integración con los proveedores y los sistemas de informes que puedan satisfacer los requisitos trimestrales de OJK a partir de 2026. El resultado combinado es un mercado de seguros de salud en Indonesia más transparente y profesional, mejor posicionado para un crecimiento sostenible.
Líderes de la industria de seguros médicos y de salud en Indonesia
Salud BPJS
Indonesia prudencial
Allianz Vida Indonesia
AIA Financiero Indonesia
Servicios financieros AXA Mandiri
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: Danantara propuso un plan de consolidación más amplio para fusionar 15 entidades estatales de seguros de vida y reaseguro en tres grandes grupos aseguradores bajo el paraguas del Grupo Financiero de Indonesia (IFG). Si bien esto incluye seguros generales, la reestructuración podría tener efectos posteriores en las carteras de seguros médicos y de salud.
- Febrero de 2025: El gobierno lanzó Cek Kesehatan Gratis, un programa nacional gratuito de detección de salud que llegó a decenas de millones de ciudadanos a finales de año y aumentó la conciencia sobre la atención preventiva.
- Enero de 2025: AIA Financial Indonesia extendió su asociación exclusiva de bancaseguros con Bank Central Asia hasta 2038, reforzando la distribución liderada por el banco para productos de protección y salud.
Alcance y metodología
El seguro médico y de salud brinda cobertura para los gastos médicos, quirúrgicos, medicamentos recetados y otros gastos médicos incurridos por el asegurado. El seguro puede reembolsar al asegurado los gastos incurridos por enfermedad o lesión o pagarle directamente al proveedor de atención. En el informe se cubre un análisis de antecedentes completo del mercado de seguros médicos de Indonesia, que incluye una evaluación de las tendencias de los mercados emergentes por segmentos, cambios significativos en la dinámica del mercado, conocimientos del mercado y descripción general del mercado. El mercado de seguros médicos y de salud de Indonesia se segmentó por tipo de producto (productos de seguros de salud individuales/individuales, productos de seguros de salud grupales), por proveedor (seguro de salud público/social, seguro de salud privado) y por canal de distribución (agentes, corredores, bancos, Venta Online, Otros Canales de Distribución). El informe ofrece el tamaño del mercado y previsiones para el seguro médico y de salud de Indonesia en valor (miles de millones de dólares) para todos los segmentos anteriores.
Por tipo de producto de seguro
| Seguro médico privado (PMI) | Cobertura de póliza individual |
| Cobertura de póliza de grupo | |
| Planes públicos/de seguridad social |
Por canal de distribución
| Corredores / Agentes |
| Bancos (Bancaseguros) |
| Directo al consumidor |
| Otros Canales (Afinidad, Asociaciones, etc.) |
Por segmento de usuario final
| Individuos / Hogares |
| PYME |
| Grandes corporaciones |
| Por tipo de producto de seguro | Seguro médico privado (PMI) | Cobertura de póliza individual |
| Cobertura de póliza de grupo | ||
| Planes públicos/de seguridad social | ||
| Por canal de distribución | Corredores / Agentes | |
| Bancos (Bancaseguros) | ||
| Directo al consumidor | ||
| Otros Canales (Afinidad, Asociaciones, etc.) | ||
| Por segmento de usuario final | Individuos / Hogares | |
| PYME | ||
| Grandes corporaciones |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de seguros de salud de Indonesia y las perspectivas de crecimiento hasta 2031?
El tamaño del mercado de seguros de salud de Indonesia es de USD 1.77 millones en 2026 y se proyecta que alcance los USD 2.54 millones para 2031 con una CAGR del 7.48%.
¿Cómo afecta la cobertura universal de JKN a la demanda de pólizas privadas en Indonesia?
La cobertura casi universal de JKN desplaza la demanda hacia planes complementarios que financian mejoras en la clase de hospitales, acceso más rápido a especialistas y medicamentos no incluidos en el formulario mediante la coordinación de beneficios.
¿Qué canales impulsarán la próxima ola de crecimiento en Indonesia?
La distribución directa al consumidor y dirigida por agregadores se expandirá más rápidamente, respaldada por los agregadores de servicios financieros autorizados de OJK y las extensiones de bancaseguros omnicanal.
¿Qué segmentos de usuarios finales muestran el mayor impulso hasta 2031 en Indonesia?
Las PYME registran el crecimiento más rápido a medida que los beneficios formales se convierten en una palanca central de contratación, mientras que los individuos y los hogares siguen representando la mayor parte debido a las necesidades orientadas a la actualización.
¿Cómo cambiarán las normas OJK de 2026 las operaciones de seguros de salud en Indonesia?
La POJK 36 de 2025 exige gobernanza médica, juntas asesoras médicas, revisión de utilización e informes más sólidos, lo que mejora la transparencia y la claridad del producto.
¿Qué está presionando los precios y el diseño del seguro de salud en Indonesia?
La persistente inflación médica y la alta intensidad de los costos de internación elevan los índices de pérdidas, lo que motiva una revisión de precios y controles más estrictos de la atención médica administrada y de las farmacias.


