

Tamaño y participación en el mercado de bandejas de plástico para alimentos de Indonesia
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
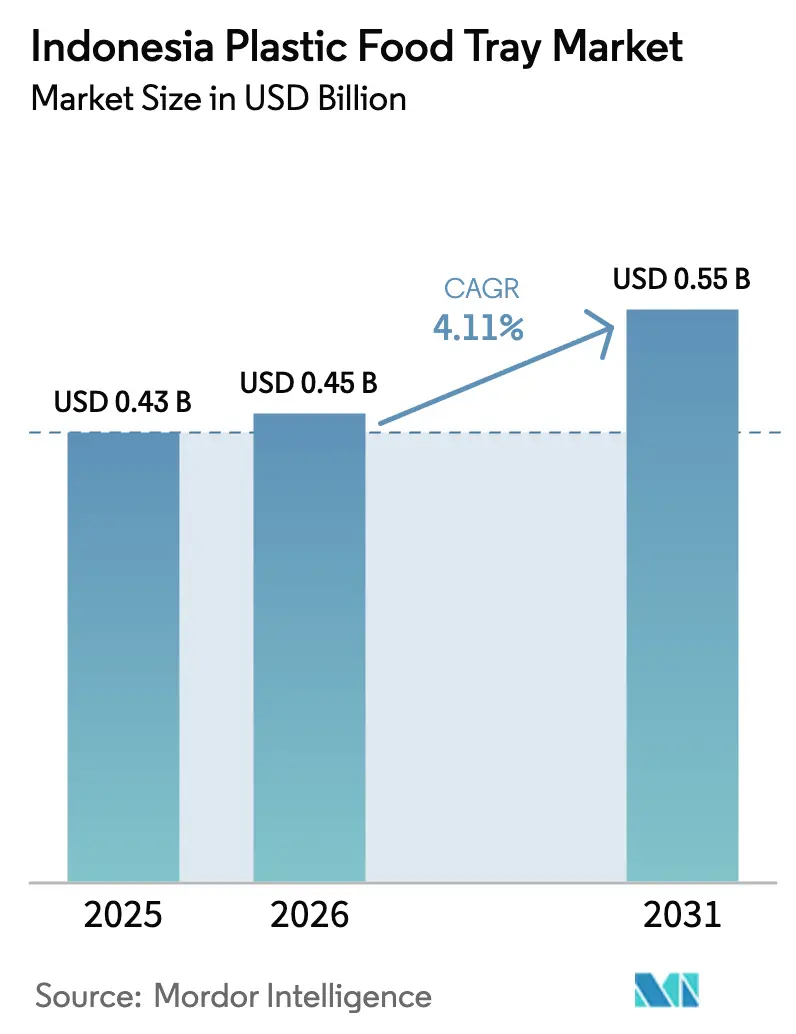
| Tamaño del mercado (2026) | USD 0.45 mil millones |
| Tamaño del mercado (2031) | USD 0.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.11% CAGR |
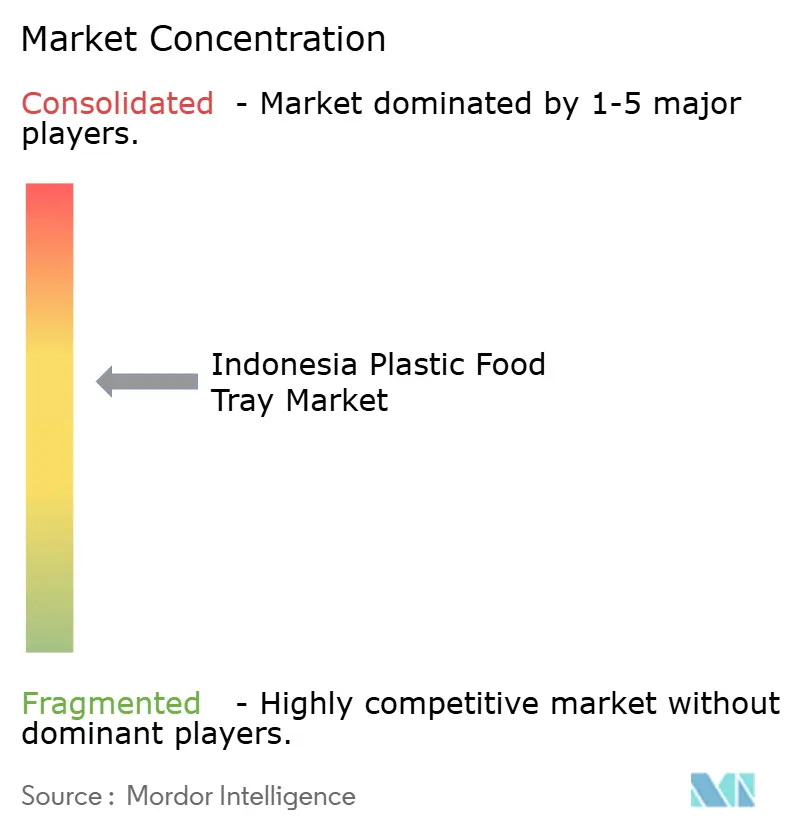
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bandejas de plástico para alimentos en Indonesia realizado por Mordor Intelligence
Se espera que el tamaño del mercado de bandejas de plástico para alimentos de Indonesia aumente de USD 430 millones en 2025 a USD 450 millones en 2026 y alcance los USD 550 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.11 % entre 2026 y 2031. El auge de la entrega de comidas en línea, el auge nacional de las tiendas de conveniencia y el programa gubernamental de comidas nutritivas gratuitas están ampliando los casos de uso de los formatos de comida para llevar de un solo compartimento y las bandejas refrigeradas con tapa. La capacidad nacional de PET reciclado (rPET) de 286 000 toneladas anuales protege a los convertidores contra las fluctuaciones del tipo de cambio, mientras que la SNI 8424:2023 brinda seguridad jurídica al contenido reciclado en contacto con alimentos. Los subsidios para la automatización en el marco de Making Indonesia 4.0 ayudan a las termoformadoras pequeñas y medianas a reducir el tiempo de ciclo y el desperdicio de material, reduciendo la brecha de costos con las empresas que cotizan en bolsa. Al mismo tiempo, las prohibiciones municipales del poliestireno y los planes piloto de reutilización en Yakarta y Bali empujan a los propietarios de marcas hacia soluciones más claras, de alta barrera y cada vez más compostables.
Conclusiones clave del informe
- Por tipo de resina, el tereftalato de polietileno lideró con el 42.13% de la participación del mercado de bandejas de alimentos de plástico de Indonesia en 2025.
- Por configuración de bandeja, los formatos de un solo compartimento representaron el 46.33 % del tamaño del mercado de bandejas de alimentos de plástico de Indonesia en 2025, mientras que las bandejas con tapa/compatibles con MAP avanzan a una CAGR del 4.89 % hasta 2031.
- Por usuario final, los servicios de comida, los restaurantes de servicio rápido y los cafés tenían una participación del 34.52 % en 2025; se proyecta que las comidas preparadas minoristas modernas se expandirán a una CAGR del 4.91 % entre 2026 y 2031.
- Por aplicación, las comidas listas para comer y para llevar capturaron el 41.87% del volumen en 2025; se prevé que los formatos de carne y mariscos crezcan a una CAGR del 4.83% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bandejas de plástico para alimentos en Indonesia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión del ecosistema de comida lista para comer y entrega en línea | + 1.2% | Nacional, concentrado en la Gran Yakarta, Surabaya, Bandung, Medan, Bali | Corto plazo (≤ 2 años) |
| Crecimiento rápido de los formatos minoristas de conveniencia modernos | + 0.9% | Nacional, acelerando en Semarang, Makassar, Palembang, Balikpapan | Mediano plazo (2-4 años) |
| Aumento de la capacidad doméstica de rPET que permite bandejas recicladas en contacto con alimentos | + 0.7% | Centrado en Java, emergente en Sumatra y Kalimantan | Mediano plazo (2-4 años) |
| El Gobierno impulsa la adopción de la Industria 4.0 en las líneas de envasado de alimentos y bebidas | + 0.5% | Convertidores y exportadores nacionales con base en ZEE | Largo plazo (≥ 4 años) |
| Optimización del termoformado impulsada por IA que reduce los costes unitarios para las pymes | + 0.4% | Clústeres de Bekasi, Tangerang y Sidoarjo | Mediano plazo (2-4 años) |
| Aumento de la demanda de catering en años electorales y para grandes eventos | + 0.3% | Yakarta y Bali, ciudades anfitrionas de las cumbres de la ASEAN | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión del ecosistema de comida lista para comer y entrega en línea
El valor bruto de la mercancía para la entrega de comida en línea alcanzó los USD 6.4 mil millones en 2025, un aumento del 18% que aumentó la necesidad de bandejas resistentes y a prueba de fugas capaces de soportar viajes de 45 minutos. Las cocinas fantasma se multiplicaron en el Gran Yakarta y Surabaya, estandarizando las dimensiones de las bandejas para minimizar la complejidad de los SKU y el espacio en los palés. El modelo asegura altos volúmenes de repetición, lo que permite a los convertidores ejecutar ciclos más largos y reducir el desperdicio por cambio. Los programas piloto reutilizables en las ciudades de primer nivel aún no se han escalado porque los costos de la logística inversa eclipsan los beneficios de sostenibilidad. [1] Reuters Staff, “Indonesia QSR Chains Test Reusable Packaging,” Reuters, reuters.com La demanda paralela del programa nacional de comidas gratuitas asegura volúmenes base incluso si el crecimiento de la entrega per cápita se estanca. Juntos, estos canales respaldan un crecimiento constante del tonelaje para el mercado de bandejas de plástico para alimentos de Indonesia.
Crecimiento rápido de los formatos minoristas de conveniencia modernos
El número de tiendas de conveniencia alcanzó los 48,158 puntos de venta a finales de 2024, lo que amplió la exposición de las bandejas de PET y PP en los lineales refrigerados.[2] Las cadenas ahora dedican hasta el 20% de sus vitrinas refrigeradas a comidas para llevar, lo que impulsa la demanda de formatos con tapa compatibles con MAP, con barreras de oxígeno y humedad inferiores a 5 cm³/m²·día y 2 g/m²·día, respectivamente. Los hipermercados incorporan códigos de barras de trazabilidad y etiquetas de tiempo y temperatura que generan un 10% de descuento entre los compradores preocupados por su salud. Las pequeñas termoformadoras, capaces de moldear rápidamente moldes multicompartimentales, consiguen contratos de entrega rápida. Por lo tanto, la transición del sector minorista de zonas de temperatura ambiente a zonas refrigeradas canaliza los ingresos adicionales hacia bandejas de alto valor, lo que impulsa el tamaño del mercado general de bandejas de plástico para alimentos en Indonesia.
Aumento de la capacidad doméstica de rPET que permite bandejas recicladas en contacto con alimentos
Los recicladores locales aumentaron la capacidad nominal de rPET a 286,000 t/año en 2025, y SNI 8424:2023 permite hasta un 100% de contenido posconsumo una vez que se superan las pruebas de migración. [3] Equipo de Sostenibilidad, “Sostenibilidad y Economía Circular en Envases Plásticos: Una Revisión”, Sostenibilidad, mdpi.com Los precios del rPET se sitúan entre un 5% y un 8% por debajo del PET virgen en rupias, lo que proporciona un colchón durante episodios de debilidad monetaria. Los propietarios de marcas que firman acuerdos de compra aseguran volúmenes trazables, mientras que los convertidores con líneas de descontaminación in situ disfrutan de un margen de beneficio mayor cuando los precios del virgen vinculados al Brent se disparan. Las señales legislativas apuntan a un decreto obligatorio de responsabilidad del productor en 2026, lo que promete flujos de materia prima aún más ricos. Estos factores interactivos reducen el riesgo de la materia prima e impulsan la inversión, reforzando la trayectoria ascendente del mercado indonesio de bandejas de plástico para alimentos.
El Gobierno impulsa la adopción de la Industria 4.0 en las líneas de envasado de alimentos y bebidas
El Ministerio de Industria destinó 500 000 millones de rupias indias (31.4 millones de dólares estadounidenses) en 2025 a subvenciones para la automatización, que abarcan sensores de presión de cavidad y software de mantenimiento predictivo. Los primeros en adoptar este sistema informan de tiempos de ciclo entre un 8 % y un 12 % más cortos y un ahorro de material residual cercano al 15 %. Los convertidores orientados a la exportación instalan un sistema de inspección por visión a 300 bandejas por minuto para cumplir con los códigos japoneses de cero defectos. Las exenciones fiscales y la amortización acelerada mejoran los plazos de amortización, lo que anima a las empresas medianas de fuera de Yakarta a modernizarse. A medida que se digitalizan más líneas, los costes unitarios disminuyen y la calidad constante amplía la penetración de las bandejas en los pasillos de platos preparados refrigerados, lo que fortalece el crecimiento a largo plazo de la industria indonesia de bandejas de plástico para alimentos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las resinas importadas debido a las fluctuaciones de la rupia | -0.8% | Nacional, agudo para empresas sin cobertura ni capitalización cautiva | Corto plazo (≤ 2 años) |
| Intensificación del escrutinio regulatorio sobre productos químicos en contacto con alimentos | -0.6% | Yakarta, Bali, instalaciones orientadas a la exportación | Mediano plazo (2-4 años) |
| Cadena de frío fragmentada que limita el consumo de bandejas refrigeradas de alto valor | -0.5% | Indonesia oriental, ciudades de nivel 3 fuera de Java y Sumatra | Largo plazo (≥ 4 años) |
| Campañas de consumidores contra los plásticos de un solo uso en ciudades de primer nivel | -0.4% | Yakarta, Bali, Surabaya, Bandung | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las resinas importadas debido a las fluctuaciones de la rupia
Indonesia cubre aproximadamente la mitad de su demanda de PET mediante importaciones cotizadas en dólares estadounidenses, por lo que una fluctuación trimestral del 2-4% en la rupia comprime los márgenes de los convertidores sin coberturas anticipadas. El rPET ofrece cobertura en la moneda local, pero la variación de color y el olor residual limitan la sustitución de bandejas premium transparentes. El PP y el PS muestran fluctuaciones de precio más moderadas debido a su dependencia de la nafta Pertamina, pero sus indicadores de barrera son insuficientes para los usos de MAP. Los convertidores medianos enfrentan dificultades con el capital circulante al comprar resina con antelación para asegurar los costos. Empresas más grandes como PT Indopoly mantienen un inventario de 45 a 60 días, lo que les ayuda a capear las turbulencias.
Intensificación del escrutinio regulatorio sobre productos químicos en contacto con alimentos
BPOM ajustó los límites de ftalatos y BPA al Reglamento UE 10/2011 en 0.05 mg/kg en 2024, lo que exige la presentación de expedientes de cumplimiento a nivel de lote, lo que supone una carga considerable para los presupuestos de las pymes. El Reglamento Presidencial 73/2023 también añade un impuesto especial que eleva el coste de descarga del PET virgen en aproximadamente un 4 %. Los transformadores con vocación exportadora deben aprobar tanto las normativas nacionales como las pruebas de migración a Japón o Corea, lo que retrasa el lanzamiento de productos. Una ley obligatoria de responsabilidad del productor, prevista para 2026, impondrá gravámenes adicionales a las marcas, que probablemente se reflejen en negociaciones de precios más rigurosas. Esta carga combinada reduce la rentabilidad a corto plazo del mercado indonesio de bandejas de plástico para alimentos.
Análisis de segmento
Por tipo de resina: los bioplásticos avanzan en medio del impulso hacia la circularidad
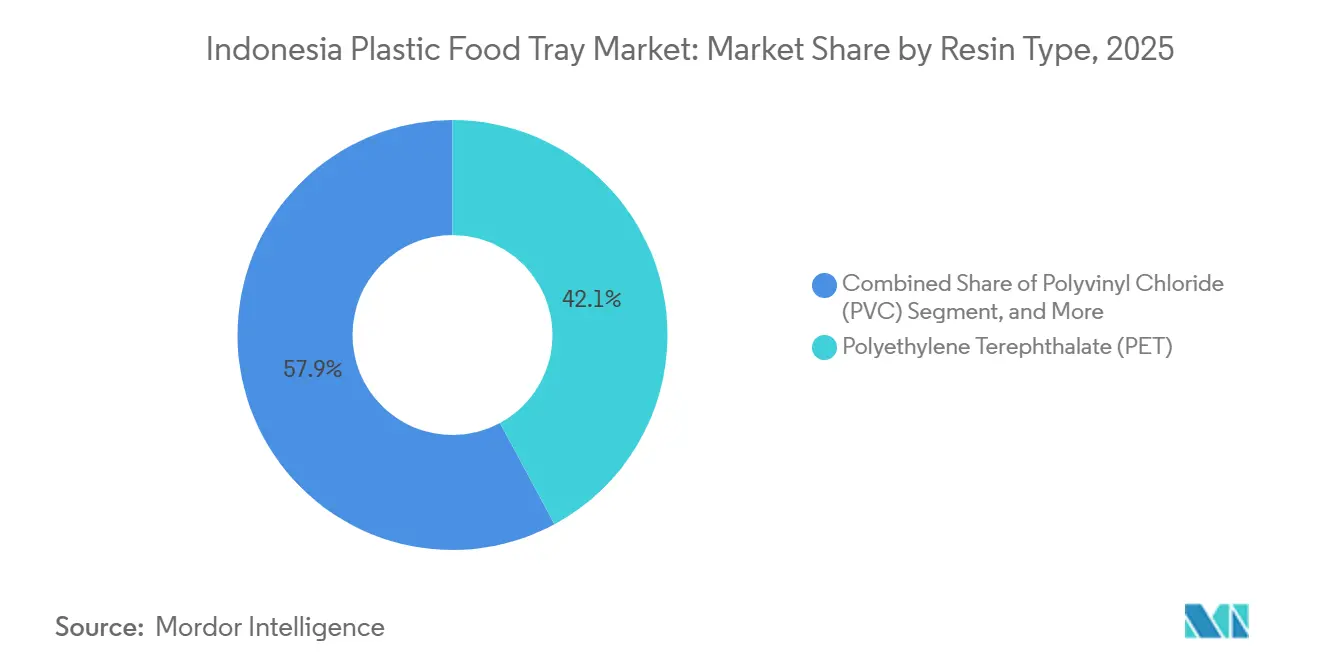
El tereftalato de polietileno representó el 42.13 % de la cuota de mercado en 2025, lo que convierte al mercado indonesio de bandejas de plástico para alimentos en un pilar fundamental para el envasado transparente de sushi, fruta fresca y platos principales refrigerados. La tasa de transmisión de oxígeno del PET, inferior a 5 cm³/m²·día, protege el color y la textura en expositores MAP de siete días. El polipropileno se impone en las comidas para microondas gracias a su techo de deflexión térmica de 110 °C, mientras que el poliestireno se mantiene en los restaurantes de comida rápida de bajo coste, donde la transparencia se valora menos. El cloruro de polivinilo continúa en declive a medida que la migración de plastificantes se somete a una revisión más exhaustiva de BPOM.
Se proyecta que los bioplásticos, principalmente PLA y PBS, avancen a una tasa de crecimiento anual compuesta (TCAC) del 5.09 % hasta 2031, la más rápida entre las resinas. Las prohibiciones de Yakarta y Bali están impulsando a los minoristas hacia productos compostables que cumplen con la norma ISO 14855. Los híbridos PLA-rPET a base de algas marinas, en fase piloto, prometen una mayor resistencia a las caídas sin perder compostabilidad. El precio sigue siendo un obstáculo, ya que el PLA tiene un sobreprecio del 50 % respecto al PET virgen; sin embargo, las referencias insignia de Unilever Indonesia y Nestlé muestran una pronta aceptación por parte de los consumidores. A medida que se consolidan las tasas de responsabilidad del productor y los compromisos de carbono, la visibilidad de los biopolímeros crece, diversificando el mercado de bandejas de plástico para alimentos en Indonesia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por configuración de bandeja: Los formatos compatibles con MAP capturan el crecimiento refrigerado
Las bandejas de un solo compartimento dominaron el 46.33 % del volumen de 2025, gracias a la uniformidad de los restaurantes de servicio rápido y las cocinas fantasma, que simplifica la gestión de existencias. Las bandejas tipo clamshell prosperan en las cadenas de hamburguesas, donde las tapas abatibles ahorran mano de obra, aunque su volumen aumenta los gastos de envío. Los diseños de bento multicompartimentos resultan atractivos para almuerzos de oficina con control de calorías, pero requieren ciclos más largos, lo que limita su adopción por parte de las pymes.
Se prevé que las bandejas con tapa o preparadas para envasado en atmósfera modificada (MAP) registren una tasa de crecimiento anual compuesta (TCAC) del 4.89 % hasta 2031, gracias a la capacidad de la cadena de frío que ya alcanza la mayoría de las ciudades de Java de nivel 2. Estos formatos mantienen el oxígeno por debajo del 1 % y el CO₂ por encima del 20 %, lo que prolonga la vida útil de la carne roja a diez días. Los programas piloto en el sector minorista incorporan códigos QR y etiquetas de tiempo y temperatura que atraen a los compradores preocupados por su salud con un margen de beneficio del 10 %. Los convertidores que invierten en selladoras térmicas en línea cierran contratos con los minoristas con antelación, consolidando un nicho rentable dentro del mercado de bandejas de plástico para alimentos de Indonesia.
Por industria de usuario final: el comercio minorista moderno supera al servicio de comidas
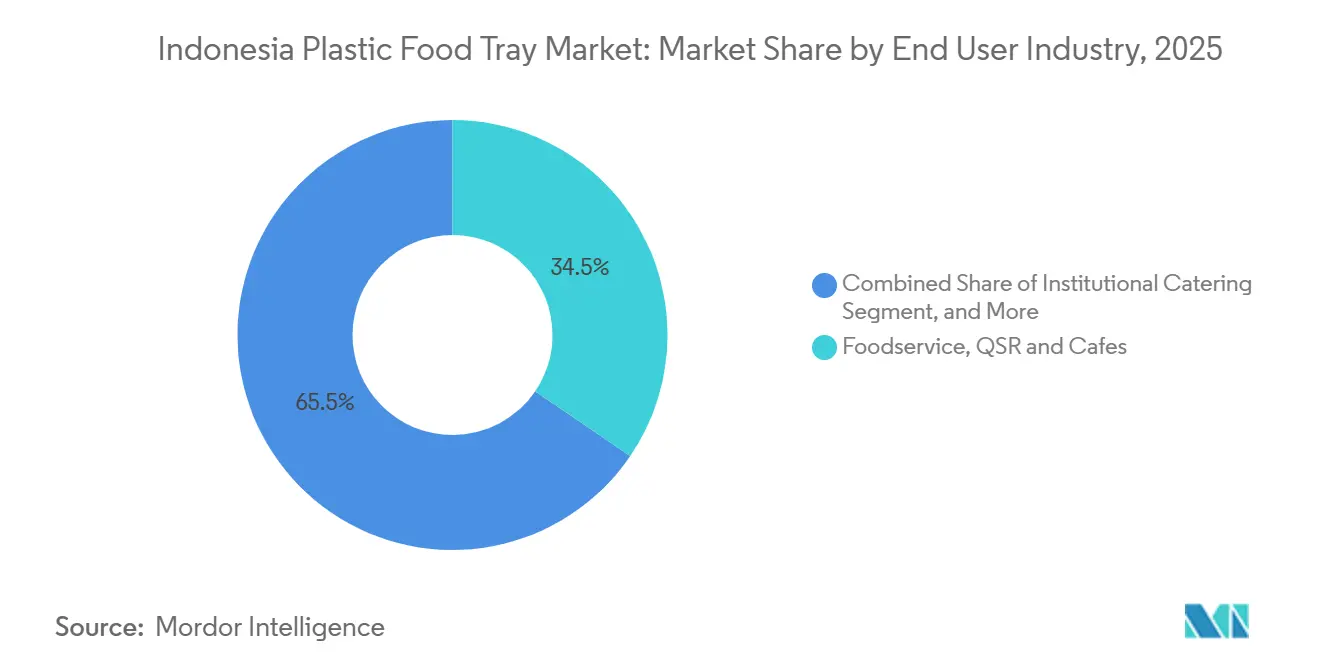
Los servicios de restauración, incluyendo restaurantes de servicio rápido y cafeterías, representaron el 34.52 % de la demanda de 2025, impulsado por un crecimiento del 18 % en los pedidos digitales. Las cocinas fantasma requieren bandejas individuales, lo que permite largas tiradas de termoformado y una calidad repetible. El catering institucional cobra impulso a medida que el programa de comidas gratuitas se expande, adjudicando grandes licitaciones plurianuales a plantas con certificación ISO 22000.
El comercio minorista moderno, que abarca comidas preparadas y productos frescos, se encamina a una tasa de crecimiento anual compuesta (TCAC) del 4.91 % hasta 2031, un ritmo que aumentará su participación en el mercado indonesio de bandejas de plástico para alimentos. La expansión de Indomaret y Alfamart en ciudades de tercer nivel expone las bandejas refrigeradas a nuevos grupos de compradores. Sin embargo, la presión de las comisiones de las plataformas de reparto impide que los operadores de servicios de alimentación paguen primas elevadas por materiales ecológicos, mientras que los compradores institucionales priorizan el cumplimiento normativo y la puntualidad sobre la innovación en materiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El envasado de carnes y mariscos se acelera
Las comidas preparadas y para llevar representaron el 41.87 % del volumen en 2025, gracias a las cajas tipo clamshell de un solo compartimento de PET y PS, equipadas con cierres de seguridad para la seguridad en viajes compartidos. Los sectores de panadería y pastelería dependen de insertos ligeros de PP que evitan las rozaduras del producto, pero se enfrentan a su sustitución por cartón con ventana en ciudades con prohibiciones más estrictas.
Se prevé que las aplicaciones de carne y mariscos aumenten a una tasa de crecimiento anual compuesta (TCAC) del 4.83 % a medida que aumenta la ingesta de proteínas per cápita y los supermercados cambian del mercado de productos frescos a granel por bandejas MAP resellables. Estos envases reducen la contracción, permiten el despiece centralizado y se integran con los nuevos corredores de cadena de frío hacia Sumatra y Kalimantan. Las bandejas para productos frescos de IV gama experimentan un crecimiento moderado, limitado por la escasez de contenedores refrigerados al este de Java. Sin embargo, este segmento mantiene viva la demanda de PET mecanizado con precisión e incentiva a los convertidores a desarrollar conjuntamente microperforaciones con tasa de respiración, lo que refuerza la solidez de la industria de bandejas de plástico para alimentos en Indonesia.
Análisis geográfico
Java representó aproximadamente el 68% de las ventas de 2025, impulsada por densas aglomeraciones urbanas y 6.4 millones de dólares en ingresos por entrega de comida en línea. El área metropolitana de Yakarta, Surabaya y Bandung concentran la presencia de tiendas minoristas refrigeradas y albergan la mayoría de las líneas de termoformado automatizadas. Sumatra produjo el 16% del volumen, con Medan y Palembang actuando como puentes logísticos hacia Aceh y Riau; aun así, la limitada penetración de contenedores refrigerados limita la demanda de bandejas MAP. Kalimantan, Sulawesi y las provincias orientales abastecieron conjuntamente el 14% de la demanda, sufriendo mayores costos de desembarque debido a la doble manipulación en los puertos de Surabaya.
Bali y Nusa Tenggara muestran el mayor crecimiento porcentual, impulsado por el regreso de los turistas y las estrictas prohibiciones de un solo uso que impulsan los proyectos piloto de bandejas compostables de PLA. Los grupos hoteleros locales aceptan sobreprecios del 50 % para cumplir con las normativas provinciales sobre residuos, lo que aumenta la cuota de mercado de la región en el mercado indonesio de bandejas de plástico para alimentos. Papúa y Maluku se quedan atrás porque solo el 40 % de sus activos de cadena de frío cumplen con los umbrales de rendimiento ISO, lo que impulsa a los supermercados hacia los sobres estables a temperatura ambiente.
Para acortar los plazos de entrega, los convertidores alquilan almacenes en Makassar, Balikpapan y Manado, sacrificando capital circulante para captar clientes minoristas desatendidos. Los responsables políticos debaten la extensión de las exenciones fiscales de las ZEE al este de Indonesia en 2026, una medida que podría desviar las inversiones en nuevas líneas de producción de Java. De concretarse, el equilibrio regional ampliaría la resiliencia de la fabricación de bandejas y diluiría el riesgo de concentración en todo el mercado indonesio de bandejas de plástico para alimentos.
Panorama competitivo
Los cinco principales proveedores controlaban aproximadamente el 38% del mercado indonesio de bandejas de plástico para alimentos en 2025, un nivel que indica una fragmentación moderada. PT Indopoly, PT Berlina y PT Argha Karya Prima aprovechan la extrusión integrada de film y las sucursales de ventas a nivel nacional para obtener licitaciones de gran volumen. PT Berlina elevó su beneficio operativo en el primer trimestre de 2025 a 31 1 millones de rupias indonesias (1.95 millones de dólares estadounidenses) tras centrarse en variantes premium con tapa para Unilever Indonesia. La fusión de Amcor con Berry Global aumentó su escala, pero la facturación en Asia-Pacífico fue de tan solo 58 millones de dólares estadounidenses, por lo que su exposición directa a Indonesia sigue siendo escasa.
Las pymes termoformadoras responden adoptando controles de presión de cavidad y análisis de desperdicios, lo que reduce el costo unitario hasta en un 12% y compite con las empresas que cotizan en las licitaciones locales. Las modernizaciones con inspección visual que superan las 300 bandejas por minuto ayudan a PT Thermopak y PT Vacpack a obtener contratos de exportación japoneses con cláusulas de cero defectos. Las empresas emergentes vinculadas a la Universidad IPB están desarrollando prototipos de mezclas de algas marinas y PLA con un 30% de refuerzo de rPET, aunque su comercialización está prevista para dentro de dos o tres años. A medida que se difunde la automatización, las brechas de rendimiento se reducen, creando una competencia más equitativa en la industria indonesia de bandejas de plástico para alimentos.
Un nuevo nicho de mercado reside en los envases inteligentes que incorporan indicadores de tiempo y temperatura o tintas sensibles al pH, lo que genera precios premium en los pasillos de carnes premium. El inminente marco obligatorio de responsabilidad del productor podría impulsar a las multinacionales procesadoras de alimentos a consolidar proveedores en torno a convertidores que puedan certificar la trazabilidad de los insumos reciclados. Las empresas medianas que combinan acceso a rPET, automatización y laboratorios de cumplimiento normativo son las más indicadas para aumentar su cuota de mercado en el creciente mercado indonesio de bandejas de plástico para alimentos.
Líderes de la industria de bandejas de plástico para alimentos en Indonesia
PLC Amcor
Compañía de Productos Sonoco
PT Thermopak Karya Indonesia
PT Vacpack Indonesia
PT Gosyen Pacific Sukses Makmur
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Amcor completó su fusión con Berry Global, sumando USD 1.6 millones en ingresos rígidos globales y señalando un potencial futuro de inversión en el sudeste asiático.
- Marzo de 2025: PT Berlina reportó ventas netas en el primer trimestre de IDR 276.1 mil millones (USD 17.4 millones) y un aumento interanual en las ganancias operativas a IDR 31 mil millones (USD 1.95 millones).
- Febrero de 2025: El Ministerio de Industria reservó 500 mil millones de IDR (31.4 millones de dólares) para subsidiar la automatización de líneas de envasado dentro de zonas económicas especiales.
- Enero de 2025: PT Indopoly Swakarsa registró ingresos en los nueve meses de 2025 de USD 178.84 millones, un 14.6 % más que el año anterior.
Alcance del informe del mercado de bandejas de plástico para alimentos de Indonesia
Una bandeja de plástico para alimentos es un recipiente rígido o semirrígido fabricado con plástico apto para uso alimentario, diseñado para contener, almacenar, transportar, exhibir o servir alimentos. Estas bandejas se utilizan ampliamente en el envasado de alimentos, la restauración, los supermercados, los productos de comida preparada y los servicios de comida para llevar.
El informe del mercado de bandejas de plástico para alimentos de Indonesia se segmenta por tipo de resina (tereftalato de polietileno, polipropileno, poliestireno, cloruro de polivinilo, bioplásticos), configuración de la bandeja (monocompartimento, multicompartimento, con tapa/compatible con MAP), sector de consumo final (restaurantes de comida rápida y cafeterías, catering institucional, fabricantes de alimentos, comidas preparadas y productos frescos para minoristas modernos) y aplicación (comidas listas para comer/para llevar, carnes y mariscos, panadería y confitería, frutas y verduras recién cortadas). Las previsiones de mercado se expresan en valor (USD).
| Tereftalato de polietileno (PET) |
| Polipropileno (PP): |
| Poliestireno (PS) |
| El cloruro de polivinilo (PVC) |
| Bioplásticos (ácido poliláctico, succinato de polibutileno) |
| Compartimento único |
| Multi-Compartimento |
| Concha |
| Con tapa/compatible con MAP |
| Servicios de comida, restaurantes de comida rápida y cafeterías |
| Catering institucional |
| Fabricantes de procesamiento de alimentos |
| Comercio minorista moderno, comidas preparadas y productos frescos |
| Comidas listas para comer/para llevar |
| Carnes y Mariscos |
| Panaderia y Confiteria |
| Frutas y verduras recién cortadas |
| Por tipo de resina | Tereftalato de polietileno (PET) |
| Polipropileno (PP): | |
| Poliestireno (PS) | |
| El cloruro de polivinilo (PVC) | |
| Bioplásticos (ácido poliláctico, succinato de polibutileno) | |
| Por configuración de bandeja | Compartimento único |
| Multi-Compartimento | |
| Concha | |
| Con tapa/compatible con MAP | |
| Por industria del usuario final | Servicios de comida, restaurantes de comida rápida y cafeterías |
| Catering institucional | |
| Fabricantes de procesamiento de alimentos | |
| Comercio minorista moderno, comidas preparadas y productos frescos | |
| por Aplicación | Comidas listas para comer/para llevar |
| Carnes y Mariscos | |
| Panaderia y Confiteria | |
| Frutas y verduras recién cortadas |
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto para la demanda de bandejas de alimentos de plástico en Indonesia para 2031?
Se proyecta que el mercado alcance los 0.55 millones de dólares en 2031, creciendo a una tasa compuesta anual del 4.11 % a partir de 2026.
¿Qué resina lidera actualmente el consumo de bandejas en Indonesia?
El tereftalato de polietileno posee una participación del 42.13% gracias a su transparencia y propiedades de barrera.
¿Por qué las bandejas con tapa/compatibles con MAP están ganando popularidad?
La expansión de la cadena de frío y la preferencia de los minoristas por una vida útil más prolongada impulsan una CAGR del 4.89 % para este formato.
¿Cómo beneficia la capacidad nacional de rPET a los convertidores?
El suministro local con un descuento del 5-8% respecto del PET virgen protege los márgenes durante la volatilidad de la rupia y cumple con las normas SNI 8424:2023.
¿Quiénes son los principales actores que cotizan en el sector?
PT Indopoly, PT Berlina y PT Argha Karya Prima poseen en conjunto alrededor del 35-40% de participación en los ingresos.
¿Cuál es el principal obstáculo regulatorio que enfrenta el sector?
Los límites de migración de BPOM más estrictos para ftalatos y BPA aumentan los costos de prueba para cada lote.


