

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 8.99 mil millones |
| Tamaño del mercado (2031) | USD 12.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.22% CAGR |
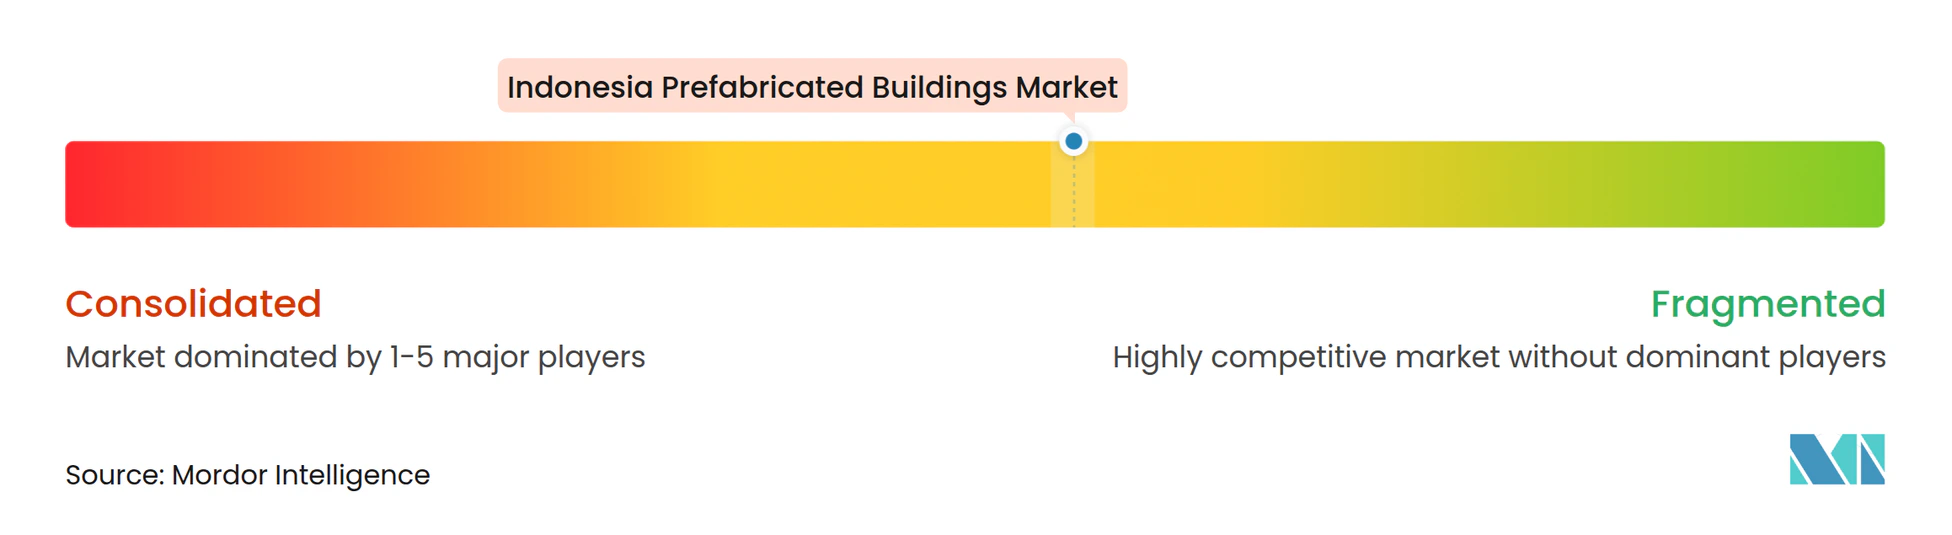
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de edificios prefabricados en Indonesia por Mordor Intelligence
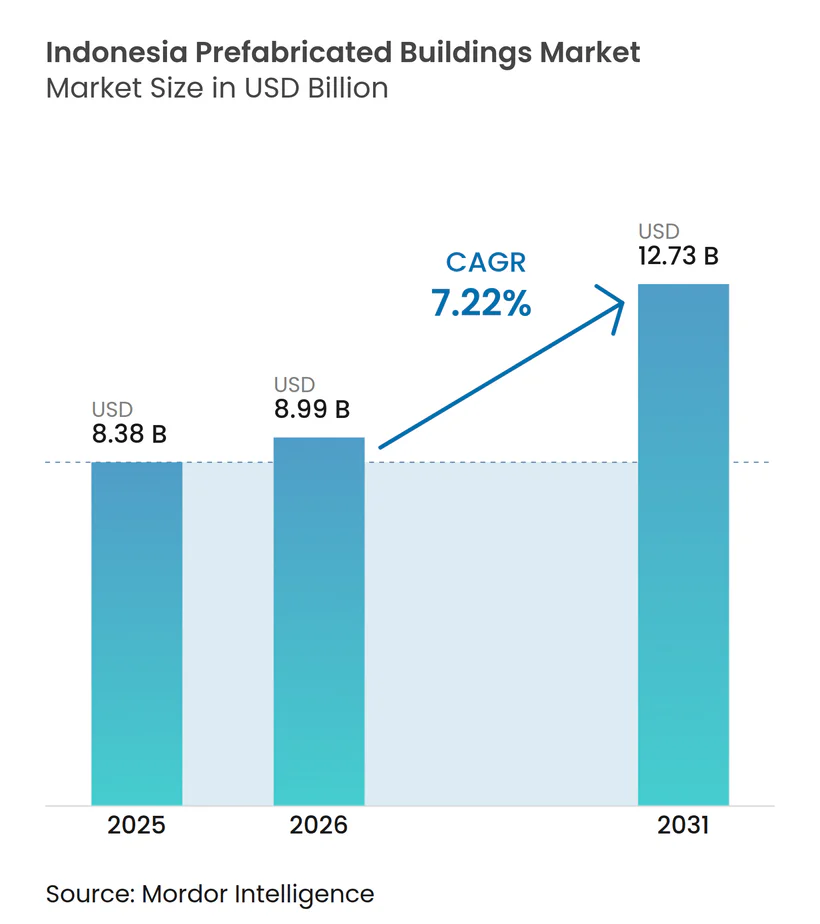
Se espera que el tamaño del mercado de edificios prefabricados de Indonesia crezca de USD 8.38 mil millones en 2025 a USD 8.99 mil millones en 2026 y se pronostica que alcance USD 12.73 mil millones para 2031 con una CAGR del 7.22% durante 2026-2031. El impulso del mercado proviene de la decisión del gobierno de industrializar la construcción para poder eliminar un déficit de 9.9 millones de unidades de vivienda mientras se cumplen los objetivos de infraestructura establecidos en el plan de desarrollo nacional 2025-2029 [1] Indonesia.go.id, “Peta Jalan Wujudkan Hajat Hidup Layak bagi MBR,” Gobierno de Indonesia, indonesia.go.id.
El aumento de las asignaciones para obras públicas, la mayor participación del sector privado y la mayor adopción de tecnologías modulares crean las condiciones para un crecimiento sostenido de dos dígitos en los ingresos en varios nichos de alto valor del mercado de edificios prefabricados de Indonesia. El programa "3 Millones de Viviendas" del presidente Prabowo Subianto establece objetivos de volumen anuales (2 millones de casas rurales y 1 millón de apartamentos urbanos) que hacen que la producción en fábrica sea más económica que los métodos de construcción in situ, impulsando una rápida entrada de pedidos de hormigón, madera y módulos volumétricos. Al mismo tiempo, el nuevo proyecto de capital de Nusantara y la expansión de la minería marina amplían la demanda más allá del sector residencial, fortaleciendo las perspectivas multisegmento para el mercado de edificios prefabricados de Indonesia.
Conclusiones clave del informe
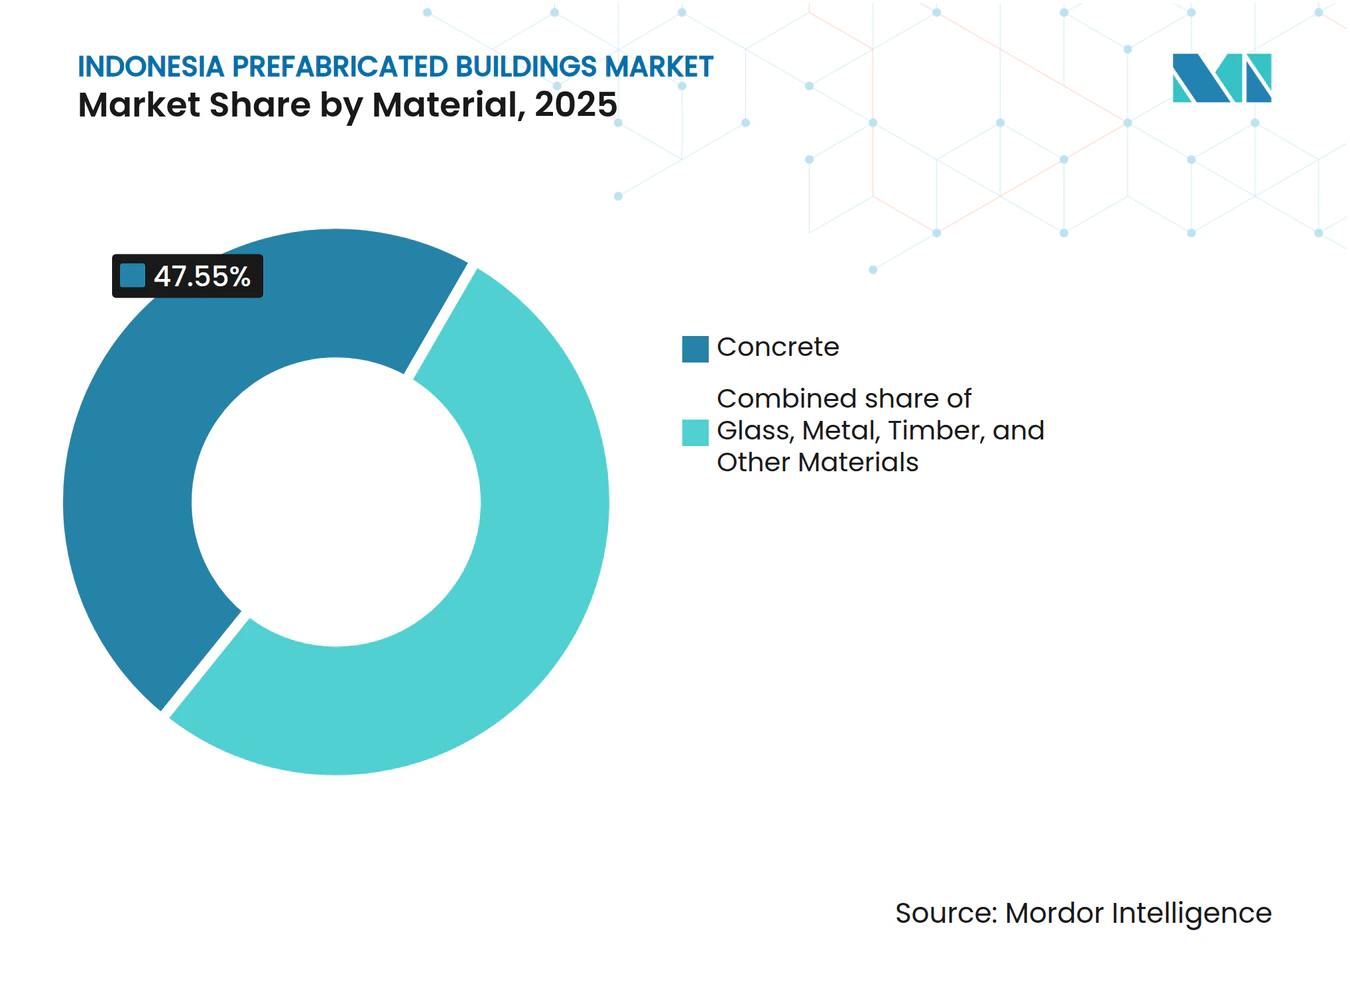
- Por tipo de material, el hormigón capturó el 47.55% de la participación de mercado de edificios prefabricados de Indonesia en 2025. Se proyecta que el segmento de madera crezca a una CAGR del 7.78% hasta 2031.
- Por aplicación, el sector residencial representó el 54.65 % del tamaño del mercado de edificios prefabricados de Indonesia en 2025, mientras que las aplicaciones comerciales están avanzando a una CAGR del 7.46 % hasta 2031.
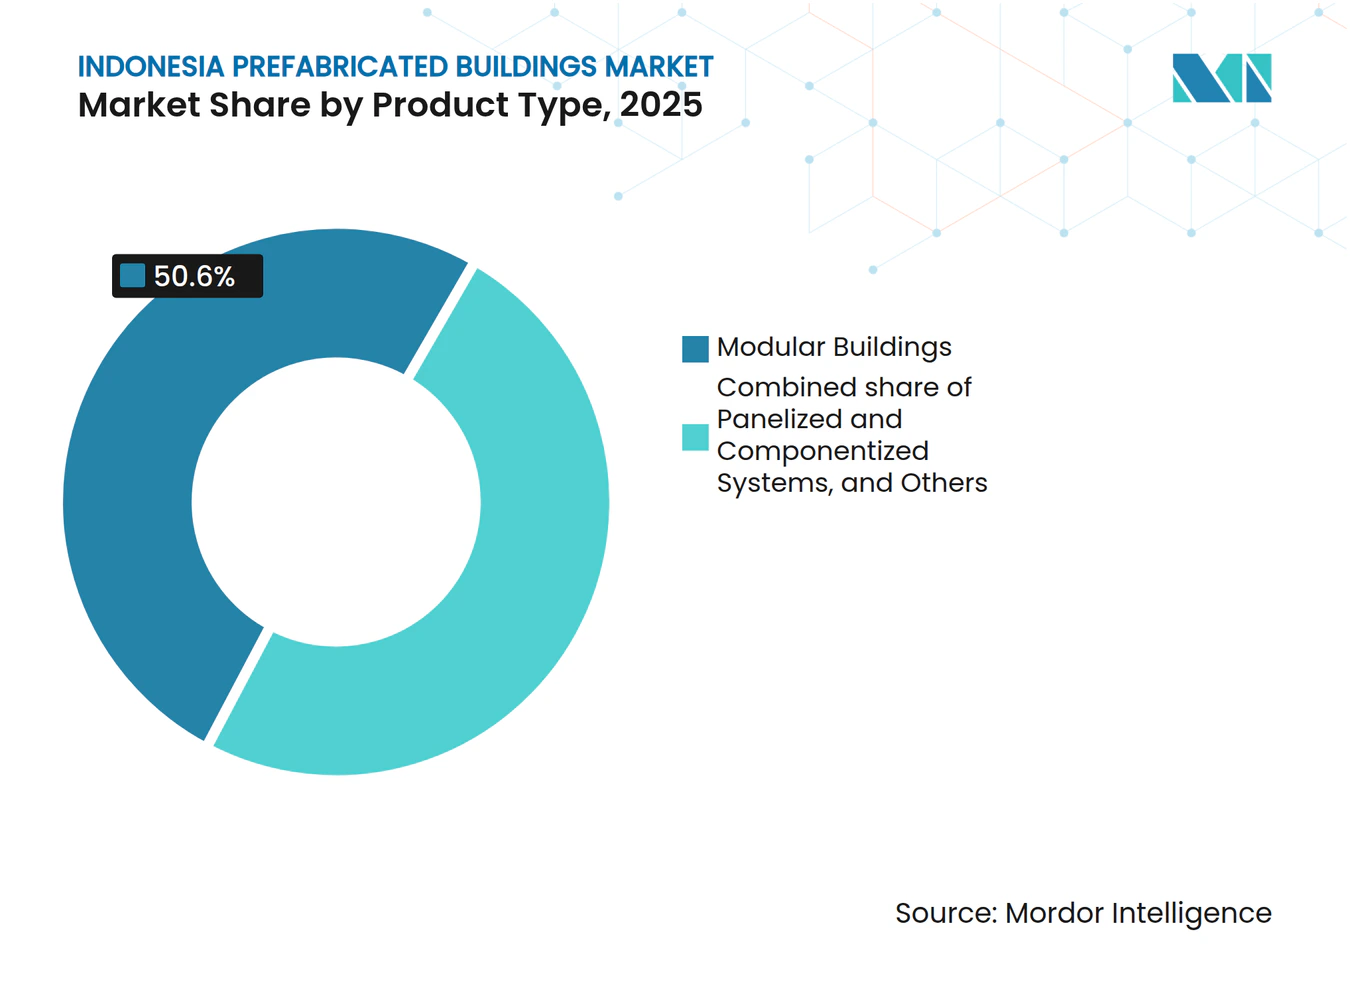
- Por tipo de producto, los edificios modulares representaron el 50.60 % de la participación en los ingresos del mercado de edificios prefabricados de Indonesia en 2025 y lideraron el crecimiento a una CAGR del 7.72 % hasta 2031.
- Por ciudades clave, Yakarta lideró con una participación del 21.85% en 2025; se prevé que el resto de Indonesia se expanda a una CAGR del 7.95% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de edificios prefabricados en Indonesia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El programa de viviendas públicas One-Million Homes acelera la adopción de viviendas modulares | + 1.8% | Enfoque nacional, Java y Sumatra | Corto plazo (≤ 2 años) |
| Las brechas de mano de obra calificada en las islas orientales favorecen la producción fuera del sitio | + 1.2% | Molucas, Papúa, Célebes | Mediano plazo (2-4 años) |
| La nueva capital de Nusantara acelera la demanda de alojamiento para los trabajadores | + 1.5% | Kalimantan Oriental | Corto plazo (≤ 2 años) |
| La certificación obligatoria de edificios ecológicos fomenta la madera volumétrica con bajos residuos | + 0.9% | Centros urbanos a nivel nacional | Largo plazo (≥ 4 años) |
| Campamentos de minería de níquel en alta mar que requieren módulos rápidamente reubicables | + 0.7% | Sulawesi y Molucas | Mediano plazo (2-4 años) |
| La preparación para el impuesto al carbono impulsa la construcción industrializada con cero emisiones netas | + 0.6% | Ciudades importantes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El impulso a la vivienda pública de un millón de viviendas acelera la adopción de viviendas modulares
El cambio del objetivo anterior de "Un Millón de Viviendas" al ambicioso programa de "Tres Millones de Viviendas" modifica el cálculo de la demanda a favor de la prefabricación. Las cuotas anuales de construcción superan la capacidad de los constructores tradicionales, lo que ha impulsado al Ministerio de Obras Públicas y Vivienda a acelerar la implementación de módulos RISHA estandarizados con precios inferiores a 8 millones de rupias por unidad para cumplir con los umbrales de asequibilidad. Inversores soberanos de Oriente Medio se han comprometido a financiar hasta un millón de unidades, importando métodos volumétricos perfeccionados en proyectos de vivienda en el desierto que reducen los plazos de construcción entre un 30 % y un 40 % en comparación con las técnicas in situ.
La confiscación de terrenos en casos de corrupción reduce los costos de adquisición, lo que refuerza la propuesta de valor del mercado de edificios prefabricados de Indonesia para los compradores del sector público. La preinstalación de tuberías y líneas eléctricas en fábrica minimiza la dependencia de la escasa mano de obra, lo que permite que los proyectos rurales avancen según lo previsto, incluso durante la temporada de monzones.
La escasez de mano de obra calificada en las islas orientales favorece la producción fuera de planta
El desequilibrio laboral este-oeste de Indonesia se ha ampliado desde 2024 a medida que los megaproyectos se trasladan fuera de Java. El desarrollo de Nusantara por sí solo necesita aproximadamente 300,000 trabajadores de la construcción, pero Kalimantan Oriental apenas puede suministrar un tercio de esa cifra [2] The Jakarta Post, “El desarrollo de la nueva capital requiere 300,000 trabajadores de la construcción”, thejakartapost.com . Los módulos prefabricados producidos en Java viajan en buques de carga rodada, llegando listos para ensamblar, por lo que los equipos locales se centran en el anclaje y el acabado en lugar de en oficios especializados. Con un gasto nacional en infraestructura fijado en 422.7 billones de IDR para 2024, los contratistas recurren cada vez más a métodos modulares para arbitrar los costos laborales entre las regiones con excedente y las provincias con escasez de mano de obra, manteniendo así los pedidos para el mercado de edificios prefabricados de Indonesia.
La nueva capital de Nusantara agiliza la demanda de alojamiento para trabajadores
La asignación de 48.8 billones de rupias para 2025 de Nusantara destina fondos específicos para residencias de trabajadores, viviendas para funcionarios públicos en sus primeras etapas y oficinas gubernamentales, lo que requiere plazos de entrega muy rápidos. La empresa china Citic Construction construirá 60 torres residenciales con módulos híbridos de acero y hormigón, lo que demuestra la confianza internacional en el ecosistema modular de Indonesia. Los mandatos de ciudad-bosque-verde limitan los residuos in situ y la intensidad de carbono, lo que da una ventaja a los sistemas volumétricos prefabricados que generan un 50 % menos de residuos que las alternativas de hormigón in situ. Los gemelos digitales y el BIM se integran desde el diseño hasta la puesta en marcha, posicionando el mercado indonesio de edificios prefabricados como un referente para la construcción de ciudades inteligentes.
La certificación obligatoria de construcción ecológica impulsa la madera volumétrica de bajo desperdicio
El Reglamento n.° 21/2021 y ordenanzas locales como el Reglamento 38/2012 de Yakarta exigen que los nuevos proyectos obtengan puntos de construcción sostenible, lo que impulsa a los promotores hacia materiales con bajas emisiones de carbono. Los módulos de madera secuestran carbono durante décadas y generan una cantidad mínima de recortes, ya que las fresadoras CNC precortan cada panel con una tolerancia de ±2 mm. Los ensayos académicos con madera contralaminada confirman su resiliencia a cargas sísmicas de zona 4, superando un obstáculo de ingeniería clave para la adopción de edificios de mediana altura. A medida que la Bolsa de Carbono de Indonesia madura, los promotores pueden monetizar los ahorros de carbono, compensando el sobreprecio del 15 % de las unidades volumétricas de madera. Estos factores amplían la ventana de adopción del mercado indonesio de edificios prefabricados en los segmentos urbanos de alto rendimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La fragmentación de los permisos en 38 provincias aumenta el costo del cumplimiento | -1.4% | A nivel nacional; las islas exteriores son las más afectadas | Mediano plazo (2-4 años) |
| Alto gasto inicial de capital en fábrica frente a una demanda residencial volátil | -1.1% | cinturones industriales de Java y Sumatra | Corto plazo (≤ 2 años) |
| Las limitadas instalaciones de pruebas de incendios a nivel doméstico retrasan la construcción de edificios de madera de varios pisos | -0.8% | Grandes centros urbanos | Largo plazo (≥ 4 años) |
| Prima logística interinsular en módulos de 12 metros | -0.9% | Indonesia oriental y sitios offshore | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La fragmentación de los permisos en 38 provincias aumenta el costo del cumplimiento
La autonomía regional permite a cada provincia imponer requisitos únicos de documentación, análisis de suelo y revisión estructural. Los tiempos de procesamiento varían desde 14 días en distritos con procesos simplificados hasta varios meses en otros lugares, lo que obliga a los fabricantes a modificar módulos idénticos para cumplir con los diferentes códigos locales [3] International Journal of Scientific and Research Publications, “Activities in The Certificate of Occupancy Process…”, ijsrp.org . La Agencia Nacional de Normalización emite las normas de prefabricación SNI, pero la aplicación desigual obliga a las empresas a presupuestar entre el 3 % y el 5 % del costo del proyecto para especialistas en cumplimiento. Este lastre frena el crecimiento potencial del mercado de edificios prefabricados de Indonesia.
Alto gasto inicial de capital de fábrica frente a una demanda residencial volátil
Las líneas volumétricas modernas cuestan entre 10 y 50 millones de dólares; el reembolso depende de una cartera de pedidos estable durante varios años. Sin embargo, las fluctuaciones en los tipos hipotecarios y las normas cambiantes sobre subsidios frenan periódicamente el lanzamiento de viviendas, como se observó en 2024, cuando los permisos de construcción residencial cayeron un 8.6 % interanual. Algunos productores operan por debajo del 60 % de su capacidad durante los ciclos de baja, lo que amplía el horizonte de rentabilidad de la inversión y disuade a nuevos participantes del mercado de edificios prefabricados de Indonesia.
Análisis de segmento
Por tipo de material: El predominio del hormigón se enfrenta a la innovación de la madera
El hormigón conservó el 47.55 % de la cuota de mercado de edificios prefabricados en Indonesia en 2025, lo que refleja la madurez de las cadenas de suministro, los moldes estandarizados y la robustez de los códigos de prefabricados. Proyectos patrimoniales como el MRT de Yakarta emplearon vigas prefabricadas que sentaron precedentes en cuanto a integridad estructural y coste del ciclo de vida, lo que reforzó la confianza de los promotores en los módulos de hormigón. El tamaño del mercado indonesio de edificios prefabricados para soluciones de hormigón está en vías de expansión constante, ya que la inversión en obras públicas mantiene un volumen base elevado.
La madera, si bien representa una porción menor, presenta el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.78 % hasta 2031. Los escenarios de impuestos al carbono modelados por el Ministerio de Finanzas asignan trayectorias de precios que equiparan la madera de ingeniería con el hormigón armado para 2027, considerando el costo total de la vida útil, lo que acelera la inversión en plantas de CLT. Cadenas hoteleras internacionales están implementando proyectos piloto de cabañas de madera de cuatro pisos en Labuan Bajo, lo que indica una mayor aceptación comercial. En consecuencia, es probable que el mercado indonesio de edificios prefabricados experimente una mayor participación de mercado de la madera cada año durante la década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La escala residencial impulsa la innovación comercial
El sector residencial representó el 54.65 % del mercado de edificios prefabricados de Indonesia en 2025, impulsado por la agenda "3 Millones de Viviendas" y los programas de subsidios provinciales. Las unidades de hormigón RISHA y las cabañas sencillas de madera constituyen la mayor parte de las entregas, a menudo ensambladas por cooperativas comunitarias. Este segmento sigue siendo sensible a los precios, favoreciendo los diseños estandarizados que permiten la adquisición en masa a través de catálogos electrónicos gestionados por la Agencia Nacional de Contratación Pública.
Las construcciones comerciales (oficinas, hoteles, centros de datos) presentan fuentes de ingresos más pequeñas, pero con un crecimiento más rápido. Una tasa de crecimiento anual compuesta (TCAC) del 7.46 % hasta 2031 refleja la creciente entrada de capital privado en logística y turismo. Las minas de Sulawesi ahora alquilan módulos de alojamiento listos para usar por 19 USD por cama y noche, un modelo que mejora la visibilidad del flujo de caja para los fabricantes. Como resultado, se espera que las obras comerciales capturen una mayor proporción del mercado de edificios prefabricados de Indonesia durante el horizonte de pronóstico.
Por tipo de producto: Edificios modulares lideran soluciones integradas
Los edificios modulares representaron el 50.60 % de los ingresos en 2025 y se prevé que registren la tasa de crecimiento anual compuesta (TCAC) más alta, del 7.72 %. Las fábricas ahora envían habitaciones terminadas al 95 %, con módulos de baño, conductos y sensores IoT, lo que reduce la puesta en servicio a tan solo 15 días. PT Wijaya Karya informó un aumento del 8.4 % en su margen bruto en el tercer trimestre de 2024 al cambiar del suministro de paneles a paquetes modulares llave en mano de principio a fin. En consecuencia, el mercado de edificios prefabricados de Indonesia está cambiando a formatos volumétricos completos, especialmente para residencias gubernamentales y hoteles de gama media.
Los sistemas panelados y componentizados mantienen su popularidad donde la distancia al suelo restringe el transporte de cajas o donde los arquitectos requieren fachadas a medida. Las chimeneas híbridas de acero y madera aparecen ahora en complejos turísticos costeros, lo que demuestra la amplitud del diseño. Estos nichos mantienen la competencia, pero su expansión será más lenta que la de los sistemas modulares, pilar del mercado de edificios prefabricados de Indonesia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Yakarta contribuyó con el 21.85 % de las ventas de 2025, impulsada por bloques de apartamentos orientados al transporte público y mandatos de modernización ecológica para torres de oficinas. Aun así, la nueva inversión de capital se está dirigiendo hacia el este. El segmento del Resto de Indonesia se encamina a una tasa de crecimiento anual compuesta (TCAC) del 7.95 %, superando al mercado general de edificios prefabricados de Indonesia, ya que los gobiernos provinciales aceleran la construcción de puertos, carreteras e instalaciones mineras en Sulawesi, Maluku y Papúa. Surabaya y Bandung aprovechan las universidades técnicas y los polígonos industriales para impulsar el desarrollo de clústeres locales de prefabricados, reduciendo la dependencia de los proveedores de Yakarta y acortando los plazos de entrega en dos semanas de media.
La descentralización también fomenta la competencia entre las empresas regionales de EPC, lo que genera una tensión de precios que beneficia las licitaciones públicas, pero presiona los márgenes. Con el tiempo, las redes de fábricas distribuidas deberían reducir los costos logísticos, lo que impulsará una mayor penetración del mercado indonesio de edificios prefabricados en provincias remotas.
Panorama regulatorio
La actividad de edificios prefabricados en Indonesia se enmarca dentro del marco nacional de servicios de construcción, según la Ley N.° 2 de 2017 (modificada por la Ley N.° 6 de 2023) y el régimen de licencias comerciales basado en riesgos del gobierno, según el Reglamento Gubernamental N.° 28 de 2025. Para los participantes del mercado que participan en licitaciones de programas de obras públicas y vivienda, el cumplimiento se rige por las normas del Ministerio de Obras Públicas y Vivienda sobre actividad comercial y estándares de productos/servicios, supervisión y sanciones (incluido el marco establecido en el Reglamento del Ministerio N.° 6 de 2025), junto con los requisitos obligatorios de contenido nacional (TKDN) a los que se hace referencia en el Decreto N.° 602/KPTS/M/2023 del Ministerio de PUPR.
En el aspecto técnico, las especificaciones y el NSPK emitidos por el Ministerio influyen en la aceptación de componentes prefabricados en proyectos civiles y de construcción, incluidas las Especificaciones Generales de 2025 (Spesifikasi Umum 2025) para la construcción de carreteras y puentes, que establecen requisitos básicos para los materiales y la ejecución. En marzo de 2026, la Dirección General de Desarrollo de la Construcción (Ditjen Bina Konstruksi) convocó a las partes interesadas en Yogyakarta para recabar opiniones para un borrador de Reglamento Presidencial (Raperpres) sobre Servicios de Suministro/Provisión de Edificios (Usaha Penyediaan Bangunan), lo que indica una formalización más estricta en torno a la acreditación, el registro y la certificación de las empresas que suministran soluciones de construcción industrializadas.
Análisis de la cadena de valor
La cadena de valor de los edificios prefabricados en Indonesia comienza con la concepción y el diseño del proyecto, donde los propietarios (organismos de vivienda pública y obras públicas, entidades de proyectos IKN/Nusantara y promotores privados) especifican cada vez más diseños de módulos repetibles y plazos de entrega cortos que favorecen la ingeniería y la estandarización con soporte BIM. Esto da paso a insumos previos como cemento y áridos para hormigón prefabricado, bobinas/perfiles de acero para estructuras ligeras y marcos estructurales, aislamiento y paneles sándwich, kits MEP y acabados interiores, seguidos de la fabricación en fábrica (plantas de prefabricación, líneas de paneles y ensamblaje volumétrico). Entre los proveedores e integradores locales se incluyen proveedores de cabinas/módulos modulares y sistemas de construcción como PT Sanwa Prefab Technology para paneles y estructuras portátiles, GRHYA para cabinas y módulos, y Timberlab para soluciones de madera maciza. Grandes contratistas y empresas estatales también actúan como integradores, agrupando ingeniería, adquisición e instalación para proyectos vinculados al gobierno.
Las actividades intermedias incluyen control de calidad y certificación para cumplir con los estándares SNI/Ministerio y los umbrales TKDN para la contratación pública, después de lo cual los módulos se distribuyen por carretera y transporte interinsular a los sitios de instalación. La etapa final abarca el uso de grúas en el sitio, el anclaje, la finalización de la envolvente y la puesta en marcha, que cada vez más se combina con el mantenimiento posventa para los módulos y los campamentos de alojamiento de trabajadores. La logística y los permisos siguen siendo los principales puntos de fricción para los módulos de 12 metros y los despliegues en varias provincias, mientras que los esfuerzos continuos para formalizar las "empresas de provisión de construcción" a través del proceso Raperpres y el impulso del Ministerio de Vivienda y Áreas Residenciales (Kementerian PKP) de abril de 2026 para la vivienda modular dentro del programa de 3 millones de viviendas están atrayendo a más participantes a flujos de trabajo de producción e instalación estandarizados y repetibles.
Panorama competitivo
El mercado está moderadamente fragmentado, con gigantes estatales como PT Wijaya Karya y PT Hutama Karya aprovechando líneas de crédito soberanas para asegurar megaproyectos. Estas empresas suelen agrupar los servicios de ingeniería, procura y construcción (EPC), financiación y gestión de instalaciones en una sola licitación. Por otro lado, empresas privadas como PT Summarecon Prefab se centran en construcciones comerciales con mayor margen de beneficio, utilizando equipos de diseño ágiles y soldadura robótica importada para reducir los plazos de entrega. Las colaboraciones con innovadores globales son cada vez más frecuentes: Citic Construction combina financiación china con experiencia en volumen, mientras que inversores japoneses y cataríes colaboran para desarrollar urbanizaciones de madera subvencionadas.
La dinámica competitiva gira en torno a la integración vertical, la competencia en BIM y la alineación con los criterios ESG. Las empresas que adoptan la monitorización en línea del IoT obtienen una ventaja al asegurar contratos de mantenimiento que amplían los ingresos más allá de la entrega inicial del proyecto. Simultáneamente, los fabricantes locales de acero se están diversificando hacia módulos llave en mano para mitigar los riesgos asociados con las fluctuaciones de los precios de las materias primas. Estos avances indican que es probable que el sector indonesio de edificios prefabricados se centre en empresas más grandes e impulsadas por la tecnología en los próximos cinco años, aunque la contratación basada en proyectos seguirá brindando oportunidades a empresas regionales especializadas.
Líderes de la industria de edificios prefabricados de Indonesia
Edificio PT Wijaya Karya (WIKA)
Sistemas de construcción Kirby
casa prefabricada de bali
PT de éxito superior Tbk
PT Bukaka Teknik Utama Tbk
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: PT Superior Prima Sukses Tbk (BLES) se consolidó como el mayor productor de ladrillos ligeros de Indonesia, con una capacidad anual de 5.6 millones de m³ distribuidos en seis líneas de producción (incluidas plantas en Mojokerto, Lamongan, Sragen, Sidoarjo y Banjarnegara). Esta magnitud refuerza la disponibilidad nacional de materiales de construcción que respaldan los paquetes de construcción prefabricada y de ejecución rápida. Asimismo, incrementa la presión competitiva sobre la oferta regional, ya que la demanda de vivienda y de contratistas se concentra en torno a productores confiables y de gran volumen.
- Abril de 2026: PT Wijaya Karya Bangunan Gedung Tbk (WEGE) completó el proyecto Transmigration Mess en Rempang, Batam, utilizando su tecnología modular WGF 2.0, bajo un contrato valorado en 57.4 millones de rupias. La entrega de este alojamiento modular pone de manifiesto cómo la construcción prefabricada se utiliza para la rápida construcción de infraestructura de apoyo a la fuerza laboral y la comunidad. La ejecución con un sistema modular definido mejora la aplicabilidad a licitaciones similares de vivienda y alojamiento vinculadas al gobierno.
- Agosto de 2024: Sumitomo Forestry se asoció con Sinarmas Land para desarrollar alrededor de 4,100 viviendas cerca de Yakarta, con una inversión anunciada de 1.2 millones de dólares. El proyecto incorpora estructuras de madera ecológicas y la certificación EDGE. Este programa impulsa la prefabricación con madera en el desarrollo residencial convencional. Asimismo, fomenta la adopción generalizada de métodos de construcción estandarizados y con menor generación de residuos, en consonancia con los requisitos de construcción sostenible en los principales mercados urbanos.
Alcance del informe sobre el mercado de edificios prefabricados de Indonesia
Los edificios prefabricados, o casas prefabricadas, son edificios con componentes (paredes, techo y piso) que se fabrican en una fábrica o planta de fabricación. Estos componentes se pueden ensamblar total o parcialmente en una fábrica y luego se transfieren al sitio de construcción.
El mercado de edificios prefabricados de Indonesia está segmentado por tipo de material (hormigón, vidrio, metal, madera y otros tipos de materiales) y aplicación (residencial, comercial y otras aplicaciones [infraestructura e industrial]). El informe ofrece el tamaño del mercado y las previsiones en valor (millones de dólares estadounidenses) para los segmentos anteriores.
Por tipo de material
| Concreto |
| Vidrio |
| Metal |
| Madera |
| Otros materiales |
por Aplicación
| Residencial |
| Comercial |
| Otros |
Por tipo de producto
| Edificios modulares |
| Sistemas panelizados y componentizados |
| Otros tipos de prefabricados |
Por Ciudades Clave
| Jakarta |
| Surabaya |
| Bandung |
| Medan |
| Resto de Indonesia |
| Por tipo de material | Concreto |
| Vidrio | |
| Metal | |
| Madera | |
| Otros materiales | |
| por Aplicación | Residencial |
| Comercial | |
| Otros | |
| Por tipo de producto | Edificios modulares |
| Sistemas panelizados y componentizados | |
| Otros tipos de prefabricados | |
| Por Ciudades Clave | Jakarta |
| Surabaya | |
| Bandung | |
| Medan | |
| Resto de Indonesia |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de edificios prefabricados de Indonesia?
El mercado está valorado en 8.99 mil millones de dólares en 2026 y se prevé que alcance los 12.73 mil millones de dólares en 2031.
¿Qué tan rápido está creciendo el sector?
Se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.22% durante el período 2026-2031, respaldada por programas de vivienda e infraestructura a gran escala.
¿Qué tipo de producto está ganando más terreno?
Los edificios modulares totalmente integrados lideran las ventas con una participación del 50.60 % en 2025 y exhiben la CAGR más alta del 7.72 % hasta 2031.
¿Por qué la prefabricación de madera está volviéndose cada vez más popular?
Las normas obligatorias de construcción ecológica y los inminentes impuestos al carbono mejoran la competitividad de costos de la madera de ingeniería, impulsando una CAGR del 7.78 % para el segmento.
¿Qué papel juega el nuevo proyecto de capital de Nusantara?
Nusantara está acelerando la demanda de viviendas para trabajadores y oficinas gubernamentales de rápido despliegue, impulsando la cartera de pedidos de proveedores modulares.


