

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
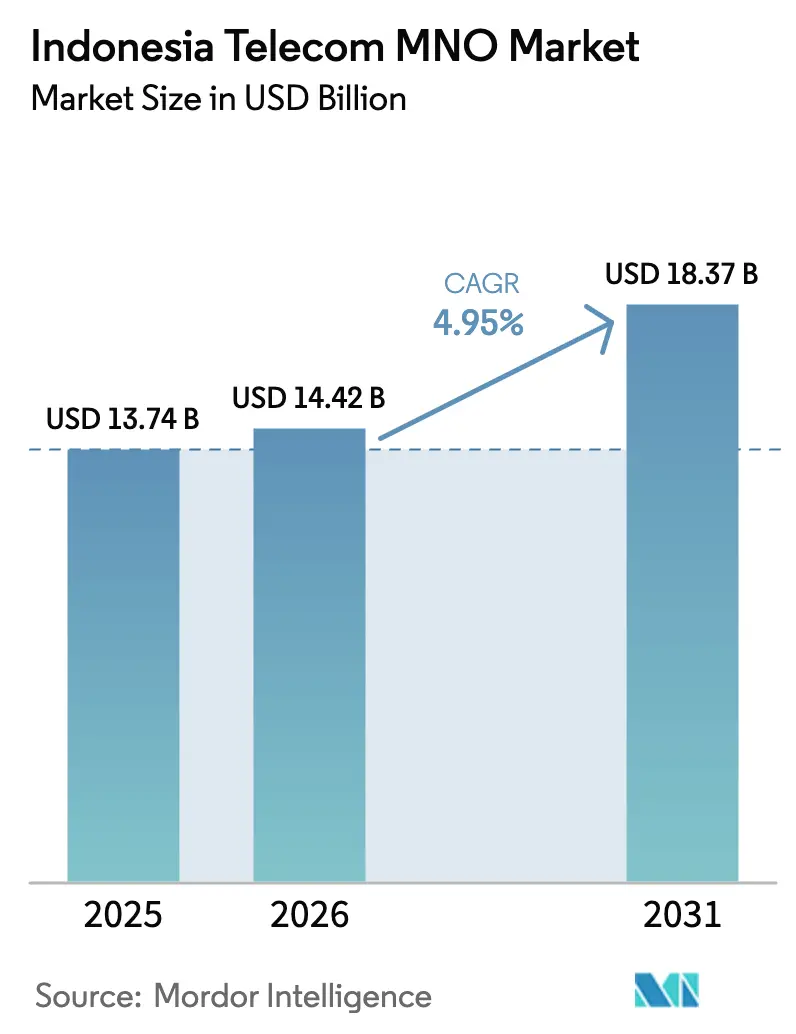
| Tamaño del mercado (2026) | USD 14.42 mil millones |
| Tamaño del mercado (2031) | USD 18.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.95% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores de redes móviles de telecomunicaciones de Indonesia realizado por Mordor Intelligence
El mercado de operadores de redes móviles (MNO) de telecomunicaciones de Indonesia alcanzó un valor de 13.74 millones de dólares en 2025 y se estima que crecerá de 14.42 millones de dólares en 2026 a 18.37 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.95% durante el período de pronóstico (2026-2031). El crecimiento del gasto se debe a la rápida adopción de datos móviles, las constantes actualizaciones de la red y los programas de inclusión digital respaldados por el Estado que abarcan las 17,500 islas del archipiélago. Los operadores destinan capital a la densificación de 4G y al despliegue de 5G para mantenerse al día con el tráfico de vídeo, mientras que los clientes empresariales buscan conectividad segura en la nube que impulse el ingreso promedio por usuario. Las reformas del espectro en curso y los modelos de infraestructura compartida reducen el riesgo de despliegue, pero la competencia de precios sostenida mantiene el crecimiento del ARPU (ingreso promedio por usuario) moderado. La fusión de XL Axiata y Smartfren ejemplifica el impulso estratégico hacia la escala que ayuda a monetizar las redes de próxima generación y contrarresta la sustitución de servicios OTT (over-the-top).
Conclusiones clave del informe
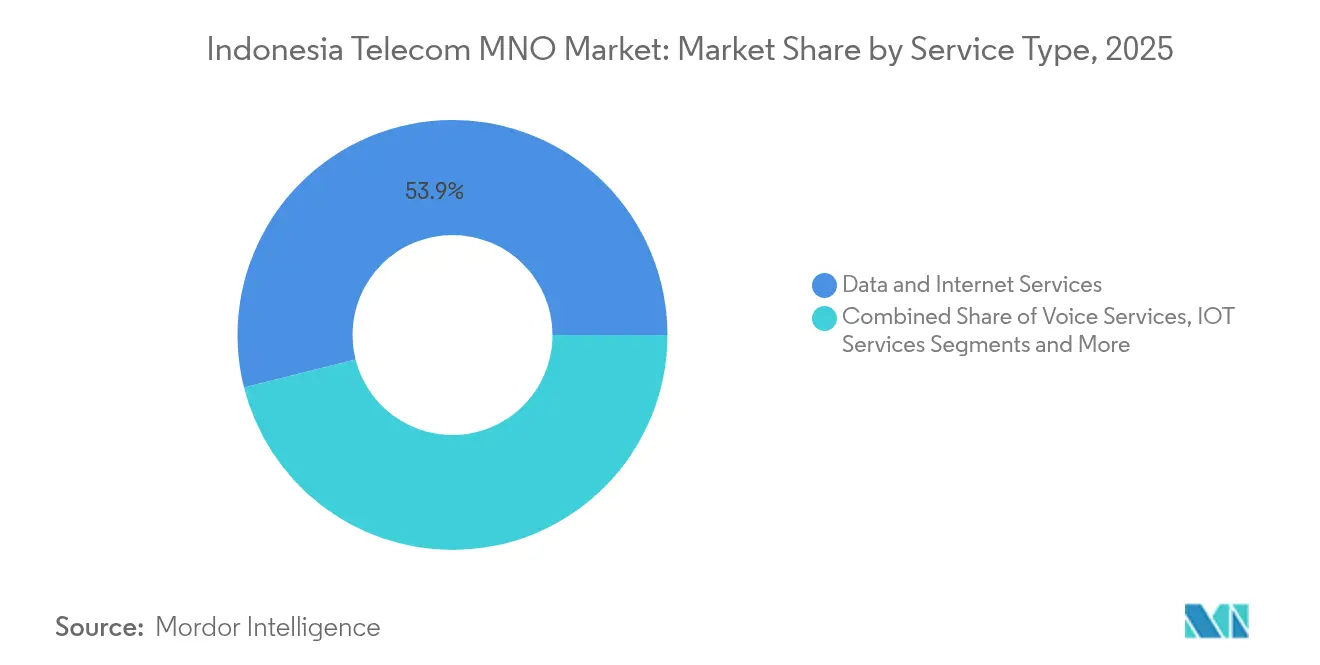
- Por tipo de servicio, los servicios de datos e internet lideraron con el 53.92% de la cuota de mercado de los operadores de redes móviles de telecomunicaciones de Indonesia en 2025, mientras que la voz avanza a una tasa de crecimiento anual compuesta del 5.11% hasta 2031.
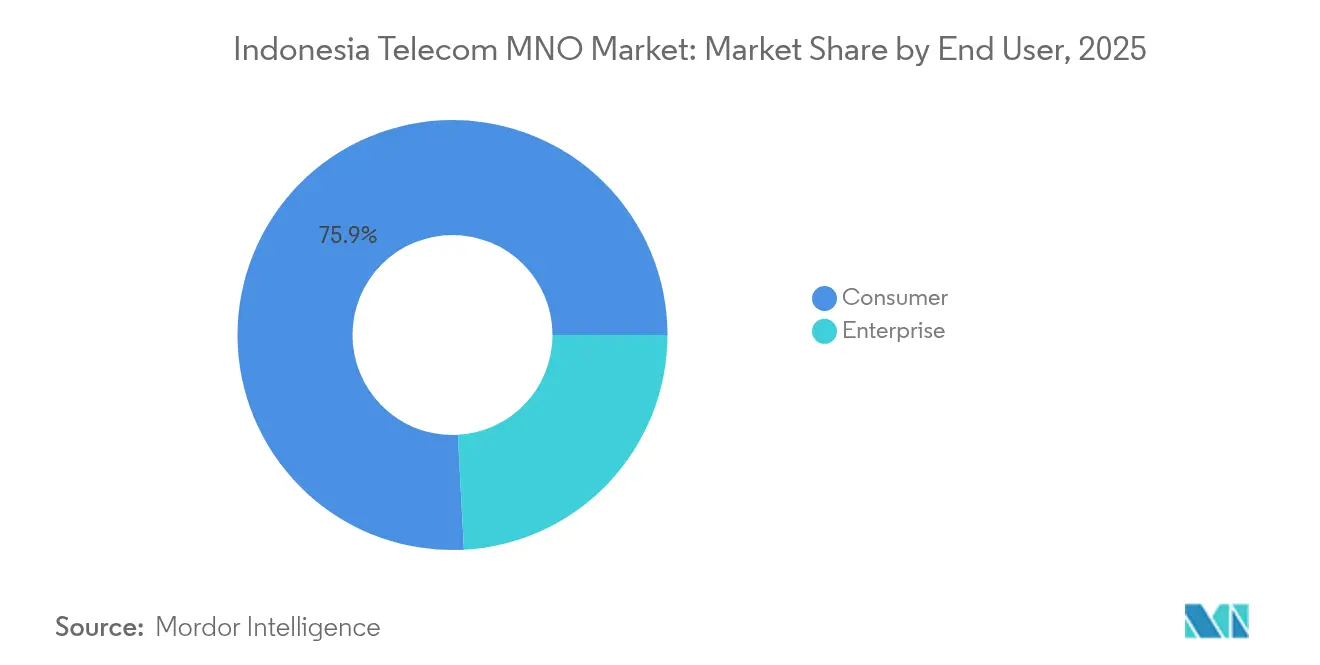
- Por segmento de usuario final, las empresas lideraron con el 24.15% de la cuota de mercado de operadores de redes móviles de telecomunicaciones de Indonesia en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta del 5.29% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de Indonesia
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El consumo explosivo de datos móviles impulsado por aplicaciones de vídeo y juegos | + 1.8% | Java, Sumatra y centros urbanos centrales | Corto plazo (≤ 2 años) |
| Implementación nacional de 4G y 5G que llega a las islas exteriores | + 1.2% | Este de Indonesia, Molucas, Papúa | Mediano plazo (2-4 años) |
| Los paquetes de convergencia fijo-móvil elevan el ARPU de los hogares | + 0.9% | Gran Yakarta, Surabaya, ciudades de nivel 2 | Mediano plazo (2-4 años) |
| Proyectos de red troncal de fibra de Nusantara y Palapa Ring liderados por el gobierno | + 0.7% | Distritos remotos en 514 regencias | Largo plazo (≥ 4 años) |
| Demanda de interconexión de centros de datos a gran escala bajo la ley de soberanía de datos | + 0.3% | Yakarta, Surabaya, Batam | Corto plazo (≤ 2 años) |
| Backhaul satelital LEO que permite IoT empresarial en áreas remotas | + 0.2% | Concentraciones mineras y agrícolas en las islas exteriores | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El consumo explosivo de datos móviles impulsado por aplicaciones de vídeo y juegos
Telkom Indonesia registró 127.1 millones de usuarios de banda ancha móvil en 2023 con un tráfico de datos de 17.9 millones de TB, lo que confirma que los hábitos centrados en el video ahora sustentan las decisiones de ingresos. [1] Telkomsel, “4G LTE y VoLTE”, telkomsel.com Disney+ Hotstar capturó el 70% de las suscripciones de streaming de pago, mientras que Netflix mantuvo el 46%, impulsando a los usuarios promedio de teléfonos inteligentes a consumir contenido de alta definición en redes 4G y 5G emergentes. XL Axiata registró picos de tráfico del 19% durante las vacaciones pico, con Lombok Oriental aumentando un 34% y las zonas turísticas de Malioboro un 115%. Los operadores ahora priorizan las actualizaciones de capacidad para evitar la congestión y para admitir aplicaciones de juegos que requieren una latencia inferior a 40 ms. El mercado de telecomunicaciones MNO de Indonesia ve una monetización de datos sostenida a medida que los paquetes premium combinan cuotas generosas con garantía de baja latencia, creando potencial de venta adicional incluso en una base prepago sensible al precio.
Implementación nacional de 4G y 5G que llega a las islas exteriores
Telkomsel ya cubre al 97% de la población a través de 247,472 estaciones base, y sus velocidades 5G alcanzan los 64.3 Mbps, casi cuatro veces más rápido que el 4G. El gobierno exige la presencia comercial de 5G en 29 ciudades para 2025, con el apoyo de la red troncal de fibra Palapa Ring que reduce los cuellos de botella en la red de retorno. La expansión del espectro de banda media permitirá a los operadores ofrecer un servicio de nivel empresarial para puertos inteligentes, automatización minera y corredores logísticos en Sulawesi y Kalimantan. Con las redes privadas LTE y 5G que se prevé alcancen los 7.4 millones de dólares a nivel mundial para 2027, los operadores indonesios apuntan a segmentos dedicados para fábricas y plataformas petrolíferas donde los enlaces cableados siguen siendo poco prácticos. La mejora en la calidad de la red se traduce en mejores puntuaciones de experiencia del cliente, lo que refuerza la disposición a pagar por niveles superiores.
Los paquetes de convergencia fijo-móvil elevan el ARPU de los hogares
IndiHome lidera la banda ancha fija con 10.1 millones de suscriptores y una cuota de mercado del 66.7 %; sin embargo, el ARPU promedio por hogar se sitúa en 17 USD, lo que muestra un margen de expansión de valor una vez que las ofertas convergentes ganen fuerza. Los paquetes Triple-Play que combinan fibra, televisión de pago y datos móviles ilimitados protegen contra el corte del cable, a la vez que atraen a nuevos hogares que necesitan precios combinados que se ajusten a sus presupuestos. Se proyecta que los ingresos fijos crezcan de 3.2 millones de USD en 2024 a 4 millones de USD en 2029, impulsados por una mayor cobertura de fibra y la creciente demanda de soluciones de teletrabajo. Los operadores implementan kits de autoinstalación y planes de pago flexibles para abrir nuevos mercados potenciales entre el 26 % de los hogares que aún carecen de banda ancha fija. A medida que aumenta la adopción de la convergencia, disminuye la tasa de abandono, lo que impulsa la mejora del valor a lo largo de la vida útil.
Proyectos de red troncal de fibra de Nusantara y Palapa Ring liderados por el gobierno
La fibra del Anillo Palapa, con un costo de 280 millones de dólares, se extiende a lo largo de 35,000 km en cada distrito, proporcionando a los operadores una red de retorno escalable y reduciendo los desembolsos de capital individuales mediante el arrendamiento de acceso abierto. [2] GSMA, “Acelerando el 5G en Indonesia: una hoja de ruta del espectro para el éxito”, gsma.com La propia red de fibra de Telkom Indonesia, de 176,663 km, complementa esta red troncal, permitiendo extensiones de servicio rápidas a sitios mineros y turísticos en islas periféricas que históricamente dependían de enlaces de microondas. La continuidad de la fibra respalda a Nusantara, la futura capital nacional, donde se prevé una inversión de 1.5 millones de rupias indonesias en fibra óptica para telecomunicaciones hasta 2026. Cada aumento del 10 % en la penetración de banda ancha se correlaciona con un incremento del PIB per cápita del 1-1.5 %, lo que valida el enfoque del estado en la infraestructura digital. Las tarifas de red de retorno más bajas mejoran la economía de los proyectos para los operadores más pequeños y los ISP comunitarios, ampliando la base de mercado de los operadores de redes móviles de telecomunicaciones de Indonesia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La persistente competencia de precios suprime el ARPU | -1.4% | Segmentos de prepago a nivel nacional | Corto plazo (≤ 2 años) |
| Espectro fragmentado y altos precios de reserva | -0.8% | Todas las áreas de licencia 5G nacionales | Mediano plazo (2-4 años) |
| Retrasos en permisos de derecho de paso ralentizan el despliegue de fibra | -0.6% | Corredores urbanos densos | Mediano plazo (2-4 años) |
| Escasez de talento en planificación de radiofrecuencia 5G | -0.3% | Islas orientales fuera de Java | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La persistente competencia de precios suprime el ARPU
Los usuarios de prepago indonesios siguen priorizando la asequibilidad, manteniendo un ARPU combinado muy por debajo del promedio de Asia-Pacífico de 10.5 USD a pesar del mayor uso de datos. Las guerras tarifarias de 2023 redujeron la rentabilidad efectiva, incluso con el crecimiento del tráfico, lo que obligó a Smartfren a aumentar los precios de los datos un 10 % para recuperar los márgenes, una medida que sus competidores solo han igualado parcialmente. La inminente fusión entre XL Axiata y Smartfren debería reforzar la disciplina del mercado, prometiendo entre 300 y 400 millones de USD en ahorros anuales que compensarán la presión sobre los ingresos. Sin embargo, operadores de servicios OTT como WhatsApp, que redujeron las tarifas de mensajería empresarial hasta en un 97 %, continúan erosionando los ingresos por voz y SMS tradicionales. La sostenida intensidad promocional mantendrá al mercado de operadores móviles de telecomunicaciones de Indonesia priorizando el volumen en lugar de los aumentos de precios a corto plazo.
Espectro fragmentado y altos precios de reserva
El retraso de la subasta de 5G hasta 2025 congela las hojas de ruta de los operadores, mientras que las limitadas tenencias en banda media limitan la eficiencia del despliegue. La GSMA recomienda que cada operador asegure 100 MHz en la capa de 3.5 GHz para alcanzar las velocidades objetivo; sin embargo, los precios de reserva se mantienen superiores a los de referencia regionales. Los operadores más pequeños se enfrentan al riesgo de apalancamiento una vez que se abre la licitación, lo que podría ralentizar la inversión en cobertura rural, donde la rentabilidad ya es escasa. Esta situación favorece a los operadores históricos con balances más sólidos y una amplia gama de espectro. La claridad regulatoria sobre las tarifas escalonadas y las obligaciones de cobertura aliviaría la presión de capital y aceleraría la disponibilidad de 5G en el mercado de telecomunicaciones de operadores móviles de Indonesia.
Análisis de segmento
Segmento 1
Los servicios de datos e internet representaron el 53.92% de los ingresos del mercado de operadores móviles de telecomunicaciones de Indonesia en 2025, lo que subraya un cambio estructural respecto a las líneas de voz tradicionales. La voz aún mantiene el 20.62% con una tasa de crecimiento anual compuesta (TCAC) del 5.11% gracias a la adopción de VoLTE, lo que demuestra que la calidad de las llamadas de nivel operador mantiene un atractivo residual incluso bajo la presión de la tecnología OTT. IoT y M2M representan una cuota del 5.75%, y los operadores esperan un crecimiento de tres dígitos en dispositivos para 2028, a medida que las flotas de automóviles, bancos y servicios públicos se conectan a la plataforma IoT Connectivity+ de XL Axiata. Los servicios OTT y de televisión de pago representan el 5.43%, y la participación del 70% de Disney+ Hotstar destaca la tracción del streaming directo. El 14.28% restante proviene de servicios mayoristas, roaming y diversos servicios digitales que se benefician de un mercado en la nube que se expande a una TCAC del 25%, alcanzando los 0.8 millones de dólares en 2023.
Las prioridades de inversión priorizan las actualizaciones de núcleos de paquetes y los nodos de computación en el borde que mantienen la latencia por debajo de los 20 ms para juegos móviles y automatización industrial. Los pilotos privados de LTE en puertos y minas ayudan a validar la rentabilidad antes de la amplia monetización del 5G. La diversificación de ingresos se basa en paquetes de ciberseguridad y la coubicación de centros de datos diseñados para empresas que cumplen con la ley de soberanía de datos de Indonesia. Con el auge de la convergencia fija-móvil, los operadores combinan fibra con datos móviles ilimitados y contenido en streaming, lo que refuerza la fidelidad de los hogares y reduce la pérdida de clientes en el mercado de operadores móviles de telecomunicaciones de Indonesia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: el impulso empresarial supera al del mercado masivo
Las empresas generaron el 24.15 % de sus ingresos en 2025 y se proyecta que alcancen el 29.15 % para 2028, impulsadas por una tasa de crecimiento anual compuesta (TCAC) del 5.29 %, a medida que las empresas digitalizan sus operaciones y trasladan sus cargas de trabajo a la nube. Telkom Indonesia presta servicios a 618,854 714 pymes y 75.85 instituciones públicas mediante ofertas integradas de TIC que combinan conectividad con ciberseguridad y analítica. El uso de pagos digitales entre las pymes está en aumento, ampliando la base de clientes para conectividad segura y servicios gestionados. Las líneas de consumo aún representan el 4.74 % y registran una TCAC del 120 %; sin embargo, el crecimiento se basa en niveles de datos de mayor valor en lugar de en la incorporación de suscriptores, ya que la penetración ya supera el XNUMX %.
El aumento de los envíos de smartphones —un 20 % interanual en el segundo trimestre de 2024, liderado por Xiaomi con un 18.1 %— sustenta el crecimiento del rendimiento en el segmento de consumo. El creciente interés por el entretenimiento exclusivamente móvil impulsa a los operadores a negociar licencias de contenido favorables, buscando paquetes diferenciados que reduzcan el riesgo de sustitución de OTT. Mientras tanto, la demanda empresarial se inclina hacia las redes privadas, la SD-WAN gestionada y la interconexión de centros de datos, lo que aumenta el peso estratégico de los ingresos empresariales en el cálculo del tamaño del mercado de operadores móviles de telecomunicaciones de Indonesia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Java y Sumatra generan conjuntamente más del 74.65% de sus ingresos gracias a su alta densidad de población, la madurez de las coberturas 4G y los lanzamientos tempranos de 5G. La densidad de tráfico de datos en Yakarta supera regularmente los 10 GB por usuario al mes, lo que impulsa a los operadores a densificar sus instalaciones con matrices MIMO masivas que cuadruplican la eficiencia espectral. La expansión suburbana impulsa la adopción de paquetes de convergencia fijo-móvil, ya que la fibra llega a 3 millones de hogares adicionales al año. El tamaño del mercado de operadores móviles de telecomunicaciones de Indonesia vinculado a Java supera con creces los 8.35 millones de dólares, lo que orienta la planificación de la red y los presupuestos de marketing.
Kalimantan y Sulawesi crecen a partir de una base más pequeña, pero superan el promedio nacional en porcentaje, ya que las zonas de extracción de recursos exigen enlaces resilientes para IoT y vigilancia remota. Los centros de datos edge en Balikpapan y Makassar reducen las necesidades de backhaul y apoyan el procesamiento local para plataformas petrolíferas y plantaciones. Los incentivos gubernamentales en torno a la reubicación de la capital de Nusantara aceleran aún más la excavación de zanjas de fibra óptica y la construcción de torres, extendiendo los pilotos 5G a nuevos clústeres económicos para 2026.
El grupo de islas orientales de Papúa, Molucas y Nusa Tenggara sigue estando desatendido, pero la fibra óptica del Anillo Palapa y la red de retorno satelital LEO abren nuevos corredores de servicio. Los operadores implementan microceldas solares y acceso inalámbrico fijo para cubrir aldeas de baja densidad. La viabilidad comercial mejora una vez que el arrendamiento de infraestructura compartida reduce el costo de la instalación de torres hasta en un 30 %. El progreso en este ámbito mantiene los objetivos nacionales de equidad digital y suma suscriptores adicionales al mercado de operadores móviles de telecomunicaciones de Indonesia, aunque la contribución a los ingresos se mantiene modesta hasta 2030.
Panorama competitivo
Telkomsel lidera con una cuota de suscriptores del 45 % y velocidades 5G de primer nivel en todas las categorías de Opensignal [3] Opensignal, “Informe de experiencia de la red móvil de Indonesia 2024”, opensignal.com . Indosat Ooredoo Hutchison mantiene una cuota del 28 %, aprovechando su matriz internacional para el acceso a capital y el apoyo a la actualización de la red. La entidad combinada XL Axiata–Smartfren tendrá el 27 %, apostando por los ahorros por sinergias y los activos de espectro contiguo para mejorar la cobertura y la calidad.
La diferenciación competitiva se centra en el liderazgo en experiencia de red, los paquetes fijo-móvil y las soluciones verticales empresariales. Telkomsel integra seguridad en la nube con conectividad para pymes, aprovechando los activos de centros de datos de su Grupo Telkom. Indosat impulsa ofertas de estilo de vida digital a través de su marca IM3, combinando streaming de música y pases de juegos para aumentar el ARPU. La alianza de XL Axiata con Cisco sustenta una plataforma de IoT que automatiza la integración de dispositivos, crucial para escalar las ofertas de vehículos conectados. El escrutinio regulatorio garantiza estándares de calidad de servicio y directivas nacionales de roaming que protegen contra el abuso monopolístico, mientras que las próximas subastas de espectro determinarán la dinámica de costos para el próximo ciclo de inversión.
Las estrategias de los operadores se extienden a estrategias no relacionadas con la conectividad, como la integración de tecnología financiera y la tecnología publicitaria. Telkomsel explora las finanzas integradas con socios del ecosistema GoTo, mientras que Indosat invierte en intercambios de publicidad programática. A pesar de los esfuerzos de diversificación de ingresos, la fiabilidad de la red sigue siendo el principal factor diferenciador de la marca que impulsa la pérdida de clientes. La inversión de capital sostenida, de aproximadamente el 22 % de las ventas, subraya la intensidad de capital que caracteriza al mercado de operadores móviles de telecomunicaciones de Indonesia.
Líderes de la industria de operadores móviles de telecomunicaciones de Indonesia
PT XL Axiata Tbk
PT Telekomunikasi Selular (Telkomsel)
PT Indosat Tbk(IndosatOoredoo Hutchison)
PT SmartfrenTelecom Tbk (Grupo Empresarial Sinarmas)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2025: XL Axiata completó su fusión de USD 6.5 millones con Smartfren, formando XLSmart con 94.5 millones de suscriptores y 45.4 billones de IDR en ingresos.
- Febrero de 2025: Axiata Group y Sinar Mas firmaron memorandos que cubren soluciones 5G e innovación fintech antes del cierre de la fusión.
- Octubre de 2024: Ericsson ha presentado el 'Ericsson Hackathon 2024' para impulsar la transformación digital en Indonesia, aprovechando la inteligencia artificial generativa (Gen AI) y la tecnología 5G. Esta iniciativa es una iniciativa conjunta con el Ministerio de Industria, PIDI 4.0, el Ministerio de Comunicación y Digital, los Centros de Innovación y Aprendizaje, la Universidad Suizo-Alemana y KORIKA. El hackathon estimulará la innovación y la colaboración, impulsando aún más el mercado de las telecomunicaciones en Indonesia.
- Enero de 2024: Aviat Networks, Inc., una empresa líder en soluciones de acceso y transporte inalámbrico, ha firmado una colaboración estratégica con PT Smartfren Telecom Tbk. Esta asociación tiene como objetivo proporcionar conectividad inalámbrica de alta velocidad y ultrafiable, redes inalámbricas privadas tanto para interiores como para exteriores, y servicios de digitalización y automatización a clientes de redes privadas en toda Indonesia. La colaboración busca capitalizar las oportunidades de mercado, reforzar el posicionamiento competitivo y mejorar el servicio a los clientes indonesios. Esto se logrará mediante la ingeniería de soluciones y preventa, esfuerzos de ventas conjuntos, desarrollo de oportunidades de mercado y un servicio y soporte al cliente unificados. Tras la adquisición del negocio de transporte inalámbrico de NEC, Aviat ha surgido como el proveedor de transporte inalámbrico en Indonesia, con una amplia cartera de soluciones y una sólida presencia local.


Alcance del informe del mercado de operadores móviles de telecomunicaciones de Indonesia
Las telecomunicaciones se refieren a la transmisión de información a largas distancias mediante señales electromagnéticas. El estudio sobre el mercado de operadores móviles de telecomunicaciones de Indonesia incluye un análisis detallado de las tendencias de conectividad, centrándose en redes fijas, redes móviles y torres de telecomunicaciones.
Los servicios de telecomunicaciones se segmentan en (servicios de voz, servicios de datos y mensajería, servicios over-the-top (OTT) y servicios de televisión de pago).
El estudio también examina el impacto de las tendencias macroeconómicas en el mercado y los segmentos afectados. El estudio también analiza los factores y restricciones que probablemente influyan en la evolución del mercado en el futuro próximo. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |


Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezcan los ingresos en el mercado de MNO de telecomunicaciones de Indonesia hasta 2031?
Se proyecta que los ingresos aumentarán de USD 14.42 millones en 2026 a USD 18.37 millones en 2031, lo que refleja una CAGR del 4.95%.
¿Qué porcentaje de los ingresos provino de los servicios de datos e Internet en 2025?
Los servicios de datos e Internet contribuyeron con el 53.92% de los ingresos totales, lo que ilustra el predominio del consumo de datos móviles.
¿Qué operador ostenta el liderazgo en cuota de suscriptores?
Telkomsel lidera con un 45% de suscriptores, respaldado por la cobertura 4G más amplia y velocidades 5G de primer nivel.
¿Por qué es importante el segmento empresarial para el crecimiento futuro?
Las empresas muestran una CAGR del 5.29 % gracias a la adopción de la nube, las redes privadas y la creciente demanda de soluciones de conectividad segura.
Última actualización de la página:



