

Tamaño y participación en el mercado de torres de telecomunicaciones de Indonesia
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
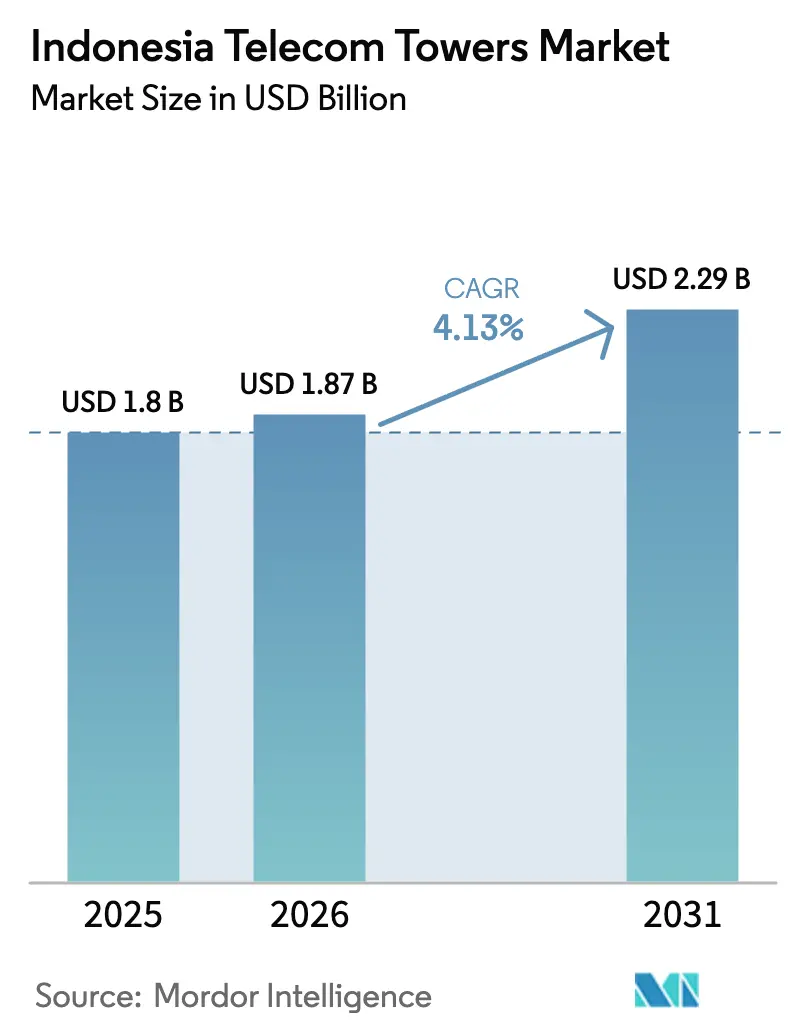
| Tamaño del mercado (2026) | USD 1.87 mil millones |
| Tamaño del mercado (2031) | USD 2.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.13% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de torres de telecomunicaciones en Indonesia realizado por Mordor Intelligence
Se estima que el tamaño del mercado de torres de telecomunicaciones de Indonesia en 2026 será de USD 1.87 millones, creciendo desde el valor de 2025 de USD 1.8 millones, con proyecciones para 2031 que muestran USD 2.29 millones, creciendo a una CAGR del 4.13 % durante 2026-2031.
Este ascenso constante se basa en el rol del país como la mayor economía digital del Sudeste Asiático, las subastas de espectro 5G que cubren las frecuencias de 700 MHz, 2.6 GHz y 26 GHz, y los mandatos de conectividad rural que estimulan el despliegue continuo de infraestructura. Las empresas independientes de torres están ampliando rápidamente sus carteras mediante transacciones de venta con arrendamiento posterior, mientras que las estructuras en azoteas y ocultas se multiplican en zonas urbanas densas para hacer frente a los picos de tráfico de datos. Los emplazamientos alimentados con energías renovables, respaldados por financiación vinculada a criterios ESG, están creando un nicho de mercado de rápido crecimiento que reduce los costes del ciclo de vida y la huella de carbono. La consolidación, destacada por las agresivas adquisiciones de Mitratel y la inminente fusión XL Axiata-Smartfren, está recalibrando los ratios de arrendamiento, las tácticas competitivas y la asignación de capital en el mercado indonesio de torres de telecomunicaciones.
Conclusiones clave del informe
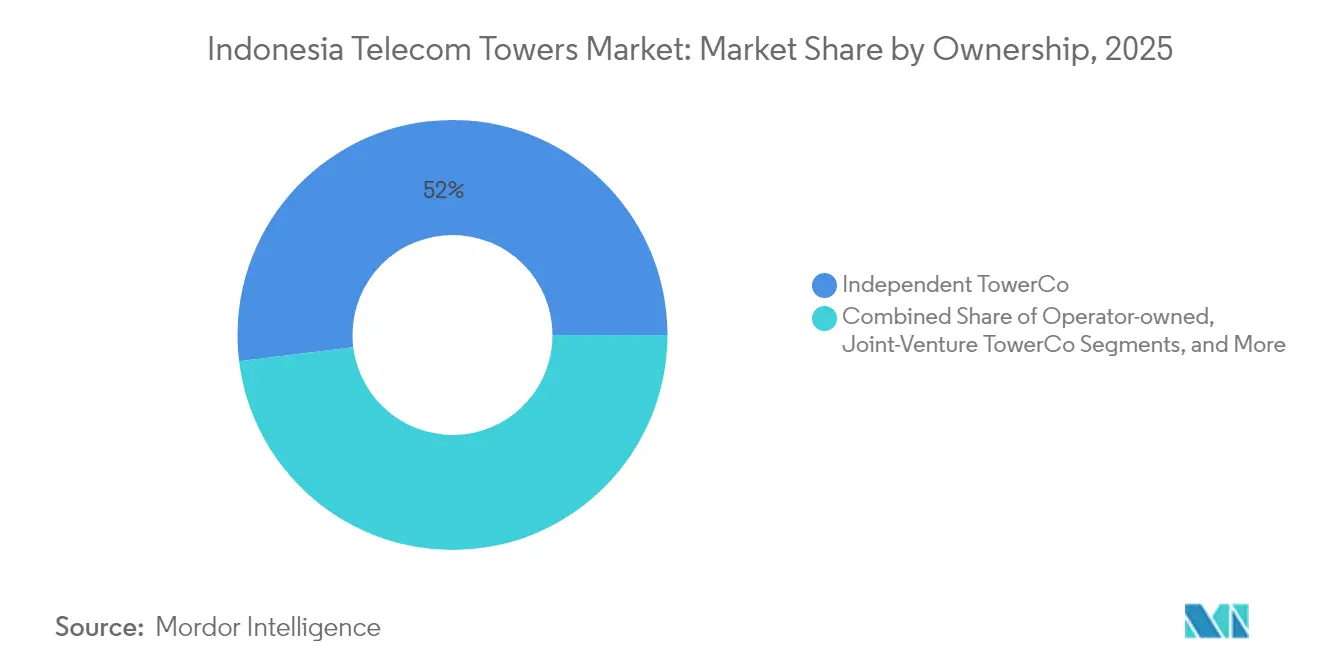
- En términos de propiedad, las empresas de torres independientes lideraron con una participación en los ingresos del 51.95 % en 2025; se proyecta que el segmento se expanda a una CAGR del 7.35 % hasta 2031.
- Por instalación, los sitios terrestres representaron el 64.92% de la participación de mercado de torres de telecomunicaciones de Indonesia en 2025, mientras que se prevé que las implementaciones en azoteas alcancen una CAGR del 5.67% hasta 2031.
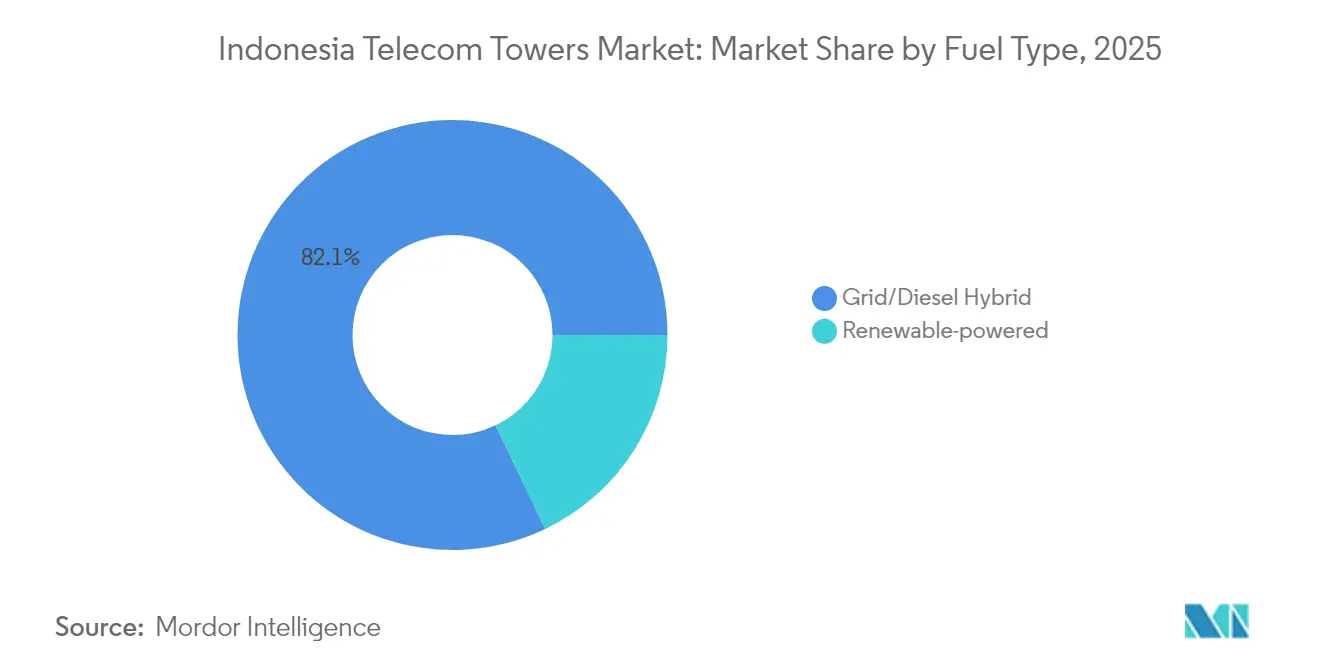
- Por tipo de combustible, los híbridos de red/diésel representaron el 82.10 % del tamaño del mercado de torres de telecomunicaciones de Indonesia en 2025; se prevé que las torres alimentadas con energía renovable crezcan a una CAGR del 19.85 % hasta 2031.
- Por tipo de torre, las estructuras monopolares tuvieron una participación del 46.02 % en 2025, mientras que los diseños furtivos/ocultos avanzan a una CAGR del 10.18 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de torres de telecomunicaciones en Indonesia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impulso de liberación e implementación del espectro 5G a nivel nacional | + 1.2% | Nacional con avances tempranos en Yakarta, Surabaya y Bandung | Mediano plazo (2-4 años) |
| Mandatos de conectividad rural 4G y subsidios BAKTI | + 0.8% | regiones 3T | Largo plazo (≥ 4 años) |
| Aceleración de los acuerdos de venta y arrendamiento posterior por parte de los operadores de redes móviles | + 0.9% | Java y Sumatra | Corto plazo (≤ 2 años) |
| Desactivación de 3G que libera capacidad de torre | + 0.4% | Principalmente áreas urbanas | Corto plazo (≤ 2 años) |
| TowerCo avanza hacia servicios de fibra hasta torre y micro-DC de borde | + 0.6% | Corredores de alta densidad | Mediano plazo (2-4 años) |
| Aumento de la financiación de sitios verdes de menor coste y vinculada a criterios ESG | + 0.3% | Zonas remotas y fuera de la red | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Impulso de lanzamiento y liberación de espectro 5G a nivel nacional
Indonesia subastará las bandas de 700 MHz, 2.6 GHz y 26 GHz en 2025, lo que permitirá capas de cobertura y capacidad diferenciadas que requieren cuadrículas de sitios densas y nuevas configuraciones de antenas. TowerCos está preposicionando capital para respaldar 13 zonas prioritarias, incluida la nueva ciudad capital y seis Destinos Turísticos de Súper Prioridad, lo que le dará al mercado de torres de telecomunicaciones de Indonesia flujos de ingresos plurianuales predecibles [1] Ministerio de Comunicación y Tecnología de la Información, “Rencana Pelelangan Spektrum 2025”, kominfo.go.id . Mitratel ha ampliado sus líneas de servicio para incluir infraestructura de borde y compartición de antenas que se alinean con las necesidades arquitectónicas de 5G.
Mandatos de conectividad 4G rural y subsidios BAKTI
A través del programa de Obligación de Servicio Universal de BAKTI, se han destinado 1,665 sitios subvencionados y 4,995 sitios de financiación mixta a islas remotas y zonas fronterizas desatendidas. Estos contratos reducen el riesgo de los despliegues de larga distancia y garantizan ingresos de anualidad para los proveedores de torres, al tiempo que promueven los objetivos de inclusión nacional [2] BAKTI, “Programa USO 2025”, bakti.kominfo.go.id.
Aceleración de los acuerdos de venta y arrendamiento posterior por parte de los operadores de redes móviles
Los operadores de redes móviles están desinvirtiendo en activos pasivos para financiar tarifas de espectro estimadas en 41.9 billones de IDR y para preservar la flexibilidad del balance. Se espera que la fusión XL Axiata-Smartfren catalice desinversiones adicionales después de la integración de la red, aumentando los índices de arrendamiento y la escala de la cartera para las TowerCos independientes [3] PT XL Axiata Tbk, “Proposed Merger with Smartfren,” xlaxiata.co.id.
Desactivación de 3G y desbloqueo de capacidad de torre de repuesto
Las redes 3G heredadas se están desmantelando antes de la implementación del 5G, lo que libera espacio y carga estructural para nuevas radios sin necesidad de construir nuevos emplazamientos. Los operadores de torres pueden añadir inquilinos y ofrecer mejoras de equipos para aumentar los ingresos por torre, a la vez que ayudan a los operadores de redes móviles a migrar el espectro a tecnologías de mayor eficiencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Presión de los operadores de redes móviles para renegociar las tarifas de arrendamiento | −0.6% | Mercados urbanos competitivos | Corto plazo (≤ 2 años) |
| Alto apalancamiento en un entorno de aumento de los costos de interés | −0.4% | Nacional | Mediano plazo (2-4 años) |
| Medidas municipales contra estructuras BTS sin licencia | −0.3% | Java Occidental y centros urbanos | Corto plazo (≤ 2 años) |
| Red de retorno satelital LEO que sustituye a torres remotas | −0.2% | Islas remotas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Presión de los operadores de redes móviles para renegociar las tarifas de arrendamiento
Tras la fusión, la entidad combinada XL Axiata-Smartfren cuenta con 94.5 millones de suscriptores y aspira a obtener sinergias anuales de entre 300 y 400 millones de dólares, lo que refuerza su estrategia durante las renovaciones de arrendamiento. Los mercados urbanos con superposición de emplazamientos se enfrentan a un mayor riesgo de pérdida de clientes o compresión de tarifas, lo que ha llevado a las TowerCos a agrupar fibra, energía y servicios gestionados para proteger la rentabilidad.
Alto apalancamiento en un entorno de aumento de los costos de interés
Las ratios de deuda neta a EBITDA, como la de 4.6x de Tower Bersama, exponen a los operadores a dificultades para refinanciar sus deudas ante el aumento de los intereses. Los proveedores están explorando bonos verdes y fondos de infraestructura para refinanciar su deuda y canalizar su inversión hacia emplazamientos con energías renovables que generan menores gastos operativos.
Análisis de segmento
Por propiedad: las empresas de torres independientes reestructuran el control de activos
Las TowerCos independientes captaron el 51.95 % del mercado indonesio de torres de telecomunicaciones en 2025, lo que validó un modelo que libera capital para los operadores de redes móviles (OMM) y mejora la agilidad de la red. Solo Mitratel opera 39 259 emplazamientos tras adquirir 1,800 torres a IOH y Gametraco, consolidando su liderazgo en la expansión del mercado indonesio de torres de telecomunicaciones. Las ratios de arrendamiento más altas, de 1.51x, frente a las inferiores a 1.3x de las carteras de propiedad de los operadores, impulsan una mayor rentabilidad en efectivo e impulsan nuevas adquisiciones.
El ritmo de las operaciones de venta con arrendamiento posterior sugiere que los proveedores independientes seguirán siendo el motor de crecimiento del sector hasta 2031. Las estructuras de empresas conjuntas aparecen en corredores selectivos de alto valor, mientras que las carteras de operadores móviles cautivos se centran en emplazamientos de misión crítica o regulatorios. La tendencia a la escasez de activos y la necesidad de financiar la inversión en capital para 5G implican que las desinversiones se mantendrán elevadas, lo que mantiene al mercado indonesio de torres de telecomunicaciones en una senda de consolidación que favorece a los operadores independientes de mayor tamaño para una mayor capacidad de negociación y un mayor alcance de la red.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por instalación: el aumento de la azotea complementa el dominio del suelo
Las torres terrestres representaron el 64.92% del mercado de torres de telecomunicaciones de Indonesia en 2025, ofreciendo una amplia cobertura en la variada topografía del archipiélago. Sin embargo, las estructuras sobre tejados registraron una tasa de crecimiento anual compuesta (TCAC) del 5.67%, lo que refleja las necesidades de densificación en Yakarta, Surabaya y otras áreas metropolitanas donde la escasez de terrenos y las trabas de zonificación dificultan las nuevas construcciones sobre el terreno. Las estructuras sobre tejados ofrecen permisos más rápidos, un menor costo del alquiler del terreno y una cobertura cercana compatible con el 5G de ondas milimétricas.
Fuera de Java, las torres terrestres de gran tamaño siguen siendo indispensables para una cobertura rentable en islas escasamente pobladas. Las carteras de doble estrategia, que combinan tejados para mayor capacidad y torres terrestres para mayor alcance, permiten a TowerCos adaptarse a la creciente demanda de los operadores. Esta combinación proporciona al mercado indonesio de torres de telecomunicaciones la flexibilidad necesaria para adaptarse tanto a las cargas de datos urbanas de alto crecimiento como a las necesidades de conectividad rural.
Por tipo de combustible: Las soluciones renovables aceleran las ganancias en costos y emisiones de carbono
Los híbridos de red/diésel dominaron con una cuota del 82.10 % en 2025, pero los emplazamientos con energía renovable están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 19.85 % a medida que bajan los precios de la energía solar y mejora el almacenamiento en baterías. Los híbridos solares respaldados por JETRO pueden reducir el consumo de diésel en un 78 %, lo que reduce los costes operativos que, de otro modo, representarían entre el 30 % y el 40 % de los gastos de una torre remota. Los instrumentos de financiación vinculados a criterios ESG reducen aún más los costes de financiación y aumentan el atractivo para los inversores de las TowerCos que descarbonizan sus carteras.
Protelindo, Mitratel y EdgePoint han lanzado programas piloto de energía solar dirigidos a regiones de 3T donde la red eléctrica es costosa o inexistente. La menor logística de combustible, la mejora del tiempo de actividad y la buena voluntad regulatoria posicionan a las energías renovables como una palanca estratégica que amplía los márgenes y garantiza el futuro de los activos, lo que enriquece la trayectoria del mercado de torres de telecomunicaciones de Indonesia hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de torre: Los diseños sigilosos y micro abordan las barreras visuales y de zonificación
Las estructuras monopolares representaron el 46.02 % del mercado en 2025 gracias a su versátil relación precio-altura. Sin embargo, las torres invisibles se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 10.18 % a medida que los municipios endurecen las normas de impacto visual. Las microtorres de fibra de vidrio de Mitratel redujeron su peso en un 60 %, lo que facilita su colocación en azoteas y reduce los requisitos de carga de viento, a la vez que cumplen con los estándares estéticos.
Los formatos discretos, como monopolos ocultos, palmeras camufladas y postes de luz, facilitan la densificación sin la oposición de la comunidad. Además, agilizan la tramitación de permisos en distritos patrimoniales o turísticos, lo que los convierte en una parte integral de la implementación de 5G de celdas pequeñas. Junto con las opciones clásicas de celosía o arriostramiento para tramos rurales, la creciente paleta de diseños permite implementaciones a medida que impulsan el crecimiento en el mercado indonesio de torres de telecomunicaciones.
Análisis geográfico
Los corredores de Java sustentan la demanda, albergando el 41% del inventario de Mitratel y las zonas con mayor tráfico de datos del país. La expansión urbana y la adopción del comercio electrónico obligan a los operadores a superponer emplazamientos de alta capacidad sobre las macroredes existentes, impulsando instalaciones en azoteas y ocultas. Sumatra posee el 28.9% de los emplazamientos en cartera, aprovechando los corredores económicos de Medan y Palembang, que dependen de la extracción de recursos y de los clústeres industriales.
Las islas periféricas albergan en conjunto el 59% de las torres, lo que subraya los compromisos de cobertura nacional. Sulawesi y Kalimantan prevén una expansión de la cobertura de torres para dar servicio a los centros de procesamiento de níquel y a la nueva capital, mientras que Bali-Nusa Tenggara y Maluku-Papúa reciben proyectos de construcción respaldados por BAKTI para cubrir las deficiencias de cobertura. Las regiones fronterizas adyacentes a Singapur, Malasia, Timor Oriental y Papúa Nueva Guinea cuentan con instalaciones estratégicas que combinan funciones comerciales con objetivos de soberanía, ofreciendo canales de ingresos adicionales dentro del mercado indonesio de torres de telecomunicaciones.
Los despliegues remotos enfrentan graves desafíos logísticos y energéticos. Las unidades BTS especializadas "Merah Putih" y los kits solares híbridos mitigan la dependencia del combustible, mientras que la red de retorno satelital amplía las conexiones de fibra óptica a través del estrecho. Las empresas locales de torres ofrecen agilidad en la tramitación de permisos y alcance comunitario, pero las empresas nacionales de mayor escala aprovechan el poder adquisitivo y la experiencia en ingeniería. La combinación geográfica resultante equilibra los nodos metropolitanos con un ARPU elevado con las construcciones rurales impulsadas por políticas, lo que sustenta las perspectivas de crecimiento a largo plazo para el tamaño del mercado de torres de telecomunicaciones de Indonesia.
Panorama competitivo
Tres operadores independientes, Mitratel, Protelindo y Tower Bersama, dominan la presencia nacional. Solo Mitratel opera 39,259 emplazamientos. Su margen EBITDA supera el 80 % gracias al aumento de los ratios de arrendamiento y la diversificación del ecosistema hacia fibra óptica, servicios gestionados y energía como servicio (EaaS). Protelindo y Tower Bersama ofrecen una cobertura regional y soluciones integradas que incluyen backhaul de microondas y sistemas para edificios.
La competencia se intensifica a medida que la fusión XL Axiata-Smartfren, valorada en 6.5 millones de dólares, se prepara para racionalizar la superposición de emplazamientos entre un 20 y un 25 %. Las empresas de torres deben defender las renovaciones de arrendamiento mediante un mayor tiempo de actividad, capilaridad de fibra y ofertas de energía verde. La coubicación de computación en el borde se perfila como un factor diferenciador, y los acuerdos con operadores de centros de datos abren nuevas fuentes de ingresos con mayor margen, más allá del alquiler pasivo.
La estrategia de ecosistema de once líneas de Mitratel abarca el arrendamiento de torres, celdas pequeñas, sistemas de almacenamiento integrado (IBS), alojamiento de IoT e inspecciones asistidas por drones. Protelindo explora bonos verdes para refinanciar deuda y, al mismo tiempo, expandir su capacidad solar. Tower Bersama invierte en análisis de sitios basado en IA para optimizar la utilización de activos. Estos cambios indican un giro hacia plataformas que amplían la extracción de valor en toda la industria de torres de telecomunicaciones de Indonesia sin diluir la economía de los arrendamientos básicos.
Líderes de la industria de torres de telecomunicaciones de Indonesia
PT Dayamitra Telekomunikasi Tbk (Mitratel)
PT Profesional Telekomunikasi Indonesia Tbk (Protelindo)
PT Torre Bersama Infraestructura Tbk (TBIG)
PT Centratama Menara Indonesia (EdgePoint)
PT Bali Towerindo Sentra Tbk
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2025: NTT East Corporation anunció una inversión estratégica de USD 2.5 millones (IDR 4 billones) en PT Integrasi Jaringan Ekosistem (WEAVE), adquiriendo el 49 % de la propiedad para acelerar la implementación de infraestructura FTTH y edge a nivel nacional.
- Febrero de 2025: El Ministerio de Comunicaciones y Asuntos Digitales publicó las reglas de subasta del espectro de 1.4 GHz con un ancho de banda de 80 MHz para permitir velocidades de banda ancha de 100 Mbps y fomentar modelos de redes comunitarias.
- Enero de 2025: Indosat Ooredoo Hutchison se asoció con ZTE para ampliar la cobertura rural 4G a través de equipos de acceso por radio avanzados optimizados para terrenos remotos.
- Diciembre de 2024: XL Axiata y Smartfren firman un acuerdo definitivo para formar PT XLSmart Telecom Sejahtera, creando una entidad de 94.5 millones de suscriptores con el objetivo de generar sinergias anuales de entre 300 y 400 millones de dólares.
- Diciembre de 2024: Telkomsel se asoció con Tencent y M Cash Integrasi para desarrollar soluciones eKYC y biométricas de palma impulsadas por IA para clientes empresariales.
- Noviembre de 2024: PT Solusi Sinergi Digital (SURGE/WIFI) firmó un memorando de entendimiento con NTT e-Asia para proyectos de red troncal de fibra, FTTH y acceso inalámbrico fijo a nivel nacional.
Alcance del informe sobre el mercado de torres de telecomunicaciones de Indonesia
Las torres de telecomunicaciones abarcan una variedad de estructuras, como monopolos, tripolos, torres de celosía, torres arriostradas, torres autoportantes, postes, mástiles y otras formas similares. Estas torres, equipadas con una o más antenas de telecomunicaciones, facilitan las comunicaciones por radio. Pueden estar situadas en el suelo o en el tejado de un edificio y, a menudo, incluyen almacenamiento para equipos y componentes electrónicos.
El mercado de torres de telecomunicaciones de Indonesia está segmentado por propiedad (propiedad del operador, propiedad privada y sitios cautivos de MNO), por instalación (en azotea y en tierra) y por tipo de combustible (renovable y no renovable).
El tamaño del mercado y los pronósticos se proporcionan en términos de base instalada (miles de unidades) para todos los segmentos mencionados anteriormente.
| propiedad del operador |
| Torre IndependienteCo |
| Empresa conjunta TowerCo |
| ORM cautivo |
| Rooftop |
| Basado en tierra |
| Energía renovable |
| Híbrido de red/diésel |
| Monopole |
| Enrejado |
| Guyed |
| Sigilo / Oculto |
| por propiedad | propiedad del operador |
| Torre IndependienteCo | |
| Empresa conjunta TowerCo | |
| ORM cautivo | |
| Por instalación | Rooftop |
| Basado en tierra | |
| Por tipo de combustible | Energía renovable |
| Híbrido de red/diésel | |
| Por tipo de torre | Monopole |
| Enrejado | |
| Guyed | |
| Sigilo / Oculto |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de torres de telecomunicaciones de Indonesia?
El mercado está valorado en 1.87 millones de dólares en 2026 y se proyecta que alcance los 2.29 millones de dólares en 2031.
¿Qué tan rápido están creciendo los sitios de torres de energía renovable?
Los sitios que funcionan con energía renovable se están expandiendo a una tasa compuesta anual del 19.85 % a medida que TowerCos descarboniza sus carteras y reduce los costos operativos.
¿Por qué las empresas de torres independientes están ganando participación en Indonesia?
Los operadores están vendiendo activos pasivos para financiar las tarifas del espectro y las implementaciones de 5G, lo que permitirá a los independientes capturar una participación del 51.95 % en 2025.
¿Qué tipo de instalación está aumentando más rápidamente en la Indonesia urbana?
Las torres en azoteas son la categoría de instalación de más rápido crecimiento, con una CAGR del 5.67 %, impulsada por las necesidades de densificación en las principales ciudades.
¿Cómo afectará la fusión XL Axiata–Smartfren a las tarifas de alquiler de torres?
La mayor escala del operador fusionado aumenta el poder de negociación, lo que podría presionar las renovaciones de contratos de arrendamiento, especialmente en sitios urbanos superpuestos.
¿Qué papel juega BAKTI en la expansión de torres rurales?
Los subsidios de BAKTI eliminan el riesgo de 1,665 sitios totalmente financiados y 4,995 con financiamiento combinado, lo que garantiza la conectividad en regiones 3T remotas y proporciona a TowerCos certeza de ingresos a largo plazo.


