

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
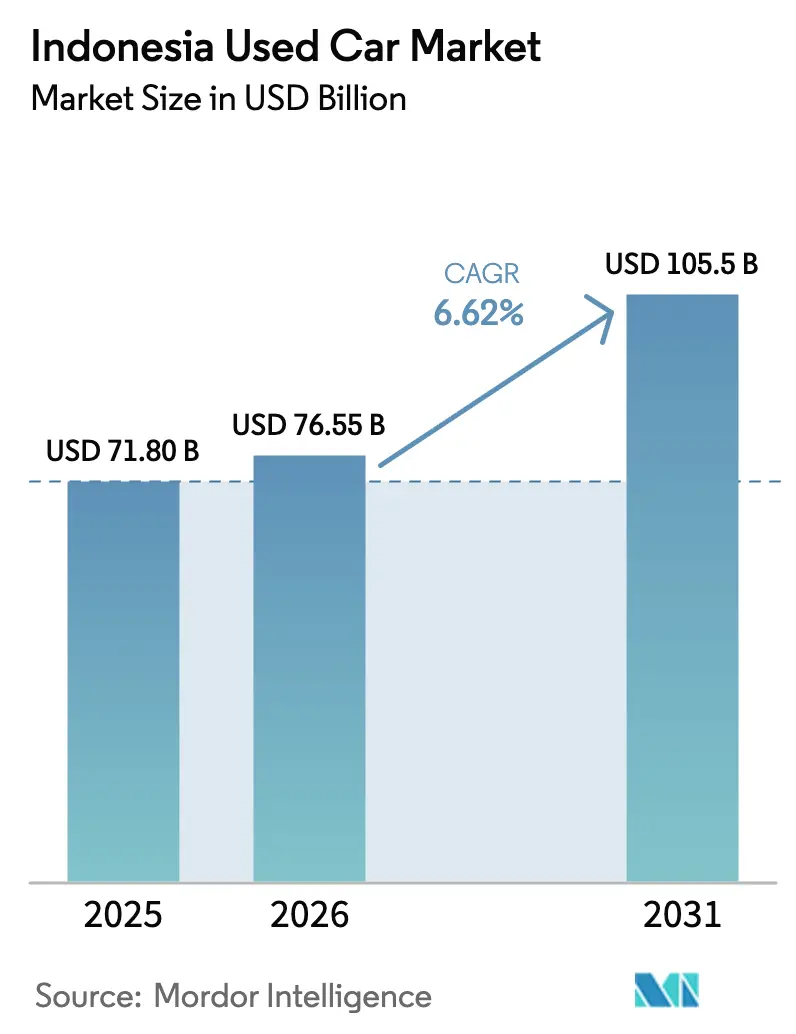
| Tamaño del mercado (2026) | USD 76.55 mil millones |
| Tamaño del mercado (2031) | USD 105.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.62% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos usados de Indonesia realizado por Mordor Intelligence
Se espera que el tamaño del mercado de autos usados en Indonesia crezca de USD 71.80 mil millones en 2025 a USD 76.55 mil millones en 2026 y se pronostica que alcance USD 105.5 mil millones para 2031 con un CAGR del 6.62% durante 2026-2031. La resiliencia de la demanda refleja una inclinación estructural hacia los vehículos usados, ya que las condiciones crediticias más estrictas y la disminución del poder adquisitivo obligan a los hogares a estirar sus presupuestos sin posponer sus objetivos de movilidad. El financiamiento de autos usados superó a los préstamos para autos nuevos por primera vez en 2024, lo que señala una recalibración duradera del comportamiento del consumidor. Los anuncios clasificados en línea ahora dominan los procesos de búsqueda, y las herramientas emergentes de calificación de IA reducen la dispersión de precios al brindar a los compradores puntuaciones objetivas de condición. Los cambios en el financiamiento por parte de los principales bancos aumentan la accesibilidad y los márgenes, mientras que la renovación de las flotas de transporte compartido inyecta un flujo constante de autos de alta calidad en los inventarios de los concesionarios.
Conclusiones clave del informe
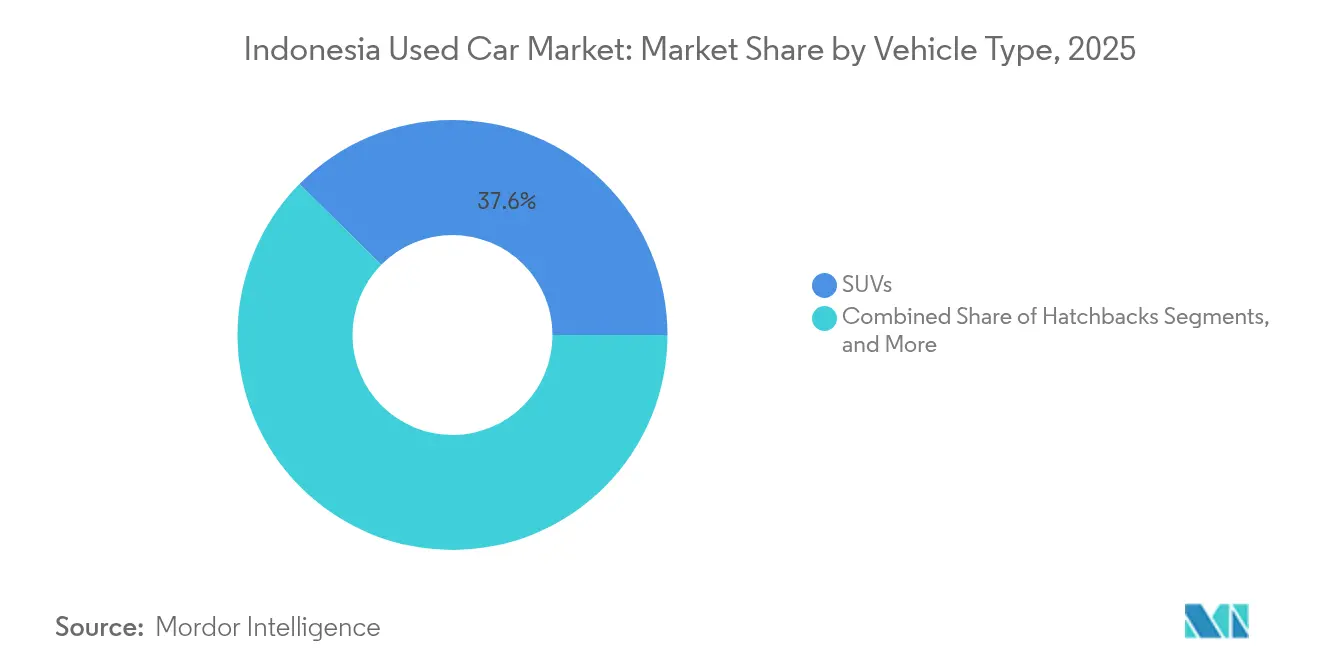
- Por tipo de vehículo, los SUV representaron el 37.62% de la participación de mercado de automóviles usados de Indonesia en 2025, mientras que se proyecta que los MPV se expandirán a una CAGR del 7.05% hasta 2031.
- Por tipo de combustible, los modelos de gasolina representaron el 63.10% del tamaño del mercado de automóviles usados de Indonesia en 2025; los vehículos híbridos y eléctricos están avanzando a una CAGR del 12.34% hasta 2031.
- Por segmento de precios, el rango de USD 11,000 21,999 a USD 39.05 2025 capturó el 7.33 % de los ingresos del mercado de automóviles usados de Indonesia en 2031 y está creciendo a una CAGR del XNUMX % hasta XNUMX.
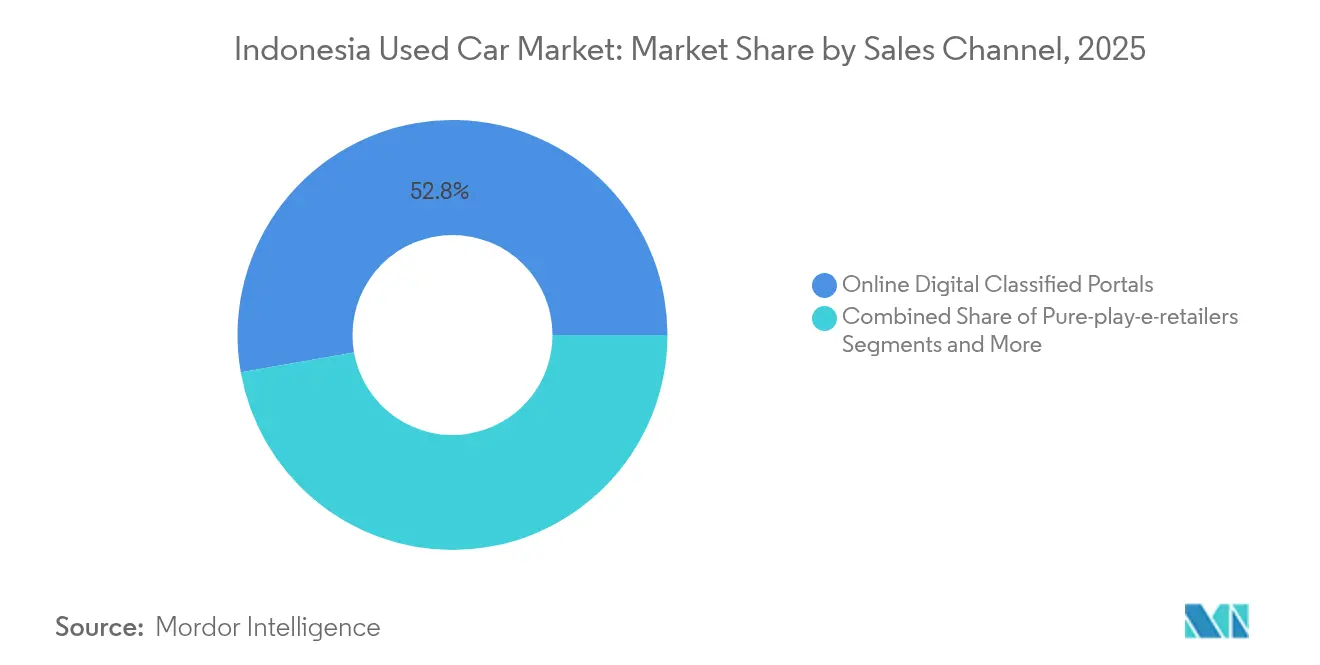
- Por canal de ventas, los portales de clasificados digitales en línea representaron el 52.78% del tamaño del mercado de automóviles usados de Indonesia en 2025; los minoristas electrónicos puros están avanzando a una CAGR del 10.74% hasta 2031.
- Por tipo de proveedor, los concesionarios no organizados retuvieron el 66.20% del tamaño del mercado de automóviles usados de Indonesia en 2025, pero los actores organizados están escalando más rápido con una CAGR del 8.25% hasta 2031.
- Por antigüedad de los vehículos, los vehículos de entre 3 y 5 años representaron el 41.38 % en 2025, mientras que se proyecta que los vehículos de entre 0 y 2 años crecerán a una CAGR del 7.74 % hasta 2031.
- Al financiar a los proveedores, los bancos capturaron el 75.40% de los ingresos en 2025 y están creciendo a una CAGR del 7.19%.
- Por geografía, Yakarta representó el 33.20% de los ingresos en 2025, mientras que Sumatra del Norte está en camino de lograr la CAGR más rápida del 6.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de vehículos usados de Indonesia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crece la actividad de anuncios clasificados en línea y comercio electrónico | + 1.8% | Nacional; Núcleo de Java con derrame en Sumatra | Corto plazo (≤ 2 años) |
| El giro de los bancos hacia los préstamos para autos usados | + 1.5% | Yakarta, Java Occidental, Java Oriental | Corto plazo (≤ 2 años) |
| Expansión de la red de distribuidores organizados | + 1.2% | Sumatra, Kalimantan, Sulawesi | Mediano plazo (2-4 años) |
| Ciclos de renovación de flotas de transporte compartido | + 0.9% | Centros urbanos | Mediano plazo (2-4 años) |
| Planes de recompra de OEM | + 0.7% | Nacional | Largo plazo (≥ 4 años) |
| Clasificación de condiciones basada en IA | + 0.4% | Ciudades importantes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


Creciente actividad de anuncios clasificados en línea y comercio electrónico
Los portales digitales empoderan a los consumidores para comparar precios, kilometraje y fotos, agilizando sus transacciones antes de contactar a los vendedores. Los operadores de plataformas integran inspección, financiamiento y documentación, reduciendo la fricción de búsqueda en ciudades secundarias donde la densidad de concesionarios es baja. El rendimiento de 17,500 unidades de SEVA y el valor bruto de transacciones de 8.2 billones de IDR en 2024 validaron el modelo, fomentando flujos de capital y la creación de unicornios [1] OCBC Ventura, “SEVA Catat Pertumbuhan di Tengah Tren Suram,” OCBCVENTURA.COM . Los conglomerados tradicionales han reaccionado: la adquisición de OLX por parte de Astra alineó financiamiento cautivo, centros de inspección y logística en una sola plataforma. El apoyo regulatorio de OJK para préstamos digitales en la plataforma completa una experiencia sin fricciones, impulsando el mercado indonesio de autos usados hacia una mayor penetración en línea.
Los bancos se inclinan hacia productos de préstamo específicos para autos usados
Los principales bancos como BCA expandieron sus carteras de préstamos para vehículos a 65.3 billones de IDR (4.1 millones de USD) en 2024, con los autos usados formando una proporción cada vez mayor a medida que los prestamistas buscan mayores rendimientos [2] BCA, “Kredit Kendaraan BCA Naik 14,8%,” BCA.CO.ID . Las tarjetas de puntuación propias han evolucionado para incorporar una serie de factores cruciales, incluyendo rangos de kilometraje, calificaciones de inspección detalladas y valores de reventa proyectados, yendo más allá del enfoque tradicional en los ingresos del prestatario. Este enfoque innovador permite la preaprobación instantánea dentro de los mercados en línea, reduciendo significativamente los tiempos de aprobación a solo unas pocas horas. Como resultado, este proceso optimizado no solo mejora las tasas de conversión sino que también dinamiza la liquidez en el mercado de autos usados de Indonesia, creando oportunidades dinámicas tanto para compradores como para vendedores.
Expansión de redes de distribuidores organizados fuera de Java
Los concesionarios organizados se están instalando en Sumatra, Kalimantan y Sulawesi, llevando consigo inspecciones estandarizadas de 150 puntos y ofertas de garantía que aumentan la confianza del consumidor [3] PT Toyota Astra Motor, “Ekspansi Dealer Toyota di Daerah,” ASTRA.CO.ID . Los puntos de venta respaldados por Toyota ilustran cómo la escala de la franquicia puede reducir los costos logísticos y acortar la rotación de inventario. Los consumidores de las islas exteriores, antes limitados a depósitos no organizados, ahora tienen acceso a automóviles confiables y financiamiento, lo que acelera la motorización donde las tasas de propiedad aún están por debajo de Java. Las carreteras mejoradas y las mejoras portuarias reducen los costos de transporte unitario, aumentan los márgenes y refuerzan el ciclo de crecimiento para el segmento organizado.
Ciclos de renovación de flotas de transporte (Grab y Gojek)
Los ciclos de rotación trienales liberan miles de unidades en buen estado con historiales de servicio completos, lo que genera un stock premium para programas certificados. El compromiso de Gojek de electrificar el 100 % de su flota para 2030 implica una mayor venta de vehículos de gasolina a mediados de la década, lo que impulsa la oferta en centros urbanos clave. El mantenimiento documentado de los vehículos de la flota eleva los valores residuales, reduciendo las fluctuaciones de la depreciación para los segundos propietarios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fraude en el odómetro y el historial de accidentes | -1.1% | A nivel nacional; patios desorganizados | Corto plazo (≤ 2 años) |
| Bases de datos de registro provincial fragmentadas | -0.8% | Todas las provincias | Mediano plazo (2-4 años) |
| Altos costos logísticos interinsulares | -0.6% | Flujos de islas exteriores | Largo plazo (≥ 4 años) |
| Controles de batería certificados limitados | -0.3% | Los primeros grupos de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El fraude en el odómetro y el historial de accidentes sigue siendo generalizado
Los sistemas provinciales STNK y BPKB operan de forma aislada, lo que permite a los malhechores restablecer el kilometraje u ocultar los daños por inundaciones cuando los vehículos cruzan las fronteras. Los compradores primerizos y los compradores en línea son los más afectados, pagando precios inflados por vehículos comprometidos. La falta de confianza aumenta las primas de riesgo de financiación, lo que frena el ritmo del mercado de vehículos usados de Indonesia hasta que la inspección con inteligencia artificial y los datos centralizados se generalicen.
Bases de datos de registro provincial fragmentadas
Las transferencias entre las 34 provincias de Indonesia exigen trámites burocráticos y múltiples comisiones, lo que prolonga los ciclos de transacción y abre la puerta a la corrupción. Los comerciantes que se expanden a nivel nacional deben dominar normas dispares, lo que genera gastos generales que los vendedores desorganizados a menudo eluden. La carga administrativa frena el comercio interprovincial, limita la concentración de la demanda y mantiene la divergencia regional de precios.
Análisis de segmento
Por tipo de vehículo: los SUV lideran a pesar del impulso de los monovolúmenes
Los SUV representaron el 37.62 % del mercado de vehículos usados de Indonesia en 2025, impulsados por su gran distancia al suelo y la percepción de seguridad en calles congestionadas. Los monovolúmenes, con una tasa de crecimiento anual compuesta (TCAC) del 7.05 %, son atractivos para hogares multigeneracionales que valoran las puertas correderas y la flexibilidad de asientos. Los sedanes se dirigen a quienes viajan diariamente al trabajo y buscan eficiencia de combustible, mientras que los hatchbacks se dirigen a quienes compran por primera vez y se adaptan a las estrictas normas de estacionamiento. Se proyecta que el tamaño del mercado indonesio de SUV usados se mantenga al ritmo de la sólida oferta derivada de la renovación de flotas; sin embargo, los monovolúmenes se venden más rápido en las zonas suburbanas de Java, a medida que aumenta la demanda escolar. Los fabricantes de equipos originales chinos han entrado en ambos segmentos con versiones híbridas competitivas, lo que impulsa a las empresas japonesas tradicionales a renovar sus gamas con mayor frecuencia.
Los SUV de nueva energía atraen a compradores ambiciosos en Yakarta y Surabaya, mientras que los monovolúmenes compactos dominan las rutas de las islas periféricas, donde la calidad de las carreteras varía. Las plataformas digitales recomiendan algorítmicamente SUV a clientes potenciales de transporte y monovolúmenes a familias en crecimiento, lo que aumenta la eficiencia de la búsqueda de coincidencias. Los programas certificados priorizan los SUV y monovolúmenes porque las ventas adicionales con garantía se monetizan mejor que las de los sedanes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de combustible: el dominio de la gasolina se enfrenta a la disrupción eléctrica
Los modelos de gasolina aún representan el 63.10 % del mercado de vehículos usados de Indonesia en 2025, pero los modelos híbridos y eléctricos presentan una tasa de crecimiento anual compuesta (TCAC) del 12.34 %, impulsada por la reducción del IVA y la eliminación del impuesto de lujo. La cuota de mercado del diésel se erosiona ante el aumento de las conversaciones sobre subsidios y el escrutinio de las emisiones. El mercado indonesio de vehículos usados para modelos eléctricos sigue siendo pequeño, pero la implementación de cargadores rápidos y las hojas de ruta gubernamentales impulsan las futuras ventas secundarias. El valor residual de los híbridos ha superado al de sus competidores de gasolina en las subastas de Yakarta entre un 6 % y un 8 % desde 2024, lo que indica un cambio en el cálculo del comprador.
La incertidumbre sobre la degradación de las baterías frena su adopción. Los concesionarios dudan en ofrecer vehículos eléctricos antiguos sin las pruebas del fabricante de equipos originales (OEM). Los bancos aplican plazos más cortos y mayores descuentos por garantías para los vehículos eléctricos pendientes de pago de las garantías de las baterías. Sin embargo, los vehículos de gasolina mantienen ventajas de liquidez en las zonas rurales donde la carga sigue siendo escasa.
Por segmento de precio: los vehículos de gama media dominan el mercado
Las unidades con precios entre USD 11,000 21,999 y USD 39.05 2025 representaron el 7.33 % de los ingresos del mercado de vehículos usados de Indonesia en 5,500 y crecieron a una tasa de crecimiento anual compuesta (TCAC) del 3 %, en línea con la asequibilidad media de los hogares y los tramos de financiación bancaria. Los modelos de entrada por debajo de USD 22,000 atraen a compradores en efectivo en ciudades de tercer nivel, mientras que los tramos premium por encima de USD XNUMX XNUMX se dirigen a los urbanitas adinerados que buscan vehículos de lujo. La cuota de mercado de vehículos usados de gama media en Indonesia se beneficia de abundantes canjes y programas de certificación que incluyen garantías de un año.
Las calculadoras en línea que muestran escenarios de pago a plazos impulsan la visibilidad en el segmento medio: un Avanza de USD 15,000 con un pago inicial del 20% y un plazo de 48 meses sigue siendo la combinación más buscada en los principales portales. El crecimiento en los tramos premium depende de la rotación de expatriados y la venta de flotas corporativas, pero sigue siendo un nicho en comparación con los segmentos principales centrados en el valor.
Por canal de venta: las plataformas digitales transforman la distribución
Los clasificados digitales captaron el 52.78 % de la cuota de mercado de coches usados de Indonesia en 2025, mientras que los minoristas online puros muestran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.74 %. Los concesionarios franquiciados protegen sus relaciones mediante modelos omnicanal que ofrecen pruebas de conducción a domicilio, pero los concesionarios independientes se basan en los vínculos con la comunidad y en planes de pago negociables. Las subastas de vehículos híbridos liquidan la rotación de flotas rápidamente, lo que refuerza la formación de precios al por mayor. El tamaño del mercado indonesio de coches usados que se negocia en línea seguirá creciendo a medida que las entidades crediticias integren API para la calificación crediticia en tiempo real.
Las salas de exhibición físicas modernas se están convirtiendo en centros logísticos cruciales para los compradores de vehículos que ya han reducido sus opciones en línea. Gracias a la tecnología avanzada de geofencing, las plataformas en línea ahora permiten a los compradores potenciales en Yakarta acceder a listados de vehículos desde concesionarios ubicados en un radio conveniente de 30 kilómetros. Esta innovación reduce significativamente el tiempo y el esfuerzo necesarios para las inspecciones en persona, lo que mejora la experiencia de compra general e impulsa mayores tasas de conversión para los concesionarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de proveedor: el segmento organizado gana terreno
Los vendedores no organizados aún representan el 66.20 % de los ingresos del mercado de autos usados de Indonesia en 2025. Sin embargo, los canales organizados crecen a una tasa de crecimiento anual compuesta (TCAC) del 8.25 %, con ventajas de escala en la inspección, la renovación y la financiación. Para los consumidores, una política de devolución de tres días y la transparencia de precios fijos compensan los ligeros sobreprecios, lo que impulsa la repetición de la compra. El tamaño del mercado de autos usados de Indonesia gestionado por concesionarios organizados se ha triplicado desde 2019, ya que las preocupaciones por la higiene durante la pandemia impulsaron a los compradores a optar por empresas profesionales.
Los inversores institucionales se sienten cada vez más atraídos por concesionarios en línea con pocos activos que externalizan estratégicamente sus procesos de reacondicionamiento a talleres asociados. Este enfoque les permite ahorrar capital, que luego puede destinarse a sólidas iniciativas de marketing y al mantenimiento de un inventario adecuado. Además, los modelos de franquicia ofrecen a los pequeños concesionarios familiares valiosas oportunidades de desarrollo de marca y acceso a plataformas tecnológicas avanzadas. Esto no solo mejora su eficiencia operativa, sino que también acelera su proceso de formalización en un mercado competitivo.
Por antigüedad del vehículo: los años de mayor demanda impulsan la demanda
Los modelos de 3 a 5 años controlaban el 41.38 % del mercado de vehículos usados de Indonesia en 2025, ya que los compradores buscan la mejor depreciación con tecnología moderna de infoentretenimiento y seguridad. Los vehículos seminuevos de 0 a 2 años registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 7.74 %, gracias a la venta de vehículos de transporte y la recompra de equipos originales (OEM). La cuota de mercado de vehículos usados de 6 a 8 años en Indonesia se mantiene, ya que persiste la demanda rural centrada en el precio. La antigüedad determina los plazos de financiación: los bancos suelen limitar los vehículos de 0 a 2 años a 60 meses, los de 3 a 5 años a 48 meses y los de 6 a 8 años a 36 meses, lo que influye en la asequibilidad.
Los historiales de mantenimiento de flota mantienen una rotación rápida en el rango de 0 a 5 años, mientras que los vehículos más antiguos se enfrentan a tiempos de estacionamiento más largos y presupuestos de reacondicionamiento más elevados. La puntuación de condición basada en IA ayuda a los vehículos más antiguos a encontrar compradores con precios adecuados más rápidamente.
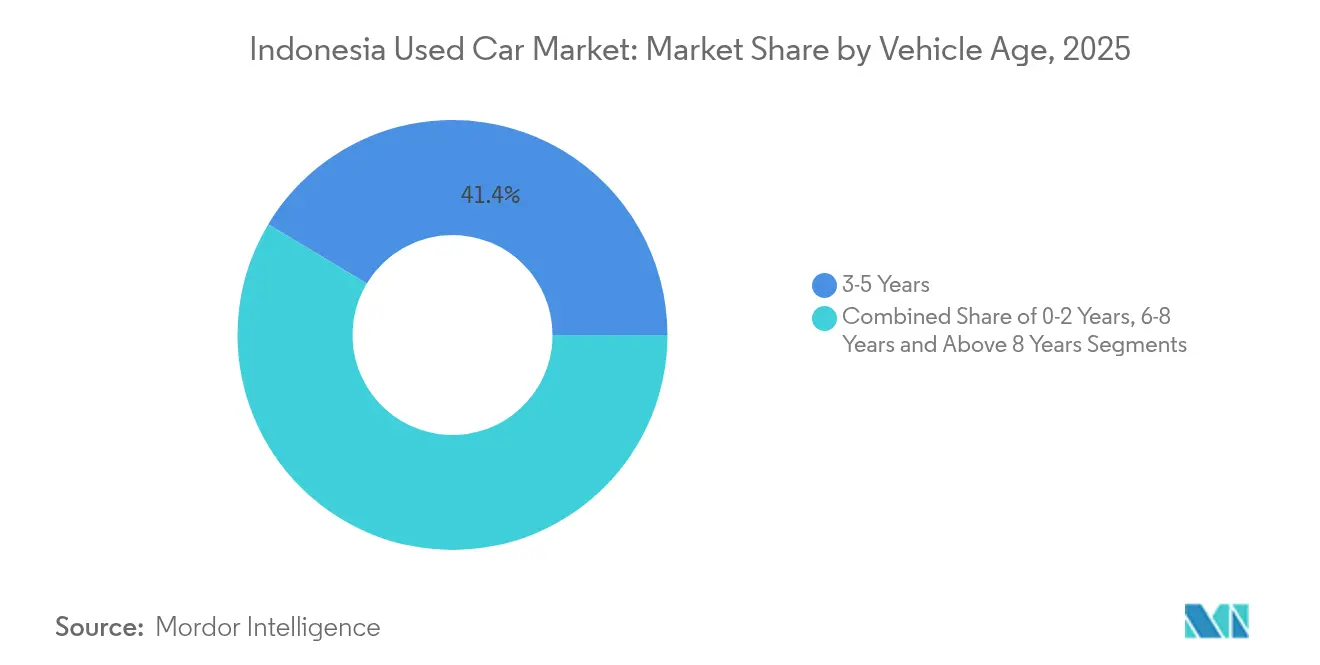
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Los bancos mantienen su liderazgo gracias a los proveedores de financiación
Los bancos dominaron el 75.40 % del mercado de vehículos usados de Indonesia en 2025 y se proyecta que alcancen una tasa de crecimiento anual compuesta (TCAC) del 7.19 % para 2031, aprovechando la presencia de sucursales, los bajos costes de financiación y los seguros integrados. Las entidades financieras no bancarias (NBFC) seleccionan cuidadosamente a los autónomos que los bancos consideran de mayor riesgo, pero fijan un precio de los préstamos entre 150 y 250 puntos básicos superior. Las empresas cautivas de fabricantes de equipos originales (OEM) atraen a los clientes que cambian de proveedor con descuentos por fidelidad y mantenimiento integrado. El tamaño del mercado indonesio de vehículos usados, financiado a través de canales digitales, se disparó después de que los bancos integraran la aprobación instantánea en sus aplicaciones.
La tarificación basada en el riesgo alinea las tasas de interés con las calificaciones de inspección, incentivando a los compradores a optar por vehículos certificados. Los índices de morosidad se mantienen en un nivel manejable, en el 1.9 %, frente al 3.4 % de las carteras de vehículos nuevos, lo que pone de manifiesto la mejora de los algoritmos de valoración de garantías.
Análisis geográfico
Yakarta generó el 33.20 % de los ingresos del mercado indonesio de autos usados en 2025, impulsada por altos ingresos per cápita, una red de concesionarios densa y una infraestructura crediticia consolidada. El valor promedio de los tickets supera las normas nacionales en un 22 %, ya que los compradores prefieren los SUV de último modelo. La competencia comprime los márgenes brutos, lo que impulsa a las empresas a explorar la demanda indirecta en ciudades satélite como Depok y Tangerang.
Java Occidental y Java Oriental disfrutan de profundos vínculos manufactureros que generan flujos constantes de intercambio y un fácil acceso a centros de servicio. La conectividad vial y ferroviaria mantiene bajos los costos logísticos, lo que favorece una alta rotación de personal. Las emergentes zonas industriales de Java Central impulsan la formación de la clase media, ampliando la cartera de clientes de vehículos monovolumen orientados al valor.
La tasa de crecimiento anual compuesta (TCAC) del 6.74 % de Sumatra del Norte hasta 2031 ilustra la diversificación del archipiélago. La condición de centro logístico de Medan atrae a distribuidores organizados que construyen grandes superficies multimarca. Los incentivos provinciales para startups digitales agilizan la expansión del comercio electrónico, reduciendo la brecha de precios con Java. Otras provincias de las islas periféricas, como Sulawesi del Sur y Kalimantan Oriental, crecen a partir de bases pequeñas a medida que el auge de la minería y las plantaciones eleva el poder adquisitivo, aunque los altos costos de envío aún moderan el arbitraje interinsular.
Panorama regulatorio
Indonesia mantiene un régimen restrictivo para la importación de vehículos de pasajeros usados, donde la importación está generalmente prohibida bajo el marco del Ministerio de Comercio y solo se permiten excepciones limitadas mediante permisos específicos y recomendaciones técnicas. La revisión de la política de importación de 2025, a través del Reglamento del Ministerio de Comercio (Permendag) n.° 16 de 2025, vigente desde el 29 de agosto de 2025, reemplazó el marco anterior (incluido el Permendag 36/2023) y se suma al Permendag 24 de 2025, que regula la importación de bienes en condiciones no nuevas, reforzando los controles sobre lo que puede ingresar al país como bienes usados.
En materia de cumplimiento y normas, el Badan Standardisasi Nasional (BSN) supervisa las Normas Nacionales de Indonesia (SNI) que sustentan la elegibilidad de los vehículos para su circulación, incluidos los requisitos de seguridad y emisiones y las referencias específicas de SNI utilizadas en el ecosistema de vehículos eléctricos (KBLBB), como SNI 8872:2019 y SNI 8928:2023. Los permisos de importación y los flujos de trabajo aduaneros se realizan a través de la Ventanilla Única Nacional de Indonesia (SINSW) para Surat Persetujuan Importor y el despacho, y los requisitos de presentación de informes actualizados en el marco de 2025 imponen una disciplina más estricta en la presentación de informes de cumplimiento posteriores al despacho para las partes que utilizan documentación de inspectores.
Panorama competitivo
La competencia se intensifica a medida que las empresas establecidas y los disruptores tecnológicos compiten por una cuota de mercado donde los lotes desorganizados aún dominan los volúmenes. Astra, aprovechando su distribución en Toyota, ahora controla los centros de inspección, las unidades financieras y el alcance digital de OLX, forjando un ecosistema cerrado difícil de replicar. El mercado de coches usados de Indonesia premia las plataformas que integran crédito, garantía y logística; por lo tanto, la consolidación vertical se está acelerando.
Los especialistas se centran en los puntos críticos: la calificación de inteligencia artificial de Autopedia respalda los modelos de riesgo financiero; las nuevas empresas de logística prueban la agregación roll-on-roll-off para reducir los costos entre islas; y las empresas de análisis de baterías se preparan para la inminente demanda de vehículos eléctricos de segunda vida.
Empresas extranjeras como CARS24 aprovechan los datos globales para refinar las curvas residuales de Indonesia, pero deben adaptar la inspección localmente para tener en cuenta la corrosión climática y las condiciones de la carretera. La supervisión regulatoria de OJK apoya la innovación en tecnología financiera, pero exige una mayor transparencia para los consumidores, lo que dificulta el cumplimiento normativo para los pequeños concesionarios.
Líderes de la industria de autos usados de Indonesia
OLX Indonesia
Toyota Astra Motor (Toyota Trust)
Carro Indonesia
Carsome Indonesia
Mobil88 (PT Serasi Auto Raya (SERA))
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: OLXmobbi fue nombrada Socio Oficial de Intercambio de Vehículos para el Salón Internacional del Automóvil de Indonesia GAIKINDO (GIIAS) 2026 (del 30 de julio al 9 de agosto de 2026). Esta alianza posiciona a OLX en una posición más ventajosa dentro del proceso de transacción, al captar vehículos usados en un importante evento de autos nuevos, lo que facilita la reposición de inventario y la venta cruzada de financiamiento e inspecciones.
- Mayo de 2026: PT Toyota Astra Motor reiteró el programa de vehículos usados certificados Toyota Trust con ofertas de garantía estructuradas (Prime y Prime Extra) que cubren vehículos hasta por ocho años o 150 000 km. El marco de garantía estandarizado fortalece la competencia organizada y certificada frente a los lotes no organizados, al reducir el riesgo percibido y mejorar la elegibilidad para financiamiento para los vehículos que cumplen con los requisitos.
- Diciembre de 2024: Carro recibió una inversión estratégica de Woori Venture Partners para respaldar sus planes de expansión en Indonesia. Este respaldo financiero le brinda la capacidad necesaria para ampliar sus servicios de inspección, reacondicionamiento y distribución, intensificando la competencia entre los operadores de autos usados organizados y con un enfoque digital.


Alcance del informe sobre el mercado de vehículos usados de Indonesia
El mercado de automóviles usados de Indonesia se refiere al segmento de la industria automotriz que involucra la compra, venta y comercialización de vehículos usados en Indonesia. Abarca una amplia gama de vehículos, incluidos sedanes, hatchbacks, SUV y camionetas, que anteriormente fueron propiedad de individuos o empresas y fueron utilizados por ellos.
El mercado de automóviles usados de Indonesia está segmentado por tipo de vehículo, canal de reserva, proveedores de financiación y provincia. Por tipo de vehículo, el mercado se segmenta en hatchback, sedán, vehículo utilitario deportivo (SUV) y vehículo multipropósito (MPV). Por canal de reservas, el mercado se segmenta en online, concesionarios certificados/autorizados OEM y concesionarios multimarca. Por proveedores de financiación, el mercado se segmenta en OEM, bancos y empresas financieras no bancarias, y por provincia, el mercado se segmenta en Java Occidental, Java Oriental, Java Central, Sumatra del Norte, Banten y otras provincias.
El informe ofrece el tamaño del mercado y las previsiones para todos los segmentos anteriores en valor (USD).
Por tipo de vehículo
| Hatchbacks |
| sedanes |
| SUVs |
| MPVs |
Por tipo de combustible
| Gasolina |
| Diesel |
| Híbrido y Eléctrico |
| Otros (GLP, GNC, etc.) |
Por segmento de precio
| Por debajo de USD 5,500 |
| USD 5,500 - 10,999 |
| USD 11,000 - 21,999 |
| ≥ USD 22,000 |
Por canal de ventas
| Portales de clasificados digitales en línea |
| Minoristas electrónicos puros |
| Plataformas en línea para distribuidores/OEM |
| Concesionarios de franquicia físicos |
| Lotes independientes de autos usados |
| Casas de subastas (físicas y en línea híbridas) |
| Ventas entre pares (privadas) |
Por tipo de proveedor
| Organizado |
| desorganizado |
Por edad del vehículo
| 0 2 - Años |
| 3 5 - Años |
| 6 8 - Años |
| Por encima de 8 años |
Por proveedores de financiación
| Fabricantes de equipos originales (OEM) |
| Bancos |
| Sociedades Financieras No Bancarias |
Por provincia
| Java Occidental |
| Java Oriental |
| Java Central |
| El norte de Sumatra |
| Banten |
| Jakarta |
| Otras provincias |
| Por tipo de vehículo | Hatchbacks |
| sedanes | |
| SUVs | |
| MPVs | |
| Por tipo de combustible | Gasolina |
| Diesel | |
| Híbrido y Eléctrico | |
| Otros (GLP, GNC, etc.) | |
| Por segmento de precio | Por debajo de USD 5,500 |
| USD 5,500 - 10,999 | |
| USD 11,000 - 21,999 | |
| ≥ USD 22,000 | |
| Por canal de ventas | Portales de clasificados digitales en línea |
| Minoristas electrónicos puros | |
| Plataformas en línea para distribuidores/OEM | |
| Concesionarios de franquicia físicos | |
| Lotes independientes de autos usados | |
| Casas de subastas (físicas y en línea híbridas) | |
| Ventas entre pares (privadas) | |
| Por tipo de proveedor | Organizado |
| desorganizado | |
| Por edad del vehículo | 0 2 - Años |
| 3 5 - Años | |
| 6 8 - Años | |
| Por encima de 8 años | |
| Por proveedores de financiación | Fabricantes de equipos originales (OEM) |
| Bancos | |
| Sociedades Financieras No Bancarias | |
| Por provincia | Java Occidental |
| Java Oriental | |
| Java Central | |
| El norte de Sumatra | |
| Banten | |
| Jakarta | |
| Otras provincias |


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del comercio de automóviles usados de Indonesia en 2031?
Se espera que el tamaño del mercado de automóviles usados de Indonesia alcance los 105.5 mil millones de dólares en 2031.
¿Qué tan rápido está creciendo el segmento de distribuidores organizados?
Los vendedores organizados se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.25 %, superando a los lotes no organizados.
¿Qué tipos de vehículos están ganando más terreno entre los compradores indonesios?
Los SUV lideran en participación con un 37.62 % en 2025, mientras que los MPV registran la CAGR más rápida del 7.05 % debido a la demanda centrada en la familia.
¿Por qué los bancos se centran más en la financiación de coches usados?
Los préstamos para autos usados ofrecen márgenes más altos y ya representan el 75.40% de las transacciones financiadas, respaldadas por modelos de riesgo refinados.
Última actualización de la página:



