

Tamaño y cuota de mercado de las TIC industriales y manufactureras
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 21.77 mil millones |
| Tamaño del mercado (2031) | USD 29.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de TIC industriales y manufactureras realizado por Mordor Intelligence
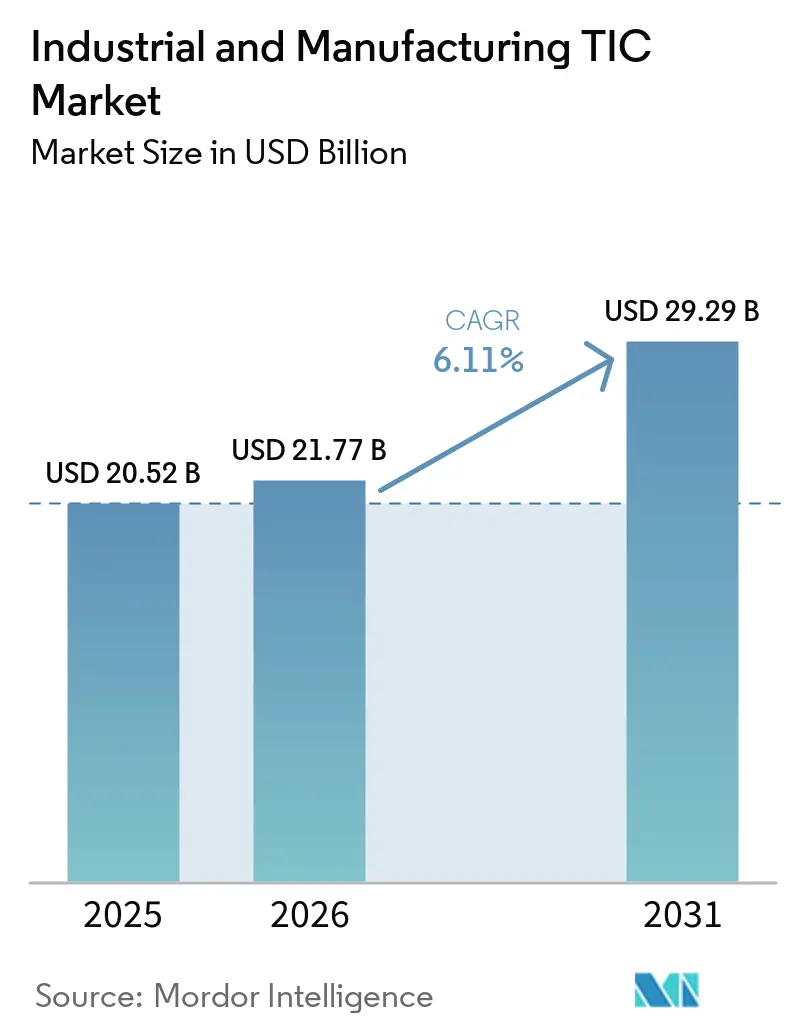
Se espera que el tamaño del mercado de TIC industrial y manufacturero aumente de USD 20.52 mil millones en 2025 a USD 21.77 mil millones en 2026 y alcance USD 29.29 mil millones para 2031, con un crecimiento a una CAGR del 6.11% durante el período 2026-2031. El mercado de TIC industrial y manufacturero está pasando de controles de cumplimiento reactivos a una garantía de calidad vinculada a la tecnología que respalda el control de riesgos y la entrada al mercado. Los fabricantes ahora utilizan las pruebas, inspecciones y certificaciones de terceros más como una salvaguarda comercial que como un gasto de cumplimiento limitado, como lo demuestra el aumento del trabajo de inspección especializada subcontratado y los contratos de certificación recurrentes. El mercado de TIC industrial y manufacturero también se está transformando debido a estándares nacionales más estrictos en Asia-Pacífico, reglas de sostenibilidad más amplias, requisitos de pasaporte digital de productos y crecientes necesidades de conformidad con la IA que están llevando la certificación más allá de los alcances de seguridad de productos tradicionales. Al mismo tiempo, la externalización está ganando fuerza estructural debido a que varios marcos regulatorios más recientes reservan funciones críticas de evaluación de la conformidad para terceros acreditados, mientras que la competencia sigue siendo moderada en la cima, con proveedores a escala global que operan junto con empresas regionales y especializadas.
Conclusiones clave del informe
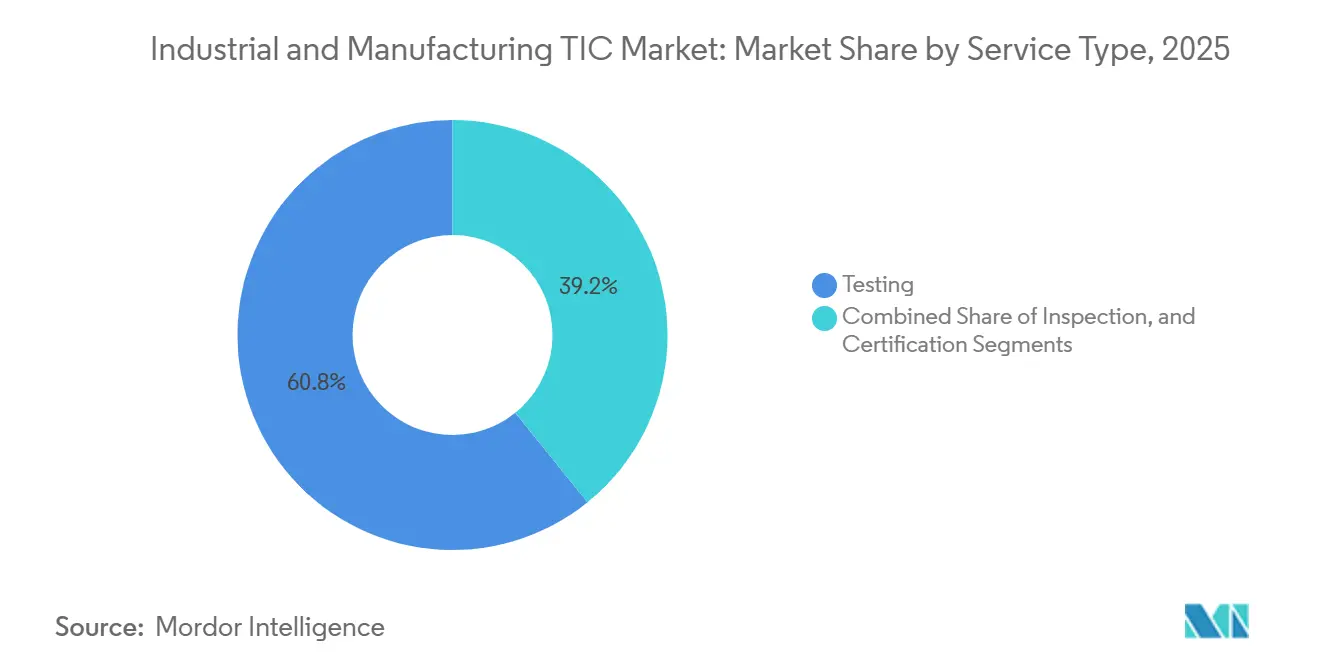
- Por tipo de servicio, las pruebas lideraron con una cuota del 60.81 % del mercado de TIC industriales y de fabricación en 2025, mientras que se prevé que la certificación registre el crecimiento más rápido con una tasa de crecimiento anual compuesta (CAGR) del 6.25 % hasta 2031.
- Por tipo de proveedor, los servicios externalizados representaron el 60.32% del mercado de TIC industriales y manufactureras en 2025, y se prevé que esta misma categoría se expanda a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.01%, hasta 2031.
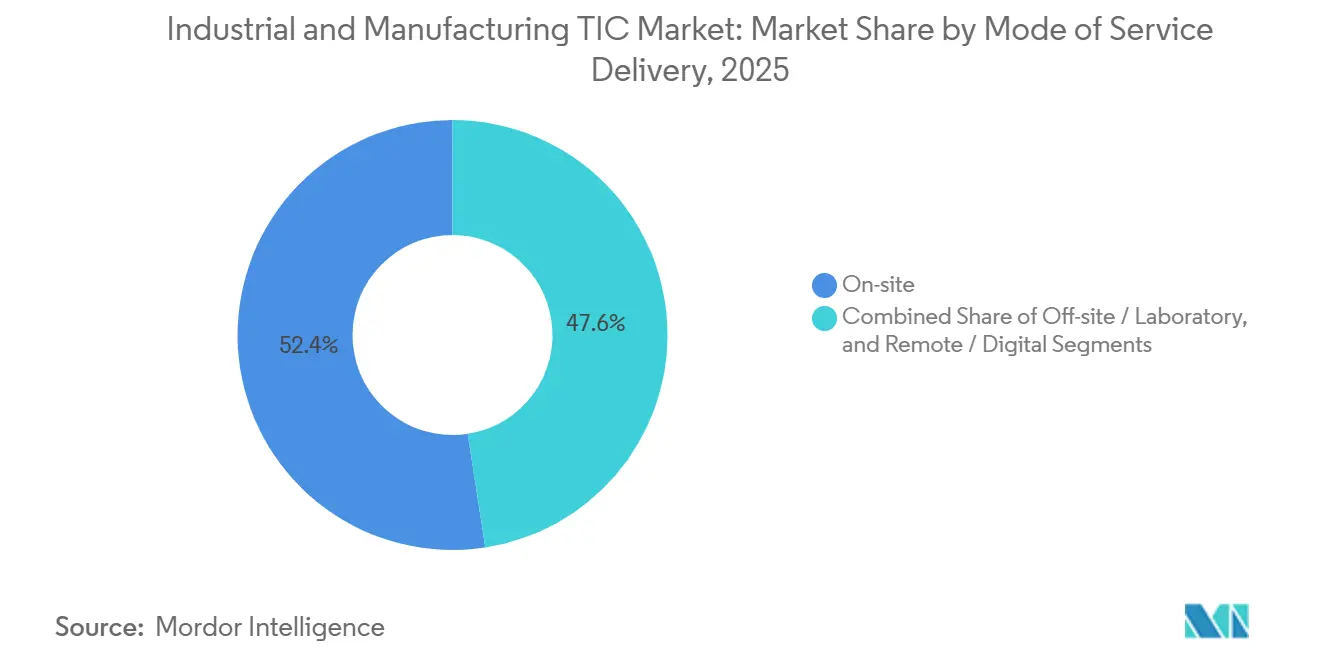
- En cuanto a la modalidad de prestación del servicio, la prestación in situ representó una cuota del 52.44 % del mercado de TIC industriales y manufactureras en 2025, mientras que se espera que la prestación remota y digital crezca más rápidamente, con una tasa de crecimiento anual compuesta del 6.66 % hasta 2031.
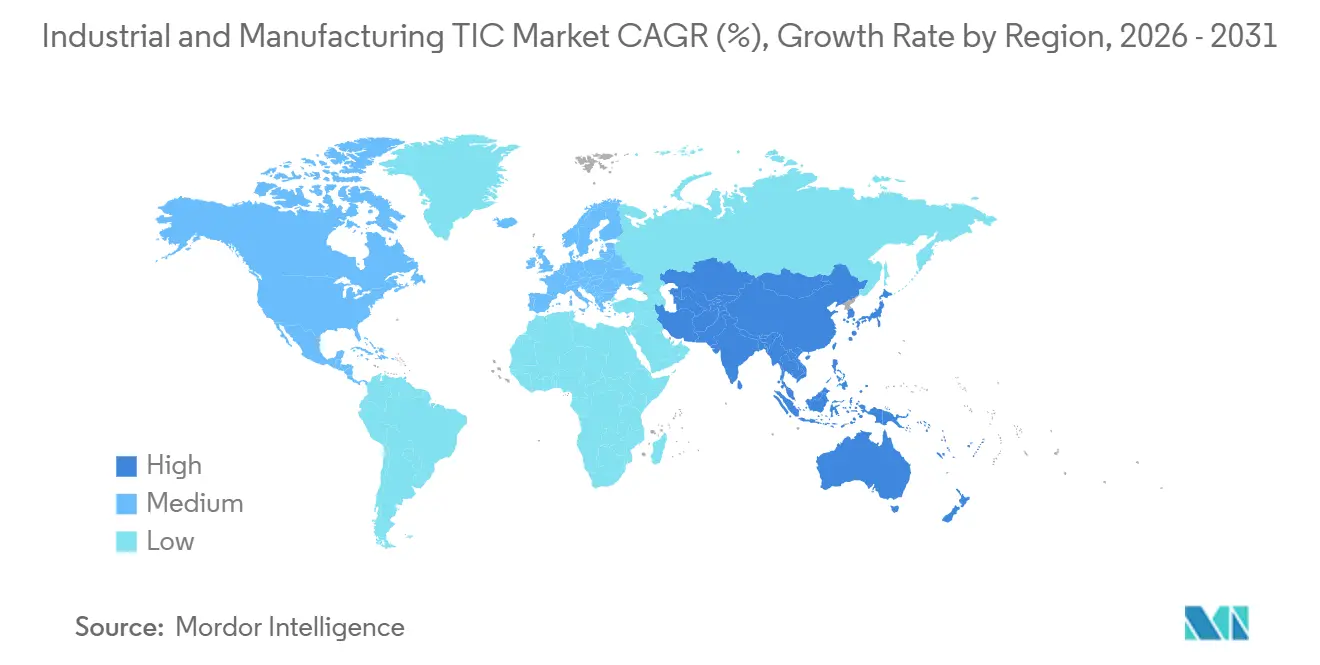
- Geográficamente, la región de Asia-Pacífico acaparó el 45.63 % del mercado de TIC industriales y manufactureras en 2025 y es también el segmento regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.94 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de TIC para la industria y la manufactura
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de las normas globales de seguridad de productos y cumplimiento de procesos. | + 1.7% | Global | Corto plazo (≤ 2 años) |
| Necesidades de validación de la Industria 4.0 y la maquinaria conectada | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Mediano plazo (2-4 años) |
| Carga de conformidad con el Reglamento de Maquinaria de la UE en materia de ciberseguridad e IA | + 0.9% | Europa es la principal, América del Norte y Asia-Pacífico son el efecto indirecto. | Corto plazo (≤ 2 años) |
| Aumento de la subcontratación de servicios especializados de TI por parte de fabricantes medianos. | + 0.7% | Global, con Asia-Pacífico y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Demanda de certificación en sostenibilidad y economía circular | + 0.6% | Europa y América del Norte, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de verificación de emisiones de carbono y pasaportes de productos en las cadenas de suministro industriales | + 0.5% | Europa como principal plataforma, adopción temprana en Norteamérica. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de las normas globales de seguridad de productos y cumplimiento de procesos.
La evaluación de conformidad obligatoria se ha convertido en la base de todas las cadenas de suministro industriales, y ese cambio sigue siendo el principal impulsor estructural de la demanda para el mercado de TIC industriales y de fabricación. El Reglamento de la UE sobre diseño ecológico para productos sostenibles amplió las expectativas de verificación del ciclo de vida, mientras que el marco de la OMC sobre obstáculos técnicos al comercio sigue apoyando acuerdos de reconocimiento mutuo que aumentan el valor de las credenciales multijurisdiccionales para los exportadores. [1] Parlamento Europeo y Consejo, «Reglamento (UE) 2023/1230 sobre maquinaria», EUR-Lex, eur-lex.europa.eu El cambio es visible en los controles automotrices e industriales, donde normas como ISO 26262 e IEC 61508 se aplican ahora a sistemas con gran cantidad de software y funciones de seguridad que dependen de unidades de control electrónico avanzadas, ampliando así la necesidad de una evaluación independiente. Los proveedores de nivel uno en Alemania y Japón que antes dependían más de la verificación interna ahora recurren a terceros acreditados cuando los auditores requieren confirmación independiente para componentes de nivel de integridad de seguridad y paquetes de documentación relacionados. A medida que estas obligaciones se extienden desde los fabricantes de equipos originales hasta los proveedores de componentes, el mercado de inspección, certificación y validación (TIC) industrial y manufacturero amplía su base de clientes y aumenta su volumen de trabajo recurrente. Por ello, los servicios de inspección y validación certificada están llegando a más eslabones de la cadena de suministro que el comprador original del cumplimiento normativo.
Necesidades de validación de la Industria 4.0 y la maquinaria conectada
La proliferación de sensores IIoT, robótica autónoma y controladores de computación perimetral ha generado una carga de trabajo de validación que los protocolos de laboratorio anteriores no estaban diseñados para manejar. La maquinaria conectada ahora requiere pruebas de compatibilidad electromagnética, controles de seguridad mecánica, evaluaciones de ciberseguridad, revisiones de interoperabilidad de protocolos y validación de confiabilidad en condiciones operativas reales, lo que extiende tanto el tiempo de prueba como los requisitos de laboratorio. La Fundación OPC declaró en marzo de 2026 que el soporte para la versión 1.03 de OPC UA finalizará a finales de 2026, lo que obligará a los fabricantes a validar con la versión 1.05 para mantener la interoperabilidad certificada. Este tipo de transición de protocolo crea una demanda de recertificación repetida y respalda un modelo de servicio más continuo dentro del mercado de TIC industrial y manufacturero. MISTRAS Group reafirmó su previsión de ingresos para todo el año 2026 de USD 730 millones a USD 750 millones en mayo de 2026, mientras que los ingresos de su segmento aeroespacial y de defensa aumentaron un 35.5% interanual en el primer trimestre de 2026, lo que apunta a una mayor demanda de trabajos de validación complejos en equipos integrados digitalmente. Los proveedores que combinan el análisis de datos con la inspección física están mejor posicionados para obtener estos presupuestos, ya que los operadores de activos digitales buscan cada vez más una visibilidad continua del estado de los activos en lugar de eventos de prueba aislados.
Carga de conformidad con el Reglamento de Maquinaria de la UE en materia de ciberseguridad e IA
El Reglamento de Maquinaria de la UE está incrementando la carga de trabajo para la evaluación de la conformidad de la maquinaria conectada y con IA, lo que se está convirtiendo en un importante motor de la demanda para el mercado de TIC industriales y de fabricación. El Reglamento (UE) 2023/1230 amplía el papel de la evaluación de terceros para las categorías de maquinaria de mayor riesgo y otorga mayor importancia a la seguridad, la documentación y las pruebas de conformidad para los sistemas conectados. Esto ha impulsado a los fabricantes a preparar con antelación los expedientes técnicos, las evaluaciones de riesgos y los registros de pruebas de apoyo, lo que ya está aumentando la actividad de preconformidad en 2026. Bureau Veritas informó que la certificación de productos industriales registró un crecimiento orgánico de un dígito alto en el primer trimestre de 2026, respaldado en parte por la fuerte demanda en la certificación de maquinaria y recipientes a presión. Esta misma tendencia está aumentando la relevancia de las pruebas de ciberseguridad y la garantía de los sistemas de gestión de IA, ya que los fabricantes intentan evitar la remediación tardía y los retrasos en la certificación. Esto está ampliando el alcance comercial de la certificación más allá de la seguridad tradicional del producto, abarcando el comportamiento del software, las actualizaciones del sistema y el riesgo operativo conectado.
Aumento de la subcontratación de servicios especializados de TI por parte de fabricantes medianos.
Los fabricantes medianos están subcontratando el trabajo especializado de TIC más rápidamente que sus contrapartes más grandes, ya que muchos no pueden mantener la acreditación multidominio internamente a un costo viable. El mercado de TIC industrial y manufacturero se beneficia de este cambio, ya que la subcontratación convierte las cargas fijas de laboratorio y personal en contratos de servicio variables. SGS cerró la adquisición de Applied Technical Services por USD 1.325 mil millones el 13 de enero de 2026, incorporando 85 instalaciones en EE. UU. y 2,100 empleados, fortaleciendo así directamente su capacidad para atender a clientes que buscan un único socio de subcontratación. A medida que más regulaciones exigen organismos acreditados designados, la subcontratación pasa de ser una opción de costo a un modelo de cumplimiento estructural.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste de cumplimiento de múltiples normas para los fabricantes pequeños y medianos. | -0.8% | Global, con mayor incidencia en Sudamérica y Oriente Medio y África. | Mediano plazo (2-4 años) |
| Escasez de inspectores cualificados y personal de laboratorio altamente cualificado. | -0.6% | América del Norte y Europa, emergiendo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aceptación fragmentada de las inspecciones remotas e híbridas en los distintos sistemas de acreditación. | -0.4% | Global | Mediano plazo (2-4 años) |
| Responsabilidad y riesgo de integridad de los datos en las pruebas de activos conectados | -0.3% | América del Norte y Europa, Asia-Pacífico en crecimiento | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto coste de cumplimiento de múltiples normas para los fabricantes pequeños y medianos.
La superposición de los sistemas de cumplimiento nacionales e internacionales supone una mayor carga para los fabricantes pequeños y medianos que para las grandes empresas, lo que limita su plena participación en el mercado de TIC industriales y de fabricación. Un solo producto vendido en Norteamérica, Europa y Asia-Pacífico puede requerir rutas de certificación, documentación y ciclos de renovación independientes, lo que genera costes y demoras. La autodeclaración según la norma ISO/IEC 17050 solo ofrece una solución parcial, ya que muchas categorías reguladas aún requieren un tercero designado. Esto significa que las categorías de mayor coste suelen ser las menos flexibles para los exportadores más pequeños. Los proveedores de TIC que pueden agrupar programas para múltiples mercados bajo un único contrato pueden reducir esta fricción, pero la limitación subyacente de la demanda sigue ralentizando una mayor adopción en el mercado de TIC industriales y de fabricación.
Escasez de inspectores cualificados y personal de laboratorio altamente cualificado.
La escasez de inspectores cualificados y personal de laboratorio avanzado está limitando el rendimiento en el mercado de TIC industrial y manufacturero, y este problema no se puede resolver únicamente mediante la inversión en equipos. Los datos de la Oficina de Estadísticas Laborales de EE. UU. mostraron más de 24 000 vacantes anuales de técnicos de laboratorio, mientras que solo el 12 % de los técnicos actuales dijeron que era probable que permanecieran en el campo a largo plazo. La Oficina de Responsabilidad Gubernamental informó que la tasa de vacantes de inspectores de la FDA se acercó al 20 % en las divisiones de inspección de alimentos para consumo humano en 2025-2026, y también señaló que los nuevos investigadores a menudo necesitan de 2 a 3 años de experiencia antes de poder realizar inspecciones extranjeras independientes. [2] Oficina de Responsabilidad Gubernamental de EE. UU., “Seguridad de los medicamentos, la FDA debería implementar estrategias para retener a su personal de inspección”, GAO, files.gao.gov Esa larga curva de formación es importante porque la metrología industrial , el control de calidad y el trabajo de inspección también dependen en gran medida del conocimiento tácito y del juicio específico del equipo. Los proveedores están invirtiendo en análisis de IA, orientación aumentada y herramientas de formación virtual para mejorar la utilización, pero las inspecciones de campo básicas todavía dependen de personal experimentado. Hasta que mejore esa cantera de talento, el crecimiento de la capacidad en el mercado de las TIC industriales y manufactureras seguirá estando parcialmente limitado, incluso donde la demanda sea fuerte.
Análisis de segmento
Por tipo de servicio: Las pruebas impulsan los ingresos, mientras que la certificación abre nuevos caminos.
Las pruebas mantuvieron una participación del 60.81 % en el mercado de pruebas, inspección y certificación (TIC) industriales y de fabricación en 2025, lo que las consolidó como el principal motor de ingresos en todos los tipos de servicio. Las pruebas abarcan una amplia gama de trabajos, desde ensayos mecánicos destructivos en materiales estructurales hasta ensayos no destructivos de soldaduras, comprobaciones de compatibilidad electromagnética en sistemas de control y validación de firmware en equipos conectados. Esta amplitud mantiene al mercado TIC industrial y de fabricación estrechamente vinculado a las pruebas, ya que prácticamente todas las etapas de desarrollo y producción de productos requieren evidencia de que se cumplen los estándares de rendimiento, seguridad y fiabilidad. La inspección siguió siendo el segundo tipo de servicio más importante, dado que los operadores industriales continúan requiriendo revisiones de integridad de activos en servicio, auditorías de plantas y controles de fábrica en sectores con alta intensidad de capital. La certificación representó menores ingresos, pero se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6.25 % hasta 2031, a medida que la combinación de servicios se oriente hacia programas de garantía recurrentes en lugar de validaciones puntuales. SGS se convirtió en la primera organización a nivel mundial en recibir la certificación ISO/IEC 42001 para sistemas de gestión de IA, lo que demuestra que la garantía de la IA está evolucionando hacia una línea de servicio recurrente y certificable, en lugar de seguir siendo un ejercicio de asesoramiento puntual.
El camino hacia la certificación se está ampliando debido a que los informes de sostenibilidad, los marcos de pasaporte digital de productos, los sistemas de gestión de energía y los requisitos de gobernanza de IA ahora crean nuevos alcances de auditoría en todas las operaciones de fabricación. Bureau Veritas afirmó que sus servicios de certificación de productos industriales generaron un crecimiento orgánico de ingresos de un dígito alto tanto en el año completo 2025 como en el primer trimestre de 2026, con la evaluación de sistemas ferroviarios y la certificación de recipientes a presión entre los principales contribuyentes. Este patrón respalda la idea de que el mercado de TIC industriales y de fabricación ya no está impulsado únicamente por la certificación de seguridad tradicional, ya que las nuevas categorías de garantía están generando una demanda nueva y recurrente. Por lo tanto, las pruebas siguen siendo la parte más grande del mercado de TIC industriales y de fabricación, mientras que la certificación está ganando terreno constantemente a medida que las vías de autodeclaración se reducen y la evidencia formal de terceros se vuelve más valiosa. Este equilibrio explica por qué los proveedores líderes continúan invirtiendo tanto en infraestructura de laboratorio como en carteras de certificación de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: La subcontratación se convierte en el modelo de cumplimiento por defecto.
Los servicios externalizados captaron el 60.32 % de la cuota de mercado de pruebas, inspección y certificación (TIC) industriales y de fabricación en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.01 % hasta 2031, lo que convierte a la externalización en la categoría de aprovisionamiento de más rápido crecimiento. Este cambio es estructural, ya que varios sistemas regulatorios ahora exigen la participación de terceros acreditados para resultados de conformidad formales o de alto riesgo. Las TIC internas siguen siendo importantes para los grandes fabricantes que manejan grandes volúmenes de muestras, gestionan propiedad intelectual sensible u operan en entornos de producción estrictamente controlados, como los de productos químicos especializados, componentes aeroespaciales y fabricación de semiconductores. Incluso en estos sectores, los laboratorios propios suelen centrarse en la validación interna de procesos, mientras que los organismos externos se utilizan para las presentaciones de conformidad final y la certificación reconocida. Esto significa que el mercado de TIC industriales y de fabricación depende cada vez más de especialistas externalizados, incluso cuando los fabricantes conservan cierta capacidad de pruebas internas.
La aceleración es más fuerte en Asia-Pacífico, donde la nueva capacidad de fabricación está entrando rápidamente en funcionamiento, y en Norteamérica, donde la relocalización está aumentando el número de normas y jurisdicciones que las empresas deben gestionar. SGS reforzó esa dirección con su adquisición de ATS en enero de 2026, que añadió una amplia presencia en EE. UU. en pruebas e inspección industriales, especialmente relevante para los fabricantes del mercado medio que buscan un único socio de cumplimiento externalizado. [3] SGS SA, “SGS cierra con éxito la adquisición de Applied Technical Services”, SGS, sgs.com Los proveedores que pueden agrupar pruebas, inspección y certificación bajo un único acuerdo marco están adquiriendo un papel más importante en la industria de TIC industrial y manufacturera, ya que simplifican la gestión de proveedores y reducen la carga de la coordinación en múltiples mercados. Como resultado, el mercado de TIC industrial y manufacturera se está moviendo hacia contratos de externalización más integrados y de mayor duración en lugar de asignaciones fragmentadas basadas en proyectos.
Según el modo de prestación del servicio: Clientes potenciales en el sitio, mientras que los canales remotos redefinen el perímetro.
La entrega in situ representó el 52.44 % del mercado de pruebas, inspección y certificación (TIC) industriales y de fabricación en 2025, lo que refleja las realidades físicas de la inspección de activos, la auditoría de fábricas y la validación de procesos en entornos industriales. Muchas inspecciones aún requieren acceso directo a equipos, instalaciones y condiciones de operación, lo que mantiene el modelo in situ como fundamental para el mercado de TIC industriales y de fabricación. La entrega fuera de las instalaciones y en laboratorio siguió siendo la segunda modalidad más importante, ya que gran parte del trabajo de pruebas aún depende de entornos controlados para la caracterización de materiales, el análisis químico y los procedimientos de homologación. Se prevé que la entrega remota y digital crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.66 % hasta 2031, respaldada por la monitorización continua de las condiciones, las revisiones visuales con drones y las plataformas de datos en la nube. Esto está ampliando el alcance del mercado de TIC industriales y de fabricación hacia modelos de servicio más continuos y vinculados a los datos, en lugar de flujos de trabajo basados únicamente en visitas in situ.
El canal remoto avanza más lentamente de lo que su potencial técnico sugiere, ya que muchos sistemas de acreditación aún discrepan sobre si la evidencia recopilada de forma remota puede sustituir la verificación física. ILAC ha publicado directrices sobre evaluaciones remotas, pero su aceptación varía según las jurisdicciones y las categorías de inspección, lo que genera fricciones comerciales tanto para proveedores como para clientes. Cuando se aceptan los métodos remotos, los proveedores pueden revisar los datos de estado rutinarios con mayor rapidez y reservar a los inspectores sénior para los casos que requieren presencia física. Esto mejora la productividad, pero no elimina la necesidad de un juicio presencial en entornos críticos para la seguridad. Por lo tanto, el mercado de TIC industriales y manufactureros mantendrá una estructura de prestación de servicios híbrida, donde las herramientas digitales amplían el alcance de la inspección, mientras que el trabajo in situ sigue siendo indispensable.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico representó el 45.63 % de la cuota de mercado de TIC industriales y manufactureras en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.94 % hasta 2031, convirtiéndose así en el bloque regional más grande y de mayor crecimiento. El aumento de la producción nacional, las normas nacionales más estrictas y las necesidades de cumplimiento vinculadas a las exportaciones respaldan el mercado de TIC industriales y manufactureras en Asia-Pacífico. China continúa ampliando el alcance de los productos sujetos a certificación obligatoria a través del sistema CCC y las actualizaciones constantes de las normas GB, lo que mantiene la demanda recurrente de pruebas y certificación. India está generando nueva demanda a través de la certificación BIS y mediante programas de incentivos vinculados a la producción en electrónica, productos farmacéuticos y células químicas avanzadas que vinculan el crecimiento de la fabricación con los requisitos formales de cumplimiento. Intertek adquirió los activos de un laboratorio de energía solar fotovoltaica en Ahmedabad en abril de 2026, creando una instalación acreditada según la norma ISO 17025 con acreditaciones BIS e IECEE CB Scheme que se alinean con los objetivos de fabricación y desarrollo de energías renovables de la India. [4] Intertek Group plc, “Intertek refuerza su liderazgo en garantías solares con la compra de los activos del laboratorio solar de Mitsui Chemicals en India”, Intertek, intertek.com
Japón proporciona una demanda estable gracias a su base de fabricación de precisión y electrónica, donde los requisitos de calidad y los marcos de estándares establecidos siguen respaldando el gasto formal en TIC. Corea del Sur también está ganando impulso a medida que se amplían los requisitos obligatorios de evaluación de la conformidad para maquinaria y equipos relacionados con la energía, lo que fortalece aún más el papel regional del mercado de TIC industrial y manufacturero. Europa sigue siendo la región con mayor densidad de regulaciones, con el marcado CE, REACH, RoHS y las nuevas obligaciones en materia de maquinaria y ciberseguridad, creando un ciclo de certificación estructuralmente recurrente. Alemania continúa destacándose porque combina una sólida base de ingeniería con sedes líderes en TIC como DEKRA, TÜV SÜD, TÜV Rheinland y TÜV NORD, que respaldan la actividad de certificación tanto nacional como transfronteriza. América del Norte sigue siendo una región clave en ingresos para el mercado de TIC industrial y manufacturero, ya que la relocalización de la producción en electrónica, dispositivos médicos y sistemas industriales avanzados está añadiendo trabajo de cumplimiento multiestatal y multiestándar. SGS reforzó sustancialmente su posición en Norteamérica mediante la adquisición de ATS en enero de 2026, lo que elevó el umbral de escala para los especialistas regionales que compiten en la amplitud de las pruebas e inspecciones industriales.
Oriente Medio, África y Sudamérica aún representan segmentos más pequeños, pero en desarrollo, del mercado de TIC para la industria y la manufactura. Arabia Saudita y los Emiratos Árabes Unidos están ampliando sus sistemas de conformidad obligatoria como parte de sus programas de diversificación industrial, mientras que Sudáfrica y Egipto están desarrollando su capacidad de acreditación nacional, lo que debería reducir gradualmente su dependencia de organismos acreditados en el extranjero. En Sudamérica, Brasil continúa expandiendo el alcance de la certificación obligatoria a través del INMETRO, mientras que la demanda de inspecciones de seguridad industrial en Argentina crece a la par de la actividad manufacturera formal. Estas regiones ofrecen una oportunidad a largo plazo, ya que la infraestructura regulatoria y las redes de acreditación necesitan tiempo para madurar, pero la diversificación de la cadena de suministro y las políticas de contenido local están mejorando progresivamente la demanda en el mercado de TIC para la industria y la manufactura.
Panorama competitivo
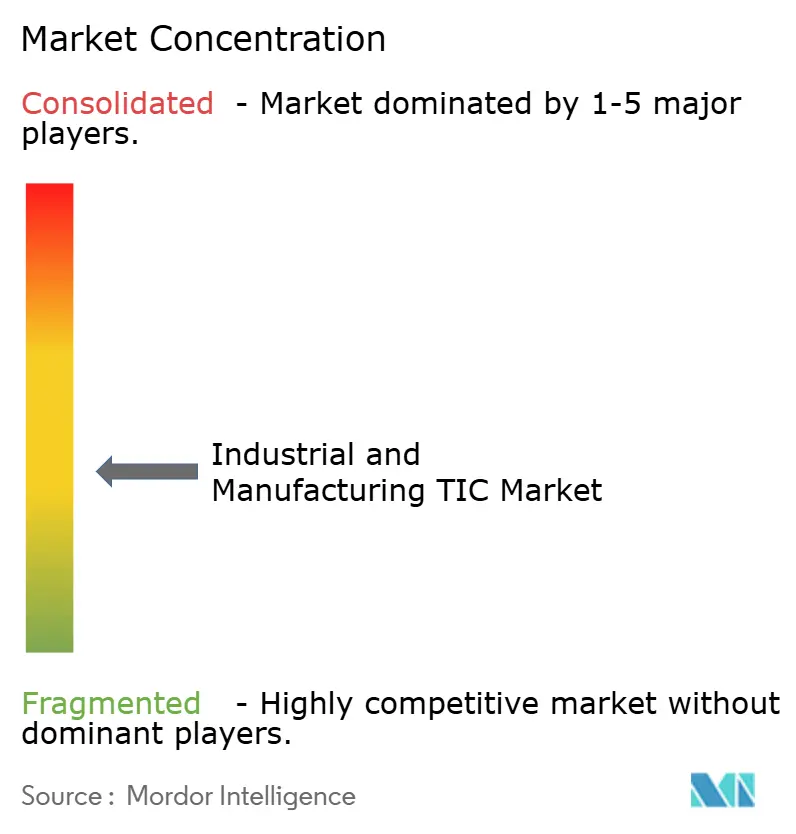
El mercado de TIC para la industria y la manufactura muestra una concentración moderada en el nivel internacional superior, con SGS SA, Bureau Veritas SA e Intertek Group plc ocupando posiciones sólidas gracias a sus amplias redes de laboratorios, extensos portafolios de acreditación y amplia cobertura geográfica. Su ventaja radica en la escala, las relaciones con clientes en múltiples países y la capacidad de combinar ensayos, inspección y certificación en contratos marco que las empresas más pequeñas a menudo no pueden igualar. Al mismo tiempo, el mercado de TIC para la industria y la manufactura aún ofrece espacio para proveedores regionales y empresas especializadas, ya que la profundidad técnica, las aprobaciones locales y las capacidades de inspección especializadas son importantes en muchos sectores verticales. Esto crea una estructura donde la amplitud global y la diferenciación especializada coexisten en lugar de desplazarse por completo. Este equilibrio es una de las razones por las que la competencia se mantiene activa a pesar de que el nivel superior está bien establecido.
SGS reforzó aún más su posición estratégica en 2025 y 2026 mediante una serie de iniciativas de confianza digital y conectividad. La compañía adquirió Granite River Labs Services en marzo de 2026 para ampliar sus capacidades de validación de conexiones de datos cableadas de alta velocidad para servidores, chips y electrónica industrial, apoyando así las crecientes necesidades de cumplimiento normativo de la infraestructura que habilita la IA. SGS también amplió la garantía de IA a través de su acuerdo con CertX y vinculó dicha oferta al ecosistema del Laboratorio de Inspección de Sistemas NVIDIA Halos, dirigido a aplicaciones de automoción, robótica y automatización industrial que requieren una mayor conformidad. Bureau Veritas firmó un acuerdo en abril de 2026 para adquirir Lotusworks por 375 millones de euros (409 millones de dólares), lo que le proporciona una plataforma más sólida en la puesta en marcha de centros de datos y la garantía de calidad en la fabricación de semiconductores, dos áreas donde la complejidad justifica precios premium y contratos a largo plazo. Estas iniciativas demuestran que el mercado de TIC industrial y manufacturero premia a los proveedores que van más allá de la capacidad de inspección tradicional hacia trabajos de garantía digital y de misión crítica de mayor valor.
El espacio competitivo sin explotar se encuentra en el software de inspección nativo digital y en grupos de clientes industriales desatendidos en Asia-Pacífico, Oriente Medio y África. MISTRAS Group reafirmó la previsión de ingresos para 2026 de 730 millones de USD a 750 millones y reportó un aumento interanual del 18.7 % en el EBITDA ajustado en el primer trimestre de 2026, lo que indica que los proveedores especializados en integridad de activos y END aún pueden crecer bien donde la experiencia técnica importa más que la escala global. [5] MISTRAS Group Inc., “MISTRAS anuncia los resultados del primer trimestre de 2026”, MISTRAS Group, mistrasgroup.com Las reglas de acreditación bajo ISO/IEC 17065 e ISO/IEC 17020 siguen actuando como barreras de entrada significativas porque la certificación y los resultados de inspección aceptados comercialmente todavía dependen de un estatus formal reconocido. Eso protege las posiciones establecidas en el mercado de TIC industrial y manufacturero, incluso cuando los desafiantes liderados por software intentan automatizar partes de los flujos de trabajo de inspección y mejorar la productividad.
Líderes de la industria de las TIC industriales y manufactureras
SGS SA
Oficina Veritas SA
Grupo Intertek plc
DEKRA SE
TÜV SÜD AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Intertek Group plc adquirió los activos del laboratorio de energía solar fotovoltaica de Mitsui Chemicals India Pvt. Ltd. en Ahmedabad, Gujarat, creando un centro de pruebas acreditado según la norma ISO 17025 que ofrece acreditaciones BIS e IECEE CB Scheme para dar servicio al creciente sector indio de fabricación de energías renovables.
- Marzo de 2026: Bureau Veritas firmó un acuerdo para adquirir Lotusworks, empresa especializada en puesta en marcha, control de calidad y calibración de centros de datos e instalaciones de fabricación de semiconductores, por un valor empresarial de 375 millones de euros (409 millones de dólares). Se prevé que la transacción, cuyo cierre está previsto para el verano de 2026, dé lugar a una nueva plataforma de misión crítica con unos ingresos combinados de 300 millones de euros (340 millones de dólares).
- Marzo de 2026: SGS adquirió Granite River Labs Services, empresa especializada en la validación de conexiones de datos cableadas de alta velocidad para servidores, chips y electrónica industrial, con más de 200 expertos distribuidos en 9 laboratorios en Asia, Europa y Estados Unidos. Esta adquisición refuerza el posicionamiento de SGS en el ámbito de la confianza digital y la conectividad para infraestructuras que permiten la inteligencia artificial.
- Marzo de 2026: Eastman anunció que su planta de Kingsport, Tennessee, obtuvo la certificación ISO 59014 de SCS Global Services para su tecnología de reciclaje por metanólisis, que abarca la sostenibilidad y la trazabilidad en la recuperación de materiales secundarios, lo que indica una expansión del mercado de certificación de materiales secundarios.
Alcance del informe del mercado global de TIC industriales y manufactureras
El mercado de Pruebas, Inspección y Certificación (TIC) para la Industria y la Manufactura comprende servicios que evalúan, verifican y certifican la calidad, la seguridad, la confiabilidad, el rendimiento y el cumplimiento normativo de productos industriales, procesos de fabricación, equipos, instalaciones y sistemas de gestión. Estos servicios ayudan a fabricantes, operadores industriales, proveedores y propietarios de activos a garantizar el cumplimiento de las normas industriales, las especificaciones técnicas, las regulaciones ambientales y los requisitos de seguridad aplicables durante todo el ciclo de vida del producto y del activo.
El informe TIC para el sector industrial y manufacturero se segmenta por tipo de servicio (pruebas, inspección y certificación), tipo de proveedor (interno y externo), modalidad de prestación del servicio (en las instalaciones del cliente, en laboratorio o remoto/digital) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica). Las previsiones de mercado se presentan en dólares estadounidenses (USD).
| Pruebas |
| Inspección |
| Certificación |
| En casa |
| Outsourced |
| En el sitio |
| Fuera del sitio / Laboratorio |
| Remoto / Digital |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de servicio | Pruebas | |
| Inspección | ||
| Certificación | ||
| Por tipo de abastecimiento | En casa | |
| Outsourced | ||
| Por modo de prestación del servicio | En el sitio | |
| Fuera del sitio / Laboratorio | ||
| Remoto / Digital | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de tamaño para el mercado de TIC industriales y manufactureros?
El mercado de TIC para la industria y la manufactura alcanzó los 20.52 millones de dólares en 2025, se estima que llegará a los 21.77 millones de dólares en 2026 y se prevé que alcance los 29.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.11 %.
¿Qué tipo de servicio genera mayores ingresos en el sector de las TIC industriales y manufactureras?
En 2025, las pruebas lideraron el mercado de TIC industriales y de fabricación con una cuota del 60.81%, ya que siguen siendo esenciales para la cualificación de materiales, la validación de procesos y el cumplimiento de las normativas del producto final.
¿Qué segmento de los servicios de TIC para la industria y la fabricación está creciendo más rápidamente?
La certificación es el tipo de servicio de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 6.25 % hasta 2031, impulsada por las normas de sostenibilidad, las necesidades de pasaportes digitales de productos y los requisitos de conformidad relacionados con la IA.
¿Por qué está ganando terreno la externalización en este sector?
Los servicios externalizados representaron el 60.32% del mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.01%, ya que muchos fabricantes no pueden mantener internamente capacidades acreditadas en múltiples dominios.
¿Qué región ofrece la mayor oportunidad de crecimiento hasta 2031?
La región de Asia-Pacífico es a la vez la más grande, con una participación del 45.63 % en 2025, y la de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.94 % hasta 2031, respaldada por estándares más estrictos y una producción manufacturera en expansión.
¿Cómo están cambiando las tecnologías digitales los modelos de prestación de servicios de TIC?
Se prevé que la prestación de servicios a distancia y digitales crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.66%, a medida que los sensores conectados, los drones y las plataformas en la nube amplíen el alcance de las inspecciones, aunque el trabajo in situ seguirá liderando con una cuota del 52.44% en 2025.


