

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
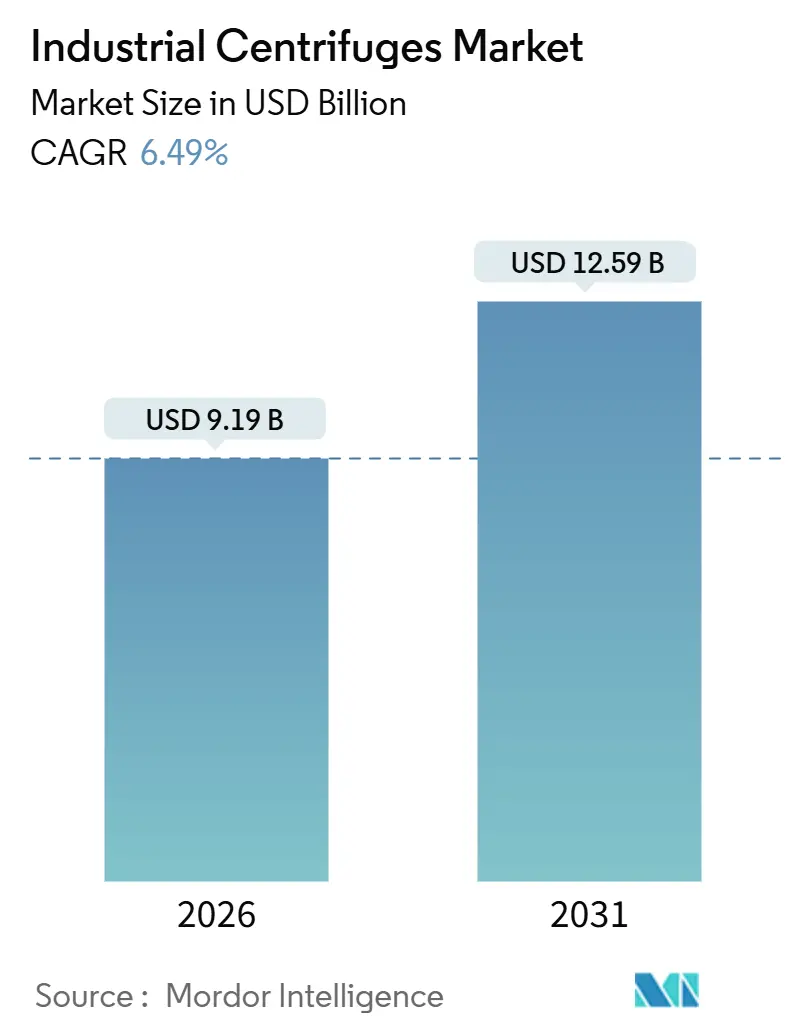
| Tamaño del mercado (2026) | USD 9.19 mil millones |
| Tamaño del mercado (2031) | USD 12.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.49% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
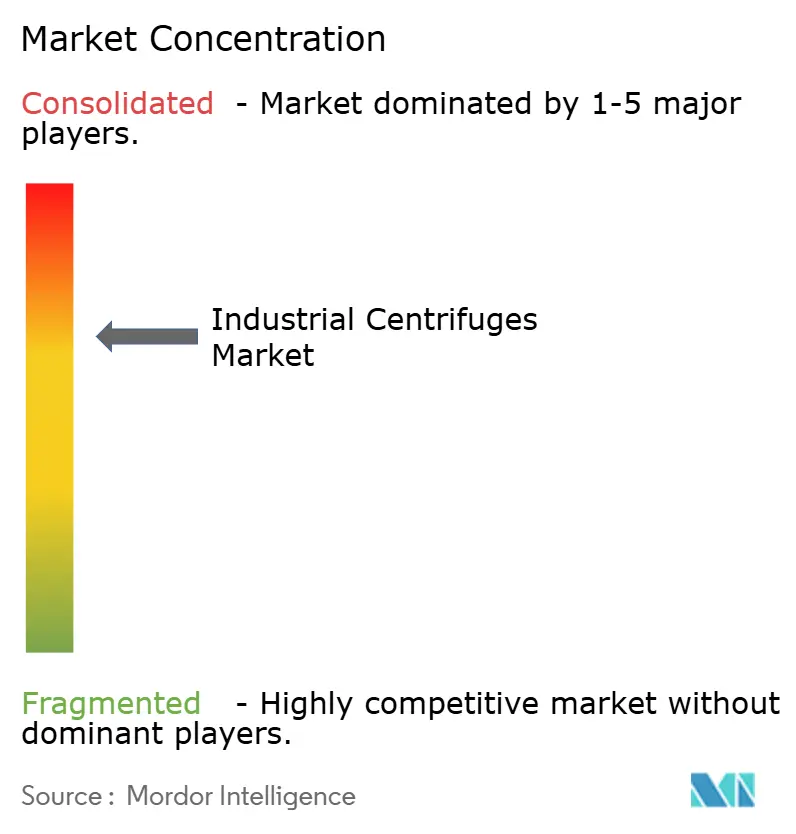
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de centrífugas industriales por Mordor Intelligence
Se estima que el tamaño del mercado de centrífugas industriales será de USD 9.19 mil millones en 2026 y se espera que alcance los USD 12.59 mil millones para 2031, con una CAGR del 6.49 % durante el período de pronóstico (2026-2031).
El sólido crecimiento se debe a normas más estrictas sobre la descarga de aguas residuales, el aumento de la capacidad de producción farmacéutica y biotecnológica, y el rápido desarrollo de líneas de reciclaje de baterías de iones de litio, factores que impulsan a los operadores hacia separaciones de mayor rendimiento y pureza. [1] Agencia de Protección Ambiental de EE. UU., “Directrices sobre efluentes 40 CFR Parte 437”, epa.gov Las unidades de sedimentación mantuvieron su liderazgo, pero las variantes de filtración están creciendo rápidamente a medida que los fabricantes de medicamentos y los productores de productos químicos especializados endurecen sus objetivos de pureza. Los diseños verticales están ganando terreno en las salas blancas, donde cada metro cuadrado de superficie es valioso. Las máquinas de modo continuo dominan los productos de alto volumen, pero los equipos por lotes están aumentando constantemente en las instalaciones multiproducto reguladas. A nivel regional, Norteamérica se beneficia de los programas federales de infraestructura y relocalización, mientras que Asia-Pacífico se acelera gracias a los mandatos de descarga cero de líquidos y al crecimiento de las exportaciones farmacéuticas. [2] Departamento de Energía de EE. UU., “Financiamiento bipartidista para la Ley de Infraestructura y Agua Limpia”, energy.gov
Conclusiones clave del informe
- Por tipo, las centrífugas de sedimentación capturaron el 56.6% de la cuota de mercado de centrífugas industriales en 2025. Se prevé que las centrífugas de filtración se expandan a una CAGR del 7.2% entre 2026 y 2031.
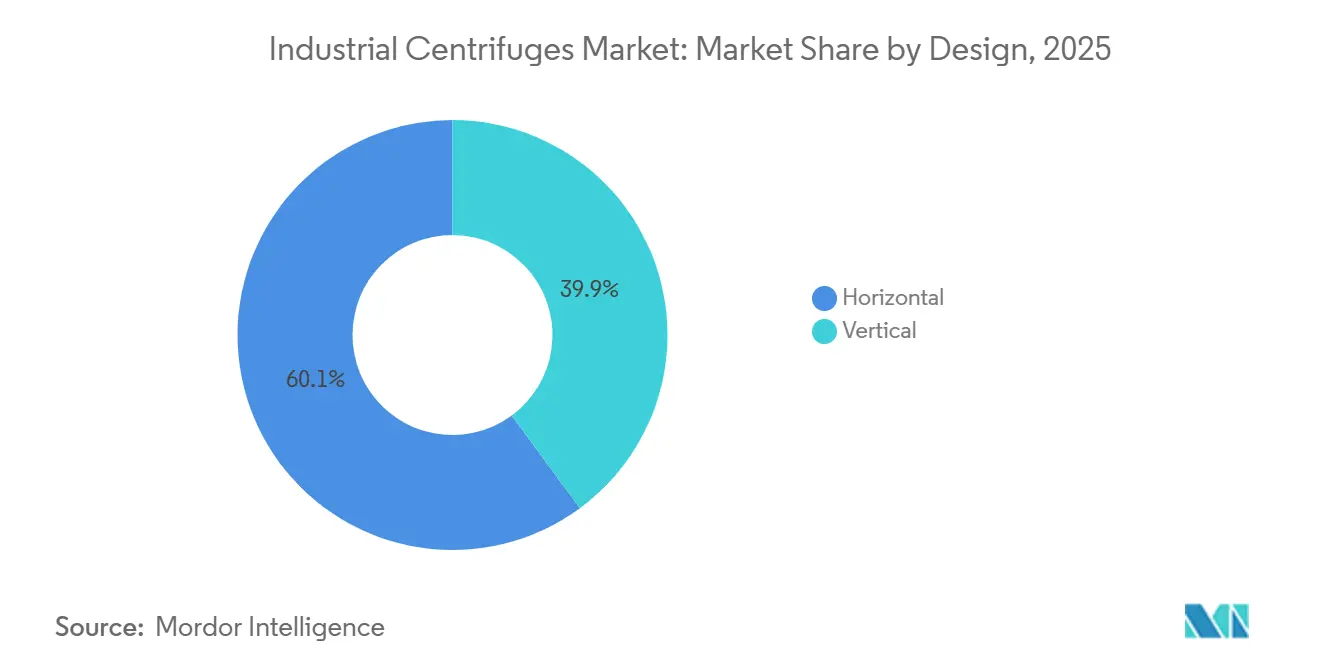
- Por diseño, las máquinas horizontales lideraron con una participación de ingresos del 60.1 % en 2025. Se proyecta que las configuraciones verticales crecerán a una CAGR del 7.6 % hasta 2031.
- Por modo de operación, las centrífugas continuas tuvieron una participación del 66.3% en 2025. Las unidades por lotes están avanzando a una CAGR del 7.8% entre 2026 y 2031.
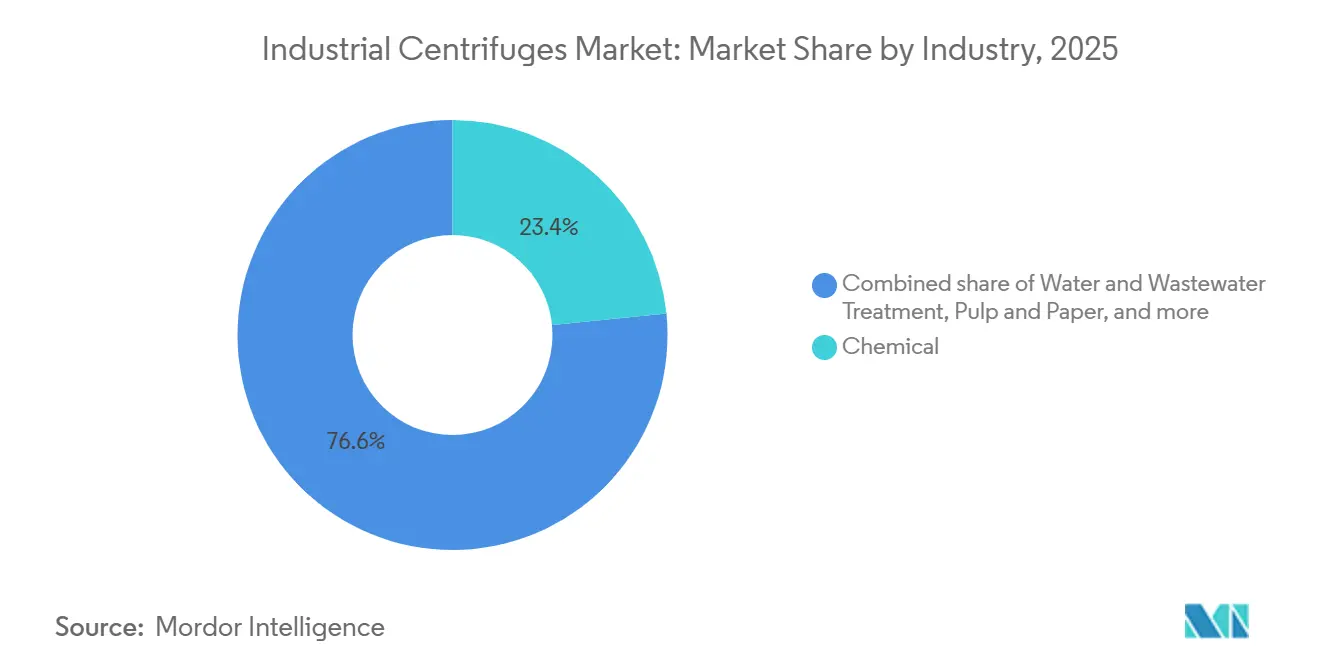
- Por industria, el procesamiento químico representó una participación del 23.4% del tamaño del mercado de centrífugas industriales en 2025. Se espera que el tratamiento de agua y aguas residuales registre la CAGR más rápida del 8.3% hasta 2031.
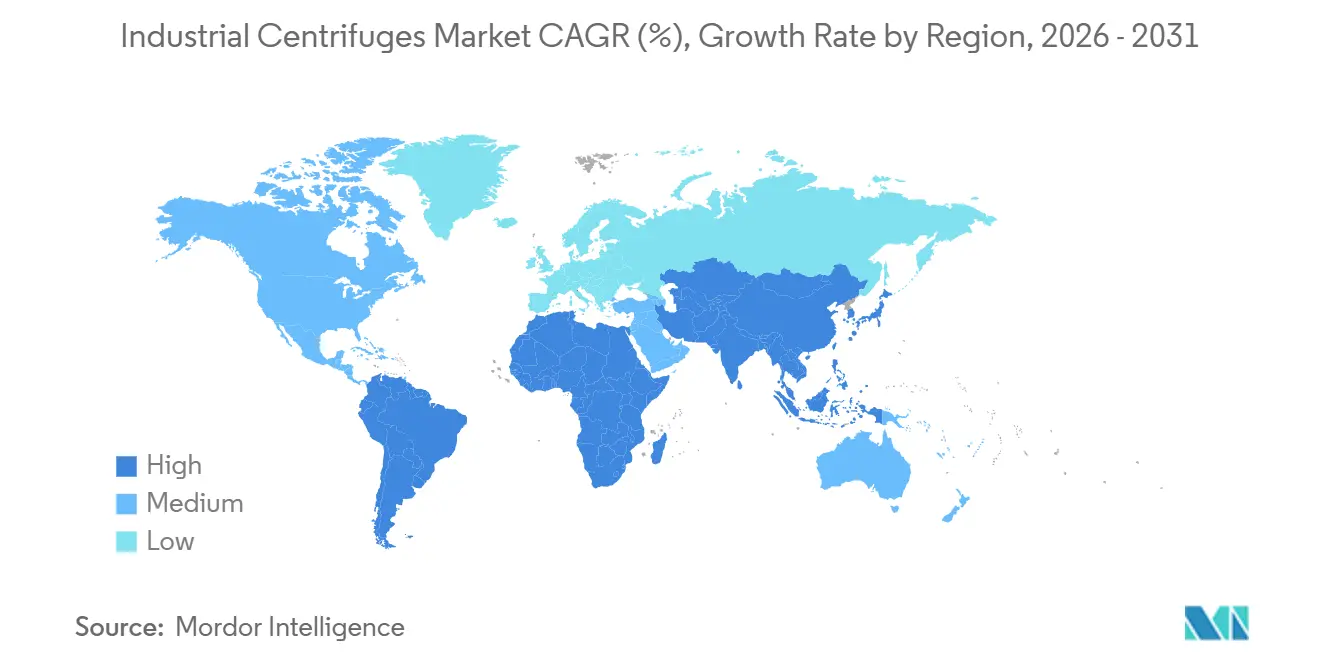
- Por geografía, América del Norte lideró con una participación en los ingresos del 36.7 % en 2025. Se anticipa que Asia-Pacífico crecerá a una CAGR del 7.5 % durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de centrífugas industriales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas sobre aguas residuales | + 1.2% | Global (América del Norte, UE, China) | Mediano plazo (2-4 años) |
| Expansión de capacidad en el sector farmacéutico y biotecnológico | + 1.4% | América del Norte, Europa, India, Singapur | Corto plazo (≤2 años) |
| Demanda de aclaración de alimentos y bebidas | + 0.8% | Europa, america del norte | Largo plazo (≥4 años) |
| Mandatos de reutilización de aguas residuales industriales | + 1.1% | Núcleo de APAC, Oriente Medio, Sudamérica | Mediano plazo (2-4 años) |
| Aumento en las líneas de reciclaje de baterías de iones de litio | + 1.3% | América del Norte, Europa, China, Corea del Sur | Corto plazo (≤2 años) |
| Ampliación de la escala de plantas de biocombustibles basadas en algas | + 0.6% | América del Norte, mercados selectos de APAC | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones estrictas sobre aguas residuales
Los límites establecidos en el Título 40 del Código de Regulaciones Federales (CFR) de la EPA obligan a los operadores de tratamiento centralizado de residuos a adoptar centrífugas decantadoras que producen una torta más seca y reducen los volúmenes de eliminación. La Ley de Prevención y Control de la Contaminación del Agua actualizada de China impulsa las instalaciones de Vertido Cero de Líquidos en parques químicos, favoreciendo diseños verticales compactos capaces de gestionar salmueras. En la UE, las actualizaciones de la Directiva sobre Emisiones Industriales exigen que las plantas de pulpa y papel reduzcan los sólidos en suspensión, lo que impulsa la modernización con separadores de discos que alcanzan una turbidez inferior a 10 NTU. Las limitaciones de espacio en las zonas industriales abandonadas ofrecen una ventaja a las máquinas verticales, mientras que los plazos de cumplimiento, que se extienden hasta 2028, consolidan la demanda del mercado de repuestos durante varios años.
Expansión de capacidad en el sector farmacéutico y biotecnológico
AGC Biologics duplicó su capacidad en Copenhague en 2025 e instaló separadores de discos apilados automatizados que reducen el tiempo del ciclo de cosecha en un 40 %. [3] AGC Biologics, “Comunicado de prensa sobre la expansión en Copenhague”, agcbio.com La línea de plasma de Grifols aprobada por la FDA en Carolina del Norte emplea centrífugas de tazón tubular para alcanzar una pureza de inmunoglobulina del 98 %. [4] Administración de Alimentos y Medicamentos, “Aprobaciones de licencias de productos biológicos”, fda.gov Las salas blancas modulares y los biorreactores de un solo uso impulsan la demanda de centrífugas verticales montadas sobre patines, lo que permite a los fabricantes por contrato cambiar de campaña en 72 horas. Los aumentos de producción de biosimilares en India y Corea del Sur extienden el crecimiento, ya que las centrífugas de filtración ofrecen un control más estricto del tamaño de partícula crítico para la biodisponibilidad.
Demanda de aclaración de alimentos y bebidas
Los procesadores de jugos y bebidas están cambiando los tanques de sedimentación por separadores herméticos de discos que admiten unidades de almacenamiento de referencia (SKU) prensadas en frío y de larga vida útil. Las cooperativas lecheras europeas instalaron más de 150 clarificadores entre 2024 y 2025 para cumplir con las normas de recuento bacteriano del Reglamento (CE) n.º 853/2004. Las cervecerías artesanales recuperan la levadura con decantadores horizontales compactos, lo que reduce los costos de aguas residuales en un 60 % y genera flujos de biomasa para la reventa. Los fabricantes de bebidas vegetales utilizan decantadores trifásicos para separar el aceite, las proteínas y el agua en un solo paso, aunque las membranas están ganando terreno donde el manejo cuidadoso supera al rendimiento.
Mandatos de reutilización de aguas residuales industriales
China se ha fijado como objetivo la reutilización del 30% del agua industrial para 2025, lo que ha impulsado a los parques químicos de Jiangsu y Shandong a instalar decantadores antes del pulido por ósmosis inversa. La ley de los Emiratos Árabes Unidos sobre reciclaje industrial impulsa a los complejos petroquímicos hacia separadores de discos para la separación de aceite y agua. Las normas textiles revisadas de la India limitan el total de sólidos disueltos a 2,100 mg/L, lo que impulsa a las tintorerías a adoptar centrífugas de empuje para la recuperación de sal. Los sistemas de modo continuo son adecuados para plantas que operan 24/7, pero las máquinas de lotes ganan terreno en instalaciones más pequeñas que procesan por campaña.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital | −0.9% | Global, agudo en América del Sur y Oriente Medio y África | Corto plazo (≤2 años) |
| Costos operativos y energéticos elevados | −0.7% | Europa, América del Norte y mercados selectos de APAC | Mediano plazo (2-4 años) |
| Competencia de la tecnología de membranas | −0.5% | Global, centrado en alimentos y bebidas y productos farmacéuticos. | Largo plazo (≥4 años) |
| Escasez de operadores de centrífugas cualificados | −0.4% | América del Norte, Europa y repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital
Un decantador de relaves mineros puede costar más de 2 millones de dólares, y la instalación supone un aumento de hasta el 40%, lo que presiona a los operadores de Sudamérica y el Sudeste Asiático para que retrasen las compras. Los proveedores europeos ahora ofrecen contratos de pago por tonelada que transfieren el gasto de capital al fabricante de equipos originales (OEM), pero la aceptación sigue siendo baja fuera del sector farmacéutico. Los materiales personalizados para recipientes prolongan los plazos de entrega a más de 12 meses, lo que amplía las ventanas de financiación de proyectos.
Costos operativos y energéticos elevados
Los separadores de discos en plantas lácteas europeas funcionan a una potencia de 15-20 kW sin interrupción, lo que genera un gasto anual en electricidad de entre 15 000 y 25 000 USD por unidad con las tarifas de 2026. Los variadores de frecuencia pueden reducir la carga entre un 20 % y un 30 %, pero las modernizaciones pueden costar hasta 80 000 USD. En la minería abrasiva, el cambio de rodamientos y la renovación de la superficie de los tazones elevan los gastos operativos entre 30 000 y 50 000 USD al año, lo que impulsa a algunos usuarios a optar por membranas con un contenido de sólidos moderado.
Análisis de segmento
Por tipo: Filtrado de variantes que mejoran las demandas de pureza
Los equipos de sedimentación retuvieron el 56.6 % de la cuota de mercado de las centrífugas industriales en 2025, gracias a su uso consolidado en la minería, los lodos municipales y la refinación de aceite comestible. Los decantadores continuos en los estanques de relaves de cobre tratan 100 m³/h y producen una torta con un 22 % de sólidos, mientras que los clarificadores en la industria láctea alcanzan una turbidez inferior a 1 NTU. Se prevé un crecimiento anual del 7.2 % en las máquinas de filtrado, que capturan la cristalización de API, la refinación de carbonato de litio y la purificación de productos químicos especializados. Las unidades de cesta son adecuadas para la producción de intermediarios farmacéuticos en lotes pequeños, mientras que los diseños de empuje procesan cristales continuos de ácido adípico. Las centrífugas descascarilladoras en las instalaciones de litio de grado batería automatizan la descarga de la torta y protegen a los operadores de la pulverización cáustica. A medida que se endurecen las normas de salas blancas ISO 14644, los modelos de filtrado vertical que integran funciones de limpieza in situ se están convirtiendo en el estándar en las salas de Grado C y D.
Ambas categorías coexistirán: las variantes de sedimentación predominan donde priman el rendimiento, la robustez y los bajos costos operativos; los tipos de filtrado ganan donde la pureza, la eficiencia del lavado y la sequedad de la torta influyen directamente en el valor del producto. Estos requisitos divergentes sustentan una perspectiva de demanda equilibrada y garantizan que ninguna tecnología desplace a otra durante el período de pronóstico.
Por diseño: las configuraciones verticales capturan la cuota de mercado de las salas blancas
Las configuraciones horizontales representaron el 60.1 % del mercado de centrífugas industriales en 2025, impulsadas por la minería, las aguas residuales y las instalaciones a bordo, donde el espacio es abundante y los diseños con centro de gravedad bajo reducen las vibraciones. Los decantadores procesan las 24 horas del día, los 7 días de la semana, con mínima supervisión, y los modelos horizontales de pila de discos en la purificación de fueloil marino previenen la acumulación de lodos. Sin embargo, se prevé que las máquinas verticales aumenten un 7.6 % anual, impulsadas por la economía de las salas blancas, que calcula el espacio entre 5,000 y 10 000 USD por metro cuadrado. La planta de AGC Biologics en Copenhague logró un ahorro del 40 % en el espacio mediante la selección de pilas de discos verticales, lo que permitió dos trenes de biorreactores adicionales dentro de la misma envolvente. Las centrífugas de pelado vertical mejoran la contención de disolventes, mitigando los riesgos de explosión en plantas de API con disolventes inflamables. Las líneas de reciclaje de baterías prefieren los decantadores verticales porque los transportadores aéreos alimentan la pulpa directamente a las entradas superiores.
Es probable que el mercado de centrífugas industriales experimente una convergencia a medida que los proveedores refinen geometrías híbridas, cuencos inclinados o marcos modulares que combinen las ventajas de espacio y mantenimiento de ambas formas, suavizando las barreras de adopción en los sectores de uso final.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de operación: la flexibilidad del lote compensa la eficiencia continua
Las centrífugas continuas representaron una participación del 66.3% en 2025, impulsando la operación ininterrumpida en alimentos a granel, productos químicos básicos y minería. Los decantadores de biosólidos municipales registran entre 8,000 y 10,000 horas anuales, y la descarga automatizada de lodos mantiene un tiempo de actividad superior al 95%. Las máquinas por lotes, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.8%, se utilizan en plantas de medicamentos multiproducto y campañas de productos químicos especializados. Las unidades de cesta y pelador permiten una rápida transición y validación de la limpieza en seis horas, crucial según la norma 21 CFR Parte 211 de la FDA y el Anexo 1 de las BPF de la UE. Grifols procesa los grupos de donantes individualmente mediante diseños de recipientes tubulares por lotes que garantizan la trazabilidad de los lotes. En proyectos piloto de reciclaje de baterías, las centrífugas de filtración por lotes procesan diversas sustancias químicas, lo que permite ajustar los parámetros entre campañas para maximizar el rendimiento.
A medida que la medicina personalizada, la terapia celular y los flujos de productos químicos especializados a medida ganan participación, el mercado de centrífugas industriales seguirá equilibrando las ganancias continuas de rendimiento con la flexibilidad impulsada por lotes, cada uno imponiendo lealtad en su respectivo nicho.
Por industria: el tratamiento del agua supera a la industria química
El procesamiento químico se mantuvo en el primer lugar, con una participación en los ingresos del 23.4 % en 2025, lo que impulsó la recuperación de disolventes, la deshidratación de polímeros y el reciclaje de catalizadores. Los decantadores en flujos de resina de cloruro de polivinilo reducen la energía de secado aguas abajo en un 40 %, mientras que las pilas de discos recuperan catalizadores de paladio en plantas de química fina. Se espera que el tratamiento de agua y aguas residuales registre la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.3 %, gracias a la norma 40 CFR, parte 437, y a las normas de vertido cero de China, que obligan a la deshidratación mecánica antes de su eliminación o reutilización. Los servicios públicos municipales de Norteamérica están sustituyendo las prensas de banda por decantadores, lo que reduce el uso de polímeros en un 30 % y produce torta de secado para su aplicación en el suelo. Las fábricas textiles de la India modernizan las pilas de discos para alcanzar límites de sólidos inferiores a 30 mg/L, evitando así cuantiosas sanciones por vertido.
Los avances en la industria farmacéutica y biotecnológica reflejan la expansión de la capacidad; las aplicaciones en alimentos y bebidas se amplían con la recuperación de levadura para cerveza artesanal y la clarificación de proteínas vegetales. La minería, la pulpa y el papel, y la generación de energía representan una demanda estable, aunque cíclica, basada en los precios de las materias primas y las mejoras ambientales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de centrífugas industriales en Norteamérica
Norteamérica obtuvo el 36.7 % de los ingresos de 2025, impulsada por fondos federales de infraestructura, la construcción de gigafábricas de baterías y la deslocalización de activos farmacéuticos críticos. Tan solo las plantas de Li-Cycle en Rochester y las planificadas por BASF en Carolina del Sur necesitarán aproximadamente 20 centrifugadoras industriales para el procesamiento de masa negra y precursores. Los productores de arenas petrolíferas de Alberta invierten 500 millones de dólares anuales en decantadores de relaves para cumplir con las normas de recuperación, mientras que los centros API de México incorporan pilas de discos herméticos para cumplir con las normas de la FDA y la EMA.
Mercado de centrífugas industriales en la región Asia-Pacífico
Se proyecta que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 7.5 %, la tasa más rápida a nivel mundial. Los parques químicos de China desplegaron más de 300 nuevos decantadores entre 2024 y 2025 para cumplir con las obligaciones de Vertido Cero Líquido. El corredor farmacéutico Hyderabad-Ahmedabad de la India adopta pilas de discos verticales para líneas de biosimilares dirigidas a los mercados de exportación occidentales. Japón y Corea del Sur modernizan las plantas de aguas residuales municipales e industriales con separadores verticales de bajo consumo, y los países de la ASEAN amplían su capacidad de centrifugación para aceite de palma y caucho gracias a incentivos de sostenibilidad.
Mercado de centrífugas industriales en EMEA y Sudamérica
Europa conserva una cuota considerable, ya que la Directiva sobre Emisiones Industriales endurece los límites y la Directiva revisada sobre el Tratamiento de Aguas Residuales Urbanas impone límites de nutrientes, lo que obliga a modernizar los clarificadores en las instalaciones municipales. Las regiones con un consumo energético intensivo, como Alemania, prefieren los diseños de tanque con frenado regenerativo para compensar las elevadas tarifas eléctricas. Sudamérica recibe pedidos esporádicos, pero de gran valor, en minas de cobre en Chile y litio en Brasil, mientras que los proyectos de reutilización de agua en Oriente Medio y África, en los Emiratos Árabes Unidos y Arabia Saudita, utilizan separadores de discos para la salmuera de desalinización. Las zonas mineras de África prefieren unidades reacondicionadas debido a las dificultades cambiarias, lo que mantiene bajos los volúmenes de ventas, pero mantiene activos los servicios posventa.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los fabricantes de equipos originales (OEM) y los usuarios finales de centrífugas industriales operan dentro de un entorno de cumplimiento normativo escalonado que abarca la seguridad de la maquinaria, la seguridad eléctrica y las normas específicas para áreas peligrosas. En la Unión Europea, el Reglamento de Maquinaria (UE) 2023/1230 sustituye a la Directiva de Maquinaria 2006/42/CE y entra en vigor el 20 de enero de 2027, endureciendo los requisitos esenciales de salud y seguridad y ampliando las expectativas en torno a las funciones de seguridad habilitadas por software, incluyendo disposiciones relativas a las funciones habilitadas por IA y la ciberseguridad. Además, las expectativas de seguridad de las centrífugas se rigen por normas armonizadas como la EN 12547:2014 (Centrífugas, requisitos comunes de seguridad), cuya revisión está prevista para el 1 de julio de 2026, lo que puede impulsar la actualización de la documentación y su revalidación para el acceso al mercado de la UE.
Fuera de la UE, las decisiones de diseño están cada vez más influenciadas por la eficiencia y las normas a nivel de componentes que afectan a los sistemas de centrifugación, desde los motores hasta los accionamientos. En Estados Unidos, el programa de conservación de energía del Departamento de Energía, en virtud de la Parte 431 del Título 10 del Código de Regulaciones Federales (10 CFR Parte 431), sigue endureciendo los requisitos de eficiencia para equipos comerciales e industriales, incluyendo las recientes normas definitivas que afectan a los motores eléctricos de alcance ampliado (vigentes desde abril de 2025, con plazos de cumplimiento que se extienden hasta enero de 2029) y otras categorías de equipos rotativos. Estos plazos pueden llevar a los proveedores a adelantar los ciclos de rediseño para la selección de accionamientos de motor, mientras que los usuarios en entornos regulados (incluidas las salas de buenas prácticas de fabricación farmacéutica y las plantas de tratamiento de aguas residuales) siguen especificando características de seguridad y rendimiento validadas, alineadas con los códigos nacionales y las normas de adquisición aplicables.
Panorama competitivo
Los cinco principales proveedores, Alfa Laval, GEA, Andritz, Flottweg y Mitsubishi Kakoki, controlan aproximadamente entre el 45 % y el 50 % de los ingresos globales, lo que indica una concentración moderada. Las empresas europeas consolidadas se diferencian mediante la automatización integrada, el mantenimiento predictivo y una red global de servicios que reduce las paradas no planificadas hasta en un 30 %. Las empresas chinas e indias ofrecen entre un 15 % y un 25 % menos de costes de capital y plazos de entrega más cortos, lo que les permite obtener pedidos en proyectos municipales con precios sensibles y en mercados emergentes. La última línea de pilas de discos de Alfa Laval reduce el consumo energético en un 20 % e integra sensores IoT para la monitorización de vibraciones, temperatura de los cojinetes y carga de sólidos, lo que permite realizar intervenciones de servicio antes de que se produzcan fallos. El programa de modernización de GEA con una cooperativa láctea europea incorpora variadores de frecuencia a 50 clarificadores, lo que garantiza un ahorro energético del 25 %. Andritz se especializa en minería con recipientes revestidos de carburo de tungsteno que sobreviven a lodos abrasivos durante 5,000 horas, mientras que Mitsubishi Kakoki posiciona centrífugas peladoras para cristalización de API rica en solventes, con cumplimiento completo de ATEX Zona 1.
La competencia se intensificará en torno al reciclaje de baterías, los biocombustibles de algas y los productos farmacéuticos de un solo uso, donde la experiencia en el sector, y no el precio, determina la selección de proveedores. La actividad de patentes se centra en el sellado hermético, los recipientes de compuestos cerámicos y los algoritmos de separación basados en IA, lo que sugiere que el software y los materiales definirán la próxima ola de diferenciación.
Centrífugas industriales: líderes del sector
Alfa Laval AB
Grupo GEA AG
Andritz AG
Flottweg SE
Mitsubishi Kakoki Kaisha, Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: GEA instaló dos centrífugas decantadoras petroMaster CF 5000 en una refinería sudamericana para el tratamiento de aguas residuales aceitosas, integrando Varipond C y un sistema de inertización con nitrógeno para operar en áreas peligrosas. Esta instalación pone de manifiesto la tendencia hacia configuraciones de decantación optimizadas energéticamente y una ingeniería de seguridad más rigurosa en el tratamiento de aguas residuales de refinerías y plantas petroquímicas. Asimismo, refuerza la demanda de centrífugas continuas de alta capacidad combinadas con sistemas de control avanzados.
- Diciembre de 2025: ANDRITZ puso en marcha una planta de secado biológico de lodos en Eldorado Brasil Celulose, en Tres Lagoas, Brasil, que incorpora centrífugas deshidratadoras de lodos ANDRITZ. El proyecto vincula la demanda de centrífugas con la sostenibilidad de la industria papelera y las inversiones en gestión de aguas residuales. Asimismo, amplía las instalaciones de referencia para soluciones integradas de deshidratación y tratamiento de lodos posteriores.
- Marzo de 2024: GEA presentó Varipond C, un sistema para centrífugas decantadoras que permite el ajuste en tiempo real de la zona de separación y la profundidad del estanque en los modelos de la serie CF. Esta tecnología ayuda a los usuarios a optimizar el rendimiento, el consumo de energía y la calidad del producto sin necesidad de modificar la máquina principal. Además, facilita la modernización y actualización de las bases decantadoras instaladas en las industrias de tratamiento de aguas residuales, química y de procesamiento.
Alcance del informe sobre el mercado mundial de centrífugas industriales
Una centrífuga industrial es una máquina utilizada para la separación de fluidos o partículas. Las centrífugas dependen de la fuerza centrífuga, que genera varios cientos o miles de veces la gravedad de la Tierra. Las centrífugas industriales se pueden clasificar en dos tipos principales: centrífugas de sedimentación y de filtración. Las centrífugas industriales se utilizan en diversos procesos, incluido el procesamiento de aguas residuales, procesamiento químico, farmacéutico y biotecnológico, procesamiento de alimentos, minería y procesamiento de minerales.
El mercado global de centrífugas industriales está segmentado por tipo, diseño, modo de operación, industria y geografía. Por tipo, el mercado se segmenta en sedimentación y filtrado. Por diseño, el mercado se segmenta en horizontal y vertical. Por modo de operación, el mercado se segmenta en lotes y continuo. Por industria, el mercado se segmenta en alimentos y bebidas, farmacéutica y biotecnológica, tratamiento de agua y aguas residuales, química, metales y minería, generación de energía, pulpa y papel, y otras industrias. El informe también abarca el tamaño del mercado y las previsiones para el mercado de centrífugas industriales en las principales regiones, como Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El tamaño del mercado y las previsiones se basan en los ingresos (USD) de cada segmento.
Por Tipo
| Sedimentación | Clarificador/Espesante |
| Garrafa | |
| Pila de discos | |
| Hidrociclón | |
| Otra sedimentación | |
| Filtrado: | Carrito |
| Pantalla de desplazamiento | |
| Pelador | |
| Pusher | |
| Otros filtros |
Por Diseño
| Horizontal |
| Vertical |
Por modo de operación
| Lote |
| Continuo |
Por industria
| Alimentos y Bebidas |
| Farmacéutica y Biotecnología |
| Tratamiento de aguas y aguas residuales. |
| Química |
| Metales y Minería |
| Generación de energía |
| Pulpa y Papel |
| Otras Industrias |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por Tipo | Sedimentación | Clarificador/Espesante |
| Garrafa | ||
| Pila de discos | ||
| Hidrociclón | ||
| Otra sedimentación | ||
| Filtrado: | Carrito | |
| Pantalla de desplazamiento | ||
| Pelador | ||
| Pusher | ||
| Otros filtros | ||
| Por Diseño | Horizontal | |
| Vertical | ||
| Por modo de operación | Lote | |
| Continuo | ||
| Por industria | Alimentos y Bebidas | |
| Farmacéutica y Biotecnología | ||
| Tratamiento de aguas y aguas residuales. | ||
| Química | ||
| Metales y Minería | ||
| Generación de energía | ||
| Pulpa y Papel | ||
| Otras Industrias | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado para el mercado de centrífugas industriales hasta 2031?
Se espera que el mercado alcance los USD 12.59 mil millones desde los USD 9.19 mil millones en 2026, expandiéndose a una CAGR del 6.49 % entre 2026 y 2031.
¿Qué tipo de centrífuga está creciendo más rápido?
Se pronostica que las centrífugas de filtración crecerán un 7.2% anual, impulsadas por la cristalización de API farmacéuticas y la purificación de materiales de batería.
¿Por qué las centrífugas verticales están ganando terreno?
Los diseños verticales ahorran hasta un 40% de espacio, un beneficio clave en salas blancas donde el espacio cuesta entre 5,000 y 10,000 dólares por m² al año.
¿Qué segmento de uso final debería experimentar el mayor crecimiento?
Se proyecta que el tratamiento de agua y aguas residuales registre una tasa de crecimiento anual compuesta (CAGR) del 8.3 %, impulsada por regulaciones de descarga más estrictas en las principales economías.
¿Cuál es la principal ventaja competitiva de los proveedores líderes?
Los líderes del mercado se diferencian mediante plataformas integradas de automatización y mantenimiento predictivo que reducen el tiempo de inactividad no planificado hasta en un 30%.
¿Cómo afectan los costos de energía a la adopción de centrífugas?
Las tarifas eléctricas elevadas, especialmente en Europa, hacen que el funcionamiento de las unidades de discos apilados sea costoso; los variadores de frecuencia pueden reducir el consumo de energía hasta en un 30%.


