

Tamaño y participación en el mercado de la cadena industrial
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.39 mil millones |
| Tamaño del mercado (2031) | USD 5.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.45% CAGR |
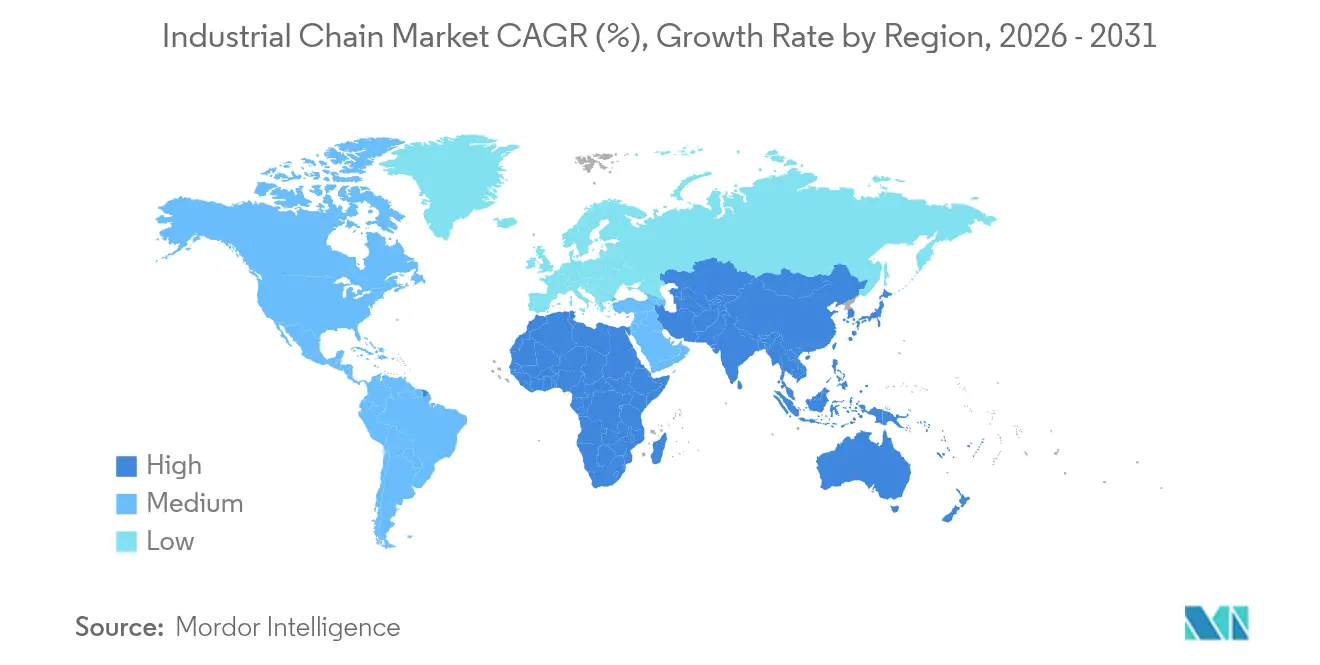
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
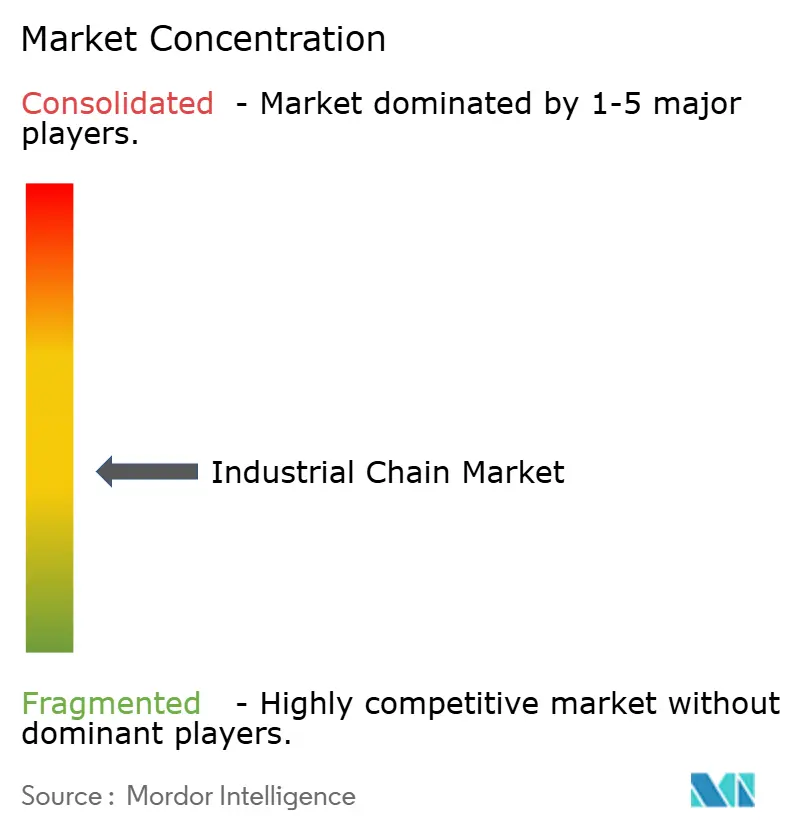
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la cadena industrial por Mordor Intelligence
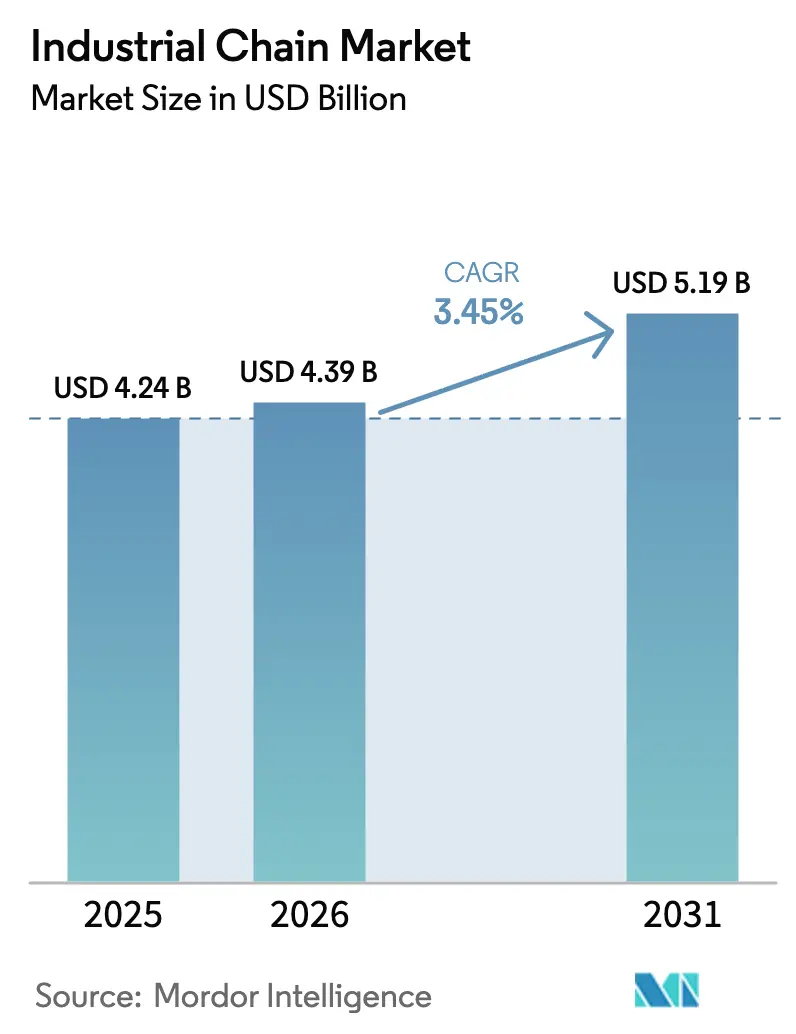
El mercado de cadenas industriales alcanzó un valor de 4.24 millones de dólares en 2025 y se estima que crecerá de 4.39 millones de dólares en 2026 a 5.19 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.45 % durante el período de pronóstico (2026-2031). Esta expansión se debe a la inversión sostenida en automatización, el impulso hacia sistemas de transmisión de potencia más eficientes y la creciente demanda en sectores sensibles a la higiene, como el procesamiento de alimentos. Las cadenas de rodillos mantienen una amplia aceptación debido a su probada durabilidad, mientras que las cadenas silenciosas/sincronizadas ganan terreno a medida que la electrificación automotriz aumenta las expectativas de accionamientos silenciosos y de alta precisión. El acero al carbono sigue siendo el material base, pero el mercado de cadenas industriales se inclina cada vez más por las variantes de plástico y acero inoxidable cuando la limpieza o la reducción de peso son cruciales. Al mismo tiempo, las tecnologías autolubricantes captan la atención, ya que los operadores de plantas se centran en una mayor vida útil, una menor intensidad de mano de obra y el cumplimiento de las regulaciones sobre compuestos orgánicos volátiles. Geográficamente, el mercado de la cadena industrial se beneficia del sólido ecosistema manufacturero de Asia-Pacífico, mientras que Oriente Medio y África registran el crecimiento más rápido gracias al gasto en infraestructura y la diversificación industrial. [1] Oficina de Información del Consejo de Estado de China, “El sector manufacturero de China se esfuerza por mantenerse competitivo en medio de las dificultades”, english.scio.gov.cn
Conclusiones clave del informe
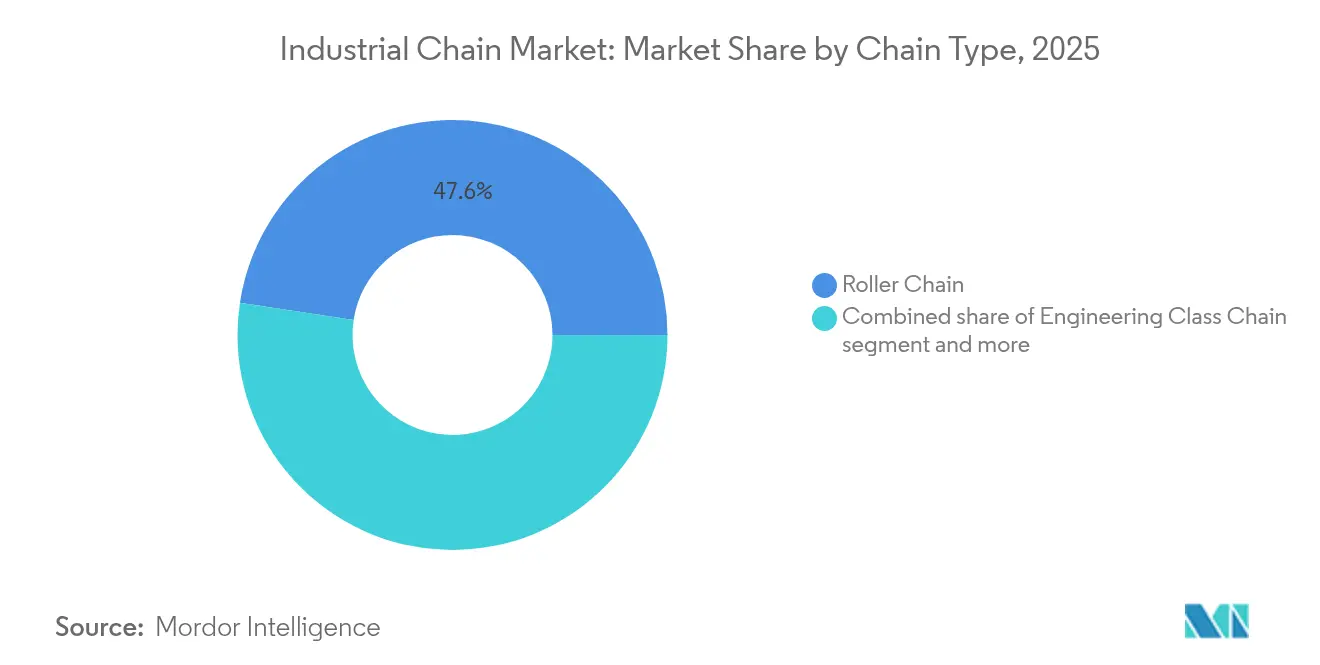
- Por tipo de cadena, las cadenas de rodillos lideraron con el 47.60% de la participación de mercado de cadenas industriales en 2025, mientras que se proyecta que las cadenas silenciosas/sincronizadas crecerán a una CAGR del 6.55% hasta 2031.
- Por material, el acero al carbono representó el 56.80% del tamaño del mercado de la cadena industrial en 2025; se prevé que las cadenas de plástico se expandan a una CAGR del 7.45% hasta 2031.
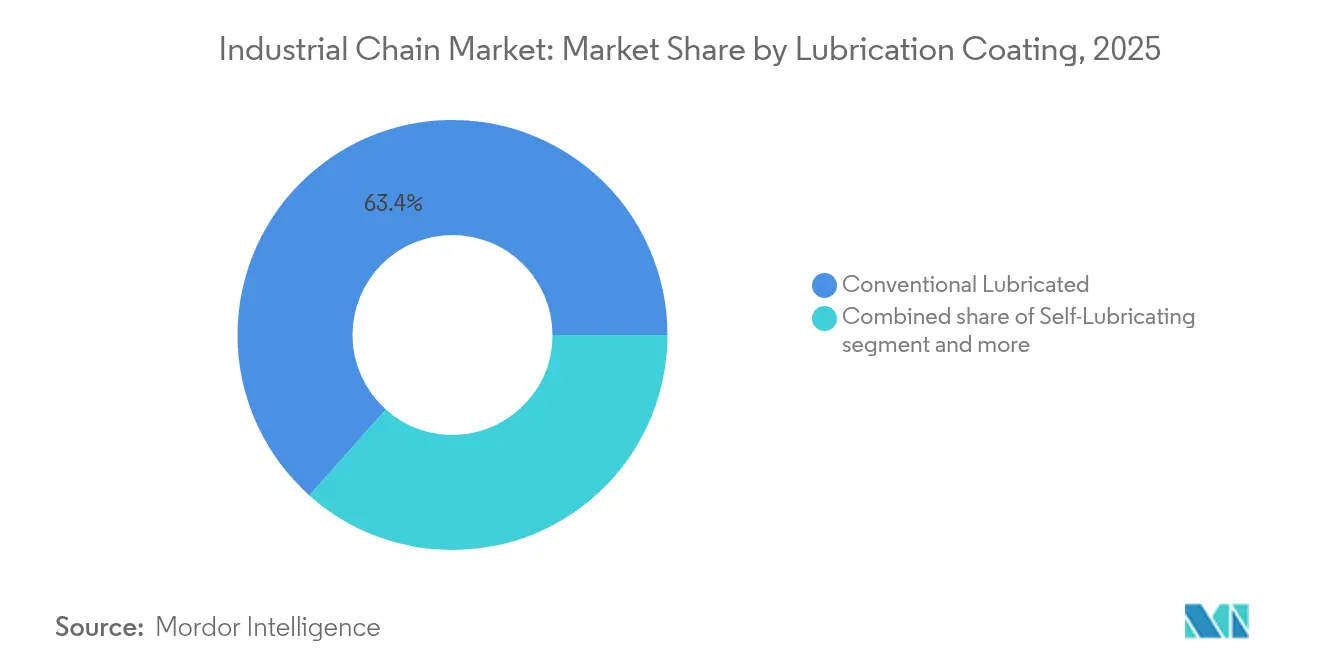
- Por lubricación/recubrimiento, los sistemas lubricados convencionales representaron el 63.40% del tamaño del mercado de la cadena industrial en 2025, mientras que los diseños autolubricados avanzan a una CAGR del 8.25%.
- Por industria de usuario final, la fabricación de automóviles y movilidad capturó el 25.90 % de la participación de mercado de la cadena industrial en 2025, mientras que el procesamiento de alimentos y bebidas registra la CAGR más rápida del 6.05 % hasta 2031.
- Por geografía, Asia-Pacífico dominó con una participación de ingresos del 38.10% en 2025, mientras que Oriente Medio y África registraron la CAGR más alta del 6.18% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la cadena industrial global
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente presencia manufacturera en Asia impulsa la demanda de cadenas de rodillos y transportadores | 0.80% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Los tratamientos superficiales avanzados prolongan la vida útil de la cadena en entornos corrosivos | 0.60% | Global, concentrado en procesamiento químico y offshore | Largo plazo (≥ 4 años) |
| Se adoptan cadenas de acero inoxidable de grado alimenticio para cumplir con códigos de higiene más estrictos | 0.40% | América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Las turbinas eólicas marinas requieren cadenas resistentes a la corrosión de gran paso | 0.30% | Regiones costeras de Europa y América del Norte | Largo plazo (≥ 4 años) |
| Las "cadenas inteligentes" con sensores integrados permiten el mantenimiento predictivo | 0.20% | Adopción temprana y global en automoción y energía | Mediano plazo (2-4 años) |
| La electrificación de equipos móviles cambia la transmisión de potencia del sistema hidráulico a las cadenas | 0.30% | Global, liderado por Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente presencia manufacturera en Asia impulsa la demanda de cadenas de rodillos y transportadores
El resurgimiento de la manufactura en Asia-Pacífico ahora enfatiza la resiliencia de la cadena de suministro y la integración digital. Las fábricas chinas están implementando líneas automatizadas de alta precisión que se basan en cadenas premium diseñadas para minimizar los tiempos de inactividad. Los productores multinacionales prefieren proveedores que puedan demostrar intervalos de servicio extendidos y capacidades de mantenimiento predictivo, lo que impulsa la adopción de productos de gama media y alta en el mercado de cadenas industriales. Los fabricantes regionales por contrato también especifican cadenas transportadoras con sensores integrados para mitigar las paradas imprevistas, lo que refuerza la importancia de la confiabilidad frente al abastecimiento a precios más bajos. Esta dinámica ayuda a sostener el crecimiento del volumen incluso con un ligero aumento de los precios unitarios, lo que impulsa los ingresos en todo el mercado de cadenas industriales.
Los tratamientos superficiales avanzados prolongan la vida útil de la cadena en entornos corrosivos
Los recubrimientos de aleación de níquel-cromo y zinc-aluminio ahora superan a la galvanización convencional, lo que permite una vida útil medida en ciclos de varios años para aplicaciones en plantas químicas y marinas. Los operadores de turbinas eólicas marinas enfrentan costos de intervención superiores a USD 50,000 por visita, por lo que las cadenas que posponen el reemplazo se traducen directamente en menores costos energéticos normalizados. Los mismos tratamientos permiten que las plantas de desalinización y los procesos de lavado ácido especifiquen transmisiones por cadena en lugar de mecanismos alternativos más costosos. En consecuencia, los recubrimientos avanzados aumentan la propuesta de valor en el mercado de cadenas industriales al combinar precios superiores con ahorros demostrables en el costo total.
Cadenas de acero inoxidable de grado alimenticio adoptadas para cumplir con códigos de higiene más estrictos
Las regulaciones de la UE y la FDA impulsan a los procesadores a eliminar los lubricantes externos que conllevan el riesgo de contaminación del producto. Las cadenas híbridas de plástico y acero inoxidable sin lubricante, certificadas para el contacto incidental con alimentos, operan ahora a temperaturas de hasta 650 °C manteniendo la aprobación NSF H1. Las plantas reportan ciclos de saneamiento más cortos y menos retiradas de productos, lo que permite una rápida recuperación de la inversión a pesar del mayor costo de adquisición. A medida que los principales minoristas intensifican los requisitos de auditoría, los procesadores de alimentos en Norteamérica, Europa y Asia adoptan estas cadenas, ampliando la cuota de mercado potencial de las cadenas industriales. [2] Chain Guard, “CG-FSG-220-H1 Food Grade Extreme High Temperature White Graphite Lubricant,” chainguard.com
La electrificación de equipos móviles cambia la transmisión de potencia del sistema hidráulico a las cadenas
Las carretillas elevadoras, la maquinaria agrícola y los equipos de construcción eléctricos de batería dependen de transmisiones por cadena compactas de alto par que soportan ciclos de trabajo que antes se gestionaban con cilindros hidráulicos. Los fabricantes de equipos originales (OEM) europeos y norteamericanos integran estas cadenas en unidades de transmisión modulares que simplifican el ensamblaje final, ampliando así el volumen de unidades y la diversidad tecnológica en el mercado de cadenas industriales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial en comparación con correas y transmisiones directas | -0.50% | Mercados globales, especialmente sensibles a los precios | Corto plazo (≤ 2 años) |
| Aceleración de la sustitución de transmisiones por correa síncrona en las líneas de envasado | -0.30% | América del Norte y la UE, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Las regulaciones sobre emisiones de COV y lubricantes aumentan los costos de cumplimiento | -0.20% | California, Canadá, en expansión global | Largo plazo (≥ 4 años) |
| Riesgo de suministro de acero de aleación especial tras perturbaciones geopolíticas | -0.40% | Impacto global y concentrado en aplicaciones de alta gama | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial en comparación con correas y transmisiones directas
Los compradores con limitaciones de capital a veces priorizan las correas o las transmisiones directas con precios iniciales más bajos, incluso cuando la economía del ciclo de vida favorece a las cadenas. Esta tendencia es aguda en los mercados emergentes, donde los cargos financieros magnifican los diferenciales iniciales. Para contrarrestar esto, los proveedores de cadenas ofrecen opciones de financiamiento y rutas de actualización modulares, reduciendo las barreras percibidas y defendiendo su cuota de mercado en el mercado de cadenas industriales.
Aceleración de la sustitución de transmisiones por correa síncrona en líneas de envasado
Los nuevos compuestos poliméricos prolongan la durabilidad de las bandas, lo que incita a los envasadores a optar por un funcionamiento más silencioso y sin lubricante. Los proveedores de cadenas responden con variantes silenciosas y recubrimientos de grado alimentario que reducen la brecha sonora, preservando la capacidad de carga y consolidando su posición en el mercado de cadenas industriales.
Análisis de segmento
Por tipo de cadena: Las cadenas silenciosas impulsan la innovación
Las cadenas silenciosas/de sincronización representan el nicho de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.55 %, a medida que los vehículos eléctricos exigen componentes de sincronización precisos y de bajo ruido. Sin embargo, las cadenas de rodillos consolidaron el 47.60 % del mercado de cadenas industriales en 2025, consolidando su papel como la opción versátil para transportadores, equipos agrícolas y transmisiones generales de fábrica. Las cadenas de ingeniería se utilizan en la minería y la construcción pesada, donde las cargas extremas superan la capacidad nominal de las cadenas de rodillos. Las cadenas de ballesta ocupan conjuntos de mástiles de montacargas que no admiten el paso de la cadena de rodillos. Las solicitudes de patente ilustran construcciones híbridas que combinan la resistencia al desgaste de las cadenas de rodillos con la geometría de contacto de las cadenas silenciosas, lo que prolonga los intervalos de servicio y reduce la vibración. Las cadenas transportadoras, especialmente en almacenes automatizados, amplían el mercado de cadenas industriales al integrar sensores para el mantenimiento predictivo.
La innovación continua posiciona a las cadenas silenciosas/de sincronización como una opción de actualización atractiva para los fabricantes de equipos originales (OEM) que buscan confort acústico en automóviles y robots de manipulación de materiales. Sin embargo, las cadenas de rodillos siguen siendo fundamentales en el mercado de cadenas industriales, gracias a su amplia base instalada y sus bajos costes de sustitución. Los diseños de ingeniería disfrutan de una demanda estable, impulsada por proyectos y alineada con los ciclos de productos básicos a granel, mientras que las cadenas de hojas crecen modestamente junto con los envíos globales de carretillas elevadoras. En conjunto, estos subsegmentos mantienen la resiliencia del mercado de cadenas industriales en todas las fases económicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: Las cadenas de plástico se aceleran ante las demandas de higiene
El acero al carbono dominó el mercado de cadenas industriales con una participación del 56.80 % en 2025 gracias a su favorable relación resistencia-costo. Se prevé que las cadenas de plástico, impulsadas por polímeros autolubricantes, crezcan una tasa de crecimiento anual compuesta (TCAC) del 7.45 % hasta 2031 debido a las directivas de seguridad alimentaria y al imperativo de ahorro de peso en los sistemas automatizados de recogida y colocación. El acero inoxidable mantiene un nicho premium donde los ciclos de lavado son frecuentes, mientras que las cadenas de aleaciones especiales soportan temperaturas o condiciones químicas extremas. Los plásticos de ingeniería de grado alimentario, como el polietileno de ultra alto peso molecular, ofrecen ahora una resistencia a la abrasión suficiente para las líneas de manipulación a granel.
El mercado de cadenas industriales se beneficia a medida que los procesadores reemplazan las variantes de acero inoxidable por eslabones de plástico más ligeros y silenciosos que reducen la inercia del sistema y el consumo de energía. El acero al carbono sigue siendo fundamental para los servicios de alta resistencia, pero el aumento de los costos de mano de obra hace que las soluciones sin mantenimiento sean más atractivas. Las aleaciones especiales mantienen una demanda menor pero estable, impulsada por proyectos de inversión en energía marina y petroquímica. Esta diversificación de materiales amplía el mercado de cadenas industriales sin erosionar los volúmenes de acero básicos.
Por lubricación/recubrimiento: las tecnologías autolubricantes transforman el mantenimiento
Las cadenas lubricadas convencionales aún representaban el 63.40 % del mercado de cadenas industriales en 2025, lo que refleja las rutinas de mantenimiento integradas en las plantas. Las cadenas autolubricadas, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.25 %, incorporan bujes sinterizados impregnados en aceite o recubrimientos de película sólida que eliminan las tareas diarias de engrase. Las soluciones secas/sin lubricación se adjudican pedidos en los sectores de la electrónica y la industria farmacéutica, donde la contaminación por partículas es intolerable. Los recubrimientos especiales, como las capas de níquel-molibdeno, prolongan la vida útil y cumplen con las normativas ambientales que limitan las emisiones de disolventes. Los aceites sintéticos de grado alimentario permiten que las cadenas funcionen a 650 °C sin dejar de cumplir con la norma NSF H1.
El mantenimiento predictivo acelera la adopción de cadenas inteligentes capaces de transmitir datos de fricción y tensión en tiempo real, alineando la lubricación con el desgaste real en lugar de con los intervalos programados. Estas innovaciones elevan los precios promedio y reducen el costo total de propiedad, fomentando la sustitución generalizada e impulsando el crecimiento del valor en el mercado de cadenas industriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el procesamiento de alimentos impulsa el crecimiento más rápido
La fabricación de automóviles y vehículos de movilidad lideró la industria con una participación en los ingresos del 25.90 % en 2025, ya que tanto las plataformas de combustión interna como las eléctricas dependen de la precisión de la cadena de distribución. Sin embargo, el procesamiento de alimentos y bebidas registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 6.05 %, impulsada por las normativas de higiene y los ciclos de producción de 24 horas. Los mercados energéticos y eléctricos compran cadenas para sistemas de orientación de turbinas eólicas y plantas de combustibles fósiles. Los fabricantes de materiales de construcción utilizan cadenas de rodillos pesados y de ingeniería para la manipulación de áridos. Los usuarios de minería y metales exigen una resistencia excepcional a la abrasión, mientras que los equipos agrícolas y forestales seleccionan cadenas de recolección especializadas para proteger el rendimiento de los cultivos.
Los imperativos de automatización y trazabilidad en las plantas de alimentos impulsan la adopción de cadenas sin lubricación de plástico ni acero inoxidable, lo que amplía tanto el volumen como los márgenes en el mercado de cadenas industriales. La electrificación automotriz se mantiene como una base estable, y los sectores de transición energética introducen nichos incrementales, lo que favorece una cartera equilibrada de usuarios finales.
Análisis geográfico
Mercado de cadenas industriales de APAC
Asia-Pacífico controlaba el 38.10 % del mercado de cadenas industriales en 2025, impulsado por la transición de China hacia la fabricación inteligente y el aumento de capacidad de la India. Los programas gubernamentales fomentan líneas de producción de alta precisión y alto valor que especifican transmisiones por cadena avanzadas. Los proveedores regionales aprovechan la proximidad a los insumos metalúrgicos y las grandes bases de fabricantes de equipos originales (OEM) para acortar los plazos de entrega y limitar los costos de transporte, lo que refuerza su competitividad. La diversificación del Sudeste Asiático refuerza aún más el volumen regional, mientras que las ventajas de la proximidad impulsan el abastecimiento local, estabilizando el mercado de cadenas industriales.
Mercado de la cadena industrial de Oriente Medio y África
Oriente Medio y África presentan una tasa de crecimiento anual compuesta (TCAC) del 6.18 %, la más alta a nivel mundial. Los planes de infraestructura del Consejo de Cooperación del Golfo y la expansión minera africana requieren cadenas transportadoras, de cangilones y de hojas robustas, capaces de operar con robustez. Los requisitos de contenido local impulsan nuevas empresas de ensamblaje de cadenas, cubriendo una brecha histórica de suministro y profundizando el mercado de cadenas industriales. Las inversiones en procesamiento y envasado de alimentos, impulsadas por el crecimiento demográfico, elevan la demanda de cadenas higiénicas de acero inoxidable y plástico.
Mercado de cadenas industriales de Norteamérica y Europa
Norteamérica y Europa representan escenarios consolidados donde la sustitución y las actualizaciones tecnológicas condicionan la demanda. Los operadores priorizan la fiabilidad, la reducción de ruido y el cumplimiento medioambiental, orientando las compras hacia cadenas autolubricantes e inteligentes. La implantación de energía eólica marina en ambas regiones genera una nueva demanda de productos de paso amplio y resistentes a la corrosión, capaces de sobrevivir a climas marinos. La electrificación automotriz refuerza la adopción de cadenas silenciosas en vehículos híbridos de motor reducido y vehículos eléctricos de batería completa, lo que aporta estabilidad a los flujos de ingresos del mercado de cadenas industriales.
Panorama competitivo
El mercado de las cadenas industriales está moderadamente fragmentado. Los fabricantes líderes combinan fábricas regionales con tecnología de materiales patentada para defender sus márgenes, en lugar de competir únicamente por precio. Tras la escasez geopolítica de aleaciones, la integración vertical del abastecimiento de acero se convirtió en una prioridad estratégica, protegiendo a las principales empresas de la volatilidad del suministro. La innovación se centra en cadenas con sensores integrados, recubrimientos avanzados y bujes sin lubricación que reducen el tiempo de inactividad. Estas tecnologías ofrecen precios superiores y crean una diferenciación que los pequeños productores tienen dificultades para igualar.
Las medidas estratégicas refuerzan esta postura. Renold plc adquirió MAC Chain Company en febrero de 2025 para ampliar su cartera de transportadores en Norteamérica y, al mismo tiempo, adquirir experiencia en el sector forestal. SKF amplió el alcance de sus sistemas de lubricación mediante la compra de los activos de John Sample Group en diciembre de 2024, lo que mejoró su oferta de mantenimiento integrado. Donghua Chain Group obtuvo la certificación de "Empresa con sede en Hangzhou" y superó las auditorías IATF 16949, lo que demuestra su liderazgo en calidad en el panorama nacional chino. La actividad de patentes, como los desarrollos de cadenas silenciosas de BorgWarner, evidencia un flujo constante de propiedad intelectual orientada a la atenuación del ruido y la durabilidad.
En general, la competencia se inclina hacia soluciones específicas para cada aplicación. Las cadenas para aerogeneradores marinos presentan requisitos de diseño distintos a los de las variantes para uso alimentario. Los proveedores con catálogos amplios y certificados obtienen preferencia de compra por parte de los fabricantes de equipos originales (OEM), lo que simplifica el número de proveedores. La consolidación del mercado mediante adquisiciones estratégicas fortalece la amplitud de la distribución y la escala de I+D, dando forma a un mercado de cadenas industriales cada vez más sofisticado. [4] Investegate, “Acquisition of MAC Chain Company”, investegate.co.uk
Líderes de la industria de la cadena industrial
Cadena Tsubakimoto Co.
Corporación Regal Rexnord
renold plc
iwis antriebssysteme GmbH & Co. KG
Grupo de cadena Donghua
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2025: Renold plc completó la adquisición de MAC Chain Company Limited por USD 31.4 millones, fortaleciendo su oferta de cadenas transportadoras en América del Norte.
- Diciembre de 2024: SKF firmó un acuerdo para adquirir los negocios de lubricación y gestión de flujo de John Sample Group por 550 millones de coronas suecas para expandir su presencia en el sudeste asiático.
- Octubre de 2024: Donghua Chain Group fue distinguido como una empresa con sede en Hangzhou y aprobó las auditorías del sistema de medición AAA, lo que subraya las credenciales de calidad.
- Mayo de 2024: Aisan Industry Co. registró ventas netas consolidadas de JPY 314.3 mil millones para el año fiscal 2024, impulsadas por la demanda de componentes automotrices.
Alcance del informe del mercado de la cadena industrial global
Las cadenas industriales sirven como dispositivos mecánicos en diversas aplicaciones industriales, facilitando la transmisión de potencia, el transporte de materiales y el soporte de cargas. Diseñadas para soportar cargas pesadas, altas velocidades y condiciones de funcionamiento difíciles, estas cadenas desempeñan un papel fundamental en varios sectores. Este estudio monitorea los ingresos generados por las ventas de cadenas industriales en múltiples industrias de usuarios finales. Examina los factores impulsores, las restricciones, las tendencias de crecimiento y las influencias macroeconómicas que configuran el mercado.
El mercado de cadenas industriales está segmentado por tipo (cadena de rodillos, cadena de ingeniería, cadena de hojas y otros tipos), industria del usuario final (fabricación de automóviles, energía y electricidad, alimentos y bebidas, construcción y otras industrias de usuarios finales) y geografía (América del Norte, Europa, Asia, Australia y Nueva Zelanda, América Latina y Oriente Medio y África). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| cadena de rodillos |
| Cadena de clase de ingeniería |
| Cadena de la hoja |
| Cadena silenciosa/de distribución |
| Cadena transportadora |
| Otros |
| Acero al Carbón |
| Acero Inoxidable |
| Plástico / Polímero |
| Aleaciones especiales |
| Lubricado convencional |
| Autolubricante |
| Seco / Sin lubricación |
| Recubrimiento especial (níquel, zinc-al, etc.) |
| Fabricación de automóviles y movilidad |
| Energía y potencia (incluidas las renovables) |
| Procesamiento de alimentos y bebidas |
| Materiales de construcción y edificación |
| Minería y metales |
| Maquinaria agrícola y forestal |
| Otras Industrias |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de cadena | cadena de rodillos | |
| Cadena de clase de ingeniería | ||
| Cadena de la hoja | ||
| Cadena silenciosa/de distribución | ||
| Cadena transportadora | ||
| Otros | ||
| Por material | Acero al Carbón | |
| Acero Inoxidable | ||
| Plástico / Polímero | ||
| Aleaciones especiales | ||
| Por lubricación/recubrimiento | Lubricado convencional | |
| Autolubricante | ||
| Seco / Sin lubricación | ||
| Recubrimiento especial (níquel, zinc-al, etc.) | ||
| Por industria del usuario final | Fabricación de automóviles y movilidad | |
| Energía y potencia (incluidas las renovables) | ||
| Procesamiento de alimentos y bebidas | ||
| Materiales de construcción y edificación | ||
| Minería y metales | ||
| Maquinaria agrícola y forestal | ||
| Otras Industrias | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de cadenas industriales?
El mercado de la cadena industrial tendrá un valor de USD 4.39 millones en 2026, y se espera que los ingresos crezcan de forma constante hasta alcanzar los USD 5.19 millones en 2031.
¿Qué tipo de cadena está creciendo más rápido?
Las cadenas de distribución/silenciadoras registran el mayor crecimiento, avanzando a una CAGR del 6.55 % hasta 2031, a medida que los vehículos eléctricos y los equipos automatizados favorecen las transmisiones precisas y de bajo ruido.
¿Por qué las cadenas autolubricantes están ganando popularidad?
Eliminan las tareas diarias de engrase, reducen el tiempo de inactividad y ayudan a los usuarios a cumplir con las regulaciones de compuestos orgánicos volátiles, lo que genera una CAGR del 8.25 % dentro de este segmento.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Oriente Medio y África registran la CAGR más alta, del 6.18%, impulsada por la expansión de la infraestructura y la diversificación industrial.
¿Quiénes son los principales competidores en el mercado?
Los actores clave incluyen Tsubakimoto Chain, Renold, Regal Rexnord, iwis antriebssysteme, Donghua Chain Group, The Timken Company y SKF, cada uno de los cuales aprovecha la tecnología y la integración vertical para diferenciarse.
¿Cómo afectan las regulaciones ambientales a la selección de la cadena?
Las reglas que limitan las emisiones de lubricantes y promueven la reciclabilidad impulsan la adopción de diseños autolubricantes y tratamientos de superficie avanzados que prolongan la vida útil y reducen el impacto ambiental.


