

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
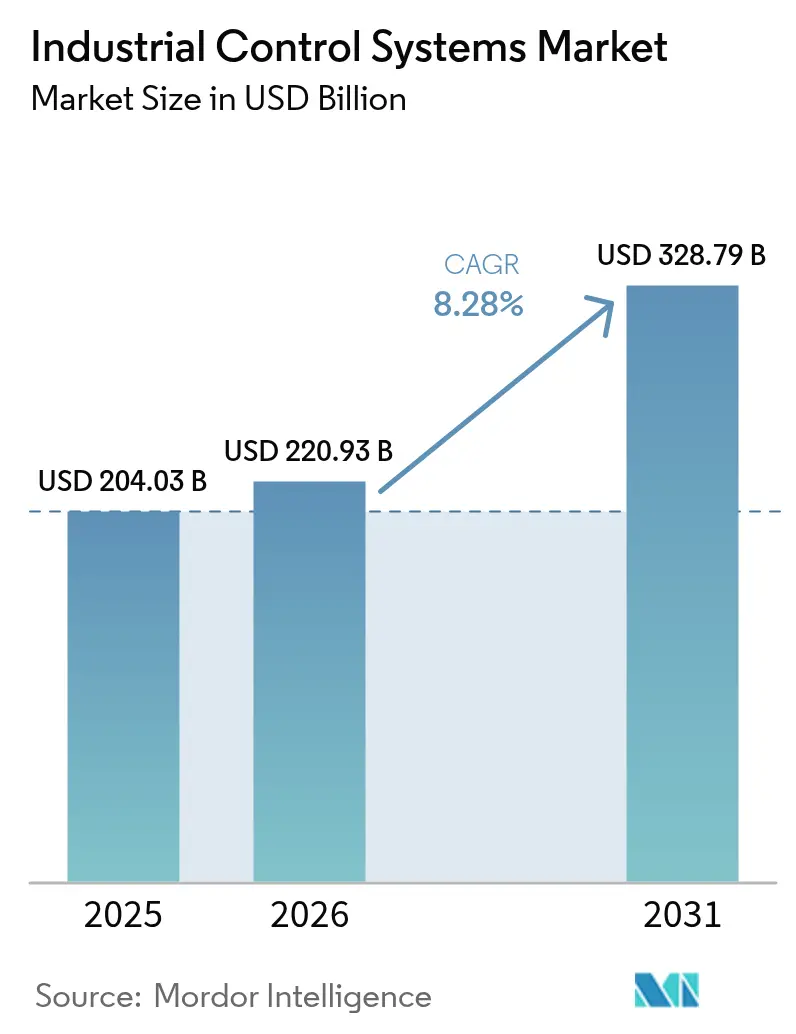
| Tamaño del mercado (2026) | USD 220.93 mil millones |
| Tamaño del mercado (2031) | USD 328.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.28% CAGR |
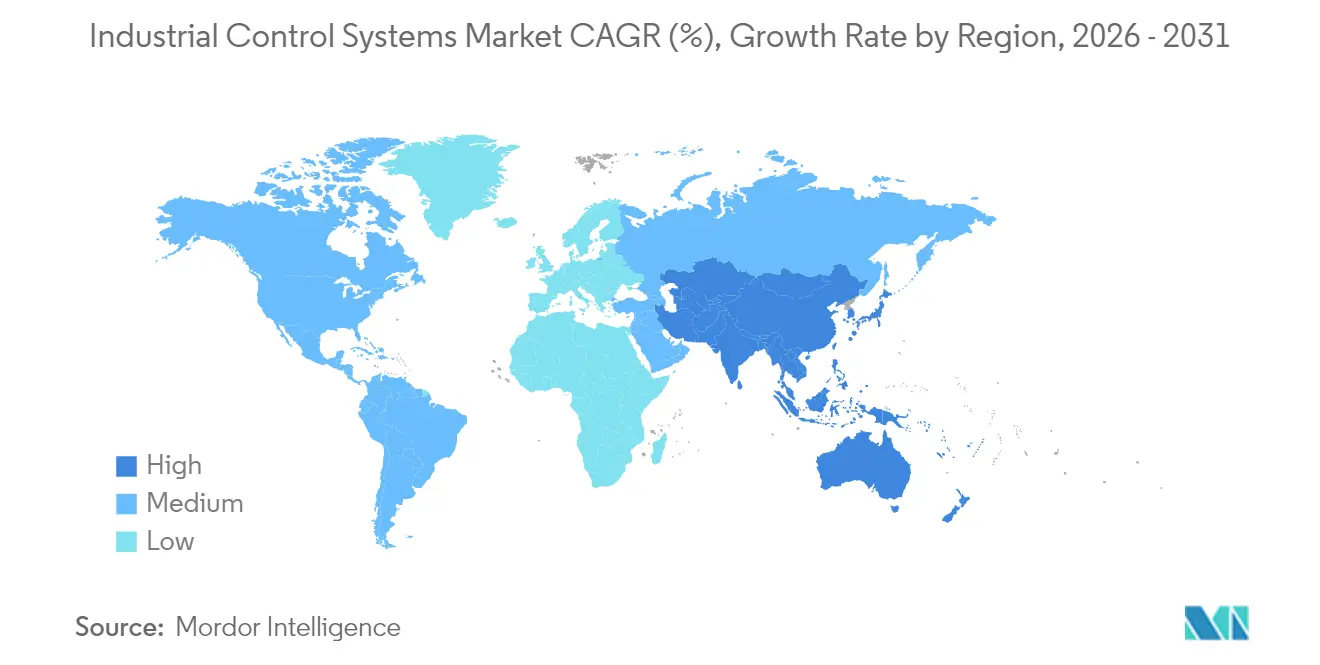
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
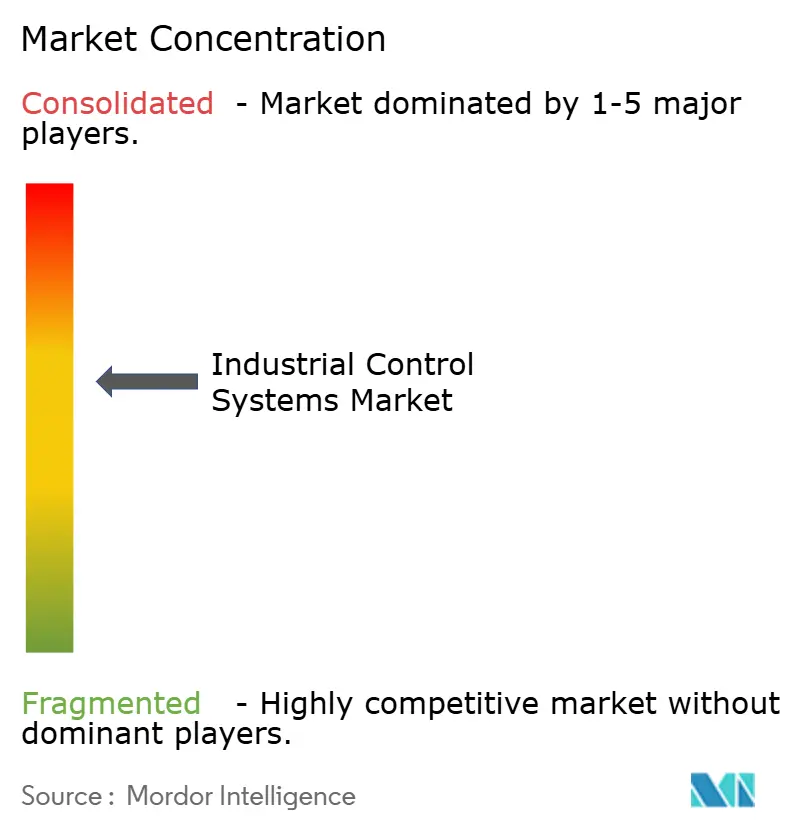
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de control industrial por Mordor Intelligence
El tamaño del mercado de sistemas de control industrial en 2026 se estima en USD 220.93 millones, creciendo desde el valor de 2025 de USD 204.03 millones, con proyecciones para 2031 de USD 328.79 millones, con un crecimiento del 8.28% CAGR entre 2026 y 2031. La digitalización acelerada bajo la Industria 4.0, las crecientes obligaciones de ciberseguridad y el creciente atractivo de las arquitecturas abiertas e independientes del proveedor están reforzando la automatización como una piedra angular operativa en lugar de un complemento de eficiencia. El mayor riesgo en la cadena de suministro durante la restricción de semiconductores de 2024 subrayó el valor de las plataformas de control definidas por software que separan la funcionalidad del hardware dedicado, mientras que los incentivos gubernamentales en Europa y América del Norte ampliaron el fondo de capital para proyectos de modernización. Las implementaciones en la nube, el borde y en las instalaciones ahora coexisten a medida que los fabricantes buscan análisis a escala sin renunciar al control de procesos de baja latencia. El posicionamiento competitivo favorece cada vez más a los proveedores que combinan hardware interoperable con software habilitado con IA y seguridad integrada, especialmente en sectores de alta precisión como la electrónica y las ciencias de la vida.
Conclusiones clave del informe
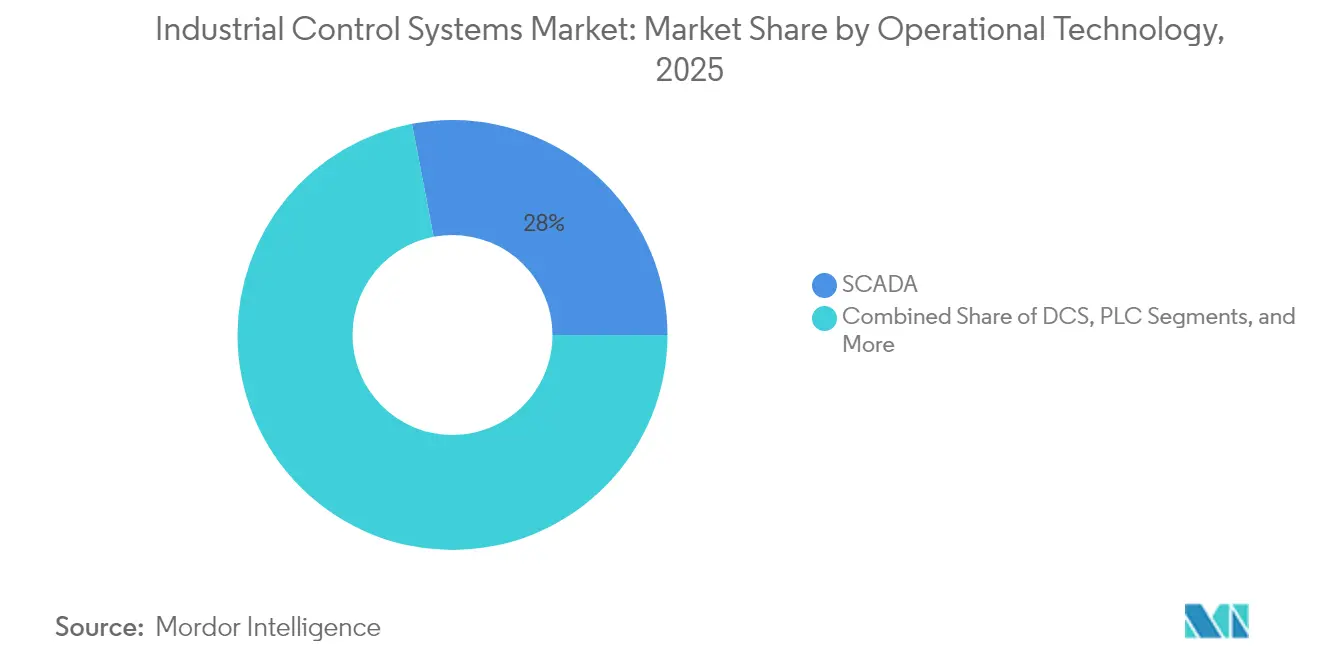
- Por tecnología operativa, SCADA tenía el 28.02 % de la participación de mercado de sistemas de control industrial en 2025, mientras que se pronostica que los PLC habilitados para borde se expandirán a una CAGR del 11.24 % hasta 2031.
- Por software, Asset Performance Management lideró con una participación en los ingresos del 23.18 % en 2025; las plataformas de ciberseguridad industrial registran la CAGR proyectada más alta, del 12.55 % hasta 2031.
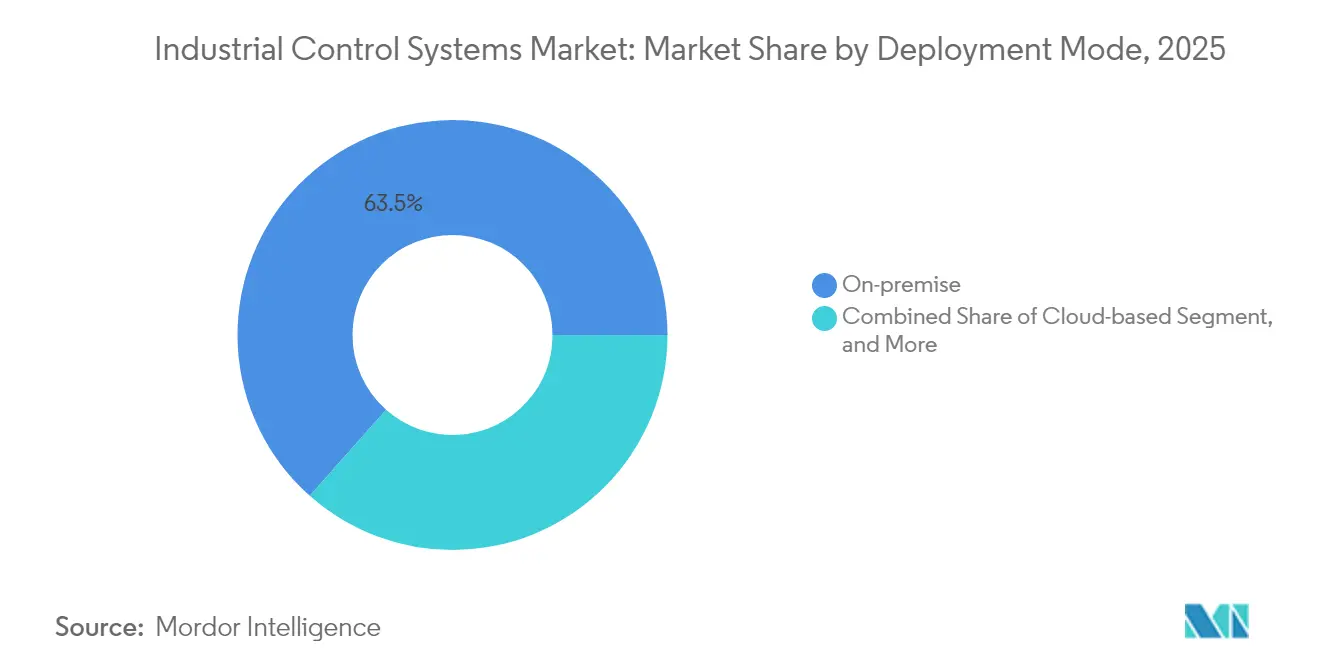
- Por modo de implementación, los sistemas locales representaron el 63.45 % de los ingresos en 2025, mientras que se prevé que las implementaciones basadas en la nube aumenten a una CAGR del 13.09 %.
- Por industria de usuario final, el petróleo y el gas representaron una participación del 25.05 % en 2025; la fabricación de productos electrónicos y semiconductores está avanzando a una CAGR del 12.47 % hasta 2031.
- Por geografía, Europa lideró con una participación del 28.12% en 2025, mientras que Asia-Pacífico es la región con más rápido crecimiento, con una CAGR del 10.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de control industrial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las implementaciones de la Industria 4.0 aceleran la automatización en toda la planta | + 2.1% | Global, con ganancias concentradas en Alemania, EE. UU. y China | Mediano plazo (2-4 años) |
| Énfasis creciente en la seguridad industrial y el cumplimiento de la seguridad funcional | + 1.8% | Europa y América del Norte como núcleo, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la demanda de personalización masiva basada en datos en tiempo real | + 1.5% | Global, con avances tempranos en los centros de automoción y electrónica | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para la modernización de fábricas inteligentes | + 1.2% | Europa, América del Norte y mercados selectos de APAC | Mediano plazo (2-4 años) |
| La arquitectura de automatización de procesos abiertos (O-PAS) está ganando terreno | + 0.8% | Global, con adopción temprana en petróleo y gas y productos químicos | Largo plazo (≥ 4 años) |
| Cambio a plataformas edge "OT como servicio" | + 0.7% | Núcleo de América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los despliegues de la Industria 4.0 aceleran la automatización en toda la planta
Los fabricantes están extendiendo la automatización desde líneas aisladas a redes empresariales que combinan datos operativos, de ingeniería y comerciales. Los nodos de borde preparados para IA, como Siemens SINUMERIK ONE, ahora ejecutan mantenimiento predictivo y control adaptativo de velocidad de avance directamente en la planta de producción, reduciendo la latencia de decisión. [1] Siemens Press, “SINUMERIK ONE permite máquinas herramienta nativas digitales”, siemens.com Una mayor conectividad genera valor compuesto, lo que explica por qué los presupuestos promedio de OT crecieron un 30 % en 2025 a pesar de los vientos en contra macroeconómicos. Como resultado, las ofertas interoperables están desplazando a los productos puntuales propietarios, reconfigurando la dinámica competitiva en todo el mercado de sistemas de control industrial.
Énfasis creciente en la seguridad industrial y el cumplimiento de la seguridad funcional
Las regulaciones industriales están convergiendo en torno a la doble obligación de integridad de la seguridad (IEC 61508/61511) y resiliencia en ciberseguridad (IEC 62443). Herramientas como Siemens SIBERprotect aíslan los activos comprometidos en cuestión de milisegundos, manteniendo intactos los bucles de seguridad, lo que hace indispensables los PLC de seguridad certificados y los protocolos de comunicación seguros. Con la publicación por parte de CISA de 24 avisos sobre vulnerabilidades de OT en 2024, los compradores ahora consideran las credenciales de ciberseguridad en la planificación de capital, impulsando el mercado de sistemas de control industrial hacia proveedores que ofrecen capacidades integradas de forma nativa.
Aumento de la demanda de personalización masiva basada en datos en tiempo real
A medida que la producción de alta variedad y bajo volumen se convierte en la norma, las plantas requieren celdas modulares que puedan intercambiar variantes de producto mediante software. La puesta en marcha virtual mediante Emulate3D de Rockwell Automation, vinculado a NVIDIA Omniverse, permite a los ingenieros realizar pruebas de estrés a la automatización antes de que llegue el hardware, reduciendo drásticamente el tiempo de cambio. [2] Rockwell Automation, “Rockwell y NVIDIA amplían la colaboración en gemelos digitales”, rockwellautomation.com La capacidad de reconfigurar líneas de un día para otro se está convirtiendo en un factor desencadenante de compras, impulsando un gasto incremental en todo el mercado de sistemas de control industrial.
Incentivos gubernamentales para la modernización de fábricas inteligentes
La financiación pública ahora se dirige a componentes específicos de la pila digital. El programa alemán Manufacturing-X canaliza 150 millones de euros (161 millones de dólares) hacia espacios de datos compartidos que priorizan los estándares abiertos sobre los ecosistemas propietarios. [3] BMWK, “Funding Guideline for Manufacturing-X”, bmwk.de De manera similar, el Instituto CHIPS Manufacturing USA de EE. UU. destina 200 millones de dólares a gemelos digitales de semiconductores. Estos programas reducen el riesgo de adopción y permiten a los proveedores plantear el retorno de la inversión más allá de las narrativas tradicionales de ahorro de costes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de ingenieros OT/ICS cualificados | -1.4% | Global, con un impacto agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Alto gasto de capital y largos períodos de recuperación | -0.9% | Global, con impacto concentrado en las PYMES | Mediano plazo (2-4 años) |
| La volatilidad del plazo de entrega de los semiconductores interrumpe el suministro de controladores | -0.6% | Global, con un grave impacto en la manufactura de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Complejidad de la integración de sistemas heredados | -0.5% | Global, con impacto concentrado en regiones industriales maduras | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de ingenieros OT/ICS cualificados
Deloitte estima que 1.9 millones de puestos de fabricación en EE. UU. podrían quedar vacantes para 2033, muchos de los cuales requieren habilidades híbridas de TI y TO. La escasez incrementa los costos laborales y prolonga los ciclos de puesta en servicio, lo que impulsa a los proveedores a combinar servicios gestionados y configuración de bajo código para suavizar las dificultades de la incorporación.
Alto gasto de capital y largos períodos de recuperación
Las modernizaciones de automatización integral suelen requerir operaciones duales durante la transición, duplicando la exposición de los equipos y ampliando el horizonte de retorno de la inversión (ROI). La escasez de semiconductores en 2024 prolongó los plazos de entrega de los controladores a más de 50 semanas, lo que incrementó los requisitos de capital circulante. Los proveedores que pueden implementar por etapas o fijar precios mediante modelos de consumo obtienen una ventaja frente a los compradores con limitaciones de capital.
Análisis de segmento
Por Operational Technology: Edge Intelligence redefine las jerarquías
Las plataformas SCADA mantuvieron una cuota del 28.02% del mercado de sistemas de control industrial en 2025; sin embargo, su enfoque centralizado se ve desafiado por los PLC con conectividad periférica, que registran una tasa de crecimiento anual compuesta (TCAC) del 11.24% hasta 2031. La afluencia de microchips de IA permite a los PLC procesar localmente las cargas de trabajo de monitorización de condiciones e inspección de calidad, lo que reduce la transmisión de datos y la congestión de la red. En los sectores del petróleo y gas y la química, los sistemas de control distribuido (SCD) aún rigen los procesos continuos, pero los clientes están superponiendo algoritmos predictivos a los DCS heredados para prolongar la vida útil de los activos. Las interfaces hombre-máquina han evolucionado hacia consolas de soporte de decisiones que incorporan superposiciones de RA para la resolución de problemas in situ. Los dispositivos electrónicos inteligentes (EDI) están ganando terreno en las empresas de servicios públicos, a medida que los operadores de la red buscan un aislamiento de fallos más rápido. En estos casos de uso, el mercado de sistemas de control industrial recompensa a los proveedores que integran API abiertas, lo que permite a los gerentes de planta combinar los mejores componentes sin depender de un solo proveedor.
Dado que SCADA seguirá aportando USD 57.18 millones al mercado de sistemas de control industrial en 2025, los ciclos de actualización se centran en microservicios basados en contenedores que mantienen intactas las capas de supervisión a la vez que incorporan análisis. Mientras tanto, los programas piloto en fabricación discreta muestran que los clústeres de PLC de borde reducen el tiempo de inactividad no planificado hasta en un 20%, acelerando la recuperación de la inversión. Se espera que los proveedores capaces de armonizar los servicios de ciclo de vida para arquitecturas centralizadas y distribuidas capten una cuota desproporcionada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por software: la ciberseguridad cobra impulso junto con el dominio de APM
La Gestión del Rendimiento de Activos generó el 23.18 % de los ingresos de 2025, ya que las plantas buscan la eficiencia general de los equipos y un mantenimiento sin programaciones. De cara al futuro, se prevé que las suites de ciberseguridad superen a todas las demás categorías con una tasa de crecimiento anual compuesta (TCAC) del 12.55 %, como respuesta al aumento del ransomware dirigido a activos OT. Las ofertas integradas que combinan el análisis de vulnerabilidades, la segmentación de confianza cero y el reforzamiento de la seguridad de los PLC tienen una gran acogida en sectores con aversión al riesgo, como el farmacéutico. Los Sistemas de Ejecución de Manufactura (MEM) ahora integran análisis de calidad y registros electrónicos de lotes, mientras que las herramientas de Gestión del Ciclo de Vida del Producto (PVC) se combinan con gemelos digitales para conectar el diseño y la producción. Los proveedores de ERP están exponiendo los modelos de datos OT a través de API REST, alimentando algoritmos de planificación basados en la demanda. Por lo tanto, el mercado de sistemas de control industrial se inclina hacia plataformas que orquestan datos multidominio en lugar de módulos discretos.
Las plataformas cibernéticas industriales, cuyo tamaño de mercado de sistemas de control industrial se prevé que supere los 15.26 2031 millones de dólares para XNUMX, están atrayendo financiación de riesgo e impulsando a los proveedores consolidados a adquirir especialistas especializados. Los proveedores competentes en la sincronización de APM, MES y capas cibernéticas se posicionan como socios clave para las hojas de ruta de la transformación digital.
Por modo de implementación: las arquitecturas híbridas cobran protagonismo
Las instalaciones locales aún generan el 63.45 % de los ingresos del segmento, ya que muchos operadores priorizan la latencia determinista y el control de IP. Sin embargo, los servicios en la nube están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 13.09 %, a medida que las empresas transfieren la gestión de data lakes y el entrenamiento de modelos a hiperescaladores. Los nodos de borde median entre ambos ámbitos, ejecutando bucles de control de menos de 20 milisegundos localmente y transmitiendo información agregada a la nube. Las redes privadas 5G potencian este diseño al ofrecer un ancho de banda predecible, lo que permite robots móviles y HMI portátiles. Para las instalaciones abandonadas, los proveedores comercializan ahora microcentros de datos que se adaptan a las salas de control existentes, lo que supone un paso previo a las implementaciones híbridas. A medida que las estrategias de ciberseguridad se consolidan, los líderes del segmento monetizarán análisis de suscripción sobre licencias locales perpetuas, lo que impulsará los ingresos recurrentes en el mercado de sistemas de control industrial.
Los análisis alojados en la nube vinculados a un tamaño de mercado de sistemas de control industrial de USD 30 mil millones podrían eclipsar el crecimiento local para 2028 si disminuyen las preocupaciones sobre la residencia de datos, lo que destaca la importancia estratégica de las asociaciones entre la nube soberana.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: La fabricación de electrónica lidera la intensidad de la automatización
El sector de petróleo y gas mantuvo el 25.05% de liderazgo en ingresos debido a la complejidad de los procesos continuos y las condiciones peligrosas que requieren un control avanzado. Sin embargo, las fábricas de electrónica y semiconductores están escalando el gasto a una tasa de crecimiento anual compuesta (TCAC) del 12.47%, motivadas por tolerancias nanométricas y rendimiento en salas blancas. Los productores químicos siguen adoptando con entusiasmo el control predictivo de modelos para optimizar la eficiencia de los márgenes estrechos, mientras que las empresas de servicios públicos digitalizan las subestaciones para la integración de la energía distribuida. Las plantas automotrices, que lidian con la transición de vehículos de combustión interna a vehículos eléctricos (VE), prefieren celdas transportadoras modulares programables para la producción de modelos mixtos. Los fabricantes de ciencias de la vida implementan controles ambientales de circuito cerrado para cumplir con la validación regulatoria. Cada sector vertical valora las plantillas de dominio integradas en las bibliotecas de proveedores, lo que minimiza los gastos generales de puesta en servicio. En consecuencia, los proveedores están adaptando arquitecturas de referencia verticalizadas, una tendencia que redefinirá la segmentación de cuentas en el sector de los sistemas de control industrial.
Solo las fábricas de electrónica están en camino de contribuir con USD 44.58 mil millones al tamaño del mercado de sistemas de control industrial para 2031, lo que subraya por qué los proveedores están abriendo centros de excelencia dedicados a semiconductores en Asia y América del Norte.
Análisis geográfico
Mercado europeo de sistemas de control industrial
Europa concentra el 28.12 % de los ingresos de 2025, impulsada por rigurosos estatutos de seguridad funcional y mandatos de sostenibilidad que premian la automatización de alta eficiencia. Programas de financiación como Manufacturing-X distribuyen 150 millones de euros (161 millones de dólares estadounidenses) a proyectos que priorizan la soberanía de datos, lo que otorga a los proveedores nacionales una ventaja competitiva. Los proyectos de capital incorporan cada vez más paneles de control de la huella de carbono, en consonancia con los informes del Pacto Verde Europeo. Los clústeres de Europa del Este actúan como capacidad local para los fabricantes de equipos originales occidentales, lo que estimula la demanda creciente de equipos de control de gama media.
Mercado de sistemas de control industrial en la región Asia-Pacífico
Asia-Pacífico, con un crecimiento anual compuesto (CAGR) del 10.12 %, se beneficia de ampliaciones de capacidad a gran escala en electrónica, baterías para vehículos eléctricos y componentes renovables. Las dificultades demográficas y la inflación salarial en China aceleran la automatización industrial, mientras que las naciones del Sudeste Asiático aprovechan los incentivos fiscales para atraer proyectos de relocalización. Los proveedores nacionales de PLC y robots están ganando cuota de mercado, pero las multinacionales tradicionales mantienen su dominio en soluciones de seguridad y movimiento de alta gama. Las normas gubernamentales en materia de ciberseguridad, en particular la ley de Infraestructuras Críticas de la Información de China, impulsan a los compradores hacia productos con un historial de seguridad verificable, lo que condiciona las listas de candidatos para la contratación.
Mercado de sistemas de control industrial de América del Norte
Norteamérica mantiene su impulso gracias a iniciativas de relocalización y al programa de gemelo digital de la Ley CHIPS, con un presupuesto de 200 millones de dólares. El gasto en transición energética en la Costa del Golfo de EE. UU. está impulsando la demanda de automatización de procesos abiertos para modernizar las instalaciones de GNL, hidrógeno y CCS. El programa canadiense NGen, con un presupuesto de 35 millones de dólares, impulsa la adopción de kits de control modulares por parte de las pymes. Las estrictas directivas cibernéticas de la CISA elevan las especificaciones de adquisición, lo que favorece a los proveedores con certificaciones IEC 62443. En conjunto, estas tendencias mantienen el mercado de sistemas de control industrial en una base de crecimiento regional diversificado.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los despliegues de sistemas de control industrial operan cada vez más bajo obligaciones explícitas de cumplimiento cibernético y de la cadena de suministro, particularmente en infraestructura crítica. En Estados Unidos, la norma NIST SP 800-82 Revisión 3 sigue siendo una referencia clave para la seguridad de los entornos OT/ICS, mientras que el sistema eléctrico de alta tensión continúa reforzando los requisitos exigibles mediante las actualizaciones de NERC CIP aprobadas por la Comisión Federal Reguladora de Energía (FERC). Estas incluyen CIP-003-11 (aprobado el 24 de marzo de 2026) para sistemas cibernéticos BES de bajo impacto y la norma actualizada de gestión de riesgos de la cadena de suministro CIP-013-4 (finalizada el 28 de abril de 2026). Estas medidas refuerzan las expectativas de adquisición en torno al inventario de activos, el control de acceso, la monitorización y los controles de riesgo de los proveedores, lo que a su vez define las prácticas de endurecimiento y actualización del ciclo de vida de PLC, SCADA y DCS.
En Europa, la Ley de Resiliencia Cibernética de la UE entró en vigor el 10 de diciembre de 2024, introduciendo obligaciones de ciberseguridad a nivel de producto que se extienden a los componentes de ICS vendidos como productos digitales. Un hito de cumplimiento a corto plazo es el inicio de las obligaciones de notificación de vulnerabilidades a partir de junio de 2026, lo que aumenta las expectativas en materia de ingeniería segura desde el diseño, divulgación coordinada de vulnerabilidades y procesos de soporte posventa entre los fabricantes de equipos originales de sistemas de control y los proveedores de software industrial. En todas las regiones, la serie IEC 62443 sigue funcionando como el marco técnico dominante para la ciberseguridad de los sistemas de control industrial automatizados (IACS), y se utiliza cada vez más para traducir los requisitos de las políticas en controles concretos de ciclo de vida de desarrollo e implementación de seguridad.
Análisis de la cadena de valor
La cadena de valor de los sistemas de control industrial comienza con los componentes electrónicos y semiconductores (procesadores, memoria, módulos de conectividad) y el software embebido y las cadenas de herramientas, que luego alimentan la fabricación OEM de controladores y plataformas de software (PLC, DCS, SCADA, HMI y software industrial). Tras la certificación, distribución e implementación, los integradores de sistemas son fundamentales para la entrega de muchos proyectos, ofreciendo servicios integrales de diseño, instalación, migración y ciclo de vida en entornos industriales existentes. Esta función de integración se ve reforzada por la escasez de personal cualificado en tecnología operativa (OT) y la necesidad de conciliar las restricciones de seguridad, ciberseguridad y disponibilidad durante las transiciones. La volatilidad en los plazos de entrega de semiconductores en 2024 puso de manifiesto la vulnerabilidad en la capa de controladores y E/S, lo que reforzó el interés de los compradores en arquitecturas que desacoplan las aplicaciones de control del hardware dedicado y reducen los cuellos de botella de los componentes individuales.
En la fase posterior, el valor se concentra cada vez más en el software, la ciberseguridad y los servicios gestionados del ciclo de vida, que se superponen al hardware instalado. El cumplimiento de estándares, en particular las prácticas alineadas con la norma IEC 62443, y las expectativas de la infraestructura crítica influyen en los criterios de compra. Las políticas y acciones comerciales también afectan la economía de la integración, ya que los aranceles y los aumentos repentinos en el costo de los componentes pueden interrumpir los programas de integración con controles de precios fijos y orientar las estrategias de abastecimiento hacia cadenas de suministro regionalizadas. Los proveedores de servicios en la nube a gran escala, los ecosistemas de computación perimetral industrial y los mercados de socios influyen en la selección de plataformas, mientras que los usuarios finales evalúan las capacidades de los proveedores e integradores en la gestión de parches, la visibilidad de los activos, el acceso remoto seguro y la garantía de la cadena de suministro.
Panorama competitivo
El mercado muestra una concentración moderada, ya que los cinco principales proveedores representan aproximadamente el 55% de los ingresos. Sin embargo, el impulso de los estándares abiertos permite a los actores de nicho superar sus límites. Empresas consolidadas como Siemens, ABB, Rockwell Automation, Schneider Electric y Honeywell están cambiando de fosos de hardware a ecosistemas de software, invirtiendo fuertemente en motores de IA e integración de subprocesos digitales. La alianza de Rockwell con NVIDIA integra simulación basada en física en el diseño de controles, ahorrando meses en las pruebas de aceptación en fábrica. Siemens profundiza sus alianzas con DMG MORI y Renishaw para integrar los gemelos digitales de máquinas herramienta con la metrología en proceso, impulsando la calidad de bucle cerrado. La adquisición por parte de ABB de la línea de electrónica de potencia de Siemens Gamesa amplía su presencia en el borde de la red, complementando su próxima salida a bolsa en robótica.
Las empresas disruptivas aprovechan la automatización de procesos abiertos para integrar módulos especializados (micropuertas cibernéticas, middleware en tiempo real u optimizadores de sostenibilidad) en instalaciones industriales abandonadas. La implementación pionera de O-PAS de ExxonMobil valida la interoperabilidad entre múltiples proveedores, lo que impulsa a sectores conservadores como el químico a reevaluar sus criterios de contratación. La financiación de riesgo fluye hacia empresas que ofrecen OT como servicio de bajo código, lo que acorta los ciclos de implementación para las pymes. Proliferan las colaboraciones estratégicas; Komatsu se asocia con ABB para hibridar equipos de minería, mientras que Sick y Endress+Hauser comparten su experiencia en sensores para acelerar los skids de procesos llave en mano.
La diferenciación competitiva depende cada vez más de los servicios de ciclo de vida que mitigan el déficit global de habilidades en TO. Los proveedores amplían el diagnóstico remoto, la orquestación de parches cibernéticos y el reentrenamiento de modelos de IA como ofertas gestionadas. Quienes demuestran mejoras cuantificadas en sostenibilidad (reducción de consumo energético, minimización de residuos) obtienen patrocinios de la junta directiva. Como resultado, el mercado de sistemas de control industrial está pasando de las ventas centradas en el producto a las interacciones basadas en resultados, lo que presiona a los rezagados para que actualicen sus modelos de negocio.
Líderes de la industria de sistemas de control industrial
Siemens AG
Corporación Omron
Honeywell International Inc.
Rockwell Automation Inc.
ABB Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: Siemens anunció una solución de ciberseguridad verificada para redes 5G privadas industriales en colaboración con Palo Alto Networks, que combina conectividad industrial con capacidades de firewall de última generación. Esta iniciativa respalda casos de uso de movilidad y segmentación de tecnología operativa (OT) seguras, a medida que las plantas adoptan 5G privadas para operaciones sensibles a la latencia y acceso remoto. Además, eleva el nivel de exigencia para los proveedores que ofrecen conectividad con controles de seguridad alineados con las expectativas de ciberseguridad industrial.
- Marzo de 2026: Honeywell lanzó comercialmente Experion Operations Assistant, un asistente para salas de control impulsado por IA que combina contexto histórico con información operativa en tiempo real para los operadores. Este lanzamiento mejora el soporte a la toma de decisiones con intervención humana dentro de los flujos de trabajo de los sistemas de control distribuido (DCS) y las salas de control, fortaleciendo la conexión entre el análisis de datos y las acciones de los operadores. Asimismo, refuerza el posicionamiento de Honeywell en actualizaciones orientadas a la autonomía que pueden implementarse como mejoras de software en los sistemas de control instalados.
- Septiembre de 2025: Omron lanzó el controlador de flujo de datos Sysmac-Edge DX1 para acelerar la recopilación, el análisis y la visualización de datos en planta en el borde de la red. Esto amplía la base de usuarios potenciales para proyectos de modernización que requieren conectividad y contextualización a nivel de dispositivo sin necesidad de reemplazar por completo el sistema de control. Asimismo, refuerza la demanda de controladores de borde que conecten los protocolos OT con aplicaciones de nivel superior y plataformas analíticas.
Alcance del informe de mercado global de sistemas de control industrial
Los sistemas de control industrial comprenden diversos equipos, máquinas y componentes de automatización. Estos sistemas están desarrollados para supervisar, controlar, realizar múltiples tareas industriales y automatizar procesos con alta precisión, mejorando la calidad y la confiabilidad de los productos. Las organizaciones están adoptando sistemas de control industrial de diversas industrias debido al creciente enfoque en lograr la eficiencia energética en los procesos de fabricación.
El mercado de ICS está segmentado por tecnología operativa (Control de supervisión y adquisición de datos (SCADA), Sistema de control distribuido (DCS), Controlador lógico programable (PLC), Dispositivos electrónicos inteligentes (IED), Interfaz hombre-máquina (HMI) y otros sistemas), por software (Gestión del rendimiento de activos (APM), Gestión del ciclo de vida del producto (PLM), Sistema de ejecución de fabricación (MES), Planificación de recursos empresariales (ERP)), por industria de usuario final (petróleo y gas, química y petroquímica, energía y servicios públicos, alimentos y bebidas, automotriz y transporte, ciencias de la vida, agua y aguas residuales, metal y minería, pulpa y papel, electrónica/semiconductores, otras industrias de usuario final), y por América del Norte (Estados Unidos, Canadá), Europa (Alemania, Reino Unido, Francia y el resto de Europa), Asia Pacífico (China, India, Japón y el resto de Asia Pacífico), América Latina (Brasil, Argentina, México y el resto de América Latina), Medio Oriente y África (Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y el resto de Medio Oriente y África). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) para todos los segmentos mencionados anteriormente.
Por Tecnología Operacional
| Control de Supervisión y Adquisición de Datos (SCADA) |
| Sistema de control distribuido (DCS) |
| Controlador lógico programable (PLC) |
| Dispositivos electrónicos inteligentes (IED) |
| Interfaz hombre-máquina (HMI) |
| otros Sistemas |
Por software
| Gestión del rendimiento de activos (APM) |
| Gestión del ciclo de vida del producto (PLM) |
| Sistema de ejecución de fabricación (MES) |
| Planificación de recursos empresariales (ERP) |
| Plataformas de ciberseguridad industrial |
| otro software |
Por modo de implementación
| Soluciones |
| Basado en la nube |
| Edge / Híbrido |
Por industria del usuario final
| Petróleo y Gas |
| Química y Petroquímica |
| Energía y utilidades |
| Alimentos y Bebidas |
| Automoción y transporte |
| Ciencias de la vida |
| Agua y Aguas Residuales |
| Metal y Minería |
| Pulpa y Papel |
| Electrónica y Semiconductores |
| Otras industrias de usuarios finales |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por Tecnología Operacional | Control de Supervisión y Adquisición de Datos (SCADA) | |
| Sistema de control distribuido (DCS) | ||
| Controlador lógico programable (PLC) | ||
| Dispositivos electrónicos inteligentes (IED) | ||
| Interfaz hombre-máquina (HMI) | ||
| otros Sistemas | ||
| Por software | Gestión del rendimiento de activos (APM) | |
| Gestión del ciclo de vida del producto (PLM) | ||
| Sistema de ejecución de fabricación (MES) | ||
| Planificación de recursos empresariales (ERP) | ||
| Plataformas de ciberseguridad industrial | ||
| otro software | ||
| Por modo de implementación | Soluciones | |
| Basado en la nube | ||
| Edge / Híbrido | ||
| Por industria del usuario final | Petróleo y Gas | |
| Química y Petroquímica | ||
| Energía y utilidades | ||
| Alimentos y Bebidas | ||
| Automoción y transporte | ||
| Ciencias de la vida | ||
| Agua y Aguas Residuales | ||
| Metal y Minería | ||
| Pulpa y Papel | ||
| Electrónica y Semiconductores | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sistemas de control industrial?
El mercado se valoró en 220.93 millones de dólares en 2026 y se prevé que alcance los 328.79 millones de dólares en 2031.
¿Qué segmento de tecnología operativa se está expandiendo más rápidamente?
Los PLC con tecnología edge lideran el crecimiento a una CAGR del 11.24 % hasta 2031.
¿Por qué está aumentando el gasto en ciberseguridad en la automatización industrial?
El aumento del ransomware centrado en OT y los requisitos de cumplimiento dual de seguridad cibernética impulsan las plataformas de ciberseguridad a una CAGR del 12.55 %.
¿Qué región muestra las perspectivas de crecimiento más fuertes?
Asia-Pacífico registra la CAGR regional más alta, con un 10.12 %, debido al desarrollo de capacidad electrónica y a la automatización ante la escasez de mano de obra.
¿Cómo afectan los estándares de automatización de procesos abiertos a los proveedores?
La adopción de O-PAS permite a los usuarios finales mezclar componentes de múltiples proveedores, lo que presiona a los operadores históricos para que certifiquen interfaces abiertas o corran el riesgo de erosionar la participación.
¿Cuál es la mayor barrera para una adopción más amplia de la automatización?
Una escasez persistente de ingenieros capacitados en OT está restando aproximadamente 1.4 puntos porcentuales a la CAGR prevista.


