

Tamaño y participación en el mercado de urea de grado industrial
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
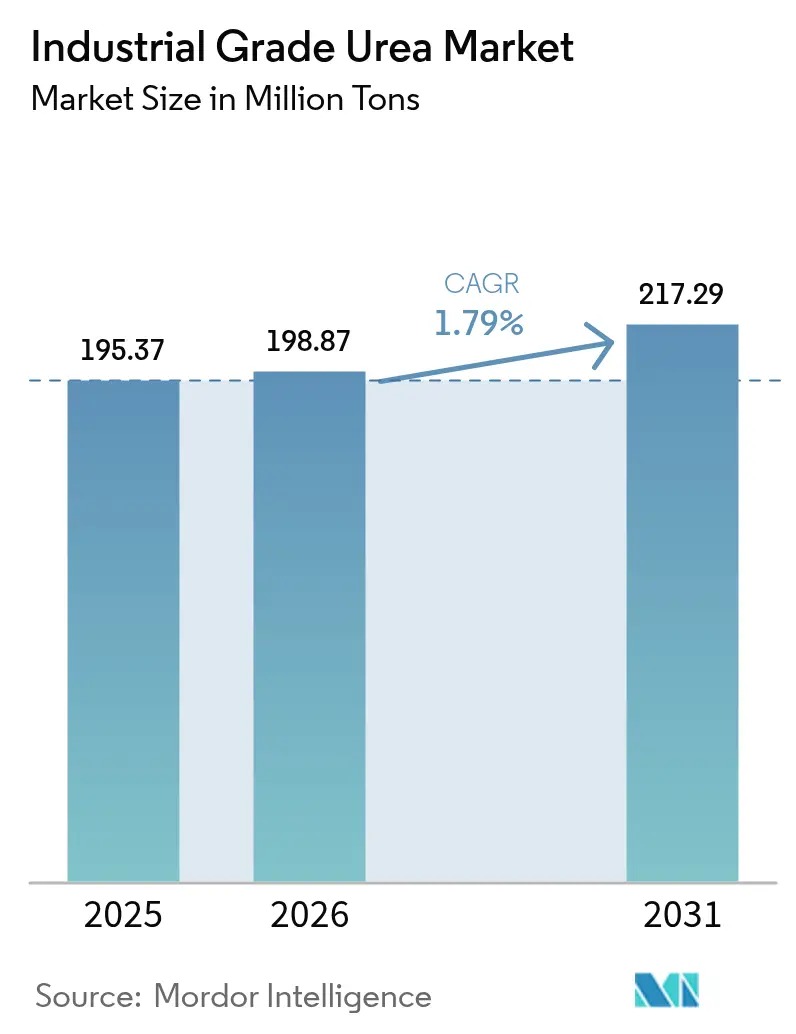
| Volumen de mercado (2026) | 198.87 millones de toneladas |
| Volumen de mercado (2031) | 217.29 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 1.79% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
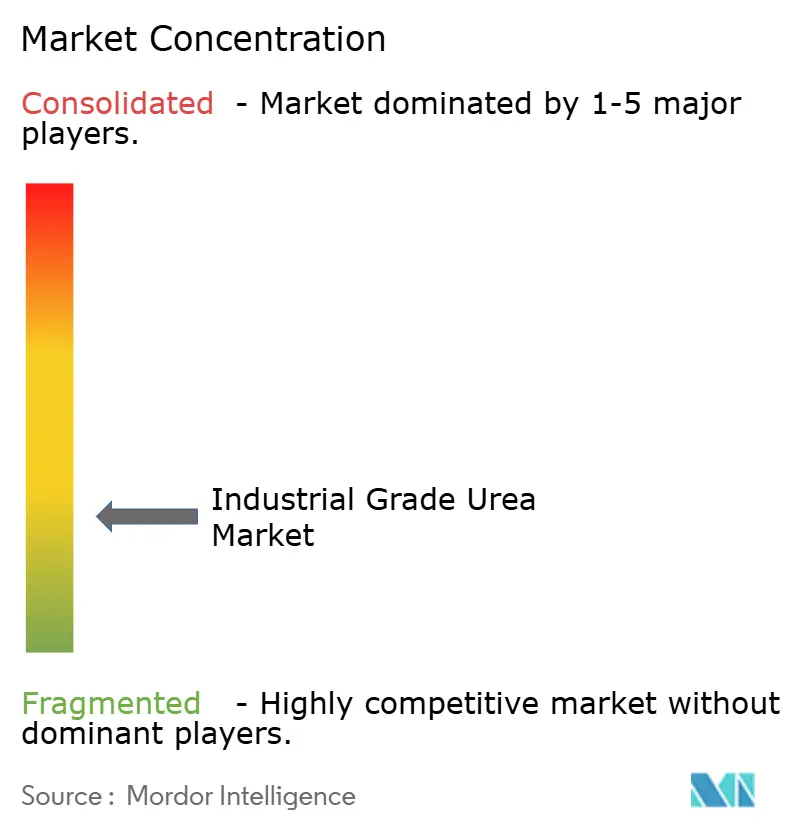
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de urea de grado industrial por Mordor Intelligence
El mercado de urea de grado industrial alcanzó un valor de 195.37 millones de toneladas en 2025 y se estima que crecerá de 198.87 millones de toneladas en 2026 a 217.29 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 1.79 % durante el período de pronóstico (2026-2031). La trayectoria moderada del mercado refleja un panorama maduro que equilibra la economía de producción basada en costos con las crecientes expectativas de sostenibilidad. El crecimiento de la demanda proviene principalmente de la agricultura, aunque la creciente demanda de fluidos de escape diésel (DEF) y resinas de madera de ingeniería diversifica la base de ingresos. La volatilidad de los precios de la energía, la consolidación entre los grandes productores y los objetivos de emisiones más estrictos dominan las conversaciones estratégicas, mientras que las innovaciones de procesos orientadas a la integración del amoníaco verde prometen competitividad a largo plazo.
Conclusiones clave del informe
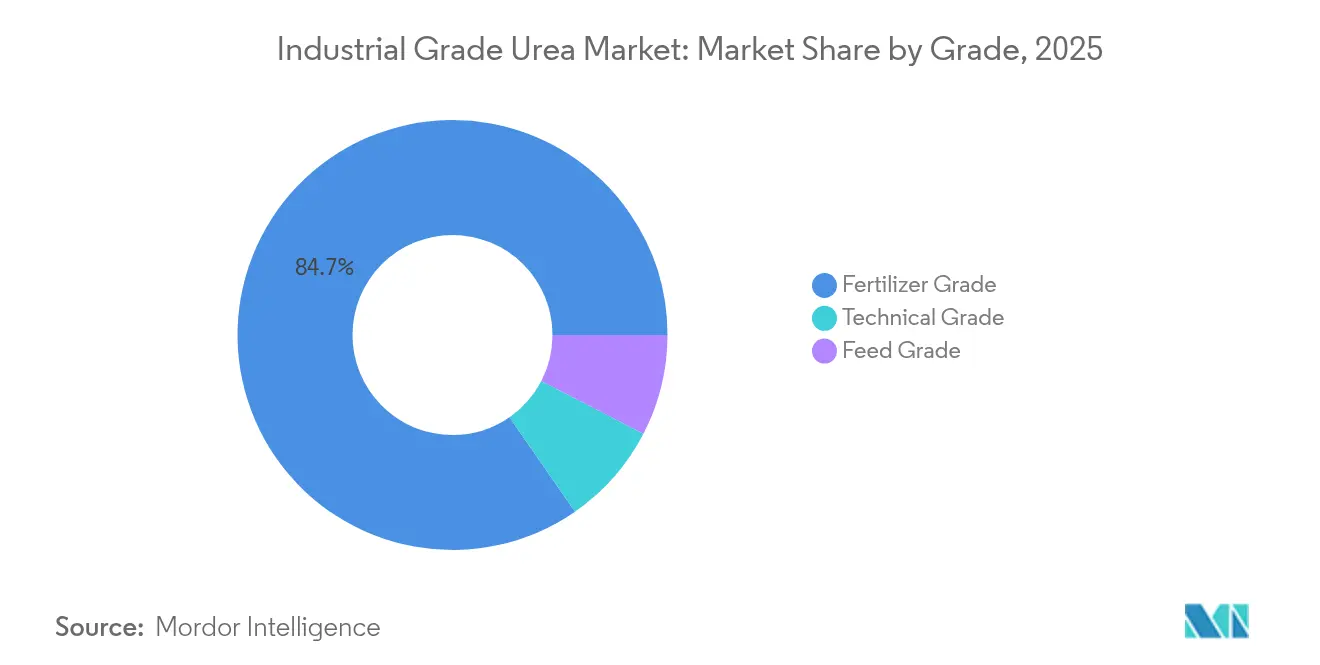
- Por grado, el grado de fertilizante retuvo el 84.65 % de la participación en los ingresos en 2025 y se proyecta que avance a una CAGR del 1.83 % hasta 2031.
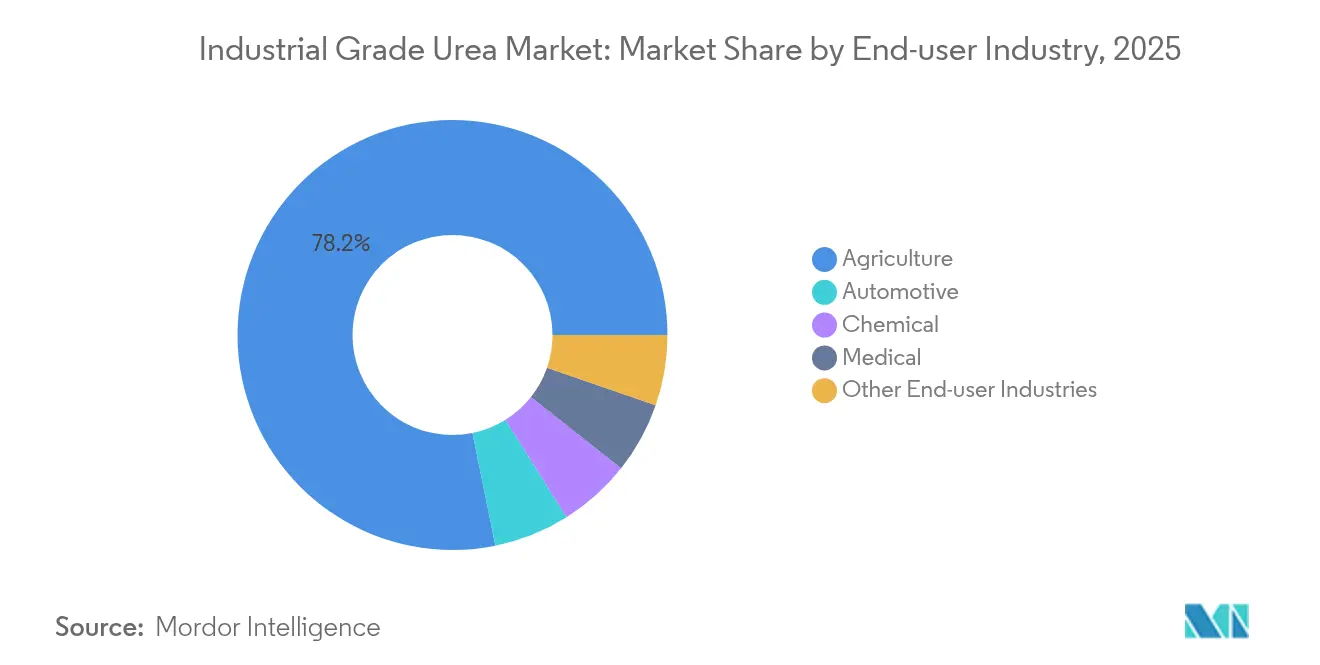
- Por industria de usuario final, la agricultura tuvo el 78.20% de la participación de mercado de urea de grado industrial en 2025 y también registra la CAGR más alta del 1.85% hasta 2031.
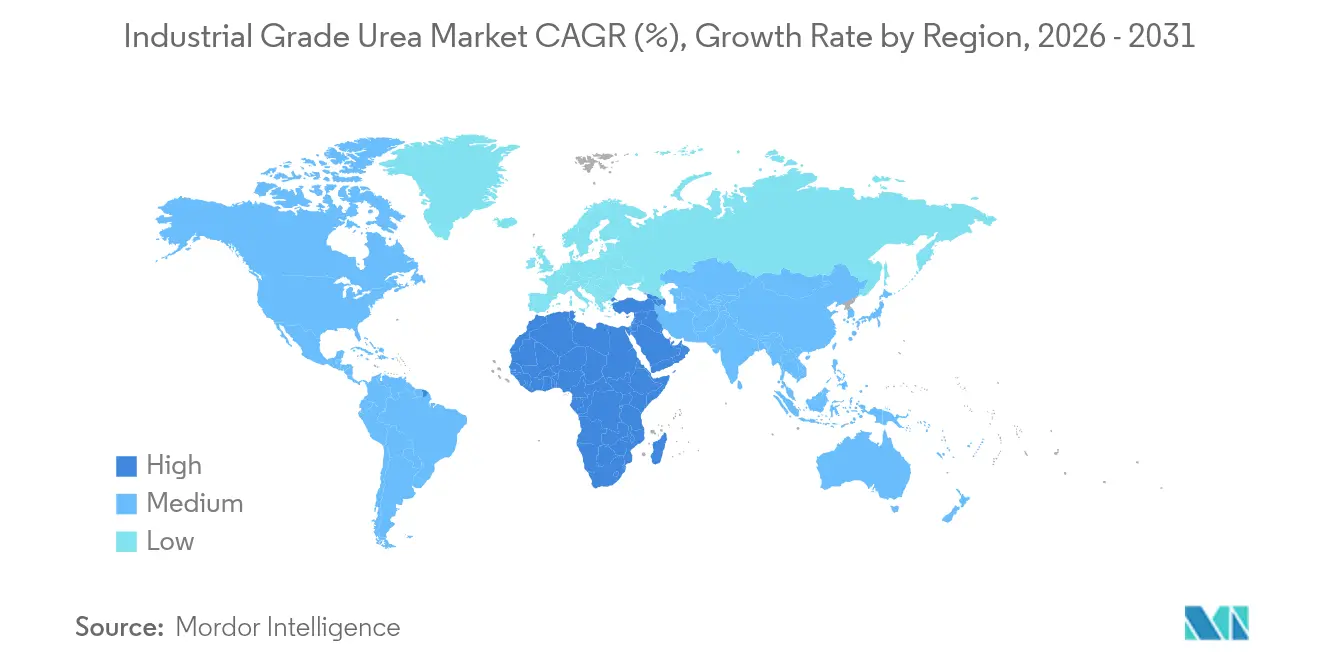
- Por geografía, Asia-Pacífico controló el 66.10% del tamaño del mercado de urea de grado industrial en 2025, mientras que se prevé que la región de Medio Oriente y África crezca a una CAGR del 2.33% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de urea de grado industrial
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la adopción de DEF en vehículos de carretera y todoterreno | + 0.3% | Global (ganancias iniciales en China, Europa y América del Norte) | Mediano plazo (2-4 años) |
| Alta aplicabilidad de urea de grado técnico | + 0.2% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Corto plazo (≤ 2 años) |
| El aumento del consumo de fertilizantes en los países emergentes de Asia | + 0.4% | Asia-Pacífico, especialmente India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Mayor producción de melamina y resina para madera de ingeniería. | + 0.1% | Global | Mediano plazo (2-4 años) |
| Cambio hacia la urea basada en amoníaco verde | + 0.2% | Europa, América del Norte, Medio Oriente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente adopción de fluidos de escape diésel transforma la demanda de grado técnico
Las normas de emisiones de vehículos comerciales respaldan una sólida adopción de DEF, y se espera que las regulaciones nacionales VI de China por sí solas eleven el consumo de DEF a 25 millones de toneladas en 2025 [1] Siavash Khadem Masjedi et al., “DEF Growth and Emissions Standards,” pubmed.ncbi.nlm.nih.gov . Los actores europeos están integrando líneas de DEF en complejos de amoníaco-urea existentes, como lo ilustra el proyecto Blue Point de CF Industries que agregará 1.4 millones de t/año de amoníaco bajo en carbono a partir de 2029. Esto protege de manera defensiva contra las fluctuaciones estacionales de fertilizantes y respalda precios premium. Las flotas norteamericanas que siguen las reglas de la EPA 2027 refuerzan aún más un mínimo de demanda a mediano plazo, mientras que la maquinaria todoterreno en la construcción y la minería amplía el mercado objetivo. En general, el aumento del DEF desplaza una parte del mercado de urea de grado industrial hacia productos de mayor pureza, lo que aumenta indirectamente los márgenes y fomenta las inversiones en infraestructura de purificación.
La integración del amoníaco verde transforma la economía de la producción
El requisito RED III de la Unión Europea de un 42% de hidrógeno renovable para 2030 acelera la adopción del amoníaco bajo en carbono, convirtiendo los costes de los electrolizadores y la disponibilidad de energía renovable en nuevas palancas de rentabilidad. Los módulos NX Stami Green Ammonia de Stamicarbon reducen drásticamente el CAPEX entre un 25% y un 30% a una escala de 50-500 toneladas diarias, lo que permite centros de suministro regionales que acortan las rutas de transporte y reducen las emisiones de alcance 3. Los proyectos piloto en Oriente Medio buscan combinar la electrólisis solar con la síntesis de urea, lo que supone un cambio respecto a las megaplantas de un solo emplazamiento. Los primeros en adoptarlo obtienen ventajas de cumplimiento en los mercados de exportación regulados por el carbono y cierran acuerdos de compra con empresas de alimentación y bebidas que buscan cadenas de suministro con menor huella ecológica. A largo plazo, estos avances podrían moderar la exposición del mercado de urea de grado industrial a los picos de precios del gas natural y los costes del carbono.
Las aplicaciones de grado técnico impulsan el crecimiento del segmento premium
La urea de grado técnico se utiliza en la producción de melamina, resinas de formaldehído, intermedios farmacéuticos y agentes descongelantes, generalmente vendiéndose con una prima de precio del 15-25% sobre el material fertilizante [2] thyssenkrupp Uhde, “Urea 2000plus Technical Brochure”, thyssenkrupp-uhde.com . La demanda de madera de ingeniería impulsada por la construcción aumenta el consumo de melamina, mientras que las rutas de pirólisis emergentes permiten la coproducción de amoníaco y ácido cianúrico para polímeros avanzados. Los productores que aprovechan el diseño de condensador de piscina Urea 2000plus de thyssenkrupp Uhde pueden cambiar sin problemas entre grados fertilizante y técnico, lo que suaviza la utilización de la planta. Esta flexibilidad atrae inversión a medida que los mercados de fertilizantes de ciclo largo se estancan, lo que permite a los operadores buscar nichos industriales que aumenten los márgenes.
La demanda de fertilizantes en Asia emergente sostiene el crecimiento a largo plazo
El uso de fertilizantes en India aumentó a pesar de la racionalización de los subsidios, gracias al crecimiento poblacional y a los cambios en la dieta rica en proteínas, lo que establece un nivel de consumo sostenible. El Sudeste Asiático muestra un impulso similar. Las herramientas de agricultura de precisión aumentan gradualmente la eficiencia en el uso de nutrientes, pero la creciente intensidad de la superficie cosechada compensa la moderación de la tasa por hectárea. El apoyo gubernamental a largo plazo a la seguridad alimentaria garantiza un canal de consumo estable, consolidando una participación mayoritaria en el mercado de urea de grado industrial hasta 2030.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del gas natural | -0.4% | Global, agudo en Europa y regiones importadoras netas de gas | Corto plazo (≤ 2 años) |
| Aplicación excesiva e indiscriminada en regiones con estrés hídrico subterráneo | -0.2% | Asia-Pacífico, especialmente China e India | Mediano plazo (2-4 años) |
| Reformas más estrictas de los subsidios a los fertilizantes | -0.3% | India, China, Brasil, Indonesia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del precio del gas natural amenaza la viabilidad de la producción
El precio spot del gas osciló de 6.54 USD/MMBtu en 2022 a 2.66 USD/MMBtu en 2023, lo que expuso a los productores cuya materia prima puede representar entre el 70 % y el 90 % de los costos directos. Las plantas europeas redujeron su utilización al 75 % durante la crisis energética de 2022, redirigiendo los flujos comerciales hacia proveedores de Oriente Medio. Los operadores estadounidenses con gas de esquisto se benefician de ventajas estructurales en cuanto a costos, mientras que las zonas importadoras netas enfrentan márgenes negativos durante los picos de precios. Las estrategias de cobertura, las capacidades de combustible dual y las inversiones en amoníaco verde son defensas emergentes, pero requieren un apoyo sustancial de capital y políticas.
Las regulaciones ambientales limitan el crecimiento de las aplicaciones
El Reglamento de la UE sobre Productos Fertilizantes (UE 2019/1009) impone umbrales de contaminación más estrictos, lo que aumenta los costes de cumplimiento normativo e incentiva las formulaciones de liberación controlada. Canadá atribuye el 72 % de las emisiones nacionales de N₂O a la agricultura, lo que fomenta la adopción de inhibidores de la ureasa. Estudios demuestran que hasta el 50 % de la urea aplicada superficialmente se volatiliza en condiciones desfavorables, lo que lleva a los responsables políticos a limitar la aplicación por hectárea o a exigir el uso de estabilizadores. Si bien estas medidas impulsan la innovación en productos, podrían moderar el crecimiento del volumen de producción en el mercado de urea de grado industrial a medio plazo.
Análisis de segmento
Por grado: el dominio de los fertilizantes se enfrenta a una disrupción de grado técnico
El grado fertilizante representó el 84.65 % del mercado de urea de grado industrial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 1.83 % hasta 2031. El segmento de grado técnico, si bien menor, se acelera gracias a la demanda de DEF, lo que podría aumentar su participación en 130 puntos básicos durante el período de las perspectivas. El grado de alimentación se dirige a nichos de nutrición de rumiantes con requisitos de pureza rigurosos. Las innovaciones de proceso, como los reactores de piscina-condensador, reducen el gasto de capital hasta en un 30 %, lo que permite configuraciones multiproducto que responden rápidamente a los márgenes cambiantes.
La flexibilidad es importante porque la demanda de DEF y melamina se desvincula de los ciclos de cultivo, lo que suaviza la estacionalidad de los ingresos. Los productores certificados para urea de grado automotriz cumplen con los umbrales de calidad ISO 22241, lo que les permite obtener primas sostenidas. Por el contrario, los productores de fertilizantes siguen expuestos a regímenes de subsidios y límites de aplicación impulsados por el medio ambiente. Esta divergencia subraya por qué el grado técnico es el componente de mayor crecimiento del tamaño del mercado de urea de grado industrial según el pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria usuaria final: La agricultura mantiene su dominio a pesar de la diversificación
La agricultura absorbió el 78.20 % del volumen global en 2025; sin embargo, su CAGR hasta 2031 se estanca en el 1.85 %, debido a que la aplicación de precisión reduce las tasas por acre. El DEF automotriz, aunque representa menos del 8 % en volumen, representa un mercado resiliente impulsado por los mandatos de emisiones en los sectores del transporte por carretera, la minería y el sector marítimo. La fabricación de productos químicos —incluyendo melamina, resinas y productos farmacéuticos— se beneficia del auge de la construcción y la expansión de los productos químicos especializados. Los usos médicos pequeños y de alto valor para reactivos de diagnóstico también crecen, aunque desde una base baja.
Las alternativas biotecnológicas plantean amenazas discretas: las mezclas de enzimas en la fermentación del etanol pueden desplazar hasta el 90 % de la urea previamente añadida como fuente de nitrógeno. Una ampliación exitosa podría erosionar ciertos volúmenes industriales, lo que exige una diversificación proactiva entre los proveedores. En general, la industria de la urea de grado industrial sigue anclada en la agricultura, pero el impulso de crecimiento se orienta hacia aplicaciones técnicas con respaldo regulatorio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de urea de grado industrial en la región Asia-Pacífico
La región Asia-Pacífico dominó el mercado de urea de grado industrial con una participación del 66.10 % en 2025, impulsada por los insumos agrícolas de India y China y el creciente consumo de DEF. La expansión de la producción local en India apunta a la autosuficiencia para 2025, lo que podría reducir la dependencia de las importaciones.
Mercado de urea de grado industrial en EMEA y Norteamérica
La región de Oriente Medio y África registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 2.33 %, hasta 2031, impulsada por el gas natural de bajo coste y la ampliación de capacidad orientada a la exportación en Arabia Saudí, Egipto y Argelia. Los nuevos complejos integran líneas piloto de hidrógeno verde para garantizar la competitividad en carbono a futuro. La participación de Europa se contrae ante los altos costes del gas y las políticas de descarbonización; varias plantas operan estacionalmente o con restricciones, lo que aumenta la dependencia de las importaciones del norte de África y Estados Unidos.
Mercado de urea de grado industrial en APAC, LATAM, Norteamérica y Oriente Medio
Norteamérica mantiene una demanda estable, beneficiándose de la abundancia de gas de esquisto y la continua adopción de DEF en flotas de vehículos pesados. Los patrones comerciales siguen cambiando: los volúmenes de exportación de China en el primer semestre de 2024 cayeron un 90 % debido a las restricciones políticas, lo que generó escasez puntual en el Sudeste Asiático y Latinoamérica. Los productores de Oriente Medio aprovecharon rápidamente estas deficiencias, consolidando su posición como proveedor clave. A largo plazo, Asia-Pacífico mantiene su liderazgo, pero su crecimiento se modera a medida que las políticas de sostenibilidad y las prioridades de suministro interno reconfiguran el comercio exterior.
Panorama regulatorio
Las políticas y las medidas comerciales influyen cada vez más en los flujos de urea de grado industrial y en las decisiones de inversión, especialmente en las principales regiones consumidoras. En julio de 2026, India aprobó la Política Nacional de Inversión en Urea 2026 (NIPU-2026), diseñada para incentivar la construcción de nuevas plantas de urea a base de gas y fomentar la autosuficiencia nacional. Este marco pone de manifiesto cómo las políticas implementadas influyen en la ampliación de la capacidad productiva y en la dependencia de las importaciones.
En Europa, los reguladores están utilizando instrumentos de protección y seguridad del suministro que afectan al abastecimiento y a los precios. En enero de 2026, la UE impuso derechos antidumping definitivos a las mezclas de urea y nitrato de amonio procedentes de Rusia, Trinidad y Tobago y Estados Unidos, tras la introducción en diciembre de 2025 de los requisitos de registro de importación para la urea originaria de Rusia, que permiten la aplicación retroactiva de los derechos. Por otra parte, en mayo de 2026, la UE adoptó el Reglamento (UE) 2026/1181 del Consejo para suspender temporalmente los derechos del Arancel Aduanero Común para determinados fertilizantes nitrogenados, incluida la urea, hasta el 31 de mayo de 2027. Esto forma parte de un esfuerzo paralelo para diversificar el suministro y gestionar los costes de los insumos agrícolas, junto con medidas correctivas comerciales.
Análisis de la cadena de valor
La producción de urea de grado industrial comienza con la materia prima de amoníaco y el suministro de dióxido de carbono (que a menudo se gestiona dentro de complejos de amoníaco-urea), para luego pasar por la síntesis a alta presión y la extracción en configuraciones de proceso autorizadas, incluidas las tecnologías de extracción de Snamprogetti, Stamicarbon y Saipem. Las etapas posteriores incluyen purificación y recuperación, evaporación y concentración, formación de sólidos mediante granulación o peletización, seguidas de enfriamiento, cribado y almacenamiento. Los servicios como el vapor, el agua de refrigeración y la energía, además de los equipos de control de emisiones, están estrechamente ligados a los costos operativos y al cumplimiento normativo. Por lo tanto, la eficiencia energética y la fiabilidad siguen siendo factores clave para los productores y los licenciatarios de tecnología.
La cadena de valor se extiende a través de la logística y distribución a granel hacia los canales agrícolas, químicos y de DEF para automóviles. El amoníaco se transporta por oleoducto dentro de instalaciones integradas, mientras que la urea refinada se transporta por ferrocarril, camiones y buques. Esta conexión une los centros orientados a la exportación en Oriente Medio, Rusia y Estados Unidos con mercados dependientes de las importaciones. Los licenciantes de tecnología, como Stamicarbon, Saipem, Casale, TEC y NIIK, pueden influir en la rentabilidad de los proyectos y la flexibilidad de los productos. Los grandes productores y distribuidores gestionan las fluctuaciones estacionales de la demanda equilibrando los volúmenes de fertilizantes con aplicaciones técnicas de mayor pureza, como la urea de grado automotriz para DEF, que requiere un control de calidad más estricto y una manipulación especializada.
Panorama competitivo
La oferta global presenta características oligopólicas. Las licencias tecnológicas se destacan como una palanca de diferenciación. Stamicarbon y Thyssenkrupp Uhde comercializan nuevos circuitos de síntesis que reducen el consumo de energía entre un 5 % y un 7 % y permiten una mayor flexibilidad en la materia prima. Se avecina una posible disrupción debido a las soluciones biotecnológicas que reducen drásticamente el uso de urea en la fermentación industrial. Novozymes informa que los paquetes de enzimas están desplazando la urea a granel en múltiples plantas de etanol, lo que sugiere una erosión de la demanda en mercados finales específicos. Las empresas tradicionales responden invirtiendo en fertilizantes de mayor eficiencia y en la producción de DEF, apostando por canales con anclaje regulatorio. Las empresas regionales más pequeñas sobreviven atendiendo mercados locales con una logística eficiente y un cambio de grado flexible, pero siguen siendo vulnerables a las fluctuaciones en los precios de las materias primas.
Líderes de la industria de urea de grado industrial
SABIC
Yara
cf industrias holdings inc.
Nutrien Ltd
OCI
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Yara International ASA anunció un acuerdo para adquirir la planta de producción de amoníaco Gulf Coast Ammonia en Texas City, Texas, por 1.3 millones de dólares. Esta operación fortalece la posición de Yara en el mercado norteamericano del amoníaco y respalda la producción de productos nitrogenados derivados que dependen de una materia prima de amoníaco fiable, incluyendo urea de grado industrial y aplicaciones técnicas.
- Noviembre de 2025: OCI Global anunció un acuerdo para vender el 100 % de OCI Ammonia Holding BV, incluyendo OCI Terminal Europoort BV y OCI Ammonia Distribution BV, a AGROFERT por 290 millones de euros. Esta transacción reconfigura la propiedad de la infraestructura logística y de distribución de amoníaco en Europa, influyendo en la forma en que se comercializan y distribuyen las materias primas y los derivados del nitrógeno, incluidas las cadenas de suministro vinculadas a la urea.
- Noviembre de 2024: Yara International ASA firmó acuerdos con Petrobras para la cooperación técnica y la comercialización de Arla 32 (un agente reductor líquido para la industria automotriz) a base de urea producida por ANSA. Estos acuerdos fortalecen los canales de demanda de urea de alta pureza relacionados con el DEF (líquido de escape diésel) y conectan a los productores de fertilizantes de forma más directa con los mercados de cumplimiento de las normas de emisiones para vehículos.
Alcance del informe sobre el mercado global de urea de grado industrial
La urea se usa ampliamente en la resina de urea-formaldehído (UF), un polímero termoendurecible no transparente. Se fabrica principalmente a partir de urea y metanal (formaldehído).
El mercado de urea de grado industrial está segmentado por grado, industria de usuario final y geografía. Por grado, el mercado está segmentado en fertilizantes, piensos y técnicos. Por industria de usuario final, el mercado está segmentado en industrias agrícolas, químicas, automotrices, médicas y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado de la urea en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (kilotones).
| Grado de fertilizante |
| Grado técnico |
| Grado de alimentación |
| Agricultura |
| Química |
| Motorium |
| Médical Scientific |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por grado | Grado de fertilizante | |
| Grado técnico | ||
| Grado de alimentación | ||
| Por industria del usuario final | Agricultura | |
| Química | ||
| Motorium | ||
| Médical Scientific | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de urea de grado industrial en 2026?
El tamaño del mercado de urea de grado industrial será de 198.87 millones de toneladas en 2026.
¿Cuál es la tasa de crecimiento esperada para la urea de grado industrial hasta el año 2031?
Se proyecta que el volumen aumentará a una tasa compuesta anual del 1.79%, alcanzando los 217.29 millones de toneladas en 2031.
¿Qué región lidera la demanda de urea de grado industrial?
Asia-Pacífico representará el 66.10% del consumo mundial en 2025, con China e India como principales protagonistas.
¿Por qué es importante el DEF para los proveedores de urea de grado industrial?
El fluido de escape diésel requiere urea de alta pureza y está exigido por los estándares de emisión, lo que crea un segmento premium de rápido crecimiento.
¿Cómo están abordando los productores la presión del carbono?
Las empresas invierten en proyectos de amoníaco verde y diseños de procesos energéticamente eficientes para reducir las emisiones y calificar para certificaciones bajas en carbono.


